
Tamaño y Participación del Mercado de Espuma Cerámica
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
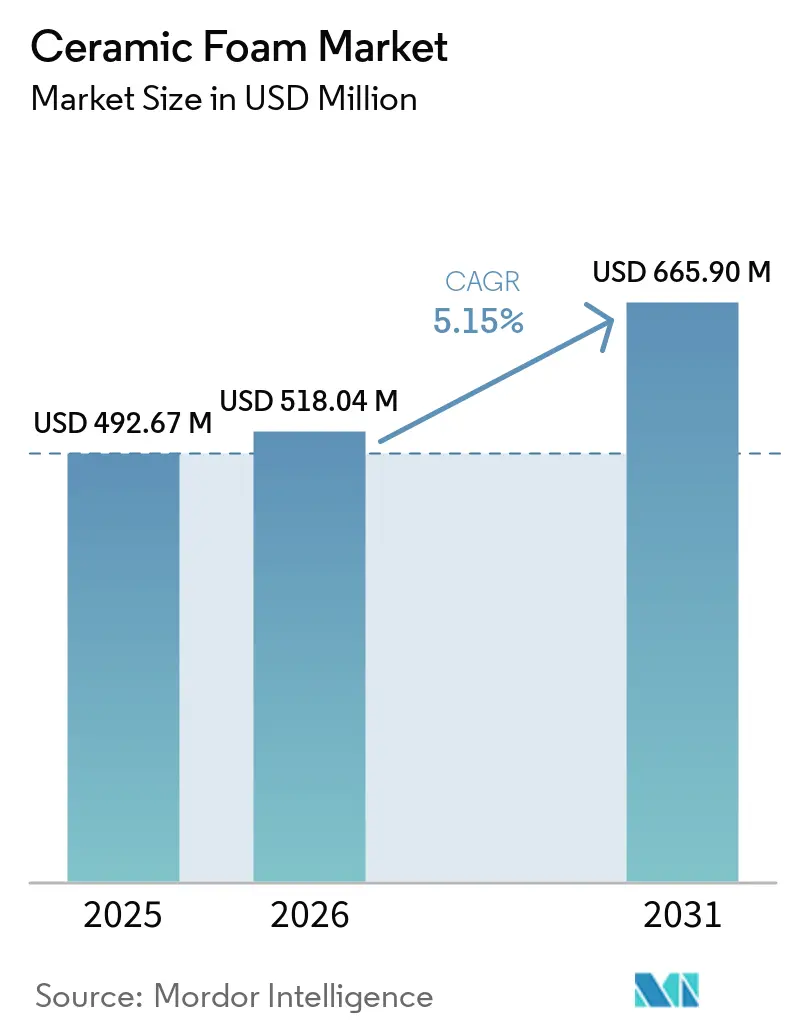
| Tamaño del Mercado (2026) | 518.04 Millones de dólares |
| Tamaño del Mercado (2031) | 665.90 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.15 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
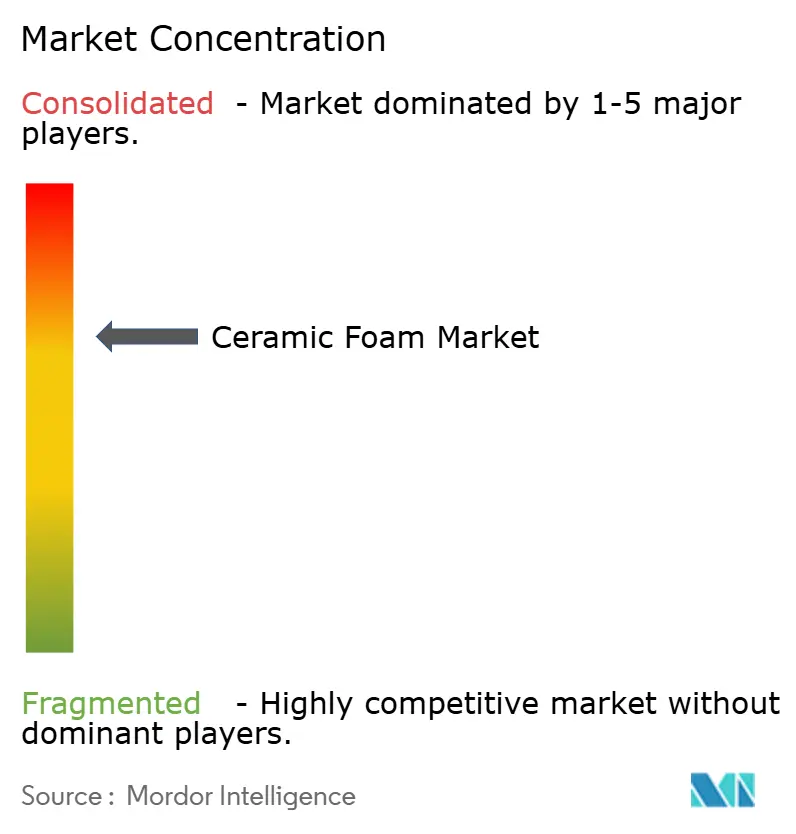
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Espuma Cerámica por Mordor Intelligence
El tamaño del mercado de Espuma Cerámica en 2026 se estima en USD 518,04 millones, creciendo desde el valor de 2025 de USD 492,67 millones con proyecciones para 2031 que muestran USD 665,9 millones, creciendo a una CAGR del 5,15% durante 2026-2031. La demanda se está acelerando a medida que la espuma cerámica ofrece estabilidad a altas temperaturas, resistencia química y porosidad bien controlada que supera a muchos medios refractarios y de filtración convencionales. El rápido crecimiento en centros de fundición de vehículos eléctricos, instalaciones de producción de hidrógeno y minimolinos de acero de economía circular está ampliando la base de clientes. Los procesos de réplica avanzados mantienen ventajas de costo en la producción de alto volumen, mientras que la fabricación aditiva abre nichos rentables para geometrías complejas de celda abierta. Los productores también ven nuevas oportunidades de aislamiento a medida que los códigos de edificios de energía cero en América del Norte y Europa se vuelven más estrictos. Mientras tanto, la volatilidad de los precios de las materias primas y los desafíos de fragilidad en las fundiciones totalmente automatizadas moderan los márgenes a corto plazo, lo que lleva a los proveedores a adoptar estrategias de endurecimiento de materiales y cobertura de la cadena de suministro.
Conclusiones Clave del Informe
- Por tipo de material, el carburo de silicio mantuvo el 44,74% de la participación del mercado de Espuma Cerámica en 2025, mientras que el espinela de aluminato de magnesio y otros compuestos avanzados tienen una previsión de expansión a una CAGR del 7,41% hasta 2031.
- Por proceso de fabricación, la ruta de réplica/esponja de polímero lideró con una participación de ingresos del 66,58% en 2025, mientras que se proyecta que la fabricación aditiva registre la CAGR más alta del 7,55% hasta 2031.
- Por aplicación, la filtración de metal fundido representó el 39,05% del tamaño del mercado de Espuma Cerámica en 2025 y el soporte de catalizadores avanza a una CAGR del 7,72% hasta 2031.
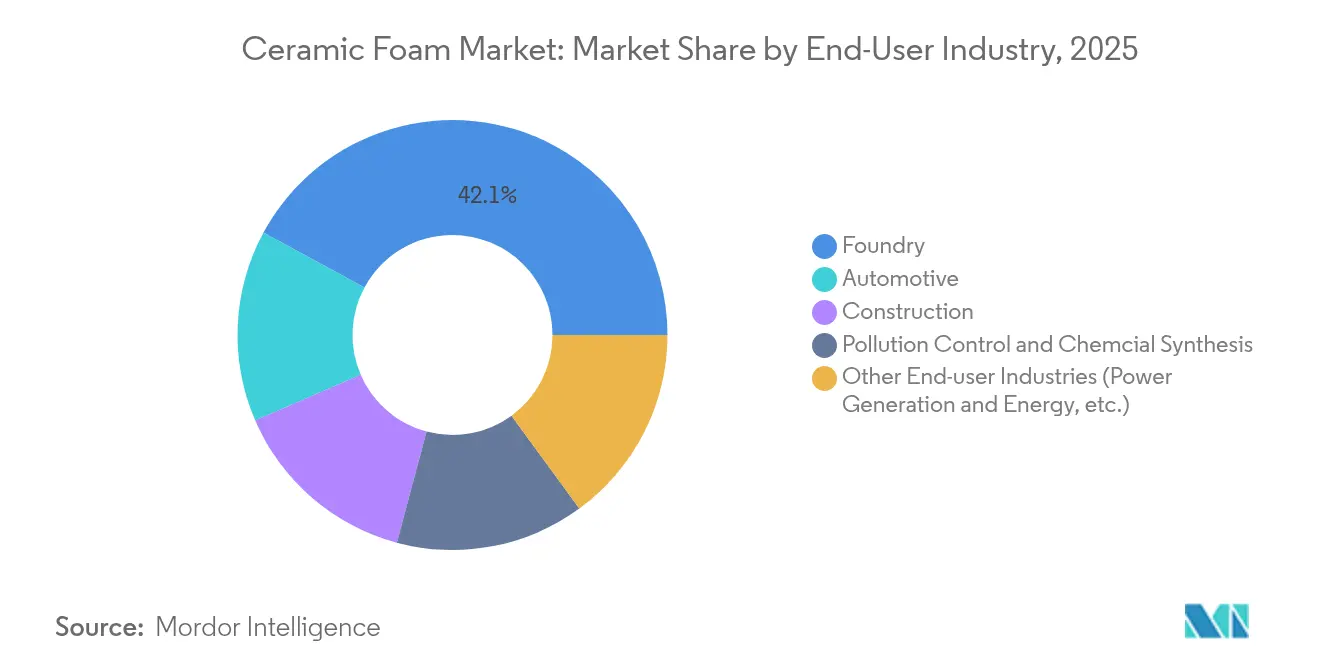
- Por industria de usuario final, las fundiciones dominaron con una participación del 42,10% del tamaño del mercado de Espuma Cerámica en 2025; se espera que la generación de energía y otras aplicaciones energéticas emergentes registren una CAGR del 7,63% entre 2026 y 2031.
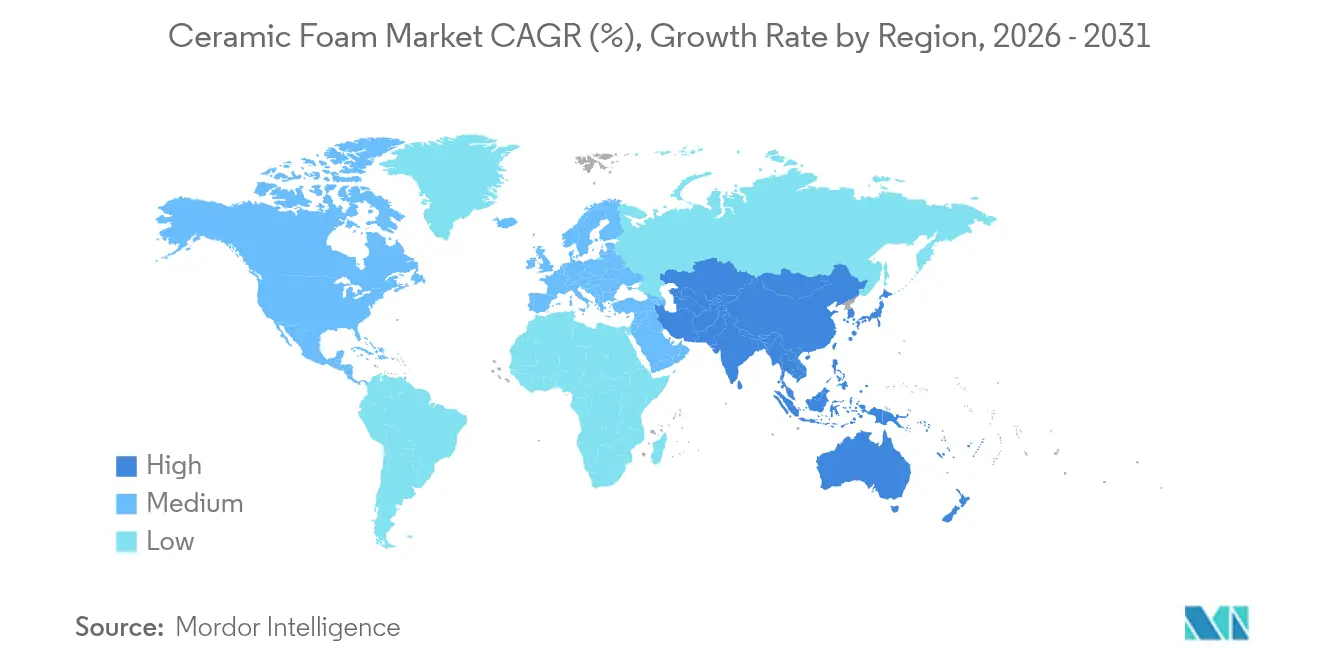
- Por geografía, Asia-Pacífico contribuyó con el 46,25% de los ingresos en 2025 y está previsto que crezca a una CAGR del 7,08% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la demanda de filtración de metal fundido de bajas emisiones en centros de fundición de vehículos eléctricos | +1.20% | Núcleo de Asia-Pacífico, con expansión hacia América del Norte | Mediano plazo (2-4 años) |
| Rápida expansión de la producción de hidrógeno que requiere soportes de catalizadores de alta temperatura | +0.90% | Global, con ganancias tempranas en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fabricación aditiva que permite geometrías complejas y rentables de espuma de celda abierta | +0.80% | América del Norte y la UE, expandiéndose hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Impulso de la economía circular hacia revestimientos refractarios reciclables en minimolinos de acero | +0.60% | Global, concentrado en las principales regiones siderúrgicas | Mediano plazo (2-4 años) |
| Incentivos gubernamentales para edificios de energía cero que impulsan los paneles de aislamiento de espuma cerámica | +0.40% | América del Norte y la UE, mercados selectivos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la demanda de filtración de metal fundido de bajas emisiones en centros de fundición de vehículos eléctricos
Las plataformas de vehículos eléctricos utilizan grandes piezas de fundición estructurales de aluminio que requieren fusiones excepcionalmente limpias para cumplir con los objetivos de conductividad y fatiga. Los filtros de espuma cerámica ahora permiten niveles de inclusión inferiores a 10 ppm en carcasas de baterías y carcasas de motores. Vesuvius reporta una adopción un 40% mayor de filtros de carburo de silicio SEDEX en fundiciones dedicadas a vehículos eléctricos en comparación con las líneas automotrices convencionales[1]. Las operaciones de Tesla en Shanghái y otras instalaciones asiáticas similares especifican espumas de carburo de silicio para la fundición a presión de alta presión, impulsando el volumen regional. Estas especificaciones elevan los criterios de rendimiento y repetibilidad que favorecen las geometrías robustas de celda abierta producidas mediante métodos de réplica mejorados. Los esfuerzos de localización de la cadena de suministro en Asia-Pacífico consolidan aún más el dominio regional del mercado de Espuma Cerámica.
Rápida expansión de la producción de hidrógeno que requiere soportes de catalizadores de alta temperatura
La expansión global de electrolizadores y reformado de vapor exige portadores refractarios que soporten una operación cíclica de 600-900 °C en atmósferas corrosivas. El consorcio Ceramics UK validó hornos alimentados al 100% con hidrógeno, confirmando la idoneidad de la espuma cerámica para los sistemas energéticos de próxima generación. Saint-Gobain está invirtiendo USD 40 millones en Nueva York para escalar la producción de portadores de catalizadores, destacando el impulso en América del Norte[2]. Los monolitos de cordierita reforzados con espuma cerámica logran una selectividad óptima a 800 °C, extendiendo los intervalos de servicio para reformadores y celdas de combustible de óxido sólido. A medida que más regiones publican hojas de ruta nacionales de hidrógeno, los pedidos de soporte de catalizadores proporcionan una vía de crecimiento duradera para el mercado de Espuma Cerámica.
Fabricación aditiva que permite geometrías complejas y rentables de espuma de celda abierta
Las impresoras tridimensionales que utilizan escritura por tinta directa y sinterización selectiva por láser fabrican actualmente espumas con porosidad graduada y alineación de pilares a medida. Las piezas alcanzan una porosidad del 95% y conservan la resistencia a la flexión mediante la deposición estratégica de material. Estas geometrías mejoran los coeficientes de transferencia de masa en lechos catalíticos y aumentan la eficiencia de filtración sin incrementar la caída de presión. Las rutas aditivas acortan los ciclos de prototipado a días, lo que resulta adecuado para espumas aeroespaciales de bajo volumen y contratos de investigación. A medida que aumenta el rendimiento de las impresoras y disminuyen los costos de los polvos, se espera que la fabricación aditiva capture subsegmentos especializados del mercado de espumas cerámicas con márgenes superiores.
Impulso de la economía circular hacia revestimientos refractarios reciclables en minimolinos de acero
El crecimiento de la capacidad de acero en hornos de arco eléctrico requiere revestimientos que soporten ciclos térmicos rápidos mientras apoyan operaciones de baja emisión de carbono basadas en chatarra. Los estudios muestran que los residuos cerámicos reciclados pueden reemplazar el 70% de las materias primas vírgenes en los materiales de colada, reduciendo la huella de CO₂ y el costo. Tata Steel tiene como objetivo las emisiones netas cero en 2045 y está añadiendo capacidad de minimolinos que especifican espumas de espinela-aluminato de calcio de baja densidad. Dichos revestimientos reducen la densidad aparente a 2,8 g/cm³ y extienden la vida útil de servicio de 18 a 31 coladas, reduciendo el consumo de refractarios. Estas ganancias sustentan el crecimiento de la demanda a mediano plazo en el mercado de Espuma Cerámica.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de los precios de alúmina y zirconia que presiona los márgenes de beneficio | -1.10% | Global, con impacto agudo en los productores asiáticos | Corto plazo (≤ 2 años) |
| Fragilidad que genera pérdidas por manipulación en fundiciones automatizadas | -0.70% | América del Norte y la UE, extendiéndose hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Espumas derivadas de polímeros emergentes que ofrecen alternativas de aislamiento más económicas | -0.50% | Global, concentrado en aplicaciones de construcción | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los precios de alúmina y zirconia que presiona los márgenes de beneficio
La alúmina y la zirconia de alta pureza constituyen una parte significativa de los costos variables en la producción de espuma cerámica. Las fuertes oscilaciones de precios han forzado renegociaciones trimestrales de contratos y compras en el mercado spot a primas elevadas. El endurecimiento con zirconia aumenta la resistencia a la compresión en un 206%, pero se vuelve menos económico cuando los índices de materias primas se disparan. Morgan Advanced Materials registró una caída de ingresos del 4,6% en su unidad de Cerámicas Térmicas a pesar de una cartera de pedidos estable, porque los recargos se retrasaron respecto a la inflación de costos. Los productores asiáticos más pequeños, sin contratos a largo plazo, experimentaron una compresión de márgenes que ralentizó las actualizaciones de plantas y las adiciones de capacidad dentro de la industria de Espuma Cerámica.
Fragilidad que genera pérdidas por manipulación en fundiciones automatizadas
Las espumas de celda abierta se fracturan si los brazos robóticos aplican fuerza desigual o trayectorias aceleradas en líneas de alto rendimiento. El aumento de las tasas de rechazo genera mayores costos por pieza y altera los tiempos de ciclo. Los filtros de alúmina con unión de carbono probados para la fundición de acero funcionaron bien en términos metalúrgicos, pero requirieron dispositivos de manipulación a medida, añadiendo desembolsos de capital. La investigación continua de espumado directo elimina los defectos de quemado de plantillas y podría aumentar la resistencia en verde, aunque la disponibilidad comercial sigue estando a dos o tres años de distancia. Hasta entonces, la fragilidad sigue siendo un obstáculo de adopción a mediano plazo en los nodos automatizados del mercado de Espuma Cerámica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El carburo de silicio mantiene el liderazgo en rendimiento térmicoEl carburo de silicio comandó el 44,74% de la participación del mercado de Espuma Cerámica en 2025 debido a su estabilidad por encima de 1.500 °C, resistencia al aluminio fundido y superior conductividad térmica. El aumento de los volúmenes de fundición de vehículos eléctricos y los estrictos límites de inclusión sustentan la demanda sostenida. Otras composiciones avanzadas como la espinela de aluminato de magnesio, las cerámicas de boruro y los compuestos híbridos forman el grupo de más rápido crecimiento a una CAGR del 7,41%, satisfaciendo las necesidades aeroespaciales, nucleares y de ultra alta temperatura. El óxido de aluminio sigue siendo atractivo para la fundición de hierro de uso general gracias a su rentabilidad, aunque su límite de temperatura restringe la penetración en los nuevos segmentos de vehículos eléctricos e hidrógeno. El óxido de zirconio mantiene un nicho en fusiones químicamente agresivas, donde su precio premium está justificado por una vida útil extendida y una mayor resistencia a la corrosión.
Las espumas de boruro de segunda generación demuestran resistencia a la oxidación por encima de 1.800 °C, posicionándolas para componentes de protección térmica de vehículos hipersónicos. Los prototipos de investigación exhiben menos del 5% de pérdida de masa después de 1.000 ciclos térmicos, un hito que podría impulsar la comercialización futura. A medida que los científicos de materiales sintetizan espumas multifásicas que combinan refuerzo de bigotes y capas de óxido, el mercado de Espuma Cerámica podría presenciar un desplazamiento incremental de la alúmina convencional en entornos extremos.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Proceso de Fabricación:
El método de réplica enfrenta la disrupción de la fabricación aditivaEl proceso de réplica o esponja de polímero produjo el 66,58% de todas las espumas cerámicas enviadas en 2025 gracias a décadas de amortización de equipos, bajas tasas de desperdicio y controles de calidad conocidos. Sobresale en la producción de filtros con tamaños de poro consistentes de 10 a 60 ppi, sirviendo a fundiciones de metales no ferrosos de alto volumen. A pesar de su dominio, el mercado de Espuma Cerámica está pivotando hacia la fabricación aditiva, el proceso de más rápido crecimiento con una CAGR del 7,55%. Las redes de alúmina sinterizadas por láser y los portadores de cordierita escritos con tinta directa permiten una porosidad graduada y una optimización de la topología inalcanzable con las rutas de réplica. Los primeros adoptantes en soporte de catalizadores y aeroespacial explotan la libertad de diseño para mejorar la uniformidad del flujo y la resiliencia mecánica.
El espumado directo, que mezcla gas en una lechada cerámica y luego sinteriza la espuma resultante, elimina las plantillas de poliuretano y sus emisiones asociadas de quemado. La adopción es más fuerte en los paneles de aislamiento orientados a créditos de construcción ecológica. La colada en gel perdura en aplicaciones que requieren precisión de forma casi neta, como implantes biomédicos y soportes de obleas de semiconductores, aunque sus ciclos relativamente largos limitan una difusión más amplia.
Por Aplicación:
El soporte de catalizadores emerge como líder de crecimientoLa filtración de metal fundido contribuyó con el 39,05% de los ingresos de 2025 y sigue siendo la columna vertebral del mercado de espuma cerámica. Los ingenieros de fundición valoran su comprobada capacidad para reducir inclusiones, mejorar el acabado superficial y disminuir el desperdicio. Sin embargo, el soporte de catalizadores exhibe la CAGR más rápida del 7,72% hasta 2031, ya que los reformadores de hidrógeno, los crackers de amoníaco y el postratamiento de gases de escape automotriz demandan espuma de alto rendimiento con portadores de alto volumen de vacíos y alta superficie específica. Los sustratos de espuma cerámica superan a las estructuras de panal al potenciar la transferencia de masa y la turbulencia, lo que permite reducir la carga de metales preciosos sin sacrificar la eficiencia de conversión.
Los filtros de escape automotriz están preparados para un crecimiento moderado a medida que la EPA de EE. UU. implementa las normas de emisiones para los años modelo 2027–2032 que endurecen los límites de partículas. Los paneles de aislamiento térmico y acústico se benefician de los códigos de construcción de energía cero, ofreciendo un 42% menos de pérdida de calor que las paredes convencionales. Los revestimientos de hornos se expanden de manera constante mediante espumas reciclables a base de espinela que reducen el consumo de energía y prolongan la vida útil de campaña en los hornos de arco eléctrico.
Por Industria de Usuario Final:
El liderazgo de la fundición es desafiado por la diversificaciónLas fundiciones consumieron el 42,10% de los envíos de espuma cerámica en 2025 y mantendrán el primer puesto, pero su participación se erosiona gradualmente a medida que las infraestructuras de generación de energía y energía avanzada se aceleran. Se prevé que el tamaño del mercado de Espuma Cerámica vinculado al hidrógeno y las aplicaciones de energía avanzada crezca a una CAGR del 7,63%, beneficiando los despliegues de reactores de membrana, celdas de combustible de óxido sólido y plantas solares de concentración. Los programas de vehículos eléctricos automotrices crean flujos duales de demanda: filtración para mega-piezas de fundición de aluminio y almohadillas de gestión térmica de baterías. La adopción en construcción depende de los paneles de aislamiento resistentes al fuego favorecidos en las políticas de renovación de América del Norte y Europa orientadas a lograr emisiones operativas netas cero.
El control de la contaminación y la síntesis química mantienen un crecimiento estable de un solo dígito medio, respaldado por límites de emisiones industriales cada vez más estrictos en todo el mundo. Los procesadores químicos adoptan espumas de zirconia y espinela en entornos corrosivos de ácido fluorhídrico y ácido clorhídrico, extendiendo la vida del lecho de catalizadores y reduciendo la frecuencia de paradas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Espumas Cerámicas en Asia-Pacífico
La participación del 46,25% en los ingresos de Asia-Pacífico en 2025 refleja su cadena de suministro integrada que abarca materias primas, instalaciones de fundición y producción de vehículos eléctricos en sentido descendente. La producción continua de acero de China y la investigación avanzada en cerámica de Japón sostienen los volúmenes de referencia, mientras que la hoja de ruta de la economía del hidrógeno de Corea del Sur incrementa la demanda futura de espumas catalizadoras. Las previsiones indican que se proyecta que el mercado de espumas cerámicas de la región experimente un crecimiento significativo, respaldado por una sólida CAGR del 7,08% durante el período de previsión. Las subvenciones gubernamentales para la fabricación inteligente y la eficiencia energética amplifican la adopción en los sectores de fundición, automoción y construcción.
Mercado de Espumas Cerámicas en América del Norte
América del Norte representa un ámbito maduro pero innovador. La región cuenta con pioneros en fabricación aditiva y se beneficia de la financiación federal para el hidrógeno y la cadena de suministro de baterías. La expansión de Saint-Gobain en Nueva York confirma la confianza en la demanda interna de soportes para catalizadores. El endurecimiento de las normas de emisiones vehiculares de Estados Unidos estimula el consumo de filtros cerámicos para escape. Las estables operaciones de fundición de hierro en el Medio Oeste y el creciente uso de fundición de aluminio para componentes de vehículos eléctricos garantizan la resiliencia de la demanda.
Mercado de Espumas Cerámicas en Europa
Europa prioriza los mandatos de economía circular y el acero neutro en carbono, impulsando la adopción de espumas refractarias reciclables en mini-acerías. Alemania, Francia e Italia modernizan sus líneas de fundición con sistemas automatizados de manejo de filtros, lo que estimula la investigación en formulaciones de espumas más resistentes. Las subvenciones de la UE respaldan líneas piloto de fabricación aditiva que fabrican arquitecturas de poros personalizadas para los sectores aeroespacial y de defensa. Las estrictas directivas de eficiencia energética en edificación estimulan el despliegue de paneles de aislamiento cerámico en proyectos de renovación.
Mercado de Espumas Cerámicas en América del Sur y MEA
América del Sur y Oriente Medio y África son mercados más pequeños pero en crecimiento. Los fabricantes de automóviles brasileños y argentinos adoptan filtros de fundición de aluminio, mientras que la nueva capacidad siderúrgica en el marco de la Visión 2030 de Arabia Saudita impulsa la demanda de materiales refractarios. La inversión extranjera directa sustenta institutos de materiales avanzados que mejoran la competencia local. Las brechas de infraestructura y la limitada experiencia técnica ralentizan la adopción; sin embargo, las asociaciones de producción localizadas podrían desbloquear el potencial latente de la industria de espumas cerámicas.
Análisis de la cadena de valor
La cadena de valor de la espuma cerámica comienza con materias primas de origen como alúmina, carburo de silicio y circonia químicamente estabilizada, con exposición de suministro donde la producción de circonia de alta pureza se concentra en Australia y Sudáfrica, y el abastecimiento de SiC se concentra en China. Estos insumos pasan a los fabricantes de espuma que dan forma a filtros y espumas mediante rutas de réplica/esponja de polímero o espumado directo, y luego completan la sinterización a alta temperatura (típicamente entre 1200 y 1600 grados C), lo que hace que los costos energéticos del horno y la disponibilidad de mano de obra especializada sean limitaciones prácticas para el rendimiento y el costo.
En la etapa intermedia, los proveedores a menudo respaldan la calificación y el codesarrollo con los usuarios finales, en particular los grandes fundidores de automoción y aeroespacial que cada vez más consolidan las compras en compromisos de volumen plurianuales vinculados a cláusulas técnicas y requisitos de documentación. En la etapa descendente, las espumas cerámicas se venden a través de cuentas directas de fundición OEM y distribuidores industriales a fundiciones, integradores de sistemas de catalizadores y canales de refractarios/aislamiento, con clústeres de producción que abarcan Europa (Alemania, Reino Unido, República Checa), Norteamérica (Estados Unidos, México) y China (incluidas Shandong, Jiangsu y Henan). Resultados recientes de planta reportados por Liaoning Xinda Casting Technology en abril de 2026, incluidos filtros de espuma de circonia utilizados en la producción de cuerpos de válvulas de acero inoxidable de gama alta y una reducción de desechos en una fundición de pistones automotrices del 25% al 10%, ilustran cómo la validación del rendimiento en la línea del cliente puede acelerar los pedidos repetidos y estrechar los ciclos de calificación de proveedores.
Panorama Competitivo
El mercado de Espuma Cerámica está moderadamente consolidado, con especialistas regionales que operan junto a conglomerados globales de materiales. Cinco proveedores líderes representan alrededor del 63% de los ingresos globales, lo que subraya una concentración significativa pero no abrumadora. Vesuvius, Pyrotek y SELEE aprovechan décadas de relaciones con fundiciones para co-diseñar filtros que se adaptan a los sistemas de compuerta de los clientes. La investigación avanzada se centra en las químicas de recubrimiento que aumentan la eficiencia de filtración sin incrementar la caída de presión.
Las inversiones estratégicas enfatizan la integración vertical para asegurar materias primas e internalizar las competencias de fabricación aditiva. Las solicitudes de patentes revelan un giro hacia procesos híbridos que combinan el espumado por réplica con el acabado por láser, reduciendo el tiempo total del ciclo en un 30%. Los disruptores emergentes como Lithoz y 3DCeram se especializan en sistemas de impresión cerámica que fabrican espumas de celosía geométricamente intrincadas para clientes aeroespaciales y biomédicos.
Las colaboraciones con fabricantes de automóviles y desarrolladores de celdas de combustible aceleran la innovación específica para cada aplicación. Los proveedores de primer nivel integran chips de registro de datos en los marcos de los filtros, lo que permite a las fundiciones rastrear la limpieza del fundido en tiempo real y predecir los programas de sustitución. Dichos servicios digitales diferencian las ofertas en un entorno de otro modo sensible al precio. Las estrategias de expansión geográfica incluyen empresas conjuntas en India y Vietnam para atender las crecientes cadenas de suministro de vehículos eléctricos, reduciendo los costos logísticos y las barreras aduaneras.
Líderes de la Industria de Espuma Cerámica
-
ERG Aerospace Corporation
-
LANIK s.r.o.
-
Pyrotek
-
SELEE Corp.
-
Vesuvius
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Espumas Cerámicas
- Altech Alloys India Pvt. Ltd.
- ASK Chemicals
- Carpenter Brothers, Inc.
- Drache Umwelttechnik GmbH
- ERG Aerospace Corporation
- Ferro-Term Sp. z o.o.
- FILTEC PRECISION CERAMICS CO., LTD.
- Galaxy Enterprise
- Jiangxi Jintai Special Material LLC.
- LANIK s.r.o.
- Porvair Filtration Group
- Pyrotek
- SELEE Corp.
- Ultramet
- Vertix Co.
- Vesuvius

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco central es la filtración premium para líneas de fundición de aluminio orientadas a vehículos eléctricos, donde los límites de inclusiones y la estabilidad del rendimiento se traducen en demanda de un control más estricto del tamaño de poro, características de manejo robustas y marcos de filtro específicos para cada aplicación. Esto se refuerza con movimientos del lado de los proveedores hacia ofertas personalizadas de filtros de SiC, por ejemplo, la confirmación de SEFU CERAMICs en mayo de 2026 de capacidad de producción en masa para filtros de espuma cerámica de carburo de silicio personalizados tras una evaluación técnica y demostración de proceso liderada por el cliente. Otra oportunidad se encuentra en el soporte de catalizadores y equipos de proceso de alta temperatura vinculados al hidrógeno y otras aplicaciones energéticas, donde las arquitecturas de espuma cerámica y la funcionalización de superficie pueden diferenciarse frente a las espumas de tipo commodity.
En el frente tecnológico, la fabricación aditiva y las herramientas de diseño habilitadas por IA generan espacio para que los proveedores vendan espumas de porosidad graduada y topología optimizada en programas de mayor margen y menor volumen (aeroespacial, catalizadores especiales y filtración industrial avanzada), a la vez que mejoran la consistencia del rendimiento en la producción repetida. La captura de valor también se extiende al ecosistema de procesos circundante, incluidos equipos auxiliares y soluciones de manejo que reducen la rotura y mejoran el rendimiento en el arranque en fundiciones automatizadas, alineándose con la restricción actual del mercado en torno a la fragilidad y las pérdidas en línea. Los proveedores que combinan la gestión del riesgo de materias primas (volatilidad de alúmina/circonia) con abastecimiento cercano o diversificado y paquetes de calificación documentados están posicionados para competir por programas de compra consolidados y plurianuales de grandes fundidores e integradores industriales.
Recent Industry Developments in Mercado de Espumas Cerámicas
- Abril de 2026: ERG Aerospace participó en Sea-Air-Space 2026 en Estados Unidos, presentando módulos de filtración de espuma cerámica diseñados para aplicaciones aeroespaciales y destacando la expansión continua de capacidades en sistemas de filtración de alta temperatura. La presencia en el evento subraya el interés sostenido de los fabricantes de equipos originales aeroespaciales por componentes de espuma de alto rendimiento, con el objetivo de acortar los ciclos de calificación.
- Mayo de 2025: ERG Aerospace colaboró con Space Tech USA para presentar componentes basados en espuma para sistemas aeroespaciales y espaciales, señalando esfuerzos continuos de comercialización más allá de la filtración tradicional de metal fundido. La actividad demuestra la colaboración continua con usuarios finales para validar el rendimiento en entornos de alta temperatura y ampliar la calificación de las espumas cerámicas en aplicaciones de alta temperatura.
- Marzo de 2024: La Agencia de Protección Ambiental de EE. UU. introdujo nuevos estándares de emisiones para vehículos ligeros y medianos para los años modelo 2027-2032. La vía regulatoria más estricta respalda la adopción de tecnologías avanzadas de control de emisiones, sosteniendo un caso de uso para la espuma cerámica en la filtración de escape y sistemas de post-tratamiento relacionados.


Mercado de Espumas Cerámicas Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por materiales de espuma cerámica vendidos para uso industrial, donde el material tiene una estructura porosa diseñada para filtrar, aislar o soportar procesos de alta temperatura en los usuarios finales.
Exclusiones del alcance: Se excluyen las espumas poliméricas convencionales, las espumas metálicas y las mantas o tableros de fibra cerámica que no tienen una estructura de espuma.
Descripción General de la Segmentación
- Por Tipo
- Óxido de Aluminio (Al₂O₃)
- Carburo de Silicio (SiC)
- Óxido de Zirconio (ZrO₂)
- Otros Tipos (Espinela de Aluminato de Magnesio, etc.)
- Por Proceso de Fabricación
- Método de Réplica/Esponja de Polímero
- Espumado Directo
- Colada en Gel
- Fabricación Aditiva
- Por Aplicación
- Filtración de Metal Fundido
- Filtros de Escape Automotriz
- Aislamiento Térmico y Acústico
- Soporte de Catalizadores
- Revestimiento de Hornos
- Otras Aplicaciones (Andamios Biomédicos, etc.)
- Por Industria de Usuario Final
- Fundición
- Automotriz
- Construcción
- Control de la Contaminación y Síntesis Química
- Otras Industrias de Usuario Final (Generación de Energía y Energía, etc.)
- Por Geografía
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con la identificación de cómo se producen las espumas cerámicas y dónde se consumen, de modo que el modelo siga grupos de demanda reales en lugar de un gasto amplio en materiales. Fuentes públicas como las estadísticas minerales del USGS, los flujos comerciales de UN Comtrade, la serie macroeconómica del Banco Mundial y los indicadores industriales de la OCDE nos ayudaron a establecer el contexto para la producción de metales, la actividad de la construcción y los ciclos de fabricación.
También utilizamos referencias regulatorias y técnicas, como normas y guías de pruebas publicadas por organismos como ASTM e ISO, además de artículos revisados por pares que describen las necesidades de rendimiento en la filtración de metal fundido y el aislamiento a alta temperatura. Los informes anuales de las empresas, las presentaciones para inversores y los comunicados de prensa se utilizaron para comprender los movimientos de capacidad, el posicionamiento de productos y la exposición al mercado final. En algunos casos, recurrimos a suscripciones de pago para obtener información financiera e inteligencia empresarial, así como bases de datos de patentes para detectar la dirección tecnológica. Las fuentes aquí enumeradas son ilustrativas, y se revisaron muchas otras referencias públicas y de pago para recopilar, verificar y aclarar los datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para verificar los impulsores de demanda detrás de las espumas cerámicas, especialmente la división entre la filtración en uso de fundición, la filtración de gases de escape automotriz y las aplicaciones relacionadas con el aislamiento. Hablamos con una combinación de proveedores de materiales, productores de espuma, distribuidores y usuarios finales, y equilibramos los aportes entre APAC, EMEA y las Américas para que las mezclas regionales y los supuestos de precios no se desviaran.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directores ejecutivos (CXO): 13% | APAC: 48% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 29% | EMEA: 33% |
| Actores menores: 17% | Gerentes: 58% | Américas: 19% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento del mercado se construyó utilizando un enfoque de arriba hacia abajo, en el que la actividad de fundición y procesamiento de metales, la adopción de filtración y la demanda de aislamiento a alta temperatura se reconstruyeron por región y luego se convirtieron en ingresos utilizando precios a nivel de aplicación. Para mantener los totales realistas, los resultados se verificaron con aproximaciones selectivas de abajo hacia arriba, como puntos de precio muestreados por tipo de material (óxido de aluminio y carburo de silicio), retroalimentación del canal sobre tamaños de pedido típicos y señales de ingresos a nivel de proveedor donde había divulgaciones disponibles.
Los insumos clave que dieron forma al modelo incluyeron las tendencias de producción de fundición y colada, la producción de vehículos y la combinación de trenes de potencia (que influye en las necesidades de filtración de gases de escape), las instalaciones y revestimientos de hornos industriales, y el cambio en la combinación entre las rutas de fabricación de espuma, como la réplica y el espumado directo, porque puede mover el costo y los precios. Cuando no había un rastro de volumen claro disponible para una aplicación de nicho, utilizamos rangos de penetración validados en entrevistas y mantuvimos la estimación anclada a indicadores observables (flujos comerciales de insumos, índices de producción industrial y cambios en la capacidad de los usuarios finales).
Para el pronóstico, se utilizó un análisis de escenarios con un caso base definido por las opiniones de expertos sobre el crecimiento de la fundición, la demanda de filtración relacionada con las emisiones y la dirección del ciclo energético y de la construcción, seguido de verificaciones de sensibilidad sobre precios y adopción. Los supuestos se mantuvieron lo suficientemente simples como para ser repetibles, y cualquier paso que moviera materialmente el total fue verificado nuevamente con al menos una señal independiente.
Ciclo de Validación y Actualización de Datos
Antes de la aprobación final, el modelo se somete a una triangulación en la que los resultados se comparan con señales independientes como la actividad regional de fundición, el impulso de la producción industrial y la escala de precios implícita entre tipos de espuma y aplicaciones. Si una región muestra un salto inusual, revisamos los impulsores, verificamos nuevamente las matemáticas de conversión y luego volvemos a contactar a las fuentes cuando la varianza no puede explicarse por un evento real, como una adición de capacidad o un choque de demanda.
Cada estudio pasa por revisiones internas de múltiples pasos, incluidas verificaciones lógicas de los supuestos, el movimiento interanual y la alineación entre los impulsores cualitativos y los resultados numéricos. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales que pueden cambiar las perspectivas. Justo antes de la entrega, se completa un pase final para que las cifras y la narrativa reflejen los últimos desarrollos disponibles.
Dimensionamiento del Mercado de Espumas Cerámicas de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para las espumas cerámicas pueden variar incluso cuando el producto parece idéntico, porque las reglas de conteo para los tipos de espuma, los usos finales y el año utilizado para la conversión de precios no son consistentes. Las diferencias también aparecen cuando una estimación enfatiza la demanda de filtración en fundiciones mientras que otra se inclina más hacia los usos de aislamiento y medioambientales.
La brecha principal proviene de si las cerámicas porosas adyacentes y los materiales de alta temperatura no espumados se incluyen en el número, y en Mordor Intelligence la estimación se mantiene limitada a los productos de espuma cerámica y se valida mediante verificaciones de adopción a nivel de aplicación para la filtración de metal fundido y la filtración de gases de escape, en lugar del gasto amplio en cerámicas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 492,67 millones de USD (2025) | |
| Consultora Global A | 480,00 millones de USD (2024) | Utiliza un año base diferente y una trayectoria de crecimiento más rápida, y la discusión sobre el alcance sugiere usos finales más amplios que pueden elevar el total cuando los precios no están vinculados a las mezclas de espuma de grado de filtración. |
| Editorial Comercial B | 370,48 millones de USD (2024) | Parte de un punto de inicio más bajo en 2024 y una CAGR más lenta, y el método parece más conservador en la adopción en la filtración de fundición y en la progresión de precios entre los grados de espuma de carburo de silicio frente a los de alúmina. |
La dispersión en los valores se explica principalmente por la elección del año base, la precisión con que se mantiene la definición del producto en espuma cerámica y cómo se proyectan los precios a través de los grados y aplicaciones de espuma. Al mantener el modelo rastreable hasta la demanda relacionada con la fundición, la penetración de la filtración y los precios a nivel de aplicación, nuestra estimación se mantiene práctica para auditar y más fácil de conciliar entre regiones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de espuma cerámica?
El tamaño del mercado de Espuma Cerámica es de USD 518,04 millones en 2026.
¿A qué velocidad crecerá el mercado de espuma cerámica hasta 2031?
Se prevé que el mercado se expanda a una CAGR del 5,15%, alcanzando USD 665,9 millones en 2031.
¿Qué tipo de material lidera el mercado de espuma cerámica?
El carburo de silicio lidera con una participación del 44,74% gracias a su superior rendimiento térmico y químico en la filtración de metal fundido.
¿Por qué es importante la fabricación aditiva para los productores de espuma cerámica?
Las técnicas aditivas permiten a los fabricantes crear porosidad graduada compleja, mejorando las funciones de filtración y catalizadores al tiempo que acortan los ciclos de creación de prototipos.
¿Qué región representa la mayor demanda de espuma cerámica?
Asia-Pacífico concentra el 46,25% de los ingresos globales debido a su densa base de fundiciones, producción de vehículos eléctricos y capacidad siderúrgica.
¿Qué restricción clave podría limitar el crecimiento del mercado a corto plazo?
La volatilidad de los precios de la alúmina y la zirconia está comprimiendo los márgenes, particularmente para los productores sin contratos de suministro a largo plazo.


 Sus datos están seguros y nunca se venden ni se comparten.
