
Tamaño y Participación del Mercado de Organizaciones de Desarrollo y Fabricación por Contrato de Terapia Celular y Génica
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
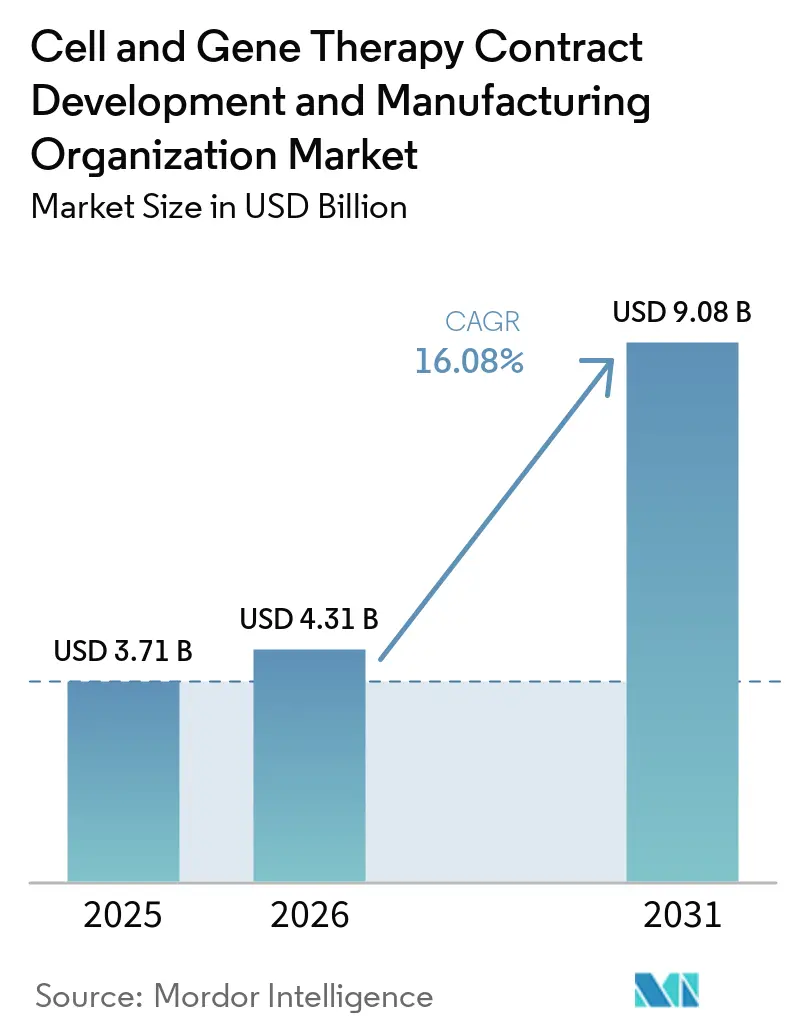
| Tamaño del Mercado (2026) | 4.31 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.08 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 16.08 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
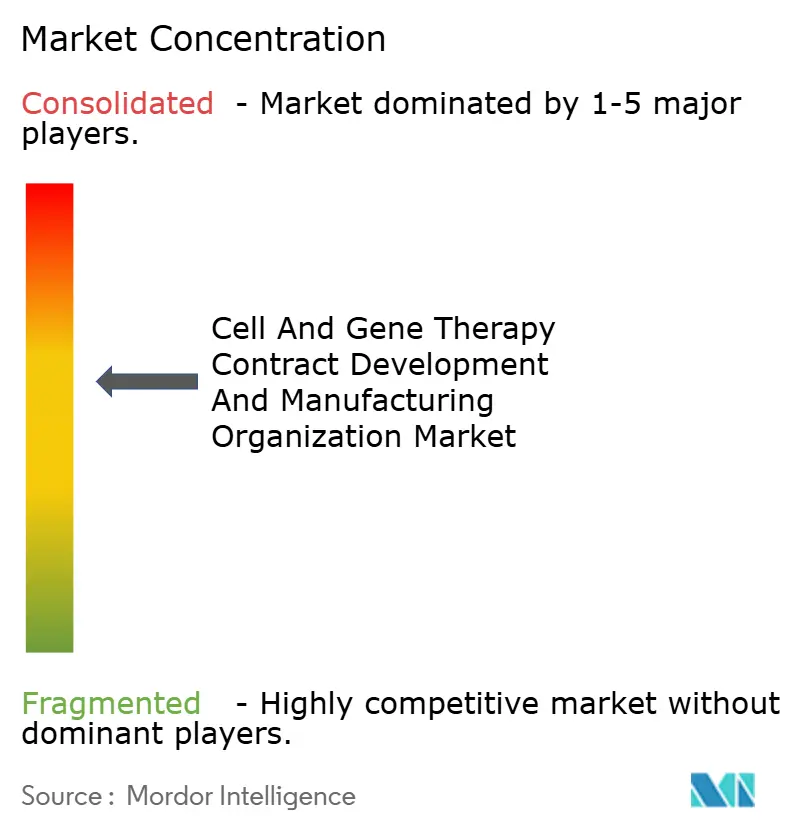
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Organizaciones de Desarrollo y Fabricación por Contrato de Terapia Celular y Génica por Mordor Intelligence
El tamaño del mercado de la organización de desarrollo y fabricación por contrato de terapia celular y génica se valora en USD 3.710 millones en 2025. Se espera que el mercado de la organización de desarrollo y fabricación por contrato de terapia celular y génica crezca de USD 3.710 millones en 2025 a USD 4.310 millones en 2026 y se prevé que alcance USD 9.080 millones en 2031 a una CAGR del 16,08% durante el período 2026-2031. Esta pronunciada trayectoria se origina en un sólido pipeline de más de 2.000 proyectos clínicos y preclínicos, en un entorno en el que los organismos reguladores esperan entre 10 y 20 aprobaciones anuales hasta 2025. Por ello, las organizaciones de desarrollo y fabricación por contrato (CDMO) han emprendido una intensa carrera por la capacidad, con más de USD 10.000 millones en anuncios desde 2024, liderada por la búsqueda de Samsung Biologics de 784.000 L para 2025 y la adquisición de Vacaville por parte de Lonza por USD 1.200 millones, que asegura 330.000 L para vectores virales. La consolidación está aumentando, ya que Novo Holdings gastó USD 16.500 millones en Catalent, lo que pone de relieve el atractivo de la integración vertical y genera especulación sobre futuras fusiones. A pesar de la expansión, la sobrecapacidad posterior a la COVID ha empujado la utilización en algunas plantas por debajo del 70%, lo que obliga a los proveedores a incorporar servicios analíticos y de desarrollo de procesos con mayores márgenes.
Conclusiones clave del informe
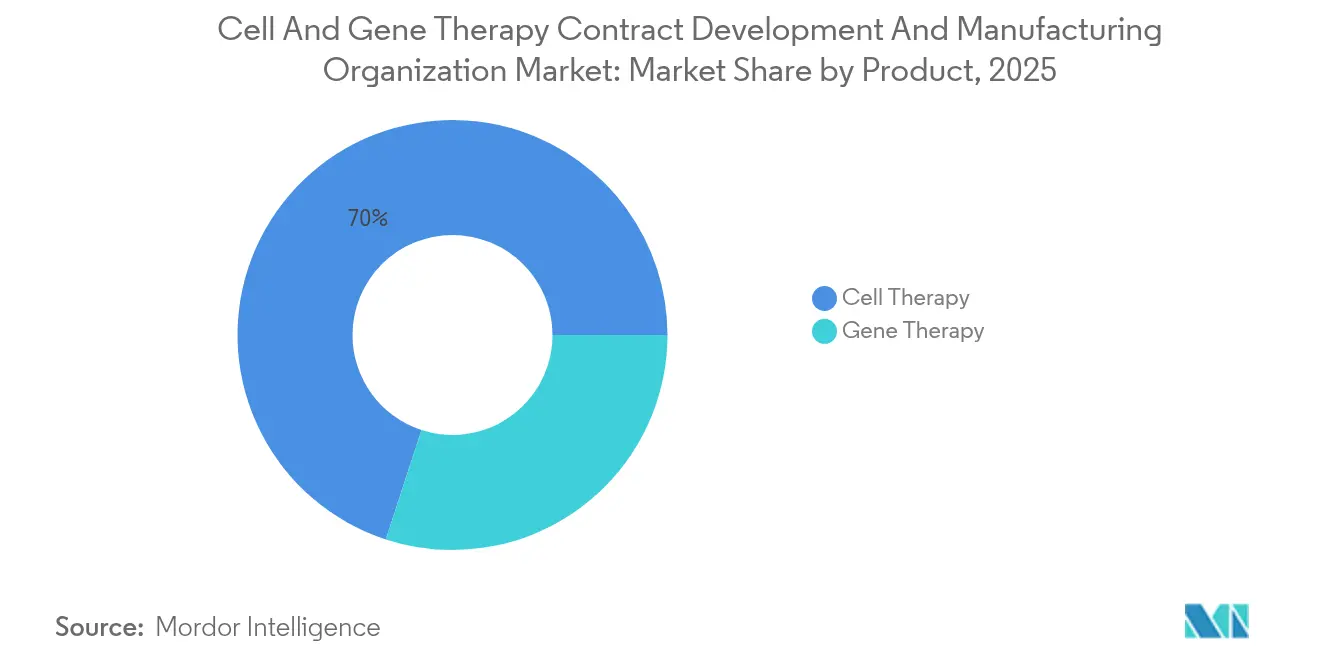
- Por producto, la terapia celular representó el 69,98% de la participación del mercado de la organización de desarrollo y fabricación por contrato de terapia celular y génica en 2025, mientras que se prevé que la terapia génica registre la CAGR más rápida del 16,85% hasta 2031.
- Por etapa, las actividades preclínicas y de I+D representaron el 70,25% de los ingresos en 2025; la fabricación comercial avanzará a una CAGR del 14,92%.
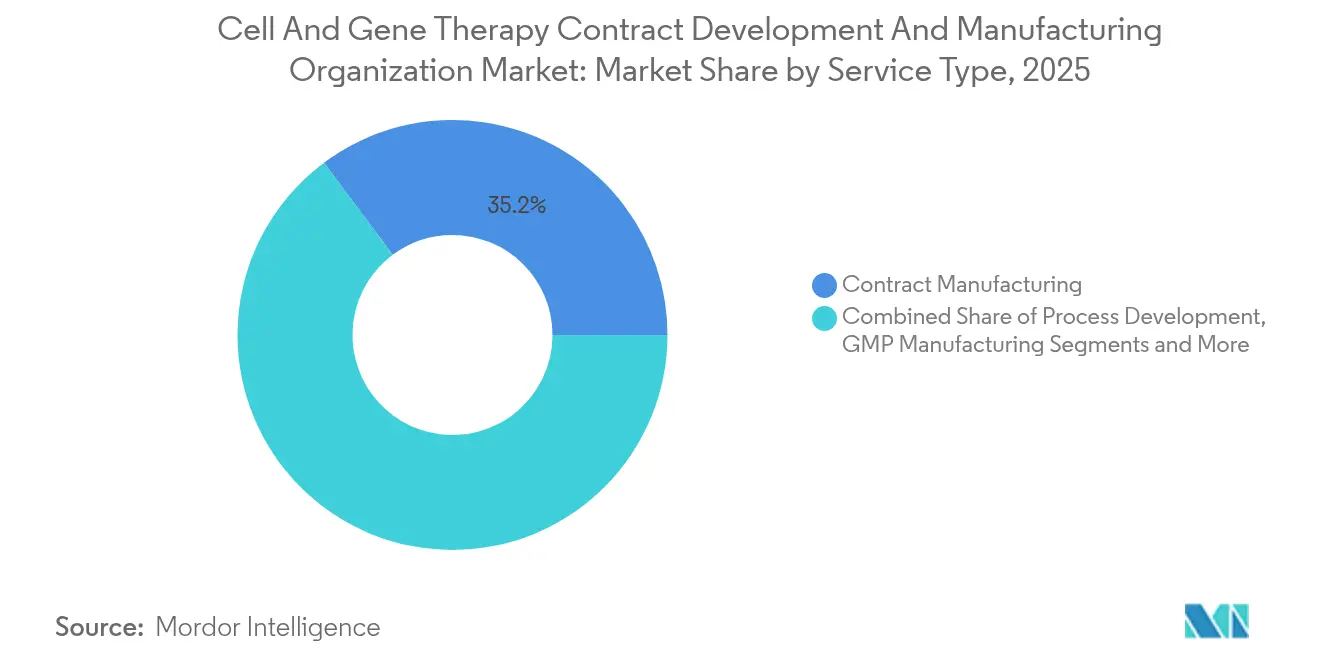
- Por tipo de servicio, la fabricación por contrato representó el 35,20% de la combinación en 2025, mientras que se proyecta que la fabricación GMP aumente a una CAGR del 13,05% hasta 2031.
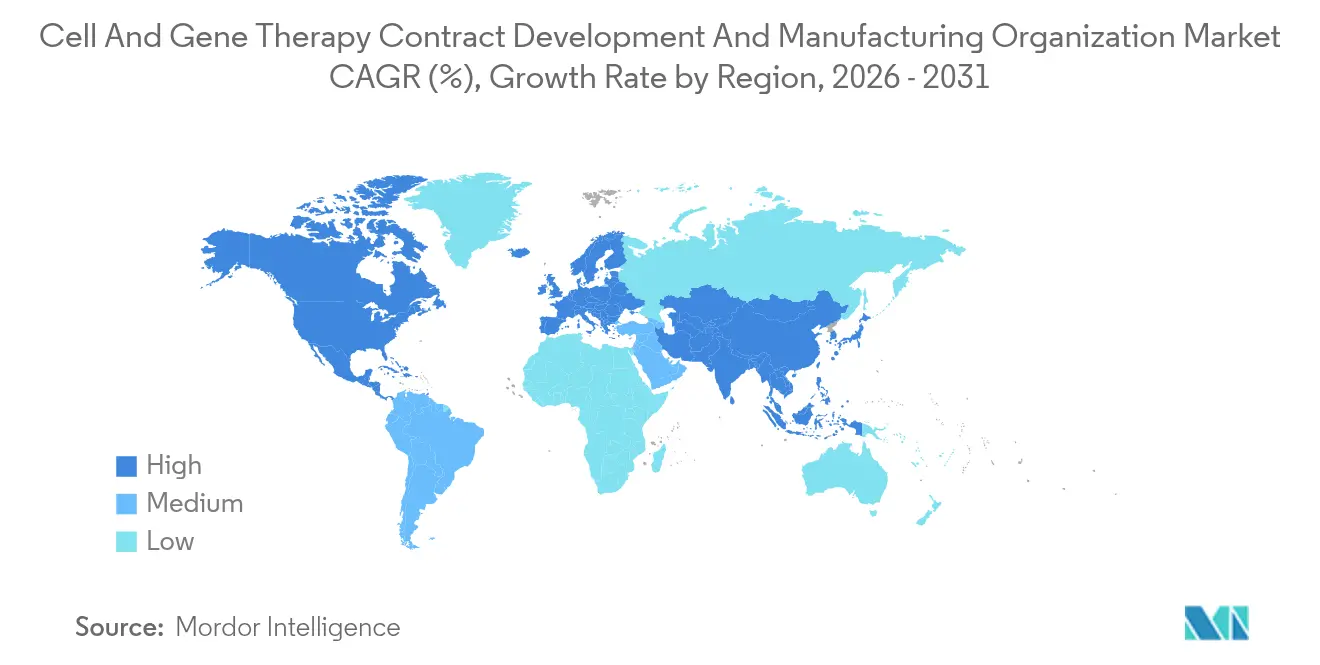
- Por geografía, América del Norte lideró con una participación del 43,75% en 2025; Asia Pacífico está posicionada para la CAGR más rápida del 16,12%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aumento en el pipeline clínico de CGT | +4.20% | Global, con concentración en América del Norte y la UE | Mediano plazo (2-4 años) |
| Prevalencia creciente de enfermedades genéticas y cáncer | +3.80% | Global, con mayor impacto en mercados desarrollados | Largo plazo (≥ 4 años) |
| Auge de la financiación de capital de riesgo y grandes farmacéuticas | +2.90% | América del Norte y la UE principalmente, con expansión hacia APAC | Corto plazo (≤ 2 años) |
| Preferencia de externalización de pequeños desarrolladores de CGT | +2.10% | Global, con adopción temprana en América del Norte | Mediano plazo (2-4 años) |
| Plataformas alogénicas "disponibles de inmediato" que requieren capacidad CDMO para lotes de gran volumen | +1.80% | América del Norte y la UE como núcleo, con expansión hacia APAC | Largo plazo (≥ 4 años) |
| Armonización global del dossier CMC (FDA-EMA-PMDA) que acorta los lanzamientos multirregionales | +1.40% | Global, con impacto primario en mercados alineados regulatoriamente | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en el pipeline clínico de CGT
Más de 2.000 programas activos están en desarrollo, una cifra que supera ampliamente la capacidad habilitada antes de 2024.[1] La FDA de los Estados Unidos creó la Oficina de Productos Terapéuticos para agilizar las revisiones y anticipa aprobaciones de dos dígitos cada año hasta 2025. Cada candidato exige flujos de trabajo personalizados de vectores virales o expansión celular, experiencia que la mayoría de los patrocinadores no posee internamente, lo que aumenta la dependencia de socios especializados en CDMO de terapia celular. Las aprobaciones comerciales como Casgevy, Lyfgenia y prademagene zamikeracel validan la demanda y generan pedidos de suministro clínico de múltiples lotes. América del Norte y Europa albergan el 80% de los ensayos, lo que presiona las instalaciones locales y permite precios premium. Por lo tanto, este impulsor sustenta un crecimiento sostenido de dos dígitos para el mercado de organizaciones de desarrollo y fabricación por contrato de terapia celular y génica.
Prevalencia creciente de enfermedades genéticas y cáncer
Aproximadamente 400 millones de pacientes viven con un trastorno genético y la incidencia mundial del cáncer aumenta entre un 2% y un 3% al año.[2]. Los avances en medicina de precisión han desbloqueado objetivos previamente intratables mediante enfoques basados en vectores. Las terapias con células CAR-T cuentan ahora con precios de lista de entre USD 400.000 y USD 500.000 y demuestran la disposición de los pagadores a reembolsar intervenciones de una sola vez.[3] El envejecimiento demográfico en las regiones de ingresos altos amplía la población elegible, mientras que las aprobaciones contingentes para terapias génicas en diabetes y enfermedades cardiovasculares anticipan una adopción generalizada. Las CDMO bien posicionadas para suministrar lotes de mayor tamaño serán las más beneficiadas a medida que se amplíe el tamaño de las indicaciones.
Auge de la financiación de capital de riesgo y grandes farmacéuticas
Las empresas biofarmacéuticas y los fondos de capital de riesgo invirtieron más de USD 15.000 millones en operaciones de CGT durante 2024. La adquisición de Catalent por parte de Novo Holdings por USD 16.500 millones subraya la intención estratégica de asegurar capacidad. Los flujos de capital acortan el tiempo desde el descubrimiento hasta la Fase I, lo que se traduce en una cartera de pedidos creciente para el desarrollo de procesos y los lotes GMP. La afluencia está sesgada regionalmente: el 74% de las financiaciones reveladas se originaron en Estados Unidos y Europa, lo que agrava los desequilibrios de capacidad en relación con APAC. La tendencia impulsa tanto las adiciones de oferta como la creación de demanda, acelerando los ingresos para el mercado de la organización de desarrollo y fabricación por contrato de terapia celular y génica.
Preferencia de externalización de pequeños desarrolladores de CGT
Construir una suite dedicada de vectores o procesamiento celular cuesta entre USD 50 y USD 100 millones y puede llevar entre 18 y 24 meses. Por ello, las empresas emergentes externalizan actividades como la optimización de procesos, el llenado y acabado, y las pruebas analíticas; incluso las empresas más grandes gestionan el riesgo reservando plazas externas para evitar la inactividad de las plantas. Los sistemas robóticos como NeedleE™ de Cellular Origins y Chronicle™ de Cytiva mejoran la reproducibilidad, pero siguen siendo intensivos en capital, lo que orienta aún más a los innovadores hacia CDMO con automatización instalada. El patrón es más fuerte en Estados Unidos, donde la demanda de mano de obra cualificada supera a la oferta, lo que eleva los plazos de entrega de pedidos a entre 9 y 12 meses.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Analítica de alto rendimiento limitada para la producción de AAV a gran escala | -2.80% | Global, con impacto agudo en América del Norte y la UE | Mediano plazo (2-4 años) |
| Fabricación compleja y de alta intensidad manual y obstáculos regulatorios | -2.10% | Global, con complejidad regulatoria variable por región | Largo plazo (≥ 4 años) |
| Escasez de plásmidos GMP y materias primas virales | -1.90% | Impacto en la cadena de suministro global, agudo en APAC | Corto plazo (≤ 2 años) |
| Sobrecapacidad CDMO posterior a la COVID que genera presión sobre los márgenes | -1.60% | América del Norte y la UE principalmente, impacto limitado en APAC | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Analítica de alto rendimiento limitada para la producción de AAV a gran escala
La liberación completa de un lote de AAV requiere hasta cuatro semanas, en gran parte debido a los ensayos de ratio de cápsides y las pruebas de integridad del genoma. La lentitud en la entrega de resultados analíticos restringe el rendimiento de las campañas e infla los costos de inventario. Los proveedores de equipos están lanzando módulos de automatización, pero la validación regulatoria prolonga su adopción. El cuello de botella es pronunciado en las plantas de Estados Unidos y Europa, donde las expectativas de cumplimiento normativo son más elevadas. Las CDMO que inviertan en analítica en línea y en la liberación impulsada por aprendizaje automático lograrán diferenciación competitiva.
Fabricación compleja y de alta intensidad manual y obstáculos regulatorios
Los pasos de purificación de vectores virales y manejo de células todavía dependen de intervenciones del operador, lo que contribuye entre el 40% y el 60% al costo de los bienes vendidos (COGS). La actividad manual eleva el riesgo de fallo de lotes y complica el escalado. Al mismo tiempo, la guía de la FDA de 2024 amplió la documentación sobre comparabilidad y ensayos de potencia. La complejidad combinada alarga los plazos de transferencia tecnológica y eleva las barreras para los nuevos participantes. La automatización incremental —carga robótica de líneas, cosecha en sistema cerrado y programación impulsada por inteligencia artificial— promete alivio, pero exige programas de validación que las CDMO de reciente capitalización deben financiar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por producto:
el dominio de la terapia celular se enfrenta a la aceleración de la terapia génicaLa terapia celular representó el 69,98% del mercado de la organización de desarrollo y fabricación por contrato de terapia celular y génica en 2025, impulsada por seis productos CAR-T comerciales y un pipeline alogénico en expansión. Las plataformas de células madre representan la mayor participación en la terapia celular, favorecidas por flujos de trabajo consolidados de expansión, criopreservación y control de calidad. Los enfoques de células modificadas, como las células CAR-NK y las células T γδ, están ganando impulso a medida que las herramientas mejoradas de edición genética acortan los ciclos de desarrollo. A pesar de su base más pequeña, se prevé que la terapia génica registre una CAGR del 16,85% hasta 2031, cerrando la brecha rápidamente. Los vectores virales —en particular los AAV— mantienen su poder de fijación de precios dadas sus ventajas en seguridad y tropismo tisular. El primer lote fabricado en Europa autorizado por la FDA de AMTAGVI de Iovance en 2024 subrayó la viabilidad comercial y abrió cadenas de suministro transfronterizas. Las modalidades no virales, en particular las nanopartículas lipídicas y el ADN de minicírculo, están atrayendo capital porque pueden eludir los problemas de inmunogenicidad y escalabilidad inherentes a los sistemas virales.
Se prevé que los tamaños de lote para las terapias celulares alogénicas se multipliquen por cinco, impulsando la demanda de biorreactores cerrados de 2.000 L y sistemas automatizados de soldadura estéril. La fabricación de terapia génica, otrora restringida a lotes de 200 L, está migrando rápidamente a fermentadores de un solo uso de entre 1.000 y 2.000 L, lo que comprime el costo por dosis. Existen sinergias: las CDMO con suites de doble capacidad pueden reutilizar las operaciones upstream, elevando las tasas de utilización de activos y amortiguando el impacto de cualquier ciclo de modalidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles tras la compra del informe
Por etapa:
el volumen preclínico contrasta con el valor comercialLos proyectos preclínicos y de I+D representaron el 70,25% del mercado de la organización de desarrollo y fabricación por contrato de terapia celular y génica en 2025, ya que la mayoría de los activos del pipeline permanecen en fases de descubrimiento o habilitación para la solicitud de autorización de ensayo clínico (IND). Los patrocinadores adquieren lotes pequeños, a menudo de menos de 5 L, para el cribado de formulaciones, el mapeo de vectores y los estudios de prueba de concepto. Si bien los volúmenes son modestos, los márgenes superan el 40% debido a la escasa competencia y el alto valor añadido de la consultoría integrada en los contratos. A medida que el pipeline madura, el número de proyectos en Fase II y Fase III que requieren suministro clínico GMP se expande a un ritmo del 14% anual, desplazando la demanda hacia una producción más sistematizada y de menores márgenes.
Aunque la fabricación comercial representa únicamente el 9,35% de los volúmenes de 2025, es el segmento de más rápido crecimiento, con una CAGR del 14,92% hasta 2031. La producción comercial da lugar a contratos premium a largo plazo, a menudo estructuras de pago garantizado a cinco años, que ayudan a las CDMO a amortizar las inversiones en capital. Sin embargo, la calidad de vida derivada de los ingresos comerciales se ve moderada por un mayor escrutinio regulatorio y las cláusulas de garantía que exponen a los proveedores a la responsabilidad por lotes. Las CDMO están invirtiendo en salas modulares limpias redundantes y plataformas MES integradas con SAP para superar las inspecciones previas a la aprobación de la FDA sin retrasos.
Por tipo de servicio:
la fabricación GMP emerge como líder de crecimientoLa fabricación por contrato representó el 35,20% del mercado de la organización de desarrollo y fabricación por contrato de terapia celular y génica en 2025, abarcando tanto la producción de lotes clínicos como comerciales. La escasez de suites conformes con los niveles de bioseguridad BSL-2/BSL-2+, que muchos innovadores consideran un obstáculo estructural, sustenta la demanda. Los ingresos por fabricación GMP avanzan ahora a una CAGR del 13,05% hasta 2031, gracias a la proliferación de estudios en Fase III que requieren lotes validados y reproducibles; las CDMO con sistemas de calidad globales son las más beneficiadas. Los compromisos de desarrollo de procesos siguen siendo duraderos, con una duración media de entre 18 y 24 meses, y crean un canal para futuros contratos GMP.
Los servicios analíticos, otrora un flujo de ingresos auxiliar, se están convirtiendo en elementos críticos para la misión. Se espera que la participación del mercado de la organización de desarrollo y fabricación por contrato de terapia celular y génica en pruebas analíticas aumente a medida que las CDMO amplíen internamente los ensayos de titulación del genoma del vector, las pruebas de potencia y la analítica de liberación para ganar velocidad. El llenado y acabado, el envasado criogénico y la logística de última milla captan la demanda de los clientes por ofertas integradas. Un cambio hacia plataformas de pruebas de pago por uso y de entrega de datos en la nube mejora la transparencia, pero requiere inversión en ciberseguridad y armonización de los sistemas de información de laboratorio (LIMS).
Nota: Las participaciones de todos los segmentos individuales están disponibles tras la compra del informe
Análisis geográfico
Mercado de Organizaciones de Desarrollo y Fabricación por Contrato de Terapia Celular y Génica en América del Norte
América del Norte generó el 43,75% de los ingresos globales en 2025, respaldada por las vías claras de la FDA, un denso grupo de empresas emergentes y una base de inversores dispuesta a financiar estudios clínicos en etapas tempranas. Solo Estados Unidos albergó más del 60% de los ensayos activos, lo que llevó a organizaciones de desarrollo y fabricación por contrato como Thermo Fisher a comprometer 475 millones de USD para una expansión en Princeton y a Samsung Biologics a asignar capacidad mediante asociaciones estratégicas. Sin embargo, la base de costos de la región y un mercado laboral cada vez más ajustado incrementan los tiempos de entrega. Las organizaciones de desarrollo y fabricación por contrato responden elevando las tarifas de desarrollo de procesos y ofreciendo asociaciones de formación de personal con institutos de educación comunitaria para estabilizar la contratación.
Mercado de Organizaciones de Desarrollo y Fabricación por Contrato de Terapia Celular y Génica en Asia-Pacífico
Se proyecta que Asia-Pacífico registre la CAGR más rápida del 16,12% hasta 2031, desafiando el dominio histórico de la región. La Comisión Nacional de Desarrollo y Reforma de China financió múltiples parques industriales, con WuXi Biologics añadiendo capacidades en Singapur y Estados Unidos mientras expandía simultáneamente su campus de Wuxi. La Agencia de Productos Farmacéuticos y Dispositivos Médicos de Japón creó una vía de revisión acelerada similar a la designación de Terapia Innovadora de Estados Unidos, reduciendo los tiempos de revisión medianos en cuatro meses. Lotte Biologics de Corea del Sur ha destinado 3,3 mil millones de USD para una planta de 400.000 L en Incheon, señalando su intención de anclar la demanda regional. La mano de obra competitiva en costos y la infraestructura moderna otorgan a la región una ventaja de precios que atrae a innovadores occidentales hacia empresas conjuntas.
Mercado de Organizaciones de Desarrollo y Fabricación por Contrato de Terapia Celular y Génica en Europa y Oriente Medio
Europa mantiene un perfil maduro pero de crecimiento más lento. El sistema de autorización centralizada de la EMA ofrece previsibilidad; sin embargo, las inspecciones nacionales divergentes de BPF y los mayores costos energéticos limitan la agilidad. El campus de Visp de Lonza y las instalaciones de AGC Biologics en Heidelberg continúan atrayendo proyectos que valoran la trayectoria por encima del precio. Las cadenas de suministro transfronterizas conectan la liberación de lotes europeos con los centros clínicos de Oriente Medio, ilustrando el papel de la región como eje regulatorio. Mientras tanto, surgen focos de inversión en nuevas instalaciones en Irlanda y Portugal, impulsados por subvenciones y disponibilidad de talento cualificado.
Panorama regulatorio
Las CDMO de terapia celular y génica operan dentro de marcos de productos biológicos y ATMP que enfatizan la identidad, la pureza, la potencia y la trazabilidad a lo largo de cadenas de fabricación complejas. En los Estados Unidos, la FDA creó la Office of Therapeutic Products para agilizar las revisiones. La agencia también ha continuado formalizando un enfoque flexible para la Química, Fabricación y Controles (CMC) de las CGT, incluida una guía finalizada en mayo de 2026 que describe expectativas de BPF apropiadas a cada fase y comparabilidad basada en riesgo, al tiempo que reafirma los requisitos legales subyacentes en virtud de la FDCA y la PHSA.
En Europa, la EMA sigue siendo central en la supervisión de los ATMP, y el trabajo político de 2026 en el marco del EU Pharma Package ha puesto el foco en cambios de gobernanza y en refinamientos de la exención hospitalaria (HE). Esto incluye avances hacia una notificación más centralizada y expectativas estandarizadas de calidad y trazabilidad. Para los promotores y las CDMO a nivel global, estos cambios elevan el valor de los expedientes CMC armonizados (alineación FDA-EMA-PMDA), la analítica validada, y los sistemas auditables de cadena de identidad y cadena de custodia durante el suministro clínico multirregional y las inspecciones comerciales.
Análisis de la cadena de valor
La cadena de valor de las CDMO de CGT comienza con el descubrimiento del cliente y el trabajo habilitante para el IND, incluido el desarrollo de procesos, el desarrollo de métodos analíticos y la calificación de ensayos. Luego pasa a los insumos de fabricación y a la ejecución, donde los materiales críticos incluyen ADN plasmídico, vectores virales (en particular AAV y lentivirus), consumibles de un solo uso y bancos de células calificados. Para los programas autólogos, la aféresis y recolección del paciente alimentan una logística de entrada controlada, y los promotores y las CDMO recurren cada vez más a materiales de partida criopreservados y flujos de trabajo de manipulación estandarizados para desacoplar los sitios de recolección de los espacios de fabricación y estabilizar la programación.
Las actividades centrales de las CDMO abarcan la producción upstream, la purificación downstream, el llenado-terminado, el control de calidad y la liberación de lotes, y la distribución bajo estrictos requisitos de cadena de frío, con documentación de COI y COC que vincula cada traspaso. Las capas de apoyo, incluidos los sistemas digitales de calidad y ERP (como las operaciones de calidad alineadas con Veeva), y los proveedores logísticos especializados, cobran cada vez más importancia a medida que se amplía la documentación regulatoria y proliferan las redes multisitio. Las restricciones de suministro continuas en torno al plásmido de grado GMP y las materias primas virales, junto con la exposición de la cadena de suministro a equipos de bioprocesamiento importados y componentes de cadena de frío, mantienen la estrategia de abastecimiento y la calificación de proveedores como diferenciadores clave de la cadena de valor para las CDMO globales.
Panorama competitivo
Los cinco principales proveedores —Lonza, Samsung Biologics, Thermo Fisher, Catalent (tras la operación) y Charles River— controlaron conjuntamente una participación significativa de los ingresos de 2024, dejando una larga cola de proveedores especializados en nichos. Estos pesos pesados invierten en granjas de reactores de un solo uso, gemelos digitales y predicción de desviaciones basada en inteligencia artificial para mantener los márgenes a pesar de las fluctuaciones en la utilización. El programa de inversión de capital de USD 2.000 millones a cuatro años de Thermo Fisher y el pacto lentiviral de Charles River con el Instituto Gates ilustran la escala del gasto estratégico.
Los especialistas de nivel medio se hacen un hueco en nichos: WuXi Advanced Therapies ofrece servicios de vectores de extremo a extremo, AGC Biologics aprovecha Yokohama y Heidelberg para el procesamiento de células autólogas, y FUJIFILM Diosynth Biotechnologies se centra en procesos de plataforma estructurados. Los actores disruptivos como Cellares (CellShuttle) y Ori Biotech (IRO) no replican carteras completas de CDMO; en cambio, licencian hardware modular de sistema cerrado que los proveedores consolidados instalan para aumentar el rendimiento. La adopción tecnológica actúa, por tanto, como la ventaja competitiva decisiva, con la automatización acortando los tiempos de entrega hasta en un 40%.
Los desafíos geográficos añaden complejidad. Singapur concede exenciones fiscales para nuevas suites de vectores, y los Emiratos Árabes Unidos atraen a CDMO europeas para establecer líneas de llenado y acabado cerca de poblaciones de pacientes en crecimiento. A medida que la competencia se intensifica, han surgido concesiones de precios en contratos grandes a largo plazo, especialmente para programas autólogos con volúmenes comerciales inciertos. No obstante, los proveedores integrados que combinan consultoría regulatoria, abastecimiento de materiales y distribución siguen estando mejor posicionados para ampliar su participación.
Líderes de la Industria de Organizaciones de Desarrollo y Fabricación por Contrato de Terapia Celular y Génica
-
Catalent Inc
-
Lonza Group
-
Recipharm AB
-
Charles River Laboratories International Inc
-
Wuxi Advanced Therapies
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Organizaciones de Desarrollo y Fabricación por Contrato de Terapia Celular y Génica Empresas cubiertas en este informe
- Lonza Group
- Catalent
- Thermo Fisher Scientific (Patheon)
- WuXi Advanced Therapies
- Samsung Group
- AGC Biologics
- Charles River Labs (Cognate)
- Recipharm
- FUJIFILM
- Minaris Regenerative Medicine
- PCI Pharma Services
- Almac Group
- Pfizer CentreOne
- KBI Biopharma
- BioCentriq
- ElevateBio
- Yposkesi
- Genezen
- 3P Biopharmaceuticals
- Oxford Biomedica
Oportunidades de mercado y perspectivas futuras
Una amplia cartera instalada (más de 2,000 proyectos clínicos y preclínicos) continúa impulsando la demanda de una ejecución de CMC apropiada a cada fase. Las acciones de la FDA en 2026 que codifican las flexibilidades de CMC elevan el valor de las CDMO que pueden documentar estrategias de comparabilidad y control basadas en riesgo a lo largo de las etapas de desarrollo. Esto está creando espacio en blanco para proveedores que empaquetan el desarrollo de procesos, la analítica y datos listos para uso regulatorio en plataformas estandarizadas, particularmente para programas de vectores virales, donde los largos plazos de liberación de lotes y los cuellos de botella en los ensayos son comunes.
Desde el punto de vista de la ejecución, las oportunidades se agrupan en torno a (i) la automatización y la fabricación en sistemas cerrados para reducir las intervenciones manuales que contribuyen al costo y al riesgo de fallo de lotes, y (ii) capacidades de orquestación de la cadena de suministro que refuerzan la trazabilidad COI/COC en redes descentralizadas. La actividad del mercado en 2026 refleja estos temas: Cellares asegurÓ un sitio en Leiden Bio Science Park para un concepto de fábrica inteligente IDMO europea, mientras que asociaciones como la de Andelyn Biosciences con ENCell muestran cómo los promotores y proveedores de servicios están construyendo redes de fabricación regionales para simplificar la logística transfronteriza y acceder a capacidad. Las expansiones modulares de salas limpias (por ejemplo, la construcción de suites ISO 7) también respaldan una reconfiguración más rápida entre flujos de trabajo autólogos, alogénicos y de vectores virales, incluso cuando la utilización sigue siendo desigual en algunas instalaciones antiguas.
Desarrollos recientes de la industria en Mercado de Organizaciones de Desarrollo y Fabricación por Contrato de Terapia Celular y Génica
- Julio de 2026: Catalent y Nanoscope Therapeutics ampliaron una asociación para respaldar el suministro clínico en fase avanzada y comercial de la terapia génica optogenética MCO-010, incluido el empaquetado y la distribución conformes a los requisitos comerciales. La participación directa de la CDMO en el suministro de terapia génica en fase avanzada amplía la capacidad de Catalent para respaldar terapias virales y celulares complejas a escala.
- Mayo de 2026: Catalent y Elpida Therapeutics anunciaron una asociación estratégica para la fabricación en fase avanzada de una terapia génica AAV9 para la Paraplejía Espástica Tipo 50 (SPG50). El vínculo directo con la fabricación de vectores virales en fase avanzada refuerza la presencia de Catalent en terapias génicas dirigidas al SNC.
- Abril de 2026: Catalent y Cartherics Pty Ltd firmaron un acuerdo de licencia comercial modificado que permite el uso de líneas de iPSC conformes con las cGMP de Catalent para la fabricación de las terapias celulares CAR-NK CTH-401 de Cartherics. Esto permite una producción escalable de terapias CAR-NK aprovechando la plataforma de iPSC de Catalent.
Mercado de Organizaciones de Desarrollo y Fabricación por Contrato de Terapia Celular y Génica Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos obtenidos por socios subcontratados que desarrollan y fabrican terapias celulares y terapias génicas para patrocinadores. Incluye trabajos de desarrollo y soporte de fabricación bajo GMP a lo largo del ciclo de vida del producto.
Exclusiones del alcance: excluimos la fabricación interna realizada por los patrocinadores de terapias, y la actividad de laboratorio puramente académica y no comercial que no se traduce en ingresos por servicios de CDMO pagados.
Descripción General de la Segmentación
- Por producto
- Terapia celular
- Basada en células madre
- No basada en células madre
- Otras terapias celulares
- Terapia génica
- Vectores virales
- Vectores no virales
- Terapia celular
- Por etapa
- Preclínica
- Clínica
- Comercial
- Por tipo de servicio
- Desarrollo de procesos
- Fabricación GMP
- Pruebas analíticas / Control de calidad
- Llenado y acabado y envasado
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para delimitar el conjunto de demanda y establecer supuestos operativos prácticos antes de hablar con los participantes del mercado. Nos apoyamos en fuentes públicas como las bases de datos de la FDA para aprobaciones de biológicos y orientación relacionada, registros de ensayos clínicos para los pipelines activos de terapias celulares y génicas, y la OMS y las agencias nacionales de salud para el contexto más amplio de terapias y enfermedades.
También revisamos fuentes como presentaciones ante la SEC e informes para inversores para conocer las adiciones de capacidad y las actualizaciones de la huella de fabricación, junto con bases de datos de patentes para comprender dónde se están produciendo cambios en las plataformas (por ejemplo, en torno a vectores y analítica de procesos). Cuando los flujos comerciales son relevantes para los insumos críticos, se utilizan datos de envíos de importación y exportación a nivel de cargamento para verificar la actividad regional. Estos ejemplos no son exhaustivos, y también se utilizan muchas otras fuentes públicas y conjuntos de datos de referencia internos para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de estrés los supuestos del modelo que la investigación documental no puede confirmar con claridad, especialmente en lo que respecta a la lógica de precios, la utilización y la distribución del trabajo entre las etapas de desarrollo. Hablamos con expertos del lado de los CDMO y del lado de los patrocinadores (incluidos roles de fabricación, calidad, cadena de suministro y liderazgo de programas) en las Américas, EMEA y APAC, de modo que las construcciones de capacidad regional y el comportamiento de subcontratación se reflejan de manera coherente.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directores ejecutivos (CXO): 12% | APAC: 47% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 29% | EMEA: 33% |
| Actores menores: 15% | Gerentes: 59% | Américas: 20% |
Dimensionamiento del Mercado y Pronóstico
La lógica central de dimensionamiento se construye a partir de una reconstrucción de la demanda de arriba hacia abajo, donde el volumen del pipeline de terapias y los puntos de contacto de fabricación esperados se traducen en valor de servicio subcontratado por fase. Luego corroboramos los totales con verificaciones selectivas de abajo hacia arriba, como recuentos de programas de muestra por modalidad y etapa, lotes típicos por programa y rangos de precio de venta promedio muestreados para servicios de desarrollo, ejecuciones de GMP y llenado y acabado donde corresponda.
Los insumos clave del modelo incluyen el recuento y la combinación de programas clínicos por modalidad, la proporción de programas que subcontratan frente a los que mantienen el trabajo internamente, las adiciones de capacidad de fabricación y los rangos de utilización, los tamaños de lote típicos y la intensidad de las pruebas de liberación, y los cambios observados de plataformas autólogas a alogénicas que pueden modificar el rendimiento. Cuando los datos son escasos para geografías más pequeñas, las brechas se manejan utilizando indicadores proxy como la actividad de ensayos regionales y los cronogramas conocidos de expansión de instalaciones, seguidos de validación por expertos.
Los pronósticos se producen mediante análisis de escenarios anclados a la progresión del pipeline y los calendarios de aumento de capacidad, y luego se refinan mediante el consenso de expertos sobre la normalización de la utilización, la progresión de precios y el ritmo de los lanzamientos comerciales.
Ciclo de Validación y Actualización de Datos
La validación se realiza mediante verificaciones repetidas en el modelo, los supuestos y los resultados finales, de modo que los números no dependan de una única fuente de datos. Comparamos los resultados con señales independientes como el inicio de ensayos, el ritmo de aprobaciones y las ampliaciones de instalaciones divulgadas, e investigamos los valores atípicos cuando una región o fase parece desconectada de estos indicadores.
Antes de la aprobación final, el trabajo se revisa en múltiples pasadas de analistas, y se vuelve a contactar a los encuestados cuando un insumo clave cambia de manera significativa. Esto puede incluir un retraso importante en la expansión de capacidad o un cambio brusco en la intención de subcontratación. Los informes se actualizan anualmente, con actualizaciones intermedias para eventos relevantes, y se realiza una revisión final previa a la entrega para que los clientes reciban la visión más actualizada.
Tamaño del Mercado de Organizaciones de Desarrollo y Fabricación por Contrato de Terapia Celular y Génica de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas para los servicios de CDMO de terapias celulares y génicas pueden variar porque el conjunto de ingresos contabilizados no siempre es el mismo, incluso cuando el título parece similar. Las diferencias suelen provenir de lo que se incluye como servicio de CDMO, qué etapas de desarrollo se tratan como valor de mercado facturable y qué tan rápido se asume que evolucionan los precios y la capacidad.
Un factor común de divergencia es si el trabajo con vectores virales, plásmidos, pruebas analíticas y llenado y acabado se agrupa en un solo número, o se trata como mercados adyacentes. Esa elección puede hacer variar los totales rápidamente cuando el suministro a escala comercial aún es limitado. Otro factor es el caso base, ya que algunas cifras se apoyan en una utilización agresiva y aprobaciones más rápidas, mientras que otras asumen tiempos de transferencia tecnológica más largos y curvas de aumento más conservadoras. Por eso la tabla muestra una dispersión, con un alcance de ingresos solo por servicios más acotado y verificaciones de actualización anual aplicadas por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,71 mil millones de USD (2025) | |
| Editor de la Industria A | 4,80 mil millones de USD (2024) | A menudo se presenta como servicios de CDMO más amplios, que pueden agrupar actividades adyacentes de biofabricación e insumos relacionados, y también puede utilizar un año base anterior con ajuste limitado por combinación de etapas y normalización de la utilización. |
| Medio Especializado B | 6,41 mil millones de USD (2024) | Típicamente refleja una definición más amplia que puede incluir la fabricación de vectores y otros servicios de apoyo como un conjunto combinado, y puede asumir una escalada más rápida y un aumento de precios sin verificaciones cruzadas consistentes frente a las restricciones de aumento de capacidad. |
En general, la dispersión se explica principalmente por las elecciones del alcance de los servicios y la rapidez con que se asume que escalan la capacidad comercial y los precios. Al mantener los supuestos vinculados al movimiento observable del pipeline, el comportamiento de subcontratación a nivel de fase y las señales de aumento de instalaciones, llegamos a una cifra que puede rastrearse hasta impulsores claros y reproducirse de manera paso a paso.
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de la organización de desarrollo y fabricación por contrato de terapia celular y génica?
El mercado se sitúa en USD 4.310 millones en 2026 y está en camino de alcanzar USD 9.080 millones en 2031 a una CAGR del 16,08%.
¿Qué segmento es el mayor contribuyente a los ingresos?
La terapia celular lidera con una participación del 69,98% en 2025, impulsada por los productos CAR-T aprobados y un profundo pipeline alogénico.
¿Qué región se expande más rápidamente?
Se prevé que Asia Pacífico crezca a una CAGR del 16,12% hasta 2031, gracias a las inversiones en capacidad de China, Japón y Corea del Sur.
¿Por qué las CDMO están invirtiendo fuertemente en automatización?
Los pasos manuales contribuyen hasta el 60% de los costos y elevan el riesgo de fallo; la automatización mejora la reproducibilidad y reduce los tiempos de entrega.
¿Cómo influye la consolidación de la industria en los precios?
Las megaoperaciones como la adquisición de Catalent por parte de Novo Holdings reducen el número de proveedores, lo que otorga a las empresas independientes restantes mayor poder de fijación de precios, al tiempo que impulsa a los patrocinadores hacia reservas de capacidad plurianuales.
¿Qué capacidades diferencian a las CDMO líderes?
Las suites integradas de vectores virales y procesamiento celular, la analítica avanzada y la experiencia regulatoria global permiten a los proveedores gestionar programas de extremo a extremo desde la solicitud de autorización de ensayo clínico (IND) hasta el lanzamiento comercial.