
Tamaño y Participación del Mercado de Organizaciones de Desarrollo y Fabricación por Contrato de Moléculas Pequeñas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
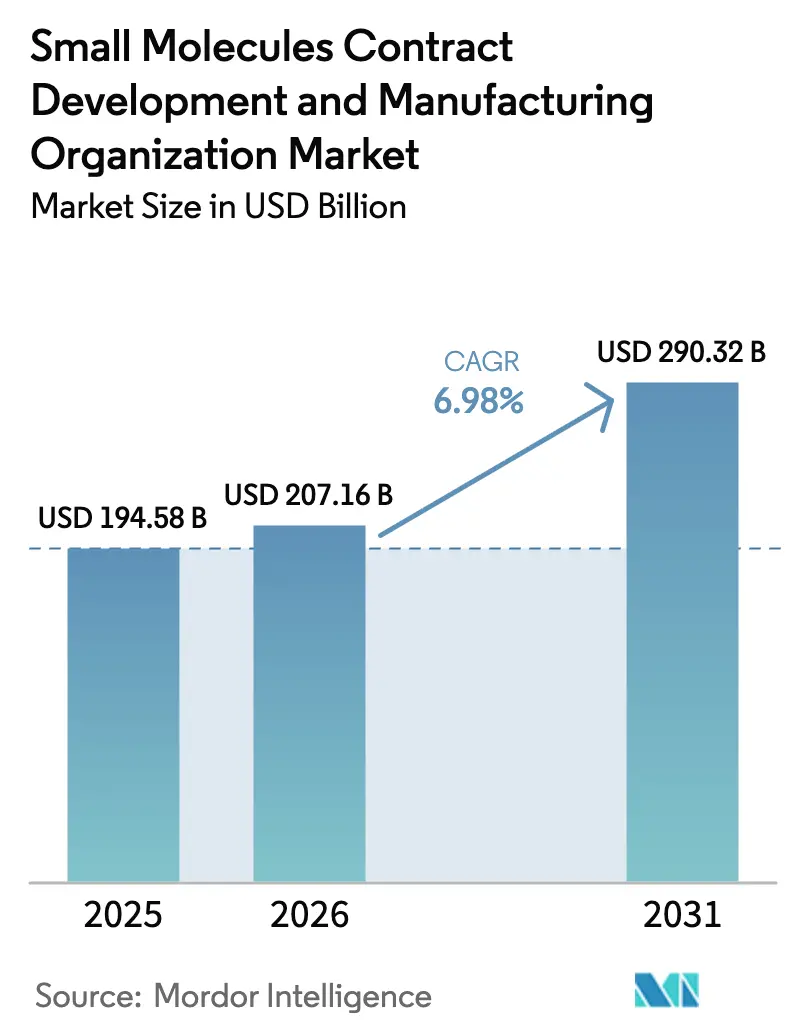
| Tamaño del Mercado (2026) | 207.16 Mil millones de dólares |
| Tamaño del Mercado (2031) | 290.32 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.98 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia Pacífico |
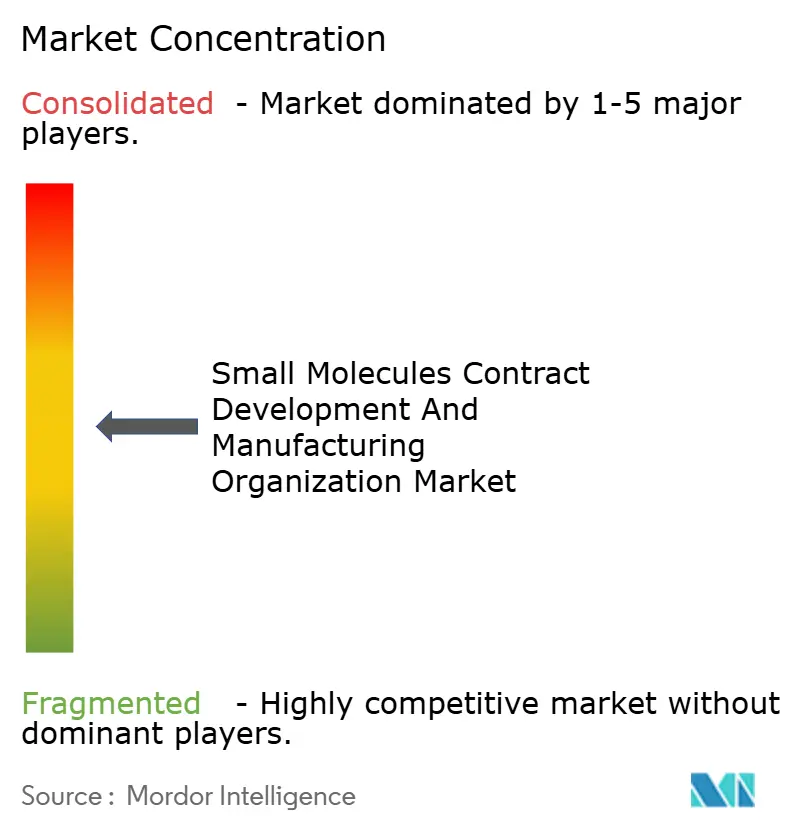
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Organizaciones de Desarrollo y Fabricación por Contrato de Moléculas Pequeñas por Mordor Intelligence
Se espera que el tamaño del Mercado de Organizaciones de Desarrollo y Fabricación por Contrato de Moléculas Pequeñas aumente de USD 194,58 mil millones en 2025 a USD 207,16 mil millones en 2026 y alcance USD 290,32 mil millones en 2031, creciendo a una CAGR del 6,98% durante 2026-2031.
La externalización de ingredientes farmacéuticos activos (API) sigue acelerándose a medida que los vencimientos de patentes amenazan USD 150 mil millones en ingresos de marcas hasta 2027, lo que impulsa a los originadores hacia estrategias de producción con activos ligeros que favorecen a los socios de fabricación externos. La consolidación sigue siendo intensa: la adquisición de Catalent por parte de Novo Holdings por USD 16,5 mil millones es un ejemplo típico de las operaciones impulsadas por la escala; sin embargo, persisten los cuellos de botella de capacidad, con plazas en fase clínica reservadas con 18-24 meses de antelación a finales de 2025. La financiación biotecnológica repuntó con fuerza, desplegando USD 12 mil millones en capital de riesgo en 2024 y reviviendo la demanda de capacidad de desarrollo flexible que puede comprimir los plazos hasta en un 40%. Simultáneamente, el riesgo geopolítico y la Ley BIOSECURE de EE. UU. de 2024 impulsan una reconfiguración de las cadenas de suministro alejándose de la dependencia de un solo país y hacia redes multinodo que abarcan América del Norte, India y Europa.
Conclusiones Clave del Informe
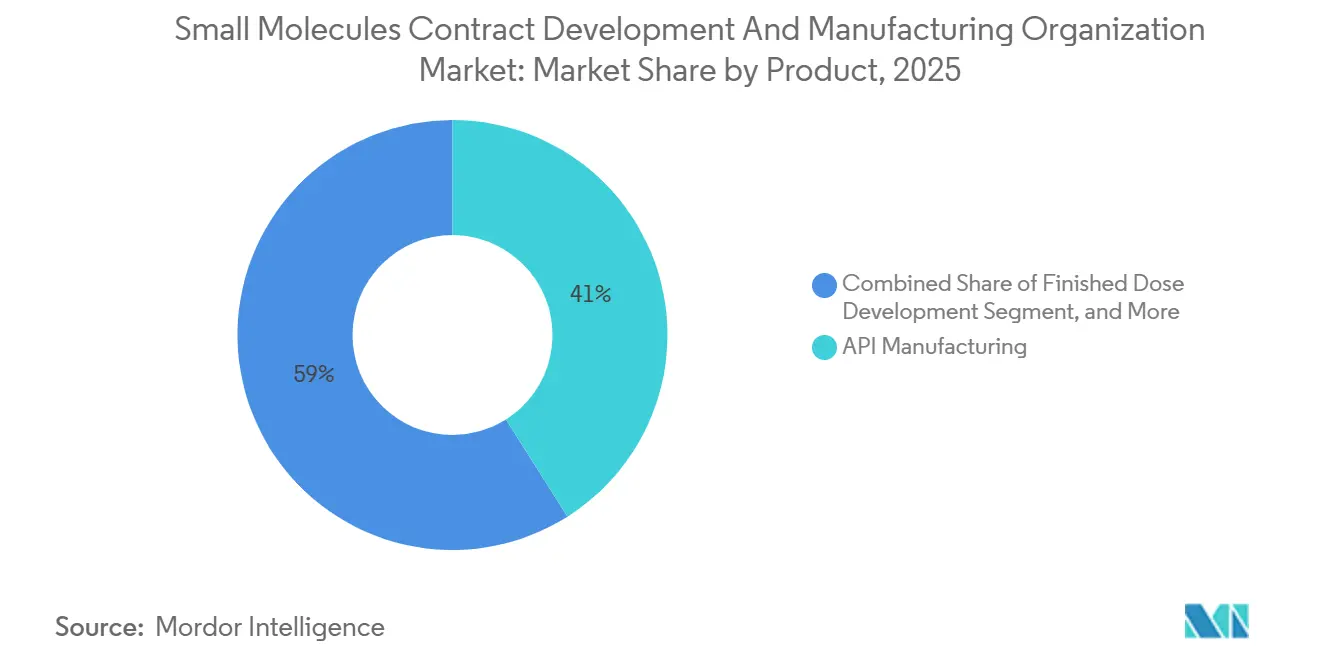
- Por tipo de servicio, la fabricación de API representó el 41,02% de la participación del mercado de CDMO de moléculas pequeñas en 2025, mientras que se proyecta que los servicios de formulación y analíticos se expandan a una CAGR del 7,29% hasta 2031.
- Por escala de operación, la fabricación a escala comercial lideró con una participación de ingresos del 34,27% en 2025, mientras que la capacidad de la Fase III clínica avanza a una CAGR del 9,93% hasta 2031.
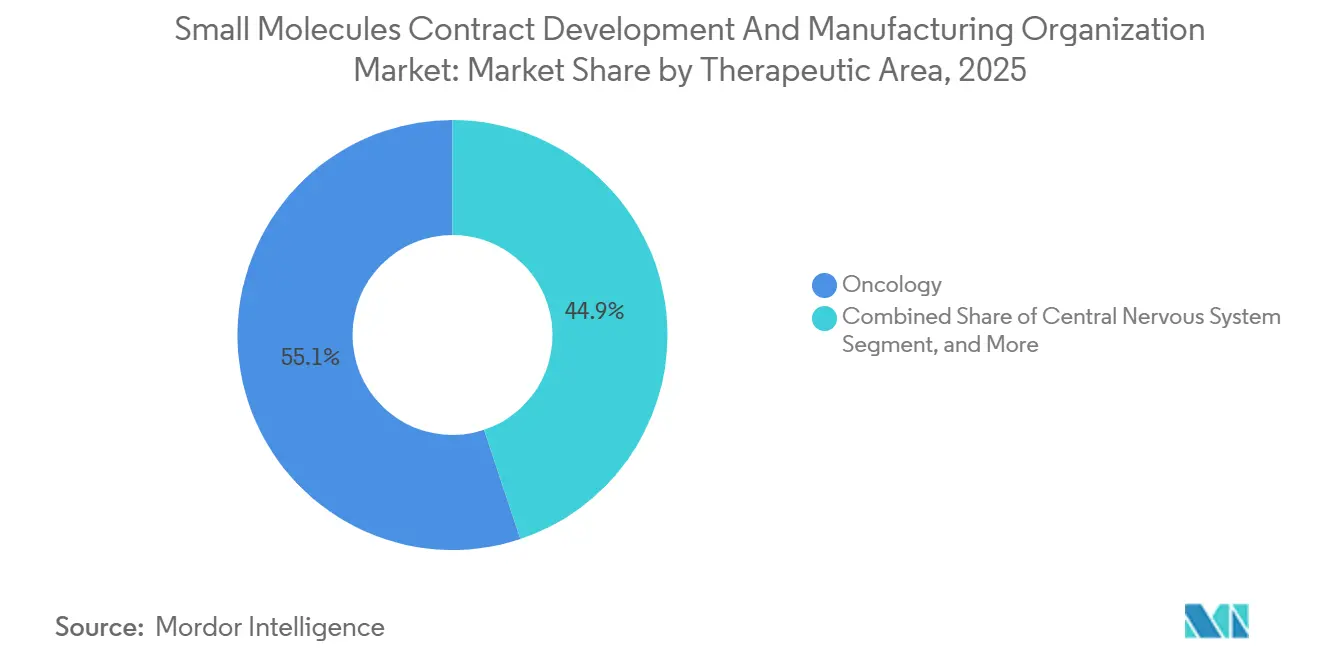
- Por área terapéutica, la oncología representó el 55,12% de los ingresos de 2025, y se prevé que las carteras del sistema nervioso central crezcan a una CAGR del 8,43% hasta 2031.
- Por tipo de cliente, las pequeñas y medianas empresas farmacéuticas captaron el 37,08% de la facturación de 2025, mientras que las empresas de biotecnología representan el segmento de mayor crecimiento con una CAGR del 8,68% hasta 2031.
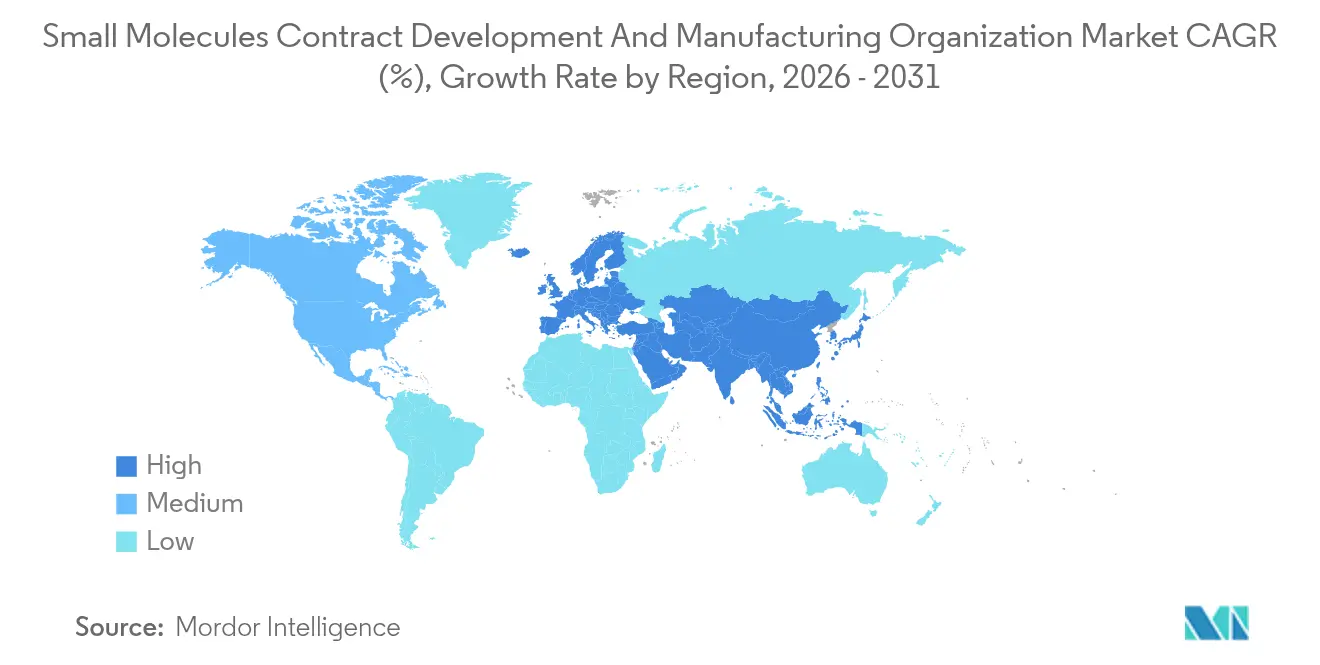
- Por geografía, América del Norte contribuyó con el 39,63% al valor de 2025, aunque Asia-Pacífico está preparada para acelerar a una CAGR del 11,63% durante 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la externalización de la fabricación de API y FDF por parte de la Gran Farmacéutica | +1.8% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de las aprobaciones de oncología de moléculas pequeñas después de 2025 | +1.2% | Mercados regulatorios de América del Norte y la UE, fabricación a nivel global | Largo plazo (≥ 4 años) |
| Expansiones de capacidad con ventaja de costos en los clústeres de CDMO de APAC | +1.4% | Núcleo de APAC, con beneficios secundarios para las cadenas de suministro globales | Mediano plazo (2-4 años) |
| Plataformas de optimización de procesos impulsadas por IA que reducen los plazos de CMC | +1.1% | América del Norte y la UE como primeros adoptantes, expandiéndose a APAC | Largo plazo (≥ 4 años) |
| Demanda de HPAPI para terapéuticos dirigidos (subespecialidad con oferta insuficiente) | +0.9% | Global, con instalaciones especializadas concentradas en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Externalización de la Cartera de I+D de Moléculas Pequeñas
Los patrocinadores ahora externalizan el 73% del desarrollo de API y el 65% de la fabricación de dosis, frente al 68% y el 60% en 2023, a medida que las instalaciones internas se reducen entre un 15-20%.[1]Analistas de Boston Consulting Group, "Externalización Farmacéutica: Optimización de Costos y Alianzas Estratégicas," BCG, bcg.com Las biotecnológicas respaldadas por capital de riesgo se inclinan por modelos de pago contingente que vinculan el flujo de caja a los hitos regulatorios, intensificando la competencia por las plazas preclínicas y de Fase I. Las empresas farmacéuticas virtuales, que poseen el 40% de los activos en Fase II-III a partir de 2025, no tienen plantas físicas, por lo que los plazos de entrega dependen enteramente de la disponibilidad de los CDMO. La utilización de la capacidad ya supera el 85% en la Fase III, lo que obliga a reservas anticipadas que vinculan a los patrocinadores en acuerdos plurianuales y multiservicios. Los campus integrados que co-ubican síntesis, formulación y análisis ganan cada vez más estas licitaciones al eliminar los retrasos en la transferencia analítica.
Contención de Costos Farmacéuticos que Acelera la Adopción de CDMO
La fabricación consume en promedio el 25% de los ingresos farmacéuticos, aunque la optimización del rendimiento y la racionalización de la cadena de suministro pueden reducir el costo de los bienes vendidos hasta en un 25%. Entre 2024 y principios de 2026, los originadores desinvirtieron 18 plantas, redirigiendo capital hacia biológicos mientras canalizaban las moléculas pequeñas hacia socios externos con costos fijos más reducidos. Los próximos vencimientos de patentes de Eliquis y Keytruda amplifican la urgencia, impulsando contratos de precios escalonados vinculados a compromisos de volumen. Los modelos integrados de CDMO-CRO ahora reducen entre un 30-40% el tiempo de desarrollo, mejorando el valor actual neto de los activos para las biotecnológicas con restricciones de capital. Las síntesis de alta intensidad energética están migrando a India, donde la energía industrial promedia USD 0,07 por kWh frente a USD 0,13 en Europa Occidental, reforzando la dispersión global del mercado de CDMO de moléculas pequeñas.
Aumento de la Demanda de API de Alta Potencia (HPAPI)
Los conjugados anticuerpo-fármaco y los agentes oncológicos dirigidos impulsan la demanda de suites de contención capaces de operaciones de banda OEL 5. Lonza, Siegfried y Carbogen Amcis invirtieron más de USD 300 millones en nuevas líneas de HPAPI durante 2024-2025. El escrutinio de la FDA se intensificó, emitiendo observaciones del Formulario 483 a 12 instalaciones de HPAPI en 2024 por riesgos de contaminación cruzada.[2]Oficina de Comunicaciones de la FDA, "Cartas de Advertencia de la FDA a Instalaciones de CDMO," FDA, fda.gov Los especialistas más pequeños explotan la escasez de capacidad ultrapontente, exigiendo primas de precio del 40-60%. Los reactores de flujo continuo y el manejo de sólidos en sistema cerrado son características obligatorias para ganar programas de oncología en el mercado de CDMO de moléculas pequeñas.
Intensificación de Procesos Impulsada por IA para API de Microlotes
Los algoritmos de aprendizaje automático ahora reducen los tiempos de optimización de reacciones entre un 60-70%, recortando los ciclos de desarrollo a aproximadamente 12 meses. Las instalaciones de química de flujo reducen el tamaño de los lotes en un 80% pero elevan la consistencia del rendimiento, mientras que la tecnología analítica de proceso en tiempo real permite la liberación inmediata. El Programa de Tecnología Emergente de la FDA otorgó ocho designaciones de fabricación continua en 2024-2025, señalando la comodidad regulatoria con estrategias de control ricas en datos. En consecuencia, los CDMO equipados con gemelos digitales y equipos de ciencia de datos aseguran contratos a largo plazo, impulsando una mayor utilización de activos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento de los controles de exportación EE. UU.-UE sobre equipos de síntesis de doble uso | -0.9% | Global, con impacto primario en las transferencias tecnológicas de EE. UU.-UE a APAC | Corto plazo (≤ 2 años) |
| Escasez global de químicos de control de calidad senior que infla los costos laborales | -0.7% | Global, con impactos agudos en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Primas de financiamiento vinculadas a criterios ESG en aumento para los CDMO con uso intensivo de solventes | -0.6% | Global, con impacto particular en los mercados europeos y norteamericanos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Capacidad y Largos Plazos de Entrega de los CDMO
Las plazas de fabricación clínica operaron al 85% de utilización a finales de 2025, inflando los plazos de entrega hasta 24 meses. Las reasignaciones de la era del COVID-19 hacia vacunas dejaron un déficit estructural en las suites de moléculas pequeñas que las nuevas construcciones no cerrarán completamente hasta 2027. El abastecimiento dual mitiga el riesgo de calendario, pero eleva los costos de transferencia tecnológica hasta en un 50% y complica los expedientes de comparabilidad.[3]Inspectores de la Agencia Europea de Medicamentos, "Inspecciones de BPF de la AEM a Instalaciones de CDMO Asiáticas," AEM, ema.europa.eu Las plantas prefabricadas acortan los plazos a 12-18 meses, pero requieren entre USD 50-80 millones por 500 kg de capacidad anual, una barrera para los participantes más pequeños en el mercado de CDMO de moléculas pequeñas.
Incumplimiento Regulatorio / Cartas de Advertencia de la FDA
Las cartas de advertencia de la FDA a Gland Pharma, Fresenius Kabi e Intas Pharma en 2024 interrumpieron entre 15-20 líneas de medicamentos terminados y aumentaron los gastos de auditoría de los patrocinadores en aproximadamente un 25%. La Agencia Europea de Medicamentos señaló ocho instalaciones asiáticas por incumplimientos de BPF en 2025, presagiando un mayor escrutinio de las importaciones. El gasto en cumplimiento normativo absorbe ahora hasta el 12% de los presupuestos operativos de los CDMO, desplazando el gasto discrecional en inversiones de capital para actualizaciones tecnológicas y representando un lastre para la expansión de márgenes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Demanda de Formulación Integrada se IntensificaLos servicios de formulación y analíticos se aceleraron a una CAGR del 7,29% hasta 2031, superando el crecimiento del 6,5% de la fabricación de API. En 2025, el trabajo de API todavía representaba el 41,02% del mercado de CDMO de moléculas pequeñas, lo que subraya cuán central sigue siendo la síntesis básica a pesar de la presión de la mercantilización proveniente de las plantas asiáticas de bajo costo. La prima ahora pivota hacia las transferencias sin interrupciones: la síntesis, formulación y control de calidad co-ubicados pueden reducir entre un 30-40% los calendarios de desarrollo, aumentando la captación temprana de ingresos. Las configuraciones de flujo continuo difuminan aún más los límites, ya que la granulación en tiempo real se alimenta directamente de la producción de API, eliminando la necesidad de almacenamiento intermedio costoso.
Los campus integrados ayudan a los patrocinadores a reducir los ciclos de validación, frenando así el lastre general sobre el mercado de CDMO de moléculas pequeñas causado por los retrasos. Los CDMO especializados en dispersiones secadas por pulverización, extrusión en caliente o sistemas basados en lípidos capturan incrementos de precio del 25-40% porque desbloquean la solubilidad de compuestos que de otro modo quedarían archivados. Mientras tanto, la fabricación de dosis terminada continúa creciendo a una CAGR del 6,8%, impulsada por las reformulaciones de gestión del ciclo de vida.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Escala de Operación:
Capacidad de Fase III Bajo PresiónLas operaciones comerciales lideraron los ingresos con una participación del 34,27% en 2025; sin embargo, las actividades de la Fase III clínica registran la CAGR más rápida del 9,93%, lo que refleja un segmento biotecnológico maduro ansioso por evitar inversiones de capital en nuevas instalaciones. La utilización de la Fase III superó el 85% en 2025, con patrocinadores reservando plazas con 2 años de antelación, inflando los requisitos de depósito y ajustando aún más la cartera del mercado de CDMO de moléculas pequeñas. El campus Vacaville de Lonza por USD 1,2 mil millones añade 500 kg de capacidad en etapa tardía anualmente, pero el déficit a nivel industrial todavía totaliza entre 200-300 toneladas métricas.
Las mejoras de automatización reducen los cambios de producción hasta en un 50% para las suites comerciales, aumentando el rendimiento sin nuevas construcciones. El trabajo preclínico y de Fase I también se expande, gracias a un repunte en las subvenciones para descubrimiento, aunque sigue siendo menos intensivo en capital.
Por Área Terapéutica:
La Oncología Sigue Siendo Líder, el Sistema Nervioso Central Gana TerrenoLa oncología representó el 55,12% de la facturación de 2025, aprovechando 180 programas de conjugados anticuerpo-fármaco en desarrollo activo y la estricta contención de HPAPI que genera amplios márgenes. Los fármacos del sistema nervioso central de sustancias controladas crecen más rápido a una CAGR del 8,43%, con bóvedas especializadas y el cumplimiento de las cuotas de la DEA elevando las barreras de entrada. Los API cardiovasculares y de enfermedades infecciosas rondan cada uno un crecimiento del 6,5-6,8%, mientras que los agonistas de GLP-1 inflan la demanda de trastornos metabólicos por encima del 7%.
Los proyectos del sistema nervioso central aprovechan la experiencia en nanopartículas, profármacos y barrera hematoencefálica, fomentando ofertas de nicho que diversifican el mercado de CDMO de moléculas pequeñas. El dominio continuo de la oncología garantiza una inversión constante en HPAPI, aunque el aumento de la competencia puede erosionar las primas con el tiempo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Cliente:
La Biotecnología Impulsa el Crecimiento del VolumenLas empresas de biotecnología impulsan el crecimiento de los ingresos a una CAGR del 8,68%, adoptando contratos basados en hitos que alinean los flujos de caja de los CDMO con el progreso clínico. Las pequeñas y medianas empresas farmacéuticas retuvieron la mayor participación del 37,08% en 2025, externalizando hasta el 85% de sus necesidades para proteger el capital destinado a lanzamientos. La Gran Farmacéutica crece modestamente al 6,2%, aunque sus marcos de proveedor preferido a largo plazo anclan la utilización de la capacidad. Los fabricantes de genéricos elevan los volúmenes de referencia, pero siguen siendo sensibles al precio, a menudo dirigiendo los pedidos a India o China a menos que las normas de gobernanza dicten lo contrario.
Los paquetes híbridos de CRO-CDMO ahora ofrecen expedientes combinados de toxicología, CMC y regulatorios, reduciendo los plazos de IND entre cuatro y seis meses y añadiendo resiliencia al mercado de CDMO de moléculas pequeñas.
Análisis Geográfico
Mercado de Organizaciones de Desarrollo y Fabricación por Contrato de Moléculas Pequeñas en América del Norte
América del Norte representó el 39,63% del valor de 2025 y debería expandirse a una CAGR del 6,4% hasta 2031, impulsada por 500 millones de USD en nuevos proyectos de relocalización y la reconfiguración de la cadena de suministro inducida por la Ley BIOSECURE. La planta de cápsulas de ACG en Atlanta y la expansión de API de Cambrex en Iowa ejemplifican la tendencia hacia la resiliencia nacional, mientras que Canadá y México absorben el exceso de demanda clínica bajo presentaciones simplificadas del T-MEC. La mayor vigilancia de la FDA se tradujo en 15 cartas de advertencia en sitios nacionales y extranjeros en 2025, elevando los umbrales de cumplimiento y los costos marginales.
Mercado de Organizaciones de Desarrollo y Fabricación por Contrato de Moléculas Pequeñas en Europa y Asia-Pacífico
Alemania, Suiza e Italia dominan la capacidad; Lonza, Siegfried y Olon canalizaron colectivamente 400 millones de USD en mejoras de HPAPI y flujo continuo durante 2024-2025. Las presentaciones duales relacionadas con el Brexit impulsan ciertos proyectos hacia Irlanda y los Países Bajos, mientras que Europa del Este ofrece ahorros laborales del 30-40%, aunque enfrenta escasez de talento. Las 42 inspecciones de BPF de la EMA en Asia durante 2025 intensifican el escrutinio de calidad, empujando a los patrocinadores de vuelta hacia proveedores regionales.
Mercado de Organizaciones de Desarrollo y Fabricación por Contrato de Moléculas Pequeñas en Asia-Pacífico
Asia-Pacífico es el motor de crecimiento, avanzando a una CAGR del 11,63% y expandiendo su mercado de CDMO de moléculas pequeñas en medio del surgimiento de India como alternativa a China. Syngene, Laurus Labs y Neuland cerraron 300 millones de USD en nuevos contratos con Estados Unidos durante 2024-2025, incluso cuando el impulso exportador de WuXi AppTec se moderó a una CAGR del 8,5%. Japón y Corea del Sur invierten en líneas de API de mayor margen y orientadas a la tecnología, con Samsung Biologics esperando incursionar en moléculas pequeñas para 2027. Australia capta trabajo clínico en fases tempranas respaldado por incentivos de I+D.

Panorama regulatorio
Las operaciones globales de CDMO de moléculas pequeñas están sujetas a las mismas expectativas de GMP y de Sistema de Calidad Farmacéutica que se aplican a los patrocinadores, y los reguladores refuerzan que la externalización no transfiere la responsabilidad última sobre la calidad del producto. En 2026, la supervisión en EE. UU. incluyó un aviso del Registro Federal de la Administración de Control de Drogas (DEA) de junio de 2026 vinculado a la autorización de importación de sustancias controladas para uso en ensayos clínicos, y un Formulario 483 de la FDA emitido en julio de 2026 a Catalent en su planta de Bloomington, que citaba observaciones sobre el sistema de calidad y el control de contaminación. Estas acciones de cumplimiento pueden interrumpir el suministro e impulsar auditorías adicionales por parte de los clientes.
En Europa, la implementación del Anexo 1 actualizado de las GMP de la UE en julio de 2026 eleva el estándar de cumplimiento para los controles de fabricación estéril relevantes para los inyectables de molécula pequeña y la externalización asociada de llenado-terminado. Por separado, la planificación de inspecciones de la EMA para 2026-2028 enfatiza una supervisión más estricta y un escrutinio continuo de las cadenas de suministro internacionales, manteniendo la presión sobre los controles de integridad de datos y los modelos de supervisión en las interfaces entre patrocinadores y CDMO, particularmente para redes de fabricación multisitio y multirregionales.
Panorama Competitivo
El mercado de CDMO de moléculas pequeñas está moderadamente fragmentado: Lonza, Catalent (ahora bajo Novo Holdings), Patheon, WuXi STA y Siegfried representan colectivamente una porción significativa de los ingresos globales. La adquisición de Catalent por parte de Novo en 2024 señala un impulso para asegurar capacidad de GLP-1 mientras se monetiza el ancho de banda excedente a través de contratos externos. Los líderes se diferencian mediante la optimización de procesos habilitada por IA, la química de flujo continuo y los análisis en tiempo real que reducen los residuos y aumentan los márgenes. La división de Lonza en 2024 en Biológicos Integrados, Síntesis Avanzada y Modalidades Especializadas liberó capital para los nichos de HPAPI y bioconjugados tras salir de las cápsulas mercantilizadas.
Las solicitudes de patentes subrayan el peso de la innovación: Lonza y Siegfried presentaron 42 solicitudes de métodos de flujo y química verde entre 2024-2025. Los disruptores más pequeños se especializan en API ultrapontentes con umbrales de OEL por debajo de 0,1 µg/m³, y las cajas de BPF modulares que se despliegan en menos de 18 meses atraen a patrocinadores que buscan capacidad ágil. Los errores regulatorios siguen siendo limitantes; las sanciones de la FDA a Gland Pharma y sus pares en 2024 inquietaron a los clientes, subrayando la prima sobre los sistemas de calidad a prueba de fallos. Es probable que continúe la consolidación a medida que los clientes priorizan socios que combinan escala, cumplimiento normativo y sofisticación tecnológica.
Líderes de la Industria de Organizaciones de Desarrollo y Fabricación por Contrato de Moléculas Pequeñas
Thermo Fisher Scientific, Inc
Labcorp Drug Development
Cambrex Corporation
Catalent Inc.
Lonza Group AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Organizaciones de Desarrollo y Fabricación por Contrato de Moléculas Pequeñas
- Ajinomoto Bio-Pharma Services
- Alcami
- Cambrex
- Catalent
- Corden Pharma International
- Delpharm
- Dottikon ES Holdings AG
- Eurofins CDMO
- Evonik Industries
- Fareva
- Jubilant Pharmova Ltd.
- Lonza Group
- LabCorp
- Olon S.p.A
- Piramal Group
- Recipharm
- Siegfried Holding AG
- Sterling Pharma Solutions
- Thermo Fisher Scientific
- WuXi STA

Oportunidades de mercado y perspectivas futuras
Se observan espacios en blanco donde los patrocinadores necesitan capacidad especializada que reduzca el riesgo técnico y de cumplimiento, incluidas operaciones de alta contención para compuestos potentes y paquetes integrados de desarrollo a comercial que evitan retrasos en trabajo analítico y transferencia de tecnología. Las últimas señales de inversión indican dónde se está añadiendo capacidad y competencia de proceso: Cambrex avanzó en expansiones en EE. UU. y Europa en marzo de 2026, incluida la ingeniería para una nueva planta de API a gran escala en Charles City, Iowa (capacidad de 140.000 litros mencionada como parte de su plan de expansión) y una expansión de I+D de 30 millones de USD en Milán, Italia, orientada a la fabricación escalable de API además de una resolución más rápida de problemas de CMC. Estos proyectos también respaldan estrategias de regionalización que diversifican el abastecimiento entre América del Norte y Europa.
Las oportunidades también se centran en programas de suministro de fase tardía y comercial que combinan la ejecución de fabricación con la preparación regulatoria y la supervisión de calidad. Catalent amplió su asociación con Nanoscope Therapeutics en julio de 2026 para respaldar el desarrollo de fase tardía y el suministro comercial de MCO-010, junto con una presentación continua y progresiva de BLA ante la FDA, lo que muestra cómo las CDMO pueden aumentar su participación en el gasto del cliente al conectar los servicios de desarrollo con compromisos de suministro comercial posteriores. Las propuestas del sector para modelos de riesgo compartido y estructuras de contratación a más largo plazo, incluidos compromisos multianuales discutidos por organismos de la industria de API, señalan un entorno de contratación en el que las CDMO con capacidad validada, sólidos programas de integridad de datos y redes de múltiples nodos pueden ganar acuerdos de mayor duración en lugar de depender de trabajo transaccional puntual.
Recent Industry Developments in Mercado de Organizaciones de Desarrollo y Fabricación por Contrato de Moléculas Pequeñas
- Julio de 2026: Thermo Fisher Scientific Inc. (Patheon) anunció un acuerdo exclusivo con AustinPx para instalar y operar la tecnología KinetiSol en plantas de dosis sólidas orales en Bend, Oregón, y Cincinnati, Ohio. La colaboración amplía las capacidades de fabricación avanzada para moléculas pequeñas complejas. El movimiento refuerza la relocalización y el crecimiento de capacidad en la producción de API en EE. UU. y fortalece la presencia en tecnología de HPAPI y solubilidad para reforzar la resiliencia de la cadena de suministro.
- Julio de 2026: Thermo Fisher Scientific Inc. (Patheon) y AustinPx cerraron un acuerdo exclusivo para implementar la tecnología KinetiSol en las plantas de Bend y Cincinnati. La iniciativa avanza la fabricación flexible para formulaciones de alta potencia y difíciles. Amplía la capacidad para satisfacer la demanda de moléculas pequeñas complejas y mejora la flexibilidad de mercado en el panorama de las CDMO.
- Marzo de 2026: Cambrex Corporation completó los estudios de ingeniería iniciales para una nueva planta de fabricación de API a gran escala en Charles City, Iowa, como parte de una inversión de 120 millones para añadir capacidad. El proyecto amplía la presencia de fabricación de API en EE. UU. para satisfacer la demanda creciente en servicios de CDMO de molécula pequeña. Señala adiciones de capacidad impulsadas por la escala para fortalecer la posición de mercado y la seguridad del suministro.


Mercado de Organizaciones de Desarrollo y Fabricación por Contrato de Moléculas Pequeñas Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Este mercado abarca los servicios contractuales externalizados utilizados para desarrollar, escalar y fabricar sustancias y productos farmacéuticos de molécula pequeña, tanto para suministro clínico como comercial. El valor se contabiliza como los ingresos por servicios obtenidos por los contratistas por trabajo de desarrollo, corridas de fabricación y soporte de pruebas relacionado.
Exclusiones del alcance: en esta medición, se excluyen la fabricación interna realizada por empresas farmacéuticas y los márgenes de distribución puros.
Descripción general de la segmentación
- Por Tipo de Servicio
- Desarrollo de API
- Fabricación de API
- Desarrollo de Dosis Terminada
- Fabricación de Dosis Terminada
- Servicios de Formulación y Analíticos
- Por Escala de Operación
- Preclínica
- Clínica – Fase I
- Clínica – Fase II
- Clínica – Fase III
- Comercial
- Por Área Terapéutica
- Oncología
- Cardiovascular
- Enfermedades Infecciosas
- Sistema Nervioso Central
- Trastornos Metabólicos
- Otros
- Por Tipo de Cliente
- Gran Farmacéutica
- Pequeña y Mediana Farmacéutica
- Empresas de Biotecnología
- Empresas de Medicamentos Genéricos
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para establecer el límite del mercado y construir un mapa de demanda realista para la externalización en moléculas pequeñas. Nos basamos en fuentes públicas y oficiales como la FDA de EE. UU. (aprobaciones de medicamentos, inspecciones y guías de calidad), la EMA, ClinicalTrials.gov para señales de la cartera clínica, la OMS para el contexto de medicamentos esenciales, y series macro de la OCDE o el Banco Mundial para normalizar los patrones de gasto entre países.
Para hacer medibles los supuestos, también revisamos presentaciones de empresas y presentaciones a inversores, publicaciones de asociaciones y coberturas de prensa reputadas sobre adiciones de capacidad y cambios en la mezcla de servicios. En algunos casos, se utilizaron suscripciones de pago solo para inteligencia financiera de empresas, bases de datos de patentes y verificaciones de importación-exportación a nivel de envío, cuando las tablas comerciales públicas estaban demasiado agregadas. Las fuentes mencionadas anteriormente son ilustrativas, y también utilizamos referencias públicas adicionales para respaldar la recopilación, las verificaciones cruzadas y la aclaración.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar cómo se divide la externalización entre API y dosis terminada, y cómo cambian los precios cuando los proyectos pasan de preclínico a comercial. Hablamos con una combinación de fabricantes por contrato, equipos de compras y operaciones técnicas en patrocinadores, y expertos en la materia que cubren los principales corredores de externalización en APAC, EMEA y las Américas.
Estas conversaciones ayudaron a confirmar las tendencias de utilización, cómo suelen moverse los tamaños de lote entre fases, la proporción de trabajo de alta potencia dirigido a sitios especializados, y el ritmo práctico de los reajustes de precios en nuevos contratos. Luego ajustamos los supuestos del modelo en los lugares donde la investigación documental no era suficientemente específica para el detalle a nivel de servicio o de fase.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos (CXO): 13% | APAC: 44% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 39% | EMEA: 29% |
| Actores más pequeños: 17% | Gerentes: 48% | Américas: 27% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento del mercado se construyó desde el conjunto de demanda hacia afuera, donde la actividad de la cartera clínica y los volúmenes comerciales de moléculas pequeñas se convirtieron en trabajo externalizado utilizando tasas de externalización por fase y mezclas de servicios típicas. Se utilizó un enfoque descendente en una ocasión para reconstruir la demanda mapeando los inicios de ensayos y las necesidades de suministro comercial en lotes de desarrollo, corridas de validación y lotes de producción continuos, que luego se valoraron utilizando precios específicos por servicio.
Para mantener los totales realistas, corroboramos los resultados mediante aproximaciones ascendentes selectivas, como divulgaciones muestreadas de ingresos de proveedores, verificaciones de capacidad y utilización para líneas clave de química y dosis terminada, y bandas de precios indicativas para trabajo de API frente a producto farmacéutico. El modelo utilizó un pequeño conjunto de entradas repetibles, como el número de ensayos por fase, la proporción de sólidos orales frente a formas estériles o especializadas, la duración promedio del proyecto desde el desarrollo de procesos hasta la transferencia de tecnología, los tamaños de lote típicos y la frecuencia de campañas para el suministro comercial, y el movimiento del ASP impulsado por inflación y por la mezcla.
Para el pronóstico, se aplicó un análisis de escenarios con un caso base que refleja la retroalimentación de las entrevistas sobre la intensidad de externalización, las adiciones de capacidad y la resistencia de los clientes a los precios. Donde no se pudieron observar datos ascendentes para proveedores privados más pequeños, las brechas se manejaron mediante proxies conservadores de ingresos a capacidad y luego se volvieron a verificar frente a indicadores de demanda regional.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante múltiples verificaciones, incluida la verificación cruzada del crecimiento frente a señales independientes como el impulso de los ensayos clínicos, la actividad regulatoria y los anuncios reportados de expansión de capacidad. Cuando una región o línea de servicio mostraba un salto brusco, se revisaban los factores subyacentes, se cuestionaban los supuestos y se activaba un contacto de seguimiento para confirmar si el cambio era estructural o estaba relacionado con el momento.
Antes de la aprobación final, el modelo pasa por una revisión de analistas pares, con verificaciones de varianza a nivel de servicio y región, y con conversiones de moneda alineadas al año que se está reportando. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales que pueden alterar los precios, la capacidad o la demanda. Antes de la entrega, un analista realiza una nueva revisión para que los clientes reciban la vista más actualizada.
Estimación de mercado de Mordor Intelligence sobre organizaciones de desarrollo y fabricación por contrato de moléculas pequeñas comparada con otras estimaciones publicadas
Las cifras de mercado publicadas para los servicios de CDMO de moléculas pequeñas a menudo varían porque el límite de alcance no es consistente y el momento de las actualizaciones de precios y moneda puede diferir según el editor. Las diferencias también aparecen cuando una estimación trata los servicios de desarrollo como un pequeño complemento, mientras que otra los contabiliza plenamente en todas las fases y luego aplica una tasa combinada más alta.
En este estudio, la cadencia de actualización está vinculada a reinicios anuales del modelo con verificaciones provisionales para movimientos de precios importantes, y la conversión de moneda está alineada al año declarado para que la lógica de ASP se mantenga consistente por servicio y fase. Como resultado, el total resultante puede diferir de algunas recopilaciones más rápidas, incluidos los enfoques descritos por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 194,58 mil millones de USD (2025) | |
| Publicación Sectorial B | 50,58 mil millones de USD (2024) | Utiliza un enfoque más estrecho que se acerca más a la fabricación central de CMO/CDMO de moléculas pequeñas y puede subestimar los servicios de desarrollo, formulación y análisis, y además se ancla a un año base diferente con una ventana de pronóstico más corta. |
| Consultora Regional A | 47,80 mil millones de USD (2022) | Parte de un año base más antiguo y parece aplicar una definición más estricta de los ingresos de CDMO, que puede excluir partes del desarrollo de dosis terminada y algo del soporte de fase clínica que se contabilizan en el valor de externalización más amplio. |
La comparación muestra que la dispersión se debe principalmente al alcance y al momento, más que a la aritmética. Cuando la cobertura de servicios está claramente definida y los pasos de precios y moneda específicos del año se mantienen consistentes, el total del mercado se vuelve más fácil de rastrear hasta unas pocas señales observables de demanda y capacidad.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de CDMO de moléculas pequeñas en 2026?
El tamaño del mercado de CDMO de moléculas pequeñas se estima en USD 207,16 mil millones para 2026.
¿Qué CAGR se prevé para los servicios de CDMO de Moléculas Pequeñas entre 2026 y 2031?
Se proyecta que el mercado registre una CAGR del 6,98% durante el período 2026-2031.
¿Qué segmento de servicio se expande más rápidamente?
Se prevé que los servicios de formulación y analíticos crezcan a una CAGR del 7,29% hasta 2031 debido a la demanda de modelos de desarrollo integrados.
¿Qué región verá el mayor crecimiento?
Se espera que Asia-Pacífico crezca más rápido, a una CAGR del 11,63%, impulsada por el surgimiento de India como proveedor alternativo a China.
¿Por qué las plazas de fabricación de Fase III están bajo presión?
Las carteras biotecnológicas en etapa tardía y la subinversión previa han llevado la utilización de la capacidad de la Fase III por encima del 85%, extendiendo los plazos de entrega hasta 24 meses.
Última actualización de la página el:



