
Tamaño y Participación del Mercado de Productos Polipíldora
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 34.18 Mil millones de dólares |
| Tamaño del Mercado (2031) | 38.82 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 2.58 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Productos Polipíldora por Mordor Intelligence
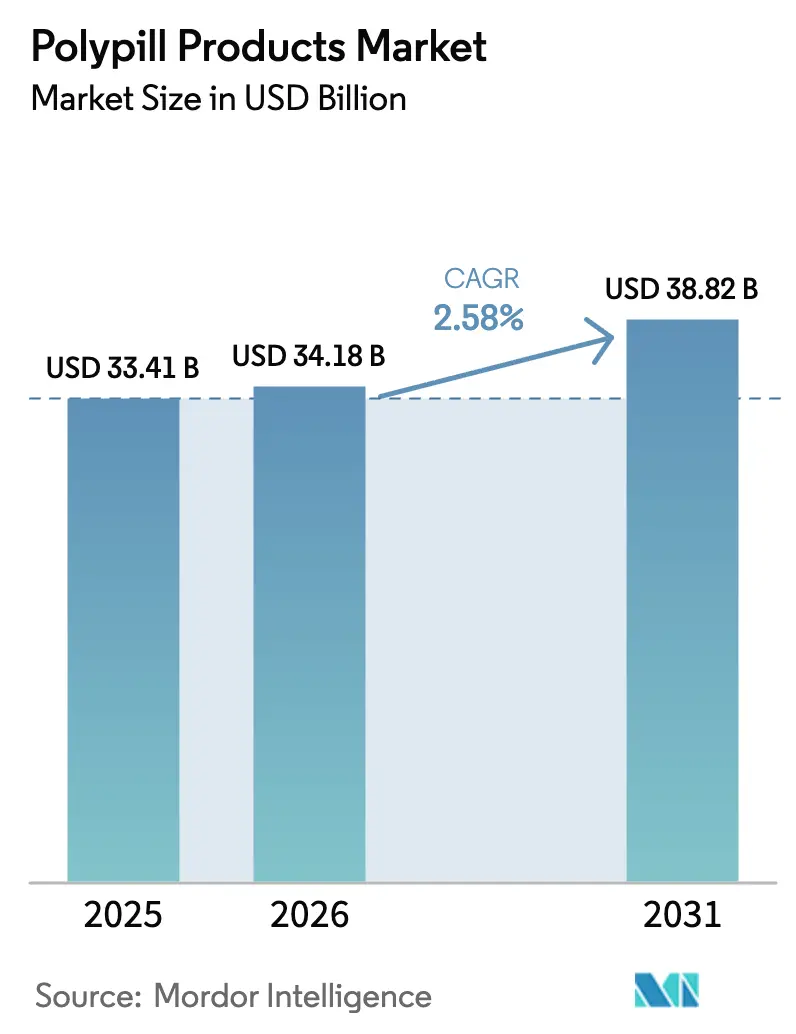
Se espera que el tamaño del Mercado de Productos Polipíldora aumente de USD 33,41 mil millones en 2025 a USD 34,18 mil millones en 2026 y alcance USD 38,82 mil millones en 2031, creciendo a una CAGR del 2,58% durante 2026-2031.
Las formulaciones de parámetro único ya establecidas siguen dominando los formularios hospitalarios en América del Norte y Europa; sin embargo, el mercado de productos polipíldora se inclina de manera constante hacia combinaciones multiparámetro que simplifican la terapia cardiometabólica en países de ingresos bajos y medios. La rápida deflación de precios de medicamentos bajo la contratación basada en volumen de China, el reembolso preferencial para combinaciones de dosis fija en Japón y Corea del Sur, y la aprobación acelerada por parte de la FDA de la terapia triple Widaplik en 2025 destacan el impulso político que está incorporando las terapias orientadas a la adherencia al uso convencional. Los proyectos piloto de impresión 3D modular que actualmente se ejecutan en menos de cinco hospitales ya han reducido el tiempo de preparación farmacéutica en un 55%, lo que señala una disrupción temprana en la economía de la fabricación centralizada.
Conclusiones Clave del Informe
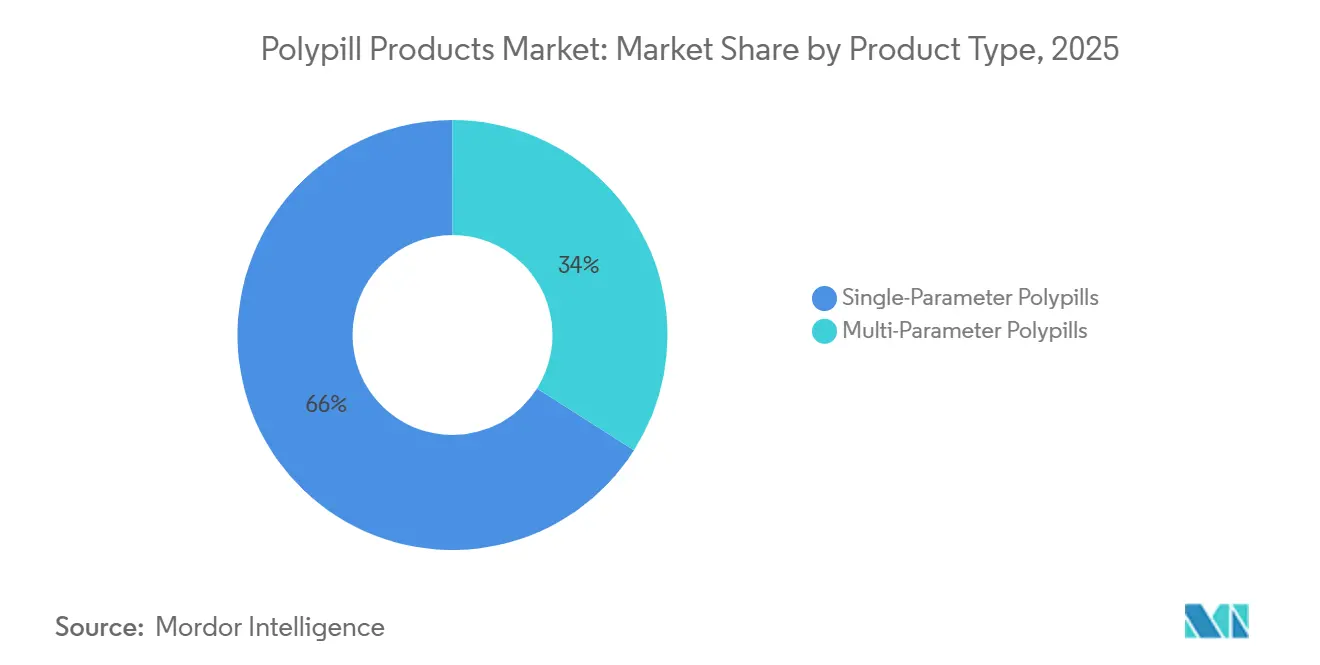
- Por tipo de producto, las polipíldoras de parámetro único representaron el 66,02% de la participación del mercado de productos polipíldora en 2025, mientras que se prevé que las formulaciones multiparámetro se expandan a una CAGR del 3,06% hasta 2031.
- Por aplicación, la prevención de enfermedades cardiovasculares representó el 51,27% del mercado de productos polipíldora en 2025, y se proyecta que la reducción del riesgo CV asociado a diabetes crezca a una CAGR del 4,63% hasta 2031.
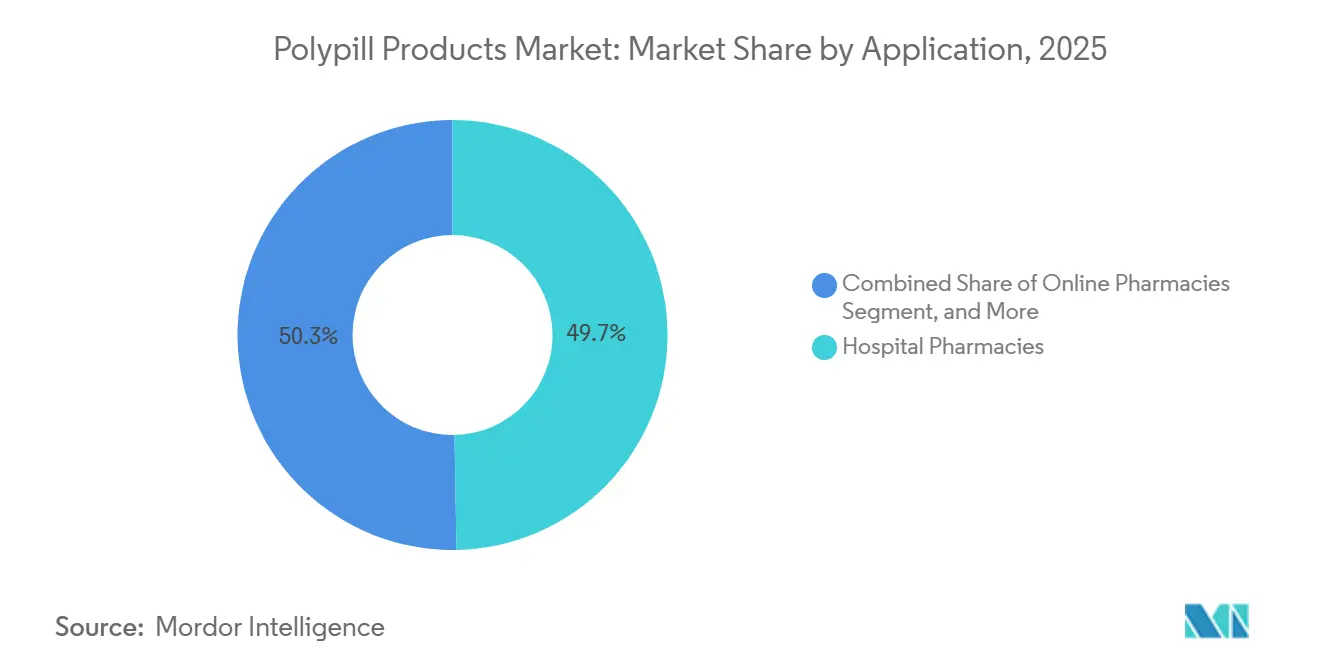
- Por canal de distribución, las farmacias hospitalarias lideraron con una participación de ingresos del 49,72% en 2025; se proyecta que las farmacias en línea crezcan a una CAGR del 5,18% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Productos Polipíldora
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente prevalencia de enfermedades cardiovasculares y metabólicas | +0.8% | Global, con mayor carga en Asia Meridional, África Subsahariana y América Latina | Largo plazo (≥ 4 años) |
| Mejora de la adherencia y reducción de la carga de pastillas con combinaciones de dosis fija | +0.6% | Global, particularmente en entornos de países de ingresos bajos y medios con acceso fragmentado a la atención sanitaria | Mediano plazo (2-4 años) |
| Inclusión de combinaciones de dosis fija clave en la Lista de Medicamentos Esenciales de la OMS y guías clínicas | +0.5% | Sistemas de adquisición de países de ingresos bajos y medios, efecto de desbordamiento hacia Asia-Pacífico de ingresos medios | Mediano plazo (2-4 años) |
| Envejecimiento de la población que impulsa la polifarmacia rentable | +0.4% | América del Norte, Europa, Japón, Corea del Sur | Largo plazo (≥ 4 años) |
| La impresión 3D permite polipíldoras personalizadas y bajo demanda | +0.2% | Centros médicos académicos en el Reino Unido, EE. UU. y centros seleccionados de la UE | Largo plazo (≥ 4 años) |
| Programas de adquisición pública en países de ingresos bajos y medios que impulsan la absorción masiva | +0.7% | China, India, Brasil, Indonesia, programas nacionales en África Subsahariana | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de Enfermedades Cardiovasculares y Metabólicas
Las enfermedades cardiovasculares y la diabetes tipo 2 ahora coexisten en aproximadamente el 30% de los pacientes en regiones de alta carga, lo que genera demanda de comprimidos de toma única diaria que abordan múltiples factores de riesgo simultáneamente. Los metaanálisis publicados en 2025 reportaron reducciones del 22%–29% en eventos cardiovasculares adversos mayores entre los usuarios de polipíldoras frente a la atención habitual.[1]JAMA Cardiology, "Rentabilidad de la Prevención Primaria Basada en Polipíldora," jamanetwork.com La Lista Modelo de Medicamentos Esenciales 2025 de la Organización Mundial de la Salud respaldó los agonistas del receptor GLP-1 para pacientes con diabetes y enfermedad cardiovascular o renal comórbida, un movimiento que refuerza el argumento a favor de las combinaciones de dosis fija cardiometabólicas. Los reguladores a ambos lados del Atlántico reconocen ahora la mejora de la adherencia como un criterio de valoración centrado en el paciente, lo que comprime los plazos de revisión cuando se documenta una persistencia superior. Los modelos de costo-utilidad sitúan el costo incremental por año de vida ajustado por calidad de una polipíldora de prevención primaria en USD 8.560, muy por debajo de los umbrales de disposición a pagar de la OCDE.
Mejora de la Adherencia y Reducción de la Carga de Pastillas con Combinaciones de Dosis Fija
La persistencia a un año en regímenes cardiovasculares de múltiples pastillas a menudo cae por debajo del 60%; sin embargo, ensayos aleatorizados como SECURE registraron un 86% de adherencia en el grupo de polipíldora y una reducción del 24% en eventos cardiovasculares. La Unidad de Salud Global de Sanofi ha distribuido combinaciones de bajo costo a más de 586.000 pacientes en 40 países, combinando frecuentemente la entrega de medicamentos con recordatorios por SMS que aumentan las tasas de reabastecimiento entre un 15% y un 20% en relación con los parámetros de referencia del comercio minorista. Las farmacias en línea en India agrupan suscripciones con teleconsultas que ajustan automáticamente la terapia tras la carga remota de mediciones de presión arterial, reforzando las ganancias de persistencia. La directriz de la Agencia Europea de Medicamentos sobre productos combinados trata explícitamente la evidencia de adherencia en el mundo real como un criterio de valoración válido para el registro. A medida que se difunden las herramientas digitales de adherencia, el mercado de productos polipíldora puede capturar valor al reducir las hospitalizaciones y las pérdidas de productividad.
Inclusión de Combinaciones de Dosis Fija Clave en la Lista de Medicamentos Esenciales de la OMS y Guías Clínicas
La OMS añadió tres plantillas de polipíldora cardiovascular a su 23.ª Lista Modelo de Medicamentos Esenciales en 2023, lo que provocó cambios en la adquisición en más de 50 países de ingresos bajos y medios cuyos formularios siguen dicha lista. La orden de adquisición pública de India de 2024 reserva las licitaciones gubernamentales para las empresas inscritas en el esquema de Incentivo Vinculado a la Producción, orientando efectivamente la demanda hacia fabricantes nacionales como Cipla y Sun Pharma. La 11.ª ronda de contratación basada en volumen de China en 2025 abarcó 55 medicamentos y redujo los precios hasta en un 90%, obligando a los hospitales públicos a obtener el 60% de su volumen de los licitantes ganadores.[2]Administración Nacional de Seguridad Sanitaria, "Contratación Nacional Basada en Volumen," nhsa.gov.cn Ensayos locales como PolyPars en Irán demuestran reducciones del 50% en las tasas de eventos con un régimen de USD 0,10 por día, reforzando los argumentos de economía de la salud en entornos con recursos limitados. La precalificación y las auditorías de Buenas Prácticas de Manufactura siguen siendo los guardianes de las licitaciones en países de ingresos bajos y medios, lo que impulsa a los proveedores de genéricos a mantener una calidad de referencia.
Envejecimiento de la Población que Impulsa la Polifarmacia Rentable
Japón, donde el 29% de los residentes tiene 65 años o más, registra ahora polifarmacia en más del 40% de los adultos mayores, lo que genera incentivos de reembolso para las combinaciones de dosis fija que simplifican la dosificación. El asegurador nacional de Corea del Sur redujo los copagos de los pacientes para las polipíldoras cardiovasculares aprobadas en un 20% en 2024, lo que impulsó las prescripciones en un 12% en 6 meses. La CNIC-Polipíldora, disponible en seis permutaciones de dosis, ofrece la flexibilidad de titulación que los médicos necesitan para personalizar la terapia geriátrica mientras se mantienen las ganancias de adherencia. Los evaluadores de tecnología sanitaria en Alemania y el Reino Unido ahora asignan valor monetario a las ganancias de años de vida ajustados por calidad impulsadas por la persistencia, justificando precios unitarios más altos para las combinaciones de dosis fija que reemplazan los regímenes de múltiples pastillas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad regulatoria para aprobaciones de múltiples principios activos | -0.5% | Global, con mayor escrutinio en la UE y EE. UU. | Mediano plazo (2-4 años) |
| La flexibilidad de dosificación limitada reduce la adopción por parte de los médicos | -0.4% | América del Norte, Europa, centros médicos académicos | Mediano plazo (2-4 años) |
| Presiones de precios de patentes y reembolso | -0.3% | Países de la OCDE, Asia-Pacífico de ingresos medios | Corto plazo (≤ 2 años) |
| Desafíos de estabilidad en cadenas de suministro cálidas y húmedas | -0.2% | Climas de Zona IVb tropical (África Subsahariana, Sudeste Asiático, América Latina) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad Regulatoria para Aprobaciones de Múltiples Principios Activos
Los patrocinadores deben realizar estudios de bioequivalencia separados para cada permutación de concentración, multiplicando el tiempo y el costo para un producto de seis concentraciones como la CNIC-Polipíldora. Las pruebas climáticas de Zona IVb, obligatorias para los mercados tropicales, exigen envases con barrera de humedad cuando los principios activos sensibles a los ácidos como el ramipril se degradan por encima de 30 °C y el 75% de humedad. La FDA autorizó Widaplik solo después de un programa de estabilidad acelerada de 18 meses y un ensayo de bioequivalencia con 500 pacientes, retrasando el lanzamiento aproximadamente 2 años. La vinculación de patentes en EE. UU. y Canadá permite a los innovadores acumular múltiples patentes de formulación y método, extendiendo la exclusividad de mercado. La armonización global se retrasa: la ICH Q1A(R2) no cubre las interacciones entre múltiples principios activos, por lo que cada autoridad negocia protocolos a medida, alargando los plazos.
La Flexibilidad de Dosificación Limitada Reduce la Adopción por Parte de los Médicos
Un comprimido fijo de ramipril 5 mg, amlodipino 5 mg y atorvastatina 20 mg no puede servir a un paciente que necesita 10 mg de ramipril y solo 2,5 mg de amlodipino, lo que empuja a los médicos de vuelta a los regímenes de múltiples pastillas o a la adherencia parcial. La cohorte SMART registró solo un 30% de adopción de una polipíldora para diabéticos entre pacientes con enfermedad vascular porque la dosificación renal y el control glucémico requerían titulación individualizada. Las dosis de metformina varían cuatro veces entre pacientes y a menudo requieren administración dos veces al día, lo que complica la sincronización con los agentes cardiovasculares de toma única diaria. Solo cinco hospitales en todo el mundo han validado líneas de impresión 3D que podrían resolver esta brecha de flexibilidad, y cada impresora cuesta aproximadamente USD 150.000. Los marcos de reembolso en Alemania y Francia penalizan la división de dosis fuera de indicación, lo que desalienta aún más las prescripciones de polipíldoras fuera de ventanas de indicación estrechas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Las Formulaciones Multiparámetro Ganan Terreno
Se prevé que los comprimidos multiparámetro se expandan a una CAGR del 3,06%, superando al mercado general de productos polipíldora. La CNIC-Polipíldora, comercializada en seis permutaciones de dosis, demuestra cómo la tecnología de comprimidos multicapa evita la incompatibilidad entre principios activos, proporcionando aproximadamente un 7% de reducción adicional del colesterol LDL cuando la atorvastatina y el ramipril se coadministran. Los comprimidos de parámetro único representaron el 66,02% de los ingresos de 2025 porque superaron los obstáculos regulatorios de manera temprana y se alinearon con los protocolos hospitalarios existentes. Aun así, la reducción del 24% en eventos cardiovasculares adversos mayores de SECURE y la caída de 9,3 mg/dL en glucosa en ayunas de PolyIran-Liver proporcionan argumentos clínicos para los productos de triple y cuádruple componente. El Widaplik aprobado por la FDA de George Medicines señala la aceptación generalizada de la terapia antihipertensiva de tres fármacos, mientras que la Trinomia de Ferrer se está expandiendo por toda Europa. Los avances en formulación —núcleos de pellets recubiertos, compresión multicapa y extrusión en caliente— reducen las barreras históricas que antes limitaban el número de principios activos.
La intensidad competitiva aumentará una vez que los genéricos chinos e indios repliquen a los primeros en moverse bajo los mandatos de producción local, lo que probablemente reducirá entre un 20% y un 30% los precios de las marcas. Por lo tanto, los innovadores se apoyan en evidencia diferenciada y kits de flexibilidad de dosis para defender las primas de precio.


Por Aplicación: La Reducción del Riesgo CV Asociado a Diabetes se Acelera
La terapia cardiovascular asociada a diabetes está creciendo al 4,63%, casi el doble de la CAGR general, ya que las guías clínicas tratan ahora la diabetes tipo 2 como un equivalente de riesgo coronario. El movimiento de la OMS en 2025 para incluir los agonistas del receptor GLP-1 presagia comprimidos de múltiples principios activos que combinan el control glucémico con agentes reductores de lípidos y presión arterial. Sin embargo, la integración de la metformina sigue siendo un desafío porque las dosis oscilan entre 500 mg y 2.000 mg y a menudo requieren dosificación dos veces al día, lo que choca con los regímenes cardiovasculares de toma única diaria. Ensayos como PolyPars muestran reducciones del 50% en las tasas de eventos en poblaciones cardiometabólicas mixtas, y los análisis de costo por año de vida ajustado por calidad se sitúan muy por debajo de los umbrales locales habituales.
La prevención cardiovascular aún representó el 51,27% del mercado de productos polipíldora en 2025. A medida que los protocolos hospitalarios integran puntuaciones de riesgo de patología mixta, los analistas esperan que las combinaciones centradas en la diabetes añadan casi USD 2 mil millones a los ingresos incrementales para 2031. La participación del mercado de productos polipíldora de los híbridos cardiometabólicos podría, por lo tanto, superar el 20% dentro del período de previsión, siempre que los desarrolladores resuelvan el obstáculo de la frecuencia de dosificación de la metformina y obtengan la aceptación de los pagadores para los costosos componentes de GLP-1.
Por Canal de Distribución: Las Farmacias en Línea Aprovechan la Integración Digital
Las farmacias hospitalarias representaron el 49,72% de los ingresos de 2025 porque las licitaciones públicas en China e India les exigen obtener volúmenes contratados centralmente con grandes descuentos. Las cadenas minoristas ocupan el segundo lugar, pero enfrentan una fuerte competencia a medida que las plataformas en línea amplían la entrega en 24 horas en los núcleos urbanos. PharmEasy y 1mg de India ahora integran reabastecimiento automático, teleconsulta y recordatorios de adherencia por SMS en paquetes de suscripción, elevando las tasas de reabastecimiento entre un 15% y un 20% por encima de las normas de los establecimientos físicos. El sistema de doble vía de China canaliza los genéricos de bajo precio hacia los hospitales públicos, mientras que permite a los hospitales privados y las farmacias electrónicas dirigirse a segmentos adinerados con polipíldoras de marca con primas del 30%–50%.
Se prevé que el canal en línea crezca a una CAGR del 5,18% hasta 2031. La claridad regulatoria sobre las recetas electrónicas y el cumplimiento de la cadena de frío sigue siendo un factor limitante en el Sudeste Asiático y América Latina, pero la demanda de entrega a domicilio está aumentando entre los millennials urbanos que gestionan dislipidemia hereditaria. Si los paneles digitales de adherencia continúan reduciendo la interrupción temprana, las aseguradoras pueden orientar a los miembros con enfermedades crónicas hacia suscripciones de farmacias electrónicas, elevando la participación del mercado de productos polipíldora de los puntos de venta en línea por encima del 20% en los próximos cinco años.
Análisis Geográfico
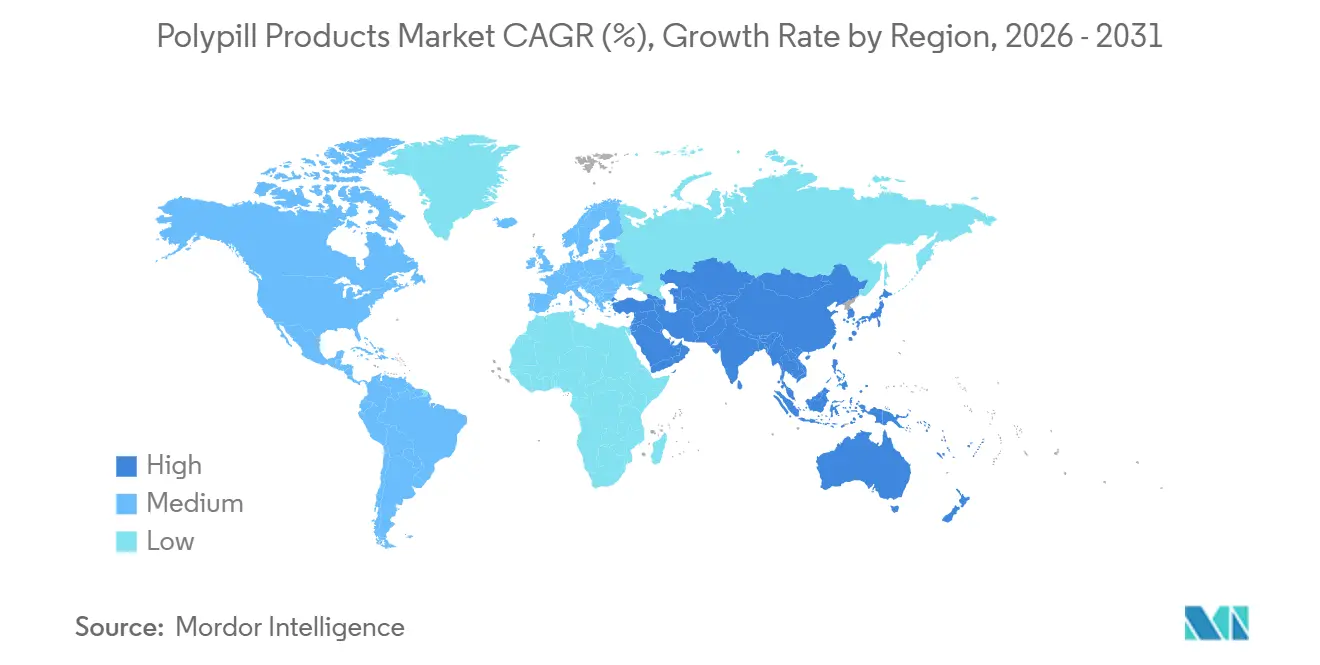
América del Norte generó el 41,36% de los ingresos de 2025, impulsada por la alta prevalencia de hipertensión, la amplia cobertura de seguros y la aprobación regulatoria temprana de comprimidos de triple componente como Widaplik. Las normas de vinculación de patentes ralentizan la erosión genérica, lo que permite a los innovadores mantener márgenes de dos dígitos. Canadá sigue vías similares de propiedad intelectual, mientras que México solo recientemente ha añadido las polipíldoras a su lista de medicamentos esenciales, por lo que los volúmenes de compra siguen siendo modestos.
Asia-Pacífico está en camino de registrar una CAGR del 6,27% hasta 2031, la más alta entre las principales regiones. La contratación basada en volumen de China exige que los hospitales públicos, que representan aproximadamente el 70% de las ventas nacionales de medicamentos, obtengan al menos el 60% de su volumen de los licitantes ganadores a precios hasta un 90% por debajo de los niveles previos a la licitación. El esquema de Incentivo Vinculado a la Producción de India reserva las licitaciones para las empresas locales, ayudando así a Cipla, Dr. Reddy's y Sun Pharma a escalar las formulaciones multiparámetro. Japón y Corea del Sur han reducido los copagos de las polipíldoras aprobadas, aumentando el número de prescripciones en el plazo de un año desde el cambio de política. Australia se queda rezagada porque su Esquema de Beneficios Farmacéuticos aún no ha incluido los comprimidos de terapia triple, lo que restringe la adopción a los pagadores privados.
Europa, Oriente Medio y África, y América del Sur forman el resto. La Trinomia de Grupo Ferrer está ahora aprobada en múltiples naciones europeas, desplazando la aguja competitiva más allá de los comprimidos de parámetro único. El IQWiG de Alemania y el NICE del Reino Unido tienen en cuenta las ganancias de adherencia en sus modelos de años de vida ajustados por calidad, haciendo que el reembolso sea más favorable para las combinaciones de dosis fija. El África Subsahariana y partes de América Latina se benefician de programas de acceso financiados por donantes que distribuyen a USD 0,10 por día; sin embargo, los costos de distribución siguen aumentando en los climas de Zona IVb propensos a la humedad, donde los blisters con barrera de humedad son obligatorios.

Panorama regulatorio
Las vías regulatorias para los productos de polipíldora continúan divergiendo según la autoridad y la complejidad de la combinación de dosis fija (FDC). En Estados Unidos, la aprobación por la FDA de Widaplik en junio de 2025 reforzó un precedente de aprobación para polipíldoras antihipertensivas de triple terapia, al tiempo que puso de manifiesto la carga probatoria para productos con múltiples ingredientes farmacéuticos activos (API), incluidos programas de estabilidad acelerados y trabajos de bioequivalencia en distintas permutaciones de dosis. En Europa, la Agencia Europea de Medicamentos (EMA) mantiene expectativas para productos combinados que pueden extender los plazos de desarrollo de las polipíldoras multiparamétricas, incluidos requisitos de evidencia dedicada de interacciones fármaco-fármaco en lugar de depender únicamente de conjuntos de datos extrapolados de monoterapia.
En Asia y en las vías de suministro orientadas a países de ingresos bajos y medianos (LMIC), los marcos de política y adquisición conectan cada vez más el posicionamiento de medicamentos esenciales con el control de calidad. La inclusión de plantillas de polipíldoras cardiovasculares en la Lista Modelo de Medicamentos Esenciales de la OMS (EML) (23.ª lista, 2023) continúa influyendo en los formularios y en el diseño de licitaciones en los LMIC, mientras que la alineación de la CDSCO de India con los estándares de precalificación de la OMS para combinaciones de medicamentos esenciales respalda un acceso interno más rápido cuando los fabricantes pueden cumplir con las expectativas de BPM y precalificación. La fabricación en el punto de atención también está ganando atención en los debates regulatorios, y el Reglamento de Fabricación Modular y Punto de Atención de 2025 del Reino Unido creó una vía definida para modelos de producción farmacéutica in situ, lo cual es relevante para los primeros pilotos hospitalarios de impresión 3D para polipíldoras personalizadas.
Panorama Competitivo
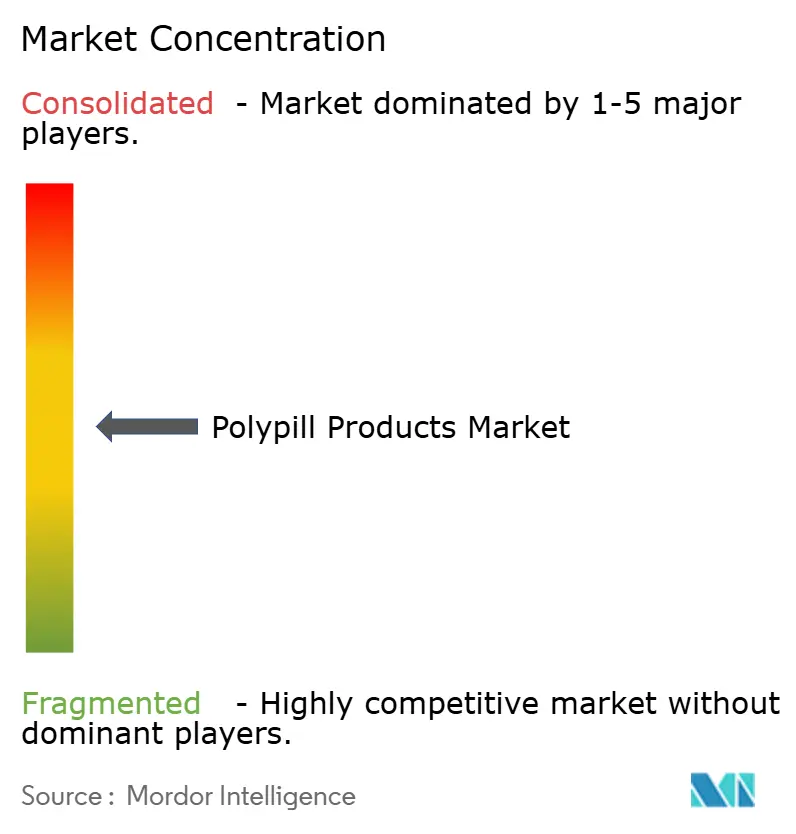
La estructura del mercado está moderadamente concentrada. Los innovadores como Abbott, Grupo Ferrer, George Medicines y Novartis compiten en los mercados de la OCDE donde la diferenciación clínica y el posicionamiento de marca son importantes. Los genéricos indios —Cipla, Dr. Reddy's, Lupin, Sun Pharma— y los genéricos globales como Viatris y Teva dominan la adquisición en países de ingresos bajos y medios impulsada por licitaciones con márgenes muy ajustados. La Polycap de Abbott mantiene posiciones en el formulario de India, pero ahora enfrenta copias locales con precios un 40% más bajos. George Medicines obtuvo la primera aprobación en EE. UU. para una polipíldora antihipertensiva triple en media década, lo que le otorga una ventaja inicial mientras duren los escudos de patentes. Grupo Ferrer lidera el despliegue multiparámetro en Europa con Trinomia, aprovechando los datos del mundo real para asegurar el reembolso por encima de los paquetes de pastillas separadas.
La estrategia diverge según la geografía. En China e India, los proveedores persiguen grandes licitaciones que garantizan volumen pero limitan los precios. En América del Norte y Europa, las empresas financian ensayos comparativos directos para ganar los argumentos de costo por año de vida ajustado por calidad. Sanofi, Pfizer y Bristol Myers Squibb despliegan programas de costo más margen en 102 países de ingresos bajos y medios, generando buena voluntad y eventual reconocimiento de marca. Los disruptores emergentes se centran en patentes de comprimidos multicapa e impresión 3D en el punto de atención. Los desembolsos en equipos cercanos a USD 150.000 y las ambigüedades regulatorias actualmente confinan las polipíldoras impresas a centros académicos bien financiados.
Líderes de la Industria de Productos Polipíldora
AstraZeneca
Cadila Pharmaceuticals
Cipla, Inc.
Dr Reddy's Laboratories
Johnson & Johnson (Janssen)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El principal espacio en blanco de comercialización se encuentra donde convergen la escala de adquisición, los objetivos de adherencia y la localización de la fabricación. Las plantillas de polipíldoras de la EML de la OMS (2023) siguen siendo una referencia práctica de compra para los programas del sector público, respaldando oportunidades de licitación multipaís para proveedores que puedan superar auditorías de precalificación y BPM y ofrecer envases resistentes a la humedad para la distribución en Zona IVb. Las políticas de compra nacionales en mercados de gran volumen también refuerzan las consideraciones de fabricación local, incluidos los mecanismos de preferencia de adquisición pública de India y la dinámica de adquisición basada en volumen de China, que favorecen a los licitadores capaces de mantener bajos costos unitarios mientras sostienen la calidad multi-API.
La innovación de productos y procesos también está creando espacio de diferenciación en las formulaciones multiparamétricas, donde la incompatibilidad de API y la flexibilidad de dosificación han limitado la adopción. El lanzamiento de Cadila Pharmaceuticals en abril de 2026 de una terapia antihipertensiva de triple acción en India utilizando tecnología de comprimidos en capas muestra cómo la ingeniería multicapa puede utilizarse para gestionar los perfiles de liberación y la compatibilidad, ayudando a los fabricantes a incorporar combinaciones más complejas en una sola píldora. En cuanto a capacidad y preparación para la exportación, el establecimiento por parte de Servier de la plataforma GATINN en 2026 en India, orientada al desarrollo y fabricación de combinaciones en una sola píldora para múltiples regiones emergentes, indica una vía de suministro activa para Asia, América Latina, África y Oriente Medio que se alinea con la demanda impulsada por licitaciones y los requisitos de calidad.
Desarrollos recientes del sector
- Junio de 2026: AstraZeneca anuncia la aprobación de la FDA para Baxfendy, un tratamiento de hipertensión de primera clase en su categoría originado de la adquisición de CinCor Pharma. La aprobación amplía la estrategia de componentes de polipíldora y señala un posible escalamiento para formulaciones de CVRM de próxima generación. El desarrollo fortalece la posición de mercado de AstraZeneca en terapias multiparamétricas y podría influir en la dinámica de precios y acceso en mercados clave.
- Junio de 2025: aprobación de la FDA a George Medicines para Widaplik, una polipíldora 3 en 1 para la hipertensión. La aprobación amplía la oferta de polipíldoras de triple combinación en el mercado estadounidense. El hito proporciona una referencia a corto plazo para las polipíldoras de triple combinación de dosis fija e informa el potencial de reembolso para las terapias combinadas.
- Marzo de 2025: NUVOROZET de Cadila Pharmaceuticals (polipíldora de cuatro componentes) aprobada por el MFDS de Corea. La aprobación demuestra la aceptación regulatoria de las polipíldoras multicomponente en los mercados asiáticos. El desarrollo respalda una adopción más amplia de las polipíldoras multiparamétricas y fortalece la dinámica del mercado regional.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado abarca productos de polipíldora de venta con receta que combinan dos o más ingredientes farmacéuticos activos en una sola forma farmacéutica, y se utilizan para gestionar o prevenir afecciones crónicas cardiometabólicas y relacionadas. El valor de mercado refleja los ingresos generados a través de canales de distribución farmacéutica reconocidos en las principales geografías.
Exclusiones del alcance: excluimos las terapias de molécula única, los conjuntos de píldoras sueltas tomadas juntas y las combinaciones puramente en investigación que no se comercializan.
Descripción general de la segmentación
- Por Tipo de Producto
- Polipíldoras de Parámetro Único
- Polipíldoras Multiparámetro
- Por Aplicación
- Prevención de Enfermedades Cardiovasculares
- Reducción del Riesgo CV Asociado a Diabetes
- Otras Áreas Terapéuticas
- Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas
- Farmacias en Línea
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó mapeando los grupos de demanda y las vías de atención en combinaciones de dosis fija, y luego vinculando esas señales de demanda con indicadores públicos que se pueden verificar con el tiempo. Utilizamos principalmente fuentes oficiales y de acceso libre, como la Organización Mundial de la Salud para la carga de enfermedad cardiovascular, las estadísticas de salud de la OCDE para el contexto del gasto sanitario, y las bases de datos públicas de la FDA de EE. UU. y la EMA para el contexto de productos y aprobaciones.
Para mantener el modelo fundamentado, también revisamos fuentes como las series de población e ingresos del Banco Mundial, la literatura clínica revisada por pares sobre combinaciones de dosis fija, y estadísticas de comercio y aduanas cuando resultó pertinente para verificar la exposición a las importaciones. Los informes anuales de las empresas, presentaciones de tipo 10-K, presentaciones para inversores y prensa creíble se usaron para comprender el enfoque de cartera y las señales de comercialización regional, y se aplicó de forma selectiva una suscripción de pago que cubre finanzas empresariales, panoramas de patentes y capturas comerciales a nivel de envío para la validación. Esta lista es ilustrativa, y también se revisaron muchas otras fuentes para la recopilación de datos, la aclaración y la verificación cruzada.
Entrevistas primarias y encuestas
El trabajo primario se centró en confirmar qué se vende realmente como polipíldora en cada región, cómo se posicionan los productos según el uso terapéutico y cómo la combinación de canales afecta el precio realizado. Hablamos con una combinación de fabricantes, distribuidores y partes interesadas del canal farmacéutico, y luego verificamos los mismos supuestos con médicos clínicos y expertos del lado pagador cuando el acceso lo permitió, de modo que se pudieran cerrar las brechas de los hallazgos documentales.
Dado que se trata de un mercado global, sometimos a prueba de estrés los datos de entrada en APAC, EMEA y las Américas para confirmar el momento de adopción, el comportamiento de cambio y el realismo de los supuestos de progresión de precios por grupo de países.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directivos de nivel C: 14% | APAC: 46% |
| Nivel medio: 60% | Líderes funcionales/de unidad: 30% | EMEA: 36% |
| Actores más pequeños: 15% | Gerentes: 56% | Américas: 18% |
Dimensionamiento del mercado y pronósticos
El dimensionamiento se construyó mediante una reconstrucción de la demanda de arriba hacia abajo, donde las señales epidemiológicas y de población tratada se traducen en la adopción probable de terapias para combinaciones de dosis fija, y luego se convierten en valor utilizando precios específicos por región y la combinación de canales. Para mantener resultados realistas, corroboramos los resultados con aproximaciones selectivas de abajo hacia arriba, como puntos de precio de productos muestreados, verificaciones de canal sobre tamaños de envase, y señales de ingresos de proveedores y distribuidores que ayudan a corregir sobreconteos.
Los principales datos de entrada utilizados en el modelo incluyeron las tendencias de prevalencia de enfermedades cardiovasculares, la carga de diabetes y riesgos relacionados cuando corresponde, el impulso de las guías clínicas y la atención preventiva, la proporción de pacientes que probablemente se manejen con terapia combinada, y la división del canal farmacéutico entre hospital, minorista y en línea. Cuando los datos locales eran escasos, utilizamos indicadores sustitutos como las tendencias del gasto sanitario y las señales de acceso al reembolso, y luego ajustamos los supuestos mediante la retroalimentación de expertos.
El pronóstico utilizó análisis de escenarios anclados en el comportamiento de adopción base, seguido de un enfoque de suavizado exponencial para los precios y la combinación de canales, donde la dirección es constante pero el ritmo cambia según la región. Las brechas en los supuestos se manejaron estableciendo primero rangos conservadores, y luego reduciéndolos tras nuevos contactos y verificaciones cruzadas hasta que los totales finales se mantuvieran consistentes con las señales de demanda observables.
Validación de datos y ciclo de actualización
La validación se realizó mediante múltiples verificaciones para que las cifras finales no dependan de una sola serie de datos. Los resultados del modelo se compararon con señales independientes, como la dirección del gasto por área terapéutica, la disponibilidad de productos y la visibilidad de las aprobaciones, y los patrones de comercialización a nivel de canal, y luego se investigó cualquier salto grande antes de la aprobación final.
Una segunda revisión por parte de un analista cuestionó los supuestos sobre adopción, precios y ponderaciones regionales, y volvimos a contactar a los encuestados cuando las inconsistencias permanecían sin resolver. Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando un evento material cambia el acceso, las aprobaciones o el suministro, seguidas de una revisión final previa a la entrega para que los clientes reciban la vista más actualizada.
Tamaño del mercado de productos de polipíldora de Mordor Intelligence en comparación con otras estimaciones publicadas
Las cifras publicadas para los productos de polipíldora no siempre coinciden porque los estudios pueden contar diferentes conjuntos de productos, aplicar una lógica de precios diferente y usar una periodicidad de actualización desigual entre regiones. Nuestra comparación a continuación resume cómo estas decisiones suelen manifestarse como brechas visibles en el valor final del mercado.
Las terapias cardiovasculares de fármaco único quedan fuera del alcance de Mordor Intelligence en este caso, pero algunas cifras publicadas parecen incorporar estos ingresos adyacentes en una canasta cardiometabólica más amplia, lo que eleva la cifra principal. Las diferencias también provienen de si las estimaciones asumen una sustitución rápida hacia polipíldoras, cómo se convierten los precios de venta promedio entre monedas, y si la combinación de canal farmacéutico se actualiza utilizando señales recientes de acceso y reembolso.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 34,18 mil millones de USD (2026) | |
| Blog del sector A | 35,00 mil millones de USD (2027) | Utiliza una proyección de horizonte corto y un punto final redondeado implícito, con transparencia limitada sobre si el valor incluye productos combinados cardiovasculares más amplios más allá de las polipíldoras comercializadas. |
| Consultora regional B | 33,41 mil millones de USD (2025) | Ancla la estimación un año antes y parece aplicar una curva de precios y adopción más plana, lo que puede subestimar las regiones donde la expansión de canales y la adopción de terapias combinadas están en aumento. |
En conjunto, la dispersión se explica principalmente por lo que se cuenta como polipíldora frente a los ingresos de terapias adyacentes, y por la rapidez con que se permite que se muevan la adopción y los precios año tras año. Al vincular el modelo a señales de población tratada, divisiones de canal y supuestos de precios repetibles que pueden revisarse y actualizarse, el valor de mercado se mantiene más fácil de rastrear y verificar cuando llegan nuevos datos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de productos polipíldora en 2026?
El tamaño del mercado de productos polipíldora es de USD 34,18 mil millones en 2026.
¿Qué segmento de producto está creciendo más rápido que el mercado general?
Las formulaciones multiparámetro están aumentando a una CAGR del 3,06%, superando la tasa general del 2,58%.
¿Por qué están ganando participación las farmacias en línea?
Las plataformas digitales agrupan teleconsulta, reabastecimiento automático y recordatorios por SMS, mejorando la adherencia e impulsando una CAGR del 5,18% para el canal en línea.
¿Cómo afectan los programas de adquisición en países de ingresos bajos y medios a los precios?
Las licitaciones basadas en volumen en China e India empujan los precios entre un 70% y un 90% por debajo de los niveles previos a la licitación, impulsando el acceso mientras comprimen los márgenes.
¿Qué cambio regulatorio reciente favorece las polipíldoras impresas en 3D?
Las Regulaciones de Fabricación Modular y Punto de Atención del Reino Unido de 2025 permiten la impresión en el sitio bajo farmacovigilancia centralizada.
Última actualización de la página el:



