
Tamaño y Participación del Mercado de Servicios de Seguridad Cardiaca
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.04 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.75 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.09 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Seguridad Cardiaca por Mordor Intelligence
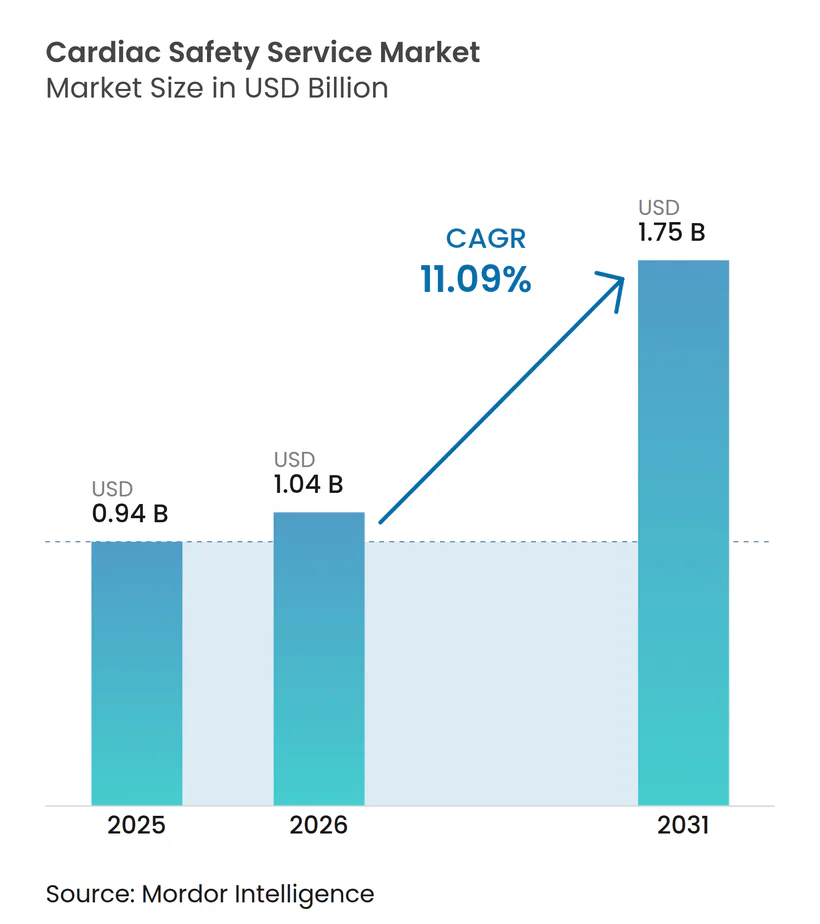
Se proyecta que el tamaño del Mercado de Servicios de Seguridad Cardiaca se expanda desde USD 0,94 mil millones en 2025 y USD 1,04 mil millones en 2026 hasta USD 1,75 mil millones en 2031, registrando una CAGR del 11,09% entre 2026 y 2031.
Los mandatos más estrictos de la ICH E14/S7B ahora obligan a la detección en tiempo real de proarritmias en cada grupo de primera dosis en humanos, mientras que los diseños de ensayos descentralizados e híbridos aceleran la adopción de telemetría ECG en la nube en las carteras de oncología, enfermedades raras y terapia génica.[1] La inversión en análisis habilitados por IA acorta el intervalo desde la captura del ECG hasta las decisiones de escalada de dosis, reduciendo los plazos de las fases tempranas hasta en un 15%. Los patrocinadores también enfrentan una carga creciente de eventos adversos cardiovasculares vinculados a los inhibidores de tirosina-quinasa y las terapias de puntos de control inmunitario, lo que amplía la demanda de servicios más allá de los programas de moléculas pequeñas.[2] Los proveedores externos de seguridad cardiaca continúan dominando los estudios pivotales multinacionales, aunque las grandes empresas farmacéuticas están internalizando plataformas de análisis para proteger los conjuntos de datos de ECG propietarios y mitigar el riesgo de cumplimiento del RGPD, la PIPL y la DPDP.
Conclusiones Clave del Informe
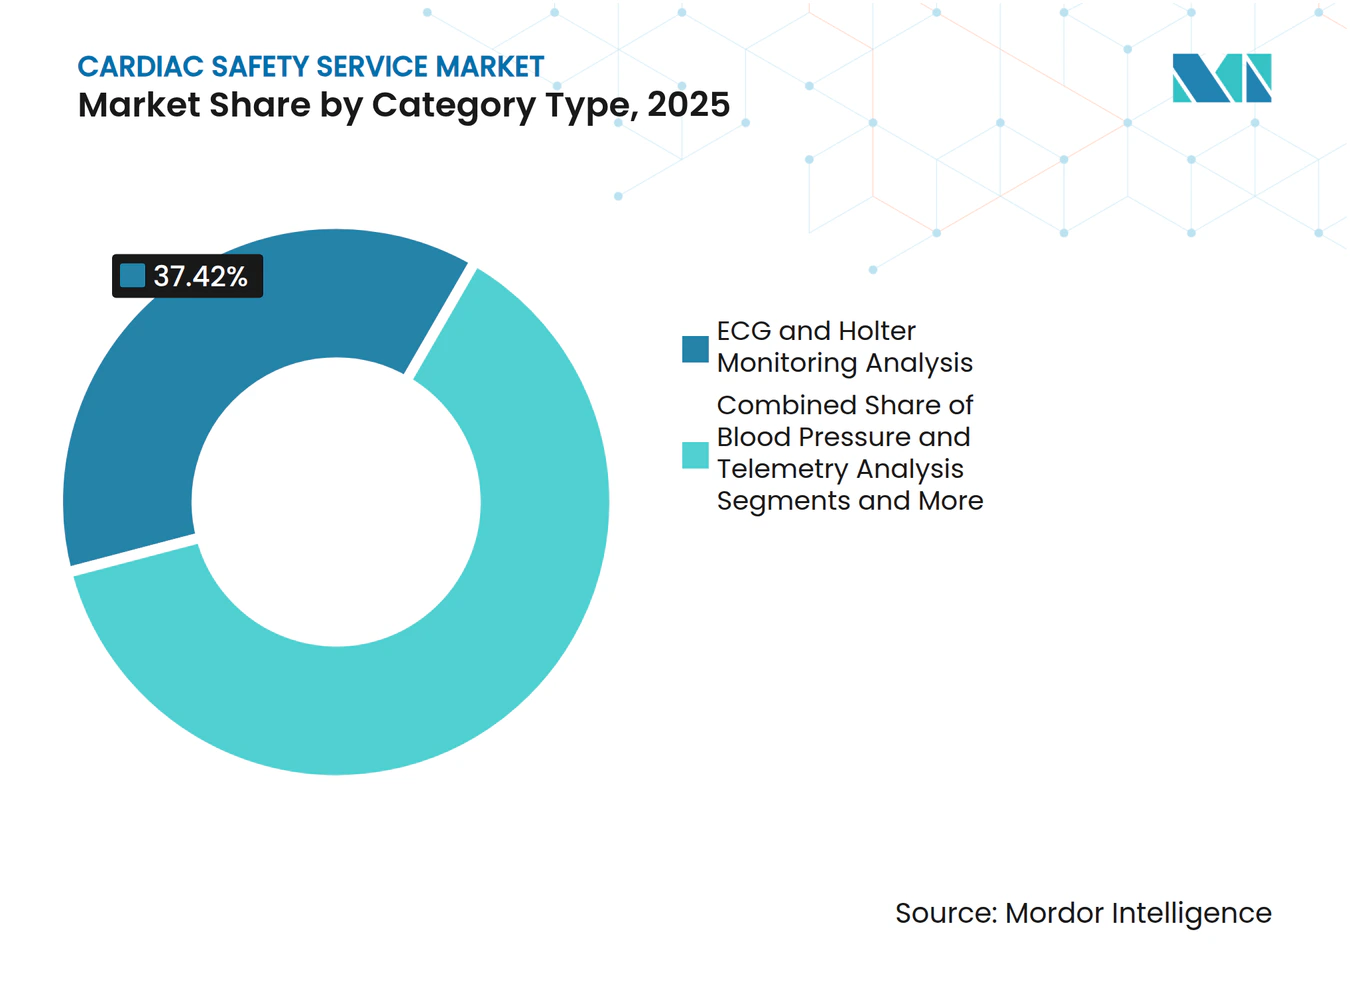
- Por tipo de servicio, el análisis de ECG y monitoreo Holter lideró con el 37,42% de la participación del mercado de servicios de seguridad cardiaca en 2025, mientras que el análisis de datos en tiempo real e informes avanza a una CAGR del 14,24% hasta 2031.
- Por modelo de prestación de servicios, los proveedores externos captaron el 72,53% de la cuota de ingresos en 2025, mientras que las operaciones internas proyectan un crecimiento del 12,52% durante 2026-2031.
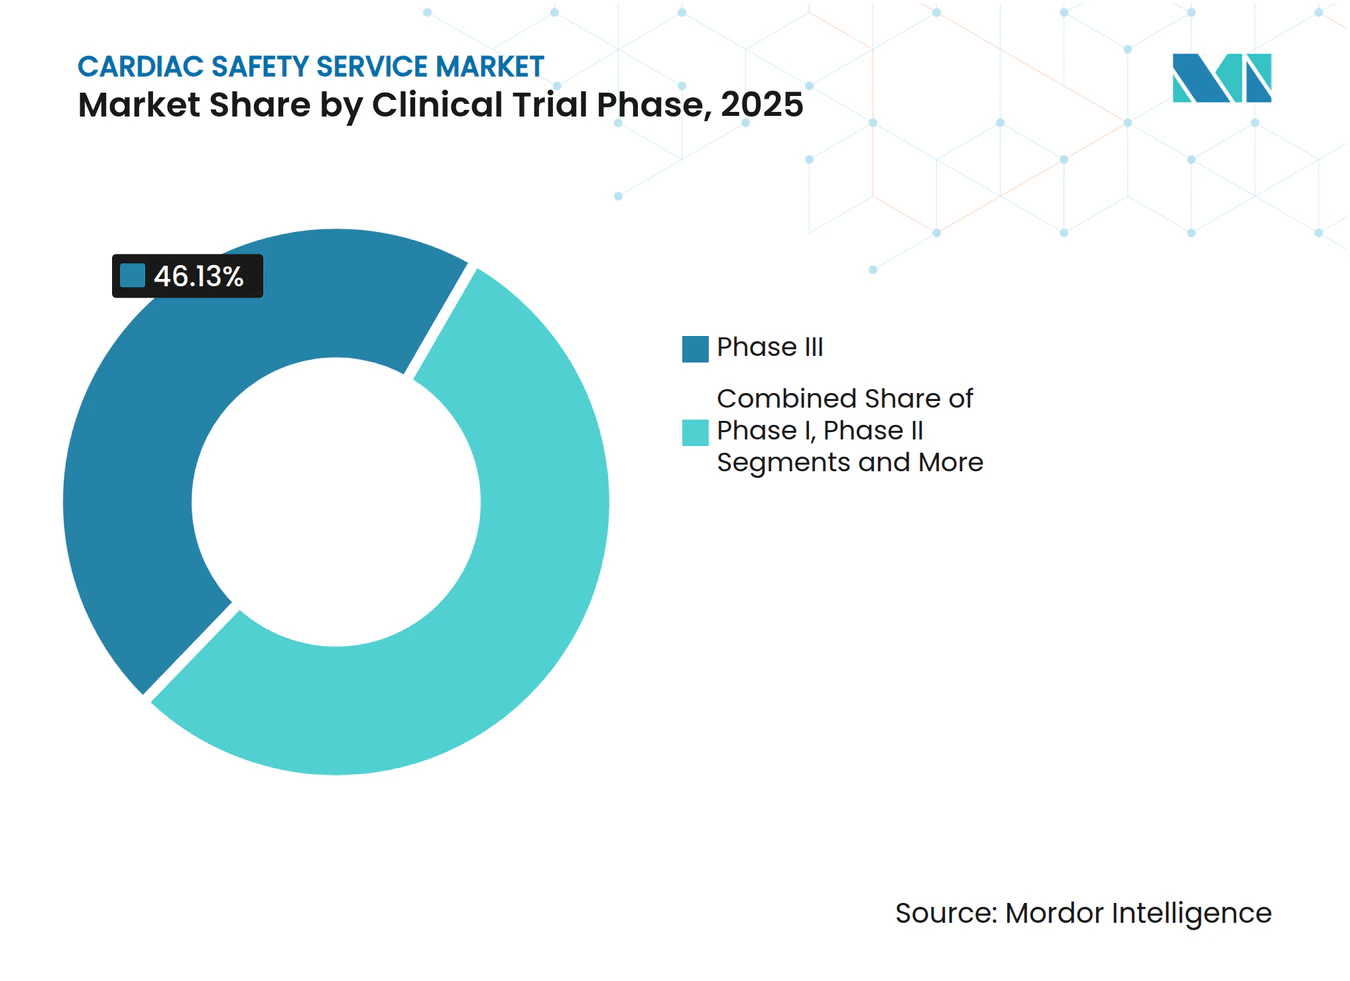
- Por fase de ensayo clínico, los ensayos de Fase III representaron el 46,13% del tamaño del mercado de servicios de seguridad cardiaca en 2025, aunque los servicios de Fase I se expanden a una CAGR del 12,84% hasta 2031.
- Por usuario final, las empresas farmacéuticas mantuvieron el 56,22% de la participación del tamaño del mercado de servicios de seguridad cardiaca en 2025, mientras que las empresas de biotecnología registran la CAGR más rápida del 13,04% hasta 2031.
- Por geografía, América del Norte dominó con el 39,14% de la cuota de ingresos en 2025; se prevé que Asia-Pacífico registre una CAGR del 13,63% durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción Creciente de Ensayos Descentralizados e Híbridos | +2.1% | América del Norte, Europa Occidental, adopción emergente a nivel global | Mediano plazo (2-4 años) |
| Incidencia Creciente de Eventos Adversos Cardiovasculares en Ensayos Oncológicos | +1.8% | América del Norte y Europa como núcleo | Corto plazo (≤ 2 años) |
| Implementación más Estricta del Addendum 2022 de la ICH E14/S7B | +1.5% | Global, liderado por la FDA y la EMA | Corto plazo (≤ 2 años) |
| Crecimiento de las Plataformas de Análisis de ECG en la Nube en Tiempo Real | +1.9% | América del Norte, Europa, expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Predicción de Arritmias Habilitada por IA que Reduce los Fracasos en Etapas Tardías | +1.6% | Adoptantes tempranos a nivel global | Mediano plazo (2-4 años) |
| Integración de Modelos de Proarritmia In Silico en los Flujos de Trabajo de Seguridad | +1.3% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción Creciente de Ensayos Descentralizados e Híbridos
Los flujos de trabajo de seguridad cardiaca descentralizados crecieron del 12% de los estudios cardiovasculares en 2023 al 28% en 2025.[3] Los parches Holter remotos transmiten flujos de ECG cifrados a servidores en la nube que detectan la desviación del QTc en cuestión de horas, cumpliendo con la guía de salud digital de la FDA de 2024. Los enfoques híbridos combinan telemetría domiciliaria con ecocardiografía en el centro, reduciendo los costes de desplazamiento de los pacientes en un 40% mientras se preserva el rigor de las imágenes. Proveedores como Clario desplegaron 15.000 dispositivos portátiles en protocolos oncológicos en 2025, utilizando algoritmos de aprendizaje automático para escalar automáticamente las alertas de arritmia. Las lecturas centralizadas mitigan la escasez regional de cardiólogos, permitiendo la inscripción multinacional sin sacrificar la calidad de los datos.
Incidencia Creciente de Eventos Adversos Cardiovasculares en Ensayos Oncológicos
Las toxicidades cardiovasculares ocuparon el segundo lugar entre los eventos adversos graves en los ensayos oncológicos durante 2024. Los inhibidores de tirosina-quinasa y los agentes de puntos de control inmunitario prolongan el QT o provocan miocarditis, lo que llevó a la FDA a emitir comunicaciones de seguridad que ahora exigen una vigilancia intensificada del ECG en los protocolos oncológicos de fase temprana. Las directrices actualizadas de 2025 de la Sociedad Europea de Cardiología recomiendan combinar el monitoreo del ECG con biomarcadores e imágenes, lo que eleva los costes por paciente en un 35% pero reduce la deserción en etapas tardías. La telemetría en tiempo real detecta arritmias silenciosas durante las cohortes de escalada de dosis, un diferenciador citado por Charles River en recientes contratos oncológicos ganados. El consiguiente aumento de la demanda amplía el mercado de servicios de seguridad cardiaca más allá de los programas tradicionales de moléculas pequeñas.
Implementación más Estricta del Addendum 2022 de la ICH E14/S7B
El addendum permite a los patrocinadores reemplazar los estudios QT exhaustivos independientes con modelos de respuesta a la exposición, siempre que se demuestre la sensibilidad del ensayo. La guía de la FDA y la EMA en 2023 convirtió esta vía en la corriente principal, aunque solo el 38% de los ensayos de Fase I de 2024 la aprovecharon, lo que refleja una incertidumbre persistente. Certara reportó un salto del 42% en los ingresos por consultoría de modelado cardiaco durante 2025, ya que los patrocinadores buscaban experiencia en estadísticas de concentración-QTc. Las retenciones clínicas por monitoreo cardiaco inadecuado aumentaron a 17 en 2024, subrayando la presión regulatoria para preespecificar los planes de QTc. Los ensayos in silico alineados con CiPA ahora complementan el modelado temprano, reduciendo los estudios en animales y agilizando las presentaciones de IND.
Crecimiento de las Plataformas de Análisis de ECG en la Nube en Tiempo Real
Los centros de ECG en la nube respaldaron más de 400 ensayos en 2025, frente a 120 en 2023. Los algoritmos automatizados de QTc redujeron el tiempo de lectura de 48 horas a menos de 6 horas, permitiendo decisiones de dosis el mismo día y reduciendo los tiempos de ciclo de la Fase I en un 15%. Las plataformas entrenadas con dos millones de formas de onda anotadas detectan cambios sutiles en la onda T, mejorando las tasas de detección temprana de arritmias. Los estándares IEEE 11073 actualizados en 2024 mejoraron la interoperabilidad de los datos, aunque los sistemas Holter heredados aún requieren puentes de middleware. La opinión de calificación de la EMA de 2025 sobre las herramientas algorítmicas de QTc señaló una creciente confianza de los reguladores en los puntos finales asistidos por IA.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Armonización Global Limitada de los Estándares de Evaluación QT/QTc | -0.8% | Asia-Pacífico y América Latina son los más afectados | Mediano plazo (2-4 años) |
| Alto Coste de Capital para la Infraestructura de Telemetría de 12 Derivaciones | -0.6% | Global, agudo para las ORC pequeñas y los centros de mercados emergentes | Corto plazo (≤2 años) |
| Restricciones de Privacidad de Datos en la Transferencia Transfronteriza de ECG | -0.7% | Europa, China, India con expansión a multinacionales | Mediano plazo (2-4 años) |
| Escasez de Cardiólogos Certificados en Seguridad Cardiaca en Mercados Emergentes | -0.9% | Asia-Pacífico (excl. Japón), América Latina, Oriente Medio y África | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Armonización Global Limitada de los Estándares de Evaluación QT/QTc
Los reguladores regionales aplican diferentes fórmulas de corrección del QTc y umbrales de riesgo, lo que obliga a los patrocinadores a realizar análisis duplicados que pueden retrasar las aprobaciones hasta tres meses. China aún favorece la corrección de Bazett, mientras que la FDA y la EMA prefieren la de Fridericia, y Japón exige estudios de sensibilidad étnica en voluntarios japoneses, añadiendo entre USD 1,5 y 2 millones por programa. Los valores de corte divergentes —480 ms en algunas jurisdicciones frente a 500 ms en otras— generan incertidumbre para los comités de seguridad de datos y complican las decisiones de escalada de dosis. El grupo de trabajo de la ICH comenzó a redactar una guía de corrección unificada en 2025, aunque es poco probable que el texto final esté listo antes de 2028. Hasta entonces, el mercado de servicios de seguridad cardiaca seguirá soportando costes estadísticos redundantes que erosionan los presupuestos de los ensayos y alargan los plazos.
Alto Coste y Complejidad de los Estudios Integrales de Seguridad Cardiaca
Construir un laboratorio central en tiempo real requiere hardware aprobado por la FDA, almacenamiento en la nube conforme y conectividad redundante, con un gasto inicial que oscila entre USD 500.000 y USD 3 millones según la escala del ensayo. Las organizaciones de investigación por contrato más pequeñas no pueden amortizar estas inversiones en muchos estudios, por lo que ceden cuota a los grandes proveedores e impulsan la consolidación dentro del mercado de servicios de seguridad cardiaca. Los centros en mercados emergentes enfrentan internet poco fiable, lo que convierte las cargas por lotes en la opción predeterminada y extiende los plazos de la Fase II hasta seis semanas. Los parches Holter portátiles reducen el gasto en hardware del centro, aunque el dispositivo, la formación y el soporte aún cuestan entre USD 800 y 1.200 por paciente. Sin vías de reembolso, los patrocinadores de biotecnología asumen el coste, lo que limita la adopción a pesar de las comprobadas ganancias de eficiencia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
El Análisis en Tiempo Real Supera al Monitoreo TradicionalEl segmento de análisis de datos en tiempo real e informes creció a una CAGR del 14,24%, la más rápida dentro del mercado de servicios de seguridad cardiaca, ya que los patrocinadores ahora esperan alertas de arritmia el mismo día para las decisiones de escalada de dosis. El ECG y el monitoreo Holter mantuvieron un liderazgo de ingresos del 37,42% en 2025 porque los Holter de 12 derivaciones siguen siendo obligatorios en los protocolos pivotales. Los servicios de estudio QT exhaustivo contribuyeron aproximadamente un 22%, pero se rezagan debido al addendum E14/S7B que permite que el modelado de respuesta a la exposición reemplace los ensayos cruzados dedicados. La telemetría de presión arterial registró un crecimiento del 10,8% a medida que los programas oncológicos combinan datos hemodinámicos con ECG para perfilar el riesgo de los inhibidores de VEGF. Las imágenes cardiovasculares representaron aproximadamente el 15% y crecen de manera constante porque las directrices de cardio-oncología exigen controles seriados de la fracción de eyección del ventrículo izquierdo.
Los patrocinadores consideran el análisis en tiempo real como central para los diseños de ensayos adaptativos que modifican la dosificación sobre la marcha, algo que los lotes retrospectivos no pueden respaldar. Clario informa que su clasificación por aprendizaje automático reduce el tiempo de revisión del cardiólogo en un 35%, lo que subraya por qué el mercado de servicios de seguridad cardiaca favorece los flujos de trabajo habilitados por algoritmos. El estudio QT cruzado exhaustivo sigue siendo vital para los compuestos con perfiles de canales iónicos desconocidos, aunque su precio de USD 1,2 millones empuja a muchas empresas de biotecnología hacia el monitoreo integrado de Fase I. Los dispositivos híbridos ahora combinan manguitos de presión arterial y parches de ECG en un solo transmisor, reduciendo el gasto en adquisiciones en un 20% y facilitando el cumplimiento de los sujetos. El crecimiento de las imágenes se ve moderado por el requisito de visita al centro, pero el borrador de cardio-oncología de la FDA de 2024 garantiza exploraciones basales y durante el tratamiento para los fármacos de alto riesgo, manteniendo el volumen dentro del mercado de servicios de seguridad cardiaca.


Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Modelo de Prestación de Servicios:
Las Capacidades Internas Ganan TerrenoLos proveedores externos controlaron el 72,53% de los ingresos en 2025, aunque las unidades internas están proyectadas para expandirse un 12,52% durante 2026-2031 a medida que las grandes empresas farmacéuticas instalan software de suscripción detrás de sus cortafuegos. La internalización protege los archivos de ECG sin procesar, facilita el cumplimiento del RGPD y la PIPL, y reduce los costes unitarios en carteras extensas, impulsando un cambio dentro del mercado de servicios de seguridad cardiaca. El laboratorio central interno de Eli Lilly ahora procesa datos de 20 estudios simultáneos y ahorra USD 8 millones anuales, un modelo que otras multinacionales probablemente replicarán.
La externalización sigue siendo dominante para las pequeñas empresas de biotecnología que carecen de personal de cardiología o capital para adquirir hardware. Los ensayos pivotales multinacionales de Fase III dependen de proveedores con soporte multilingüe las 24 horas, una escala que solo las mayores organizaciones de investigación por contrato pueden ofrecer. Las ORC más pequeñas forman alianzas para mantenerse relevantes; PSI y Richmond Pharmacology se asociaron en 2025 para compartir redes de cardiólogos y ampliar su alcance. Los reguladores examinan de cerca los laboratorios gestionados por los patrocinadores: doce hallazgos de inspección de la FDA en 2024 citaron un control de calidad inadecuado, recordando a las empresas más pequeñas por qué la supervisión externalizada sigue siendo importante. Los modelos híbridos que combinan la captura de datos del patrocinador con lecturas independientes pueden convertirse en la norma a medida que el mercado de servicios de seguridad cardiaca equilibra coste, velocidad y cumplimiento.
Por Fase de Ensayo Clínico:
El Gasto en Fases Tempranas se AceleraSe prevé que los servicios de Fase I aumenten a una CAGR del 12,84% a medida que los reguladores insisten en análisis QT exhaustivos en la primera dosificación en humanos, redirigiendo el gasto hacia las fases iniciales del mercado de servicios de seguridad cardiaca. La Fase III mantuvo el 46,13% de los ingresos de 2025, pero crece a un ritmo más lento del 10,2% porque los modelos de respuesta a la exposición satisfacen muchos requisitos de QT antes de la inscripción pivotal. La Fase II capta la demanda de protocolos adaptativos donde los patrocinadores refinan la dosis y exploran las curvas de exposición-seguridad, mientras que la Fase IV registra un crecimiento de dos dígitos gracias a la vigilancia poscomercialización con dispositivos portátiles.
Las empresas de biotecnología integran telemetría ECG intensiva en las cohortes de escalada de dosis de Fase I, evitando los estudios cruzados independientes y reduciendo los plazos entre cuatro y seis meses. El cambio requiere acceso a cardiólogos las 24 horas y alimenta la demanda de clasificación por IA que filtra automáticamente los trazados normales. La Fase III sigue acaparando los mayores presupuestos porque los números de inscripción impulsan el volumen de monitoreo, aunque su participación en el mercado de servicios de seguridad cardiaca está destinada a disminuir a medida que las fases más tempranas asumen más análisis de seguridad. Los dispositivos portátiles del mundo real en la Fase IV detectan prolongaciones de QT no anticipadas, como se demostró cuando el monitoreo de IQVIA identificó alertas en el 3,2% de los pacientes con un nuevo agente oncológico, lo que llevó a una actualización del etiquetado en 2025.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Usuario Final:
La Biotecnología Impulsa la Demanda ExternalizadaLas empresas farmacéuticas generaron el 56,22% de los ingresos de 2025, aunque las empresas de biotecnología registrarán una CAGR del 13,04% hasta 2031 y, por tanto, reconfigurarán el mercado de servicios de seguridad cardiaca. Los desarrolladores de oncología y terapia génica respaldados por capital de riesgo carecen de infraestructura de cardiología y externalizan el 95% de las evaluaciones a proveedores especializados. Los fabricantes de dispositivos médicos contribuyen con una porción del 8%, impulsada por las exigencias de la ISO 14155 sobre estimuladores implantables, y las organizaciones de investigación por contrato adquieren la participación restante mientras negocian descuentos por volumen.
Las grandes farmacéuticas internalizan plataformas de IA; Pfizer amplió su personal de cardiología en un 30% en 2025 para retener conjuntos de datos propietarios y acortar los ciclos de decisión. Las empresas de biotecnología más pequeñas prefieren paquetes llave en mano que agrupan la logística de dispositivos portátiles, el análisis en la nube y las lecturas de cardiólogos independientes. Su financiación se disparó a USD 42 mil millones en 2025, garantizando una cartera de proyectos saludable para los proveedores de servicios. Las ORC responden con ofertas cardiacas integradas; Parexel ahora comercializa suites combinadas de ECG, imágenes y telemetría de presión arterial, reflejando el apetito de los patrocinadores por la simplicidad de un único proveedor. A medida que el capital siga siendo abundante, los clientes de biotecnología seguirán moldeando el poder de fijación de precios y los ciclos de innovación dentro del mercado de servicios de seguridad cardiaca.
Análisis Geográfico
Mercado de Servicios de Seguridad Cardíaca en Europa, América del Norte y Asia-Pacífico
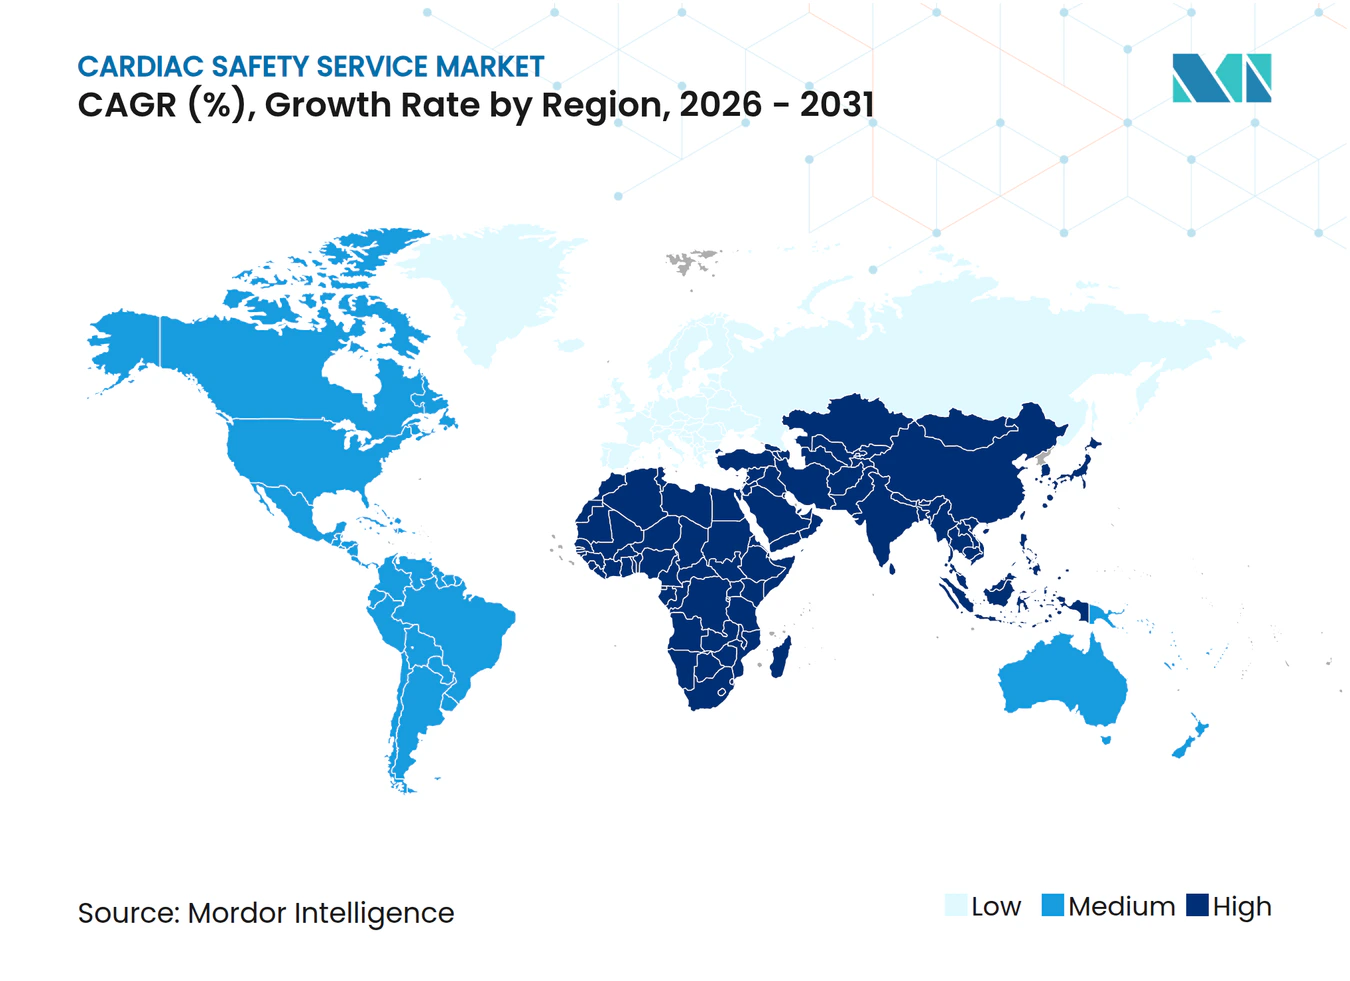
América del Norte concentró el 39,14% de los ingresos de 2025 debido a que la aplicación de la FDA del addendum E14/S7B ancla la actividad de primera administración en humanos, aunque su crecimiento se modera al 10,45% a medida que los patrocinadores diversifican el trabajo en fases tempranas hacia regiones de menor costo. Europa, tras la adopción del Reglamento (UE) 536/2014, agilizó el intercambio transfronterizo de ECG, aunque las enmiendas al RGPD amplían la documentación de inicio y frenan su expansión. Asia-Pacífico es la región de mayor dinamismo, proyectada con una CAGR del 13,63%, impulsada por la guía de seguridad cardíaca de China de 2024 que se alinea con la corrección de Fridericia y la inversión de India en laboratorios centrales con certificación ISO 13485.
Mercado de Servicios de Seguridad Cardíaca en EMEA y América del Sur
Oriente Medio y África crecerán a medida que las naciones del Consejo de Cooperación del Golfo inviertan 500 millones de USD en centros de investigación conformes, con el objetivo de diversificarse más allá del petróleo. América del Sur representó el 8% y se expande un 11,7% tras la alineación del regulador de Brasil de las normas de QT con los estándares ICH, mientras que la estabilización económica de Argentina revive Buenos Aires como centro de ensayos clínicos. Las leyes de soberanía de datos en Europa, China e India fragmentan los flujos de trabajo de telemetría, lo que obliga a contar con infraestructura redundante que eleva los costos por paciente y redistribuye el gasto dentro del mercado de servicios de seguridad cardíaca.
La amplia población sin tratamiento previo de Asia-Pacífico permite que los ensayos de Fase II y Fase III concluyan entre seis y nueve meses antes que en las regiones occidentales, una ventaja que WuXi Clinical destaca ante los patrocinadores multinacionales. América del Norte sigue siendo el referente regulatorio; la guía preliminar de la FDA sobre biomarcadores de inteligencia artificial emitida en 2024 ha configurado las curvas de adopción a nivel mundial, manteniendo muchos estudios piloto en el ámbito doméstico a pesar de las preocupaciones sobre costos. La participación europea se ve influenciada por la fragmentación derivada del Brexit, que obliga a presentar solicitudes dobles ante la EMA y el regulador del Reino Unido, lo que añade carga administrativa e inclina algunos volúmenes de Fase I hacia los Países Bajos y Bélgica. El potencial del África subsahariana está limitado por la escasez de ancho de banda y de cardiólogos, aunque las alianzas de lectura a distancia con laboratorios europeos abren gradualmente nuevos corredores de reclutamiento.
Panorama regulatorio
Las expectativas globales de seguridad cardíaca para fármacos no antiarrítmicos siguen ancladas en ICH E14 (evaluación clínica de QT/QTc) y ICH S7B (repolarización ventricular retardada no clínica), tal como las implementan las principales agencias, como la FDA de EE. UU. y la Agencia Europea de Medicamentos (EMA). En la práctica, los patrocinadores utilizan un diseño de estudio Thorough QT/QTc o una estrategia integrada que combina el modelado de concentración-respuesta (exposición-respuesta) con ensayos no clínicos alineados con CiPA. La preocupación regulatoria suele surgir cuando el límite superior del intervalo de confianza del 95% para el efecto medio de QTc supera los 10 ms.
En cuanto a la ejecución y presentación, la FDA mantiene un Equipo de Revisión Interdisciplinario para Estudios de Seguridad Cardíaca (anteriormente QT-IRT) para respaldar la revisión del diseño de ensayos, la interpretación de ECG y la evaluación del riesgo de proarritmia. La revisión se está operacionalizando cada vez más mediante expectativas de datos estructurados, incluidas especificaciones técnicas de la FDA basadas en las convenciones CDISC SDTM y ADaM para conjuntos de datos centrados en QT. Esto eleva el nivel de cumplimiento exigido para la telemetría de ECG en la nube, las relecturas centralizadas y los flujos de trabajo analíticos listos para auditoría en ensayos multinacionales.
Panorama Competitivo
Concentración del Mercado
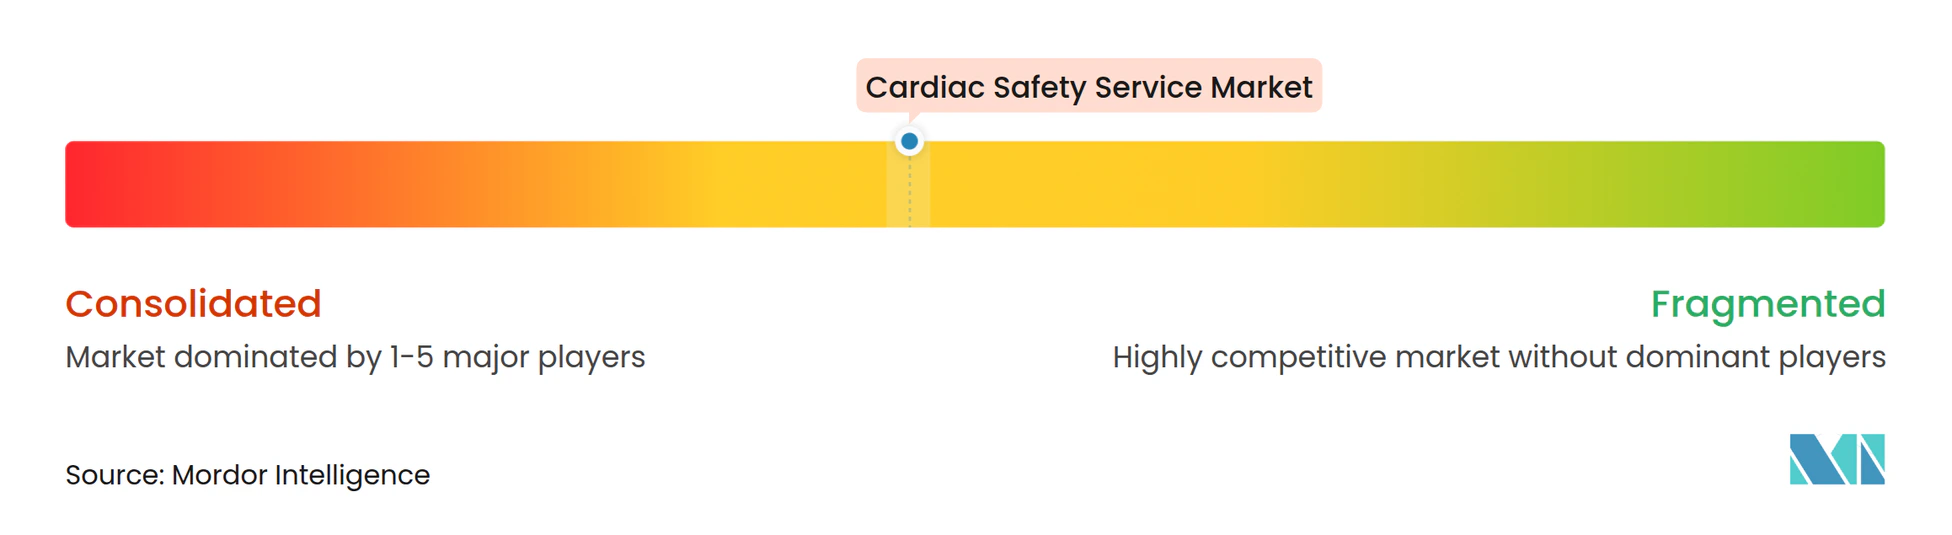
El mercado de servicios de seguridad cardiaca muestra una concentración moderada. Los líderes persiguen la integración vertical, adquiriendo fabricantes de dispositivos portátiles y empresas de análisis en la nube para ofrecer dispositivos, recopilación de datos, clasificación por IA y lecturas de cardiólogos en un solo contrato. Los modelos in silico CiPA de Certara ganaron 18 nuevos contratos en 2025 al permitir a los patrocinadores predecir el riesgo de torsades de pointes de forma preclínica, reduciendo los plazos de IND en meses.
Las patentes tecnológicas aceleran la competencia; la USPTO concedió 47 patentes de ECG con IA durante 2024-2025, lo que señala ciclos de innovación rápidos. Los proveedores activos en los organismos de estándares IEEE y CDISC obtienen información anticipada sobre los requisitos regulatorios y adaptan sus hojas de ruta de productos en consecuencia. Las empresas de nicho se diferencian a través del enfoque terapéutico; Ncardia se especializa en cardio-oncología, combinando ensayos de células madre con protocolos de imágenes que los grandes generalistas aún no han igualado.
Los movimientos estratégicos incluyen la adquisición por parte de Labcorp en 2025 de una empresa de middleware de telemetría para resolver la interoperabilidad de dispositivos heredados, y la asociación de ICON con un proveedor de ciberseguridad en la nube para reforzar las canalizaciones de datos de ECG contra las multas del RGPD. La escisión de Heartstream en 2026 de Philips Emergency Care amplía la fabricación de DEA y monitores, otorgando al grupo inventario permanente que puede agrupar con los servicios de ensayos. Las alianzas emergentes como Frontage-Banook combinan plataformas de telemedicina con laboratorios centrales para abordar los protocolos descentralizados híbridos. La intensidad competitiva aumentará a medida que las herramientas de IA conviertan en productos básicos las lecturas de ECG de referencia, desplazando el valor hacia el análisis predictivo, la consultoría regulatoria y la logística integrada de dispositivos dentro del mercado de servicios de seguridad cardiaca.
Líderes de la Industria de Servicios de Seguridad Cardiaca
-
Clario
-
IQVIA
-
Labcorp Drug Development
-
ICON plc
-
Medpace
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Seguridad Cardíaca Empresas cubiertas en este informe
- Banook Group
- Celerion
- Certara
- Charles River
- Clario (ERT & Bioclinica)
- Clinilabs Drug Development Corp
- Frontage Laboratories
- ICON
- In Vitro Technologies (CardioQuick)
- IQVIA
- Koninklijke Philips
- LabCorp
- MedPace
- Ncardia
- Parexel International
- PSI CRO
- Richmond Pharmacology
- SGS Life Sciences
- Thermo Fisher Scientific
- Worldwide Clinical Trials
- WuXi Clinical
Lea el análisis de las empresas de servicios de seguridad cardíaca
Oportunidades de mercado y perspectivas futuras
El cambio de la captura periódica de ECG en el sitio hacia el monitoreo fisiológico continuo en los ensayos clínicos está generando espacio para proveedores que puedan combinar la logística de ECG portátil, la ingesta en la nube y controles de calidad de señal clínicamente validados en un solo paquete operativo. Los reguladores también están reforzando el impulso de la demanda a través de infraestructura de seguridad cardíaca, incluida la función de revisión de seguridad cardíaca de la FDA (IRT), junto con la implementación continua de las vías ICH E14/S7B que recompensan el modelado robusto de exposición-respuesta y conjuntos de datos estandarizados y listos para presentación.
La consolidación de flujos de trabajo también está ampliando las oportunidades en los criterios de valoración multimodales y la productividad en los sitios. Las soluciones autorizadas por la FDA mediante 510(k) que combinan pruebas respiratorias y ECG inalámbrico en una sola visita son un ejemplo, y la demanda de los patrocinadores de decisiones más rápidas de escalada de dosis sigue respaldando la analítica casi en tiempo real. Al mismo tiempo, las infraestructuras clínicas abiertas para la agregación de datos y la validación prospectiva de la IA en el monitoreo cardíaco remoto (reportadas en trabajos académicos de 2026) señalan necesidades no satisfechas en torno a la validación generalizable de modelos, la gobernanza y la interoperabilidad. Los proveedores de servicios de seguridad cardíaca pueden diferenciarse con canalizaciones de datos conformes, redes independientes de relectura y generación estandarizada de evidencia en regiones donde las restricciones de transferencia de datos siguen siendo un factor.
Desarrollos recientes de la industria en Mercado de Servicios de Seguridad Cardíaca
- Marzo de 2026: Thermo Fisher Scientific completó la adquisición de Clario Holdings, Inc., incorporando a un importante especialista en datos de seguridad cardíaca y criterios de valoración a la cartera de Productos de Laboratorio y Servicios Biofarmacéuticos de Thermo Fisher. La adquisición estrecha la integración entre los servicios de ensayos clínicos y los flujos de trabajo de datos de criterios de valoración, y respalda ofertas combinadas en captura de ECG, lecturas centralizadas y analítica.
- Febrero de 2026: IQVIA firmó un acuerdo para adquirir activos de servicios de descubrimiento de fármacos de Charles River Laboratories, ampliando sus capacidades integrales de descubrimiento de fármacos. La transacción refuerza un continuo desde los servicios de investigación temprana hasta la ejecución posterior del desarrollo clínico, respaldando modelos operativos más integrados en los que el monitoreo de seguridad cardíaca se incorpora a programas de desarrollo más amplios.
- Junio de 2024: Clario recibió la autorización 510(k) de la FDA para su plataforma SpiroSphere con funcionalidad de ECG inalámbrico COR-12 integrada, que permite la recolección consecutiva de espirometría y ECG en una sola visita al sitio. Esta autorización respalda flujos de trabajo de sitio más optimizados y captura de datos multiparamétricos, lo cual es relevante para ensayos en los que coexisten las evaluaciones respiratorias y de seguridad cardíaca y la carga operativa es un factor limitante.
Mercado de Servicios de Seguridad Cardíaca Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los servicios externalizados de seguridad cardíaca que utilizan los patrocinadores para evaluar y monitorear el riesgo cardíaco relacionado con fármacos durante el desarrollo clínico y en seguimientos regulados. La cobertura incluye pruebas especializadas, manejo de datos, interpretación y apoyo de reportes proporcionados a patrocinadores y socios de investigación.
Exclusiones del alcance: excluimos las ventas de hardware de monitoreo independiente y la atención cardiológica general que no esté vinculada a servicios formales de seguridad cardíaca utilizados para investigación y generación de evidencia regulada.
Descripción general de la segmentación
- Por Tipo de Servicio
- Servicios de Estudio QT/QTc Exhaustivo
- Análisis de ECG y Monitoreo Holter
- Análisis de Presión Arterial y Telemetría
- Imágenes Cardiovasculares (Ecocardiografía, MUGA)
- Análisis de Datos en Tiempo Real e Informes
- Por Modelo de Prestación de Servicios
- Interno (Gestionado por el Patrocinador)
- Externalizado (ORC y Proveedores Especializados)
- Por Fase de Ensayo Clínico
- Fase I
- Fase II
- Fase III
- Fase IV / Poscomercialización
- Por Usuario Final
- Empresas Farmacéuticas
- Empresas de Biotecnología
- Fabricantes de Dispositivos Médicos
- Organizaciones de Investigación por Contrato (ORC)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó identificando dónde aparecen los servicios de seguridad cardíaca en los flujos de trabajo de ensayos regulados y qué desencadena la demanda, para luego alinear esa visión con información pública que se pueda verificar repetidamente. Utilizamos registros y directrices de reguladores, incluida la FDA de EE. UU. y la Agencia Europea de Medicamentos, y extrajimos señales de actividad de ensayos de registros de ensayos clínicos como ClinicalTrials.gov y el ICTRP de la OMS.
También hicimos referencia a estadísticas de salud pública e indicadores de carga de enfermedad de los CDC de EE. UU. y de la OMS, junto con artículos revisados por pares que abordan la evaluación de QT, las prácticas de criterios de valoración de ECG y las normas de monitoreo de seguridad. Se utilizaron presentaciones de empresas, presentaciones a inversores, comunicados de prensa fiables y sitios web de asociaciones para comprender los cambios en la combinación de servicios y la dirección de precios. Para verificaciones financieras y de capacidad cruzadas, utilizamos suscripciones pagas para datos financieros e inteligencia de empresas, noticias y finanzas, y bases de datos de patentes. Estas fuentes documentales son ilustrativas y no exhaustivas, y consultamos referencias adicionales para recopilar datos, validar suposiciones y resolver preguntas pendientes.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas y encuestas breves con líderes de operaciones clínicas, especialistas en seguridad cardíaca y biometría, equipos de farmacovigilancia y proveedores de servicios que respaldan las necesidades de ECG, TQT y estudios relacionados. Dado que este es un mercado de servicios global, hablamos con personas de América, EMEA y APAC para poner a prueba los patrones de utilización, la proporción de externalización, la lógica de precios habitual y dónde varían los plazos y protocolos según la región.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directivos ejecutivos: 12% | APAC: 48% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 42% | EMEA: 32% |
| Actores más pequeños: 22% | Gerentes: 46% | América: 20% |
Dimensionamiento y previsión del mercado
Para el dimensionamiento, utilizamos una construcción descendente en la que la actividad de ensayos clínicos y la intensidad de las pruebas de seguridad cardíaca se traducen en un grupo de demanda direccionable, que luego se convierte en ingresos por servicios utilizando la proporción de externalización habitual y puntos de referencia de precios vinculados a las necesidades del estudio. Para mantener el modelo práctico, lo anclamos en insumos repetibles, como el número de ensayos intervencionistas, la proporción de programas que utilizan protocolos intensivos en ECG, la frecuencia de las lecturas centrales, la combinación de servicios independientes frente a integrados y los paquetes de servicios comunes en las distintas fases de los ensayos.
Luego se utilizaron aproximaciones ascendentes como verificaciones, en las que evaluamos la coherencia de los rangos de ingresos utilizando divulgaciones de proveedores, señales de contratación y capacidad, y puntos de precio muestreados discutidos en entrevistas. Estos incluían tarifas de configuración por estudio, monitoreo por paciente y componentes impulsados por el volumen de lecturas. Cuando las señales públicas eran escasas en un país o subregión, completamos los vacíos con indicadores sustitutos como la presencia de patrocinadores, la densidad de ensayos y las normas regionales de externalización, y luego volvimos a verificar los resultados con al menos dos opiniones de expertos independientes.
Las previsiones se elaboraron mediante análisis de escenarios que vinculan la demanda futura con el crecimiento esperado de los ensayos clínicos, la complejidad de los protocolos y la asignación presupuestaria para el monitoreo de seguridad. Luego ajustamos la trayectoria utilizando comentarios primarios sobre los cambios de precios y la adopción de enfoques de monitoreo más continuos. La trayectoria final se sometió a pruebas de resistencia frente al gasto en servicios implícito por estudio activo, de modo que el patrón de crecimiento se mantuviera realista y explicable en una conversación con el cliente.
Validación de datos y ciclo de actualización
La validación se realiza por capas para que los totales del mercado puedan rastrearse hasta insumos específicos y verificarse frente a señales externas. Comparamos los totales modelados con indicadores independientes, como el inicio de ensayos, los patrones de utilización de servicios descritos por expertos y señales financieras direccionales de proveedores de servicios relevantes, y luego revisamos las anomalías antes de la aprobación final.
Si aparece una gran variación, revisamos los supuestos que suelen impulsarla, como la proporción de externalización, la intensidad del protocolo o los niveles de precios regionales, y volvemos a contactar a los encuestados relevantes para confirmar qué cambió. Los informes se actualizan anualmente, con actualizaciones intermedias cuando eventos materiales afectan el volumen de ensayos, las expectativas regulatorias o la economía de la prestación de servicios. Antes de la entrega, un analista realiza una revisión final para reflejar la información pública más reciente y los aprendizajes de las entrevistas, de modo que los clientes reciban una visión actualizada.
Tamaño del mercado de servicios de seguridad cardíaca de Mordor Intelligence comparado con otras estimaciones publicadas
Las cifras publicadas para los servicios de seguridad cardíaca a menudo se ven diferentes porque el límite del servicio puede variar entre empresas, y porque los años utilizados para la cotización (año base frente a año de previsión) no siempre están alineados. Las diferencias también provienen de cómo se trata el precio, ya que algunas estimaciones utilizan una tarifa promedio única y otras reflejan la complejidad del protocolo y la combinación de paquetes de servicios.
Las ventas de dispositivos de ECG independientes y los ingresos generales por monitoreo remoto de pacientes quedan fuera del alcance de Mordor Intelligence para este mercado, lo que mantiene el total centrado en el trabajo de servicios regulados vinculado al desarrollo clínico y a la generación de evidencia de seguridad. También surgen vacíos cuando un editor modela una expansión más rápida de la externalización, o cuando el momento de la conversión de divisas y el ritmo de actualización no se alinean con los nuevos inicios de ensayos y las tendencias de los protocolos.
Comparación de referencia
| Fuente | Tamaño del mercado | Vacíos en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,94 mil millones de USD (2025) | |
| Grupo de Investigación Sectorial A | 0,87 mil millones de USD (2024) | Utiliza un año base anterior y una captura más limitada de paquetes de servicios integrados, y parece aplicar una curva de precios más plana sin ajustar completamente la complejidad del protocolo entre fases. |
| Publicación Sectorial B | 0,74 mil millones de USD (2023) | Ancla el total a señales de ingresos publicadas selectivas y contratos a corto plazo, lo que puede subestimar los programas de servicios más pequeños y la prestación transfronteriza que no se divulga claramente. |
En toda la tabla, la mayor parte de la dispersión se explica por la alineación de años y lo que cada fuente considera trabajo de servicio frente a una actividad de producto o atención adyacente. Al mantener el modelo vinculado a la actividad de ensayos, la proporción de externalización y los insumos de precios de paquetes de servicios que se pueden verificar y volver a verificar, obtenemos una cifra más fácil de reproducir y actualizar a medida que surgen nuevas señales de demanda.
Preguntas Clave Respondidas en el Informe
¿Cuál será el gasto en servicios de seguridad cardiaca en 2031?
Se proyecta que alcance USD 1,75 mil millones, creciendo a una CAGR del 11,09% de 2026 a 2031.
¿Qué línea de servicio se expande más rápidamente?
El análisis de datos en tiempo real e informes avanza a una tasa compuesta del 14,24% a medida que los patrocinadores priorizan las alertas de arritmia el mismo día.
¿Por qué son importantes los ensayos descentralizados e híbridos para el monitoreo cardiaco?
Permiten a los voluntarios transmitir datos Holter desde casa, reducen las visitas al centro en un 40% y aun así cumplen con la guía de salud digital de la FDA.
¿Qué impulsa la demanda de telemetría cardiaca en fases tempranas?
Los reguladores ahora esperan evaluaciones completas de QT en los estudios de primera dosis en humanos, lo que eleva los gastos de Fase I en un 12,84% anual.
¿Qué región muestra las perspectivas de crecimiento más sólidas?
Asia-Pacífico lidera con una CAGR prevista del 13,63%, impulsada por la guía de QT armonizada de China y la inversión de India en laboratorios con certificación ISO 13485.