
Tamaño y Cuota del Mercado de Construcción de Puentes
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 128.06 Mil millones de dólares |
| Tamaño del Mercado (2031) | 172.39 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.14 % |
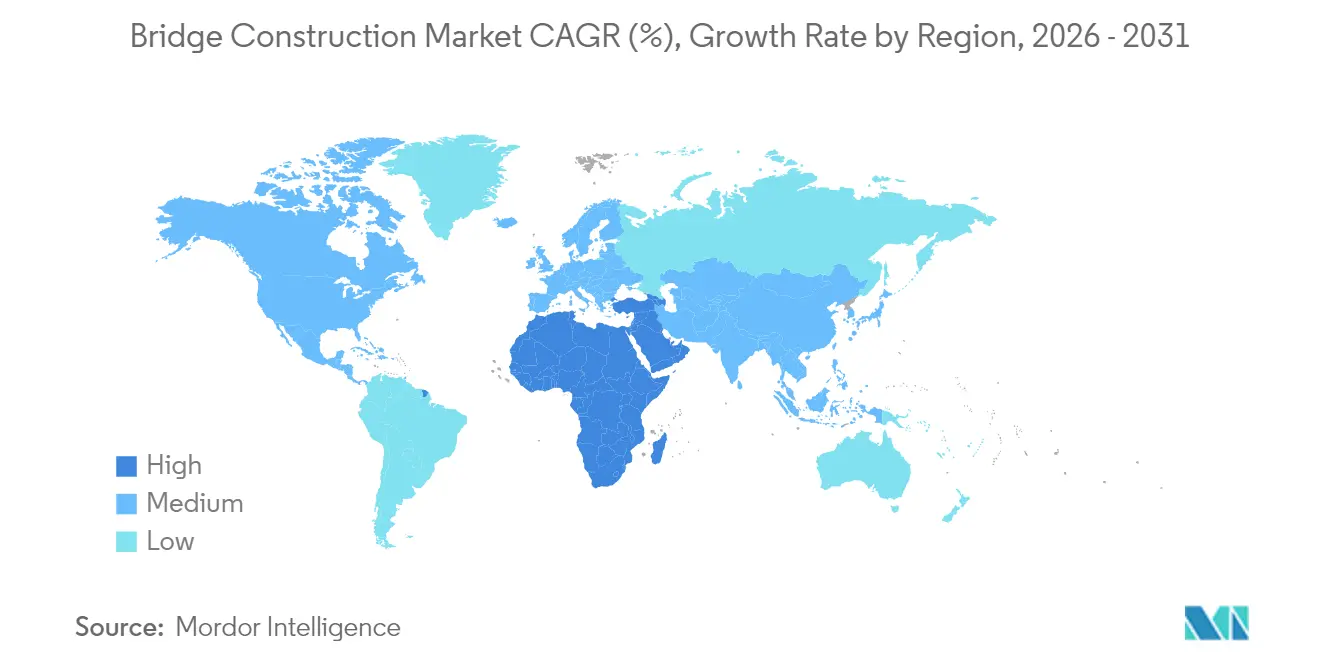
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
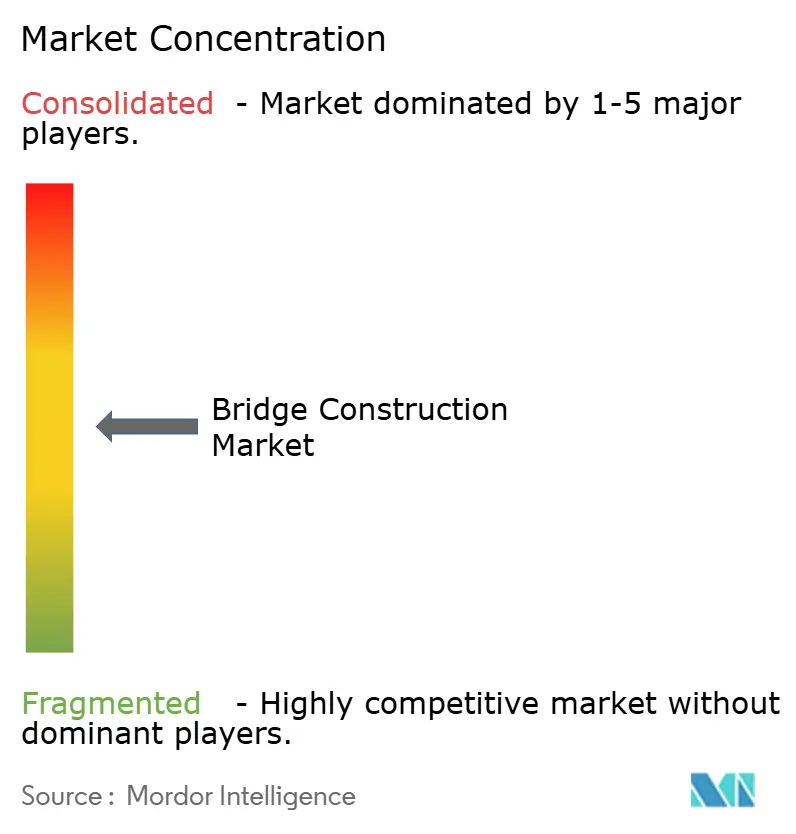
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Construcción de Puentes por Mordor Intelligence
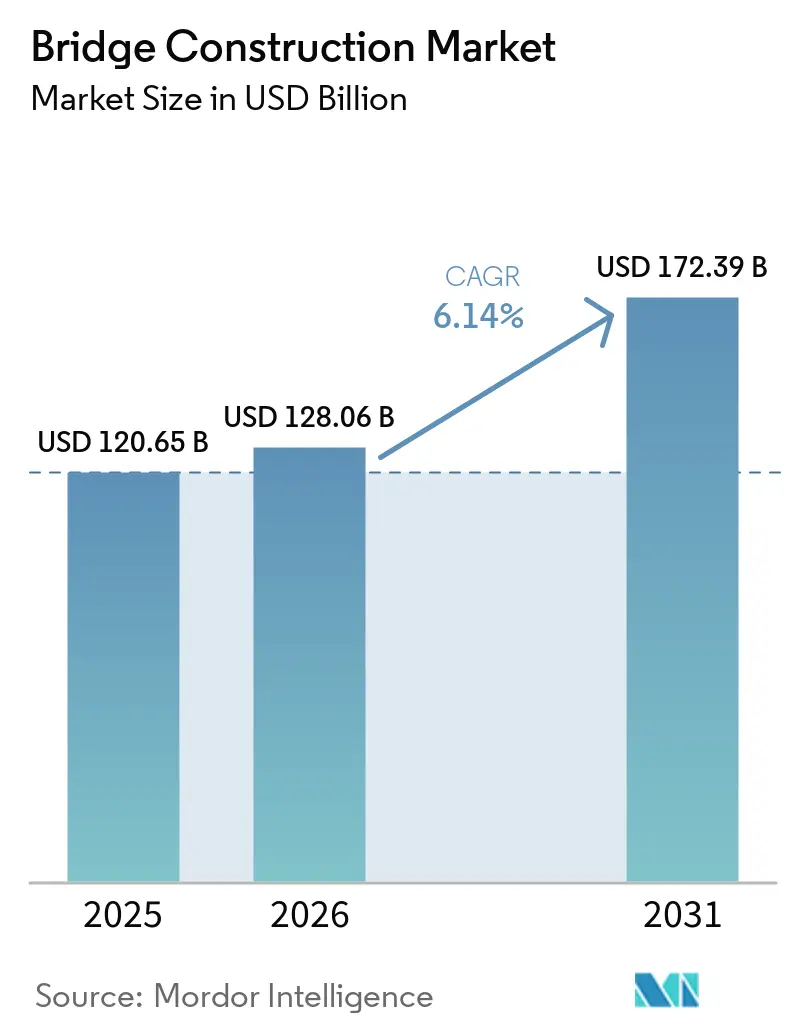
El tamaño del mercado de construcción de puentes en 2026 se estima en 128,06 mil millones de USD, creciendo desde el valor de 2025 de 120,65 mil millones de USD con proyecciones para 2031 que muestran 172,39 mil millones de USD, creciendo a una CAGR del 6,14% entre 2026 y 2031. El incremento de los desembolsos en infraestructura, como la Ley de Inversión en Infraestructura y Empleos (IIJA) de Estados Unidos y el Plan Quinquenal de China, anclan la visibilidad de la demanda a varios años. La rápida adopción de la prefabricación y el ensamblaje modular comprime los plazos de entrega entre un 20 y un 40%, lo que permite a los contratistas licitar más proyectos con cronogramas más ajustados. Los contratistas se diferencian cada vez más mediante tecnología, gemelos digitales, logística habilitada por IA y control de calidad automatizado, en lugar de basarse únicamente en el menor coste. Mientras tanto, los organismos públicos incorporan especificaciones de resiliencia climática y bajo contenido en carbono en las licitaciones, orientando las elecciones de materiales hacia el hormigón de ultra alto rendimiento (UHPC) y los polímeros reforzados con fibra. Las brechas de crecimiento regional se amplían: Asia-Pacífico mantiene la mayor cartera de proyectos, mientras que Oriente Medio y África emerge como el ámbito de expansión más rápida gracias a los programas de conectividad transfronteriza.
Conclusiones Clave del Informe
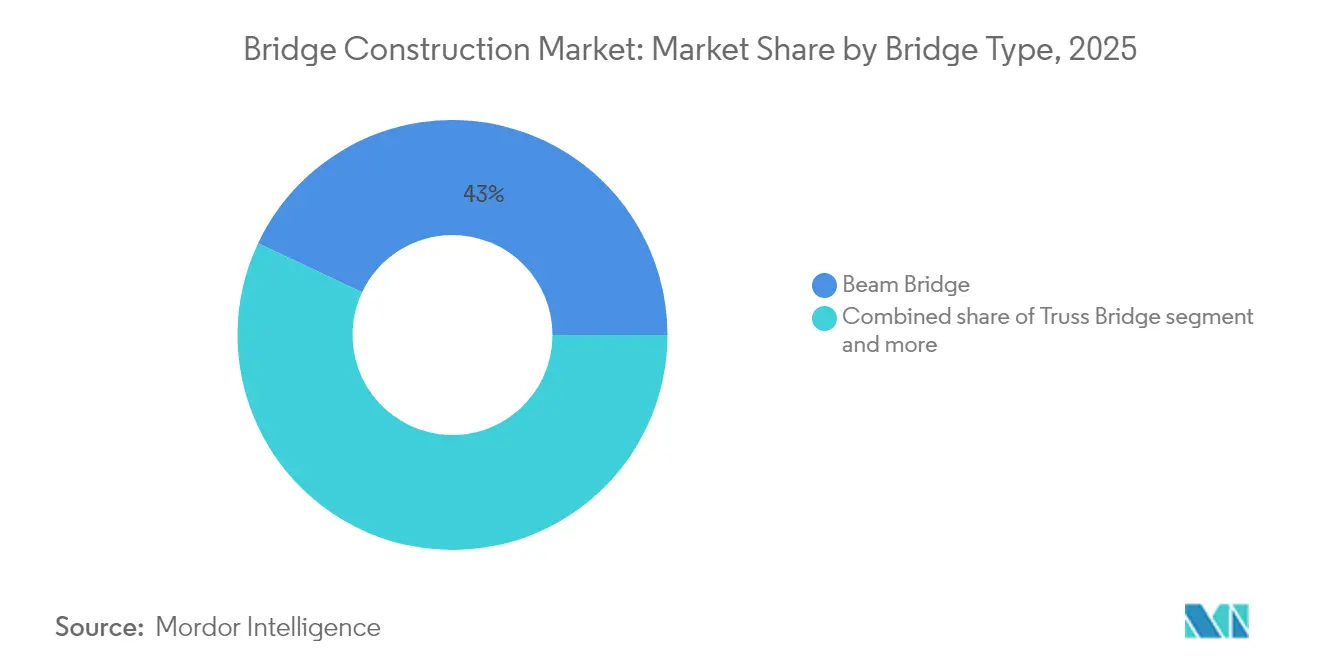
- Por tipo de puente, los puentes viga lideraron con el 42,98% de la cuota del mercado de construcción de puentes en 2025; se proyecta que los diseños atirantados avanzen a una CAGR del 7,62% hasta 2031.
- Por material, el acero representó una cuota del 52,90% del tamaño del mercado de construcción de puentes en 2025, mientras que los materiales compuestos registraron la CAGR proyectada más alta, del 8,12%, hasta 2031.
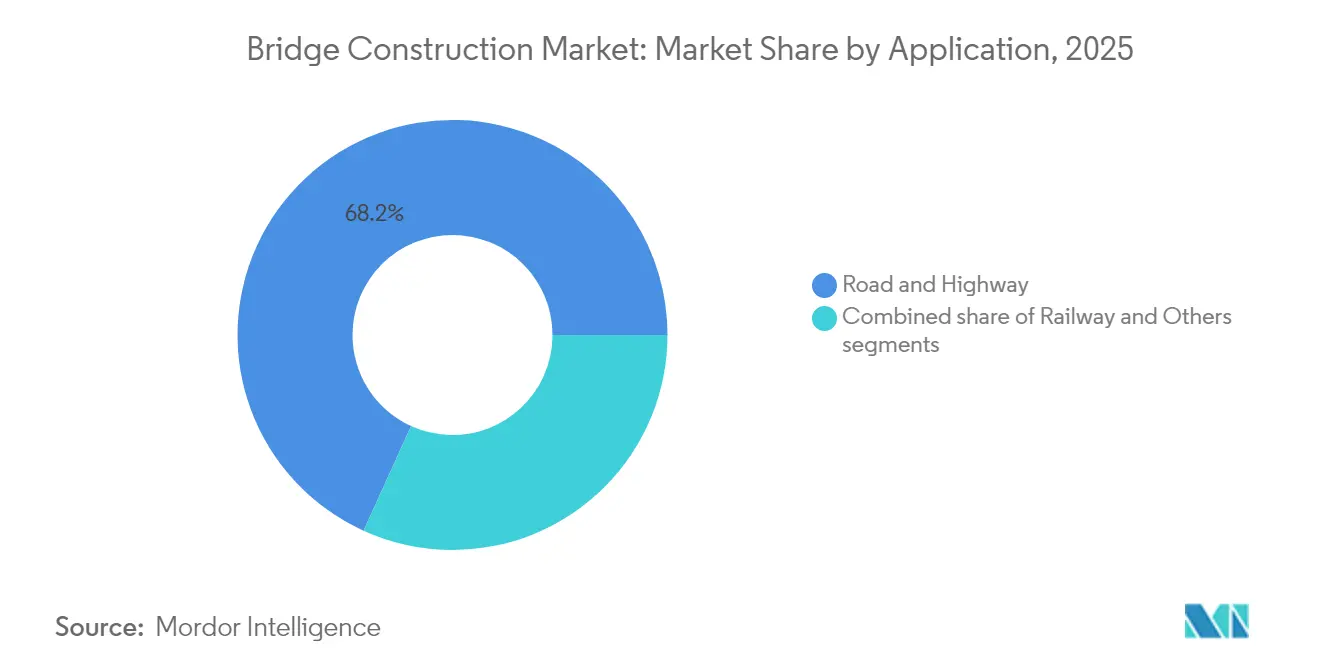
- Por aplicación, las estructuras de carretera y autopista representaron el 68,21% de la cuota del mercado de construcción de puentes en 2025, y se prevé que los puentes ferroviarios crezcan a una CAGR del 6,55% entre 2026 y 2031.
- Por geografía, Asia-Pacífico mantuvo una cuota del 46,12% del mercado de construcción de puentes en 2025; se prevé que Oriente Medio y África se expanda a una CAGR del 7,63% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Planes de gasto en megainfraestructuras (2025-2030) | +1.8% | América del Norte, Asia-Pacífico, Oriente Medio y África | Mediano plazo (2-4 años) |
| Preferencia por la construcción acelerada de puentes (ABC) | +1.2% | América del Norte, Europa y en expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Transición hacia materiales de bajo contenido en carbono y reciclados | +0.9% | Europa, América del Norte, despliegue global | Largo plazo (≥ 4 años) |
| Mejoras de resiliencia para puentes expuestos al cambio climático | +0.7% | Regiones costeras y sísmicas a nivel global | Mediano plazo (2-4 años) |
| Mandatos de monitoreo de salud estructural mediante sensores inteligentes | +0.6% | Primero en economías avanzadas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge en los Planes de Gasto en Megainfraestructuras (2025-2030)
Las históricas oleadas de financiación sustentan el mercado de construcción de puentes. La IIJA destina 110 mil millones de USD a carreteras y puentes, incluidos programas dedicados de Inversión en Puentes y de Fórmula. Los desembolsos en obras públicas de China siguen su actual Plan Quinquenal, mientras que el Programa Nacional de Infraestructura de México presupuesta 12,6 mil millones de USD para 551 proyectos de transporte. La sincronía multirregional permite a los contratistas escalar fábricas de prefabricación y la formación de la mano de obra, consolidando las eficiencias de la cadena de suministro. La visibilidad a largo plazo también atrae capital privado, como lo evidencia una participación del 40% de las operaciones de fusiones y adquisiciones del sector AEC de 2024 financiadas por capital privado[1]Pete Buttigieg, "Ficha Informativa del Programa de Inversión en Puentes," Departamento de Transporte de Estados Unidos, transportation.gov.
Creciente Preferencia por los Métodos de Construcción Acelerada de Puentes (ABC)
La ABC reduce la actividad en obra, limita las interrupciones del tráfico y mejora la seguridad. Los estados piloto de la FHWA reportan completaciones entre un 20 y un 50% más rápidas y mejoras de calidad gracias a los módulos fabricados en fábrica. Las juntas de UHPC extienden los vanos entre un 30 y un 40%, reduciendo el mantenimiento durante el ciclo de vida. El cruce del río Misuri en la I-70 de Misuri se completó antes de lo previsto mediante la disposición de segmentos prefabricados mientras los carriles activos permanecían abiertos. Los contratistas que invierten en gemelos digitales y simulación logística capturan la preferencia de contratación, ya que 47 Departamentos de Transporte estatales incorporan la puntuación ABC en sus licitaciones[2]Victoria Farr, "Guía de Construcción Acelerada de Puentes para Departamentos de Transporte Estatales," Administración Federal de Carreteras, fhwa.dot.gov.
Mejoras de Resiliencia para Puentes Expuestos al Cambio Climático
Los extremos sísmicos, de inundaciones y de temperatura redefinen las líneas de base de diseño. La retrofitación del Puente Golden Gate de California incorporó amortiguadores de masa sintonizada y monitoreo continuo para resistir terremotos de magnitud 8,3 con un presupuesto de 76 millones de USD. La política de Australia ahora exige evaluaciones de riesgo climático para todos los cruces principales, impulsando mayores elevaciones de tablero y tolerancias térmicas. Las naciones costeras elevan las cimentaciones de pilotes para hacer frente a la subida del nivel del mar, mientras que las regiones áridas especifican apoyos tolerantes al calor. El conocimiento especializado obtiene márgenes de beneficio superiores, recompensando a las empresas con carteras de entornos extremos demostradas.
Mandatos de Monitoreo de Salud Estructural Habilitado por Sensores Inteligentes
Las redes IoT desplazan el mantenimiento de reactivo a predictivo. El puente de pruebas OpenLAB de Alemania integra más de 200 sensores multiparámetro que capturan carga, inclinación y temperatura cada segundo con el respaldo federal de 4,18 millones de USD. El smartBRIDGE de Hamburgo incorpora 500 sensores y datos BIM para pronosticar el deterioro en tiempo real. El Departamento de Transporte de Estados Unidos alienta a los estados a incorporar conjuntos de sensores en las nuevas construcciones, desbloqueando ahorros en el ciclo de vida que compensan el desembolso inicial en un plazo de 7 a 10 años. Los adoptantes tempranos obtienen contratos de operación y mantenimiento que se prolongan durante décadas, diversificando los flujos de ingresos más allá de los alcances de ingeniería, adquisición y construcción[3]Hendrik Wüst, "El Puente de Investigación OpenLAB se inaugura en Bautzen," Ministerio Federal de Asuntos Digitales y Transporte, bmdv.bund.de.
Análisis del Impacto de las Restricciones*
| Restricciones | (≈) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de mano de obra cualificada en ingeniería avanzada de puentes | -1.1% | América del Norte, Europa, Australia | Mediano plazo (2-4 años) |
| Incrementos de costes de acero y cemento impulsados por la inflación | -0.8% | Global, agudo en mercados emergentes | Corto plazo (≤ 2 años) |
| Largos ciclos de permisos de evaluación de impacto ambiental | -0.6% | América del Norte, Europa en expansión | Mediano plazo (2-4 años) |
| Aumento de las primas de seguros en zonas sísmicas | -0.4% | Cuenca del Pacífico, Mediterráneo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Mano de Obra Cualificada en Ingeniería Avanzada de Puentes
La ABC contabiliza 439.000 trabajadores de la construcción adicionales necesarios en Estados Unidos en 2025, cifra que asciende a 499.000 en 2026. La cartera de proyectos de Australia necesita 130.000 nuevas contrataciones, mientras que el Reino Unido tiene como objetivo 500.000 en los principales proyectos. Las primas salariales escalan entre un 15 y un 20% para los carpinteros de puentes segmentales y los especialistas en UHPC. La automatización, el atado robótico de armaduras y los encofrados impresos en 3D compensan pero no pueden cubrir completamente la brecha, lo que lleva a las empresas a establecer academias de formación e intercambios internacionales de talento.
Incrementos de los Costes de Acero y Cemento Impulsados por la Inflación
El precio elevado de las barras de refuerzo a 47,70 USD por longitud de 20 pies y el Índice RSMeans de 296,3 comprimen los márgenes de los proyectos. Los cuellos de botella en el transporte marítimo alargan los plazos de entrega del acero de alta especificación y de los apoyos. Los contratistas se cubren con contratos indexados y compras de múltiples fuentes, aunque algunos propietarios públicos difieren las licitaciones hasta que regrese la claridad sobre los precios. Los proyectistas favorecen cada vez más los diseños eficientes en materiales para mantener los presupuestos intactos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Puente:
Los Diseños Atirantados Lideran la InnovaciónLas estructuras atirantadas registran una CAGR del 7,62%, la más veloz dentro del mercado de construcción de puentes, ya que los gobiernos prefieren su eficiencia en relación luz-coste y atractivo visual. Los puentes viga continuaron dominando con el 42,98% de los ingresos de 2025, lo que refleja su incomparable valor para los cruces de carretera de longitud media y la consolidada base de contratistas que mantiene este formato. Los vanos principales de 285 m del Puente de Pelješac se erigieron mediante voladizo equilibrado, lo que demuestra cómo los cables de atirantamiento pueden acelerar la construcción minimizando la cimbra provisional.
Las perspectivas del segmento dependen de herramientas digitales como BIM Nivel 3, destacadas por el Nuevo Puente Sotra de Noruega, que modeló 1 millón de objetos para optimizar la secuenciación. Las alternativas de suspensión siguen teniendo una demanda de nicho para vanos superiores a 1.000 m, pero las primas de seguros más elevadas en zonas sísmicas inclinan a algunos propietarios hacia los puentes atirantados. Los formatos móviles y de arco continúan encontrando usos urbanos o marítimos especializados cuando la holgura de navegación o la estética patrimonial son determinantes.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Material:
Los Materiales Compuestos Repuntan a Pesar del Dominio del AceroEl acero conservó el 52,90% del valor de 2025, sustentando el tamaño del mercado de construcción de puentes a través de centros de fabricación maduros y un rendimiento predecible. Los materiales compuestos, sin embargo, se aceleran a una CAGR del 8,12% a medida que los propietarios buscan ciclos de vida libres de corrosión y superestructuras más ligeras que reducen los costes de cimentación. Los tableros piloto de la FHWA demuestran que las juntas de UHPC permiten vidas útiles superiores a 100 años, desplazando la economía del ciclo de vida completo en favor de los hormigones avanzados.
Los polímeros reforzados con fibra reducen la carga muerta hasta en un 50%, lo que permite a los proyectistas ampliar los vanos sin vigas más profundas. El SmartBRIDGE de Hamburgo demuestra cómo los sensores integrados aumentan la confianza en los materiales más nuevos al demostrar su durabilidad en tiempo real. Las iniciativas de reciclaje también elevan el perfil de sostenibilidad del acero, garantizando su continua relevancia incluso a medida que los materiales compuestos escalan.
Por Aplicación:
La Infraestructura Ferroviaria Acelera el CrecimientoLos proyectos de carreteras y autopistas representaron el 68,21% de la cuota del mercado de construcción de puentes en 2025, beneficiándose de las continuas mejoras de vías en todos los continentes. Las mejoras en carreteras y autopistas siguen impulsando el mercado de construcción de autopistas, calles y puentes, especialmente a lo largo de los principales corredores de transporte. Las aplicaciones ferroviarias registran una CAGR del 6,55% impulsada por las redes de alta velocidad y la modernización de los corredores de mercancías. La subvención de 4,31 millones de USD de la Comisión Europea para la línea Havlíčkův Brod-Pardubice es un ejemplo representativo de los esfuerzos de la UE por sustituir las armaduras al final de su vida útil por modernas vigas Langer.
El programa de conectividad de carga ferroviaria de Japón, valorado en 2,11 mil millones de USD, subraya el valor estratégico del ferrocarril para cadenas de suministro resilientes. Los formatos de puentes multimodales que integran vías con carriles de tráfico ganan terreno en corredores de alta densidad, lo que ejemplifica cómo los mandatos de ciudad inteligente reconfiguran el diseño de secciones transversales. Los enlaces peatonales y ciclistas siguen el gasto más amplio en movilidad urbana, abriendo nuevas oportunidades para tableros compuestos esbeltos e iluminación estética.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Construcción de Puentes en Asia-Pacífico
Asia-Pacífico concentró el 46,12% del gasto mundial en 2025, impulsado por las extensiones de la Iniciativa de la Franja y la Ruta de China y el Plan Nacional de Infraestructura de India valorado en 1,2 billones de USD. El paquete de enlace de carga de Japón por 2,11 mil millones de USD y las sustituciones de puentes resilientes al clima en Australia refuerzan el impulso regional. La capacidad de fabricación integrada de vigas de acero acelera la ejecución de proyectos, y los gobiernos exigen cada vez más el uso de BIM, logrando una paridad digital con sus pares occidentales.
Mercado de Construcción de Puentes en Oriente Medio y África
Oriente Medio y África lidera el crecimiento con una CAGR proyectada del 7,63%, a medida que el Banco Africano de Desarrollo moviliza 635,8 millones de USD para el puente transfronterizo de la CEDEAO y apunta a entre 130.000 y 170.000 millones de USD anuales para cerrar la brecha de infraestructura de la región. Nigeria y Egipto adjudican contratos EPC que combinan métodos de construcción acelerada de puentes con detalles sísmicos, lo que refleja tanto la urgencia en los plazos como las expectativas de rendimiento.
Mercado de Construcción de Puentes en América del Norte y Europa
América del Norte se beneficia de la asignación de 110 mil millones de USD de la IIJA para puentes, lo que desencadena decenas de licitaciones de diseño-construcción que priorizan la capacidad de prefabricación. La sustitución del Puente Pattullo en Canadá pone de relieve el auge de las asociaciones público-privadas, mientras que la cartera de proyectos de puentes de México por 12,6 mil millones de USD avanza en los objetivos de integración económica. Europa, centrada en la descarbonización, invierte en gemelos digitales y materiales bajos en carbono, alineando la contratación pública con el Pacto Verde Europeo.

Panorama regulatorio
La construcción de puentes está regida por una combinación de códigos de diseño nacionales, normas de contratación pública y especificaciones técnicas emitidas por los propietarios, que cada vez más incorporan requisitos de resiliencia, seguridad y desempeño a lo largo del ciclo de vida en la evaluación de licitaciones. En los Estados Unidos, la financiación federal plurianual a través de la Infrastructure Investment and Jobs Act (IIJA), que incluye programas específicos para puentes, ha reforzado las expectativas de cumplimiento en materia de entrega, presentación de informes y desempeño para las contrataciones lideradas por los DOT estatales.
La regulación y la cuasi-regulación también se manifiestan a través de guías técnicas y métodos estandarizados publicados por organismos de obras públicas. Por ejemplo, el Civil Engineering and Development Department (CEDD) de Hong Kong ha emitido notas de práctica técnica y directrices que abarcan métodos de rotación de puentes, diseño estructural para estructuras de vigas de placa utilizando acero de ultra alta resistencia S960 y soldadura robótica de acero estructural, lo que afecta a la cualificación de contratistas y a los requisitos de control/garantía de calidad de fabricación. En Oriente Medio, la gobernanza basada en programas, como la Visión 2030 de Arabia Saudita, continúa dando forma a los marcos de supervisión y ejecución para los grandes corredores de transporte que incluyen alcances significativos de puentes y viaductos.
Análisis de la cadena de valor
La cadena de valor de la construcción de puentes comienza con la planificación y la financiación (ministerios de transporte, DOT, prestamistas multilaterales y patrocinadores de APP), seguida de la ingeniería y la gestión de programas (topografía, geotecnia, diseño y permisos), la adquisición de insumos principales (acero, cemento/hormigón, apoyos, cables y materiales especiales como el UHPC y el FRP), y luego la fabricación y la construcción (talleres de vigas, plantas de prefabricados, obras de pilotaje/marítimas, montaje, y pavimentación e interfaces de vía). Los proyectos incorporan cada vez más la entrega digital, incluida la coordinación de diseño habilitada por BIM, la programación 4D y la captura de sitios basada en LiDAR, junto con técnicas de taller como la soldadura robótica para acero estructural en los mercados donde la orientación del propietario lo respalda.
Aguas abajo, la puesta en servicio y las operaciones y el mantenimiento a largo plazo (inspección, monitoreo de la salud estructural y rehabilitación) se están integrando cada vez más con las decisiones de entrega inicial a medida que los propietarios hacen hincapié en los resultados a lo largo del ciclo de vida. Debido a que las cadenas de suministro de puentes dependen de una capacidad de fabricación especializada y de la logística de materiales pesados, los contratistas son sensibles a las conmociones en los precios de los insumos y a las interrupciones comerciales o de transporte. Las estrategias de adquisición se han ampliado para incluir el abastecimiento múltiple y herramientas de liquidez estructuradas (por ejemplo, financiación de la cadena de suministro respaldada por facturas y financiación de adquisiciones respaldada por garantías bancarias) para estabilizar el capital de trabajo y proteger los márgenes durante los ciclos volátiles de materiales.
Panorama Competitivo
El mercado de construcción de puentes está moderadamente fragmentado, aunque con tendencia a la consolidación. Los cinco principales actores capturan menos del 35% de los ingresos globales, ya que los contratistas regionales mantienen posiciones dominantes. La adquisición de Jensen Construction por parte de Manhattan Road & Bridge demuestra las fusiones y adquisiciones orientadas a capacidades, especialmente en cimentaciones marinas y experiencia en ABC.
La adopción tecnológica distingue a los líderes: las empresas que integran sensores IoT, programación impulsada por IA y fabricación fuera de obra superan sistemáticamente los plazos de referencia. El respaldo de la FHWA a la ABC en 47 estados incorpora formalmente la preparación tecnológica en la puntuación de las licitaciones, orientando la cuota de mercado hacia los pioneros digitales.
La participación del capital privado del 40% en las transacciones del sector AEC de 2024 inyecta capital para la automatización de equipos, la expansión de patios modulares y las empresas conjuntas internacionales. Los disruptores de nicho, los fabricantes de sensores y los desarrolladores de software se asocian con empresas de ingeniería, adquisición y construcción para comercializar modelos de servicio de mantenimiento predictivo, diversificando los flujos de ingresos más allá de los honorarios puntuales de construcción.
Líderes del Sector de Construcción de Puentes
ACS Group
AECOM
Balfour Beatty
China Communications Construction Co. (CCCC)
China Railway Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Construcción de Puentes
- ACS Group
- AECOM
- Balfour Beatty
- China Communications Construction Co. (CCCC)
- China Railway Group
- VINCI
- Bechtel
- HOCHTIEF
- Skanska
- Bouygues Construction
- Fluor
- Kiewit
- Samsung C&T
- Strabag
- Ferrovial
- Larsen & Toubro
- Obayashi
- PCL Construction
- Webuild (Salini Impregilo)
- Gammon Construction

Oportunidades de mercado y perspectivas futuras
Una cartera de proyectos amplia y visible, junto con programas de renovación activos, crea espacio para la construcción acelerada de puentes (ABC), la capacidad de prefabricación y los modelos de entrega habilitados digitalmente. A partir del segundo trimestre de 2026, se ha citado que la cartera global de construcción de puentes asciende a aproximadamente 504.800 millones de USD, con América del Norte ostentando la mayor participación del valor de la cartera (145.300 millones de USD), lo que respalda la demanda de componentes estandarizados, métodos de montaje modular y entrega orientada a plazos.
Los inicios de proyectos y las adjudicaciones de roles en 2026 muestran dónde se está concentrando la demanda a corto plazo. Se anunció el inicio de la construcción del Puente Salvador-Itaparica de 12,4 km en Brasil, con la participación de China Communications Construction Company (CCCC) y China Civil Engineering Construction Corporation (CCECC) (julio de 2026), y CCCC Second Harbor Engineering Co., Ltd. avanzó el puente carretero-ferroviario de Wuhan Baishazhou sobre el río Yangtze a su fase principal de ingeniería (junio de 2026). En el lado de los servicios, la selección de AECOM como diseñador principal para la sustitución del Puente Alexandra en Ottawa (julio de 2026) refleja que los propietarios están contratando soporte de diseño y entrega integrado y con enfoque digital para corredores de reemplazo complejos. Estas señales se alinean con oportunidades en mejoras de durabilidad habilitadas por UHPC/FRP, puentes preparados para sensores vinculados a mandatos de gestión de activos, y contratación de ecosistema que comparte el riesgo entre diseñadores, fabricantes y constructores.
Recent Industry Developments in Mercado de Construcción de Puentes
- Julio de 2026: AECOM ha sido seleccionada como diseñador principal para el proyecto de sustitución del Puente Alexandra que conecta Ottawa y Gatineau. El proyecto respalda la actividad de diseño de sustitución de puentes en América del Norte y amplía los servicios de entrega digital e integrados para gestionar un programa complejo con múltiples partes interesadas.
- Febrero de 2026: La empresa conjunta Balfour Beatty-McLean recibió un contrato de 229 millones por parte del South Carolina Department of Transportation para sustituir los puentes de la I-95 sobre el lago Marion. El contrato refuerza la capacidad de rehabilitación de puentes en América del Norte, y la empresa conjunta aporta escala y capacidad de entrega modular para reemplazos de grandes luces.
- Enero de 2026: ACS Group y una empresa conjunta liderada por HOCHTIEF iniciaron el proyecto Berliner Brückenzug en Duisburgo (ampliación de la A59, renovación de la A40). El proyecto indica una ejecución centrada en la escala por parte de un contratista líder con capacidades transfronterizas.


Mercado de Construcción de Puentes Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado abarca el gasto vinculado a la planificación, ingeniería y construcción de estructuras de puentes, incluidas obras nuevas y trabajos de sustitución de gran envergadura, donde el resultado es un activo de puente entregado bajo contratos públicos o privados.
Exclusiones del alcance: Se excluyen el mantenimiento rutinario menor, el pavimentado independiente de vías de acceso y las obras civiles que no sean de puentes y que no resulten en una estructura de puente.
Descripción General de la Segmentación
- Por Tipo de Puente
- Puente Viga
- Puente de Celosía
- Puente de Arco
- Puente Colgante
- Puente Atirantado
- Otros
- Por Material
- Acero
- Hormigón Pretensado
- Material Compuesto
- Materiales Avanzados (FRP, UHPC)
- Por Aplicación
- Carretera y Autopista
- Ferroviario
- Otros (Peatonal y Ciclista, Tubería y Servicios, etc.)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza con la construcción de una base de hechos sólida sobre los programas de puentes, la forma en que se financian los proyectos y lo que habitualmente se contabiliza en los valores de los contratos en las distintas regiones. Nos apoyamos en fuentes públicas y oficiales, como los departamentos nacionales de transporte y los ministerios de obras públicas, las oficinas nacionales de estadística que publican series de producción de la construcción, los portales de proyectos de bancos multilaterales de desarrollo, y los indicadores de infraestructura de la OCDE y el Banco Mundial.
Para ajustar los supuestos de costes y actividad, también utilizamos comunicados de adjudicación de contratos y notas de cartera de proyectos de asociaciones sectoriales, portales de contratación y boletines de licitación gestionados por organismos públicos, y organismos de normalización que publican orientaciones sobre diseño y materiales de puentes, lo que ayuda a interpretar los cambios en materiales y diseño. Los informes de las empresas, las presentaciones a inversores y la prensa especializada en ingeniería de reconocido prestigio se utilizaron para verificar los comentarios sobre la cartera de pedidos y el contexto de la inflación de costes, y las suscripciones de pago para datos financieros e inteligencia empresarial, bases de datos de patentes y un conjunto de datos global de contratos y licitaciones se emplearon de forma selectiva para la verificación cruzada. Las fuentes mencionadas son meramente ilustrativas y se utilizaron muchas otras referencias para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Los insumos primarios procedieron de entrevistas estructuradas y encuestas con contratistas, consultores de proyectos, proveedores de materiales y compradores del sector público que gestionan programas de puentes, lo que ayudó a confirmar qué se está adquiriendo y cuándo se reconocen los costes. Mantuvimos una cobertura amplia en las principales regiones de construcción de puentes para poder reflejar las diferencias en mano de obra, precios de insumos y ciclos de contratación, y luego ajustamos los supuestos documentales cuando la retroalimentación reiterada señalaba brechas.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directores ejecutivos (CXO): 13% | APAC: 41% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 42% | EMEA: 34% |
| Actores menores: 14% | Gerentes: 45% | Américas: 25% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento parte de una construcción descendente en la que el gasto en construcción de infraestructuras y las señales de inversión en transporte se traducen en un conjunto de demanda específico para puentes utilizando las participaciones de los programas de puentes, la actividad de adjudicación y la combinación típica de proyectos por región, y luego se contrastan con la capacidad de ejecución de los contratistas. Para mantener la practicidad de las cifras, corroboramos los totales con aproximaciones ascendentes selectivas, como valores de proyectos muestreados a partir de licitaciones, verificaciones de canal sobre paquetes adjudicados y la lógica simple de precio medio de venta por volumen utilizando recuentos aproximados como inicios de puentes o sustituciones importantes.
Los insumos clave que dieron forma al modelo incluyeron las asignaciones presupuestarias públicas para programas de puentes, los valores de adjudicación de contratos y las señales de cartera de pedidos, la combinación de obra nueva frente a obra de sustitución, el movimiento de precios de materiales (especialmente acero y cemento) y la presión sobre los costes laborales regionales que desplaza el valor entregado del proyecto. Las previsiones se elaboraron mediante análisis de escenarios, dado que los ciclos de financiación impulsados por políticas y las oscilaciones en los costes de insumos pueden cambiar la pendiente a corto plazo, y los escenarios se anclaron a rangos de consenso compartidos por los profesionales del sector. Cuando no fue posible realizar una consolidación ascendente clara para geografías más pequeñas, las brechas se gestionaron mediante extrapolación basada en ratios a partir de regiones comparables y luego se verificaron con la retroalimentación de las entrevistas antes de finalizar.
Validación de Datos y Ciclo de Actualización
Los resultados se validaron mediante varias comprobaciones, incluida la conciliación del valor final del mercado con señales independientes como las tendencias de adjudicación, las publicaciones presupuestarias y la inflación de costes observada, y luego revisando cualquier variación interanual significativa para evaluar su plausibilidad. Cuando se identificaba una desviación, se revisaban los supuestos y se realizaban llamadas de seguimiento para confirmar si el cambio provenía del calendario del proyecto, la escalada de precios o un límite del alcance.
Antes de la aprobación final, el modelo pasa por una revisión analítica de múltiples etapas en la que se verifican los cálculos, las conversiones de divisas y las divisiones regionales, y luego la narrativa se alinea con los resultados cuantificados. Los informes se actualizan anualmente, con actualizaciones intermedias cuando se producen eventos relevantes, y se completa una revisión final previa a la entrega para que los clientes reciban la visión más actualizada disponible.
Tamaño del Mercado de Construcción de Puentes de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras publicadas sobre el mercado de construcción de puentes suelen presentar diferencias porque cada editor fija sus supuestos en un momento distinto y luego contabiliza el valor del proyecto de manera propia, lo que modifica el total final. Las diferencias suelen derivarse de cómo se tratan las adjudicaciones de contratos frente a la obra realmente ejecutada, cómo se convierten las divisas entre regiones y si la obra de sustitución se agrupa con la actividad general de autopistas.
Una revisión basada en actualización generalmente explica la mayor parte de la dispersión, ya que la inflación de los costes de insumos y el movimiento del tipo de cambio pueden desplazar los valores reportados incluso cuando los volúmenes de proyectos son estables, y la solución práctica es mantener actualizados la lógica de precios y los controles de validación. Con la conversión de divisas sincronizada con el año base y la progresión de precios unitarios verificada con las adjudicaciones recientes de licitaciones y las publicaciones de presupuestos públicos, Mordor Intelligence reduce la desviación que puede aparecer cuando se mantienen bases de precios más antiguas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 128,06 mil millones de USD (2026) | |
| Asociación Sectorial A | 121,00 mil millones de USD (2024) | Representa las adjudicaciones de contratos de autopistas y puentes estatales y locales, lo que puede adelantarse a la ejecución real de la construcción y no constituye un total de ingresos del mercado global exclusivo de puentes. |
| Consultora Regional B | 17,00 mil millones de USD (2025) | Visión exclusiva para Estados Unidos sobre la construcción de puentes y autopistas elevadas; la cobertura geográfica más estrecha y basada en clasificaciones la hace estructuralmente menor que un total global de construcción de puentes. |
La tabla muestra que las decisiones sobre el alcance y el momento explican el rango más que cualquier variación única de la demanda. Cuando los indicadores de adjudicación, los límites geográficos y el momento de la conversión de divisas se alinean con la misma definición, el tamaño del mercado resulta más fácil de rastrear hasta pasos reproducibles y factores claros de valor del proyecto.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor global actual del mercado de construcción de puentes?
El tamaño del mercado de construcción de puentes es de 128,06 mil millones de USD en 2026.
¿A qué ritmo se espera que crezca el gasto en construcción de puentes?
Se prevé que los ingresos globales crezcan a una CAGR del 6,14% de 2026 a 2031.
¿Qué región contribuye con la mayor cuota de nuevos proyectos de puentes?
Asia-Pacífico representa el 46,12% del gasto de 2025 gracias a los programas de China e India.
¿Qué tipo de puente se está expandiendo más rápidamente?
Las estructuras atirantadas lideran con una CAGR proyectada del 7,62% hasta 2031.
Última actualización de la página el:



