
Tamanho e Participação do Mercado de Construção de Pontes
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 128.06 Bilhões de dólares |
| Tamanho do Mercado (2031) | 172.39 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.14 % |
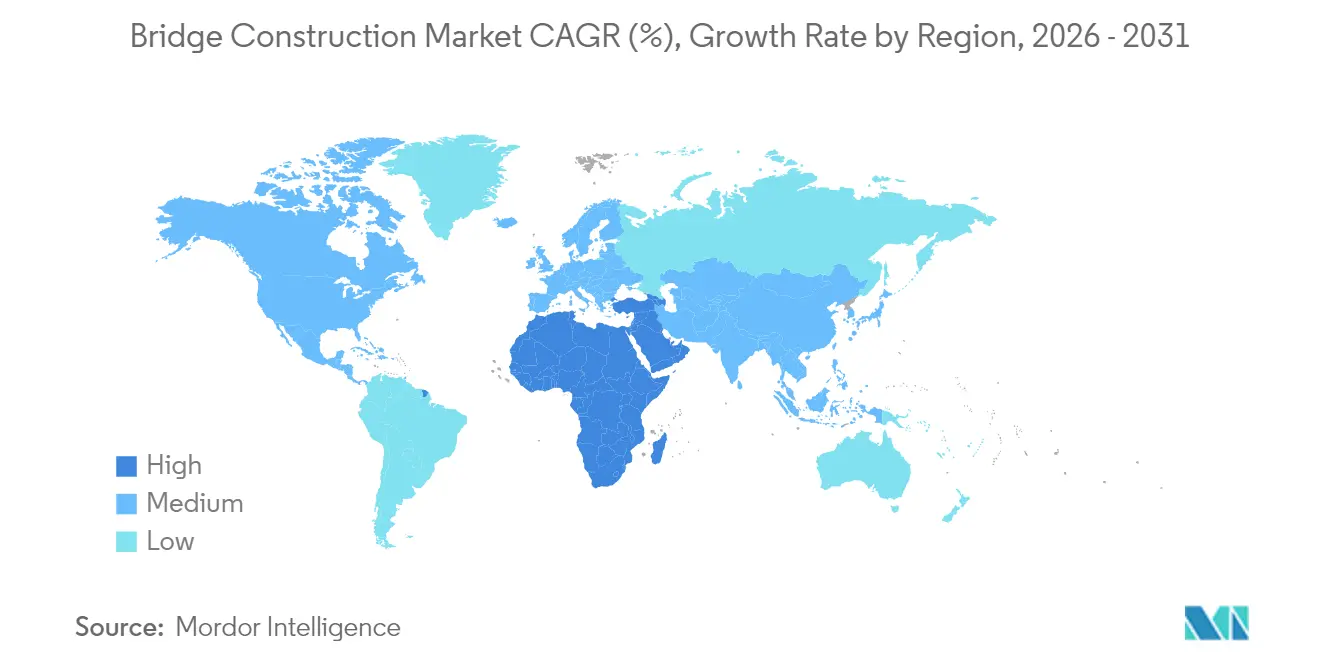
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
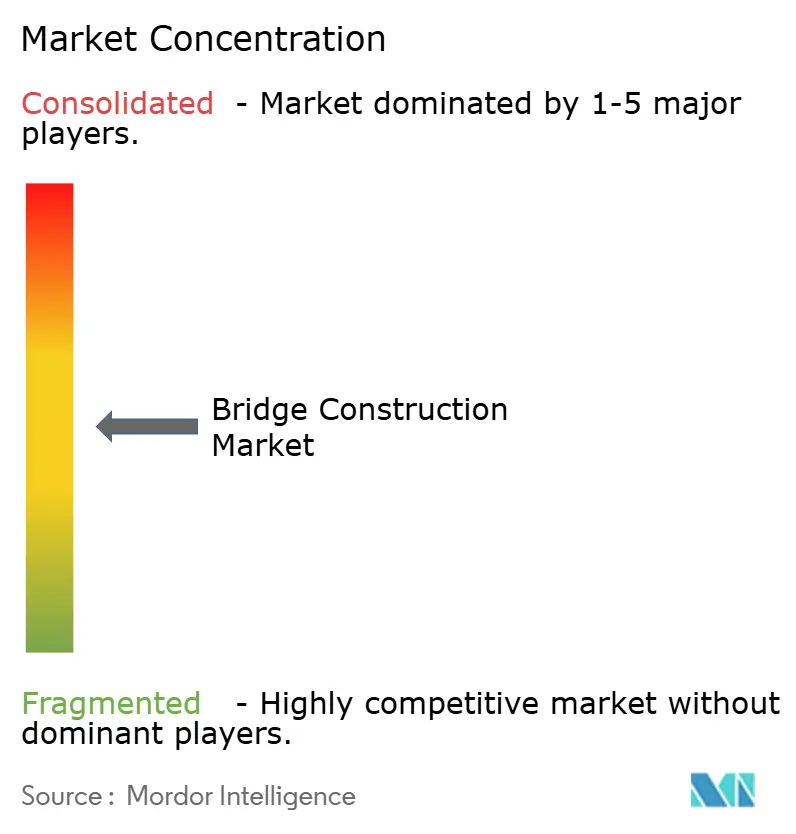
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Construção de Pontes pela Mordor Intelligence
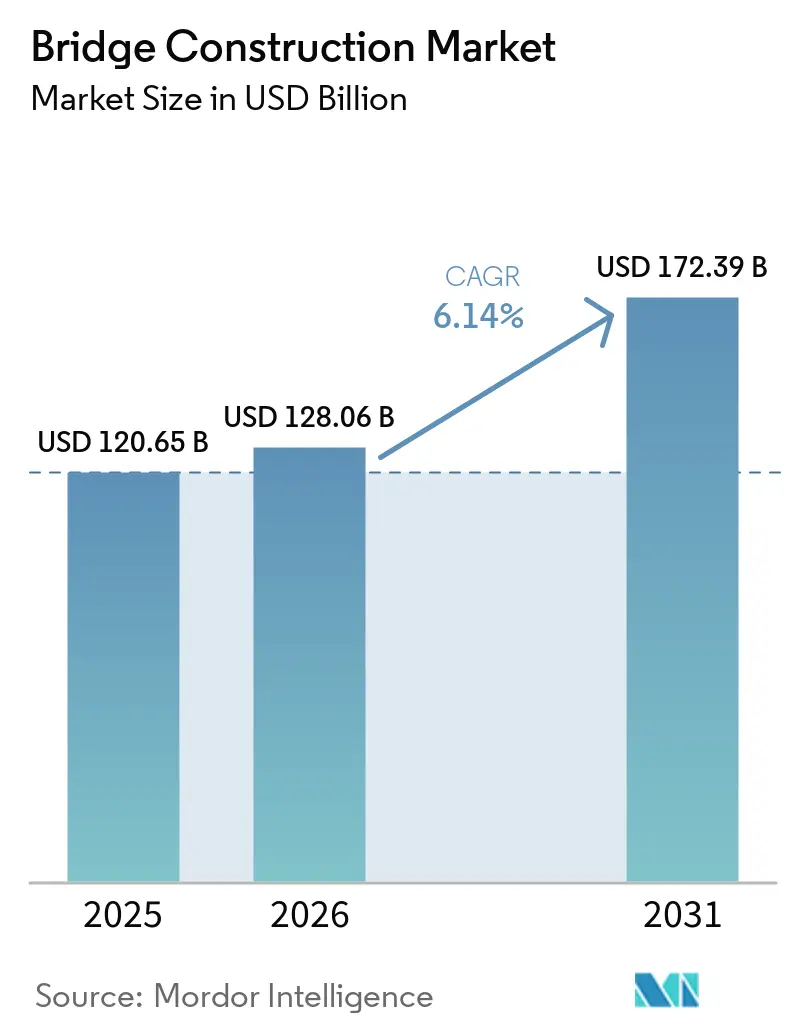
O tamanho do mercado de construção de pontes em 2026 é estimado em USD 128,06 bilhões, crescendo a partir do valor de 2025 de USD 120,65 bilhões com projeções para 2031 mostrando USD 172,39 bilhões, crescendo a um CAGR de 6,14% entre 2026-2031. Gastos acelerados em infraestrutura, como a Lei de Investimento em Infraestrutura e Empregos (IIJA) dos Estados Unidos e o Plano Quinquenal da China, ancoram a visibilidade de demanda de múltiplos anos. A rápida adoção de pré-fabricação e montagem modular comprime os cronogramas de entrega em 20-40%, permitindo que as empreiteiras licitem mais projetos com prazos mais apertados. As empreiteiras se diferenciam cada vez mais por meio de tecnologia, gêmeos digitais, logística habilitada por IA e controle de qualidade automatizado, em vez de apenas o menor custo. Enquanto isso, as agências públicas incorporam especificações de resiliência climática e baixo carbono nas licitações, incentivando as escolhas de materiais em direção ao concreto de ultra-alto desempenho (UHPC) e polímeros reforçados com fibra. As lacunas de crescimento regional se ampliam: a Ásia-Pacífico sustenta o maior portfólio de projetos, enquanto o Oriente Médio e África emerge como a arena de expansão mais rápida devido aos programas de conectividade transfronteiriça.
Principais Conclusões do Relatório
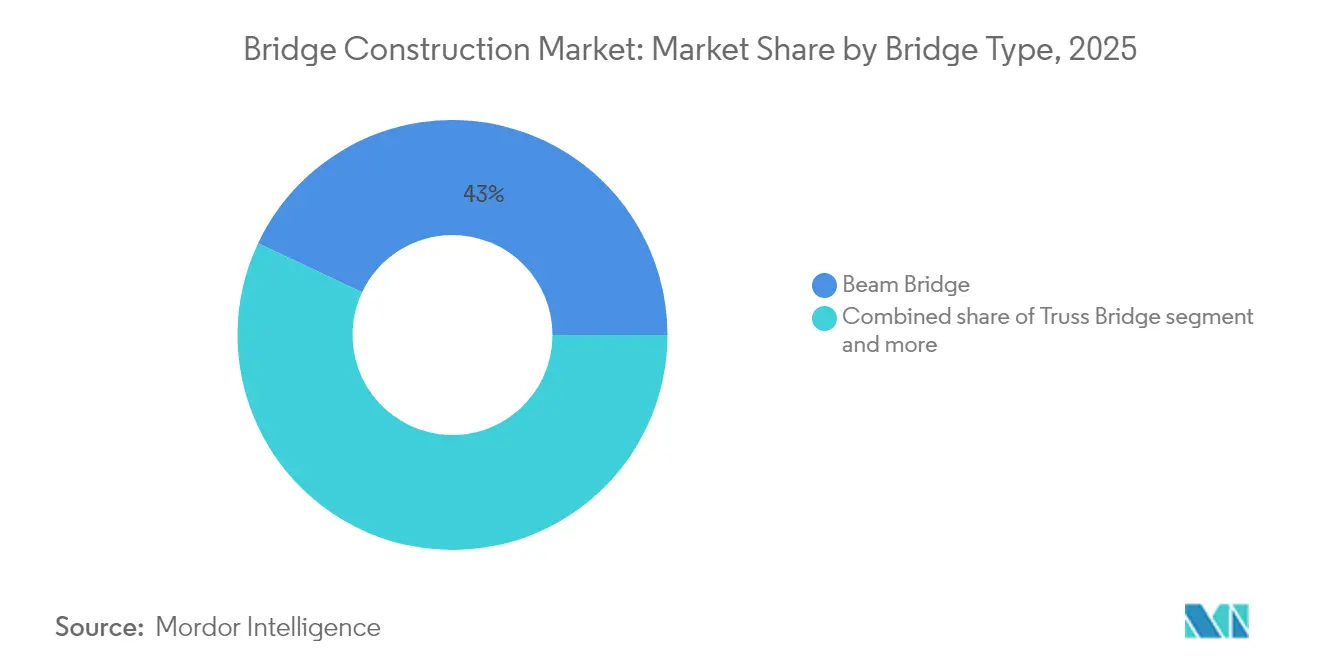
- Por tipo de ponte, as pontes de viga lideraram com 42,98% da participação do mercado de construção de pontes em 2025; projeta-se que os projetos estaiados avancem a um CAGR de 7,62% até 2031.
- Por material, o aço representou uma participação de 52,90% do tamanho do mercado de construção de pontes em 2025, enquanto os compósitos registraram o maior CAGR projetado de 8,12% até 2031.
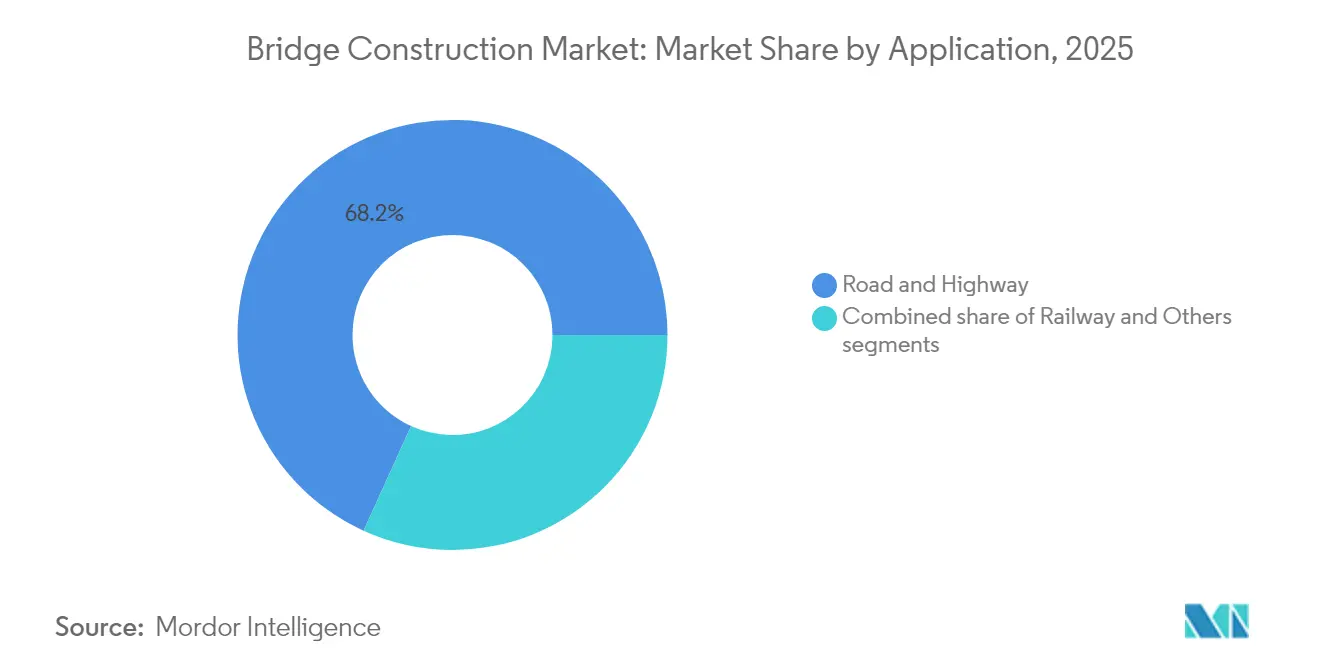
- Por aplicação, as estruturas de rodovias e autoestradas comandaram 68,21% da participação do mercado de construção de pontes em 2025, e as pontes ferroviárias estão definidas para crescer a um CAGR de 6,55% entre 2026-2031.
- Por geografia, a Ásia-Pacífico deteve 46,12% da participação do mercado de construção de pontes em 2025; o Oriente Médio e África está previsto para expandir a um CAGR de 7,63% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Planos de gastos em megainfraestrutura (2025-2030) | +1.8% | América do Norte, Ásia-Pacífico, Oriente Médio e África | Médio prazo (2-4 anos) |
| Preferência pela construção acelerada de pontes (ABC) | +1.2% | América do Norte, Europa, e expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Transição para materiais de baixo carbono e reciclados | +0.9% | Europa, América do Norte, expansão global | Longo prazo (≥ 4 anos) |
| Atualizações de resiliência para pontes expostas a mudanças climáticas | +0.7% | Regiões costeiras globais e sísmicas | Médio prazo (2-4 anos) |
| Mandatos de monitoramento de integridade estrutural com sensores inteligentes | +0.6% | Economias avançadas primeiro | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento nos Planos de Gastos em Megainfraestrutura (2025-2030)
Ondas históricas de financiamento sustentam o mercado de construção de pontes. O IIJA destina USD 110 bilhões a estradas e pontes, incluindo programas dedicados de Investimento em Pontes e de Fórmula. Os gastos em obras públicas da China seguem seu atual Plano Quinquenal, enquanto o Programa Nacional de Infraestrutura do México orça USD 12,6 bilhões para 551 projetos de transporte. A sincronicidade multirregional permite que as empreiteiras ampliem fábricas de pré-fabricação e treinamento de mão de obra, consolidando eficiências na cadeia de suprimentos. A visibilidade de longo prazo também atrai capital privado, evidente na participação de 40% dos acordos de fusões e aquisições do setor de Arquitetura, Engenharia e Construção (AEC) em 2024 financiados por capital privado[1]Pete Buttigieg, "Ficha Informativa do Programa de Investimento em Pontes," Departamento de Transportes dos Estados Unidos, transportation.gov.
Crescente Preferência pelos Métodos de Construção Acelerada de Pontes (ABC)
A ABC reduz a atividade no local, limita a perturbação do tráfego e melhora a segurança. Os estados piloto da FHWA relatam conclusões 20-50% mais rápidas e ganhos de qualidade provenientes de módulos controlados em fábrica. As juntas de UHPC estendem os vãos em 30-40%, reduzindo a manutenção ao longo do ciclo de vida. A travessia do Rio Missouri na I-70 do Missouri foi concluída antes do prazo por meio do posicionamento de segmentos pré-fabricados enquanto as faixas ativas permaneciam abertas. As empreiteiras que investem em gêmeos digitais e simulação logística capturam preferência nas licitações, pois 47 Departamentos de Transportes estaduais (DOTs) incorporam a pontuação de ABC nos editais[2]Victoria Farr, "Guia de Construção Acelerada de Pontes para DOTs Estaduais," Administração Federal de Rodovias, fhwa.dot.gov.
Atualizações de Resiliência para Pontes Expostas a Mudanças Climáticas
Extremos sísmicos, de inundações e de temperatura redefinem as bases de projeto. O retrofit da Ponte Golden Gate da Califórnia utilizou amortecedores de massa sintonizados e monitoramento contínuo para suportar terremotos de magnitude 8,3 com um orçamento de USD 76 milhões. A política da Austrália agora exige avaliações de risco climático para todas as travessias principais, estimulando maiores elevações do tabuleiro e tolerâncias térmicas. As nações costeiras elevam as fundações sobre estacas para enfrentar a elevação do nível do mar, enquanto as regiões áridas especificam apoios tolerantes ao calor. O conhecimento especializado comanda margens premium, recompensando as empresas com portfólios comprovados em ambientes extremos.
Mandatos de Monitoramento de Integridade Estrutural Habilitados por Sensores Inteligentes
As redes IoT mudam a manutenção de reativa para preditiva. A ponte de teste OpenLAB da Alemanha integra mais de 200 sensores multiparâmetros, capturando carga, inclinação e temperatura a cada segundo com apoio federal de USD 4,18 milhões. A smartBRIDGE de Hamburgo incorpora 500 sensores e dados BIM para prever a deterioração em tempo real. O Departamento de Transportes dos Estados Unidos (U.S. DOT) incentiva os estados a integrar conjuntos de sensores em novas construções, desbloqueando economias no ciclo de vida que compensam o investimento inicial em 7-10 anos. Os primeiros adotantes ganham contratos de Operação e Manutenção (O&M) que se estendem por décadas, diversificando as receitas além dos escopos de Engenharia, Aquisição e Construção (EPC)[3]Hendrik Wüst, "Ponte de Pesquisa OpenLAB é Inaugurada em Bautzen," Ministério Federal para o Digital e os Transportes, bmdv.bund.de.
Análise de Impacto das Restrições*
| Restrições | (≈) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de mão de obra qualificada em engenharia avançada de pontes | -1.1% | América do Norte, Europa, Austrália | Médio prazo (2-4 anos) |
| Aumentos nos custos de aço e cimento impulsionados pela inflação | -0.8% | Global, agudo nos mercados emergentes | Curto prazo (≤ 2 anos) |
| Longos ciclos de licenciamento de impacto ambiental | -0.6% | América do Norte, Europa em expansão | Médio prazo (2-4 anos) |
| Aumento dos prêmios de seguro em zonas sísmicas | -0.4% | Orla do Pacífico, Mediterrâneo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Mão de Obra Qualificada em Engenharia Avançada de Pontes
A ABC contabiliza 439.000 trabalhadores extras de construção necessários nos Estados Unidos em 2025, subindo para 499.000 em 2026. O portfólio de projetos da Austrália necessita de 130.000 novas contratações, enquanto o Reino Unido mira 500.000 em grandes projetos. Os prêmios salariais escalam 15-20% para carpinteiros de pontes segmentadas e especialistas em UHPC. A automação, amarração robótica de armaduras e formas impressas em 3D compensam, mas não podem suprir totalmente a lacuna, levando as empresas a estabelecer academias de treinamento e intercâmbios globais de talentos.
Aumentos nos Custos de Insumos de Aço e Cimento Impulsionados pela Inflação
O custo elevado de vergalhão a USD 47,70 por comprimento de 20 pés e o Índice RSMeans de 296,3 comprimem as margens dos projetos. Os gargalos no transporte marítimo prolongam os prazos de entrega para aço de alta especificação e apoios. As empreiteiras se protegem com contratos indexados e aquisição de múltiplas fontes, mas alguns proprietários públicos adiam as licitações até que a clareza de preços retorne. Os projetistas favorecem cada vez mais layouts eficientes em materiais para manter os orçamentos intactos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Ponte:
Projetos Estaiados Lideram a InovaçãoAs estruturas estaiadas registram um CAGR de 7,62%, o mais rápido dentro do mercado de construção de pontes, pois os governos preferem sua eficiência de vão em relação ao custo e apelo visual. As pontes de viga continuaram a dominar com 42,98% da receita de 2025, refletindo seu valor inigualável para travessias rodoviárias de comprimento médio e a base consolidada de empreiteiras que mantém esse formato. Os vãos principais de 285 m da Ponte de Pelješac foram erguidos por meio de balanço progressivo, provando como os cabos de sustentação podem acelerar a construção ao minimizar o escoramento temporário.
A perspectiva do segmento depende de ferramentas digitais como o BIM Nível 3, destacadas pela Nova Ponte Sotra da Noruega, que modelou 1 milhão de objetos para otimizar o sequenciamento. As alternativas de suspensão ainda comandam demanda de nicho para vãos superiores a 1.000 m, mas os prêmios de seguro mais altos nas faixas sísmicas inclinam alguns proprietários em direção às pontes estaiadas. Os formatos móveis e em arco continuam a encontrar uso urbano ou marítimo especializado quando a folga de navegação ou a estética do patrimônio são determinantes.


Por Material:
Materiais Compósitos Aumentam Apesar da Dominância do AçoO aço preservou 52,90% do valor de 2025, sustentando o tamanho do mercado de construção de pontes por meio de centros de fabricação maduros e desempenho previsível. Os materiais compósitos, no entanto, aceleram a um CAGR de 8,12% à medida que os proprietários buscam ciclos de vida livres de corrosão e supraestruturas mais leves que reduzem os custos de fundação. Os tabuleiros piloto da FHWA demonstram que as juntas de UHPC possibilitam vida útil de mais de 100 anos, deslocando a economia do ciclo de vida integral em favor dos concretos avançados.
Os polímeros reforçados com fibra reduzem o peso próprio em até 50%, permitindo que os projetistas estendam os vãos sem vigas mais profundas. A SmartBRIDGE de Hamburgo mostra como os sensores embutidos aumentam a confiança em materiais mais novos ao comprovar a durabilidade em tempo real. As iniciativas de reciclagem também elevam o perfil de sustentabilidade do aço, garantindo sua relevância contínua mesmo com a escala dos compósitos.
Por Aplicação:
A Infraestrutura Ferroviária Acelera o CrescimentoProjetos de estradas e rodovias representaram 68,21% da participação de mercado de construção de pontes em 2025, beneficiando-se de atualizações contínuas de vias em todos os continentes. As melhorias em estradas e rodovias continuam a apoiar o mercado de construção de rodovias, vias urbanas e pontes, particularmente ao longo dos principais corredores de transporte. As aplicações ferroviárias apresentam um CAGR de 6,55% impulsionado por redes de alta velocidade e modernização de corredores de carga. O subsídio de 4,31 milhões de USD da Comissão Europeia para a linha Havlíčkův Brod-Pardubice exemplifica os esforços da UE para substituir treliças com vida útil esgotada por vigas Langer modernas.
O programa de conectividade de carga do Japão, no valor de 2,11 bilhões de USD, ressalta o valor estratégico do setor ferroviário para cadeias de suprimentos resilientes. Formatos de pontes multimodais que integram trilhos com faixas de tráfego ganham preferência em corredores densos, exemplificando como os mandatos de cidades inteligentes reformulam o design das seções transversais. Ligações para pedestres e ciclistas acompanham os gastos mais amplos com mobilidade urbana, trazendo novas oportunidades para tabuleiros compostos esbeltos e iluminação estética.
Análise Geográfica
Mercado de Construção de Pontes na Ásia-Pacífico
A Ásia-Pacífico respondeu por 46,12% dos gastos globais em 2025, impulsionada pelas extensões da Iniciativa Cinturão e Rota da China e pelo Plano Nacional de Infraestrutura da Índia, avaliado em 1,2 trilhões de USD. O pacote japonês de 2,11 bilhões de USD para ligações ferroviárias de carga e as substituições de pontes resilientes ao clima na Austrália reforçam o dinamismo regional. A capacidade de fabricação integrada de vigas de aço acelera a execução dos projetos, e os governos exigem cada vez mais o BIM, aproximando a maturidade digital dos países ocidentais.
Mercado de Construção de Pontes no Oriente Médio e África
O Oriente Médio e África lidera o crescimento com uma previsão de CAGR de 7,63%, à medida que o Banco Africano de Desenvolvimento mobiliza 635,8 milhões de USD para a ponte transfronteiriça da CEDEAO e tem como meta de 130 a 170 bilhões de USD anuais para suprir o déficit de infraestrutura da região. Nigéria e Egito adjudicam contratos EPC que combinam métodos ABC com detalhamento sísmico, refletindo tanto a urgência de prazos quanto as expectativas de desempenho.
Mercado de Construção de Pontes na América do Norte e Europa
A América do Norte beneficia-se da alocação de 110 bilhões de USD da IIJA para pontes, desencadeando dezenas de licitações em regime de projeto-construção que priorizam a capacidade de pré-fabricação. A substituição da Ponte Pattullo no Canadá evidencia o crescimento das parcerias público-privadas, enquanto o portfólio de pontes do México, avaliado em 12,6 bilhões de USD, avança em direção aos objetivos de integração econômica. A Europa, focada na descarbonização, investe em gêmeos digitais e materiais de baixo carbono, alinhando as contratações ao Pacto Ecológico Europeu.

Panorama regulatório
A construção de pontes é regida por uma combinação de códigos de projeto nacionais, regras de licitação pública e especificações técnicas emitidas pelos proprietários que incorporam cada vez mais requisitos de resiliência, segurança e desempenho ao longo do ciclo de vida na pontuação das licitações. Nos Estados Unidos, o financiamento federal plurianual por meio do Infrastructure Investment and Jobs Act (IIJA), incluindo programas dedicados a pontes, reforçou as expectativas de conformidade quanto a entrega, relatórios e desempenho nas licitações conduzidas pelos DOTs estaduais.
A regulamentação e a quase-regulamentação também se manifestam por meio de orientações técnicas e métodos padronizados publicados por órgãos de obras públicas. Por exemplo, o Civil Engineering and Development Department (CEDD) de Hong Kong emitiu notas de prática técnica e diretrizes que abrangem métodos de rotação de pontes, projeto estrutural para estruturas de viga de placa usando aço S960 de ultra-alta resistência e soldagem robótica de aço estrutural, o que afeta a qualificação de contratados e os requisitos de QA/QC de fabricação. No Oriente Médio, a governança orientada por programas, como a Visão 2030 da Arábia Saudita, continua a moldar as estruturas de supervisão e entrega para grandes corredores de transporte que incluem escopos significativos de pontes e viadutos.
Análise da cadeia de valor
A cadeia de valor da construção de pontes começa com o planejamento e o financiamento (ministérios de transporte, DOTs, credores multilaterais e patrocinadores de PPP), seguido de engenharia e gestão de programas (levantamento, geotecnia, projeto e licenciamento), aquisição de insumos principais (aço, cimento/concreto, apoios, cabos e materiais especializados como UHPC e FRP), e depois fabricação e construção (fábricas de vigas, pátios de pré-moldados, obras de estaqueamento/marítimas, montagem, e interfaces de pavimentação e ferrovia). Os projetos incorporam cada vez mais a entrega digital, incluindo coordenação de projeto habilitada por BIM, cronogramas 4D e captura de local baseada em LiDAR, além de técnicas de chão de fábrica, como soldagem robótica de aço estrutural, em mercados onde as orientações do proprietário a favorecem.
A jusante, a comissão e as operações e manutenção de longo prazo (inspeção, monitoramento de saúde estrutural e reabilitação) estão se tornando mais integradas às decisões iniciais de entrega, à medida que os proprietários enfatizam os resultados ao longo do ciclo de vida. Como as cadeias de suprimento de pontes dependem de capacidade de fabricação especializada e logística de materiais pesados, os contratados são sensíveis a choques de preços de insumos e a interrupções comerciais ou de transporte. As estratégias de aquisição se expandiram para incluir múltiplas fontes de fornecimento e instrumentos de liquidez estruturados (por exemplo, financiamento da cadeia de suprimentos baseado em faturas e financiamento de aquisições garantido por garantias bancárias) para estabilizar o capital de giro e proteger as margens durante ciclos de materiais voláteis.
Cenário Competitivo
O mercado de construção de pontes é moderadamente fragmentado, mas com tendência à consolidação. Os cinco principais players capturam menos de 35% da receita global, pois as empreiteiras regionais mantêm posições dominantes. A aquisição da Jensen Construction pela Manhattan Road & Bridge demonstra fusões e aquisições focadas em capacidades, particularmente para fundações marinhas e expertise em ABC.
A adoção de tecnologia distingue os líderes: as empresas que integram sensores IoT, agendamento orientado por IA e fabricação fora do local superam consistentemente as linhas de base de cronograma. O endosso de ABC pela FHWA em 47 estados incorpora formalmente a prontidão tecnológica na pontuação de licitações, direcionando a participação de mercado para os pioneiros digitais.
A participação de 40% do capital privado nas transações do setor AEC em 2024 injeta capital para automação de equipamentos, expansão de pátios modulares e joint ventures internacionais. Disruptores de nicho, fabricantes de sensores e desenvolvedores de software fazem parceria com empresas de EPC para comercializar modelos de serviços de manutenção preditiva, diversificando os fluxos de receita além das taxas de construção únicas.
Líderes do Setor de Construção de Pontes
ACS Group
AECOM
Balfour Beatty
China Communications Construction Co. (CCCC)
China Railway Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Construção de Pontes
- ACS Group
- AECOM
- Balfour Beatty
- China Communications Construction Co. (CCCC)
- China Railway Group
- VINCI
- Bechtel
- HOCHTIEF
- Skanska
- Bouygues Construction
- Fluor
- Kiewit
- Samsung C&T
- Strabag
- Ferrovial
- Larsen & Toubro
- Obayashi
- PCL Construction
- Webuild (Salini Impregilo)
- Gammon Construction

Oportunidades de mercado e perspectivas futuras
Um pipeline de projetos amplo e visível, além de programas ativos de renovação, criam espaço para a construção acelerada de pontes (ABC), capacidade de pré-fabricação e modelos de entrega digitalmente habilitados. No segundo trimestre de 2026, o pipeline global de construção de pontes foi citado em cerca de 504,8 bilhões de dólares americanos, com a América do Norte detendo a maior parcela do valor do pipeline (145,3 bilhões de dólares americanos), o que sustenta a demanda por componentes padronizados, métodos de montagem modulares e entrega orientada por cronograma.
Os inícios de projetos e as adjudicações de funções em 2026 mostram onde a demanda de curto prazo está se concentrando. O início da construção foi anunciado para a Ponte Salvador-Itaparica de 12,4 km no Brasil, envolvendo a China Communications Construction Company (CCCC) e a China Civil Engineering Construction Corporation (CCECC) (julho de 2026), e a CCCC Second Harbor Engineering Co., Ltd. avançou a ponte rodoferroviária de Wuhan Baishazhou no Rio Yangtzé para a sua fase principal de engenharia (junho de 2026). No lado dos serviços, a seleção da AECOM como projetista líder para a substituição da Alexandra Bridge em Ottawa (julho de 2026) reflete os proprietários adquirindo suporte de projeto e entrega integrado e digital em primeiro lugar para corredores de substituição complexos. Esses sinais estão alinhados com oportunidades em atualizações de durabilidade habilitadas por UHPC/FRP, pontes prontas para sensores vinculadas a mandatos de gestão de ativos, e contratação em ecossistema que compartilha riscos entre projetistas, fabricantes e construtores.
Recent Industry Developments in Mercado de Construção de Pontes
- Julho de 2026: a AECOM foi selecionada como Projetista Líder para o Projeto de Substituição da Alexandra Bridge, que conecta Ottawa e Gatineau. O projeto apoia a atividade de projeto de substituição de pontes na América do Norte e amplia a entrega digital e os serviços integrados para gerenciar um programa complexo com múltiplas partes interessadas.
- Fevereiro de 2026: a joint venture Balfour Beatty-McLean recebeu um contrato de 229 milhões do South Carolina Department of Transportation para substituir as pontes da I-95 sobre o Lake Marion. O contrato fortalece a capacidade de reabilitação de pontes na América do Norte, e a joint venture traz escala e capacidade de entrega modular para substituições de grande vão.
- Janeiro de 2026: o ACS Group e uma joint venture liderada pela HOCHTIEF iniciaram o projeto Berliner Brückenzug em Duisburgo (expansão da A59, renovação da A40). O projeto indica uma execução focada em escala por um contratado líder com capacidades transfronteiriças.


Mercado de Construção de Pontes Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para esta metodologia, o mercado abrange os gastos vinculados ao planejamento, engenharia e construção de estruturas de pontes, incluindo novas construções e grandes obras de substituição, em que o resultado é um ativo de ponte entregue sob contratos públicos ou privados.
Exclusões de escopo: Manutenção de rotina de pequeno porte, pavimentação de vias de acesso independentes e obras civis que não resultem em uma estrutura de ponte estão excluídas.
Visão Geral da Segmentação
- Por Tipo de Ponte
- Ponte de Viga
- Ponte de Treliça
- Ponte em Arco
- Ponte Suspensa
- Ponte Estaiada
- Outros
- Por Material
- Aço
- Concreto Protendido
- Material Composto
- Materiais Avançados (FRP, UHPC)
- Por Aplicação
- Rodovia e Autoestrada
- Ferrovia
- Outros (Pedestres e Ciclistas, Dutos e Utilidades, etc.)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Chile
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com a construção de uma base de fatos sólida sobre programas de pontes, como os projetos são financiados e o que é tipicamente contabilizado nos valores contratuais entre as regiões. Utilizamos fontes públicas e oficiais, como departamentos nacionais de transporte e ministérios de obras públicas, institutos nacionais de estatística que publicam séries de produção da construção civil, portais de projetos de bancos multilaterais de desenvolvimento e indicadores de infraestrutura da OCDE e do Banco Mundial.
Para aprimorar as premissas de custo e atividade, também utilizamos comunicados de adjudicação de contratos e notas de pipeline de associações do setor, portais de compras e boletins de licitação geridos por agências públicas, e organismos de normalização que publicam orientações sobre projeto e materiais de pontes, o que auxilia na interpretação das mudanças em materiais e projetos. Registros de empresas, apresentações a investidores e publicações especializadas de engenharia de renome foram utilizados para verificar comentários sobre carteira de pedidos e contexto de inflação de custos, e assinaturas pagas de dados financeiros e de inteligência empresarial, bases de dados de patentes e um conjunto global de dados de contratos e licitações foram utilizados seletivamente para verificação cruzada. As fontes mencionadas são meramente ilustrativas, e muitas outras referências foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
Os insumos primários foram obtidos por meio de entrevistas estruturadas e pesquisas com empreiteiros, consultores de projetos, fornecedores de materiais e compradores do setor público que gerenciam programas de pontes, o que ajudou a confirmar o que está sendo adquirido e quando os custos são reconhecidos. Mantivemos uma cobertura ampla nas principais regiões de construção de pontes para que as diferenças em mão de obra, preços de insumos e ciclos de aquisição pudessem ser refletidas, e então ajustamos as premissas documentais onde o feedback recorrente apontava lacunas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | Diretores executivos (CXOs): 13% | APAC: 41% |
| Nível intermediário: 57% | Líderes funcionais/de unidade: 42% | EMEA: 34% |
| Participantes menores: 14% | Gestores: 45% | Américas: 25% |
Dimensionamento de Mercado e Previsão
O dimensionamento parte de uma construção de cima para baixo, em que os gastos com construção de infraestrutura e os sinais de investimento em transporte são traduzidos em um conjunto de demanda específico para pontes, utilizando participações de programas de pontes, atividade de adjudicação e mix típico de projetos por região, e então verificados em relação à capacidade de execução dos empreiteiros. Para manter os números práticos, corroboramos os totais com aproximações seletivas de baixo para cima, como valores de projetos amostrados a partir de licitações, verificações de canal em pacotes adjudicados e lógica simples de preço médio de venda por volume, utilizando contagens proxy como inícios de obras de pontes ou grandes substituições.
Os principais insumos que moldaram o modelo incluíram alocações orçamentárias públicas para programas de pontes, valores de adjudicação de contratos e sinais de carteira de pedidos, o mix de novas construções versus obras de substituição, a variação dos preços de materiais (especialmente aço e cimento) e a pressão dos custos de mão de obra regional que altera o valor entregue do projeto. As previsões foram elaboradas com base em análise de cenários, pois os ciclos de financiamento orientados por políticas públicas e as oscilações nos custos de insumos podem alterar a inclinação de curto prazo, e os cenários foram ancorados em intervalos de consenso compartilhados por profissionais do setor. Onde uma consolidação de baixo para cima não era possível para geografias menores, as lacunas foram tratadas por meio de extrapolação baseada em proporções a partir de regiões comparáveis e, em seguida, verificadas com o feedback das entrevistas antes da finalização.
Ciclo de Validação e Atualização de Dados
Os resultados foram validados por meio de diversas verificações, incluindo a reconciliação do valor final de mercado com sinais independentes, como tendências de adjudicação, liberações orçamentárias e inflação de custos observada, e a revisão de grandes variações ano a ano quanto à plausibilidade. Quando uma variação era identificada, as premissas eram revisadas e ligações de acompanhamento eram realizadas para confirmar se a mudança decorria do cronograma do projeto, da escalada de preços ou de um limite de escopo.
Antes da aprovação final, o modelo passa por uma revisão analítica em múltiplas etapas, em que cálculos, conversões de moeda e divisões regionais são verificados novamente, e então a narrativa é alinhada aos resultados quantificados. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado de Construção de Pontes da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números publicados do mercado de construção de pontes frequentemente parecem diferentes porque cada publicador fixa as premissas em um momento diferente e, em seguida, contabiliza o valor do projeto de sua própria maneira, o que altera o total final. As diferenças geralmente decorrem de como as adjudicações de contratos são tratadas em relação ao trabalho efetivamente executado, de como a moeda é convertida entre as regiões e de se o trabalho de substituição é agrupado com a atividade mais ampla de rodovias.
Uma revisão orientada por atualização geralmente explica a maior parte da dispersão, uma vez que a inflação dos custos de insumos e a variação cambial podem mover os valores reportados mesmo quando os volumes de projetos são estáveis, e a solução prática é manter a lógica de preços e as verificações de validação atualizadas. Com a conversão de moeda sincronizada ao ano-base e a progressão dos preços unitários verificada em relação a adjudicações recentes de licitações e liberações de orçamentos públicos, a Mordor Intelligence reduz a deriva que pode surgir quando bases de preços mais antigas são mantidas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 128,06 bilhões de USD (2026) | |
| Associação Setorial A | 121,00 bilhões de USD (2024) | Representa adjudicações de contratos estaduais e locais de rodovias e pontes, o que pode anteceder a execução real da construção, e não é um total de receita global exclusivo de pontes. |
| Consultoria Regional B | 17,00 bilhões de USD (2025) | Visão restrita aos EUA para construção de pontes e viadutos, e a cobertura geográfica mais estreita e baseada em classificação torna o valor estruturalmente menor do que um total global de construção de pontes. |
A tabela mostra que as escolhas de escopo e cronologia explicam a variação mais do que qualquer mudança isolada na demanda. Quando os indicadores de adjudicação, os limites geográficos e o momento da conversão de moeda são alinhados à mesma definição, o tamanho do mercado torna-se mais fácil de rastrear até etapas reproduzíveis e drivers claros de valor de projeto.


Principais Questões Respondidas no Relatório
Qual é o valor global atual do mercado de construção de pontes?
O tamanho do mercado de construção de pontes é de USD 128,06 bilhões em 2026.
Qual é a velocidade esperada de crescimento dos gastos em construção de pontes?
A receita global está prevista para crescer a um CAGR de 6,14% de 2026 a 2031.
Qual região contribui com a maior participação nos novos projetos de pontes?
A Ásia-Pacífico responde por 46,12% dos gastos de 2025 graças aos programas chineses e indianos.
Qual tipo de ponte está se expandindo mais rapidamente?
As estruturas estaiadas lideram com um CAGR projetado de 7,62% até 2031.
Página atualizada pela última vez em:



