
Tamaño y Participación del Mercado de Mamografía en Canadá
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
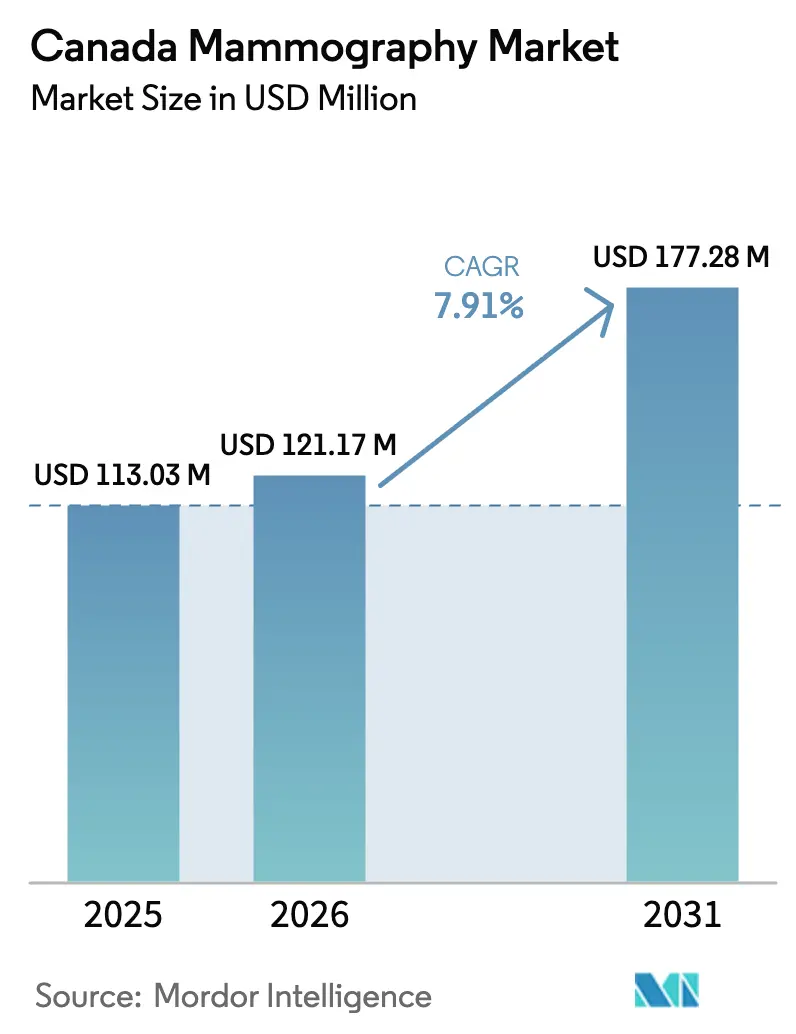
| Tamaño del mercado en el año base (2025) | 113.03 Millones de dólares |
| Tamaño del Mercado (2026) | 121.17 Millones de dólares |
| Tamaño del Mercado (2031) | 177.28 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.91 % |
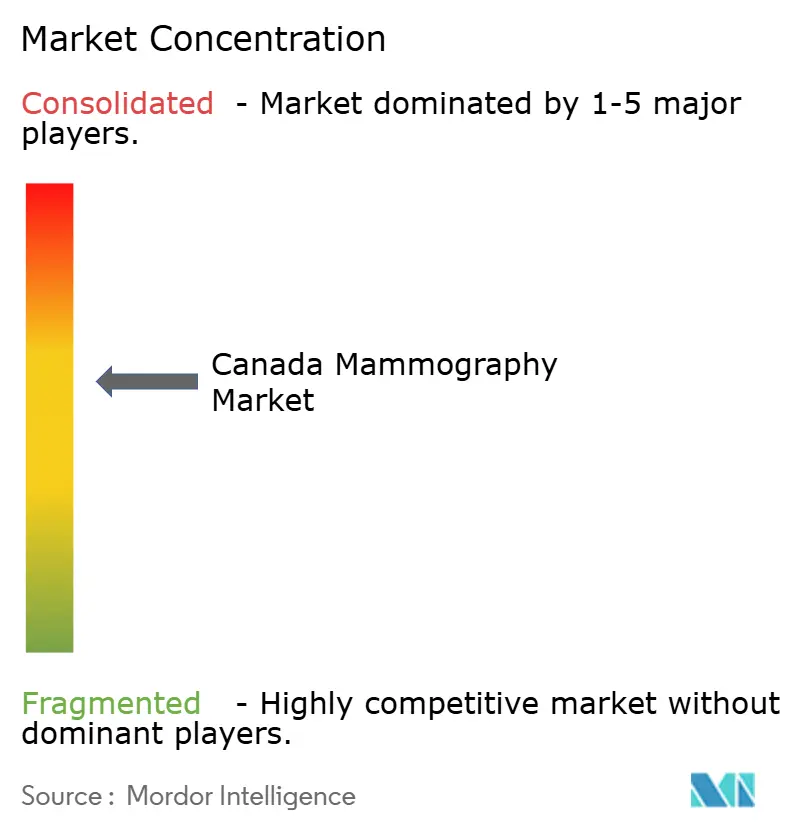
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Mamografía en Canadá por Mordor Intelligence
El tamaño del Mercado de Mamografía en Canadá fue valorado en USD 113,03 millones en 2025 y se estima que crecerá desde USD 121,17 millones en 2026 hasta alcanzar USD 177,28 millones en 2031, a una CAGR del 7,91% durante el período de pronóstico (2026-2031).
Las iniciativas provinciales para reducir la edad de inicio del cribado a los 40 años han ampliado la población elegible en aproximadamente 1,2 millones de mujeres y están impulsando los ciclos de adquisición de sistemas digitales y 3D. Las subvenciones federales orientadas a la implementación de inteligencia artificial están modificando las listas cortas de proveedores, favoreciendo las plataformas con algoritmos de detección integrados frente al software complementario. Los marcos de compra pública masiva liderados por Quebec y Alberta están asegurando descuentos del 15-20% en equipos y acuerdos de nivel de servicio estandarizados y de larga duración. Por último, los contratos de archivo de imágenes en la nube, como el acuerdo de CAD 405,5 millones a 12 años de Quebec con Sectra, están vinculando sitios rurales y urbanos, aliviando la escasez de radiólogos y apoyando los flujos de trabajo de las unidades móviles.
Conclusiones Clave del Informe
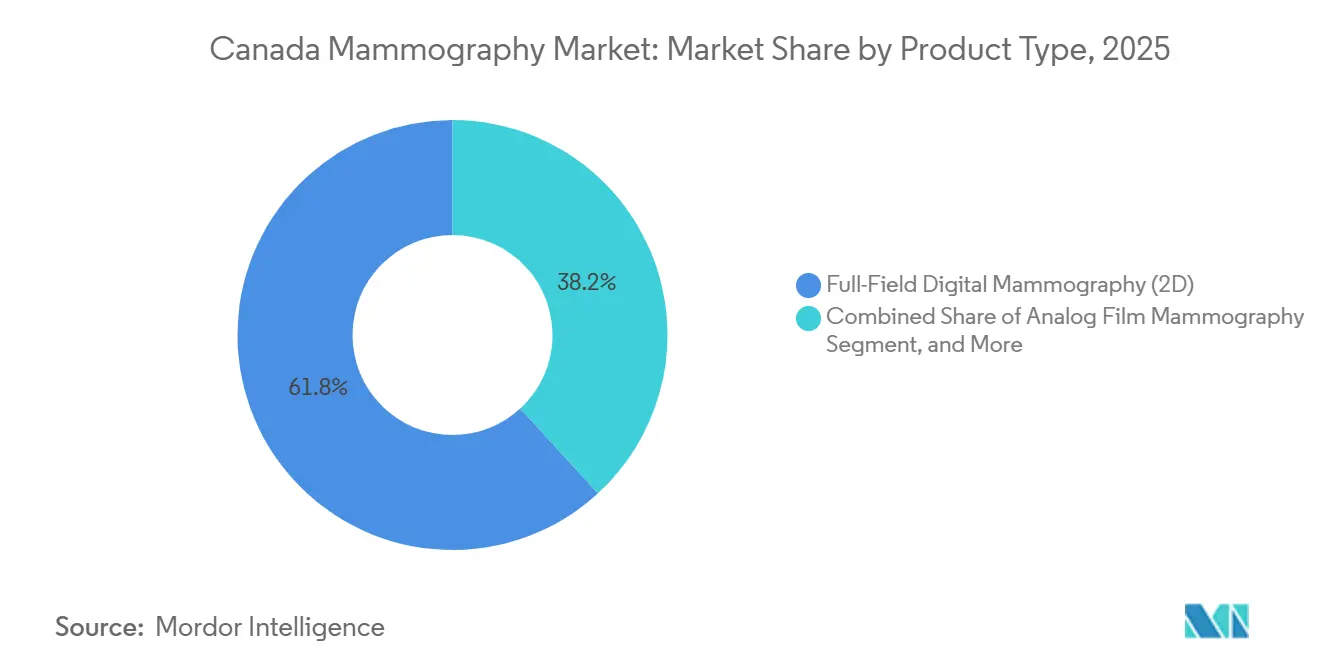
- Por tecnología, la mamografía digital de campo completo representó el 61,83% de la participación del mercado de mamografía en Canadá en 2025, mientras que se prevé que las plataformas 3D asistidas por inteligencia artificial registren una CAGR del 9,78% hasta 2031.
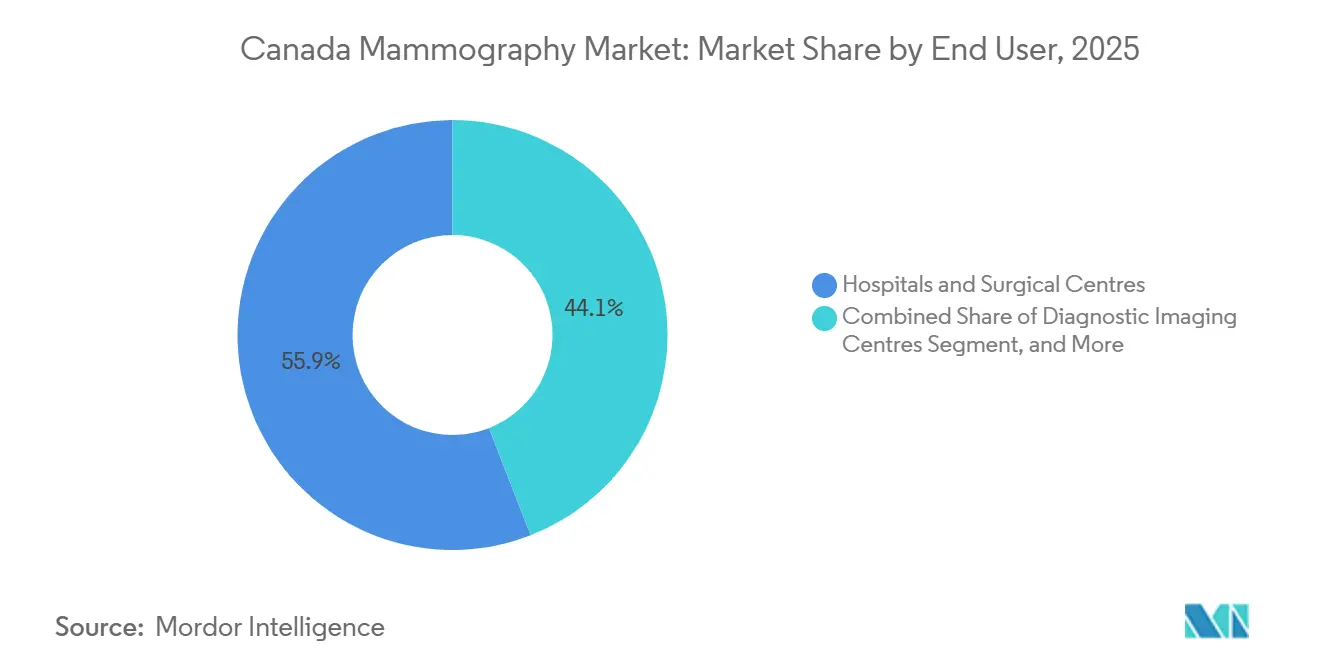
- Por usuario final, los hospitales y centros quirúrgicos captaron el 55,93% del tamaño del mercado de mamografía en Canadá en 2025; se proyecta que los centros de diagnóstico por imagen se expandan a una CAGR del 11,97% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Mamografía en Canadá
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sustitución Rápida de Unidades Analógicas Obsoletas | +1.8% | Nacional, concentrado en Ontario, Quebec, Alberta | Mediano plazo (2-4 años) |
| Reducción de la Edad de Inicio del Cribado a los 40 Años | +2.1% | Seis provincias, lideradas por Ontario | Corto plazo (≤ 2 años) |
| Financiamiento Federal de Inteligencia Artificial para Diagnóstico por Imagen | +1.2% | Proyectos piloto nacionales en Columbia Británica y Ontario | Mediano plazo (2-4 años) |
| Marcos de Compra Pública Masiva | +1.4% | Quebec, Ontario, Alberta | Corto plazo (≤ 2 años) |
| Eficiencias de Archivo de Imágenes en la Nube y Lectura Remota | +0.9% | Nacional, en etapa temprana en Quebec y Columbia Británica | Mediano plazo (2-4 años) |
| Unidades Móviles para Cribado de Poblaciones Indígenas y Rurales | +0.7% | Saskatchewan, Alberta, Norte de Ontario, territorios | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Sustitución Rápida de Unidades Analógicas Obsoletas
Los hospitales que retrasaron las conversiones digitales se enfrentan ahora a la retirada progresiva del servicio técnico del hardware de radiografía computarizada, lo que obliga a realizar actualizaciones de emergencia a precios elevados.[1]Institut national de santé publique du Québec, "Contrôle de la qualité des installations de mammographie," inspq.qc.ca Quebec eliminó su último sistema de radiografía computarizada en 2023, sentando un precedente para que otras provincias aceleren las retiradas. El cambio a la radiografía directa reduce el tiempo de adquisición a 5-7 minutos por examen, aumentando el rendimiento diario en un 20-25%. Los proveedores ofrecen bonificaciones por intercambio de hasta el 30% del precio de lista para ganar licitaciones de múltiples unidades, reforzando así las posiciones de mercado de los operadores establecidos. Estas dinámicas mantienen al mercado de mamografía en Canadá en una senda constante de modernización.
Iniciativas Provinciales para Reducir la Edad de Inicio del Cribado a los 40 Años
Ontario, Manitoba, Saskatchewan, Terranova y Labrador, Columbia Británica y Nueva Escocia invitan ahora a las mujeres de riesgo promedio a partir de los 40 años, sumando colectivamente un estimado de 1,2 millones de nuevas participantes.[2]Gobierno de Canadá, "Cribado de Cáncer de Mama en Mujeres de Riesgo Promedio," canada.ca La utilización en los centros preexistentes de Ontario saltó al 92% antes del cambio de política, por lo que los estudios excedentes están migrando a hospitales y clínicas privadas. Las estrategias móviles en Manitoba y Saskatchewan favorecen la equidad geográfica sobre las expansiones de infraestructura física. La consiguiente presión sobre la capacidad otorga a las herramientas de triaje por inteligencia artificial una propuesta de valor clara. Las presiones de crecimiento concentran, por tanto, la demanda en los segmentos de mayor rendimiento del mercado de mamografía en Canadá.
Financiamiento del Programa Federal de Inteligencia Artificial en Atención Sanitaria
Más de CAD 50 millones en subvenciones para 2024-2025 destinan aproximadamente el 18% a la inteligencia artificial en diagnóstico por imagen.[3] El estudio de mamografía de CAD 1,5 millones de BC Cancer utiliza Genius AI Detection aprobado por Health Canada para reducir los falsos negativos en poblaciones con mama densa. Los pliegos de condiciones provinciales ahora estipulan parámetros de sensibilidad de los algoritmos, convirtiendo la inteligencia artificial integrada de un complemento opcional en una especificación obligatoria. El trabajo de código abierto en el Vector Institute tiene como objetivo limitar el sesgo en cohortes indígenas e inmigrantes. Si bien solo unos 30 radiólogos poseen credenciales formales en inteligencia artificial, el flujo de financiamiento señala un impulso duradero en el mercado de mamografía en Canadá.
Marcos de Compra Pública Masiva
El expediente CAD 6,8-9,2 millones número 6768 de Quebec agrupa 158 instalaciones, generando reducciones de precio de dos dígitos y condiciones uniformes de reparación en 48 horas. Alberta alineó un compromiso de CAD 175 millones con Siemens con su desarrollo oncológico más amplio, aprovechando los equipos de mantenimiento compartidos para reducir los costos del ciclo de vida hasta en un 15%. Los contratos agrupados exigen cada vez más la compatibilidad con 3D, obligando a los proveedores a preinstalar la tomosíntesis incluso donde el reembolso sigue siendo incierto. Los acuerdos masivos aceleran así la escalada de especificaciones y refuerzan los modelos de ingresos centrados en el servicio en todo el mercado de mamografía en Canadá.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reembolso Desigual para Tomosíntesis Digital de Mama y Mamografía con Contraste Espectral | -1.3% | Ontario, Manitoba, Saskatchewan; parcial en Columbia Británica y Quebec | Mediano plazo (2-4 años) |
| Escasez de Físicos Certificados por el Colegio Canadiense de Físicos en Medicina | -0.8% | Nacional, aguda en las provincias atlánticas y territorios | Corto plazo (≤ 2 años) |
| Integración Fragmentada de Registros Médicos Electrónicos | -0.6% | Mayor en Ontario y Columbia Británica | Mediano plazo (2-4 años) |
| Aumento de las Primas de Ciberseguro | -0.4% | Nacional, más grave donde las brechas aumentaron en 2024 | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Reembolso Provincial Desigual para las Modalidades de Tomosíntesis Digital de Mama y Mamografía con Contraste Espectral
Ontario aún carece de un código de honorarios dedicado para la tomosíntesis, lo que supone una carga adicional de CAD 44 por examen para los hospitales y frena la adopción a pesar de las mejoras de 2,2 puntos en la tasa de rellamada. Quebec reembolsa a tarifas bilaterales planas, mientras que el estudio de costos de Columbia Británica respaldó la tomosíntesis digital de mama, pero no se produjo ningún cambio en el arancel. Las clínicas privadas cobran entre CAD 150 y 300 por los exámenes 3D no cubiertos, consolidando un sistema de dos niveles. Hasta que las estructuras de honorarios se alineen, el lastre del reembolso limitará la penetración de las plataformas premium en el mercado de mamografía en Canadá.
Escasez de Físicos de Mamografía Certificados por el Colegio Canadiense de Físicos en Medicina
Aproximadamente 45 físicos son responsables de la acreditación a nivel nacional, lo que genera listas de espera de 3 a 6 meses para la certificación de nuevas unidades. Quebec registró siete suspensiones temporales del servicio en 2024 debido a la falta de disponibilidad de inspectores. El desgaste por jubilaciones supera a los nuevos graduados, y las primas salariales de las clínicas privadas agravan las brechas en el sector público. Los retrasos en la acreditación, por tanto, ralentizan el despliegue de capital y moderan las expectativas de crecimiento del mercado de mamografía en Canadá.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología: Las Plataformas de Inteligencia Artificial Extienden el Liderazgo Digital
La Mamografía Digital de Campo Completo representó el 61,83% de la participación del mercado de mamografía en Canadá en 2025, beneficiándose de la certeza en el reembolso y la compatibilidad con los sistemas de archivo y comunicación de imágenes. Se proyecta que los sistemas 3D asistidos por inteligencia artificial registren una CAGR del 9,78% hasta 2031, impulsados por la autorización de Genius AI Detection por parte de Health Canada en 2024 y una reducción del 15-20% en el tiempo de lectura de los radiólogos. La Tomosíntesis Digital de Mama ocupa un punto óptimo clínico, pero sigue limitada por los códigos de honorarios en varias provincias.
Los compradores hospitalarios en provincias centralizadas han comenzado a especificar la compatibilidad con 3D como estándar, mientras que en las jurisdicciones descentralizadas las unidades aún se adquieren como unidades 2D optimizadas en costos, con actualizaciones planificadas para más adelante. Las unidades móviles de Saskatchewan ilustran una mentalidad orientada al rendimiento, priorizando la radiografía directa y la transferencia por satélite sobre las complejas configuraciones 3D. Como resultado, el tamaño del mercado de mamografía en Canadá para equipos 3D habilitados con inteligencia artificial se acelerará una vez que los aranceles se pongan al día, pero el volumen a corto plazo sigue anclado en las sustituciones de equipos 2D.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Usuario Final: Los Centros Privados Absorben las Listas de Espera Públicas
Los Hospitales y Centros Quirúrgicos retuvieron el 55,93% del tamaño del mercado de mamografía en Canadá en 2025, ya que albergan la mayoría de los programas provinciales de cribado y ofrecen evaluaciones diagnósticas el mismo día. Sin embargo, los Centros de Diagnóstico por Imagen están preparados para registrar una CAGR del 11,97%, ya que los operadores privados monetizan el desbordamiento de las listas de espera y ofrecen la tomosíntesis como una mejora de pago directo.
Las regiones urbanas ven de 8 a 10 nuevos centros privados cada año, mientras que las provincias de baja densidad dependen de flotas móviles que reducen los costos de los centros fijos en aproximadamente un 70%. Canada Diagnostic Centres, respaldada por capital privado, aceleró las adquisiciones en las Praderas en 2024-2025, confirmando el apetito inversor por el diagnóstico por imagen ambulatorio diversificado. Con la elegibilidad para el cribado ampliada a los 40 años, los volúmenes de diagnóstico siguen aumentando, garantizando que cada segmento de usuario final impulse el crecimiento del mercado de mamografía en Canadá.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Ontario sumó 800.000 mujeres recién elegibles tras el cambio de edad de abril de 2024, pero aún carece de un código para la tomosíntesis digital de mama, lo que obliga a los hospitales a absorber CAD 44 adicionales por examen 3D y frena la adopción. La licitación centralizada de Quebec comprimió los precios unitarios hasta en un 20% y exige la compatibilidad con la tomosíntesis, ilustrando cómo el poder de compra moldea los ciclos de capital. El programa de mama densa de Columbia Británica ejerce una carga adicional sobre la capacidad de los radiólogos, impulsando la demanda de triaje por inteligencia artificial.
Saskatchewan y Manitoba hacen hincapié en el cribado móvil para cerrar las brechas rurales; las dos primeras unidades de Saskatchewan superaron las previsiones de utilización en un 28% en su primer mes. Las provincias atlánticas sufren una escasez aguda de físicos, lo que prolonga los retrasos en la puesta en marcha más allá de los seis meses. Los territorios del norte dependen casi exclusivamente de unidades itinerantes financiadas a través de los programas de Servicios a los Indígenas de Canadá.
El archivo provincial de Sectra ahora vincula más de 60 sitios en Quebec, mientras que OCINet procesa 16 millones de imágenes anuales en Ontario, reduciendo el tiempo de lectura de casos críticos en más de la mitad. La interoperabilidad entre provincias sigue siendo limitada, lo que obliga a los pacientes trasladados fuera de su provincia a someterse a exámenes repetidos. Estos contrastes provinciales refuerzan un panorama de múltiples velocidades dentro del mercado de mamografía en Canadá.
Panorama regulatorio
Los sistemas de mamografía están sujetos al Reglamento de Instrumentos Médicos de Health Canada (SOR/98-282), que exige a los fabricantes obtener la licencia del dispositivo y mantener sistemas de gestión de calidad alineados con normas reconocidas como ISO 13485:2016. Los equipos de rayos X para mamografía también se ajustan a las expectativas federales de control de radiación, incluido el Código de Seguridad 36 de Health Canada, que establece requisitos para la instalación, las pruebas de garantía de calidad y las prácticas de protección radiológica en el uso clínico.
El cumplimiento posterior a la comercialización y la supervisión de seguridad se apoyan en la Dirección de Operaciones Regulatorias y Cumplimiento de Health Canada, con facultades reforzadas de notificación de incidentes y aplicación de la ley vinculadas a la Ley de Vanessa. En paralelo, las provincias añaden controles a nivel de instalación, incluidas pruebas de aceptación y garantía de calidad continua a cargo de físicos médicos, lo que puede modificar los plazos de puesta en marcha de actualizaciones como la tomosíntesis o los flujos de trabajo con contraste, y determina cómo las licitaciones especifican la documentación, la capacitación y las obligaciones de servicio.
Panorama Competitivo
Hologic, GE HealthCare y Siemens Healthineers controlan conjuntamente la mayoría de los sistemas instalados, aprovechando sus redes de servicio a nivel nacional para ganar contratos de gestión de equipos a largo plazo. El acuerdo de 15 años y CAD 270 millones de Hamilton Health Sciences con Siemens ejemplifica un modelo de transferencia de riesgo que los hospitales más pequeños ahora emulan.
Los nuevos actores apuntan a nichos de mercado desatendidos. El sistema de archivo de imágenes en la nube de RamSoft reduce los costos de las soluciones locales heredadas hasta en un 40%, lo que resulta atractivo para los nuevos centros privados. Los fabricantes de unidades móviles que integran la transferencia por satélite ganan terreno a medida que las provincias apoyan las furgonetas de cribado rural. La ciberseguridad se ha convertido en un criterio de compra tras alcanzar los costos promedio de las brechas CAD 6,32 millones en 2024, lo que otorga a los proveedores con marcos de confianza cero integrados una ventaja en las licitaciones.
Las licitaciones de compra agrupada endurecen las barreras de entrada para los pequeños fabricantes que carecen de servicio técnico a nivel pancanadiense. A medida que la contratación se desplaza hacia la economía de servicios integrados, los operadores establecidos refuerzan su posición dominante, manteniendo una concentración moderada dentro del mercado de mamografía en Canadá.
Líderes de la Industria de Mamografía en Canadá
Hologic Inc.
Planmed OY
GE HealthCare Technologies Inc.
Fujifilm Holdings Corporation
Siemens Healthineers AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Una oportunidad clave se encuentra donde la expansión de la capacidad provincial coincide con herramientas de productividad que reducen los cuellos de botella de radiólogos y tecnólogos. El comportamiento de adquisición en Canadá también crea espacio para proveedores e integradores capaces de ganar marcos centralizados y luego implementar despliegues multisitio con niveles de servicio estandarizados, controles de ciberseguridad e interoperabilidad, respaldados por contratos de imágenes empresariales de largo plazo, como el acuerdo de 12 años y 405,5 millones de CAD de Sectra en Quebec, que vincula múltiples sitios y respalda la lectura remota.
La oportunidad en la combinación de tecnologías se está desplazando hacia vías integradas en lugar de modalidades únicas, particularmente combinando la mamografía 3D (tomosíntesis) con la mamografía con contraste y los flujos de trabajo de biopsia de mama para reducir las citaciones y comprimir los estudios diagnósticos en menos visitas. Del lado de la oferta, el valor agregado nacional se centra cada vez más en el análisis de imágenes con IA y la integración de flujos de trabajo superpuestos a plataformas de mamografía importadas, alineándose con la actividad federal de subvenciones en IA y las licencias de Health Canada que permiten que sistemas más nuevos (por ejemplo, el MAMMOMAT B.brilliant de Siemens Healthineers) ingresen a las licitaciones canadienses, donde los requisitos de preparación para 3D y algoritmos integrados aparecen con mayor frecuencia en las especificaciones de las RFP.
Desarrollos recientes del sector
- Julio de 2026: Sectra firmó un acuerdo de servicios en la nube de varios años para proporcionar la solución de radiología y mamografía Sectra One Cloud en el Hennick Humber Hospital. El acuerdo amplía la generación de imágenes basada en la nube para mamografía en una importante red hospitalaria canadiense. Respalda los flujos de trabajo de diagnóstico entre sitios y refuerza la generación de imágenes empresarial en el Hennick Humber Hospital.
- Julio de 2026: la Comox Valley Healthcare Foundation recibió una subvención de CIBC de 15.000 para una nueva unidad de mamografía en el Comox Valley Hospital. El Comox Valley Hospital recibió una subvención de CIBC de 15.000 para financiar una nueva unidad de mamografía. La financiación amplía la capacidad regional de detección en la Columbia Británica y mejora el acceso para comunidades desatendidas.
- Junio de 2026: el Collingwood General and Marine Hospital duplicó su capacidad de mamografía al añadir una segunda sala de mamografía. El plan de introducir la mamografía con contraste para el otoño de 2026 refuerza la capacidad provincial y reduce los tiempos de espera.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el valor de los sistemas de mamografía y las actualizaciones relacionadas vendidas en Canadá para el cribado mamario y el uso diagnóstico en distintos entornos de atención médica, con el tamaño expresado en dólares estadounidenses corrientes. Nuestra perspectiva sigue la actividad de compra y reemplazo vinculada a la capacidad de imágenes y la demanda de cribado.
Exclusiones del alcance: la estimación excluye los dispositivos de biopsia, los sistemas generales de ultrasonido y resonancia magnética, los agentes de contraste y los ingresos por servicios de interpretación exclusivamente que no se agrupan con la compra de equipos.
Descripción general de la segmentación
- Por Tecnología
- Mamografía Analógica en Película
- Mamografía Digital de Campo Completo (2D)
- Tomosíntesis Digital de Mama (3D)
- Mamografía Espectral con Contraste Mejorado
- Plataformas de Mamografía 3D Asistidas por Inteligencia Artificial
- Por Usuario Final
- Hospitales y Centros Quirúrgicos
- Centros Dedicados de Detección de Cáncer de Mama
- Centros de Diagnóstico por Imagen
- Unidades Móviles de Detección
- Centros de Atención Ambulatoria y Clínicas Especializadas
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con el mapeo de la demanda de capacidad de cribado y diagnóstico, y luego se tradujo en cuántos sistemas es necesario instalar y renovar. Se utilizaron fuentes públicas para fundamentar los supuestos, como las tablas de población y distribución por edad de Statistics Canada, el contexto de incidencia y cribado de la Canadian Cancer Society, y las guías y revisiones de evidencia de organismos como el Canadian Task Force on Preventive Health Care.
También revisamos las páginas de programas provinciales y los informes públicos de hospitales cuando estaban disponibles, ya que estas fuentes ayudan a explicar cómo varía el volumen de cribado por provincia y con el tiempo. Las señales de adopción de equipos se verificaron cruzando información con revistas de radiología revisadas por pares, avisos de adquisiciones y licitaciones gubernamentales, y luego se respaldaron con presentaciones de empresas y presentaciones para inversores para obtener un contexto más amplio del ciclo de producto. Para algunos pasos, se utilizaron suscripciones de pago para datos financieros y de inteligencia empresarial, búsquedas de patentes y verificaciones de importación-exportación a nivel de envíos para validar los cambios en el momento y la combinación. Las fuentes aquí mencionadas son solo ilustrativas, y se utilizaron muchos otros documentos y conjuntos de datos públicos para recopilar, verificar y aclarar los datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en confirmar qué impulsa las compras en Canadá y cómo difiere la utilización entre los programas de cribado y las derivaciones diagnósticas, ya que estos detalles no son totalmente visibles en los conjuntos de datos públicos. Hablamos con una combinación de líderes de imágenes, responsables de adquisiciones biomédicas, gerentes de operaciones de radiología y expertos del canal de distribución en las principales provincias. Los comentarios se utilizaron para poner a prueba los precios, los ciclos de reemplazo y el ritmo de la transición de 2D a 3D.
Para mantener estimaciones realistas, los supuestos se revisaron cuando las aportaciones de las entrevistas entraban en conflicto con los indicadores documentales, como la actividad de licitaciones, las discusiones sobre la base instalada y los patrones reportados de participación en cribado, y luego se ajustó el modelo antes de la aprobación final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 37% | Directivos (CXO): 14% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 19% | Gerentes: 56% |
Dimensionamiento y previsión del mercado
El dimensionamiento se elaboró utilizando un enfoque de arriba hacia abajo, donde la población elegible para cribado, los patrones de participación y las señales de capacidad de imágenes se convierten en un pool de demanda de equipos. Luego traducimos ese pool en un valor de compra anual utilizando precios realistas y el calendario de actualización. Los totales se verificaron posteriormente mediante aproximaciones selectivas de abajo hacia arriba, como comprobaciones de sentido con proveedores y canales, precios de venta promedio muestreados por tipo de sistema, y detección de acuerdos basada en licitaciones, lo que ayudó a corregir las brechas donde la visibilidad de unidades es limitada.
Las entradas clave utilizadas en el modelo incluyeron la tendencia de la población femenina en edad de cribado, el volumen de exámenes esperado por sistema por año (utilización), los supuestos de ciclo de reemplazo según la antigüedad de la base instalada, y la tasa de adopción de sistemas digitales de campo completo y tomosíntesis mamaria digital frente a los analógicos. También utilizamos los diferenciales de precio típicos entre las configuraciones 2D y 3D, incluidos el servicio y el software que comúnmente se compran junto con el equipo. La previsión se realizó mediante análisis de escenarios respaldado por comprobaciones de regresión simples, donde factores como el envejecimiento de la población, el cambio en la combinación tecnológica y la intensidad de los programas públicos de cribado se variaron dentro de rangos que los entrevistados consideraron viables. Cuando una comprobación de abajo hacia arriba estaba incompleta para una provincia o tipo de instalación, la parte faltante se gestionó utilizando tasas de penetración proxy vinculadas a la población y la cobertura conocida del programa, y luego se ajustó tras las discusiones de validación.
Validación de datos y ciclo de actualización
Los resultados se triangularon a través de múltiples perspectivas, incluidas señales de demanda como la participación en cribado y el contexto de incidencia del cáncer, y señales de oferta como la actividad de adquisiciones, el calendario del ciclo de producto y las bandas de precios. Se señalaron los valores atípicos cuando la demanda de unidades implícita o el gasto por sistema variaba de forma demasiado pronunciada frente al comportamiento de reemplazo conocido, y luego los supuestos se revisaron en una segunda pasada de análisis antes de finalizar la estimación.
También volvimos a contactar a las fuentes cuando el modelo indicaba un cambio brusco en los precios, la combinación o el ritmo de reemplazo que no podía explicarse con información pública. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando se producen eventos importantes, como cambios significativos en las políticas, el lanzamiento de nuevas tecnologías que modifican los precios de venta promedio, o ciclos de adquisición que alteran de manera significativa la demanda a corto plazo. Antes de la entrega, se realiza una verificación final para que los clientes reciban la perspectiva más actualizada disponible.
Comparación del tamaño del mercado de mamografía de Canadá de Mordor Intelligence con otras estimaciones publicadas
Los valores publicados para la mamografía en Canadá pueden diferir entre fuentes porque los flujos de ingresos incluidos y el recorte del mercado no siempre están alineados, incluso cuando la etiqueta del tema suena igual. Las diferencias suelen provenir de qué se considera ingreso de mamografía, cómo se fija el precio de la combinación 2D frente a 3D, y si el dimensionamiento se ancla en el reemplazo de la base instalada o en un gasto más amplio en imágenes diagnósticas.
El principal factor de la brecha es si la mamografía de cribado y diagnóstica se limita únicamente al equipo y las actualizaciones adjuntas. En este planteamiento más estrecho, Mordor Intelligence contabiliza el valor utilizando la combinación de sistemas y el calendario de reemplazo, en lugar de incorporar servicios de imágenes o modalidades de imagen mamaria adyacentes. Algunas estimaciones también suponen una conversión más rápida a 3D y precios de venta promedio más altos sin una comprobación clara frente a las adjudicaciones de licitaciones, mientras que otras utilizan un momento de conversión de moneda más antiguo y no actualizan los supuestos cuando cambia la capacidad de los programas provinciales.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 113,03 millones de USD (2025) | |
| Asociación Industrial A | 98,00 millones de USD (2025) | A menudo refleja una visión más estrecha que enfatiza únicamente la adquisición para programas de cribado, lo que puede subestimar la demanda de centros de diagnóstico y unidades móviles, y puede aplicar un calendario de reemplazo conservador para sistemas antiguos. |
| Publicación Comercial B | 140,00 millones de USD (2025) | Tiende a combinar los ingresos por equipos con los de servicio y software, y puede suponer una adopción rápida de 3D con precios más altos sin conciliar de forma consistente con los precios específicos de licitaciones en Canadá y los ciclos de renovación de sistemas. |
La dispersión en la tabla se explica principalmente por lo que se incluye en el gasto y por la rapidez con la que el modelo desplaza el mercado de 2D a 3D. Al vincular los totales con señales de demanda observables y factores de compra repetibles, el enfoque se mantiene más fácil de auditar, y reduce las variaciones causadas por alcances mixtos o supuestos de precios agresivos.


Preguntas Clave Respondidas en el Informe
¿A qué velocidad se espera que crezca el segmento de mamografía en Canadá hasta 2031?
Se prevé que el mercado suba de USD 0,12 mil millones en 2026 a USD 0,18 mil millones en 2031, reflejando una CAGR del 7,91% durante 2026-2031.
¿Qué provincias redujeron la edad de inicio del cribado rutinario de mama a los 40 años?
Ontario, Manitoba, Saskatchewan, Terranova y Labrador, Columbia Británica y Nueva Escocia implementaron el umbral de 40 años durante 2024-2025.
¿Qué participación de los sistemas representó la mamografía digital 2D en 2025?
La Mamografía Digital de Campo Completo representó el 61,83% del valor instalado en 2025.
¿Cómo están abordando las unidades móviles las brechas de cribado en zonas rurales y comunidades indígenas?
Provincias como Saskatchewan financian furgonetas de radiografía directa con transferencia de imágenes por satélite; las dos primeras unidades de Saskatchewan registraron 340 exámenes en cuatro semanas —un 28% por encima de la proyección— rotando por 42 comunidades.
¿Por qué están ganando terreno las plataformas de mamografía 3D asistidas por inteligencia artificial?
La autorización de Genius AI Detection por parte de Health Canada en 2024 y los pliegos de condiciones provinciales que ahora exigen algoritmos integrados están impulsando a los hospitales hacia sistemas 3D que reducen el tiempo de lectura en aproximadamente un 15-20%.
Última actualización de la página el:



