
Tamaño y cuota del Mercado de Dispositivos de Contorneado Corporal
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
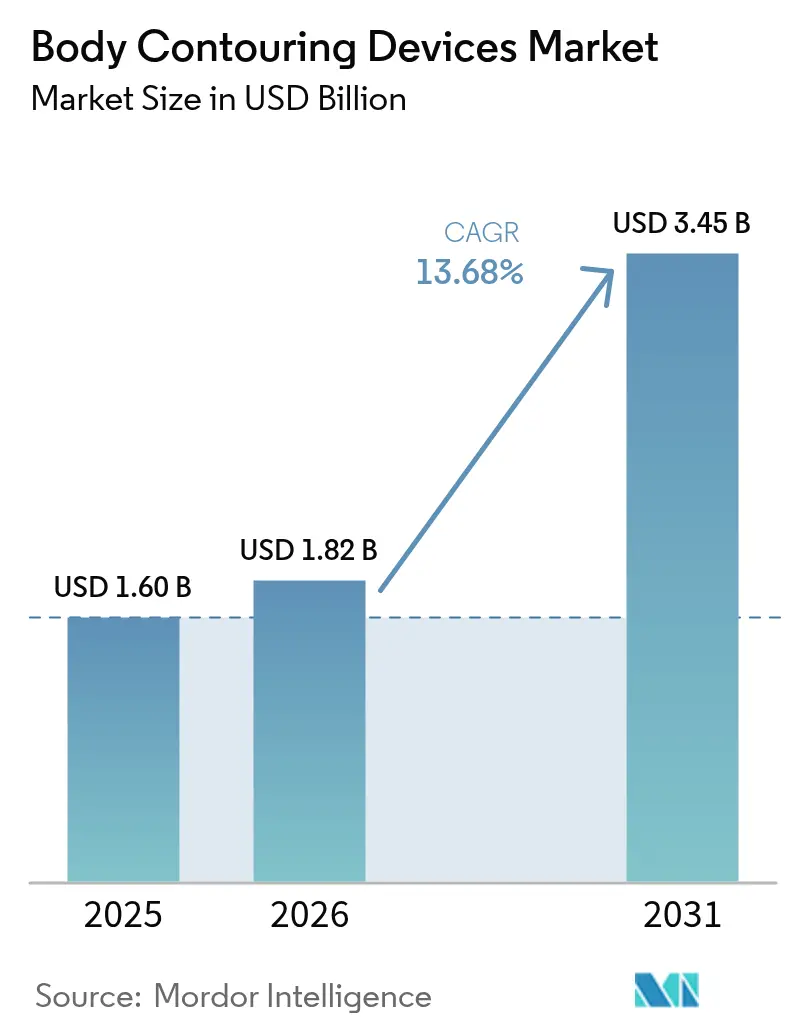
| Tamaño del Mercado (2026) | 1.82 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.45 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 13.68 % |
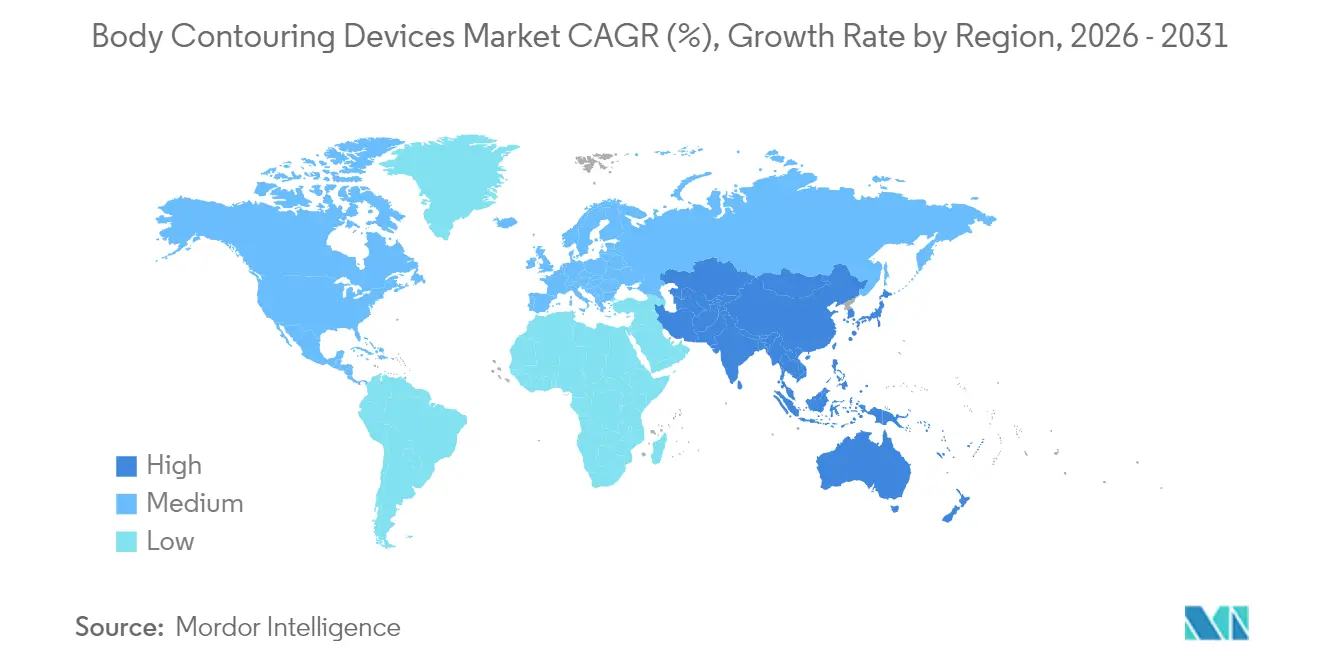
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
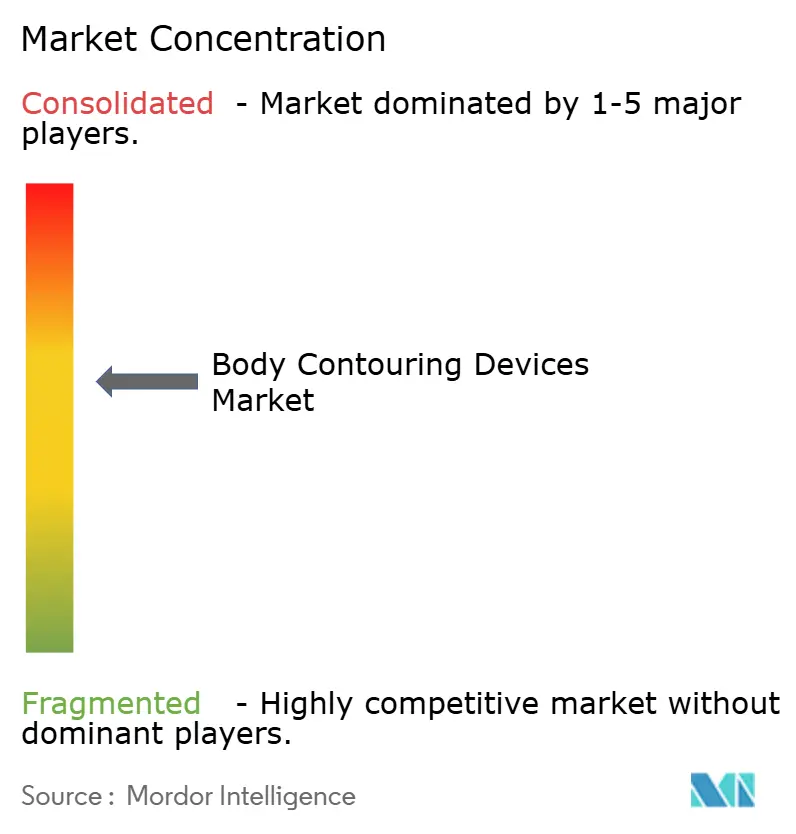
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos de Contorneado Corporal por Mordor Intelligence
El tamaño del mercado de dispositivos de contorneado corporal fue valorado en USD 1,60 mil millones en 2025 y se estima que crecerá desde USD 1,82 mil millones en 2026 hasta alcanzar USD 3,45 mil millones en 2031, a una CAGR del 13,68% durante el período de previsión (2026-2031). La rápida adopción de tecnologías no invasivas, la creciente conciencia estética entre los adultos jóvenes y la convergencia de capacidades de radiofrecuencia, criolipólisis y electromagnéticas de alta intensidad enfocadas (HIFEM) están impulsando el crecimiento. Los proveedores ahora combinan la reducción de grasa, el tonificado muscular y el tensado de piel en sesiones únicas, acortando los tiempos de recuperación y ampliando la base de consumidores. Los spas médicos están formalizando programas de suscripción que reducen las tarifas por visita al tiempo que aseguran ingresos recurrentes. Mientras tanto, los hospitales invierten en plataformas de múltiples aplicaciones para proteger su cuota de mercado, y los proveedores integran ajustes de dosis impulsados por inteligencia artificial que mejoran la consistencia de los procedimientos. Las persistentes presiones en la cadena de suministro y las cambiantes exigencias regulatorias moderan el impulso, pero no alteran el cambio estructural hacia soluciones de modelado corporal basadas en la conveniencia y mejoradas tecnológicamente.
Conclusiones clave del informe
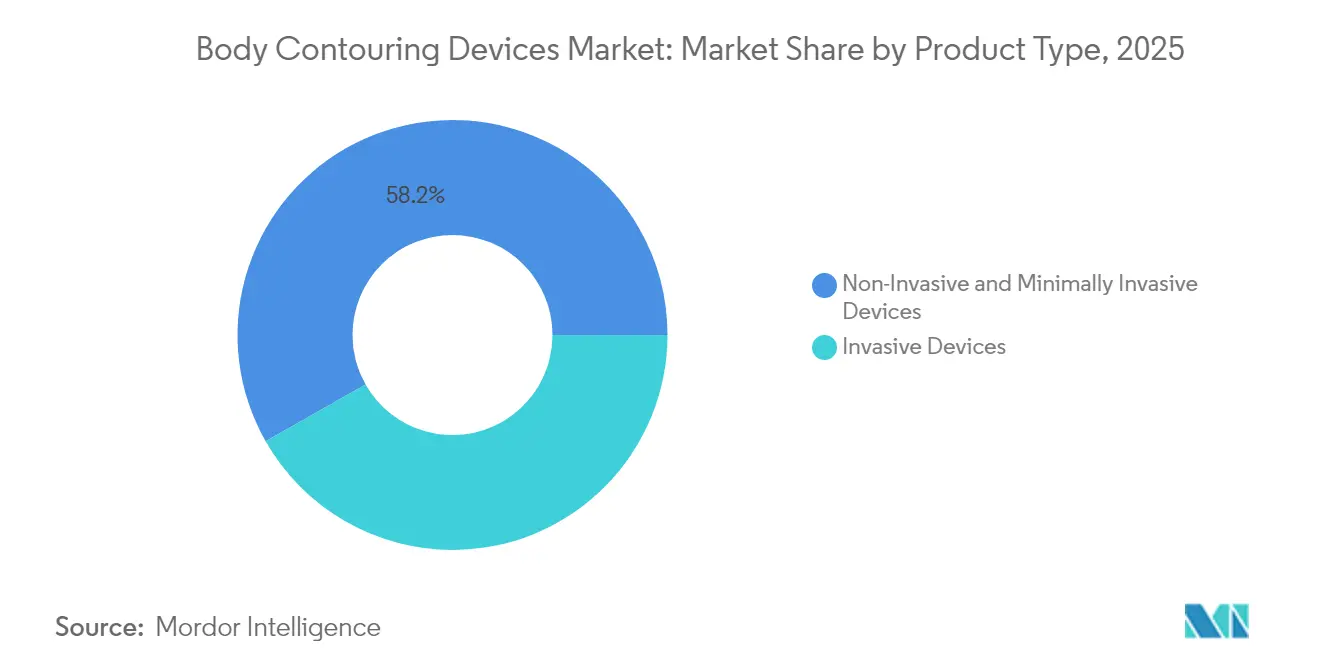
- Por tipo de producto, los sistemas no invasivos y mínimamente invasivos capturaron el 58,23% de la cuota del mercado de dispositivos de contorneado corporal en 2025, y su CAGR del 17,95% hasta 2031 es la más rápida entre todas las categorías.
- Por aplicación, el tensado de piel y la reducción de celulitis representaron el 41,93% del tamaño del mercado de dispositivos de contorneado corporal en 2025; se proyecta que el tonificado y la definición muscular se aceleren a una CAGR del 18,33% hasta 2031.
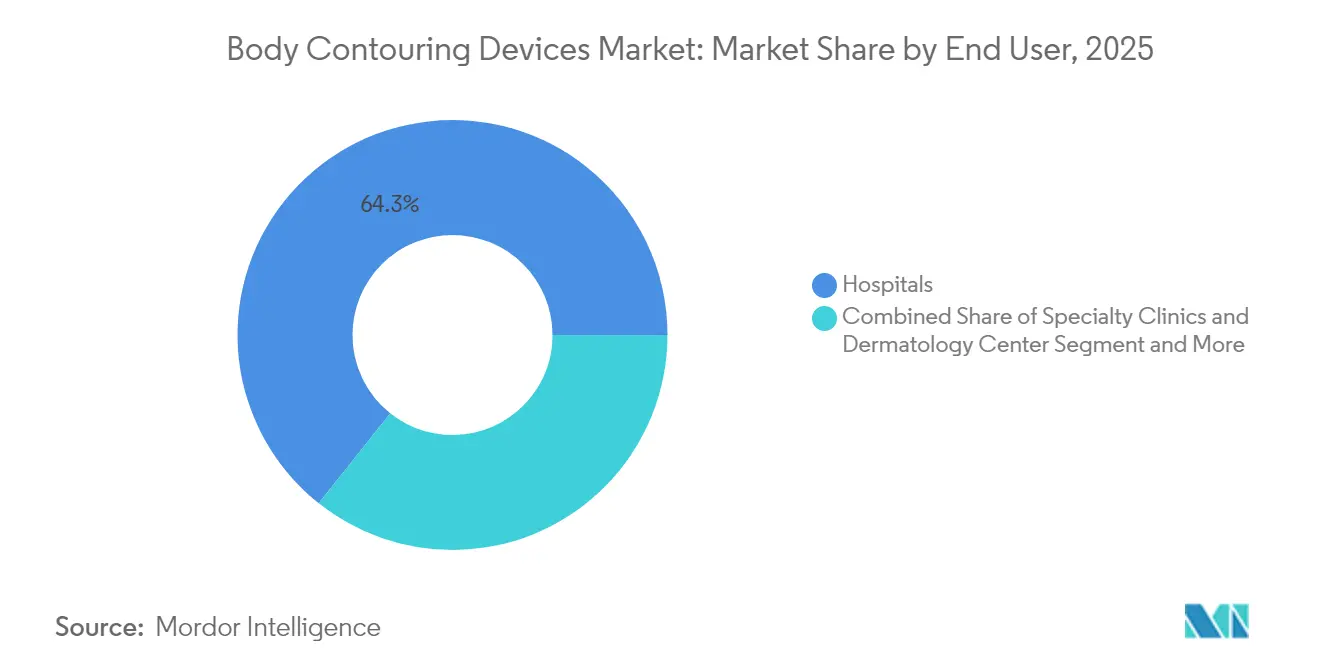
- Por usuario final, los hospitales retuvieron el 64,31% de los ingresos en 2025, mientras que los spas médicos registran la expansión más sólida con una CAGR del 16,9% hasta 2031.
- Por geografía, América del Norte dominó con el 39,42% de los ingresos en 2025, aunque se prevé que Asia-Pacífico crezca a una CAGR del 17,05%, la más alta entre todas las regiones.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente adopción de procedimientos mínimamente invasivos y no invasivos | +3.2% | Global, con América del Norte y Europa a la cabeza | Mediano plazo (2-4 años) |
| Avances tecnológicos en RF, criolipólisis y HIFEM | +2.8% | Global, concentrado en mercados desarrollados | Largo plazo (≥ 4 años) |
| Creciente prevalencia de obesidad y conciencia estética | +2.1% | Global, especialmente Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Expansión del turismo médico en economías emergentes | +1.9% | Asia-Pacífico como núcleo, con extensión hacia Oriente Medio y África | Mediano plazo (2-4 años) |
| Protocolos de tratamiento personalizados habilitados por IA | +1.5% | América del Norte y UE, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Modelos de negocio de spas médicos basados en suscripción | +1.3% | América del Norte y Europa principalmente | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente adopción de procedimientos mínimamente invasivos y no invasivos
La preferencia de los pacientes ha girado firmemente hacia enfoques menos invasivos que reducen el tiempo de inactividad y los hematomas visibles. Los dispositivos de criolipólisis, por ejemplo, pueden reducir entre un 20% y un 25% la grasa subcutánea tras una sola sesión, mientras que las puntuaciones de dolor reportadas por los pacientes se mantienen bajas[1]Allergan Aesthetics, "CoolSculpting | Tecnología de congelación de grasa," Allergan Aesthetics, allerganaesthetics.com. El autoescrutinio posterior a la pandemia amplificó la demanda, y una encuesta de 2024 mostró que el 63% de los clientes de estética facial eran nuevos en la medicina estética. Las estaciones de trabajo multimodalidad ahora fusionan HIFEM con radiofrecuencia, lo que permite a los médicos ofrecer tonificado muscular y lisis de grasa simultáneos en menos de 30 minutos. Los spas médicos escalan estas ofertas a través de membresías de fidelización, y los primeros ensayos de dispositivos domésticos de succión-RF-EMS demuestran una pérdida de circunferencia medible, lo que sugiere un futuro ecosistema omnicanal.
Avances tecnológicos en RF, criolipólisis y HIFEM
Las mejoras de ingeniería se centran en una entrega de energía más profunda y uniforme y en una mayor idoneidad para los pacientes. Una plataforma HIFEM de nueva generación obtuvo recientemente dos autorizaciones adicionales de la FDA que abarcan fototipos de piel de Fitzpatrick más oscuros y la lipólisis del muslo lateral, con estudios de resonancia magnética que confirman una reducción promedio de la capa de grasa de 1,4 cm. Los cabezales de RF fraccionada ahora penetran a profundidades de tejido variables, permitiendo una remodelación precisa del colágeno. El trabajo de laboratorio sobre partículas de carbonato de calcio dopadas con cerio combinadas con ultrasonido de baja intensidad apunta hacia una vía no térmica para la apoptosis de adipocitos[2]Jhih-Ni Lin et al., "Micropartículas de carbonato de calcio dopadas con cerio combinadas con ultrasonido de baja intensidad para terapia sonodinámica eficiente," Journal of Biological Engineering, springeropen.com. Estos avances sustentan el mercado de dispositivos de contorneado corporal a medida que los fabricantes compiten por patentar algoritmos diferenciados de calor, frío o electromagnéticos que prometen resultados consistentes.
Creciente prevalencia de obesidad y conciencia estética
La obesidad afecta a más de 1.000 millones de adultos en todo el mundo, generando un amplio grupo de personas que buscan procedimientos complementarios tras la pérdida de peso farmacológica o quirúrgica. Hasta el 96% de los receptores de cirugía bariátrica presentan pliegues de piel redundante que afectan a la movilidad y la higiene, impulsando la demanda de tecnologías de tensado. Al mismo tiempo, la adopción de agonistas del GLP-1 como el semaglutide con frecuencia revela irregularidades de contorno residuales, lo que motiva a los clientes a optar por procedimientos de escultura no invasiva para refinar las líneas corporales. Demográficamente, el 54% de las visitantes femeninas a spas médicos se encuentran entre los 35 y 54 años, lo que indica una prolongada ventana de consumo.
Expansión del turismo médico en economías emergentes
Los precios asequibles, los cirujanos de renombre y las políticas de visado favorables hacen que varios países de Asia-Pacífico sean populares para la atención estética electiva. India ocupa actualmente uno de los tres primeros puestos en volumen de liposucción. Tailandia combina estancias hospitalarias con paquetes en hoteles de recuperación para captar a los viajeros de alto gasto, mientras que los gobiernos regionales promocionan activamente sus centros médicos en ferias comerciales internacionales. Aunque la complejidad del seguimiento postprocedimiento persiste, los flujos transfronterizos de pacientes amplían la base de clientes potenciales para los proveedores de equipos y servicios.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Elevado costo de capital de dispositivos y procedimientos avanzados | -2.1% | Global, especialmente en mercados emergentes | Mediano plazo (2-4 años) |
| Requisitos estrictos de cumplimiento normativo y de seguridad | -1.8% | América del Norte y UE principalmente | Largo plazo (≥ 4 años) |
| Escasez de profesionales estéticos cualificados | -1.5% | Global, agudo en mercados emergentes | Largo plazo (≥ 4 años) |
| Volatilidad en la cadena de suministro de semiconductores | -1.2% | Global, concentrado en la fabricación de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Elevado costo de capital de dispositivos y procedimientos avanzados
Los sistemas multimodalidad de alta gama pueden superar los USD 100.000, cifra que aumenta una vez que se incluyen la formación, los fungibles y los contratos de mantenimiento anual. Los archivos públicos de un fabricante líder revelaron que los gastos de la cadena de suministro equivalen ahora al 20% de los ingresos, lo que obliga a aplicar programas agresivos de optimización de costos. Las clínicas más pequeñas en economías emergentes tienen dificultades para lograr la amortización dentro del horizonte típico de 18 meses, lo que dificulta la penetración en segmentos sensibles al precio.
Requisitos estrictos de cumplimiento normativo y de seguridad
La guía preliminar de la FDA de 2024 sobre la evaluación del efecto térmico introdujo capas adicionales de pruebas previas a la comercialización para los dispositivos que calientan o enfrían tejido[3]Administración de Alimentos y Medicamentos de los EE. UU., "Cadena de suministro de dispositivos médicos y escasez," FDA, fda.gov. Paralelamente, el Reglamento de Dispositivos Médicos de la Unión Europea exige un seguimiento clínico poscomercialización continuo, lo que prolonga los ciclos de certificación e incrementa los presupuestos de cumplimiento. Las evaluaciones de riesgos de ciberseguridad también se han vuelto obligatorias, añadiendo una carga documental que pesa de manera desproporcionada sobre las empresas emergentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto:
las tecnologías no invasivas impulsan la evolución del mercadoLas plataformas no invasivas representaron el 58,23% de los ingresos de 2025, y se prevé que esta cuota se amplíe a medida que la categoría impulse una CAGR del 17,95% hasta 2031 en el mercado de dispositivos de contorneado corporal. La criolipólisis encabeza el campo, con estudios en condiciones reales que confirman una reducción del volumen de grasa del 20% al 25% en una sola sesión. Los híbridos HIFEM-RF amplían aún más los casos de uso al proporcionar apoptosis de adipocitos y hipertrofia de miofibrillas de forma simultánea. Los dispositivos invasivos, como la liposucción asistida por energía, siguen siendo vitales para la reducción de volumen considerable, pero crecen a un ritmo más lento a medida que los pacientes optan cada vez más por procedimientos de corta duración.
La ventaja competitiva dentro de los sistemas no invasivos reside ahora en la ergonomía de los aplicadores, la eficiencia de enfriamiento y la homogeneidad del campo electromagnético. Los proveedores presentan patentes sucesivas en torno a cortes de temperatura basados en sensores y monitorización de impedancia en circuito cerrado. Mientras tanto, la lipoplastia asistida por ultrasonido evoluciona para abordar la grasa fibrosa densa con menor equimosis, manteniendo un punto de apoyo importante aunque especializado en la industria de dispositivos de contorneado corporal.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por aplicación:
el tonificado muscular emerge como impulsor del crecimientoEl tensado de piel y la reducción de celulitis retuvieron el 41,93% de los ingresos de 2025, aunque los tratamientos de tonificado muscular se acelerarán más rápidamente a una CAGR del 18,33%, reflejando el interés del consumidor en la estética deportiva. Las evaluaciones de resonancia magnética documentan hasta un 25% de crecimiento muscular tras un protocolo HIFEM estándar de cuatro sesiones, lo que incrementa la intención de recompra. Las aplicaciones de reducción de grasa mantienen la demanda gracias a las mejoras continuas en la adipólisis selectiva y la movilización linfática post-lipólisis.
La integración con regímenes farmacológicos de gestión del peso amplía la oportunidad total del mercado. Los profesionales combinan los tratamientos con agonistas del GLP-1 con el tensado no invasivo para abordar la piel flácida, creando paquetes combinados que alcanzan precios premium. Los pacientes postbariátricos, que superan los 350.000 anuales a nivel mundial, con frecuencia se someten a contorneado por etapas, lo que subraya la demanda a largo plazo dentro del mercado de dispositivos de contorneado corporal.
Por usuario final:
los spas médicos desafían la hegemonía hospitalariaLos hospitales generaron el 64,31% de las ventas de 2025 gracias a amplias carteras de servicios y canales de derivación consolidados. Sin embargo, los spas médicos superarán a todos los demás entornos con una CAGR del 16,9% hasta 2031, lo que refleja el apetito del consumidor por experiencias boutique y descuentos por membresía. Las tasas de visitas repetidas superan el 70%, y el modelo de suscripción impulsa la utilización de dispositivos de alto capital.
Las clínicas especializadas en dermatología sirven de puente entre el rigor médico y el ambiente similar al de un spa, ofreciendo supervisión médica con horarios flexibles. Los dispositivos portátiles de uso doméstico que combinan succión con RF de baja potencia extienden el contorneado básico a los hogares, aunque la supervisión profesional sigue siendo fundamental para objetivos más profundos de remodelación tisular. En conjunto, estos cambios reconfiguran los patrones de adquisición y los planes de formación dentro del mercado de dispositivos de contorneado corporal.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Mercado de Dispositivos de Contorneado Corporal en América del Norte
América del Norte representó el 39,42% de los ingresos de 2025, sustentada por una sofisticada infraestructura de medicina estética y un sólido gasto discrecional. Los médicos de Estados Unidos integran cada vez más el contorneado corporal en los protocolos multidisciplinarios de atención a la obesidad, impulsados por el aumento en las prescripciones de medicamentos para la pérdida de peso. Canadá agiliza la adopción de dispositivos mediante vías regulatorias aceleradas específicas por tecnología, mientras que los clientes transfronterizos procedentes de México refuerzan los volúmenes de procedimientos.
Mercado de Dispositivos de Contorneado Corporal en Europa
Europa ofrece un panorama profundamente regulado pero rico en oportunidades. Las normas uniformes del Reglamento de Dispositivos Médicos elevan los estándares de seguridad y filtran los dispositivos de calidad inferior, fomentando la confianza de los profesionales. Alemania, Francia y el Reino Unido anclan la demanda, y las poblaciones en edad de jubilación con mayores ahorros disponibles optan por paquetes combinados de reafirmación y reducción de grasa. Las clínicas aprovechan las redes de distribuidores paneuropeas para garantizar cobertura de servicio y suministro de piezas, protegiendo el tiempo de actividad ante las incertidumbres de la cadena de suministro.
Mercado de Dispositivos de Contorneado Corporal en Asia-Pacífico
Asia-Pacífico registra la trayectoria de crecimiento más rápida, con una CAGR proyectada del 17,05% hasta 2031 en el mercado de dispositivos de contorneado corporal. La rápida urbanización y los ideales de belleza impulsados por las redes sociales elevan el número de procedimientos en China, Corea del Sur y Japón. Los hospitales especializados de India captan clientes internacionales que buscan paquetes de liposucción y modelado a precios competitivos, mientras que Tailandia se posiciona como un destino de turismo de recuperación. Los fabricantes locales de China ensayan equipos de radiofrecuencia con costes competitivos que podrían desafiar a los operadores establecidos si se obtienen las certificaciones internacionales.

Panorama regulatorio
La regulación se está endureciendo a medida que la tecnología de modelado corporal se ubica de manera más consistente dentro de la supervisión de dispositivos médicos en los principales mercados. En Estados Unidos, las tecnologías de modelado corporal no invasivas caen bajo la regulación de dispositivos médicos de la FDA (21 CFR Part 878) y comúnmente siguen el proceso de autorización 510(k) según el riesgo y el uso previsto, junto con la información de tipo de dispositivo de la FDA para dispositivos estéticos y cosméticos. En Europa, el Reglamento (UE) 2017/745 (MDR) incorpora explícitamente ciertos equipos estéticos dentro de su alcance a través del Anexo XVI, exigiendo el marcado CE y el alineamiento con el marco de Especificaciones Comunes (Reglamento (UE) 2022/2346), lo que eleva el nivel exigido en materia de evidencia clínica, etiquetado y obligaciones posteriores a la comercialización.
Fuera de Estados Unidos y la UE, el acceso al mercado sigue siendo fragmentado y exigente en materia de cumplimiento. El Reino Unido continúa operando bajo las Medical Devices Regulations 2002 con requisitos de marcado UKCA para Gran Bretaña, mientras la MHRA trabaja en actualizar las expectativas de evaluación de conformidad. La NMPA de China mantiene un registro basado en riesgo y, en una actualización de junio de 2025, optimizó los requisitos del expediente de registro y la verificación del sistema de gestión de calidad para dispositivos médicos importados fabricados en China, reforzando la documentación y la preparación para auditorías. La TGA de Australia ha trasladado más tipos de dispositivos a un mayor nivel de escrutinio a través de su marco de dispositivos médicos y sus Principios Esenciales, mientras que Health Canada regula los dispositivos bajo las Medical Devices Regulations (SOR/98-282), respaldando vías de cambio y enmienda previas a la comercialización que afectan la gestión del ciclo de vida de los sistemas instalados.
Panorama competitivo
La competencia es moderada: los cinco principales actores poseen conjuntamente una participación significativa en los ingresos, dejando espacio para los competidores regionales. La franquicia CoolSculpting de AbbVie aprovecha el reconocimiento de marca y un modelo de consumibles intensivo en servicios para defender los precios. BTL Industries domina la propiedad intelectual de HIFEM, apoyando un posicionamiento premium. InMode vende de forma cruzada sus plataformas de RF en los canales de cirugía plástica y dermatología, maximizando la utilización del sistema.
Las fusiones estratégicas se centran en agrupar los pipeline de I+D y la distribución global. Varios fabricantes introducen algoritmos de pulso guiados por IA para consolidar futuras ventajas competitivas, y al menos dos proveedores han pasado a esquemas de alquiler de dispositivos o tarifas por tratamiento que reducen las barreras de gasto de capital para los clientes. Las empresas con sólidas redes de servicio incluyen garantías extendidas y formación de técnicos, reforzando la fidelización. En términos financieros, la industria sigue siendo intensiva en capital; las recientes reestructuraciones de deuda ponen de relieve la necesidad de resiliencia en el flujo de caja cuando los ciclos económicos debilitan la demanda de equipos en el mercado de dispositivos de contorneado corporal.
Líderes de la Industria de Dispositivos de Contorneado Corporal
Hologic Inc. (Cynosure)
Bausch Health Companies Inc
Boston Scientific Corp. (Lumenis)
AbbVie Inc. (Allergan Aesthetics)
Candela Medical
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Dispositivos de Contorneado Corporal
- Abbvie
- Hologic
- Candela Medical
- Boston Scientific Corp. (Lumenis)
- Bausch Health
- Alma Lasers
- BTL Industries (BTL Aesthetics)
- Cutera
- InMode Ltd.
- Candela Medical
- Apyx Medical Corp.
- Lutronic Corp.
- Merz Pharma
- MicroAire
- Sculpting Technologies Inc.
- Venus Concept Inc.
- Sciton
- Fotona d.o.o.
- Sisram Medical Ltd.
Lea el análisis de las empresas de dispositivos de contorneado corporal

Oportunidades de mercado y perspectivas futuras
La oportunidad más accionable se centra en plataformas que combinan múltiples modalidades y amplían la base de proveedores abordable más allá de los grandes hospitales. La actividad de productos y autorizaciones en 2026 refleja este cambio: Apyx Medical recibió una autorización 510(k) ampliada de la FDA en mayo de 2026, añadiendo capacidad de liposucción con energía al AYON Body Contouring System, y Lumenis anunció el lanzamiento comercial de triLIFT 2.0 en marzo de 2026 para estimulación muscular facial y corporal con reafirmación de la piel. Al mismo tiempo, opciones de menor tamaño como el EMShape Neo Prime de MShape Beauty (mayo de 2026) y el dispositivo de reducción de grasa por láser de baja potencia Contour Light (CL-100), autorizado por la FDA (febrero de 2026), indican una ampliación de la combinación de equipos dirigida a medical spas, clínicas especializadas y consultorios con espacio limitado.
Los requisitos regulatorios y de evidencia también crean espacio para proveedores que puedan estandarizar el cumplimiento y la prueba clínica en distintas regiones. Muchos dispositivos estéticos de Clase II en Estados Unidos siguen una vía centrada en el 510(k), y los requisitos de la Clase IIb del MDR de la UE para varias tecnologías de modelado corporal incrementan el valor de los paquetes de datos clínicos estandarizados, la documentación de ciberseguridad y los sistemas posteriores a la comercialización que pueden reutilizarse en distintas familias de productos. A medida que los proveedores agrupan cada vez más la reducción de grasa, el tonificado muscular y la reafirmación de la piel en planes de atención únicos, los fabricantes que respaldan una dosificación consistente (incluidas funciones de protocolo habilitadas por IA que ya están ingresando a la categoría) y modelos de capacitación como servicio tienen margen para fortalecer la adopción con hospitales que buscan plataformas multiaplicación y medical spas que crean programas de suscripción para mejorar la utilización de equipos de alto capital.
Recent Industry Developments in Mercado de Dispositivos de Contorneado Corporal
- Mayo de 2026: Apyx Medical recibió una autorización 510(k) ampliada de la FDA que añade capacidad de liposucción con energía al AYON Body Contouring System. La actualización amplía la utilidad quirúrgica del sistema más allá de sus indicaciones previas y respalda un flujo de trabajo de modelado corporal más completo en una sola plataforma. También refuerza el posicionamiento de Apyx Medical con prácticas de cirugía plástica y estética que buscan versatilidad sin añadir múltiples sistemas de capital.
- Febrero de 2026: Solta Medical, de Bausch Health, lanzó el láser Clear + Brilliant Touch en Canadá tras la aprobación de Health Canada recibida el 20 de mayo de 2025. El lanzamiento avanza la presencia de Solta en un mercado regulado y complementa la oferta establecida de estética no invasiva vendida a través de canales profesionales. También amplía el conjunto de opciones en clínica que los proveedores pueden combinar con vías de reafirmación de piel y modelado corporal para aumentar las visitas recurrentes.
- Abril de 2025: Solta Medical, de Bausch Health, recibió la autorización de licencia de dispositivo médico de Health Canada para el sistema Thermage FLX destinado a la reafirmación y el modelado corporal no invasivos de la piel. La autorización respalda la comercialización continua y la expansión de la base instalada de una tecnología de reafirmación de piel por radiofrecuencia ampliamente adoptada bajo los requisitos regulatorios canadienses. También refuerza a Thermage FLX como una plataforma de nivel clínico que puede integrarse en menús de servicios de modelado corporal más amplios.


Mercado de Dispositivos de Contorneado Corporal Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por dispositivos de modelado corporal utilizados en entornos profesionales para reducir la grasa localizada, reafirmar la piel y mejorar la forma corporal mediante métodos basados en energía o invasivos, en las principales regiones.
Exclusiones del alcance: excluimos cremas tópicas, prendas moldeadoras portátiles, herramientas de masaje puramente manuales y equipos de fitness general que no se venden como dispositivos de modelado corporal.
Descripción general de la segmentación
- Por tipo de producto
- Dispositivos no invasivos y mínimamente invasivos
- Sistemas de criolipólisis
- Dispositivos de radiofrecuencia
- Dispositivos de lipólisis asistida por láser
- Dispositivos HIFEM
- Dispositivos de cavitación por ultrasonido
- Otras modalidades emergentes
- Dispositivos invasivos
- Sistemas de liposucción asistida por energía
- Liposucción asistida por ultrasonido
- Liposucción asistida por láser
- Sistemas de liposucción tumescente
- Otros sistemas invasivos
- Dispositivos no invasivos y mínimamente invasivos
- Por aplicación
- Reducción de grasa
- Tensado de piel y reducción de celulitis
- Tonificado y definición muscular
- Contorneado corporal postbariátrico
- Otras aplicaciones especializadas
- Por usuario final
- Hospitales
- Clínicas especializadas y centros de dermatología
- Spas médicos
- Centros de cirugía ambulatoria
- Usuarios domésticos / usuarios en el hogar
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental nos ayudó a construir la estructura base del mercado, de modo que cada categoría de dispositivo pueda vincularse a un flujo de trabajo clínico y un patrón de compra reales. Consultamos fuentes públicas como las bases de datos de dispositivos y comunicaciones de seguridad de la FDA de EE. UU., las páginas del marco de dispositivos médicos de la Comisión Europea, y perspectivas de procedimientos y práctica compartidas por sociedades profesionales.
Para respaldar los insumos de dimensionamiento del mercado, también utilizamos fuentes como estadísticas de obesidad de los CDC de EE. UU., datos de salud de la OCDE, y publicaciones clínicas revisadas por pares que analizan la adopción de modalidades y sus resultados (por ejemplo, criolipólisis, radiofrecuencia, ultrasonido y sistemas asistidos por láser). Se utilizaron informes de empresas, presentaciones para inversores, sitios web de asociaciones y prensa de negocios reconocida para comprender señales de la base instalada, la expansión de canales y la dirección de precios. Luego, verificamos cruzadamente el modelo con una suscripción de pago para datos financieros de empresas y una base de datos de patentes de pago para tendencias de intensidad de innovación.
Estas fuentes de investigación documental son ilustrativas, y también se utilizaron muchas otras referencias públicas para la recopilación, validación y clarificación de datos.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para confirmar qué se está comprando y utilizando realmente, y qué se contabiliza como sistema de modelado corporal frente a equipos estéticos adyacentes. Conversamos con una combinación de distribuidores de dispositivos, operadores de clínicas y medical spas, equipos de adquisiciones hospitalarias y médicos en regiones clave, y luego revisamos nuevamente los supuestos sobre utilización, ciclos de reemplazo y escalas de precios cuando las respuestas no coincidían.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directivos (CXO): 13% | APAC: 44% |
| Nivel medio: 58% | Líderes funcionales/de unidad: 43% | EMEA: 29% |
| Actores más pequeños: 14% | Gerentes: 44% | América: 27% |
Dimensionamiento de mercado y pronóstico
El dimensionamiento comenzó con una construcción de arriba hacia abajo que reconstruye la demanda a partir de la capacidad de procedimientos y la utilización en clínicas y medical spas, y luego convierte esa demanda en ingresos por dispositivos utilizando bandas de precios realistas por modalidad. Para mantener los totales fundamentados, también realizamos verificaciones selectivas de abajo hacia arriba utilizando indicaciones de ingresos de proveedores, conversaciones de canal y muestras de precio de venta promedio multiplicadas por volúmenes de unidades por región. Ajustamos las brechas solo cuando múltiples señales apuntaban en la misma dirección.
Los insumos clave utilizados en el modelo incluyeron la división entre sistemas no invasivos, mínimamente invasivos e invasivos, el rendimiento típico de tratamiento por dispositivo, supuestos de utilización y tiempo de inactividad, ciclos de reemplazo y actualización, y diferencias de precios regionales impulsadas por derechos de importación y prácticas de paquetes de servicio. Para el pronóstico, se aplicó un análisis de escenarios en torno a la adopción de plataformas combinadas (reducción de grasa más reafirmación o tonificado muscular), cambios en el gasto del consumidor en estética electiva, y el ritmo de expansión de clínicas, con las trayectorias de las variables revisadas junto con los encuestados primarios. Cuando la información directa de unidades era limitada para categorías más pequeñas, utilizamos supuestos de penetración conservadores y los validamos a través de patrones de combinación de distribuidores y adjunción de servicios.
Validación de datos y ciclo de actualización
Los resultados se verificaron frente a señales independientes como volúmenes de procedimientos, tendencias de presencia de clínicas, aprobaciones regulatorias y comentarios de empresas públicas sobre el impulso regional. Las grandes variaciones se marcaron para revisión, y los supuestos subyacentes se reexaminaron, seguido de una segunda revisión que verifica conversiones de divisas, bandas de precios y participaciones de segmento antes de la aprobación final.
El trabajo se actualiza anualmente, y se realizan ajustes intermedios cuando ocurren eventos materiales, como acciones regulatorias notables, restricciones de suministro o un cambio abrupto en los precios. Antes de la entrega, se completa una revisión final de actualización para que los clientes reciban la visión más actual disponible en ese momento.
Comparación del dimensionamiento del mercado de dispositivos de modelado corporal de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para dispositivos de modelado corporal pueden parecer muy dispares porque las firmas agrupan los productos de manera diferente y también eligen distintas señales de demanda para escalar volúmenes y precios. En nuestra revisión, las mayores diferencias suelen provenir de qué se contabiliza como mercado de dispositivos frente a lo que se trata como mercado de procedimientos o servicios, y de cómo se manejan los sistemas invasivos.
Algunas fuentes mezclan ingresos derivados de procedimientos y consumibles en el total de dispositivos, lo que eleva el valor del mercado incluso cuando los envíos de dispositivos no varían mucho. Esos alcances más amplios se separan en las cifras de Mordor Intelligence, donde solo se contabilizan los ingresos por dispositivos vinculados a plataformas de modelado corporal (incluidos dispositivos invasivos, mínimamente invasivos y no invasivos), y se excluyen las tarifas de servicio y los complementos estéticos que no son dispositivos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,60 mil millones de USD (2025) | |
| Consultoría Global A | 1,97 mil millones de USD (2025) | Utiliza una definición más amplia que puede combinar los ingresos por dispositivos con el gasto relacionado con procedimientos invasivos y una economía de proveedores más amplia, lo que infla los totales en comparación con un corte exclusivo de dispositivos. |
| Editorial de la Industria B | 2,09 mil millones de USD (2025) | Aplica una cobertura de modalidades más amplia y supuestos de precios y adopción más agresivos en las regiones, y el método es menos transparente en cuanto a las verificaciones de utilización y ciclo de reemplazo. |
La dispersión en la tabla se explica principalmente por el alcance y la forma en que se proyectan los precios y la adopción en los distintos entornos de proveedores. Al mantener el conteo vinculado a los ingresos por dispositivos y validar la utilización, el reemplazo y las bandas de precios regionales mediante verificaciones repetibles, la estimación resulta más fácil de conciliar con el comportamiento de compra real.


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de dispositivos de contorneado corporal?
El mercado está valorado en USD 1,82 mil millones en 2026 y se proyecta que alcance USD 3,45 mil millones en 2031.
¿Qué segmento tecnológico crece más rápido?
Los dispositivos no invasivos y mínimamente invasivos, liderados por las plataformas de criolipólisis y HIFEM, se expanden a una CAGR del 17,95%.
¿Por qué los spas médicos están ganando cuota de mercado?
Los planes de suscripción, los tiempos de tratamiento más cortos y un entorno orientado al estilo de vida hacen que los spas médicos resulten atractivos, impulsando una CAGR del 16,9% para el canal.
¿Qué región ofrece el mayor potencial de crecimiento?
Se proyecta que Asia-Pacífico avance a una CAGR del 17,05%, sustentada por el aumento de los ingresos disponibles y los flujos de turismo médico.
¿Cómo afectan los cambios regulatorios a los fabricantes de dispositivos?
Las directrices más estrictas de la FDA y del MDR de la UE incrementan los costos de pruebas y prolongan los plazos de aprobación, imponiendo una carga más pesada sobre los innovadores de menor tamaño.
Última actualización de la página el:



