
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 1.14 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.25 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.05 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.33 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos Estéticos del Reino Unido por Mordor Intelligence
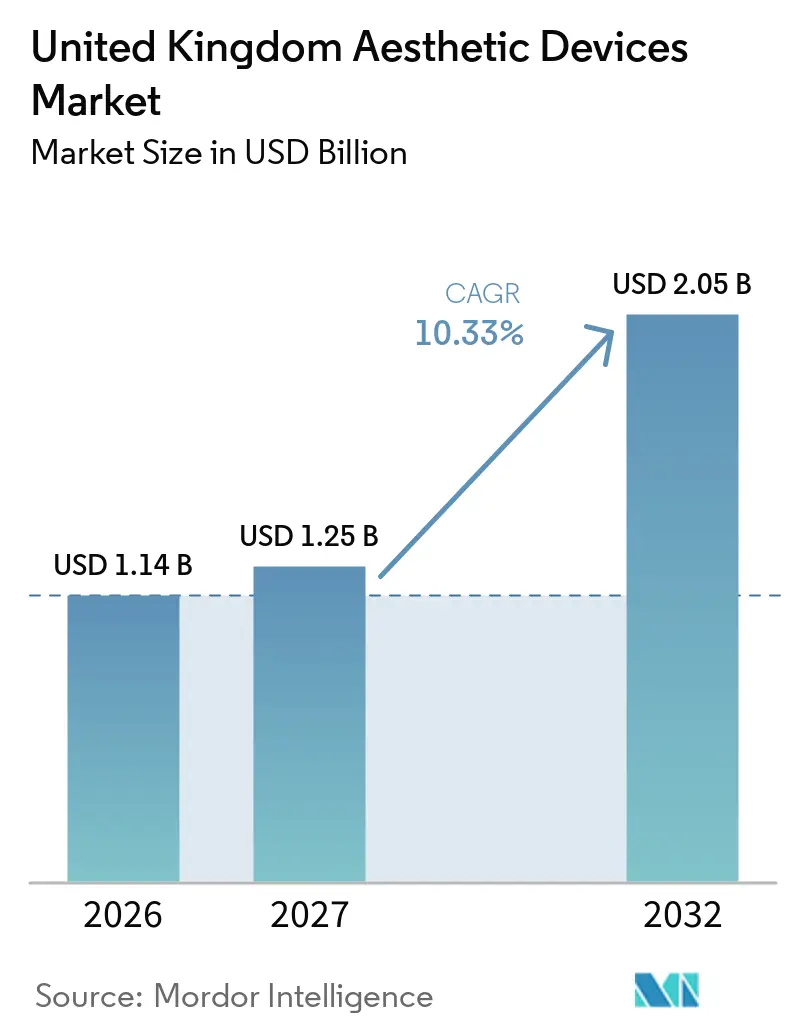
Se espera que el tamaño del Mercado de Dispositivos Estéticos del Reino Unido crezca de 1,14 mil millones de USD en 2026 a 1,25 mil millones de USD en 2027, y se prevé que alcance los 2,05 mil millones de USD en 2032 a una CAGR del 10,33% durante 2027-2032.
Un giro sostenido hacia procedimientos mínimamente invasivos y no invasivos, actualizaciones tecnológicas rápidas que integran modalidades de láser, radiofrecuencia y ultrasonido en una sola consola, y la aparición de herramientas de LED y microcorriente para uso doméstico mantienen al mercado de dispositivos estéticos del Reino Unido en una senda de crecimiento de dos dígitos. La claridad regulatoria —a través de las aprobaciones de la Agencia Reguladora de Medicamentos y Productos Sanitarios (MHRA) y las inminentes normas de licencias para procedimientos no quirúrgicos— ha reducido las importaciones del mercado gris, otorgando a los fabricantes plenamente conformes un acceso más claro a clínicas y spas médicos. Los operadores privados también se benefician del Régimen de Selección de Proveedores del Servicio Nacional de Salud (NHS), que externaliza determinados tratamientos con láser y proporciona un flujo predecible de pacientes durante los trimestres de verano, tradicionalmente más lentos. Mientras tanto, las crecientes listas de espera para la atención de afirmación de género y las complicaciones del turismo médico han aumentado la conciencia de los consumidores sobre los dispositivos registrados en la MHRA, fomentando el gasto doméstico.
Conclusiones Clave del Informe
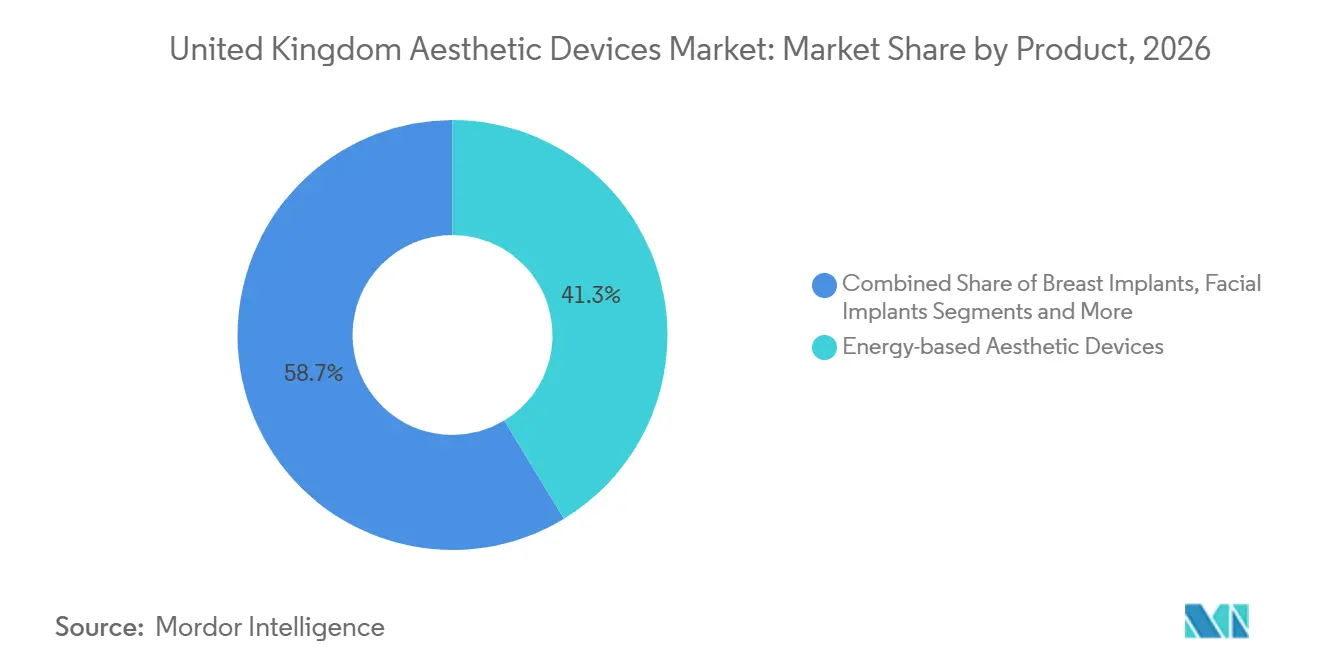
- Por producto, las plataformas basadas en energía lideraron con el 41,32% de los ingresos en 2026, mientras que se proyecta que los dispositivos de lifting con hilos se expandirán a una CAGR del 12,52% hasta 2032.
- Por aplicación, el contorneado facial y el rejuvenecimiento cutáneo representaron el 36,64% de las ventas de 2026; se prevé que la eliminación de tatuajes y cicatrices registre una CAGR del 13,24% hasta 2032.
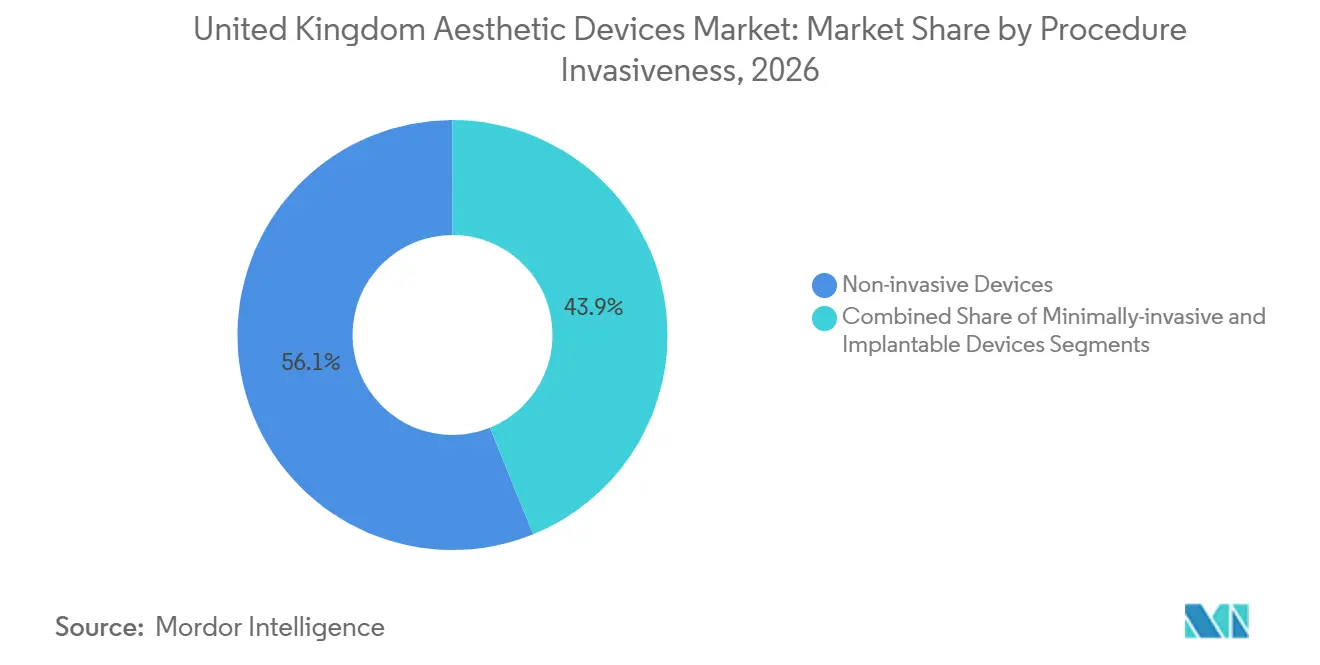
- Por invasividad del procedimiento, las soluciones no invasivas concentraron el 56,12% de la demanda de 2026, aunque los sistemas mínimamente invasivos están en camino de alcanzar una CAGR del 14,32% durante el período de perspectiva.
- Por usuario final, las clínicas de dermatología y estética aportaron el 44,21% del gasto de 2026, mientras que se espera que los entornos de uso doméstico crezcan a una CAGR del 12,46% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Dispositivos Estéticos del Reino Unido
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Procedimientos Cosméticos Mínimamente Invasivos | +2.1% | Nacional, concentrado en las áreas metropolitanas de Londres, Mánchester y Birmingham | Corto plazo (≤ 2 años) |
| Población Envejecida con Mayor Renta Discrecional | +1.8% | Nacional, con mayor gasto en el Sureste de Inglaterra, Edimburgo y Bristol | Mediano plazo (2-4 años) |
| Actualizaciones Tecnológicas Rápidas en Dispositivos Basados en Energía | +1.6% | Nacional, adopción temprana en centros especializados de dermatología (Harley Street, Mánchester) | Corto plazo (≤ 2 años) |
| Expansión de Clínicas Estéticas y Spas Médicos | +1.4% | Nacional, crecimiento acelerado en Sheffield, Belfast y Glasgow | Mediano plazo (2-4 años) |
| Externalización por parte del NHS de Servicios de Láser Estético | +1.2% | Centrado en Inglaterra, proyectos piloto en los centros del NHS de las Midlands y el Noroeste | Largo plazo (≥ 4 años) |
| Crecimiento en las Necesidades de Contorno Corporal para Afirmación de Género | +0.9% | Nacional, concentrado en centros urbanos con clínicas especializadas en género | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Procedimientos Cosméticos Mínimamente Invasivos
Los consumidores continúan prefiriendo tratamientos que evitan la anestesia general, producen pocas o ninguna cicatriz y permiten el alta el mismo día. La BAAPS reportó un aumento del 5% en los volúmenes no quirúrgicos en 2024, impulsado por protocolos que combinan microagujas de radiofrecuencia con plasma rico en plaquetas para la remodelación del colágeno sin incisiones.[1] La tecnología de tensor de hilos ejemplifica este cambio; las directrices de la Comisión de Calidad Asistencial exigen ahora el registro quirúrgico, eliminando a los proveedores con escasa formación y aumentando la confianza del público. Desde 2016, la Asociación de Profesionales de Hilos de PDO ha certificado a más de 640 médicos, estandarizando la técnica y reduciendo las tasas de complicaciones. Los planes combinados que mezclan suturas absorbibles con rellenos o polinucleótidos pueden prolongar los resultados visibles más allá de los 30 meses, mejorando las tasas de retención de las clínicas.
Población Envejecida con Mayor Renta Discrecional
Las personas de entre 50 y 64 años poseen una riqueza familiar media superior a GBP 500.000, lo que las posiciona como el motor financiero del mercado de dispositivos estéticos del Reino Unido.[2] Muchos prefieren sesiones de radiofrecuencia o ultrasonido focalizado de alta intensidad en consulta frente a una cirugía puntual, valorando el mínimo tiempo de recuperación y los resultados de aspecto natural. El ELITE iQ PRO de Cynosure, presentado en 2024, reduce la duración de la sesión en un tercio y ofrece una mayor fluencia, lo que resulta atractivo para los profesionales con agendas ocupadas. Los ajustes del lector de melanina en tiempo real amplían la idoneidad a los fototipos de Fitzpatrick IV-VI, ampliando la base demográfica del mercado.
Actualizaciones Tecnológicas Rápidas en Dispositivos Basados en Energía
Los fabricantes de dispositivos fusionan cada vez más múltiples fuentes de energía —láser, radiofrecuencia, ultrasonido y estimulación electromagnética muscular— en estaciones de trabajo modulares que reducen el desembolso de capital al tiempo que amplían los menús de tratamiento. El sistema de doble longitud de onda LightSheer QUATTRO de Lumenis acorta los planes de depilación de hasta 10 sesiones a tan solo 6, reduciendo los costes variables por paciente.[3] El Emface Submentum de BTL combina calor de radiofrecuencia sincronizado con estimulación muscular para tratar la grasa submentoniana en menos de 20 minutos. El IgniteRF de InMode integra microagujas y calentamiento superficial, ofreciendo a las clínicas una plataforma única para cicatrices de acné, estrías y flacidez, evitando al mismo tiempo los prolongados tiempos de recuperación del CO2.
Expansión de Clínicas Estéticas y Spas Médicos
Las ciudades secundarias con precios inmobiliarios más bajos pero sólidas rentas disponibles están atrayendo inversión en clínicas. Sk:n Clinics canalizó GBP 500.000 en su apertura de Belfast en julio de 2025, estrenando capacidades de depilación basada en energía y contorno corporal en un espacio de 2.000 pies cuadrados. The Wellness Space de Sheffield se inauguró en la primavera de 2025, con foco en inyectables de polinucleótidos para profesionales de Yorkshire. La adquisición de Sk:n y Harley Medical Group por parte de Lorena Cosmetics creó una red de 30 centros que vende de forma cruzada servicios estéticos junto con la corrección visual de Optical Express, estrechando los márgenes para los dermatólogos independientes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costes de Cumplimiento Estrictos de la MHRA y el EU-MDR | -1.3% | Nacional, carga desproporcionada sobre importadores de dispositivos pequeños y medianos | Corto plazo (≤ 2 años) |
| Alto Coste del Tratamiento para los Consumidores | -1.1% | Nacional, agudo en regiones con renta familiar por debajo de la mediana (Noreste, Gales) | Mediano plazo (2-4 años) |
| Escrutinio sobre Sostenibilidad y Reprocesamiento | -0.7% | Nacional, enfoque regulatorio en la reducción de residuos de dispositivos de un solo uso | Largo plazo (≥ 4 años) |
| Reacción Negativa en Redes Sociales al "Aspecto Natural" | -0.6% | Nacional, más fuerte entre la demografía de la Generación Z (edades 18-27) | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Costes de Cumplimiento Estrictos de la MHRA y el EU-MDR
Los fabricantes e importadores deben ahora designar Personas Responsables en el Reino Unido, presentar exhaustivos expedientes técnicos y llevar a cabo una vigilancia poscomercialización anual para satisfacer las normas de la MHRA y el EU-MDR. Los proveedores más pequeños se enfrentan a facturas de cumplimiento anuales de entre GBP 50.000 y GBP 150.000, lo que a menudo les lleva a reducir su cartera o a abandonar el mercado. Las nuevas directrices de sostenibilidad añaden evaluaciones de impacto ambiental para los aplicadores de un solo uso, alargando los plazos de aprobación hasta un año.
Alto Coste del Tratamiento para los Consumidores
Los paquetes de depilación láser oscilan entre GBP 800 y 2.500, los tensores de hilos entre GBP 1.200 y 3.000, y las sesiones de tensado cutáneo con radiofrecuencia entre GBP 300 y 800. Con un reembolso del NHS prácticamente inexistente, muchos hogares fuera de los corredores más prósperos aplazan el gasto estético. Los planes de financiación ayudan a distribuir los costes, pero las primas de tipo de interés del 9-15% TAE pueden añadir un 30% a la factura final. Los costes de las complicaciones derivadas de cirugías en el extranjero —el NHS gastó GBP 110.690 en 2024— generan cierto impulso hacia el «compra local», aunque el precio sigue limitando la penetración en las regiones de menor renta.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto: Las Plataformas de Energía Dominan, los Tensores de Hilos Crecen con Fuerza
Las plataformas basadas en energía controlaron el 41,32% de los ingresos de 2026, lo que pone de relieve la preferencia sostenida por la depilación láser, los fotofaciales de luz pulsada intensa y el tensado cutáneo por radiofrecuencia. La participación del mercado de dispositivos estéticos del Reino Unido correspondiente a los sistemas basados en energía se sustenta en su versatilidad y en las curvas de aprendizaje reducidas, lo que permite a las clínicas amortizar el capital con mayor rapidez que con los dispositivos de implantes o inyectables. El ELITE iQ PRO de Cynosure ilustra la carrera armamentista por mayor potencia y tamaños de spot más grandes, que reduce los tiempos de tratamiento y eleva el margen por hora de personal.
Los kits de lifting con hilos son la categoría emergente, con una previsión de crecimiento del 12,52% de CAGR gracias a las suturas de polidioxanona y poli-L-láctico que suspenden el tejido sin anestesia general. La resolución de la Comisión de Calidad Asistencial que establece que la colocación de hilos requiere registro quirúrgico eliminó a los operadores no cualificados y aumentó la confianza del consumidor. Los implantes mamarios y faciales enfrentan vientos en contra a medida que los pacientes prefieren la transferencia autóloga de grasa; sin embargo, la adquisición en 2025 por parte de Allergan de Northwood Medical y su implante earFold demuestra que el hardware de nicho puede prosperar cuando aborda puntos de dolor estéticos específicos.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación: El Rejuvenecimiento Facial Lidera, la Eliminación de Tatuajes se Acelera
El contorneado facial y el rejuvenecimiento cutáneo representaron el 36,64% de la facturación de 2026, lo que refleja la demanda de láseres estimuladores de colágeno, radiofrecuencia fraccionada e inyectables que posponen los estiramientos faciales quirúrgicos. La eliminación de tatuajes y cicatrices es el segmento de mayor aceleración, con una CAGR prevista del 13,24%, ya que los láseres de picosegundo reducen el número de sesiones en un 75% en comparación con los sistemas Q-switched más antiguos.
El contorneado corporal mantiene un crecimiento de dos dígitos gracias a la lipólisis asistida por radiofrecuencia, la criolipólisis y la estimulación muscular electromagnética de alta intensidad, aunque compite con la liposucción quirúrgica entre quienes buscan una pérdida de grasa drástica. La depilación sigue siendo el segmento de mayor volumen del mercado de dispositivos estéticos del Reino Unido, aunque la presión de la mercantilización reduce los precios por sesión. Los dispositivos de aumento mamario se enfrentan al escrutinio sobre los implantes texturizados, mientras que las terapias láser para el angioma plano ganan estabilidad gracias a los acuerdos de externalización del Servicio Nacional de Salud.
Por Invasividad del Procedimiento: Los Sistemas Mínimamente Invasivos Ganan Terreno
Las opciones no invasivas captaron el 56,12% de la demanda de 2026, lo que subraya el apetito de los pacientes por tratamientos sin tiempo de recuperación. No obstante, los sistemas mínimamente invasivos —que incluyen la microagujas con radiofrecuencia, el CO2 fraccionado y los liftings con hilos— lideran el campo con una CAGR del 14,32%. Su capacidad para penetrar en capas más profundas sin anestesia general los posiciona como la columna vertebral futura del mercado de dispositivos estéticos del Reino Unido.
Los procedimientos combinados están impulsando la adopción. El IgniteRF de InMode ofrece microagujas fraccionadas más radiofrecuencia bipolar en una sola visita de 20 minutos, lo que permite a las clínicas tratar cicatrices, flacidez y estrías de forma simultánea. El Emface Submentum de BTL aplica radiofrecuencia y estimulación muscular electromagnética bajo el mentón, logrando reducción de grasa y lifting sin placas de criolipólisis. Las restricciones regulatorias sobre los implantes texturizados inclinan aún más las elecciones de los pacientes hacia procedimientos reversibles con pequeñas incisiones.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Las Clínicas Dominan, el Uso Doméstico se Expande
Las clínicas de dermatología y estética se apoyaron en personal especializado y dispositivos de Clase IIb para capturar el 44,21% del valor de 2026. La participación del mercado de dispositivos estéticos del Reino Unido entre las clínicas sigue bajo la amenaza de integraciones verticales como la adquisición de Sk:n y Harley Medical Group por parte de Lorena Cosmetics, que comercializa tratamientos de forma cruzada a los clientes de cirugía ocular de Optical Express. Los hospitales ocupan un nicho centrado en indicaciones reconstructivas, impulsado por la externalización del Servicio Nacional de Salud que llena los bloques de quirófano vacíos con casos láser reembolsados.
Los dispositivos de uso doméstico —mascarillas LED, tonificadores de microcorriente, dispositivos percusivos— están superando los círculos de primeros adoptantes. CurrentBody, NuFACE y TheraFace PRO lideran, apoyados por tutoriales en redes sociales que simplifican su uso. Aunque limitados a potencias de salida más bajas, estos dispositivos prolongan los resultados obtenidos en clínica y atraen a hogares sensibles al precio que no pueden financiar un tratamiento profesional completo.
Análisis Geográfico
Londres y el conjunto del Sureste siguen siendo el epicentro de la demanda premium, respaldados por el ecosistema especializado de Harley Street y la proximidad a comunidades de alto patrimonio en Surrey y Berkshire. Mánchester y Birmingham actúan como anclas del norte y las Midlands, donde las redes de clínicas se benefician de la conectividad aeroportuaria que atrae pacientes de los condados circundantes. Edimburgo ha emergido como la capital estética de Escocia, con instalaciones de nivel profesional como The Wellness Space que satisfacen a clientes que prefieren evitar el desplazamiento a Londres.
Belfast entró en el listado de alto crecimiento tras la inversión de GBP 500.000 de Sk:n Clinics en su establecimiento insignia de 2025, haciendo accesibles localmente los tratamientos de depilación basada en energía y radiofrecuencia fraccionada. Gales y el Noreste de Inglaterra continúan rezagados en gasto per cápita debido a rentas por debajo de la mediana; no obstante, bolsas de prosperidad en Cardiff y Newcastle sustentan prácticas boutique. En todo el mercado de dispositivos estéticos del Reino Unido, las clínicas se enfrentan a un mosaico de cumplimiento normativo: la consulta de licencias de Inglaterra, el marco borrador de Escocia y los estándares separados de Gales e Irlanda del Norte exigen a los operadores multisede mantener protocolos específicos por jurisdicción que inflan los presupuestos legales y de formación.
El turismo médico sigue siendo un desafío. Los procedimientos a bajo precio en Turquía o España atraen a pacientes orientados al valor, aunque los datos del NHS sobre los costes de gestión de complicaciones están cambiando el discurso hacia «quédate en casa, mantente seguro». Los servicios de afirmación de género añaden otra capa regional: las clínicas de Londres, Mánchester y Brighton reportan reservas constantes de clientes transgénero que no pueden obtener citas oportunas en el NHS. Estas dinámicas se combinan para mantener al mercado de dispositivos estéticos del Reino Unido en una sólida senda de crecimiento regional.
Panorama regulatorio
Los dispositivos estéticos comercializados como dispositivos médicos en Gran Bretaña (Inglaterra, Escocia, Gales) están regulados por la Medicines and Healthcare products Regulatory Agency (MHRA) bajo el UK Medical Devices Regulations 2002 (con sus enmiendas). Las obligaciones principales incluyen designar a un Responsable del Reino Unido (UKRP) para fabricantes fuera de Gran Bretaña, mantener el registro, preparar la documentación técnica y cumplir con los requisitos posteriores a la comercialización. En Irlanda del Norte, la alineación con el EU MDR sigue influyendo en las rutas de introducción en el mercado y en las expectativas de etiquetado, lo que añade complejidad de cumplimiento para operadores de clínicas y distribuidores multisitio que atienden tanto a Gran Bretaña como a Irlanda del Norte.
Un cambio regulatorio reciente ha elevado las expectativas de vigilancia poscomercialización y ha acelerado la planificación de reformas. El Medical Devices (Post-market Surveillance requirements) (Amendment) Regulations 2024 entró en vigor el 16 de junio de 2025, y el Medical Devices (Amendment) (Great Britain) Regulations 2025 entró en vigor el 24 de mayo de 2025, endureciendo las expectativas de trazabilidad y vigilancia para plataformas basadas en energía y sus accesorios utilizados en entornos estéticos de alto volumen. En 2026, la MHRA abrió una consulta (a partir del 16 de febrero de 2026) sobre el reconocimiento indefinido de dispositivos con marcado CE en Gran Bretaña. En mayo de 2026, también publicó un borrador de enmienda al UK MDR 2002 (mediante notificación a la OMC), que incorpora elementos de modernización como vías de confianza internacional y procesos actualizados de acceso al mercado.
Análisis de la cadena de valor
La cadena de valor comienza con fabricantes de equipos originales (OEM) globales que abarcan plataformas basadas en energía, piezas de mano, consumibles y dispositivos de uso doméstico, luego pasa por importadores y distribuidores del Reino Unido y Responsables del Reino Unido, antes de llegar a clínicas de dermatología y estética, spas médicos y un canal de comercio electrónico directo al consumidor en expansión para herramientas de uso doméstico. La adopción clínica se refuerza mediante ecosistemas de formación y acreditación, incluidos socios educativos acreditados y protocolos clínicos. El servicio, el mantenimiento y la reposición de consumibles (puntas, cartuchos y otros desechables) también respaldan los ingresos recurrentes y el tiempo de actividad de los equipos para prácticas de mayor rendimiento.
La arquitectura regulatoria actúa como una capa operativa material en toda la cadena. En Gran Bretaña, el acceso transitorio para dispositivos con marcado CE (extendido hasta junio de 2028 para muchos dispositivos, y hasta junio de 2030 para ciertos dispositivos conformes con EU MDR/IVDR) y limitaciones como la capacidad limitada de organismos aprobados del Reino Unido para la evaluación de conformidad UKCA afectan la secuenciación de lanzamientos y la planificación de inventario. La divergencia entre Gran Bretaña, incluidas las reformas del UK MDR 2002 lideradas por la MHRA y el avance hacia rutas de confianza internacional, e Irlanda del Norte, que permanece alineada con el EU MDR, suele traducirse en flujos de trabajo paralelos de documentación y etiquetado. Las clínicas, a su vez, tienden a priorizar a los proveedores que puedan demostrar suministro conforme, soporte poscomercialización y trazabilidad de incidentes.
Panorama Competitivo
Concentración del Mercado
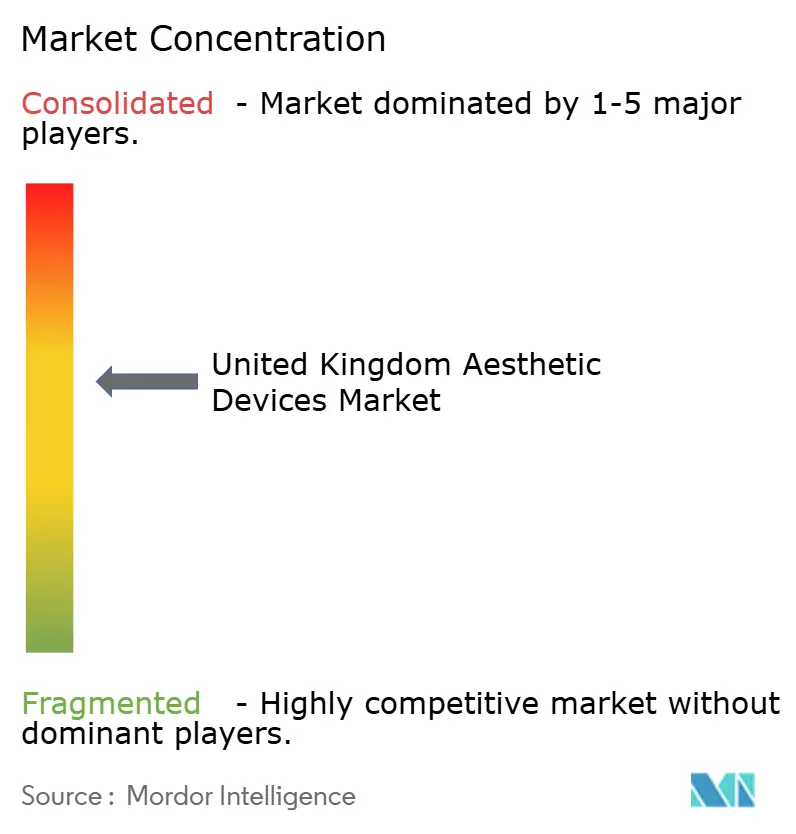
La concentración del mercado es moderada. Allergan, Galderma y Merz Pharma dominan los inyectables a través de relaciones consolidadas con dermatólogos, mientras que BTL Aesthetics e InMode aceleran su cuota en equipos basados en energía introduciendo consolas multimodales que reducen el desembolso de capital de las clínicas. La adquisición por parte de Allergan en mayo de 2025 del desarrollador de earFold, Northwood Medical, subraya el interés en hardware específico para procedimientos que elude la otoplastia tradicional, mientras que Galderma invierte fuertemente en rellenos de ácido hialurónico de larga duración para hacer frente a la competencia de precios erosiva.
La adquisición de Sk:n y Harley Medical Group por parte de Lorena Cosmetics en diciembre de 2024 unió más de 30 centros y recontrato a 150 empleados, creando una cadena integrada capaz de aprovechar el tráfico de Optical Express. CurrentBody, NuFACE y TheraFace PRO aprovechan su destreza en el comercio electrónico para consolidar la ventaja de ser pioneros en herramientas LED y de microcorriente para uso doméstico. Cynosure lanzó el protocolo CynoGlow en 2025, combinando láseres Picosure Pro con microagujas de radiofrecuencia Potenza en una sola visita, reduciendo los recorridos de los pacientes de seis a cuatro citas y ofreciendo a las clínicas asociadas una ventaja en el rendimiento.
La asociación de Cutera con la Academia de Formación en Estética Médica integra los láseres AviClear para el acné en los planes de estudios regulados por Ofqual, captando la fidelidad al dispositivo desde el inicio de la carrera profesional. Mientras tanto, la plataforma modular Eve de 4T Medical permite a las consultas añadir o intercambiar cabezales sin adquirir una consola completa, reduciendo los gastos de capital a largo plazo en un 30-40%. Estas estrategias ilustran que el sector de dispositivos estéticos del Reino Unido recompensa tanto la escala como la ingeniería ágil.
Líderes del Sector de Dispositivos Estéticos del Reino Unido
-
BTL Aesthetics
-
Hologic (Cynosure)
-
Galderma
-
Lumenis
-
Abbvie
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
El impulso hacia la profesionalización y la concesión de licencias está generando espacio para proveedores que puedan combinar dispositivos con formación conforme, gobernanza y documentación que los operadores multisitio puedan usar en auditorías. En Inglaterra, la Sección 180 de la Health and Care Act 2022 otorga facultades para establecer un régimen de licencias para procedimientos cosméticos no quirúrgicos. Escocia promulgó la Non-surgical Procedures and Functions of Medical Reviewers (Scotland) Act 2026, con sanción real el 12 de mayo de 2026, que incluye controles más estrictos, como restringir la prestación a locales específicos y prohibir la prestación a menores de 18 años. En conjunto, estos cambios aumentan la demanda de sistemas registrados ante la MHRA y trazables, junto con el apoyo de los fabricantes a las clínicas mediante procedimientos operativos estándar, preparación para la notificación de eventos adversos y modelos operativos específicos por jurisdicción.
La tecnología y las vías de acceso también abren oportunidades de comercialización a corto plazo. La MHRA está implementando un servicio de Acceso Temprano para dispositivos médicos innovadores y avanza en reformas que incluyen vías de confianza internacional, lo que puede reducir la revisión duplicada para productos ya autorizados por reguladores comparables. Del lado de la demanda, las carteras de las clínicas se están ampliando más allá de los inyectables clásicos hacia protocolos regenerativos y combinados, incluidos los polinucleótidos y otros enfoques biostimulantes, lo que se alinea con las plataformas basadas en energía y los sistemas basados en microagujas. Esto puede ampliar las oportunidades para piezas de mano modulares y consumibles. La estructura del mercado también sugiere margen operativo: una auditoría de abril de 2026 contabilizó unos 34.158 proveedores de estética no quirúrgica en todo el Reino Unido, lo que indica una base de clientes grande y fragmentada donde la estandarización liderada por proveedores, las asociaciones de formación y las redes de servicio pueden favorecer la conversión desde canales de gama baja o no conformes hacia ecosistemas de dispositivos de grado médico.
Desarrollos recientes del sector
- Julio de 2026: Cynosure Lutronic lanzó la plataforma de tensado de piel por radiofrecuencia monopolar XERF en toda la región EMEA. El sistema utiliza aplicación de energía de doble frecuencia (6,78 MHz y 2 MHz), ampliando las opciones de tensado no invasivo para clínicas del Reino Unido que compiten en tiempo de tratamiento y comodidad. El despliegue en EMEA respalda la planificación de distribuidores y redes de clínicas en torno a las actualizaciones de capital en RF de próxima generación.
- Junio de 2026: BTL Aesthetics lanzó EMFUSION en el Reino Unido, presentando un dispositivo de tratamiento facial basado en la tecnología DYNAM IQ. El lanzamiento amplía la base direccionable de BTL en los flujos de trabajo de rejuvenecimiento facial y fortalece su cartera junto con los sistemas existentes basados en energía para cuerpo y rostro. La disponibilidad en el Reino Unido también aumenta la presión competitiva sobre las plataformas rivales de tensado facial y estimulación de colágeno en clínicas y spas médicos.
- Mayo de 2025: AbbVie (Allergan Aesthetics) recibió la aprobación de la MHRA para BOTOX (toxina botulínica tipo A) para la mejora temporal de la prominencia del platisma. La ampliación de la indicación respalda nuevos protocolos de tratamiento en la zona inferior del rostro y el cuello, lo que influye en las estrategias de combinación de dispositivos e inyectables utilizadas por las clínicas estéticas. También refuerza el papel del etiquetado autorizado por la MHRA en fomentar la confianza del paciente y las afirmaciones de marketing de las clínicas.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para esta metodología, el mercado de dispositivos estéticos del Reino Unido incluye los ingresos generados por dispositivos utilizados en procedimientos cosméticos y dermatológicos en clínicas, hospitales, spas médicos y uso doméstico autorizado, abarcando tanto los sistemas basados en energía como los productos estéticos implantables o mínimamente invasivos.
Exclusiones del alcance: Los cosméticos tópicos y los consumibles de cuidado de la piel que no están basados en dispositivos quedan excluidos, y los honorarios por servicios de procedimientos no se contabilizan como ingresos del mercado de dispositivos.
Descripción General de la Segmentación
- Por Producto
- Dispositivos Estéticos Basados en Energía
- Implantes Mamarios
- Implantes Faciales
- Dispositivos de Administración de Rellenos Dérmicos/Inyectables
- Dispositivos de Microdermoabrasión
- Dispositivos de Tensor de Hilos
- Otros Productos
- Por Aplicación
- Contorno Facial y Rejuvenecimiento de la Piel
- Contorno Corporal y Reducción de la Celulitis
- Depilación
- Mejora Mamaria
- Eliminación de Tatuajes y Cicatrices
- Otras Aplicaciones
- Por Invasividad del Procedimiento
- Dispositivos No Invasivos
- Dispositivos Mínimamente Invasivos
- Dispositivos Invasivos / Implantables
- Por Usuario Final
- Hospitales
- Clínicas de Dermatología y Estética
- Spas Médicos
- Entornos de Uso Doméstico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza construyendo una base de hechos en torno a la demanda de procedimientos en el Reino Unido, las autorizaciones de dispositivos y la forma en que se presta la atención estética en los distintos entornos, para luego trasladar esa demanda a ingresos por equipos. Se consultaron fuentes públicas como publicaciones del Servicio Nacional de Salud y notas de actividad de procedimientos, series de población y estructura de edad de la Oficina de Estadísticas Nacionales, orientaciones de la Agencia Reguladora de Medicamentos y Productos Sanitarios sobre dispositivos médicos, y estadísticas de comercio exterior del Reino Unido utilizando códigos de importación y exportación relevantes, que a menudo actúan como un indicador práctico del flujo de dispositivos.
Para mantener los supuestos fundamentados, también se utilizaron informes anuales de empresas, presentaciones para inversores, actualizaciones regulatorias y cobertura de prensa de reconocido prestigio sobre la expansión de clínicas y la adopción de tecnología. Cuando fue necesario, se consultaron datos financieros de empresas e inteligencia de noticias, junto con bases de datos de patentes y una base de datos de envíos de importación y exportación a nivel de partida, principalmente para verificar la exposición de los proveedores y el calendario de nuevos lanzamientos. Estas fuentes de investigación documental son meramente ilustrativas, y se utilizaron otras referencias para la recopilación, validación y aclaración de datos durante el estudio.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y encuestas se centraron en confirmar qué se está comprando y utilizando realmente en el Reino Unido, y qué impulsa los ciclos de reemplazo y actualización. Se consultó con distribuidores, operadores de clínicas y responsables de decisiones en prácticas de dermatología y estética, así como con socios de servicio y especialistas del sector en todo el Reino Unido, para contrastar bandas de precios, patrones de utilización y restricciones de adopción. Posteriormente, se ajustaron los supuestos documentales cuando el comportamiento de compra declarado no coincidía con la estimación inicial de ingresos por equipos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 32% | Directores ejecutivos: 12% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 39% |
| Actores menores: 14% | Gerentes: 49% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye utilizando un enfoque descendente y ascendente. La estructura descendente parte de los grupos de demanda de procedimientos y los entornos de atención en el Reino Unido, y luego los traduce en unidades de dispositivos e ingresos mediante lógica de penetración y reemplazo. Por ejemplo, los volúmenes de procedimientos para depilación, rejuvenecimiento facial, contorneado corporal y eliminación de tatuajes o cicatrices se vincularon al rendimiento típico de los dispositivos y a los ciclos de renovación de la base instalada, y luego se convirtieron en ingresos utilizando bandas de precios.
Los totales se corroboraron con verificaciones ascendentes selectivas, como la consolidación de ingresos de proveedores y distribuidores muestreados, la validación de rangos de precios de venta promedio por modalidad y la verificación cruzada de la combinación de canales por usuario final (clínicas, hospitales, spas médicos y entornos de uso doméstico). Cuando la divulgación de ingresos de las empresas era limitada, las brechas se gestionaron mediante asignación a nivel de categoría basada en la combinación de productos y la exposición en el Reino Unido analizada en las entrevistas.
Para el pronóstico, se recurrió al análisis de escenarios respaldado por líneas de tendencia en variables clave, incluidos los cambios en el perfil de edad, la sensibilidad del gasto discrecional, los cambios de cumplimiento relacionados con la Agencia Reguladora de Medicamentos y Productos Sanitarios que pueden afectar el calendario de adopción, la cadencia de reemplazo de la base instalada y el ritmo de incorporación de nuevas modalidades basadas en energía a la práctica habitual. Los supuestos fueron revisados con los encuestados primarios para que el crecimiento no dependa de una única curva de adopción agresiva.
Validación de Datos y Ciclo de Actualización
Cada total de mercado se verificó con señales independientes, incluida la direccionalidad de los procedimientos, las tendencias de movimiento de importaciones y exportaciones, y si el crecimiento implícito de la base instalada parecía razonable para el número de centros de atención activos. Los valores atípicos, como precios implícitos inusualmente altos o cambios repentinos de participación, fueron señalados y revisados. Se realizaron llamadas de seguimiento cuando la varianza no podía explicarse por lanzamientos, regulación o adquisiciones puntuales.
Antes de la aprobación final, el modelo pasa por una revisión de múltiples etapas para que los datos de entrada, las fórmulas y los movimientos interanuales sean coherentes entre categorías. El informe se actualiza anualmente, y se añaden actualizaciones intermedias cuando se producen eventos materiales, como cambios regulatorios importantes o cambios notables en la adopción de tecnología. Justo antes de la entrega, se realiza una revisión final por parte del analista para que el cliente reciba la visión más actualizada.
Tamaño del Mercado de Dispositivos Estéticos del Reino Unido de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los dispositivos estéticos del Reino Unido pueden variar incluso cuando el nombre de la categoría parece el mismo, porque los estudios a menudo contabilizan diferentes grupos de productos, utilizan diferentes años base y aplican diferentes lógicas de precios para los pronósticos plurianuales. Las diferencias también aparecen cuando algunas estimaciones se apoyan más en indicadores de envíos, mientras que otras se basan en señales de demanda de procedimientos y supuestos de renovación de la base instalada.
La principal brecha proviene de si los dispositivos de administración relacionados con inyectables, los implantables y los entornos de uso doméstico se contabilizan junto con los sistemas basados en energía, y de cómo se escalan las bandas de precios a lo largo del tiempo cuando cambia la combinación de productos. Algunas fuentes también publican un año cercano como punto de partida, lo que puede hacer que la cifra parezca mayor o menor dependiendo de la fase de crecimiento y el momento de la conversión de divisas utilizado, seguido de la frecuencia con que se actualizan los supuestos. La tabla señala esta dispersión, y Mordor Intelligence contabiliza los ingresos únicamente para las categorías de dispositivos dentro del alcance definido para el Reino Unido, y luego somete los totales a pruebas de estrés mediante verificaciones de utilización vinculada a procedimientos y de reemplazo, de modo que los servicios de belleza adyacentes no inflen el conjunto de dispositivos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,03 mil millones de USD (2025) | |
| Editor del Sector A | 1,12 mil millones de USD (2024) | Utiliza un año base de 2024 y una segmentación más estrecha que enfatiza los tipos de dispositivos basados en energía, y puede diferir en si los implantables y los dispositivos de administración están completamente capturados en el mismo total. |
| Editor del Sector B | 1,20 mil millones de USD (2026) | Comienza en 2026 y puede incorporar supuestos de precio y adopción más acelerados en los primeros años, lo que tiende a elevar el valor inicial en comparación con los modelos anclados a una base de 2025 con verificaciones de ciclo de reemplazo más estrictas. |
En las tres cifras, la mayor parte de la dispersión se explica por el año elegido para el tamaño de mercado declarado y por las categorías de dispositivos adyacentes que se incluyen en el total. Cuando el alcance se mantiene coherente y la estimación de ingresos se vincula a la utilización relacionada con procedimientos, la renovación de la base instalada y las bandas de precios realistas para el Reino Unido, el valor de mercado resultante se vuelve más fácil de rastrear y reproducir de un ciclo de actualización al siguiente.
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico de valor para 2032 del mercado de dispositivos estéticos del Reino Unido?
Se proyecta que alcanzará los 2,05 mil millones de USD, expandiéndose a una CAGR del 10,33% durante 2027-2032.
¿Qué categoría de producto crece más rápido?
Se prevé que los dispositivos de lifting con hilos alcancen una CAGR del 12,52% hasta 2032, impulsados por la demanda de rejuvenecimiento facial mínimamente invasivo.
¿A qué velocidad crece el mercado de plataformas para eliminación de tatuajes y cicatrices?
Se prevé que el segmento de eliminación de tatuajes y cicatrices registre una CAGR del 13,24% hasta 2032.
¿Por qué los sistemas mínimamente invasivos están ganando terreno?
Penetran en tejidos más profundos sin anestesia general, lo que lleva a una CAGR proyectada del 14,32% y una fuerte adopción por parte de las clínicas.
¿Qué regiones muestran la mayor densidad de clínicas?
Londres y el Sureste lideran, seguidos de Mánchester, Birmingham y Edimburgo, debido a las mayores rentas disponibles y los centros especializados.
¿Cómo está afectando la externalización del NHS a los proveedores privados?
El Régimen de Selección de Proveedores suministra volúmenes garantizados de tratamientos con láser, estabilizando los ingresos de las clínicas al tiempo que exige operaciones eficientes.