
Tamaño y Participación del Mercado de Bioicirugía
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 17.89 Mil millones de dólares |
| Tamaño del Mercado (2031) | 23.89 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.95 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bioicirugía por Mordor Intelligence
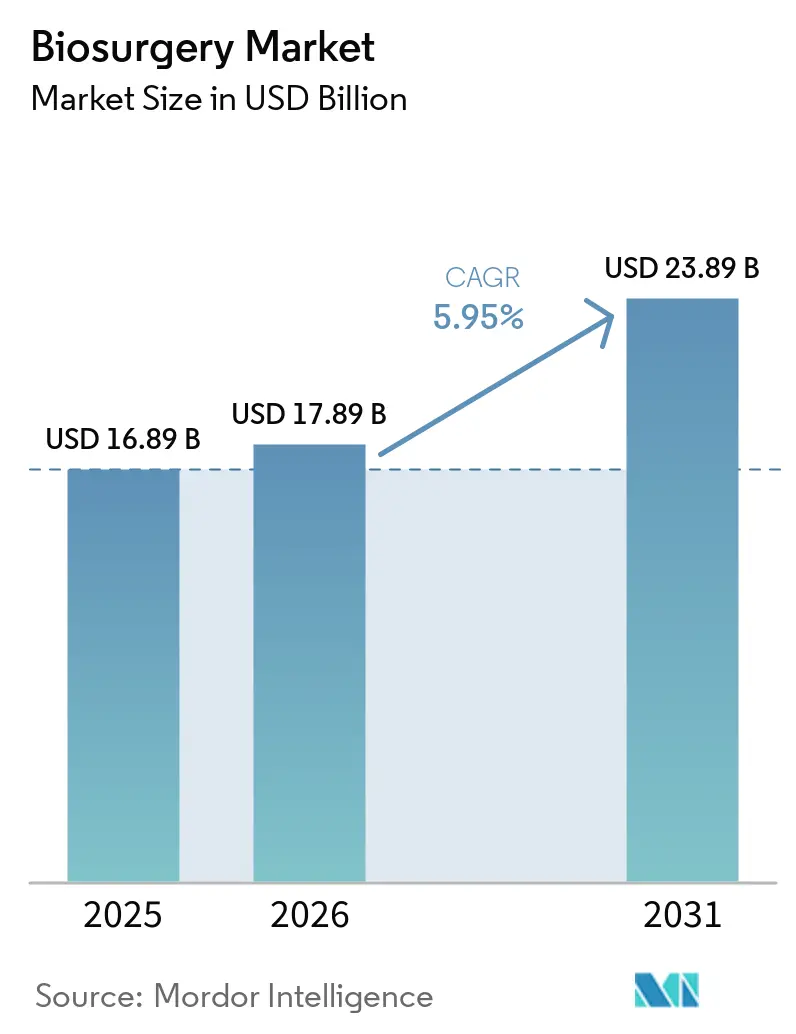
Se espera que el tamaño del Mercado de Biosurgery crezca de 16,89 mil millones de USD en 2025 a 17,89 mil millones de USD en 2026 y se prevé que alcance los 23,89 mil millones de USD en 2031 a una CAGR del 5,95% durante 2026-2031.
Esta expansión refleja el impacto combinado del envejecimiento de la población, la mayor complejidad quirúrgica y la adopción generalizada de técnicas mínimamente invasivas que exigen soluciones refinadas para la hemostasia, la reparación tisular y el cierre de heridas. Los hospitales intensifican su enfoque en protocolos de recuperación rápida, lo que eleva la demanda de biomateriales de nueva generación que acortan los tiempos operatorios y reducen las transfusiones. Mientras tanto, los andamiajes bioabsorbibles impresos en 3D en tiempo real están haciendo que los implantes específicos para cada paciente sean económicamente viables, fortaleciendo el impulso del mercado de bioicirugía. El auge de los modelos de hospitalización domiciliaria, respaldados por nuevos códigos de Medicare para la formación de cuidadores en el cuidado de heridas, está trasladando una parte de la atención posoperatoria a entornos residenciales, creando nuevas oportunidades para kits portátiles de sellado y adhesivos. América del Norte lidera en sofisticación de reembolsos, aunque los acelerados volúmenes quirúrgicos de Asia-Pacífico la posicionan como la región de mayor crecimiento hasta 2030. La presión competitiva es moderada pero creciente, a medida que innovadores especializados desafían a los actores establecidos con biomateriales inteligentes y plataformas quirúrgicas habilitadas digitalmente.
Conclusiones Clave del Informe
- Por tipo de producto, los sustitutos de injertos óseos representaron el 32,97% de la participación del mercado de biosurgery en 2025, mientras que se prevé que los selladores y adhesivos quirúrgicos se expandan a una CAGR del 6,05% hasta 2031.
- Por fuente, los productos biológicos representaron el 61,24% de los ingresos en 2025; las alternativas sintéticas y semisintéticas avanzan a una CAGR del 7,29% hasta 2031.
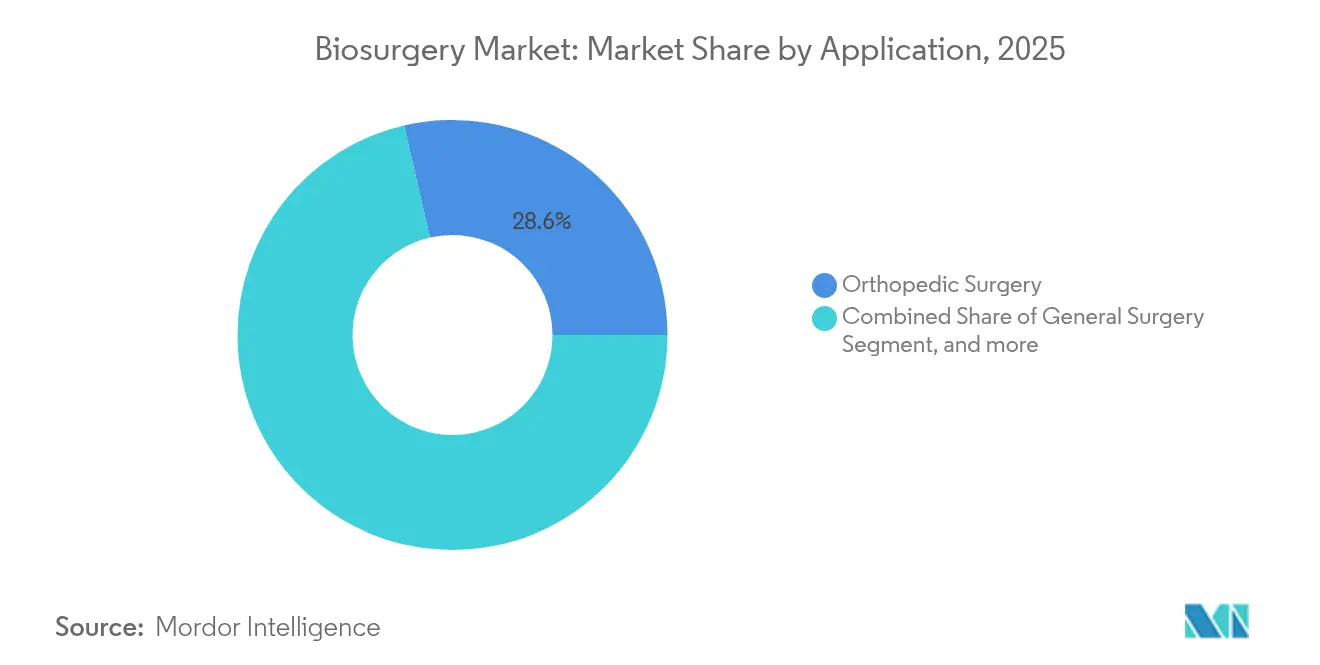
- Por aplicación, la cirugía ortopédica representó el 28,62% del tamaño del mercado de biosurgery en 2025, mientras que la cirugía cardiovascular es la de mayor crecimiento con una CAGR del 8,82% hasta 2031.
- Por usuario final, los hospitales controlaron el 67,47% de los ingresos de 2025; se proyecta que los centros quirúrgicos ambulatorios crezcan a una CAGR del 8,35% hasta 2031.
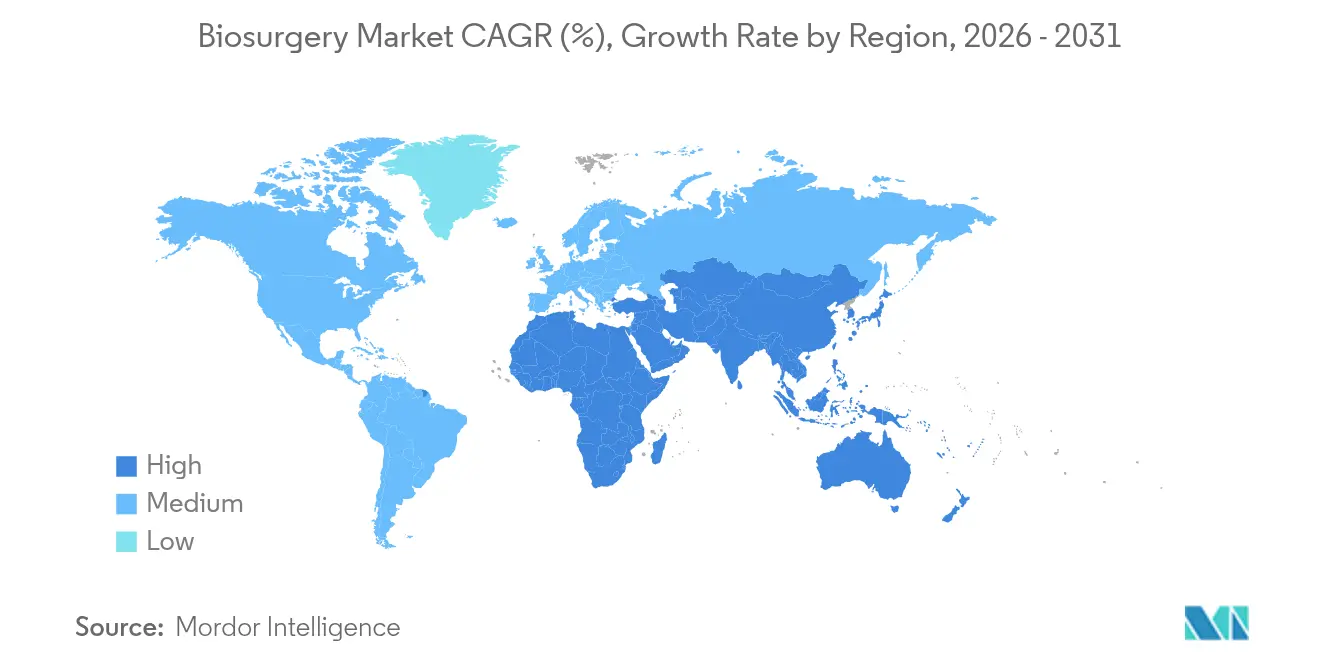
- Por geografía, América del Norte lideró con una participación del 41,34% en 2025; Asia-Pacífico está proyectado a crecer a una CAGR del 6,75% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Biosurgery*
| Impulsor | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente grupo de pacientes geriátricos y con comorbilidades | +1.8% | Global; mayor en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Aumento en volúmenes de cirugías complejas y mínimamente invasivas | +1.5% | Global; liderado por América del Norte y Asia-Pacífico | Mediano plazo (2–4 años) |
| Cartera de biomateriales de nueva generación y productos combinados | +1.2% | América del Norte y Europa; en expansión en Asia-Pacífico | Mediano plazo (2–4 años) |
| Reembolso de hospitalización domiciliaria para kits de cierre rápido de heridas | +0.8% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Andamiajes bioabsorbibles impresos en 3D en el punto de atención | +0.6% | América del Norte y Europa; adopción temprana en Asia-Pacífico | Mediano plazo (2–4 años) |
| Localización de proveedores de selladores derivados del plasma | +0.4% | Asia-Pacífico y mercados emergentes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Grupo de Pacientes Geriátricos y con Comorbilidades
La edad mediana de los pacientes quirúrgicos aumentó de 56 a 59 años entre 2008 y 2020 y se proyecta que alcance los 61,5 años en 2030, amplificando la demanda de productos que controlen de forma segura el sangrado en tejidos frágiles.[1] Al mismo tiempo, la prevalencia de obesidad entre los candidatos quirúrgicos está aumentando, con un 80% que se espera presente un IMC superior al normal en 2030, lo que complica aún más la hemostasia. Un centro terciario de Ginebra documentó un aumento del 48,3% en casos de anestesia de alto riesgo en pacientes de edad avanzada durante la última década, lo que subraya la disposición de los sistemas de salud a operar en perfiles geriátricos complejos. Las tasas de complicaciones superan el 32% en pacientes mayores de 90 años cuando se aplica anestesia general, en comparación con el 19,4% bajo técnicas regionales, lo que pone de relieve la necesidad de opciones bioicirúrgicas avanzadas y mínimamente traumáticas. Estos cambios demográficos aseguran un crecimiento a largo plazo para el mercado de bioicirugía.
Aumento en Volúmenes de Cirugías Complejas y Mínimamente Invasivas
Las reparaciones de hernias robóticas, aunque representan menos del 5% de todas las reparaciones en los países nórdicos, están aumentando de forma constante, lo que refleja la adopción global de plataformas robóticas que operan en espacios anatómicos reducidos. Las cirugías de fusión lumbar laparoscópica y robótica muestran menores tasas de complicaciones y tiempos de recuperación reducidos en comparación con los procedimientos abiertos, pero dependen de selladores y adhesivos que funcionen de manera confiable en campos limitados.[2] Los entornos cardiovasculares reflejan esta tendencia: los productos de ablación por campo pulsado generaron un crecimiento de ingresos de casi el 30% para un fabricante líder en 2025, lo que señala una sólida adopción de dispositivos avanzados que deben integrarse perfectamente con adyuvantes bioactivos. A medida que los mercados emergentes invierten en robótica e imágenes de alta definición, el mercado de bioicirugía recibe otro impulso favorable.
Cartera de Biomateriales de Nueva Generación y Productos Combinados
Los andamiajes programables impresos en 3D que se deforman a 48 °C para rellenar defectos y modulan las respuestas de los macrófagos a 42 °C ilustran el cambio hacia biomateriales dinámicos. El colágeno humano recombinante elimina el riesgo zoonótico al tiempo que proporciona una resistencia mecánica consistente. La Administración de Alimentos y Medicamentos de los Estados Unidos aprobó múltiples dispositivos de plasma rico en plaquetas en 2024, confirmando la apertura regulatoria hacia productos autólogos que acortan los plazos de cicatrización.[3] Las plataformas de hidrogel inyectable ahora emulan matrices extracelulares y, sin embargo, pueden administrarse mediante técnicas mínimamente invasivas. Las herramientas de inteligencia artificial ajustan con precisión la arquitectura del andamiaje a la biomecánica individual, impulsando el mercado de bioicirugía desde soluciones genéricas hacia soluciones específicas para cada paciente.
Reembolso de Hospitalización Domiciliaria que Acelera la Demanda de Kits de Cierre Rápido de Heridas
El Centro de Servicios de Medicare y Medicaid introdujo códigos de formación para cuidadores en el Programa de Honorarios Médicos de 2025, validando los modelos de atención remota de heridas. Las heridas crónicas afectan a 10,5 millones de beneficiarios de Medicare y cuestan USD 28 mil millones anuales, lo que impulsa a los proveedores a favorecer soluciones de cierre temprano que eviten los reingresos. Las plataformas digitales de telesalud como WoundConnect demuestran que el monitoreo remoto puede reducir costos y mejorar los resultados. La financiación de capital de riesgo está fluyendo hacia aplicaciones que guían a los cuidadores en los cambios de apósitos y rastrean el progreso de la cicatrización en tiempo real. La convergencia de los incentivos de reembolso y la supervisión digital acelera la adopción de selladores y adhesivos portátiles, fortaleciendo el mercado de bioicirugía.
Análisis del Impacto de las Restricciones del Mercado de Biosurgery*
| Restricción | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Precios elevados y reembolso limitado | -1.1% | Global; más pronunciado en mercados emergentes | Mediano plazo (2–4 años) |
| Estrictas vías de aprobación biológica en múltiples jurisdicciones | -0.7% | Mundial; variable por región | Largo plazo (≥ 4 años) |
| Fragilidad de la cadena de frío de los selladores biológicos | -0.5% | Asia-Pacífico, Oriente Medio y África y América del Sur | Mediano plazo (2–4 años) |
| Contaminación de injertos derivados del colágeno y escrutinio de resistencia antimicrobiana | -0.3% | Global; mayor en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Precios Elevados y Reembolso Limitado
El Centro de Servicios de Medicare y Medicaid planea un recorte del 2,93% en los pagos promedio de atención de heridas en 2025, lo que ajusta los presupuestos hospitalarios y presiona la adquisición de productos de bioicirugía de alta gama. El plasma rico en plaquetas autólogo carece de un reembolso consistente a pesar de los resultados favorables en úlceras diabéticas, lo que lleva a los médicos a sopesar el costo frente a la eficacia. Los mercados emergentes amplifican el desafío; los aranceles de importación de Brasil elevan los precios y restringen el acceso a biomateriales de alta gama. A medida que el reembolso se rezaga respecto a la innovación, la adopción de las ofertas más recientes es desigual, moderando el pleno potencial del mercado de bioicirugía.
Estrictas Vías de Aprobación Biológica en Múltiples Jurisdicciones
El programa de Asesoramiento Científico Paralelo entre la Administración de Alimentos y Medicamentos de los Estados Unidos y la Agencia Europea de Medicamentos agiliza algunos trámites, pero los requisitos de datos divergentes significan que las empresas aún deben navegar por caminos largos y costosos antes del lanzamiento. Las Solicitudes de Licencia de Productos Biológicos exigen una validación de fabricación exhaustiva en comparación con los trámites más simples de medicamentos químicos, lo que alarga los plazos y presupuestos de desarrollo. Aunque una norma final de la Administración de Alimentos y Medicamentos de los Estados Unidos de 2024 prevé reducciones de costos regulatorios anuales de USD 2,8 millones, la complejidad persiste para las innovaciones bioicirúrgicas adyacentes a la terapia génica. Donde la convergencia regulatoria es lenta, el mercado de bioicirugía enfrenta lanzamientos escalonados y disponibilidad global irregular.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Biosurgery
Por Tipo de Producto:
Los Sustitutos de Injertos Óseos Lideran la InnovaciónLos sustitutos de injertos óseos capturaron el 32,97% de la participación del mercado de biosurgery en 2025, debido al aumento de los volúmenes de cirugía ortopédica y dental. El segmento se beneficia de andamiajes de hidroxiapatita-policaprolactona dopados con tres elementos que inhiben la recurrencia tumoral, fomentan la osteogénesis y proporcionan acción antibacteriana inherente. Los agentes hemostáticos siguen siendo elementos fundamentales en todas las especialidades, ya que 54 formulaciones aprobadas por la FDA ofrecen formatos variados para procedimientos abiertos y mínimamente invasivos. Las barreras de adhesión, representadas por SEPRAFILM, reducen las reoperaciones al limitar la formación de cicatrices fibrosas. Aunque son de nicho, los productos de refuerzo de línea de grapas ganan tracción junto con las cirugías robóticas que amplifican el uso de grapas.
Los selladores y adhesivos quirúrgicos, el conjunto de productos de mayor crecimiento con una CAGR del 6,05%, se benefician de innovaciones como un sellador de fibrina que redujo las transfusiones en un 35% y recortó el tiempo operatorio en 25 minutos. Un parche a temperatura ambiente lanzado en 2025 elimina la refrigeración, facilitando la logística y ampliando el alcance. El adhesivo líquido LIQUIFIX, el único sellador interno de hernias con autorización de la FDA, ejemplifica la especialización de dispositivos en reparaciones complejas. Estos avances destacan cómo la ciencia de materiales, la facilidad de uso y el ahorro de tiempo en los procedimientos impulsan el mercado de biosurgery.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Fuente:
El Dominio Biológico Enfrenta el Desafío SintéticoLas ofertas biológicas representaron el 61,24% de los ingresos de 2025, impulsadas por matrices de fibrina y colágeno que se integran de forma natural en las vías de curación. Se proyecta que la demanda de medicamentos derivados del plasma aumente un 30% para 2030, aunque persisten déficits en la recolección, lo que lleva a los gobiernos a localizar el suministro de plasma. Los ensayos clínicos, como el estudio de fibrinógeno ADFIRST de Grifols, subrayan la innovación biológica en curso.
Sin embargo, los materiales sintéticos y semisintéticos están superando al mercado con una CAGR del 7,29%. Las construcciones poliméricas, como un andamiaje de P4HB totalmente absorbible actualmente en ensayos de revisión mamaria, prometen un soporte duradero sin permanencia de cuerpo extraño. Los hidrogeles inyectables de alginato-colágeno cargados con antibióticos demostraron una eficacia de dosis única igual a los regímenes sistémicos de dosis múltiple, mitigando el riesgo de infección y reduciendo la exposición general a antibióticos. La creciente inversión en cadena de frío farmacéutica (se esperan 9,6 mil millones de USD para 2035) subraya los obstáculos de distribución biológica que los sintéticos eluden. El mercado de biosurgery se bifurca así, con los biológicos prevaleciendo en indicaciones de alto rendimiento y los sintéticos prosperando donde el costo y la logística son más importantes.
Por Aplicación:
La Cirugía Ortopédica Lidera, la Cardiovascular AceleraLa cirugía ortopédica contribuyó con el 28,62% al tamaño del mercado de bioicirugía en 2025 gracias a los reemplazos articulares y las reparaciones de medicina deportiva. Los implantes de celosía personalizados que reflejan la anisotropía ósea están mejorando la distribución de carga y la fijación a largo plazo. Los andamiajes recubiertos de fibrina rica en plaquetas lograron tasas de unión del 100% en procedimientos complejos de retropié, reduciendo el tiempo promedio de cicatrización a 20,2 semanas. Las aplicaciones de cirugía general mantienen una demanda constante de agentes hemostáticos universales, mientras que las matrices neuroquirúrgicas como DuraGen se reabsorben en 34 días, reduciendo la necesidad de intervenciones secundarias.
La cirugía cardiovascular, con una previsión de crecimiento anual del 8,82%, se beneficia de la urgencia demográfica y de fuentes de energía avanzadas como la ablación por campo pulsado. Se proyecta que los casos de reemplazo valvular aórtico quirúrgico aumenten anualmente hasta 2041 en centros terciarios, añadiendo volumen incremental y demanda de sellado. Las especialidades ginecológica y torácica adoptan barreras de adhesión personalizadas que reducen las adherencias posoperatorias hasta en un 85% en los ensayos. El enfoque de medicina de precisión en estas indicaciones profundiza la dependencia de soluciones bioicirúrgicas a medida orientadas a resultados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Hospitales Dominan, los Centros de Cirugía Ambulatoria Ganan ImpulsoLos hospitales representaron el 67,47% de los ingresos de 2025, lo que refleja su papel en la atención de alta complejidad y multidisciplinaria. Los pacientes de edad avanzada mayores de 90 años experimentan ingresos en la unidad de cuidados intensivos en el 44,6% de los casos de anestesia general, lo que amplifica la necesidad de una gestión hemostática confiable. Las actualizaciones del Pago para Pacientes Ambulatorios de julio de 2024 añadieron códigos de transferencia para nuevos sustitutos cutáneos, confirmando la alineación continua de los hospitales con las tecnologías avanzadas de bioicirugía.
Los centros de cirugía ambulatoria, que se expanden a una CAGR del 8,35%, se benefician de menores gastos generales y un aumento en los procedimientos mínimamente invasivos ambulatorios. La robótica acelera esta migración, mientras que los centros de cirugía ambulatoria aprovechan inventarios simplificados que favorecen adhesivos y parches versátiles y fáciles de usar. Los programas de hospitalización domiciliaria difuminan aún más los límites, permitiendo a los médicos de los centros de cirugía ambulatoria extender la vigilancia posoperatoria mediante telesalud y sistemas remotos de monitoreo de heridas.
Análisis Geográfico
Mercado de Biosurgery en América del Norte
América del Norte representó el 41,34% del mercado de biosurgery en 2025, respaldada por un sólido sistema de reembolso, altos volúmenes de procedimientos y un flujo regulatorio constante. Múltiples dispositivos de plasma rico en plaquetas aprobados por la FDA en 2024 destacan la rápida adopción tecnológica de la región. Canadá acelera la modernización de los hospitales públicos, mientras que México aprovecha las cadenas de suministro de dispositivos transfronterizas, aunque la armonización regulatoria continúa evolucionando.
Mercado de Biosurgery en Europa
Europa mantiene una fuerte adopción de parches de sellado a temperatura ambiente que evitan la logística en frío, ampliando el acceso especialmente en hospitales medianos. Los marcos de cooperación entre la EMA y la FDA respaldan las presentaciones simultáneas, aunque las sutiles diferencias en la documentación prolongan algunas aprobaciones. Las inversiones en automatización de la fabricación y sostenibilidad se alinean con los estrictos estándares ambientales de la región, configurando progresivamente los criterios de adquisición.
Mercado de Biosurgery en Asia-Pacífico, Oriente Medio y África, y América del Sur
Asia-Pacífico, con una CAGR proyectada del 6,75%, está impulsada por el impulso demográfico y el gasto en infraestructura, con iniciativas de producción local, como una instalación de recolección de plasma de 15 millones de USD en China, que buscan asegurar el suministro y cumplir con las normas de seguridad viral. La región enfrenta cadenas de frío frágiles, lo que impulsa herramientas de monitoreo basadas en inteligencia artificial que mantienen la integridad del producto en climas tropicales. Oriente Medio y África y América del Sur se rezagan, pero muestran tasas de procedimientos en aumento a medida que los aseguradores públicos y privados amplían la cobertura quirúrgica; las reformas regulatorias en Brasil señalan una creciente estandarización regional.
Panorama regulatorio
Los productos de biocirugía se ubican en la intersección entre los dispositivos médicos y los productos biológicos, por lo que el acceso al mercado está determinado por una clasificación basada en riesgos y expectativas de evidencia que difieren según la jurisdicción. En la Unión Europea, muchas soluciones de biocirugía (por ejemplo, implantables utilizados para la reparación de tejidos) se regulan conforme al Reglamento de Dispositivos Médicos, Reglamento (UE) 2017/745 (MDR), con una clasificación guiada por el Anexo VIII y respaldada por normas armonizadas actualizadas, como la serie EN ISO 10993 para la evaluación biológica. En 2026, la UE actualizó los requisitos relacionados con el MDR mediante el Reglamento Delegado (UE) 2026/1451 de la Comisión y el Reglamento (UE) 2026/1359, ajustando las listas de exención para ciertos dispositivos implantables y de Clase III, y para implantables específicos de Clase IIb, manteniendo al mismo tiempo las obligaciones de evaluación clínica.
En los Estados Unidos, la FDA aplica marcos específicos por tipo de dispositivo en distintas partes del 21 CFR y utiliza controles especiales para determinadas categorías de mayor riesgo, incluida la guía para suturas quirúrgicas absorbibles de poli(hidroxibutirato) producidas mediante tecnología de ADN recombinante, que aún requieren evidencia sólida bajo el proceso 510(k) para abordar los riesgos identificados. Un pilar importante de cumplimiento en 2026 es el Reglamento del Sistema de Gestión de Calidad (QMSR) de la FDA, implementado el 2 de febrero de 2026, que incorpora los principios de la norma ISO 13485:2016 y actualiza las expectativas de inspección, aumentando el énfasis en sistemas de calidad alineados a nivel global para los fabricantes que operan en distintas regiones. La alineación regulatoria transfronteriza continúa a través de organismos como el International Medical Device Regulators Forum (IMDRF), mientras que los debates sobre el programa de tarifas de usuario en EE. UU. (MDUFA VI) indican un impulso continuo hacia objetivos de desempeño de revisión más definidos, lo que puede afectar la planificación del tiempo de comercialización de las carteras de biocirugía.
Panorama Competitivo
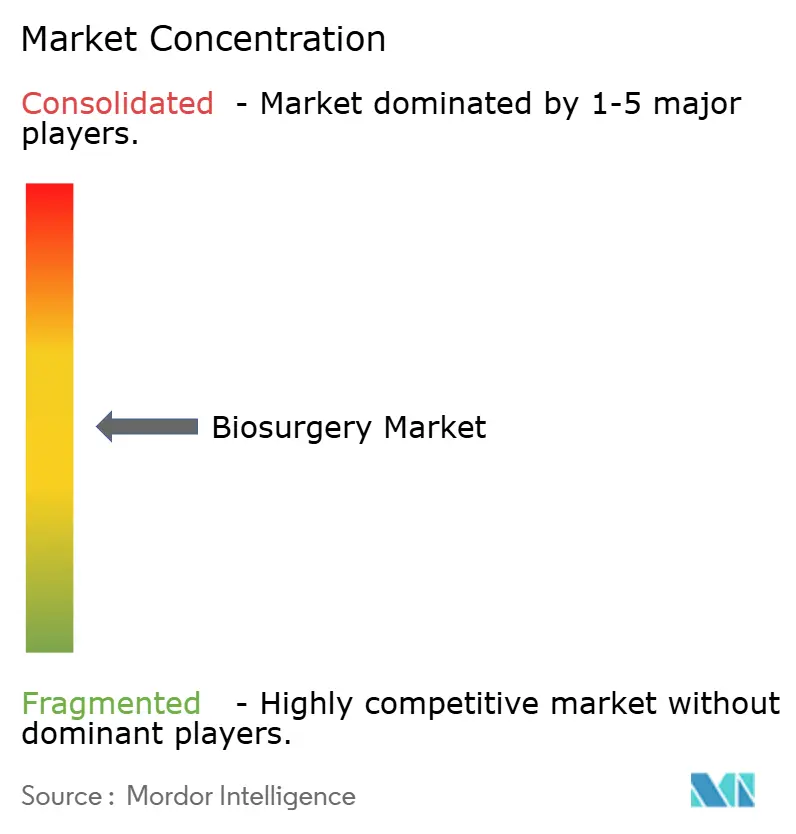
El mercado de bioicirugía es moderadamente competitivo y está compuesto por varios actores principales. El liderazgo del mercado se concentra entre las multinacionales diversificadas, aunque queda espacio para innovadores ágiles. Johnson & Johnson integró sus franquicias de tecnología médica bajo una sola marca y destinó USD 148,07 mil millones para el avance tecnológico, reforzando las ventajas de escala. Medtronic generó USD 33,5 mil millones en 2025 y planea una escisión de su negocio de diabetes para agudizar el enfoque en los segmentos cardiovascular y quirúrgico de alto crecimiento.
Las adquisiciones siguen siendo fundamentales: la compra de Inari Medical por parte de Stryker por USD 4,9 mil millones abre el canal vascular periférico, mientras que la oferta de BD de USD 4,2 mil millones por una cartera de cuidados críticos amplía su huella de atención inteligente conectada. Los disruptores de pequeña capitalización como TELA Bio capitalizan brechas estrechas pero significativas, con el único adhesivo líquido aprobado por la Administración de Alimentos y Medicamentos de los Estados Unidos para reparaciones internas de hernias. La aceptación por parte de la Administración de Alimentos y Medicamentos de los Estados Unidos de productos autólogos ricos en plaquetas reduce las barreras de entrada para los actores de nicho.
La convergencia de plataformas define la próxima etapa competitiva: las empresas que combinan planificación guiada por inteligencia artificial, impresión 3D in situ y biomateriales reactivos pueden superar a los rivales centrados en productos. La sostenibilidad es un diferenciador emergente, ya que los sistemas de salud clasifican a los proveedores según su huella de carbono y de cadena de frío. La consolidación moderada combinada con el aumento de participantes especializados sustenta un mercado de bioicirugía dinámico pero equilibrado.
Líderes de la Industria de Bioicirugía
-
Baxter International Inc.
-
Johnson & Johnson
-
Becton, Dickinson and Company
-
B. Braun Melsungen AG
-
CryoLife (Artivion)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas del Mercado de Biosurgery Cubiertas en este Informe
- Johnson & Johnson
- Baxter
- Beckton Dickinson
- Medtronic
- B. Braun
- Integra LifeSciences
- CSL Behring
- CryoLife (Artivion)
- Hemostasis
- Arch Therapeutics
- Kuros Biosciences
- Zimmer Biomet
- Stryker
- Sanofi
- Terumo
- Advanced Medical Solutions (AMS)
- Grifols
- Gluetec AG
- Collagen Matrix
- Orthofix

Oportunidades de mercado y perspectivas futuras
Las oportunidades en biocirugía se están generando a partir de los cambios en los lugares de atención y de diseños de productos que reducen las barreras logísticas. El contexto del informe destaca la expansión de la atención hospitalaria en el hogar y los códigos de capacitación de cuidadores de CMS en el Cronograma de Tarifas de Médicos de 2025 como una señal concreta de reembolso que respalda los flujos de trabajo de cuidado de heridas a distancia, creando espacio en blanco para kits portátiles de sellado, hemostasia y adhesivos diseñados para uso residencial y monitoreo respaldado por telesalud. Junto con esto, las configuraciones de almacenamiento a temperatura ambiente abordan la fragilidad de la cadena de frío para los selladores biológicos, y la tracción comercial de 2026 descrita en el contexto (incluido el informe de Baxter sobre la creciente adopción de Hemopatch a temperatura ambiente en Australia y Nueva Zelanda) respalda el enfoque del mercado en un almacenamiento simplificado y la preparación del quirófano.
Un segundo grupo de oportunidades es el creciente flujo de autorizaciones y aprobaciones regulatorias para adyacencias diferenciadas de biocirugía, lo que amplía el conjunto competitivo más allá de los hemostáticos y materiales de injerto tradicionales. Los ejemplos incluyen a Royal Biologics, que recibió la autorización de la FDA en abril de 2026 para Fibrinet PRF Wound Matrix, destinado a heridas cutáneas exudativas, y vías de mayor evidencia anteriores, como la aprobación previa a la comercialización (PMA) otorgada por la FDA a Cerapedics en junio de 2025 para PearlMatrix P-15 Peptide Enhanced Bone Graft, destinado a la fusión lumbar de un solo nivel. Del lado de la oferta, los fabricantes también están utilizando la innovación en procesos para escalar biomateriales limitados, con Regentis Biomaterials informando la aprobación de un Organismo Notificado europeo en julio de 2026 para un proceso de fabricación sin solventes para GelrinC, con un aumento de rendimiento declarado de aproximadamente 400%, lo que ofrece una vía tangible para mejorar la disponibilidad y la economía unitaria de determinadas plataformas de biomateriales. La armonización global del cumplimiento normativo continúa moldeando las decisiones de comercialización, y el QMSR de la FDA (vigente desde el 2 de febrero de 2026) junto con el cronograma del Reglamento de Evaluación de Tecnologías Sanitarias de la UE (evaluación coordinada de dispositivos de alto riesgo que comienza en enero de 2025 y evaluaciones clínicas conjuntas que comienzan en 2026) elevan el valor de los paquetes de evidencia clínica y del mundo real de alta calidad, que pueden reutilizarse en distintas presentaciones y evaluaciones dirigidas a pagadores.
Desarrollo Reciente de la Industria en el Mercado de Biosurgery
- Julio de 2026: Johnson & Johnson anunció la aprobación de la FDA para la plataforma Dual Energy THERMOCOOL SMARTTOUCH SF. La aprobación fortalece la cartera de intervención cardiovascular de la empresa y refuerza la demanda de complementos quirúrgicos que habilitan procedimientos, utilizados junto con sistemas de energía avanzados en flujos de trabajo cardíacos complejos.
- Junio de 2025: Stryker Corporation anunció un acuerdo definitivo para adquirir Inari Medical por 4.900 millones de USD. El acuerdo amplía el alcance de Stryker en intervenciones vasculares periféricas, ampliando su exposición a volúmenes de procedimientos que pueden impulsar la demanda de productos de biocirugía utilizados en la reparación vascular, la hemostasia y el manejo de complicaciones.
- Julio de 2024: Las actualizaciones de pago ambulatorio agregaron códigos de transición (pass-through) para nuevos sustitutos de piel. Esta medida de reembolso respalda la adopción hospitalaria de productos avanzados de cuidado de heridas y reparación de tejidos, y mejora las vías de comercialización de soluciones de biocirugía de mayor valor utilizadas en entornos ambulatorios y de atención posaguda.


Mercado de Biosurgery Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado de biosurgery se define como los ingresos provenientes de productos quirúrgicos que ayudan a controlar el sangrado, sellar tejidos, reducir adherencias y apoyar la reparación ósea o de tejidos blandos durante los procedimientos.
Exclusiones del alcance: Se excluyen los apósitos generales para el cuidado de heridas utilizados fuera del quirófano, las suturas y grapadoras estándar, y los ingresos amplios por implantes a menos que se vendan y utilicen como complementos de biosurgery.
Descripción General de la Segmentación
- Por Tipo de Producto
- Sustitutos de Injertos Óseos
- Agentes Hemostáticos
- Selladores y Adhesivos Quirúrgicos
- Barreras de Adhesión
- Fijaciones de Tejidos Blandos
- Refuerzo de Línea de Grapas
- Por Fuente
- Biológico
- Sintético / Semisintético
- Por Aplicación
- Cirugía Ortopédica
- Cirugía General
- Cirugía Neurológica
- Cirugía Cardiovascular
- Cirugía Ginecológica
- Cirugía Torácica y Reconstructiva
- Por Usuario Final
- Hospitales
- Centros de Cirugía Ambulatoria
- Clínicas Especializadas
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer una definición clara de biosurgery y para construir el contexto de procedimientos y entornos de atención médica por país. Fuentes públicas como los CDC de EE. UU., CMS, avisos de seguridad y bases de datos de productos de la FDA, estadísticas de salud de la OCDE e indicadores del Banco Mundial nos ayudaron a mapear los volúmenes de cirugía, la combinación de usuarios finales y la dirección del reembolso.
También revisamos informes anuales de empresas, presentaciones para inversores, sitios web de asociaciones y artículos de revistas médicas para comprender los patrones de uso de productos, las barreras de adopción y las narrativas de precios. Cuando fue relevante, se utilizaron bases de datos de patentes para rastrear nuevos formatos de selladores, hemostáticos y materiales de injerto que pueden cambiar la combinación con el tiempo, y se consultó una base de datos de envíos de importación-exportación a nivel de carga como verificación del sentido de la intensidad comercial para categorías de materiales seleccionadas. Estos ejemplos no son exhaustivos, y también se utilizaron muchas otras fuentes públicas para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar qué productos de biosurgery se utilizan típicamente por tipo de procedimiento, cómo se realizan las compras en hospitales y centros quirúrgicos ambulatorios, y cómo cambian los precios según la forma del producto y la vía clínica. Hablamos con una combinación de fabricantes, distribuidores, médicos y responsables de adquisiciones en APAC, EMEA y las Américas, lo que luego ayudó a llenar los vacíos de los insumos documentales y confirmar tasas de penetración realistas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directores ejecutivos (CXO): 14% | APAC: 48% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 41% | EMEA: 33% |
| Actores más pequeños: 17% | Gerentes: 45% | Américas: 19% |
Dimensionamiento del Mercado y Pronóstico
El tamaño del mercado se construye utilizando una lógica combinada de arriba hacia abajo y de abajo hacia arriba, donde el enfoque de arriba hacia abajo parte de los volúmenes de procedimientos por especialidad y entorno de atención, y luego los traduce en demanda de biosurgery utilizando tasas de uso y rangos de precios. Para mantener los totales fundamentados, los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba, como bandas de precio de venta promedio muestreadas multiplicadas por el consumo unitario estimado para familias de productos clave, seguidas de retroalimentación de distribuidores y canales.
Los insumos utilizados en el modelo incluyen volúmenes de cirugía por especialidad (por ejemplo, ortopédica, cardiovascular, general, neurológica y ginecológica), penetración de procedimientos mínimamente invasivos, participación de hospitales frente a centros quirúrgicos ambulatorios, unidades típicas utilizadas por caso para hemostáticos y selladores, y bandas de precios observadas por forma de producto. Dado que los grupos de productos pueden superponerse en su uso, los supuestos se establecen primero a nivel de procedimiento y luego se dividen entre familias de productos para reducir el doble conteo.
Para el pronóstico, se aplica un análisis de escenarios en torno al crecimiento de procedimientos y la penetración de productos, con ponderaciones de escenarios refinadas mediante consenso de expertos de las entrevistas. Cuando los datos por país son escasos, las brechas se manejan utilizando tasas de procedimientos proxy e indicadores de gasto en salud de mercados comparables, y luego se verifica el gasto implícito por procedimiento con los encuestados antes de finalizar.
Validación de Datos y Ciclo de Actualización
La validación se realiza mediante verificaciones cruzadas repetidas entre los resultados del modelo y señales de mercado independientes, y luego revisando las variaciones a nivel de país y producto antes de la aprobación. Los valores atípicos, como saltos repentinos en el gasto implícito por procedimiento o cambios poco realistas en la combinación regional, se señalan, investigan y corrigen mediante una segunda revisión de supuestos y, cuando es necesario, mediante un nuevo contacto con los encuestados.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como acciones regulatorias, cambios de precios o variaciones en los volúmenes de procedimientos. Antes de la entrega, se completa una revisión final del analista para que los clientes reciban la visión más actualizada alineada con los datos públicos disponibles más recientes.
Estimación del Mercado de Biosurgery de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños del mercado de biosurgery publicados suelen diferir porque los autores no siempre contabilizan el mismo conjunto de productos, eligen diferentes años base y varían en cómo traducen las cirugías en demanda de productos. El momento de la divisa y la rapidez con que se actualizan los supuestos de precios también pueden cambiar el valor que finalmente se reporta.
Algunas estimaciones incluyen consumibles quirúrgicos más amplios y biomateriales adyacentes, lo que puede elevar el total reportado incluso cuando las tendencias de procedimientos parecen similares. Para Mordor Intelligence, el recuento se restringe a las familias de productos de biosurgery definidas utilizadas durante los procedimientos, y los supuestos de uso por procedimiento se verifican mediante entrevistas para que las regiones de mayor crecimiento no queden sobreestimadas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 17,89 mil millones de USD (2026) | |
| Consultora Global A | 27,14 mil millones de USD (2024) | Utiliza una base de 2023 y reporta un valor a corto plazo para 2024, y puede reflejar una interpretación más amplia del producto que combina ingresos adyacentes de complementos quirúrgicos en el total de biosurgery. |
| Editorial de la Industria B | 14,61 mil millones de USD (2024) | Parte de un valor de 2024 más bajo con una ventana de pronóstico diferente, y el detalle del alcance publicado es limitado, lo que puede llevar a una inclusión de productos más restrictiva y supuestos de penetración más conservadores. |
La dispersión proviene principalmente de las elecciones de alcance y la alineación del año, seguidas de cómo se trata la adopción por procedimiento en las especialidades. Nuestro método se mantiene rastreable a insumos claros de procedimientos y precios, por lo que los supuestos pueden revisarse y actualizarse de manera repetible cuando surgen nuevas señales.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de bioicirugía?
El mercado de biosurgery fue valorado en 17,89 mil millones de USD en 2026 y se prevé que alcance los 23,89 mil millones de USD en 2031.
¿Qué categoría de producto tiene la mayor participación en el mercado de bioicirugía?
Los sustitutos de injertos óseos lideraron con el 32,97% de los ingresos en 2025.
¿Qué región se está expandiendo más rápidamente en el mercado de bioicirugía?
Se proyecta que Asia-Pacífico crezca a una CAGR del 6,75% hasta 2031.
¿Qué está impulsando la adopción de selladores y adhesivos quirúrgicos?
Los avances en la ciencia de biomateriales y la evidencia de reducción de transfusiones y tiempos operatorios están impulsando una CAGR del 7,55% en este segmento.
¿Por qué son importantes los centros de cirugía ambulatoria para el crecimiento de la bioicirugía?
Los centros de cirugía ambulatoria realizan un volumen creciente de procedimientos mínimamente invasivos, apoyando una CAGR del 8,35% para los productos bioicirúrgicos adecuados para entornos ambulatorios.


 Sus datos están seguros y nunca se venden ni se comparten.
