
Tamaño y Participación del Mercado de Biodiésel
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
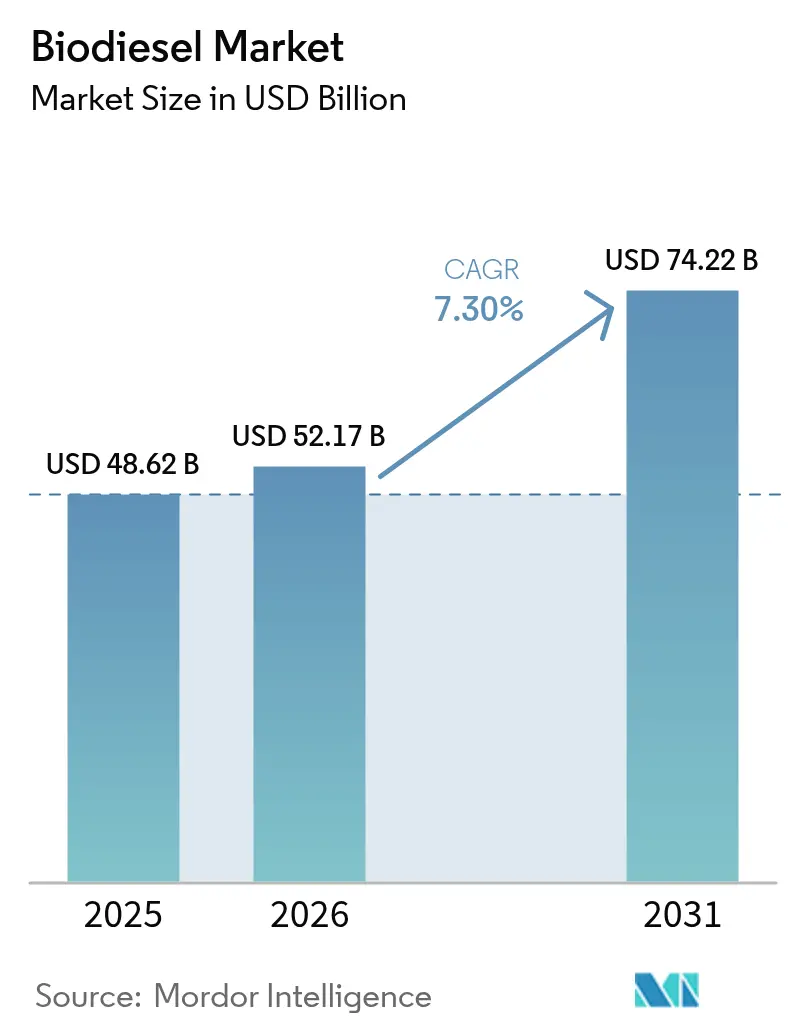
| Tamaño del Mercado (2026) | 52.17 Mil millones de dólares |
| Tamaño del Mercado (2031) | 74.22 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.30 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Biodiésel por Mordor Intelligence
El tamaño del Mercado de Biodiésel fue valorado en USD 48.620 millones en 2025 y se estima que crecerá desde USD 52.170 millones en 2026 hasta alcanzar USD 74.220 millones en 2031, a una CAGR del 7,30% durante el período de pronóstico (2026-2031).
La demanda está respaldada por el endurecimiento de los mandatos de mezcla de combustibles renovables, las inversiones de las grandes petroleras en capacidad avanzada de aceite vegetal hidrotratado (HVO, por sus siglas en inglés) y la creciente adopción en sectores industriales difíciles de descarbonizar. Europa ancla el consumo a través de marcos normativos maduros, mientras que Asia-Pacífico se expande con mayor rapidez a medida que Indonesia, India y China escalan los niveles de mezcla nacionales. Las empresas persiguen la integración vertical para asegurar la materia prima y optimizar la logística, y el cambio hacia insumos de residuos de economía circular está reformulando las estructuras de costos y los perfiles de intensidad de carbono en todo el mercado de biodiésel.
Conclusiones Clave del Informe
- Por materia prima, los aceites vegetales lideraron con el 63,45% de la participación del mercado de biodiésel en 2025; se proyecta que el aceite de cocina usado y el sebo registren la CAGR más rápida del 10,15% hasta 2031.
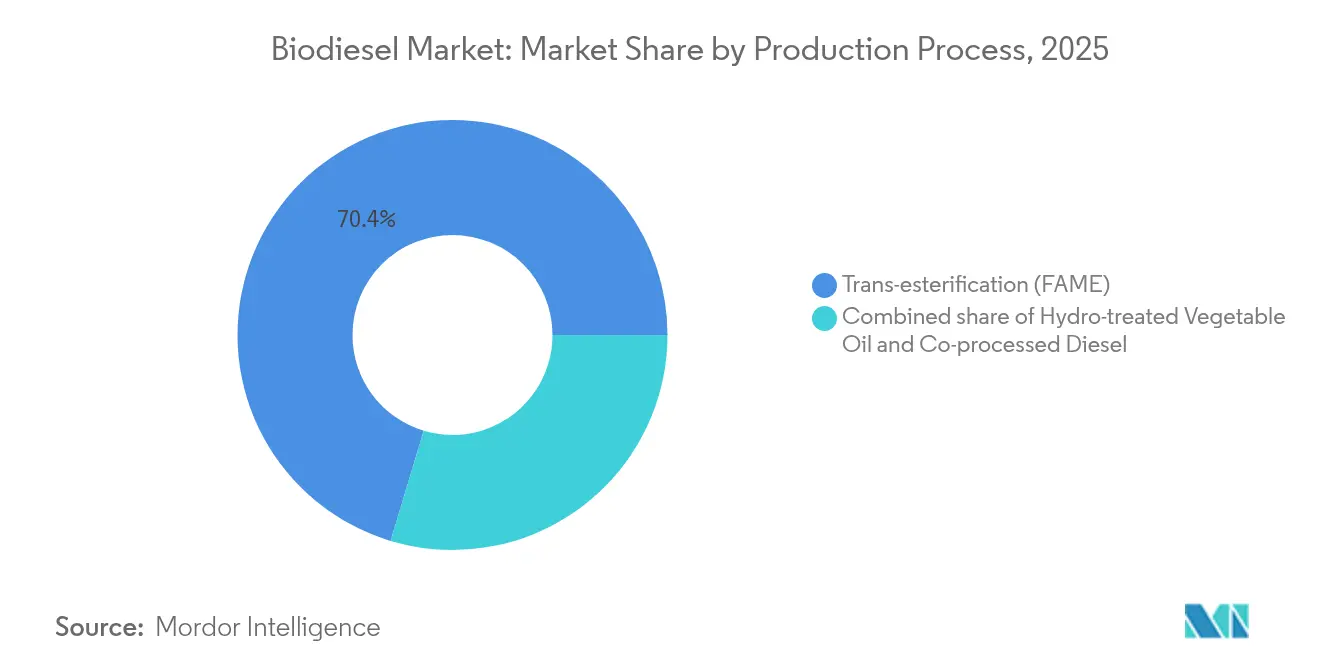
- Por proceso de producción, la transesterificación representó el 70,35% del tamaño del mercado de biodiésel en 2025, mientras que el HVO avanza a una CAGR del 11,74% hasta 2031.
- Por nivel de mezcla, el segmento B5 y por debajo lideró con el 47,58% de participación del mercado de biodiésel en 2025; se prevé que el B100 se expanda a una CAGR del 10,82% hasta 2031.
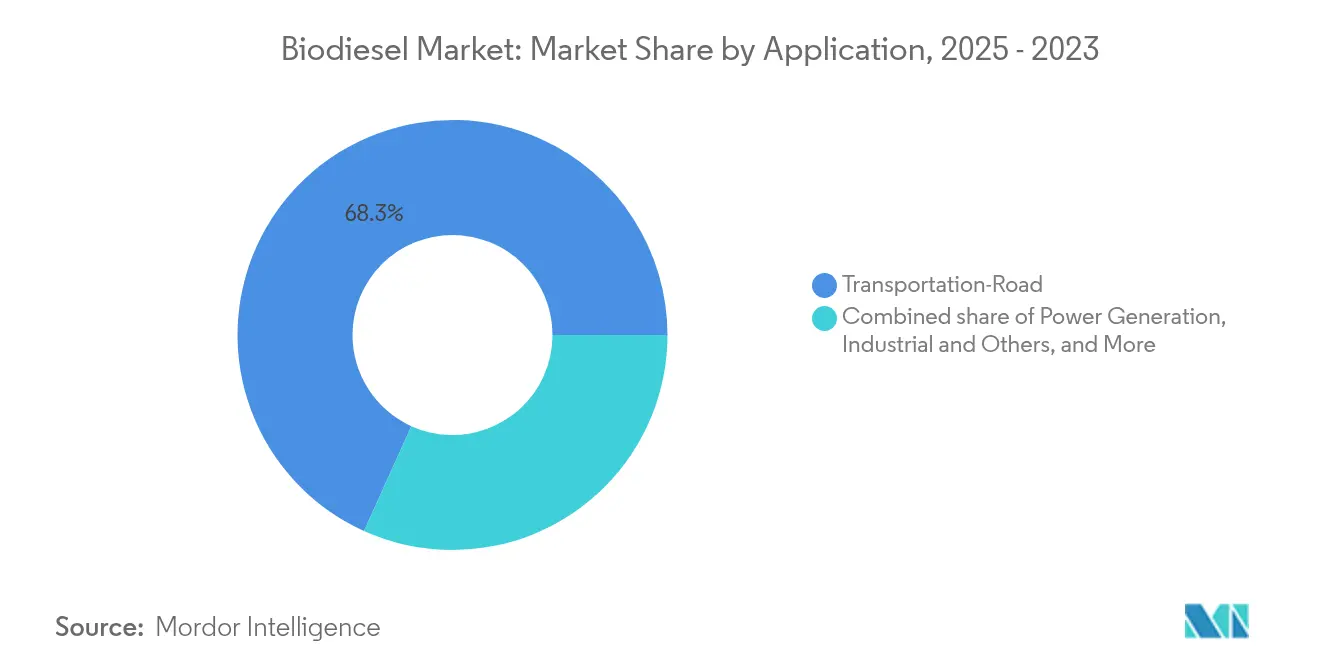
- Por aplicación, el transporte por carretera retuvo una participación del 68,25% del tamaño del mercado de biodiésel en 2025, y los usos industriales se expanden a una CAGR del 12,58% hasta 2031.
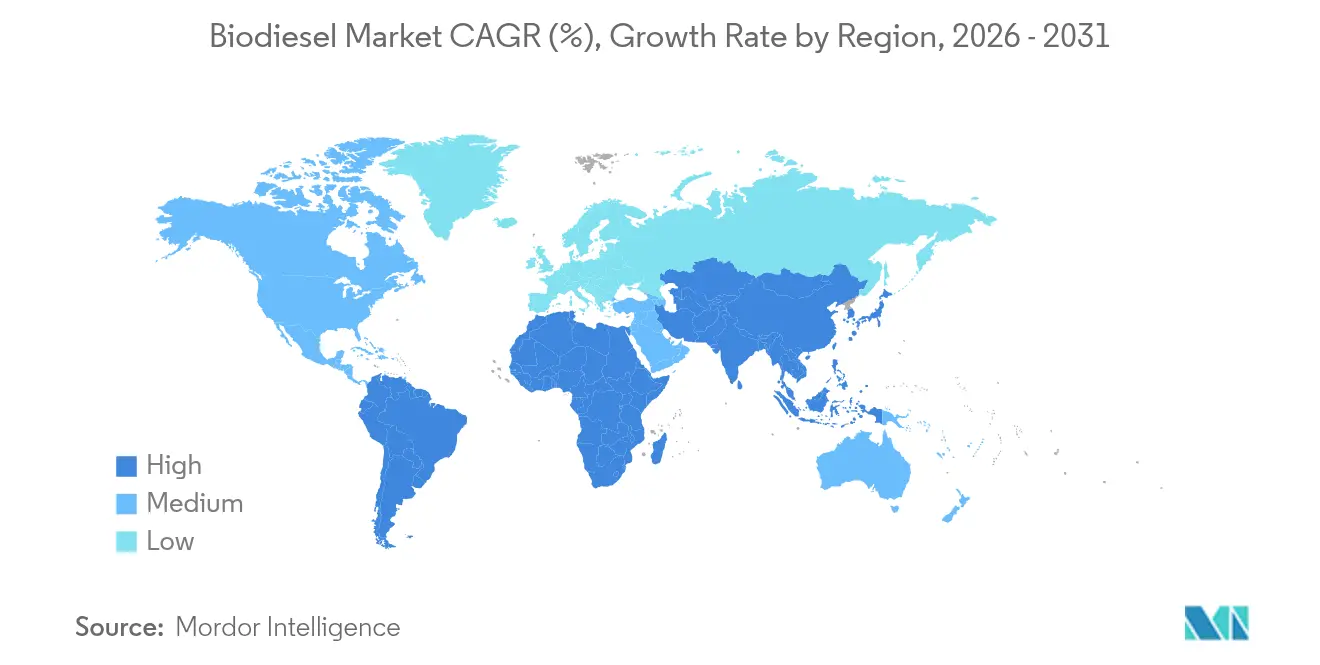
- Por geografía, Europa ostentó una participación del 37,62% del mercado de biodiésel en 2025; Asia-Pacífico registra la CAGR más alta del 10,02% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Perspectivas del Mercado Global de Biodiésel
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de mandatos de mezcla de combustibles renovables (B5 → B20) en EE. UU., Brasil, Indonesia, UE | 2.10% | América del Norte, América del Sur, APAC, Europa | Mediano plazo (2-4 años) |
| Demanda de sectores difíciles de descarbonizar (minería, marina, ferroviario) que buscan combustibles bajos en carbono de uso directo | 1.30% | Europa, América del Norte con proyección global | Largo plazo (≥ 4 años) |
| Expansiones de capacidad de HVO/SAF por parte de las grandes petroleras que impulsan la absorción de glicerina | 1.80% | Europa, América del Norte, APAC emergente | Mediano plazo (2-4 años) |
| Créditos de materia prima basados en residuos y desechos (UCO, sebo) que amplían el margen biodiésel-diésel | 1.20% | California, UE, Canadá y otras regiones de créditos premium | Corto plazo (≤ 2 años) |
| Tecnología de coprocesamiento que reduce el CAPEX mediante refinerías existentes | 0.90% | Regiones con alta densidad de refinerías a nivel mundial | Mediano plazo (2-4 años) |
| Primas por puntuación de intensidad de carbono bajo LCFS y EU ETS | 0.70% | California, UE, Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de los Mandatos de Mezcla de Combustibles Renovables
Los programas nacionales de mezcla están escalando rápidamente, garantizando volúmenes sustanciales de absorción y respaldando el financiamiento a largo plazo en el mercado de biodiésel. La ley del Combustible del Futuro de Brasil eleva la mezcla obligatoria del B14 al B17 para 2027 y prevé el B25 más adelante en la década, incrementando el uso doméstico de biodiésel de 9.300 millones de litros en 2024 a 12.300 millones de litros en 2027.[1]D. Holt, "La Ley del Combustible del Futuro de Brasil impulsa la mezcla de biodiésel," agweb.com Indonesia está implementando su programa B40, mientras que todos los estados miembros de la UE deben alinearse con cuotas más elevadas de biocombustibles avanzados bajo la RED-III. Columbia Británica exige ahora que el 8% del contenido renovable del diésel sea producido domésticamente a partir de abril de 2025, señalando cómo los mandatos favorecen cada vez más el suministro local. Las obligaciones del Estándar de Combustibles Renovables siguen vigentes en los Estados Unidos y proporcionan una línea de base de cumplimiento confiable. Estas normas establecen precios mínimos, permitiendo a los productores expandir la capacidad y adoptar tecnologías de mejora de la eficiencia.
Sectores Difíciles de Descarbonizar en Búsqueda de Descarbonización de Uso Directo
Los segmentos de operadores de minería, marina y ferroviario, donde la electrificación se encuentra rezagada, están adoptando mezclas de biodiésel para cumplir con los objetivos de reducción de carbono a corto plazo sin necesidad de renovaciones de infraestructura. Las empresas mineras globales gastan aproximadamente USD 7.000 millones anuales en equipos diésel; el cambio a B20 o diésel renovable ofrece reducciones de emisiones del ciclo de vida del 50–85% al tiempo que reduce significativamente las emisiones de partículas.[2]Foro de Tecnología de Motores, "El Biodiésel Reduce las Emisiones en la Minería," engine-technology.org En Europa, Chevron Renewable Energy Group suministra combustible de grado EN 14214 que reduce la materia particulada en las minas de 300-800 µg m³ a 50-200 µg m³. La adopción marítima crece a través de alianzas REG–Bunker Holding para desplegar B30, y los ensayos en ferrocarril de carga demuestran compatibilidad total con los motores. La disposición a pagar primas de descarbonización en estos sectores respalda ventas de mayor margen dentro del mercado de biodiésel.
Expansiones de Capacidad de HVO y SAF
Las grandes petroleras están invirtiendo fuertemente en activos de HVO para aprovechar el valor de los coproductos y crear cadenas de suministro de SAF, una tendencia que está reformulando la dinámica competitiva en la industria del biodiésel. Neste elevó la capacidad de combustible de aviación renovable a 1,5 millones de t pa en abril de 2025 y está ampliando su complejo de Róterdam para convertirlo en la instalación más grande del mundo de diésel renovable y SAF para 2027.[3]Neste, "Informe Anual 2025 – Productos Renovables," neste.com La línea de coprocesamiento de EUR 200 millones de OMV en Schwechat convierte 160.000 t de biomasa líquida anualmente, evitando 360.000 t de CO₂ fósil.[4]Euro-Petrole, "OMV Pone en Marcha la Unidad de Coprocesamiento de Schwechat," euro-petrole.com BP tomó el control total de BP Bunge Bioenergia, pero suspendió dos proyectos de SAF en terrenos nuevos para optimizar la cartera. La glicerina de grado premium proveniente de los productos de HVO mejora aún más la economía de las plantas, reforzando los flujos de capital hacia esta vía.
Créditos de Materia Prima Basada en Residuos y Desechos
El aceite de cocina usado, el sebo y residuos similares acumulan créditos de carbono superiores bajo los Estándares de Combustibles de Bajo Carbono, ampliando el diferencial entre los márgenes del biodiésel y el diésel fósil. Las importaciones de UCO hacia California aumentaron notablemente en 2024 a medida que los productores perseguían puntuaciones de menor intensidad de carbono, mientras que los insumos de residuos representaron el 88% de la cartera de materias primas renovables de Neste en el segundo trimestre de 2024. Las exportaciones de sebo bovino de Brasil aumentaron a 198.340 t en los primeros 11 meses de 2023, duplicándose interanualmente, ante el incremento de la demanda exterior de materias primas de baja intensidad de carbono. Estos incentivos aceleran el giro del mercado de biodiésel desde los aceites comestibles hacia las corrientes de economía circular.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La volatilidad del precio de las materias primas (aceite de soja, sebo) comprime los márgenes | −1.4% | Global, particularmente en regiones de alta producción | Corto plazo (≤ 2 años) |
| Escrutinio del cambio de uso del suelo y límite de cultivos alimentarios de la RED-II de la UE | −0.8% | Europa con proyección hacia los exportadores | Mediano plazo (2-4 años) |
| Sobreoferta de créditos de baja intensidad de carbono en el LCFS de EE. UU. | −0.6% | California y estados vecinos | Corto plazo (≤ 2 años) |
| Electrificación de flotas de vehículos ligeros que reduce el conjunto de diésel | −0.9% | Se acelera en mercados maduros a nivel mundial | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de las Materias Primas
Las cotizaciones del aceite de soja oscilaron bruscamente durante 2024 a medida que las mezclas más elevadas de Brasil absorbieron mayores volúmenes, erosionando los márgenes de los productores e impulsando la optimización de la producción en varias plantas. Los valores del UCO se aproximaron a la paridad con el aceite virgen una vez incorporados los créditos del LCFS, diluyendo las ventajas de costo esperadas. Neste señaló los elevados costos de las materias primas como un factor principal detrás de los márgenes deprimidos en 2024 a pesar de los parámetros de referencia estables del diésel. Las perturbaciones climáticas y las tensiones persistentes entre alimentos y combustible agravan la incertidumbre de precios, obligando a las empresas del mercado de biodiésel a diversificar los insumos o adoptar estrategias de cobertura cuando sea posible.
Escrutinio del Cambio de Uso del Suelo
La RED-II de la UE limita los biocombustibles tradicionales a base de cultivos al 7% de la energía del transporte e impone una estricta documentación del cambio de uso del suelo, reduciendo efectivamente el conjunto elegible de ésteres derivados de palma y soja para los clientes europeos. El cumplimiento exige trazabilidad de la cuna a la puerta, lo que añade gastos de certificación y limita la flexibilidad de las materias primas para los exportadores. Los productores que no puedan verificar el estatus de bajo impacto indirecto del uso del suelo (ILUC) pueden enfrentar la exclusión del mercado, lo que subraya por qué las alternativas derivadas de residuos están ganando impulso dentro del mercado de biodiésel.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Materia Prima: Las Corrientes de Residuos Ganan Velocidad
Los aceites vegetales aún aportaron el 63,45% del suministro de 2025, sosteniendo los volúmenes de referencia para el mercado de biodiésel, aunque su ritmo de crecimiento se está aplanando a medida que los responsables de políticas y los compradores persiguen puntuaciones de menor intensidad de carbono. El aceite de palma domina el Sudeste Asiático, mientras que el aceite de soja prevalece en las Américas, pero ambos enfrentan escrutinio por los riesgos de uso del suelo.
Se proyecta que el aceite de cocina usado y el sebo se expandan a una CAGR del 10,15%, muy por delante de los aceites comestibles, gracias a los créditos premium del LCFS y las cuotas emergentes de biocombustibles avanzados. Las exportaciones de sebo bovino de Brasil, que aumentaron un 144% interanual, señalan un arbitraje global en expansión. Los aceites a base de algas y los pilotos de canola de invierno de la alianza Neste–Bayer ilustran el filo exploratorio de la investigación y desarrollo de materias primas. La competencia por los residuos se está agudizando ahora, introduciendo nueva volatilidad de precios mientras eleva constantemente el listón de sostenibilidad en todo el mercado de biodiésel.
Por Proceso de Producción: HVO Ascendente
La ruta familiar de transesterificación retuvo el 70,35% del tamaño del mercado de biodiésel en 2025 en virtud de su carga de capital comparativamente ligera y su bien establecida compatibilidad con la cadena de suministro. Sigue siendo el pilar para muchos productores pequeños y medianos, particularmente en economías en desarrollo con integración limitada de refinerías.
Sin embargo, se prevé que la capacidad de HVO registre una CAGR del 11,74% a medida que las grandes petroleras aprovechan los hidrotratadores existentes para crear corrientes de diésel fungible, SAF y nafta. El mercado de biodiésel se beneficia porque el HVO alcanza paridad de infraestructura con el diésel fósil, habilitando equivalentes de B100 sin problemas de flujo en frío. La glicerina de grado técnico de mayor valor y las ventanas de materias primas flexibles mejoran aún más los rendimientos de las plantas, impulsando un conjunto de conversiones y proyectos en terrenos nuevos en Europa, América del Norte y Asia-Pacífico.
Nota: Las participaciones de cada segmento individual están disponibles previa adquisición del informe


Por Nivel de Mezcla: La Adopción de Altas Concentraciones Aumenta
Los productos B5 y por debajo representaron el 47,58% de los volúmenes de 2025, sirviendo a la flota automotriz principal con cambios mínimos de infraestructura. Estas mezclas sustentan la estabilidad del mercado masivo dentro del mercado de biodiésel porque casi todos los vehículos diésel pueden utilizarlas bajo las garantías del fabricante.
Los incrementos mandatados a B20 en mercados como Indonesia y las implementaciones nicho de B100 para clientes mineros y marinos están pivotando el crecimiento hacia mezclas más altas. Se prevé que el biodiésel puro escale a una CAGR del 10,82% hasta 2031. Los operadores que adoptan B30–B100 reportan reducciones de CO₂ en el ciclo de vida superiores al 80% y una reducción sustancial de partículas, métricas importantes para los propietarios de carga orientados a criterios ASG y los organismos de contratación pública.
Por Aplicación: La Diversificación Industrial Amplía la Demanda
El transporte por carretera aún ostentó el 68,25% del consumo de 2025, anclado por las normas de cumplimiento de flotas de transporte de carga y municipales. Los vientos en contra de la electrificación siguen siendo moderados en el transporte de carga pesada, dejando un conjunto de diésel sustancial abierto para sustitución.
Se prevé que los segmentos industrial, marítimo, ferroviario y de generación de energía aumenten a una CAGR del 12,58%, lo que significa una diversificación significativa del mercado de biodiésel. Por ejemplo, los proveedores de búnker marino en los Países Bajos están abasteciendo ahora a flotas de cruceros fluviales con B30 derivado de aceites residuales. Las minas remotas están experimentando con B100 en grupos electrógenos para reducir las emisiones de Alcance 1 sin invertir en mejoras de red. Dicha adopción intersectorial integra el biodiésel como una palanca de descarbonización flexible más allá del uso en carreteras.
Nota: Las participaciones de cada segmento individual están disponibles previa adquisición del informe
Análisis Geográfico
Europa aportó el 37,62% de las ventas globales en 2025 y continúa recompensando el biodiésel de bajo carbono a través de las cuotas de la RED-III, los impuestos nacionales al carbono y los esquemas de subvención para materias primas basadas en residuos. Alemania, Francia y el Reino Unido endurecieron cada uno sus obligaciones de mezcla en 2025, y los países nórdicos son pioneros en la recolección de UCO municipal para su procesamiento local, reforzando los objetivos regionales de economía circular. No obstante, la certificación de sostenibilidad sigue siendo rigurosa, lo que limita la elección de materias primas y aumenta la carga administrativa.
Asia-Pacífico ofrece la vía de expansión más rápida, con una proyección de CAGR del 10,02% hasta 2031, a medida que Indonesia escala hacia el B40, India asigna subvenciones para la capacidad y China integra el biodiésel en su hoja de ruta de doble carbono. El acceso al suministro de aceite de palma, la creciente demanda urbana de diésel y los incentivos fiscales favorables hacen de la región un motor estratégico de crecimiento dentro del mercado de biodiésel. No obstante, el potencial de exportación hacia Europa se ve frenado por las resoluciones vinculadas a la deforestación, lo que obliga a los productores a mejorar los protocolos de trazabilidad.
América del Norte posee una infraestructura madura y estabilidad normativa a través del Estándar de Combustibles Renovables de EE. UU. y un entramado en expansión de Estándares de Combustibles de Bajo Carbono a nivel estatal. El comercio avanzado de créditos profundiza los conjuntos de ingresos, aunque la sobreoferta de créditos del LCFS ha comprimido recientemente los precios. América del Sur, liderada por la trayectoria de Brasil hacia el B25, es simultáneamente una potencia de materias primas y un gran mercado interno. Los productores de Argentina navegan los aranceles de exportación pero mantienen la competitividad regional gracias a la escala del aceite de soja y la reconocida experiencia en esterificación.

Panorama regulatorio
La demanda y los precios del biodiésel están determinados por regímenes de mezcla y créditos que definen los volúmenes de cumplimiento y recompensan las materias primas de menor huella de carbono. En Estados Unidos, la Agencia de Protección Ambiental finalizó los estándares del Renewable Fuel Standard (RFS) para 2026 y 2027 en abril de 2026, incluidos los requisitos de diésel a base de biomasa expresados en RIN (9.07 mil millones de RIN para 2026). Esto reforzó la importancia del valor del D4 RIN en la economía de los productores y en la contratación de suministro (offtake).
En Europa, la implementación de RED III endurece los requisitos de sostenibilidad y los límites basados en cultivos, y la European Biodiesel Board hace seguimiento de un tope de cultivos para diésel en 2026. Esa dirección favorece un cambio hacia rutas basadas en residuos y desechos para preservar la elegibilidad y evitar un mayor escrutinio sobre el uso del suelo. Fuera de EE. UU. y la UE, las normas de calidad de combustible y de contenido local influyen en el acceso al mercado y en las especificaciones de producto. Australia emitió la Fuel Quality Standards (Biodiesel) Determination 2025, que crea un punto de referencia de cumplimiento actualizado para el biodiésel suministrado al mercado nacional. A nivel provincial en Canadá, Columbia Británica implementó en abril de 2025 un requisito de que el 8% del contenido renovable del diésel se produzca a nivel nacional, lo que puede redirigir los flujos comerciales y favorecer la producción localizada y el abastecimiento de materias primas.
Panorama Competitivo
La concentración del mercado está aumentando a medida que las empresas energéticas integradas adquieren empresas especializadas en biodiésel y reconvierten hidrotratadores para la producción de HVO. Neste, Chevron Renewable Energy Group y Archer Daniels Midland encabezan el liderazgo gracias al estricto control de las materias primas, la profundidad tecnológica y la distribución multirregional. Las asociaciones como la de TotalEnergies con Cargill o la de Shell con Bunge crean cadenas de suministro de la granja al combustible que cubren las fluctuaciones de las materias primas.
La ventaja competitiva descansa cada vez más en las credenciales de emisiones del ciclo de vida y en la flexibilidad para pivotar entre SAF, diésel renovable y bio-nafta según las señales de margen. Las empresas con instalaciones de refinería aceleran el coprocesamiento para evitar el CAPEX en terrenos nuevos, mientras que los independientes más pequeños se labran nichos en las agregaciones locales de materias primas residuales dentro del mercado de biodiésel. A pesar de los movimientos de consolidación, siguen apareciendo nuevos participantes en las economías emergentes donde las mezclas domésticas se expanden y el suministro local de residuos permanece infrautilizado.
El desarrollo de propiedad intelectual se centra en la optimización de catalizadores, la valorización de la glicerina y el pretratamiento de materias primas con alto contenido de ácidos grasos libres (FFA). Los ingresos por licencias y los contratos de servicios de ingeniería son ahora flujos de beneficios materiales para los propietarios de tecnología, añadiendo capas a la dinámica competitiva.
Líderes de la Industria del Biodiésel
Archer Daniels Midland Company
Wilmar International Ltd
Neste Oyj
Chevron Renewable Energy Group
Cargill
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
El espacio de oportunidad a corto plazo se centra en alinear la utilización de la capacidad y la expansión con los volúmenes de política, al mismo tiempo que se actualizan las cadenas de suministro para moléculas de bajo carbono y con ventaja crediticia. Los estándares finales del RFS de la EPA de EE. UU. para 2026 y 2027, publicados en abril de 2026, aumentaron la certeza de cumplimiento para el diésel a base de biomasa mediante requisitos definidos basados en RIN. Esto respalda estructuras de contratación plurianual y de optimización de créditos para los productores que venden en los mercados de D4 RIN y LCFS estatales.
En abril de 2026, Eslinger Biofuels anunció un acuerdo de cinco años con STX Group que abarca D4 RIN, créditos LCFS de California y créditos 45Z Clean Fuel Production. El acuerdo apunta a un cambio desde una mayor exposición al mercado spot hacia modelos estructurados de monetización que pueden respaldar la eliminación de cuellos de botella en planta y las inversiones en flexibilidad de materias primas. Las oportunidades también se concentran en construcciones integradas con seguridad de suministro de materias primas y en mandatos que aumentan la participación de mezclas más altas dentro de los grupos convencionales de diésel. En Brasil, Potencial Group inauguró en marzo de 2026 una planta de trituración de soja y refinación de glicerina en Lapa para ampliar la capacidad de producción de biodiésel, lo que refleja una continua integración vertical desde la trituración hasta la mejora de coproductos. En Asia-Pacífico, Indonesia lanzó un mandato de biodiésel B50 vigente desde el 1 de julio de 2026, ampliando el grupo direccionable para el diésel a base de palma y aumentando la importancia de la trazabilidad, la logística y la gestión de flujo en frío para la distribución de mezclas más altas. En Europa, la implementación de RED III y los límites más estrictos basados en cultivos crean una apertura comercial para el aceite de cocina usado, el sebo y otros residuos, aunque la competencia resultante por estos insumos refuerza la necesidad de redes de recolección, capacidad de pretratamiento y documentación lista para certificación en toda la base de suministro.
Desarrollos recientes del sector
- Junio de 2026: Cargill evaluó la viabilidad de usar sebo de res como materia prima de biodiésel en sus plantas brasileñas, en respuesta a las condiciones comerciales cambiantes que afectan las exportaciones de grasa animal. Este movimiento muestra cómo los productores están diversificando los insumos de residuos y reoptimizando las combinaciones de materias primas para proteger los márgenes cuando las rutas de arbitraje tradicionales se estrechan.
- Abril de 2026: La Agencia de Protección Ambiental de EE. UU. finalizó los estándares del Renewable Fuel Standard (RFS) para 2026 y 2027, estableciendo volúmenes de cumplimiento actualizados y reforzando la demanda impulsada por créditos para el diésel a base de biomasa. La normativa dio forma a los planes de contratación y operación de los productores que venden en los mercados de D4 RIN y créditos relacionados.
- Febrero de 2025: Cargill firmó un acuerdo para adquirir el 50% restante de SJC Bioenergia en Brasil, avanzando hacia el control total del productor de etanol y biocombustibles. La propiedad total aumenta la integración de Cargill en el abastecimiento de materias primas, el procesamiento y la comercialización de combustibles en una geografía clave para el biodiésel y los biocombustibles.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este dimensionamiento de mercado cubre el valor comercial del biodiésel vendido para uso energético, en los principales países productores y consumidores, contabilizado como los ingresos generados por los volúmenes de biodiésel vendidos en canales de uso final a los precios vigentes.
Exclusiones de alcance: excluimos la economía agrícola aguas arriba y los aceites de origen biológico no combustibles que no se procesan ni se venden como biodiésel.
Descripción general de la segmentación
- Por Materia Prima
- Aceites Vegetales
- Aceite de Cocina Usado y Sebo
- Grasa Animal
- Algas y Materias Primas Novedosas
- Por Proceso de Producción
- Transesterificación (FAME)
- Aceite Vegetal Hidrotratado (HVO)
- Diésel Coprocesado/Correfinado
- Por Nivel de Mezcla
- B5 y Por Debajo
- B6 a B20
- B100
- Por Aplicación
- Transporte por Carretera
- Transporte Marítimo y Ferroviario
- Generación de Energía
- Industrial y Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Países Nórdicos
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
Se utilizó investigación documental para establecer una línea de base factual sobre la oferta, el comercio y la demanda impulsada por políticas. Revisamos estadísticas oficiales de energía y agricultura que hacen seguimiento de los volúmenes de mezcla de diésel y biocombustibles, además de flujos comerciales que indican dependencia de importaciones en los grandes mercados. La documentación pública sobre especificaciones de combustible y normas de sostenibilidad también nos ayudó a mantener consistente el producto contabilizado entre regiones.
Entre las fuentes en las que nos apoyamos se incluyen conjuntos de datos y publicaciones públicas como la U.S. Energy Information Administration, los datos del programa Renewable Fuel Standard de la U.S. Environmental Protection Agency, las estadísticas de energía y comercio de Eurostat, los balances energéticos de la International Energy Agency y FAOSTAT para el contexto de materias primas. También utilizamos informes corporativos y presentaciones a inversionistas para comprender las adiciones de capacidad y la dirección de utilización, además de una suscripción de pago para datos financieros e inteligencia corporativa y una base de datos de envíos de importación/exportación a nivel de detalle para verificar los movimientos transfronterizos. Estas fuentes documentales no son exhaustivas, y también se utilizaron muchos otros documentos y referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar cómo los mandatos de mezcla, los precios y la disponibilidad de materias primas se traducen en ventas reales y precios efectivos. Conversamos con una combinación equilibrada de productores, distribuidores y compradores aguas abajo en las principales regiones para poder abordar las brechas de la investigación documental y poner a prueba los supuestos finales frente a la realidad del mercado.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directivos (CXO): 16% | APAC: 44% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 40% | EMEA: 31% |
| Actores más pequeños: 16% | Gerentes: 44% | América: 25% |
Dimensionamiento de mercado y pronósticos
Nuestro dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye la demanda a partir del consumo de diésel, los requisitos de mezcla anunciados y promulgados, y los volúmenes de mezcla de biodiésel observados, y luego convierte los volúmenes en valor utilizando supuestos de precio y margen apropiados para cada región. Los resultados se verifican de forma cruzada con aproximaciones de abajo hacia arriba selectivas, como muestras de capacidad y utilización de productores, verificaciones de canal sobre precios de contrato habituales y una vista de volumen por precio de venta promedio para algunos mercados representativos, de modo que se puedan corregir sobreconteos evidentes.
Los insumos utilizados en el modelo incluyen tendencias de producción y capacidad de biodiésel, movimientos de importación y exportación, cambios en la tasa de mezcla (mandatos B y programas similares), la dirección de los precios de las materias primas para aceites y grasas comunes, y el precio relativo del biodiésel frente al diésel derivado del petróleo. Cuando una serie de datos a nivel país es irregular, completamos las brechas utilizando el calendario de políticas cercano, señales comerciales e insumos de expertos, y luego reequilibramos los totales para que coincidan con la disponibilidad de oferta regional.
Para el pronóstico, se utilizó análisis de escenarios porque la solidez de las políticas y la economía de las materias primas pueden cambiar rápidamente, y luego la trayectoria elegida se alineó con las expectativas más consistentes compartidas por los participantes del sector. Los supuestos se mantienen transparentes para que los clientes puedan volver a ejecutar análisis de sensibilidad cuando cambien los objetivos de mezcla o los márgenes de precio.
Validación de datos y ciclo de actualización
La triangulación se realiza comparando el valor modelado con señales independientes, como los volúmenes de mezcla reportados, los balances comerciales y la dirección de la utilización de capacidad, antes de finalizar cualquier cifra. Los valores atípicos se identifican mediante controles de varianza a nivel de país y región, seguidos de una segunda revisión por parte de un analista para confirmar la lógica de los factores determinantes, las unidades y las conversiones.
El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando hay un cambio de política sustancial, una interrupción comercial o un evento de capacidad de gran magnitud que pueda modificar el panorama de demanda o precios. Antes de la entrega, realizamos una nueva ronda de revisión para que el conjunto de datos y los supuestos reflejen las últimas publicaciones públicas y la retroalimentación validada del mercado.
Tamaño del mercado de biodiésel de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado de biodiésel publicados a menudo no coinciden porque el límite del producto contabilizado y el año utilizado para la fijación de precios y la conversión de moneda pueden diferir. En nuestro trabajo, también observamos diferencias que provienen de cómo se traduce la demanda impulsada por políticas en volúmenes, y de si los flujos comerciales se tratan como reexportaciones o como consumo real.
Las señales de oferta y volumen de consumo de biodiésel en EE. UU., junto con las indicaciones de participación de importaciones y los patrones de comercio regional, son los controles que mantienen a Mordor Intelligence alineado con un grupo claro de demanda de combustible, en lugar de una cadena de valor de bioenergía más amplia. La mayor divergencia suele aparecer cuando algunas editoriales incorporan el diésel renovable o aplican un año base de precios diferente, lo que puede cambiar el valor incluso si la historia de volumen es similar.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 52.17 mil millones de USD (2026) | |
| Consultoría Global A | 43.10 mil millones de USD (2023) | Utiliza un año base anterior y un horizonte más corto, y el alcance parece estar anclado a un enfoque de materias primas y tecnología, lo que puede aplicar una realización de precios y una ponderación regional diferentes en comparación con una construcción basada en la demanda de combustible. |
| Editorial del Sector B | 43.80 mil millones de USD (2024) | Puede mezclar categorías de mezcla y usos finales utilizando supuestos generales, y puede depender de una única progresión de precio promedio, lo que puede subestimar la volatilidad derivada de los márgenes de diésel y las fluctuaciones de volumen impulsadas por mandatos. |
La tabla muestra que la mayoría de las brechas se explican por decisiones de calendario y de conteo, no por una dirección de demanda completamente distinta. Al vincular la construcción del valor a señales observables de mezcla y comercio, y luego poner a prueba los precios con la retroalimentación de las entrevistas, la estimación se mantiene repetible y fácil de auditar año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de biodiésel para 2031?
Se prevé que el tamaño del mercado de biodiésel alcance USD 74.220 millones en 2031, expandiéndose a una CAGR del 7,30% durante 2026-2031.
¿Qué categoría de materia prima crece más rápido?
Se espera que el aceite de cocina usado y el sebo registren una CAGR del 10,15%, dado que los incentivos de créditos de bajo carbono hacen que el combustible a base de residuos sea más rentable.
¿Por qué la producción de HVO está ganando impulso?
El HVO ofrece compatibilidad de uso directo con la infraestructura diésel existente, produce coproductos de alto valor y cuenta con el respaldo de las grandes refinerías que invierten en mejoras de hidrotratamiento.
¿Cómo influyen los mandatos de mezcla en la demanda?
Los programas obligatorios de B20 y superiores en mercados como Brasil e Indonesia garantizan volúmenes de absorción a largo plazo, sustentando la expansión de la capacidad y la estabilidad de precios.
¿Qué frena la rentabilidad del biodiésel?
Los precios volátiles del aceite de soja, los estrictos criterios de uso del suelo de la UE y la sobreoferta de créditos del LCFS en California pueden comprimir los márgenes de los productores.
¿Qué región presenta la mayor oportunidad de crecimiento?
Asia-Pacífico, liderada por Indonesia e India, proyecta registrar una CAGR del 10,02% gracias a la expansión de los mandatos de mezcla y la abundante materia prima regional.
Última actualización de la página el:


