
Tamanho e Participação do Mercado de Biodiesel
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 52.17 Bilhões de dólares |
| Tamanho do Mercado (2031) | 74.22 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.30 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Biodiesel por Mordor Intelligence
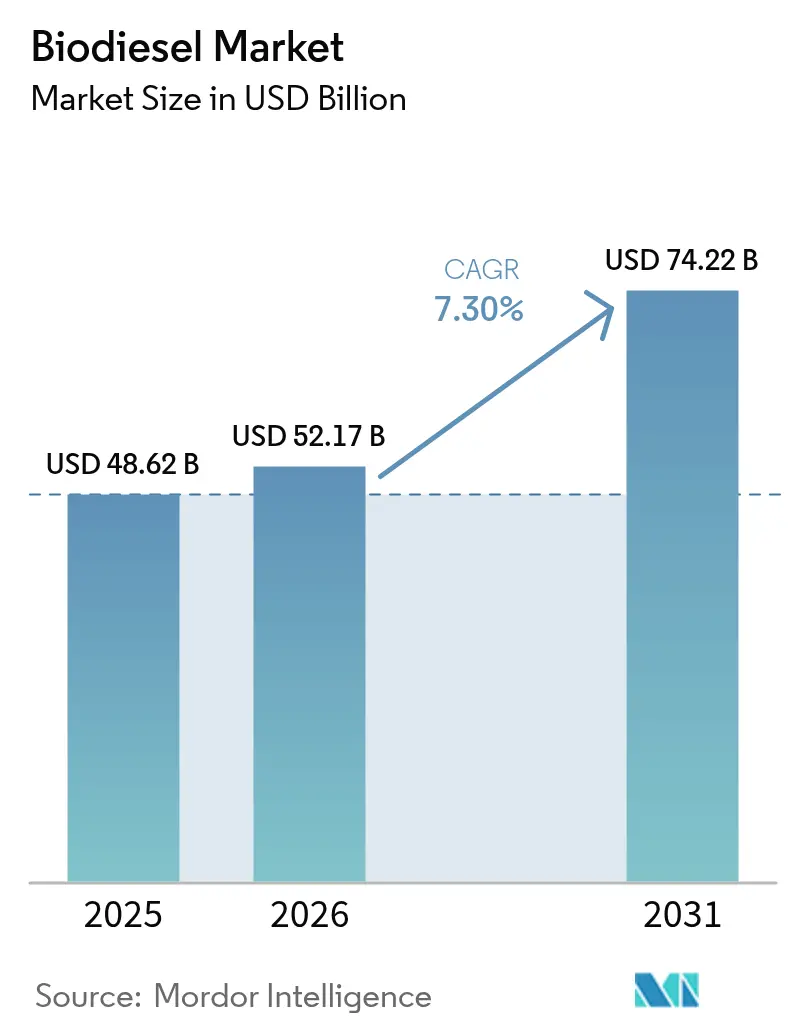
O tamanho do Mercado de Biodiesel foi avaliado em USD 48,62 bilhões em 2025 e estima-se que cresça de USD 52,17 bilhões em 2026 para atingir USD 74,22 bilhões até 2031, a um CAGR de 7,30% durante o período de previsão (2026-2031).
A demanda é sustentada pelo endurecimento dos mandatos de mistura de combustíveis renováveis, pelos investimentos de grandes petroleiras em capacidade avançada de óleo vegetal hidrotratado (HVO), e pela crescente adoção em setores industriais de difícil descarbonização. A Europa ancora o consumo por meio de estruturas políticas consolidadas, enquanto a Ásia-Pacífico se expande mais rapidamente à medida que Indonésia, Índia e China aumentam os níveis nacionais de mistura. As empresas buscam integração vertical para garantir matéria-prima e otimizar a logística, e a transição para insumos residuais de economia circular está reformulando as estruturas de custos e os perfis de intensidade de carbono em todo o mercado de biodiesel.
Principais Conclusões do Relatório
- Por matéria-prima, os óleos vegetais lideraram com 63,45% da participação no mercado de biodiesel em 2025; o óleo de cozinha residual e o sebo devem registrar o CAGR mais rápido de 10,15% até 2031.
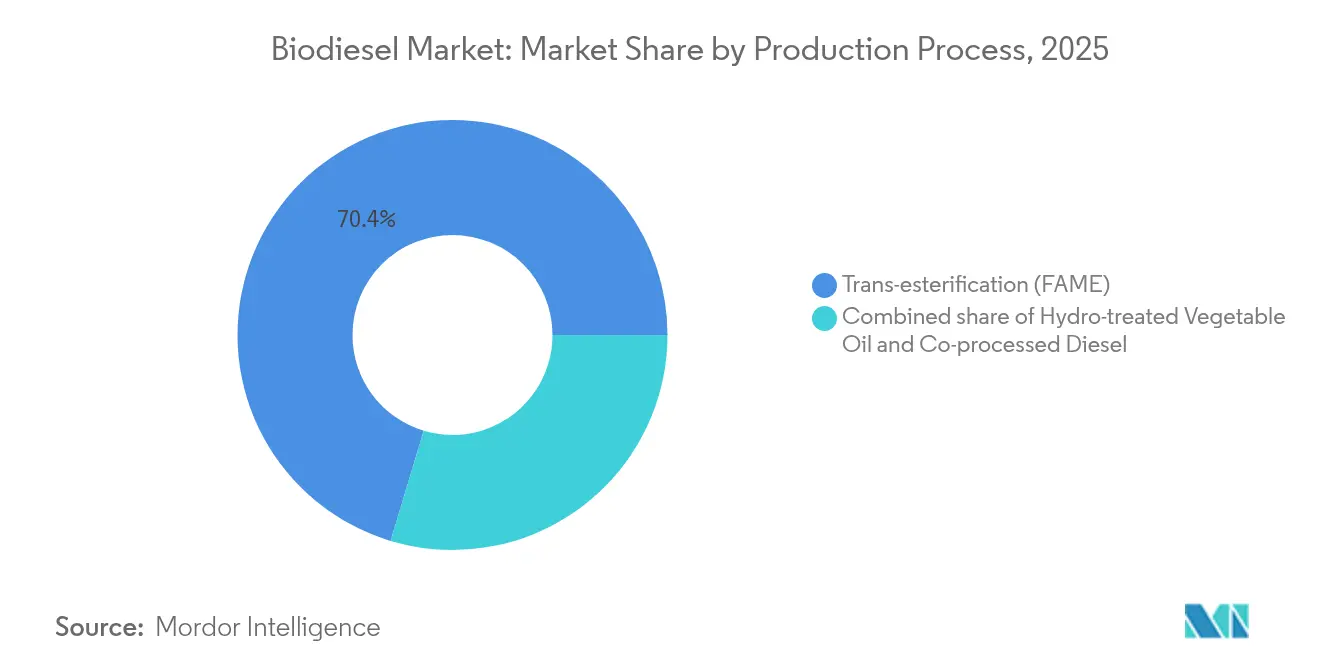
- Por processo de produção, a transesterificação representou 70,35% da participação no tamanho do mercado de biodiesel em 2025, enquanto o HVO avança a um CAGR de 11,74% até 2031.
- Por nível de mistura, o segmento B5 e abaixo liderou com 47,58% de participação no mercado de biodiesel em 2025; o B100 deve expandir-se a um CAGR de 10,82% até 2031.
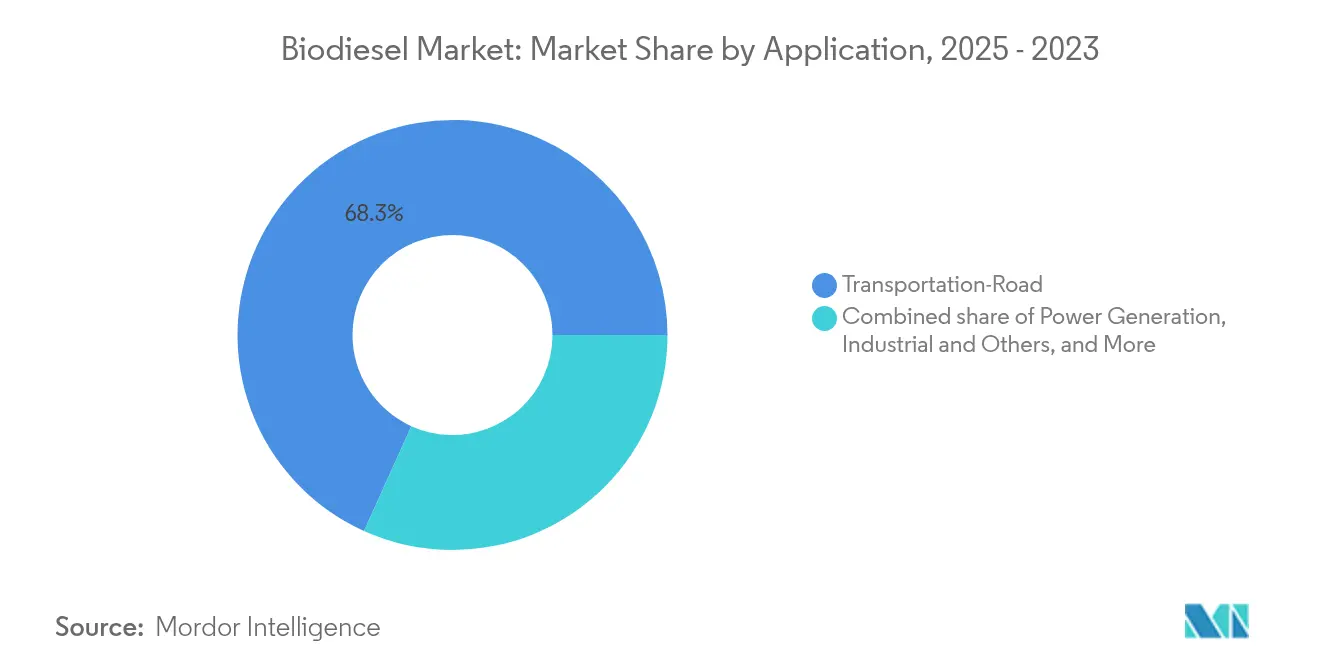
- Por aplicação, o transporte rodoviário reteve 68,25% da participação no tamanho do mercado de biodiesel em 2025, e os usos industriais estão se expandindo a um CAGR de 12,58% até 2031.
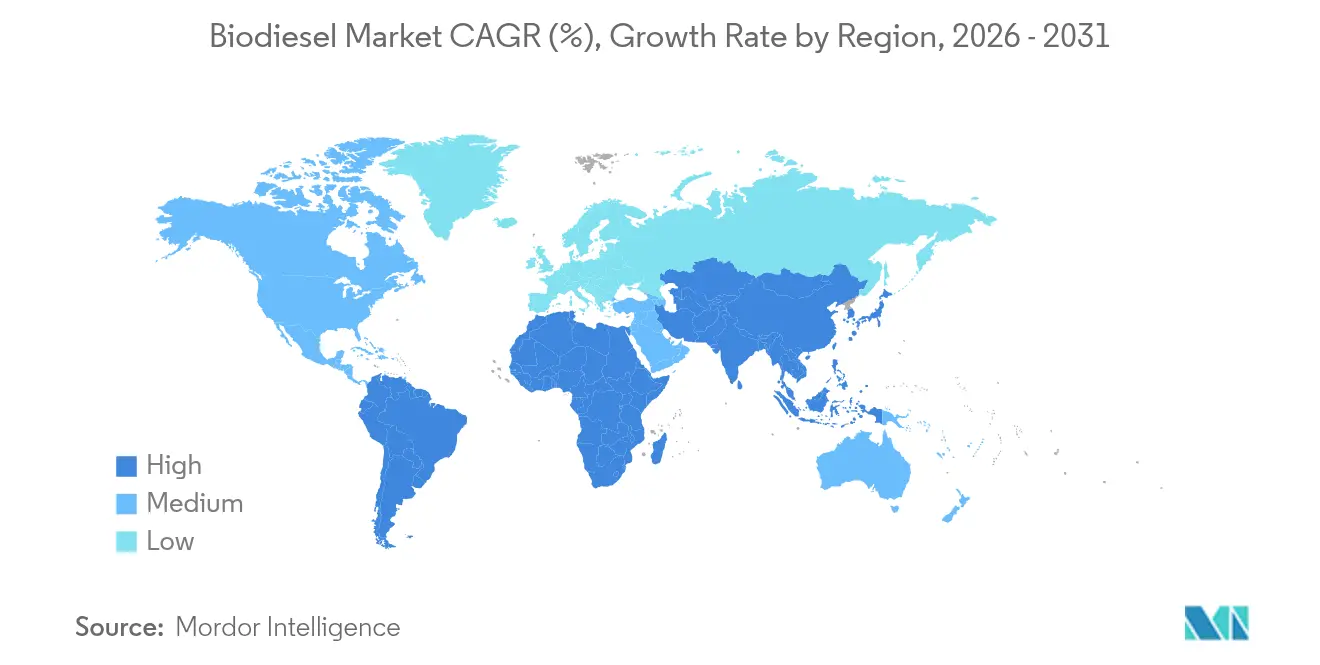
- Por geografia, a Europa comandou 37,62% da participação no mercado de biodiesel em 2025; a Ásia-Pacífico registra o CAGR mais elevado de 10,02% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Biodiesel
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Mandatos de mistura de combustíveis renováveis em expansão (B5 → B20) nos EUA, Brasil, Indonésia, UE | 2.10% | América do Norte, América do Sul, APAC, Europa | Médio prazo (2-4 anos) |
| Demanda de setores de difícil descarbonização (mineração, marítimo, ferroviário) em busca de combustíveis de baixo carbono substitutos diretos | 1.30% | Europa, América do Norte com repercussão global | Longo prazo (≥ 4 anos) |
| Expansões de capacidade de HVO/SAF por grandes petroleiras impulsionando a absorção de glicerina | 1.80% | Europa, América do Norte, APAC emergente | Médio prazo (2-4 anos) |
| Créditos de matérias-primas baseadas em resíduos e resíduos (UCO, sebo) ampliando a margem biodiesel-diesel | 1.20% | Califórnia, UE, Canadá e outras regiões de crédito premium | Curto prazo (≤ 2 anos) |
| Tecnologia de coprocessamento reduzindo o CAPEX por meio de refinarias existentes | 0.90% | Regiões densas em refinarias em todo o mundo | Médio prazo (2-4 anos) |
| Prêmios de pontuação de intensidade de carbono sob LCFS e EU ETS | 0.70% | Califórnia, UE, Canadá | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de Mistura de Combustíveis Renováveis em Expansão
Os programas nacionais de mistura estão escalando rapidamente, garantindo volumes significativos de absorção e sustentando o financiamento de longo prazo em todo o mercado de biodiesel. A lei Combustível do Futuro do Brasil eleva a mistura obrigatória de B14 para B17 até 2027 e prevê B25 mais adiante na década, aumentando o uso doméstico de biodiesel de 9,3 bilhões de litros em 2024 para 12,3 bilhões de litros até 2027.[1]D. Holt, "A Lei do Combustível do Futuro do Brasil Impulsiona a Mistura de Biodiesel," agweb.com A Indonésia está implementando seu programa B40, enquanto todos os Estados-membros da UE devem alinhar-se com cotas mais elevadas de biocombustíveis avançados sob a RED-III. A Colúmbia Britânica exige agora que 8% do conteúdo renovável do diesel seja produzido domesticamente a partir de abril de 2025, sinalizando como os mandatos favorecem cada vez mais o abastecimento local. As obrigações do Padrão de Combustível Renovável permanecem em vigor nos Estados Unidos e fornecem uma linha de base de conformidade confiável. Estas regras estabelecem pisos de preço, permitindo que os produtores expandam a capacidade e adotem tecnologias de melhoria de eficiência.
Setores de Difícil Descarbonização em Busca de Descarbonização Substituta Direta
Os segmentos de operadores de mineração, marítimo e ferroviário, onde a eletrificação está atrasada, estão adotando misturas de biodiesel para cumprir metas de redução de carbono de curto prazo sem reformas de infraestrutura. As empresas globais de mineração gastam aproximadamente USD 7 bilhões anualmente em equipamentos a diesel; a mudança para B20 ou diesel renovável proporciona cortes de 50–85% nas emissões do ciclo de vida, enquanto reduz acentuadamente as emissões de partículas.[2]Engine Technology Forum, "O Biodiesel Reduz as Emissões de Mineração," engine-technology.org Na Europa, a Chevron Renewable Energy Group fornece combustível de grau EN 14214 que reduz a matéria particulada em minas de 300-800 µg m³ para 50-200 µg m³. A adoção marítima está crescendo por meio de alianças REG–Bunker Holding para implantação de B30, e os ensaios em ferrovias de carga mostram compatibilidade perfeita com os motores. A disposição de pagar prêmios de descarbonização nesses setores sustenta vendas de maior margem dentro do mercado de biodiesel.
Expansões de Capacidade de HVO e SAF
As grandes petroleiras estão investindo fortemente em ativos de HVO para aproveitar o valor do coproduto e criar cadeias de suprimento de SAF, uma tendência que está reformulando a dinâmica competitiva no setor de biodiesel. A Neste elevou a capacidade de combustível de aviação renovável para 1,5 milhão de t pa em abril de 2025 e está ampliando seu complexo de Roterdã para se tornar a maior instalação mundial de diesel renovável e SAF até 2027.[3]Neste, "Relatório Anual 2025 – Produtos Renováveis," neste.com A linha de coprocessamento de EUR 200 milhões da OMV em Schwechat converte 160.000 t de biomassa líquida anualmente, evitando 360.000 t de CO₂ fóssil.[4]Euro-Petrole, "OMV Inicia Unidade de Coprocessamento em Schwechat," euro-petrole.com A BP assumiu o controle total da BP Bunge Bioenergia, mas arquivou dois projetos SAF greenfield para otimização de portfólio. A glicerina de grau premium proveniente das saídas de HVO melhora ainda mais a economia das plantas, reforçando os fluxos de capital para essa via.
Créditos de Matérias-Primas Baseadas em Resíduos e Resíduos
O óleo de cozinha usado, o sebo e resíduos similares acumulam créditos de carbono superiores sob os Padrões de Combustível de Baixo Carbono, ampliando o diferencial entre as margens do biodiesel e do diesel fóssil. As importações de UCO para a Califórnia aumentaram acentuadamente em 2024 à medida que os produtores buscavam pontuações de intensidade de carbono mais baixas, enquanto os insumos de resíduos formaram 88% da carteira de matérias-primas renováveis da Neste no segundo trimestre de 2024. As exportações de sebo bovino do Brasil saltaram para 198.340 t nos primeiros 11 meses de 2023, dobrando em relação ao ano anterior, à medida que aumentava a demanda externa por matérias-primas de baixo IC. Esses incentivos aceleram a pivotagem do mercado de biodiesel dos óleos comestíveis para fluxos de economia circular.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade do preço das matérias-primas (óleo de soja, sebo) comprime margens | −1.4% | Global, particularmente regiões de alta produção | Curto prazo (≤ 2 anos) |
| Escrutínio da mudança do uso da terra e limite de culturas alimentares da RED-II da UE | −0.8% | Europa com repercussão para exportadores | Médio prazo (2-4 anos) |
| Excesso de oferta de créditos de baixo IC no LCFS dos EUA | −0.6% | Califórnia e estados vizinhos | Curto prazo (≤ 2 anos) |
| Eletrificação de frotas de veículos leves reduzindo o pool de diesel | −0.9% | Acelerando em mercados maduros em todo o mundo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço das Matérias-Primas
As cotações do óleo de soja oscilaram acentuadamente ao longo de 2024, à medida que as misturas mais elevadas do Brasil atraíam mais volumes, erodindo as margens dos produtores e provocando otimização da produção em várias plantas. Os valores do UCO se aproximaram da paridade com o óleo virgem uma vez incorporados os créditos do LCFS, diluindo as vantagens de custo esperadas. A Neste citou os elevados custos de matérias-primas como fator principal por trás das margens deprimidas em 2024, apesar dos benchmarks planos do diesel. As perturbações climáticas e as tensões contínuas de alimentos versus combustível agravam a incerteza de preços, obrigando as empresas do mercado de biodiesel a diversificar os insumos ou adotar estratégias de cobertura onde possível.
Escrutínio da Mudança do Uso da Terra
A RED-II da UE limita os biocombustíveis tradicionais baseados em culturas a 7% da energia de transporte e impõe rigorosa documentação de mudança do uso da terra, efetivamente restringindo o pool elegível de ésteres derivados de palma e soja para clientes europeus. As exigências de conformidade demandam rastreabilidade do berço ao portão, adicionando custos de certificação e limitando a flexibilidade de matérias-primas para os exportadores. Os produtores incapazes de verificar o status de baixo ILUC podem enfrentar exclusão do mercado, ressaltando por que as alternativas derivadas de resíduos estão ganhando impulso dentro do mercado de biodiesel.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Matéria-Prima: Fluxos de Resíduos Ganhando Velocidade
Os óleos vegetais ainda forneceram 63,45% do abastecimento de 2025, sustentando os volumes de base para o mercado de biodiesel, mas seu ritmo de crescimento está se achatando à medida que os formuladores de políticas e os compradores buscam pontuações de intensidade de carbono mais baixas. O óleo de palma domina o Sudeste Asiático, enquanto o óleo de soja prevalece nas Américas, mas cada um enfrenta escrutínio sobre riscos de uso da terra.
O óleo de cozinha residual e o sebo devem expandir-se a um CAGR de 10,15%, bem à frente dos óleos comestíveis, graças aos créditos premium do LCFS e às cotas emergentes de biocombustíveis avançados. As exportações de sebo bovino do Brasil, aumentando 144% em relação ao ano anterior, sinalizam uma arbitragem global crescente. Os óleos à base de algas e os pilotos de canola de inverno da aliança Neste–Bayer ilustram a fronteira exploratória da P&D de matérias-primas. A competição por resíduos está agora se intensificando, inserindo nova volatilidade de preços enquanto eleva constantemente a fasquia de sustentabilidade em todo o mercado de biodiesel.
Por Processo de Produção: HVO Ascendente
A rota familiar de transesterificação reteve 70,35% da participação no tamanho do mercado de biodiesel em 2025, em virtude de sua carga de capital comparativamente leve e compatibilidade de cadeia de suprimentos bem estabelecida. Continua sendo o pilar para muitos produtores de pequeno a médio porte, particularmente em economias em desenvolvimento com integração limitada de refinarias.
No entanto, a capacidade de HVO deve registrar um CAGR de 11,74% à medida que as grandes petroleiras aproveitam os hidrotratadores existentes para criar correntes fungíveis de diesel, SAF e nafta. O mercado de biodiesel se beneficia porque o HVO tem paridade de infraestrutura com o diesel fóssil, permitindo equivalentes a B100 sem problemas de fluxo a frio. A glicerina de grau técnico de maior valor e as janelas flexíveis de matérias-primas melhoram ainda mais os retornos das plantas, estimulando um pipeline de conversões e projetos greenfield em toda a Europa, América do Norte e Ásia-Pacífico.


Por Nível de Mistura: Adoção de Alta Concentração em Ascensão
Os produtos B5 e abaixo representaram 47,58% dos volumes de 2025, atendendo à frota automotiva mainstream com mudanças mínimas de infraestrutura. Essas misturas sustentam a estabilidade do mercado de massa dentro do mercado de biodiesel porque quase todos os veículos a diesel podem utilizá-las sob as garantias dos fabricantes.
Saltos mandatados para B20 em mercados como a Indonésia e implementações de nicho de B100 para clientes de mineração e marítimos estão pivotando o crescimento em direção a misturas mais elevadas. O biodiesel puro deve escalar a um CAGR de 10,82% até 2031. Os operadores que adotam B30–B100 relatam reduções de CO₂ no ciclo de vida superiores a 80% e abatimento substancial de partículas, métricas importantes para proprietários de carga orientados a ESG e agências de aquisição pública.
Por Aplicação: A Diversificação Industrial Amplia a Demanda
O transporte rodoviário ainda comandava 68,25% do consumo de 2025, ancorado pelas regras de conformidade de frotas de transporte e municipais. Os ventos contrários da eletrificação permanecem contidos no frete pesado, deixando um pool substancial de diesel aberto para substituição.
Os segmentos industrial, marítimo, ferroviário e de geração de energia devem crescer a um CAGR de 12,58%, sinalizando diversificação significativa do mercado de biodiesel. Por exemplo, os fornecedores de combustível de bunker marítimo nos Países Baixos estão agora abastecendo frotas de cruzeiros fluviais com B30 derivado de óleos residuais. Minas remotas estão testando B100 em geradores para reduzir as emissões de Escopo 1 sem investir em atualizações de rede elétrica. Essa adoção transsetorial consolida o biodiesel como um mecanismo flexível de descarbonização além do uso rodoviário.
Análise Geográfica
A Europa entregou 37,62% das vendas globais em 2025 e continua a recompensar o biodiesel de baixo carbono por meio das cotas da RED-III, impostos nacionais sobre carbono e esquemas de subsídios para matérias-primas à base de resíduos. Alemanha, França e Reino Unido endureceram as obrigações de mistura em 2025, e os países nórdicos são líderes na coleta de UCO municipal para processamento local, reforçando os objetivos regionais de economia circular. A certificação de sustentabilidade permanece rigorosa, no entanto, limitando a escolha de matérias-primas e aumentando a sobrecarga administrativa.
A Ásia-Pacífico oferece o caminho de expansão mais rápido, mostrando uma projeção de CAGR de 10,02% até 2031, à medida que a Indonésia escala em direção ao B40, a Índia aloca subsídios para capacidade e a China integra o biodiesel em seu roteiro de duplo carbono. O abastecimento acessível de óleo de palma, a crescente demanda urbana por diesel e os incentivos fiscais favoráveis tornam a região um motor estratégico de crescimento dentro do mercado de biodiesel. No entanto, o potencial de exportação para a Europa é limitado por decisões relacionadas ao desmatamento, obrigando os produtores a atualizar os protocolos de rastreabilidade.
A América do Norte possui infraestrutura madura e estabilidade política por meio do Padrão de Combustível Renovável dos EUA e de um mosaico em expansão de Padrões de Combustível de Baixo Carbono em nível estadual. O comércio avançado de créditos aprofunda os pools de receita, mas o excesso de oferta de créditos do LCFS recentemente comprimiu os preços. A América do Sul, liderada pela trajetória do Brasil em direção ao B25, é simultaneamente uma potência de matérias-primas e um grande mercado interno. Os produtores da Argentina navegam pelas tarifas de exportação, mas mantêm competitividade regionalmente por meio da escala do óleo de soja e da expertise estabelecida em esterificação.

Panorama regulatório
A demanda e os preços do biodiesel são moldados por regimes de mistura e crédito que definem volumes de conformidade e recompensam matérias-primas de menor carbono. Nos Estados Unidos, a Agência de Proteção Ambiental finalizou os padrões do Renewable Fuel Standard (RFS) para 2026 e 2027 em abril de 2026, incluindo requisitos de diesel à base de biomassa expressos em RINs (9,07 bilhões de RINs para 2026). Isso reforçou a importância do valor do RIN D4 na economia dos produtores e na contratação de offtake.
Na Europa, a implementação da RED III intensifica os requisitos de sustentabilidade e os limites baseados em culturas agrícolas, com o European Biodiesel Board acompanhando um limite de culturas para 2026 no diesel. Essa direção favorece uma transição para rotas baseadas em resíduos e restos, a fim de preservar a elegibilidade e evitar um escrutínio mais rígido sobre o uso da terra. Fora dos EUA e da UE, regras de qualidade de combustível e de conteúdo local influenciam o acesso ao mercado e as especificações do produto. A Austrália emitiu a Fuel Quality Standards (Biodiesel) Determination 2025, criando um novo ponto de referência de conformidade para o biodiesel fornecido ao mercado doméstico. No nível provincial no Canadá, a Colúmbia Britânica implementou, em abril de 2025, uma exigência de que 8% do conteúdo renovável do diesel seja produzido internamente, o que pode redirecionar os fluxos comerciais e favorecer a produção localizada e o fornecimento de matérias-primas.
Cenário Competitivo
A concentração de mercado está aumentando à medida que as empresas de energia integradas adquirem empresas especializadas em biodiesel e convertem hidrotratadores para produção de HVO. Neste, Chevron Renewable Energy Group e Archer Daniels Midland lideram a classificação por meio do controle rigoroso de matérias-primas, profundidade tecnológica e distribuição multirregional. Parcerias como a da TotalEnergies com a Cargill ou da Shell com a Bunge criam pipelines da fazenda ao combustível que cobrem as flutuações de matérias-primas.
A vantagem competitiva recai cada vez mais sobre as credenciais de emissão do ciclo de vida e a flexibilidade para pivotar entre SAF, diesel renovável e bio-nafta, dependendo dos sinais de margem. As empresas com presença em refinarias agilizam o coprocessamento para evitar o CAPEX de projetos greenfield, enquanto independentes menores conquistam nichos em agregações locais de matérias-primas residuais dentro do mercado de biodiesel. Apesar dos movimentos de consolidação, novos entrantes continuam a aparecer em economias emergentes onde as misturas domésticas se expandem e o abastecimento local de resíduos permanece subutilizado.
O desenvolvimento de propriedade intelectual está centrado na otimização de catalisadores, valorização da glicerina e pré-tratamento de matérias-primas de alto teor de AGL. As receitas de licenciamento e os contratos de serviços de engenharia são agora fluxos de lucro materiais para os proprietários de tecnologia, adicionando uma camada à dinâmica competitiva.
Líderes do Setor de Biodiesel
Archer Daniels Midland Company
Wilmar International Ltd
Neste Oyj
Chevron Renewable Energy Group
Cargill
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
As oportunidades de curto prazo se concentram no alinhamento da utilização da capacidade e da expansão com os volumes definidos pela política, ao mesmo tempo em que se atualizam as cadeias de suprimento para moléculas de baixo carbono e vantajosas em créditos. Os padrões finais do RFS da EPA dos EUA para 2026 e 2027, publicados em abril de 2026, aumentaram a certeza de conformidade para o diesel à base de biomassa por meio de requisitos definidos com base em RINs. Isso apoia estruturas de offtake e otimização de créditos de vários anos para produtores que vendem para os mercados de RIN D4 e LCFS estaduais.
Em abril de 2026, a Eslinger Biofuels anunciou um acordo de cinco anos com a STX Group abrangendo RINs D4, créditos LCFS da Califórnia e créditos de Produção de Combustível Limpo 45Z. O acordo aponta para uma transição de maior exposição ao mercado spot para modelos estruturados de monetização, que podem sustentar investimentos em desengarrafamento de plantas e flexibilidade de matérias-primas. As oportunidades também se concentram em construções integradas e com segurança de matéria-prima, além de mandatos que aumentam a participação de misturas de maior teor nos pools de diesel convencional. No Brasil, o Grupo Potencial inaugurou uma planta de esmagamento de soja e refino de glicerina em Lapa em março de 2026 para expandir a capacidade de produção de biodiesel, refletindo a continuidade da integração vertical desde o esmagamento até a valorização de coprodutos. Na Ásia-Pacífico, a Indonésia lançou um mandato de biodiesel B50 com vigência a partir de 1º de julho de 2026, expandindo o pool endereçável para o diesel à base de palma e aumentando a importância da rastreabilidade, logística e gestão de fluxo a frio para a distribuição de misturas de maior teor. Na Europa, a implementação da RED III e os limites mais rígidos baseados em culturas agrícolas criam uma abertura comercial para óleo de cozinha usado, sebo e outros resíduos, embora a concorrência resultante por esses insumos reforce a importância de redes de coleta, capacidade de pré-tratamento e documentação pronta para certificação em toda a base de fornecimento.
Desenvolvimentos recentes do setor
- Junho de 2026: a Cargill avaliou a viabilidade de usar sebo bovino como matéria-prima de biodiesel em suas plantas no Brasil, em resposta às condições comerciais em mudança que afetam as exportações de gorduras animais. A medida mostra como os produtores estão diversificando insumos de resíduos e reotimizando as combinações de matérias-primas para proteger margens quando as rotas tradicionais de arbitragem se estreitam.
- Abril de 2026: a Agência de Proteção Ambiental dos EUA finalizou os padrões do Renewable Fuel Standard (RFS) para 2026 e 2027, definindo volumes de conformidade atualizados e reforçando a demanda impulsionada por créditos para o diesel à base de biomassa. A regulamentação moldou os planos de contratação e operação para produtores que vendem para os mercados de RIN D4 e créditos relacionados.
- Fevereiro de 2025: a Cargill assinou um acordo para adquirir os 50% restantes da SJC Bioenergia no Brasil, avançando para assumir o controle total da produtora de etanol e biocombustíveis. A propriedade total aumenta a integração da Cargill em fornecimento de matéria-prima, processamento e comercialização de combustível em uma geografia-chave para biodiesel e biocombustíveis.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este dimensionamento de mercado abrange o valor comercial do biodiesel vendido para uso energético, em todos os principais países produtores e consumidores, contado como a receita gerada a partir dos volumes de biodiesel vendidos em canais de uso final a preços vigentes.
Exclusões de escopo: excluímos a economia agrícola upstream e os óleos de base biológica não combustíveis que não são processados e vendidos como biodiesel.
Visão geral da segmentação
- Por Matéria-Prima
- Óleos Vegetais
- Óleo de Cozinha Residual e Sebo
- Gordura Animal
- Algas e Novas Matérias-Primas
- Por Processo de Produção
- Transesterificação (FAME)
- Óleo Vegetal Hidrotratado (HVO)
- Diesel Coprocessado/Corefinado
- Por Nível de Mistura
- B5 e Abaixo
- B6 a B20
- B100
- Por Aplicação
- Transporte Rodoviário
- Transporte Marítimo e Ferroviário
- Geração de Energia
- Industrial e Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Países Nórdicos
- Rússia
- Resto da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Austrália e Nova Zelândia
- Resto da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Egito
- Resto do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer uma base factual para a demanda impulsionada por oferta, comércio e política. Revisamos estatísticas oficiais de energia e agricultura que acompanham os volumes de mistura de diesel e biocombustíveis, além de fluxos comerciais que indicam a dependência de importação em grandes mercados. A documentação pública sobre especificações de combustível e regras de sustentabilidade também nos ajudou a manter o produto contado consistente entre regiões.
As fontes em que nos apoiamos incluem conjuntos de dados e publicações públicas, como a U.S. Energy Information Administration, os dados do programa Renewable Fuel Standard da Agência de Proteção Ambiental dos EUA, estatísticas de energia e comércio do Eurostat, balanços energéticos da International Energy Agency e a FAOSTAT para contexto de matérias-primas. Também usamos registros corporativos e apresentações a investidores para entender adições de capacidade e a direção da utilização, além de uma assinatura paga para dados financeiros e inteligência de empresas, bem como um banco de dados de embarques de importação/exportação em nível de remessa para verificar a coerência dos movimentos transfronteiriços. Essas fontes documentais não são exaustivas, e muitos outros documentos e referências públicas também foram usados para coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em validar como os mandatos de mistura, os preços e a disponibilidade de matérias-primas se traduzem em vendas reais e preços realizados. Conversamos com uma combinação equilibrada de produtores, distribuidores e compradores downstream em regiões-chave, de modo que as lacunas da pesquisa documental pudessem ser resolvidas e as premissas finais pudessem ser testadas em relação à realidade do mercado.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | Diretores executivos (CXOs): 16% | Ásia-Pacífico: 44% |
| Nível médio: 50% | Líderes funcionais/de unidade: 40% | Europa, Oriente Médio e África: 31% |
| Pequenos players: 16% | Gerentes: 44% | Américas: 25% |
Dimensionamento e previsão de mercado
Nosso dimensionamento começa com uma construção top-down que reconstrói a demanda a partir do consumo de diesel, dos requisitos de mistura anunciados e promulgados, e dos volumes observados de mistura de biodiesel, convertendo então os volumes em valor usando premissas de preço e spread apropriadas para cada região. Os resultados são verificados de forma cruzada com aproximações seletivas bottom-up, como capacidade e utilização de produtores amostrados, verificações de canal sobre preços contratuais típicos, e uma visão de volume vezes preço médio de venda para alguns mercados representativos, de modo que superestimações claras possam ser corrigidas.
Os insumos usados no modelo incluem tendências de produção e capacidade de biodiesel, movimentos de importação e exportação, mudanças na taxa de mistura (mandatos B e programas semelhantes), a direção dos preços das matérias-primas para óleos e gorduras comuns, e o preço relativo do biodiesel em comparação com o diesel de petróleo. Quando uma série de dados no nível de país é irregular, preenchemos as lacunas usando o momento próximo de políticas, sinais comerciais e informações de especialistas, e depois rebalanceamos os totais para corresponder à disponibilidade de oferta regional.
Para a previsão, foi utilizada a análise de cenários, pois a força das políticas e a economia das matérias-primas podem mudar rapidamente, e então o caminho escolhido foi alinhado com as expectativas mais consistentes compartilhadas pelos participantes do setor. As premissas são mantidas transparentes para que os clientes possam refazer análises de sensibilidade quando as metas de mistura ou os spreads de preço mudarem.
Validação de dados e ciclo de atualização
A triangulação é feita verificando o valor modelado em relação a sinais independentes, como volumes de mistura relatados, balanças comerciais e a direção da utilização da capacidade, antes que qualquer número seja finalizado. Os valores discrepantes são identificados por meio de verificações de variância no nível de país e região, seguidas por uma segunda revisão de analista para confirmar a lógica dos fatores determinantes, as unidades e as conversões.
O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando há uma mudança de política material, uma disrupção comercial ou um grande evento de capacidade que possa alterar o panorama de demanda ou preços. Antes da entrega, realizamos uma nova rodada de revisão para que o conjunto de dados e as premissas reflitam os lançamentos públicos mais recentes e o feedback de mercado validado.
Tamanho do mercado de biodiesel segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado de biodiesel publicados frequentemente não coincidem porque o limite do produto contado e o ano usado para a precificação e a conversão de moeda podem diferir. Em nosso trabalho, também observamos diferenças decorrentes de como a demanda impulsionada por políticas é traduzida em volumes, e se os fluxos comerciais são tratados como reexportações ou consumo real.
Os sinais de volume de oferta e consumo de biodiesel dos EUA, juntamente com indicações de participação de importação e padrões comerciais regionais, são as verificações que mantêm a Mordor Intelligence alinhada a um pool claro de demanda de combustível, em vez de uma cadeia de valor de bioenergia mais amplo. A maior discrepância geralmente aparece quando alguns publicadores incorporam o diesel renovável ou aplicam um ano base de preço diferente, o que pode alterar o valor mesmo que a narrativa de volume seja semelhante.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 52,17 bilhões de USD (2026) | |
| Consultoria Global A | 43,10 bilhões de USD (2023) | Usa um ano-base anterior e um horizonte mais curto, e o escopo parece estar ancorado em uma lente de matéria-prima e tecnologia, o que pode aplicar uma realização de preço e ponderação regional diferentes em comparação com uma construção baseada na demanda de combustível. |
| Editora do Setor B | 43,80 bilhões de USD (2024) | Pode misturar categorias de mistura e usos finais utilizando premissas de alto nível, e pode depender de uma única progressão média de preços, o que pode subestimar a volatilidade decorrente dos spreads de diesel e das oscilações de volume impulsionadas por mandatos. |
A tabela mostra que a maioria das lacunas é explicada por escolhas de tempo e de contagem, e não por uma direção de demanda completamente diferente. Ao vincular a construção do valor a sinais observáveis de mistura e comércio, e depois submeter os preços a testes de estresse com feedback de entrevistas, a estimativa permanece repetível e fácil de auditar ano após ano.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de biodiesel até 2031?
O tamanho do mercado de biodiesel deve atingir USD 74,22 bilhões em 2031, expandindo-se a um CAGR de 7,30% ao longo de 2026-2031.
Qual categoria de matéria-prima está crescendo mais rapidamente?
Espera-se que o óleo de cozinha residual e o sebo registrem um CAGR de 10,15%, pois os incentivos de crédito de baixo carbono tornam o combustível à base de resíduos mais rentável.
Por que a produção de HVO está ganhando impulso?
O HVO oferece compatibilidade substituta direta com a infraestrutura de diesel existente, produz coprodutos de alto valor e conta com o apoio de grandes refinadores que investem em atualizações de hidrotratamento.
Como os mandatos de mistura influenciam a demanda?
Os programas obrigatórios de B20 e superiores em mercados como Brasil e Indonésia garantem volumes de absorção de longo prazo, sustentando a expansão de capacidade e a estabilidade de preços.
O que restringe a lucratividade do biodiesel?
Os preços voláteis do óleo de soja, os critérios rigorosos de uso da terra da UE e o excesso de oferta de créditos do LCFS na Califórnia podem comprimir as margens dos produtores.
Qual região apresenta a maior oportunidade de crescimento?
A Ásia-Pacífico, liderada pela Indonésia e pela Índia, deve registrar um CAGR de 10,02% devido à expansão dos mandatos de mistura e à abundante matéria-prima regional.
Página atualizada pela última vez em:


