
Tamaño y Participación del Mercado de Bioenergía en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 47.5 gigavatio |
| Volumen del Mercado (2026) | 49.69 gigavatio |
| Volumen del Mercado (2031) | 62.28 gigavatio |
| Growth Rate (2026 - 2031) | 4.62 % |
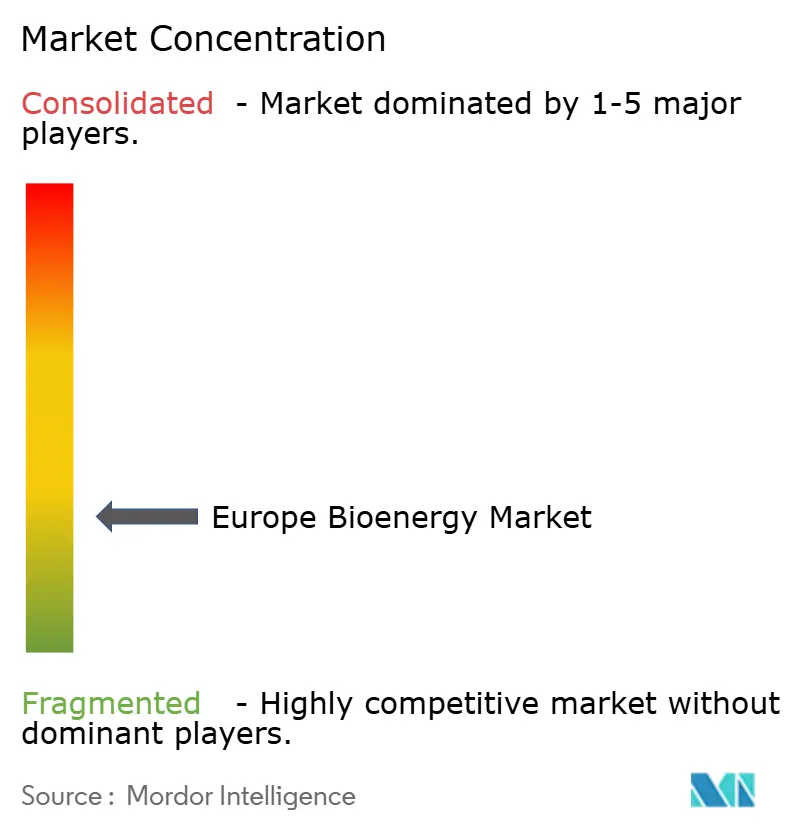
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bioenergía en Europa por Mordor Intelligence
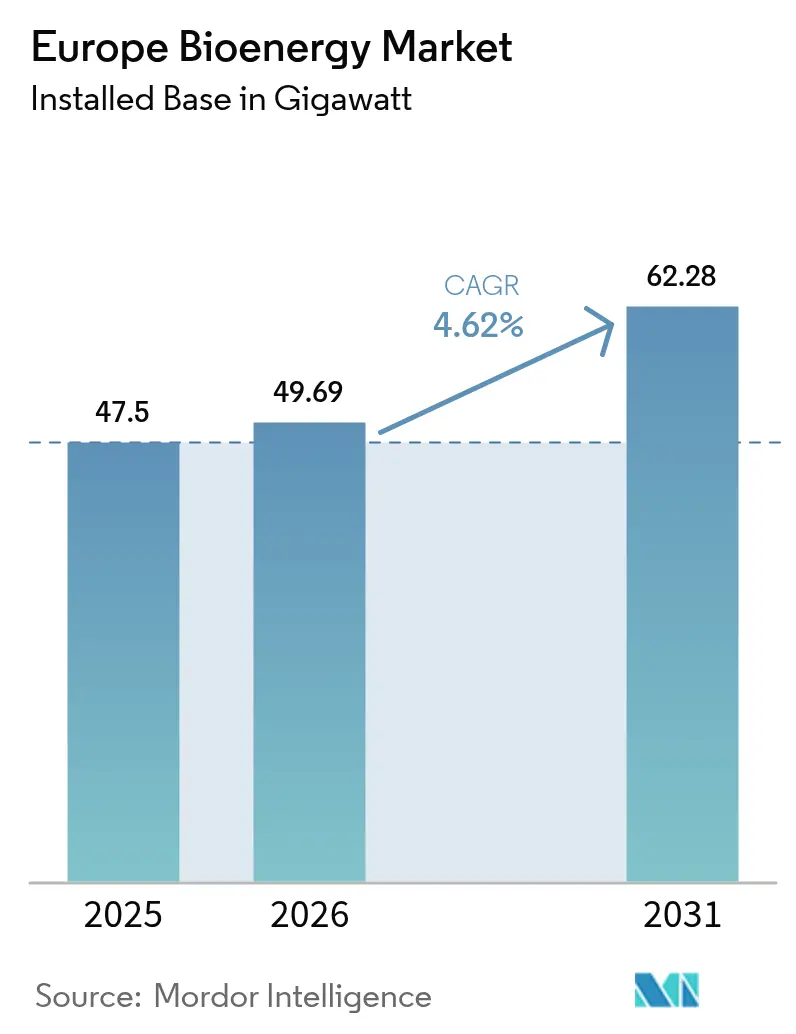
El tamaño del Mercado de Bioenergía en Europa fue valorado en 47,5 gigavatios en 2025 y se estima que crecerá desde 49,69 gigavatios en 2026 hasta alcanzar 62,28 gigavatios en 2031, a una CAGR del 4,62% durante el período de pronóstico (2026-2031).
La continuidad de la política bajo la Directiva de Energías Renovables III, la reconversión constante de plantas de carbón a biomasa y la creciente demanda corporativa de energía térmica disponible las 24 horas mantienen el crecimiento general intacto, incluso cuando la expansión de capacidad se desacelera respecto al ritmo vertiginoso de la década anterior. Los operadores concentran las inversiones en mejoras de eficiencia, logística de materias primas conforme al Reglamento de la UE sobre Deforestación (EUDR) y retrofits de emisiones negativas, en lugar de nuevas construcciones desde cero. El biogás emerge como el principal motor de crecimiento, ya que la digestión anaerobia convierte los residuos agrícolas y alimentarios en biometano compatible con la red, generando nuevos ingresos por tarifas de recepción de residuos y ventas a la red de gas. Mientras tanto, la biomasa sólida conserva su papel central en los sistemas de calefacción urbana y de calor y electricidad combinados (CHP) que proporcionan energía de base fiable donde la intermitencia de la energía solar y eólica sigue siendo una limitación.
Conclusiones Clave del Informe
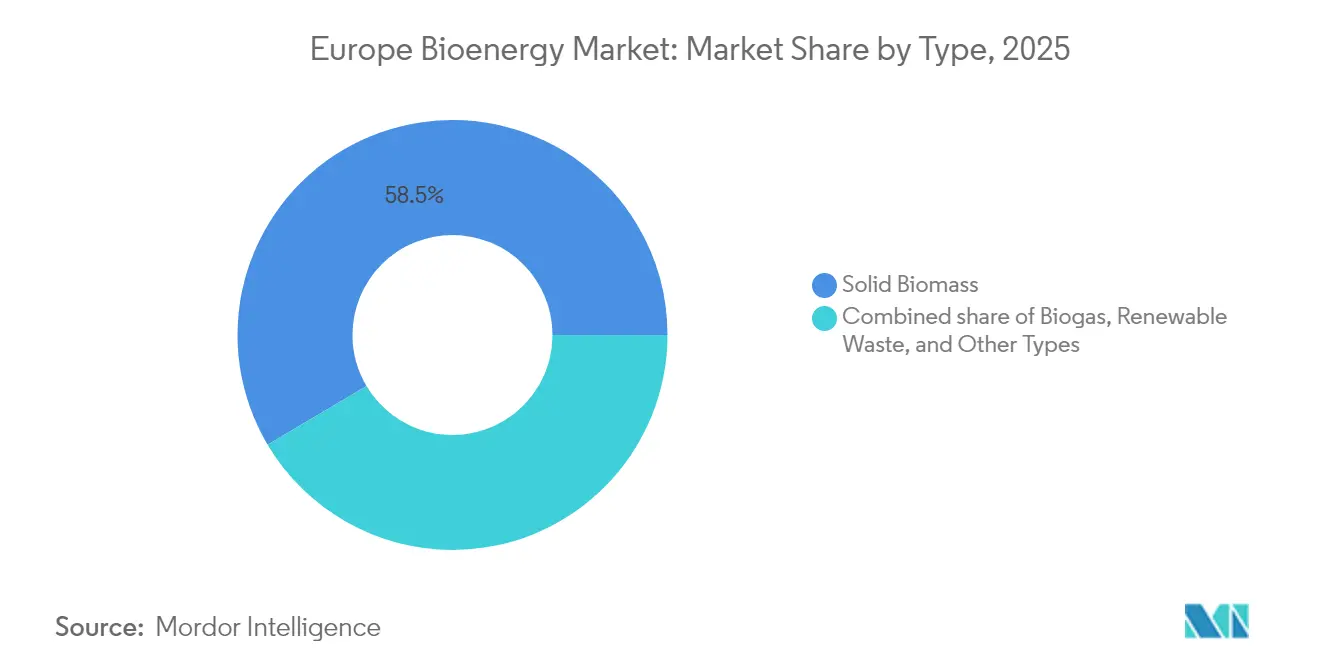
- Por tipo, la biomasa sólida representó el 58,52% de la participación del mercado de bioenergía en Europa en 2025, mientras que se proyecta que el biogás registre la CAGR más rápida del 6,44% hasta 2031.
- Por materia prima, los residuos forestales lideraron con el 41,12% del tamaño del mercado de bioenergía en Europa en 2025; los residuos agrícolas representan el flujo de mayor crecimiento con una CAGR del 6,02% hasta 2031.
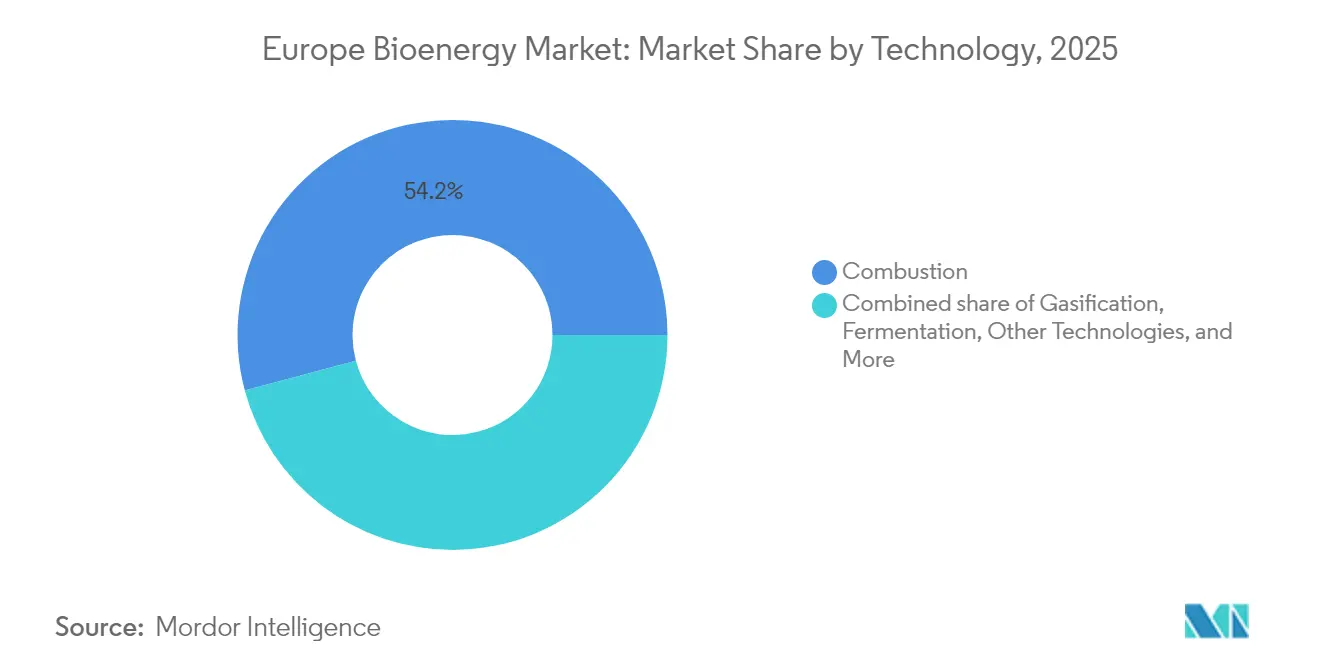
- Por tecnología, la combustión representó el 54,15% del tamaño del mercado de bioenergía en Europa en 2025, mientras que la gasificación, la pirólisis y otras tecnologías ganan terreno con una CAGR del 7,66%.
- Por aplicación, la generación de electricidad capturó el 44,05% del tamaño del mercado de bioenergía en Europa en 2025; los requerimientos de combustible para transporte se expanden más rápidamente con una CAGR del 6,63% hasta 2031.
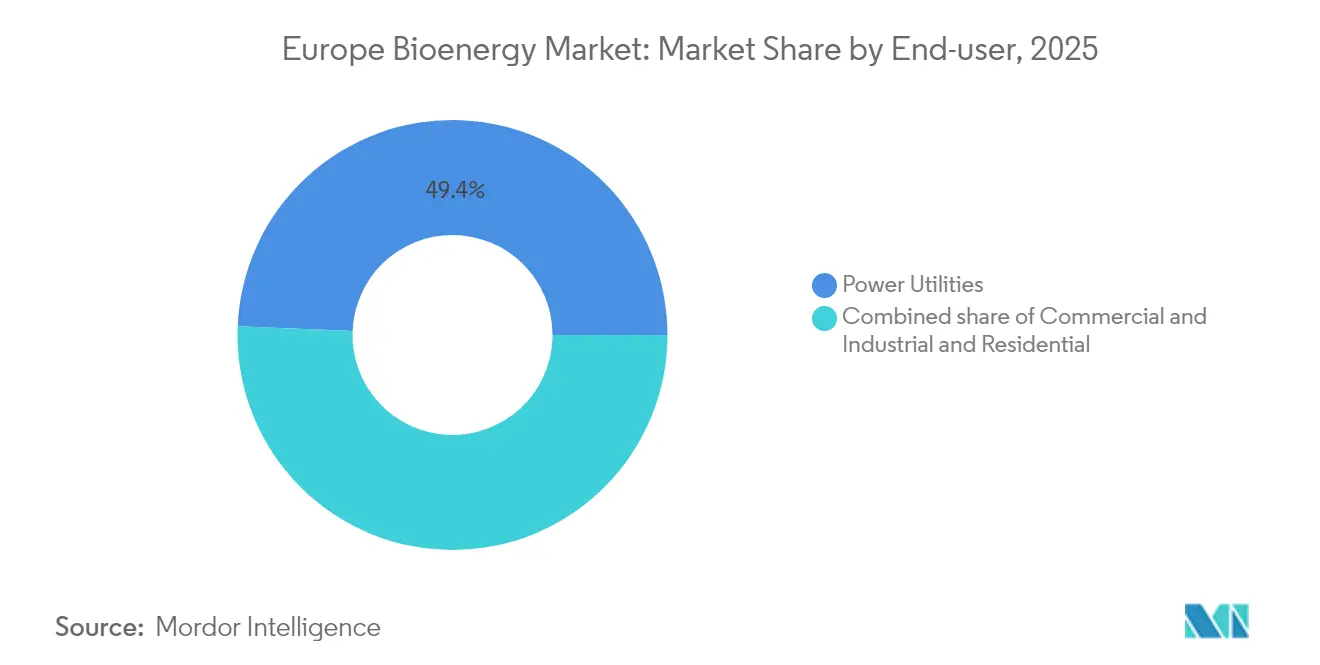
- Por usuario final, las empresas de servicios eléctricos mantuvieron una participación del 49,35% del tamaño del mercado de bioenergía en 2025, mientras que se proyecta que la demanda comercial e industrial avance a una CAGR del 6,17% entre 2026 y 2031.
- Por geografía, Alemania lideró con el 22,03% de la participación del mercado de bioenergía en Europa en 2025 y mantiene el liderazgo con tarifas de alimentación reforzadas, permisos de biometano simplificados y financiación de proyectos piloto de BECCS.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Objetivos 2030 de la Directiva de Energías Renovables III de la UE | +1.2 % | Alemania, Francia, Italia | Mediano plazo (2-4 años) |
| Planes nacionales de incentivos para calefacción con biomasa | +0.9 % | Alemania, Finlandia, Reino Unido, países nórdicos | Corto plazo (≤ 2 años) |
| Hoja de ruta de la UE para 35 bcm de biometano | +0.7 % | Francia, Alemania, Italia, Países Bajos | Mediano plazo (2-4 años) |
| Compromisos corporativos de abastecimiento de calor renovable 24/7 | +0.8 % | Centros industriales en Alemania, Finlandia, Francia | Largo plazo (≥ 4 años) |
| Conversiones de plantas eléctricas de carbón a biomasa | +0.6 % | Reino Unido, Turquía, Europa del Este | Corto plazo (≤ 2 años) |
| Flujos de ingresos por emisiones negativas de BECCS | +0.5 % | Finlandia, Reino Unido, Alemania | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Objetivos 2030 de la Directiva de Energías Renovables III de la UE
La Directiva III obliga a los estados miembros a alcanzar una cuota de energía renovable del 42,5% para 2030 y establece subobjetivos vinculantes para el transporte, la calefacción y la industria, respaldando la contratación plurianual de biomasa sostenible y biometano en sectores donde la electrificación se rezaga.(1)Dirección General de Energía, "Directiva de Energías Renovables (RED III)," Comisión Europea, ec.europa.eu
Planes nacionales de incentivos para calefacción con biomasa
El paquete de biomasa alemán de 2024 mejoró las tarifas de alimentación para la cogeneración y redujo la burocracia para la mejora del biogás, mientras que Finlandia exime la biomasa para calefacción urbana del impuesto al carbono, manteniendo la economía del cambio de combustible que favorece los residuos forestales.(2) Ministerio Federal de Asuntos Económicos y Acción Climática, "Estrategia de Biomasa 2024," bmwk.de
Hoja de ruta de la UE para 35 bcm de biometano
REPowerEU tiene como objetivo casi triplicar la producción de biometano hasta 35 bcm para 2030, requiriendo 37.000 millones de EUR en digestores anaerobios, unidades de limpieza de gas y puntos de inyección, un viento favorable para el segmento de residuos agrícolas en rápida expansión.
Compromisos corporativos de abastecimiento de calor renovable 24/7
Los grandes actores industriales contratan a desarrolladores locales de biomasa para el suministro continuo de vapor, garantizando el cumplimiento del Alcance 2 y respaldando acuerdos de compra de calor a largo plazo que reducen el riesgo de la financiación de proyectos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Límites de materia prima sostenible y cambio indirecto del uso de la tierra (ILUC) | -1.1 % | Alemania, Países Bajos | Mediano plazo (2-4 años) |
| Logística de importación de pellets y volatilidad de costos | -0.8 % | Reino Unido, Países Bajos, Bélgica | Corto plazo (≤ 2 años) |
| Carga del Reglamento de la UE sobre Deforestación | -0.6 % | Cadenas de suministro dependientes de importaciones | Corto plazo (≤ 2 años) |
| Adopción de vehículos eléctricos que reduce la demanda de biocombustibles líquidos | -0.4 % | Mercados de transporte por carretera nórdicos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Límites de materia prima sostenible y cambio indirecto del uso de la tierra (ILUC)
Los combustibles de base agrícola están limitados al 7% de la energía del transporte, lo que empuja a los compradores hacia residuos más costosos y hace que la documentación de certificación sea más rigurosa y costosa.(3)Parlamento Europeo, "Reglamento sobre el Cambio Indirecto del Uso de la Tierra (ILUC)," europarl.europa.eu
Carga del Reglamento de la UE sobre Deforestación
El 85% de los pellets de Europa provienen de América del Norte y enfrentan cuellos de botella en el transporte; el cumplimiento del Reglamento de la UE sobre Deforestación (EUDR) añade entre 15 y 25 EUR por tonelada en documentación y auditorías de terceros.(4)Consejo Europeo de Pellets, "Estadísticas de Importación de Pellets 2024," pelletcouncil.eu
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El Dominio de la Biomasa Sólida Enfrenta el Desafío del BiogásLa biomasa sólida retiene el 58,52% del tamaño del mercado de bioenergía en Europa en 2025 gracias a la ubicuidad de la cogeneración. Sin embargo, el crecimiento se modera a medida que el Reglamento de la UE sobre Deforestación (EUDR) incrementa la carga administrativa y algunos operadores de calefacción urbana prueban retrofits de bombas de calor. El biogás avanza a una CAGR del 6,44% hasta 2031, ya que la digestión anaerobia convierte estiércol, residuos de cultivos y residuos alimentarios en gas de calidad para la red, inyectado a través de más de 1.200 puntos de conexión. Los flujos de residuos renovables también aumentan donde los ingresos por tarifas de recepción compensan los costos de materia prima, mejorando la resiliencia del flujo de caja de las plantas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Materia Prima:
Los Residuos Agrícolas Ganan Terreno frente al Liderazgo ForestalLos residuos forestales mantienen la mayor participación con el 41,12%, pero enfrentan recargos por trazabilidad. Los residuos agrícolas crecen más rápido con una CAGR del 6,02% tras la mecanización que reduce los costos de recolección, evitando al mismo tiempo las penalizaciones por cambio indirecto del uso de la tierra (ILUC). Los cultivos energéticos siguen siendo un nicho debido al escrutinio sobre el uso del suelo, y los residuos orgánicos de los residuos sólidos urbanos se expanden bajo las normas de la UE de desvío de vertederos. Los avances en mecanización y logística han reducido los costos de recolección de residuos agrícolas hasta en un 30%, abriendo la paridad de precios con los pellets importados incluso antes del impacto de los recargos del Reglamento de la UE sobre Deforestación (EUDR).
La dependencia de los residuos forestales expone a los operadores a las tarifas de diligencia debida del Reglamento de la UE sobre Deforestación (EUDR), estimadas en 15-25 EUR por tonelada, mientras que los cultivos secuenciales aprovechan las granjas locales y la infraestructura existente de almacenamiento de cereales para un suministro integrado. Los flujos de residuos orgánicos y municipales también ganan participación bajo la legislación de economía circular que obliga a los municipios a desviar los residuos biogénicos de los vertederos, canalizando la materia prima hacia digestores anaerobios. Los cultivos energéticos y las algas permanecen en fases piloto, pero atraen subsidios de I+D para la diversificación de materias primas marítimas y de combustible de aviación sostenible (SAF).
Por Tecnología:
El Liderazgo de la Combustión Desafiado por la InnovaciónLa combustión sigue sustentando el 54,15% de la energía suministrada, valorada por su simplicidad y las calderas existentes. Sin embargo, otras tecnologías (como la bioenergía de algas, la licuefacción hidrotérmica y los procesos microbianos) registran una CAGR del 7,66% al desbloquear una mayor eficiencia térmica y producir gas de síntesis, bio-aceite o alcoholes adecuados para los mandatos de aviación y marítimos. La digestión anaerobia se beneficia de los ingresos duales por gas y fertilizantes de digestato.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
El Combustible para Transporte Acelera por Encima de la ElectricidadLa generación de electricidad mantiene una participación del 44,05%, pero compite con subastas de energía eólica y solar más baratas. La demanda de combustible para transporte aumenta a una CAGR del 6,63%, impulsada por el incremento del umbral de mezcla de combustible de aviación sostenible (SAF) en el Reino Unido del 2% en 2025 al 22% para 2040 y los nuevos objetivos de combustible marítimo de la UE. La generación de calor y la cogeneración preservan una demanda estable donde la biomasa suministra vapor de alta temperatura más allá del alcance de las bombas de calor.
Los sistemas de calor y electricidad combinados (CHP) optimizan la eficiencia energética mediante la producción simultánea de electricidad y calor, alcanzando tasas de utilización de combustible del 85-90% en comparación con el 35-45% de la generación exclusiva de electricidad, creando ventajas competitivas en aplicaciones industriales y comerciales. La combinación de aplicaciones demuestra la evolución del mercado hacia usos de mayor valor donde la bioenergía ofrece ventajas únicas frente a otras tecnologías renovables, particularmente en sectores de transporte que enfrentan desafíos de electrificación y procesos industriales que requieren calor de alta temperatura constante.
Por Usuario Final:
El Sector Comercial Impulsa la Demanda IndustrialLas empresas de servicios eléctricos aún adquieren la mitad de la producción, aunque los márgenes se reducen. Los compradores comerciales e industriales se expanden a una CAGR del 6,17%, priorizando contratos llave en mano de calor con biomasa para alcanzar objetivos de cero emisiones netas en los sectores químico, alimentario y papelero. Los hogares rurales mantienen las estufas de pellets donde los retrofits de bombas de calor siguen siendo antieconómicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Bioenergía en Europa
Alemania mantiene una participación del 22,03 % en el mercado de bioenergía en Europa, respaldada por complementos tarifarios para el biogás flexible, una Estrategia Nacional de Biomasa que incrementa el aprovechamiento de residuos y subvenciones tempranas para la captura y almacenamiento de carbono con bioenergía (BECCS). Finlandia aprovecha su densa cobertura forestal y las exenciones al impuesto sobre el carbono para mantener la competitividad del calor a base de madera, al tiempo que mapea oportunidades de captura de 15 Mt de CO₂ para su flota de biomasa. Francia escala el biometano a través de 737 instalaciones operativas, en camino de alcanzar 50 TWh para 2030 gracias a contratos de compra garantizada. Francia se centra en el biometano de calidad de red, implementando permisos simplificados que reducen entre seis y doce meses los ciclos de desarrollo de plantas. Los acuerdos de compra garantizada a precios indexados eliminan el riesgo de volumen para agricultores y cooperativas.
Mercado de Bioenergía en España e Italia
España registra un crecimiento anual del 6,95 %; el mercado se reactivó tras años de incertidumbre cuando Repsol inyectó capital en Genia Bioenergy. La cartera resultante combina sinérgicamente el abastecimiento de residuos agrícolas con la alta cobertura de distribución de gas en España, permitiendo que el biometano desplace al gas fósil sin necesidad de nueva infraestructura. Italia comparte la tesis de valorización de residuos de España, pero depende más de asociaciones industriales como Edison-Kanadevia para colocar digestores junto a clústeres de procesamiento de alimentos, aprovechando la recuperación de calor residual para mejorar la eficiencia del sitio.
Mercado de Bioenergía en el Reino Unido y los Países Bajos
El Reino Unido se encuentra en una encrucijada política. Una revisión de las subvenciones a la biomasa ensombrece las perspectivas económicas de las plantas de pellets heredadas; sin embargo, los proyectos piloto de BECCS cuentan con el respaldo del Tesoro como pilar fundamental para alcanzar la neutralidad de carbono. Drax, por ejemplo, planea instalar captura de carbono en su unidad de 2,6 GW, lo que podría crear el mayor centro de biomasa-BECCS de Europa. En los Países Bajos, la supresión de subvenciones frenó los grandes proyectos de biomasa forestal, pero las instalaciones de conversión de residuos municipales en biogás continúan operando bajo los objetivos de economía circular. Los operadores se centran en digestores de pequeña escala acoplados a redes de calefacción urbana, evitando el rechazo político ante las importaciones de pellets.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Panorama regulatorio
La Directiva de Energías Renovables III de la UE (Directiva (UE) 2023/2413) sigue siendo el marco fundamental para los criterios de sostenibilidad de la bioenergía y la elegibilidad de las declaraciones renovables en electricidad, calefacción y transporte, con umbrales de gases de efecto invernadero más estrictos y un mayor énfasis en el principio de uso en cascada para la biomasa. Un hito de cumplimiento a corto plazo es la Directiva Delegada de la Comisión (UE) 2024/1405, que actualiza las normas del Anexo IX sobre materias primas y requiere su transposición antes del 14 de septiembre de 2025, determinando qué rutas de biocombustibles y biogás califican para el cómputo de objetivos y los esquemas de apoyo.
El Programa de Biomasa Sostenible (SBP) fue reconocido nuevamente en virtud de la Decisión de Ejecución de la Comisión (UE) 2024/3191 a partir del 19 de diciembre de 2024, proporcionando una vía aceptada para demostrar el cumplimiento de la RED hasta el 21 de diciembre de 2029. En 2026, la Comisión Europea avanzó en acciones relacionadas con el ILUC, incluyendo una trayectoria de acto delegado para reducir la contribución de los biocombustibles y combustibles de biomasa de alto riesgo ILUC hasta 2030, y una revisión de la Comisión (COM(2026) 36) que reafirmó la clasificación de alto riesgo ILUC para el aceite de palma. Este cambio está orientando la compra y contratación hacia residuos, desechos y materias primas de bajo riesgo ILUC demostrable.
Panorama Competitivo
El mercado de bioenergía en Europa está moderadamente fragmentado, con grandes empresas energéticas integradas, servicios públicos diversificados y operadores especializados en biomasa compitiendo en nichos diferenciados. Shell, BP y TotalEnergies explotan cadenas de suministro de combustible consolidadas para escalar sus ofertas de aceite vegetal hidrotratado (HVO) y biometano, a menudo a través de empresas conjuntas con cooperativas agrícolas. Los operadores especializados como Verbio (biometano de residuos de cultivos), Enviva (pellets) y Neste (HVO) aprovechan su profundidad tecnológica para defender los márgenes frente a competidores más grandes.
La integración vertical define la estrategia: Copenhagen Infrastructure Partners combina contratos de materia prima con capacidad de financiación de proyectos para desarrollar centros de biometano desde cero, mientras que Drax y Vattenfall tratan los retrofits de BECCS como opciones sobre futuros certificados de eliminación de carbono. En combustibles para transporte, Neste mantiene la ventaja de ser pionero en la producción de aceite vegetal hidrotratado (HVO), suministrando tanto a flotas de carretera como a productores de combustible de aviación sostenible (SAF). El segmento intermedio cuenta con decenas de desarrolladores regionales de biogás que utilizan kits de digestores modulares para aprovechar materias primas dispersas. Esta heterogeneidad mantiene el descubrimiento de precios a nivel local y estimula las fusiones y adquisiciones, como lo ejemplifica la adquisición por parte de 1Vision Biogas de los activos nórdicos de St1 en 2024.
Líderes de la Industria de Bioenergía en Europa
Drax Group plc
ENGIE SA
Verbio SE
Shell plc
Vattenfall AB
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bioenergía en Europa
- Shell plc
- BP plc
- Drax Group plc
- ENGIE SA
- Verbio SE
- Vattenfall AB
- Neste Oyj
- TotalEnergies SE
- Bunge Ltd
- Air Liquide SA
- Greenergy International Ltd
- Abengoa Bioenergia SA
- Acciona Energía SA
- Harvest Energy Ltd
- CM Biomass Partners A/S
- Verbund AG
- Veolia Environnement SA
- Fortum Oyj
- Statkraft AS
- Ence Energía y Celulosa SA

Oportunidades de mercado y perspectivas futuras
La ampliación del biometano y la infraestructura de inyección a la red son las áreas de oportunidad más claras en toda Europa, respaldadas por la orientación política de REPowerEU y flujos de inversión visibles. Esta orientación política sigue apoyando la formación de una cartera de proyectos, particularmente en torno a la mejora y la integración en la red.
La trayectoria de la Comisión para 2026, orientada a eliminar gradualmente las contribuciones de alto riesgo ILUC hasta 2030, combinada con los criterios de sostenibilidad de la RED III, aumenta el valor de las cadenas de suministro basadas en residuos, la biomasa leñosa certificada y una documentación robusta de balance de masa. También fomenta la inversión en sistemas de trazabilidad, auditoría y rediseño logístico. Para los operadores existentes, existe margen para aumentar la producción de activos de biometano infrautilizados, lo que convierte la eliminación de cuellos de botella, las mejoras en la limpieza de gas y la optimización de los puntos de conexión en una vía relativamente rápida hacia un suministro certificado adicional para usuarios finales de calefacción, industria y transporte.
Recent Industry Developments in Mercado de Bioenergía en Europa
- Abril de 2026: Drax Group plc completó el viaje transatlántico inaugural del M.V. Ultra Yorkshire desde Baton Rouge hasta el puerto de Liverpool utilizando biocombustible B100 mientras transportaba pellets de biomasa. El envío destaca la descarbonización de la logística de la biomasa, ya que el escrutinio de sostenibilidad se traslada del origen de las materias primas a las emisiones de la cadena de suministro.
- Enero de 2026: ENGIE SA firmó un acuerdo de compra de biometano a 10 años con PepsiCo en el Reino Unido, vinculado a una planta con una capacidad de aproximadamente 60 GWh por año en el norte de Inglaterra. El acuerdo de compra a largo plazo respalda la financiación del proyecto y refleja la creciente demanda corporativa de gas renovable certificado como alternativa al calor y la energía de proceso de origen fósil.
- Diciembre de 2024: European Energy adquirió un especialista danés en mejora de biogás para fortalecer su capacidad de biometano en la región nórdica. La adquisición amplía el acceso a conocimientos técnicos y equipos de mejora, respaldando el impulso hacia mayores proporciones de biometano apto para la red y una integración más amplia con la red de gas.


Mercado de Bioenergía en Europa Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado europeo de bioenergía se define como la capacidad de generación de energía y la producción que provienen de fuentes biológicas, donde la biomasa, el biogás y los biocombustibles se convierten en energía eléctrica, calor o energía de transporte utilizable dentro de Europa.
Exclusiones de alcance: esta estimación excluye las fuentes renovables no biológicas (como eólica, solar e hidráulica) y cualquier capacidad de generación basada en combustibles fósiles, incluso si se utiliza junto con la bioenergía en el mismo sitio.
Descripción general de la segmentación
- Por Tipo
- Biomasa Sólida
- Biogás
- Residuos Renovables
- Otros Tipos
- Por Materia Prima
- Residuos Agrícolas
- Residuos Forestales
- Cultivos Energéticos
- Residuos Sólidos Urbanos
- Por Tecnología
- Combustión
- Gasificación
- Pirólisis Rápida
- Digestión Anaerobia
- Fermentación
- Otras Tecnologías
- Por Aplicación
- Generación de Electricidad
- Generación de Calor
- Combustible para Transporte
- Calor y Electricidad Combinados (CHP)
- Por Usuario Final
- Empresas de Servicios Eléctricos
- Comercial e Industrial
- Residencial
- Por País
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Finlandia
- Turquía
- Resto de Europa
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Comenzamos por construir una base de hechos coherente utilizando el suministro de energía, la capacidad instalada y los objetivos de política en los países europeos. Fuentes públicas como los balances energéticos de Eurostat, las publicaciones de energía y clima de la Comisión Europea, los conjuntos de datos de la Agencia Internacional de Energía y las estadísticas de IRENA ayudan a alinear definiciones y a rastrear cambios por tipo de combustible. Para la biomasa sólida y el calor, también consultamos indicadores sectoriales como los barómetros de EurObserv'ER, que se utilizan para verificar si las tendencias de consumo y producción se mueven en la dirección implícita en el modelo.
Para traducir los indicadores técnicos en una visión de mercado comparable entre países, revisamos publicaciones de agencias nacionales de energía, publicaciones de operadores de redes cuando corresponde, y anuncios de proyectos reportados por prensa reconocida. Los informes corporativos y las presentaciones a inversores se utilizan luego para confirmar los plazos de puesta en marcha, el estado operativo y las opciones tecnológicas de los principales activos. Paralelamente, utilizamos suscripciones de pago para datos financieros e inteligencia empresarial, bases de datos de patentes y señales a nivel de envíos de importación/exportación para verificar la actividad de los equipos y los patrones de movimiento de materias primas. Las fuentes mencionadas aquí son ilustrativas y no exhaustivas, y se utilizaron varias otras referencias para recopilar datos, validar supuestos y aclarar la dinámica del mercado.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba los supuestos que las fuentes documentales no responden por completo, especialmente en torno a la utilización de plantas, el comportamiento de cambio de combustible y el impacto práctico de los incentivos. Hablamos con operadores de activos, desarrolladores de proyectos, proveedores de equipos y servicios, participantes en el suministro de combustible, empresas de servicios públicos y grandes usuarios industriales en los principales mercados europeos, y luego verificamos los resultados con un pequeño grupo de expertos independientes cuando las estimaciones muestran una amplia variación.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 36% | Directivos (CXOs): 15% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 26% |
| Actores más pequeños: 18% | Gerentes: 59% |
Dimensionamiento y previsión del mercado
Nuestra lógica de dimensionamiento utiliza una combinación de enfoques descendente y ascendente, donde las adiciones y retiros de capacidad de bioenergía a nivel de país se reconstruyen a partir de estadísticas energéticas, objetivos impulsados por políticas y carteras de proyectos conocidas, y luego se convierten en totales de mercado para Europa. Los resultados se corroboran con aproximaciones ascendentes selectivas, incluyendo capacidad muestreada por tecnología, verificaciones de factores de capacidad típicos y retroalimentación de canales sobre la demanda de equipos, que se utilizan para ajustar valores atípicos antes de finalizar los totales.
Algunos insumos mantienen el modelo anclado en condiciones operativas reales. La capacidad instalada por ruta de bioenergía, los factores de carga de las plantas, las señales de disponibilidad de materias primas y los plazos de puesta en marcha se utilizan para evitar suponer que los proyectos anunciados se convierten inmediatamente en capacidad productiva. También rastreamos variables de política como los mandatos de mezcla de calor renovable y transporte, además de la velocidad de permisos y los criterios de sostenibilidad, porque estos afectan tanto lo que se construye como lo que opera con alta utilización. Para la previsión, se aplica un análisis de escenarios en torno a la continuidad de las políticas, la presión de precios de las materias primas y las limitaciones de la red, y luego la trayectoria final se alinea con la visión de consenso compartida por los encuestados primarios sobre lo que es realista en los próximos cinco años. Cuando existen brechas de datos por país o tecnología, interpolamos utilizando mercados cercanos con configuraciones políticas y mezclas energéticas similares, y luego revalidamos la utilización implícita con la retroalimentación de las entrevistas.
Validación de datos y ciclo de actualización
Validamos los resultados triangulando señales independientes, incluyendo los movimientos de capacidad observados, las tendencias reportadas de producción de bioenergía y los objetivos nacionales declarados públicamente. Si el total de un país parece inusualmente alto o bajo en comparación con estas verificaciones externas, revisamos la utilización, los supuestos de conversión y el momento de las adiciones, y luego volvemos a contactar a entrevistados seleccionados cuando persiste una discrepancia.
Antes de la aprobación final, el modelo y la narrativa pasan por múltiples revisiones de analistas para que las definiciones se mantengan coherentes y los enlaces aritméticos entre las tablas sigan siendo claros. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como cambios significativos de política, grandes cierres de plantas o cambios en la cartera de proyectos. Justo antes de la entrega, completamos una revisión final de actualización para que los clientes reciban la visión más reciente alineada con los últimos datos disponibles públicamente.
El tamaño del mercado europeo de bioenergía de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para la bioenergía europea pueden parecer muy dispares porque el mercado a veces se mide en términos de valor y otras veces se reporta en unidades de energía como capacidad o producción. Las diferencias también surgen cuando los estudios combinan biocombustibles, biogás y biomasa sólida de diferentes maneras, o cuando utilizan una cobertura de países diferente dentro de Europa.
Al rastrear las adiciones de capacidad y las verificaciones de utilización, Mordor Intelligence mantiene la estimación vinculada al desarrollo de la bioenergía europea medido en gigavatios, y la brecha se amplía cuando los modelos basados únicamente en valor dependen de supuestos de precios sin alinearlos con las tasas de operación reales y el momento de la puesta en marcha.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 47,50 mil millones de USD (2025) | |
| Revista Comercial A | 43,09 mil millones de USD (2025) | Esta estimación se presenta como una cifra de valor y tiende a agrupar las rutas de bioenergía con precios simplificados, lo que puede alterar los totales cuando la utilización y el momento de la puesta en marcha no se verifican explícitamente. |
| Editorial del Sector B | 5,10 mil millones de USD (2025) | Esta cifra parece utilizar una definición más limitada que puede centrarse en aplicaciones y programas de política seleccionados, lo que puede excluir grandes partes del calor de biomasa sólida y los activos a escala de servicios públicos incluidos en el alcance más amplio de la bioenergía europea. |
La tabla indica que la elección de unidades y los límites de alcance son las principales razones de la dispersión, no un único supuesto de demanda. Cuando el dimensionamiento se ancla a la capacidad instalada, factores de carga realistas y una cartera de proyectos fechada, el total del mercado es más fácil de reproducir país por país. Nuestras verificaciones también están diseñadas para detectar discrepancias temporales, como activos que han sido anunciados pero aún no puestos en marcha o que operan por debajo de las tasas esperadas.


Preguntas Clave Respondidas en el Informe
¿Cuál es la valoración del mercado de bioenergía en Europa en 2026?
El tamaño del mercado de bioenergía en Europa se estima en 49,69 GW en 2026.
¿Qué segmento crece más rápido en el mercado de bioenergía en Europa?
El biogás lidera con una CAGR proyectada del 6,44% de 2026 a 2031.
¿Por qué los cultivos secuenciales están ganando terreno como materia prima para bioenergía?
Evitan las penalizaciones por cambio indirecto del uso de la tierra (ILUC), mejoran la salud del suelo y ahora igualan los costos de los pellets importados tras las mejoras logísticas.
¿Cómo afectará el Reglamento de la UE sobre Deforestación a las importaciones de biomasa?
A partir de diciembre de 2025, los importadores de pellets deberán proporcionar datos de geolocalización y verificación de terceros, añadiendo entre 15 y 25 EUR por tonelada a los costos de cumplimiento.
¿Qué país tiene la mayor participación en el mercado de bioenergía en Europa?
Alemania lidera con el 22,03% de la demanda de 2025 y mantiene la mayor cartera de proyectos bajo su Estrategia Nacional de Biomasa 2024.
¿Qué papel desempeña el BECCS en el futuro de la bioenergía en Europa?
Las políticas nórdicas y del Reino Unido ahora valoran las emisiones negativas, lo que lleva a las empresas de servicios públicos a diseñar plantas de biomasa que puedan incorporar unidades de captura de carbono más adelante en la década.
Última actualización de la página el:



