
Tamaño y Cuota del Mercado de Gestión de Instalaciones de Bélgica
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
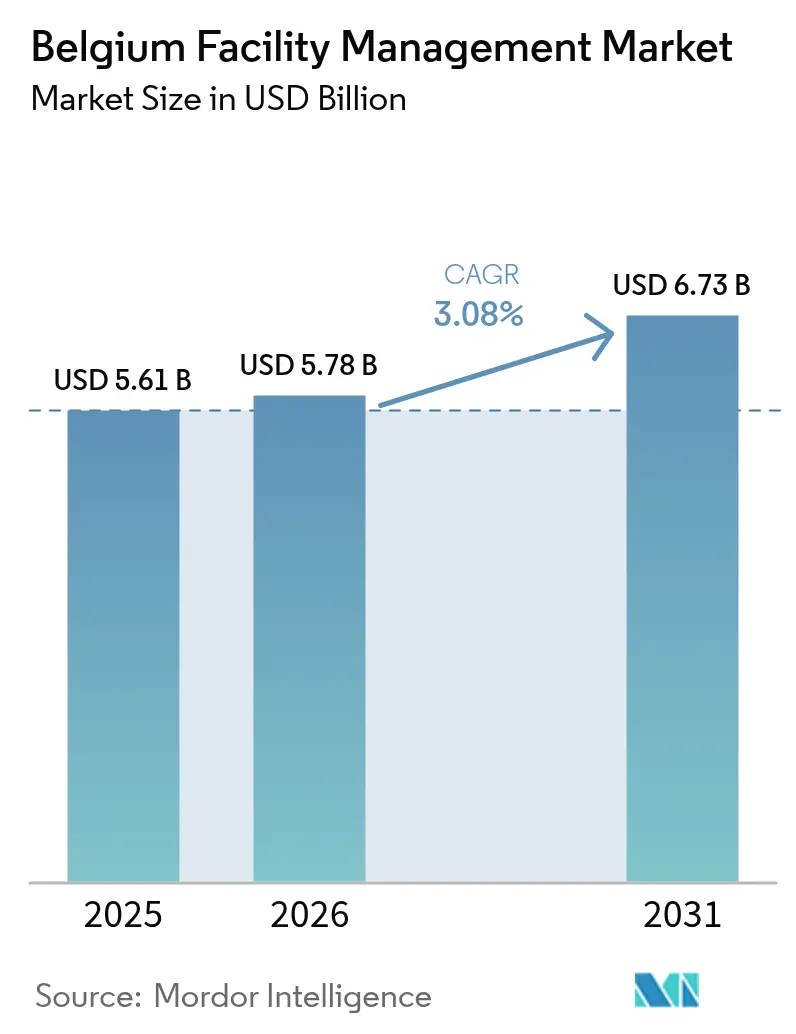
| Tamaño del mercado en el año base (2025) | 5.61 Mil millones de dólares |
| Tamaño del Mercado (2026) | 5.78 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.73 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.08 % |
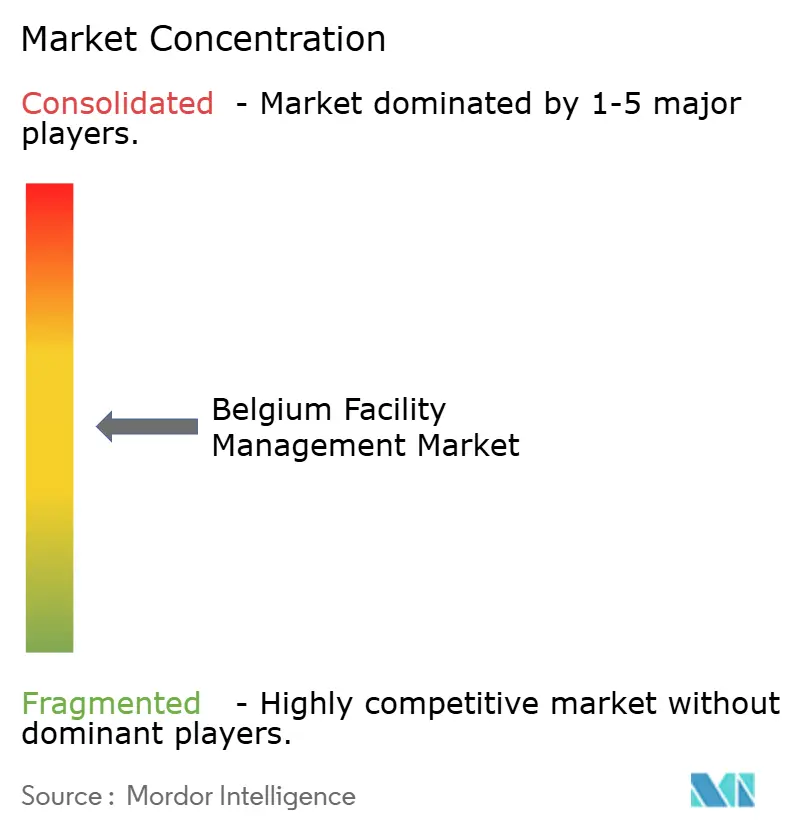
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de Instalaciones de Bélgica por Mordor Intelligence
El tamaño del mercado de gestión de instalaciones de Bélgica en 2026 se estima en 5.780 millones de USD, creciendo desde el valor de 2025 de 5.610 millones de USD, con proyecciones para 2031 que muestran 6.730 millones de USD, creciendo a una CAGR del 3,08% durante el período 2026-2031. El crecimiento de la demanda está impulsado por las actualizaciones obligatorias de eficiencia en el marco de la Directiva de Eficiencia Energética de los Edificios de la UE, la recomisión continua de un parque comercial envejecido y la migración desde contratos de servicio único hacia modelos combinados e integrados que prometen resultados de sostenibilidad auditables. La externalización domina la prestación de servicios, ya que los grandes ocupantes de Bruselas y Amberes priorizan el enfoque en el negocio principal, mientras que la adopción tecnológica —sensores IoT, análisis de inteligencia artificial y plataformas de edificios inteligentes— mejora el tiempo de actividad y reduce las líneas base de energía en medio de una inflación en los precios de la construcción que ascendió al 3,5% en 2023. La intensidad competitiva es moderada: una combinación de multinacionales y especialistas regionales compiten en cumplimiento multilingüe, credenciales de informes de carbono y profundidad de la plantilla.
Conclusiones Clave del Informe
- Por tipo de oferta, los servicios externalizados capturaron el 61,85% de la cuota del mercado de gestión de instalaciones de Bélgica en 2025 y se están expandiendo a una CAGR del 3,26% hasta 2031.
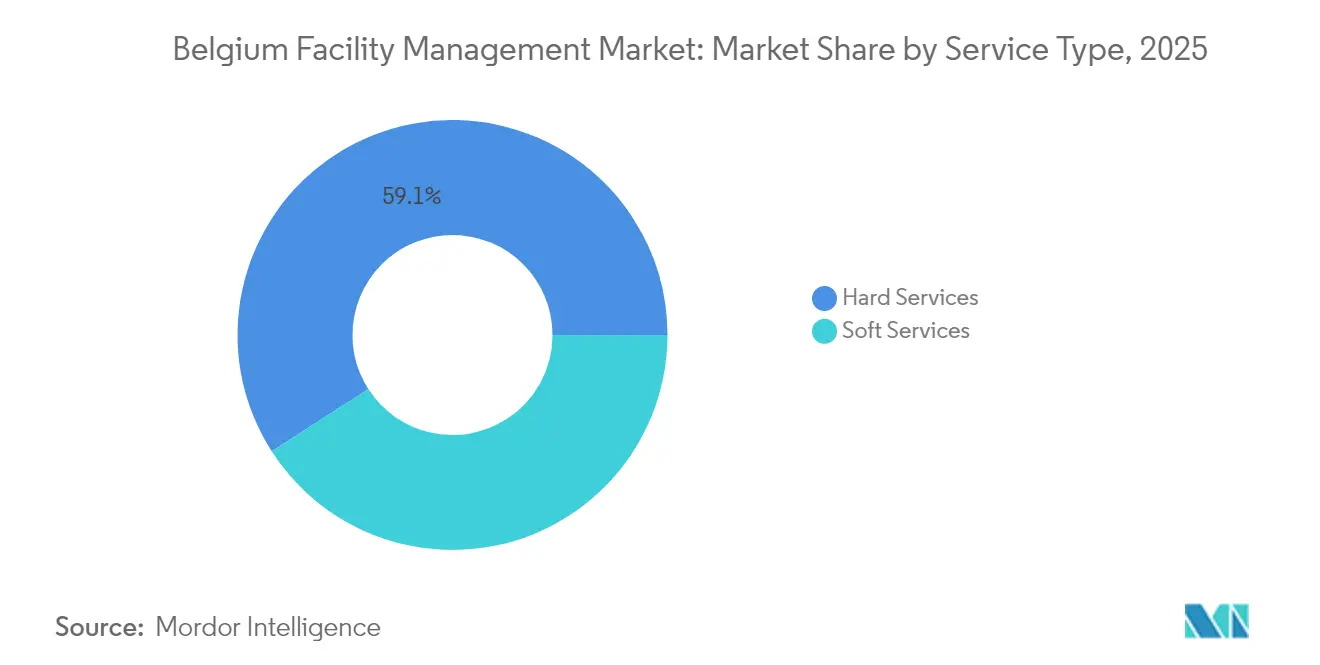
- Por tipo de servicio, los servicios técnicos representaron el 59,10% del tamaño del mercado de gestión de instalaciones de Bélgica en 2025, mientras que se prevé que los servicios auxiliares registren la CAGR más rápida del 3,39% hasta 2031.
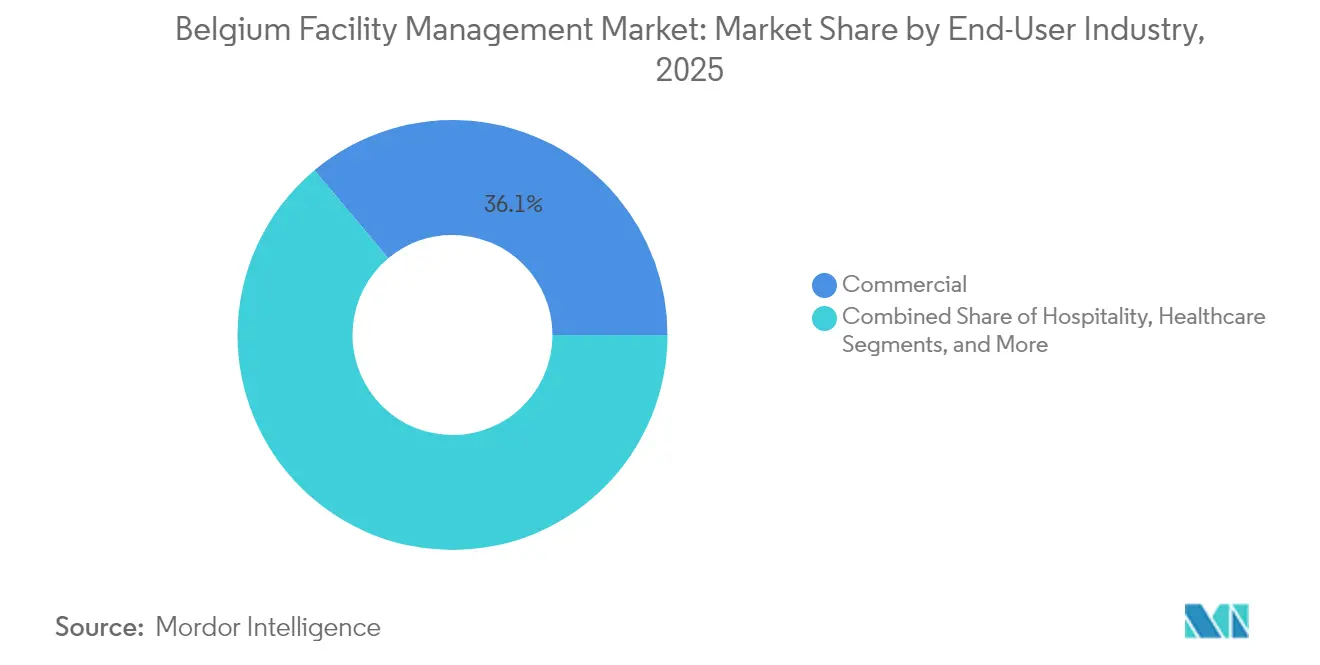
- Por industria del usuario final, el segmento comercial lideró con el 36,10% de los ingresos en 2025; se proyecta que el segmento institucional e infraestructura pública se expanda a una CAGR del 3,33% durante el período 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Gestión de Instalaciones de Bélgica
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Externalización de funciones empresariales no esenciales | +0.8% | Corredores de Bruselas y Amberes | Medio plazo (2-4 años) |
| Demanda de servicios integrados de gestión de instalaciones | +0.6% | A nivel nacional; adopción temprana en los sectores comercial y sanitario | Medio plazo (2-4 años) |
| Enfoque en la experiencia en el lugar de trabajo y el bienestar de los empleados | +0.4% | Centros urbanos | Corto plazo (≤ 2 años) |
| Penetración de IoT, inteligencia artificial y sistemas de gestión de edificios inteligentes | +0.5% | Bruselas y clústeres tecnológicos flamencos | Largo plazo (≥ 4 años) |
| Reformas energéticas impulsadas por la Directiva de Eficiencia Energética de los Edificios de la UE | +0.7% | Región de la Capital de Bruselas y Valonia | Medio plazo (2-4 años) |
| Contratos basados en resultados en el marco de la CSRD de la UE | +0.3% | Grandes campus empresariales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente externalización de funciones empresariales no esenciales
Las empresas belgas están acelerando la transferencia de servicios auxiliares y técnicos a proveedores estratégicos para liberar capacidad de gestión y cubrir el riesgo regulatorio. La filial local de Sodexo Belgium registró ventas de 6.400 millones de EUR en el primer trimestre de 2025, con la demanda de externalización en alimentación e instalaciones elevando el crecimiento orgánico al 4,6%. [1]Sodexo, "Ingresos del Primer Trimestre Fiscal 2025," sodexo.com Las cargas de cumplimiento multilingüe, intensificadas por los protocolos de salud laboral y las auditorías de informes de carbono, hacen que los socios especializados sean más rentables que los equipos internos. Los arrendatarios del sector financiero y tecnológico, agobiados por las normas de divulgación de la CSRD, lideran la transición hacia modelos de contrato que garantizan paneles de control de energía listos para datos. Como resultado, el mercado de gestión de instalaciones de Bélgica registra duraciones de contrato crecientes y mayores densidades de servicios combinados, lo que sustenta flujos de honorarios predecibles para los proveedores. Este giro estructural consolida la externalización como principal palanca de expansión para el mercado de gestión de instalaciones de Bélgica a medio plazo.
Creciente demanda de servicios integrados de gestión de instalaciones
Los clientes están consolidando la limpieza, el mantenimiento, el servicio de comedor y la supervisión energética bajo la gestión de un único proveedor para reducir los costes de transacción y asegurar KPI unificados. El contrato de SPIE Belgium a diez años con múltiples sedes de Befimmo abarca el mantenimiento preventivo, la modernización y el análisis de rendimiento en tres parques de oficinas. [2]SPIE, "Mantenimiento de Complejos de Oficinas Befimmo," spie.com Dichos contratos permiten la reasignación en tiempo real del personal de campo y generan sinergias en la adquisición de consumibles. La prestación integrada es especialmente valorada en los parques sanitarios y de fabricación de alta tecnología donde las penalizaciones por tiempo de inactividad son elevadas. Para los proveedores, una mayor participación en la cartera del cliente eleva las barreras de cambio y estabiliza los márgenes a pesar de la inflación salarial. En consecuencia, los modelos integrados están destinados a elevar los ingresos medios por contrato y a sostener un impulso constante de CAGR para el mercado de gestión de instalaciones de Bélgica.
Reformas energéticas obligatorias por la Directiva de Eficiencia Energética de los Edificios de la UE
La directiva obliga a los edificios no residenciales a cumplir con 100 kWh/m²/año antes de 2050, lo que impulsa oleadas de renovación escalonadas cada cinco años. [3] Solo Flandes tiene como objetivo 95.000 viviendas de rehabilitación profunda anuales, lo que se traduce en un desembolso de 200.000 millones de EUR hasta 2050. Los proveedores de gestión de instalaciones aseguran la gestión de programas de reforma, la medición y verificación post-ocupación y el seguimiento del rendimiento de los activos a largo plazo. Aunque la inflación elevó los precios de los insumos de construcción a un índice de 140,59 en abril de 2024, [3]Servicio Público Federal de Economía de Bélgica, "Mercuriale – Índice I 2021," economie.fgov.be los paneles de control de energía habilitados por IoT compensan las presiones de costes al evidenciar los ahorros. El mercado de gestión de instalaciones de Bélgica se beneficia de estos proyectos impulsados legalmente, creando una demanda resiliente a lo largo de la cadena de valor.
Avances tecnológicos en IoT, inteligencia artificial y sistemas de gestión de edificios
Las redes de sensores y los diagnósticos de inteligencia artificial están reduciendo el tiempo de inactividad no planificado y disminuyendo el consumo de electricidad de los sistemas HVAC en edificios inteligentes en una media de 36,8 kW. En Bruselas, una reforma de iluminación con malla Bluetooth que abarca 2.000 m² y 50 zonas automatizó la regulación de la intensidad basada en la ocupación y el aprovechamiento de la luz natural. La sede «living lab» de BESIX y Proximus ejecuta algoritmos de inteligencia artificial que ajustan los sistemas de refrigeración e integran aportes fotovoltaicos. Estos casos demuestran el retorno de la inversión del mantenimiento predictivo y la orquestación energética, alentando a los proveedores de gestión de instalaciones a incluir gemelos digitales y suscripciones de análisis en contratos a largo plazo. La capacidad digital constituye, por tanto, un impulsor fundamental que reforzará la trayectoria de crecimiento del mercado de gestión de instalaciones de Bélgica mucho más allá de 2029.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de mano de obra y brechas de competencias | –0.5% | A nivel nacional; agudo en Flandes | Corto plazo (≤ 2 años) |
| Elevado coste inicial de la integración tecnológica | –0.3% | Proveedores pymes en todo el país | Medio plazo (2-4 años) |
| Contratación pública fragmentada y compresión de precios | –0.2% | Autoridades regionales | Medio plazo (2-4 años) |
| Cumplimiento multilingüe y complejidad sindical | –0.4% | Zona bilingüe de Bruselas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de mano de obra y brechas de competencias
Bélgica registró 54.852 declaraciones de trabajadores transfronterizos en la construcción durante 2021, lo que equivale al 17% del empleo sectorial. Sin embargo, solo un tercio de los 19.000 migrantes laborales que llegaron en 2023 permanecen tras cinco años, lo que agrava la rotación en los oficios de limpieza y técnicos. El salario mínimo estatutario de 1.879,13 EUR (2.013 USD) y los convenios colectivos específicos del sector están elevando los costes salariales. Los proveedores asumen primas por horas extraordinarias para cumplir los acuerdos de nivel de servicio, mientras que la implantación de la automatización se estanca porque los técnicos de primera línea carecen de competencias de mantenimiento digital. La escasez de mano de obra frena, por tanto, la escalabilidad de la calidad del servicio y restringe el crecimiento a corto plazo en el mercado de gestión de instalaciones de Bélgica.
Cumplimiento multilingüe y normativa sindical
Las empresas deben elaborar registros de empleo, seguridad y salarios en neerlandés, francés y alemán, mientras que Bruselas impone obligaciones de servicio bilingüe para cada función orientada al público. El modelo de gobernanza de tres niveles obliga a los proveedores de gestión de instalaciones a hacer malabarismos con las normativas federales, regionales y municipales, cada una de ellas supervisada por sindicatos sectoriales activos. La carga administrativa y el riesgo de penalización disuaden a los pequeños proveedores de presentarse a licitaciones públicas, lo que consolida el volumen en los grandes operadores establecidos pero reduce la diversidad global de proveedores. Esta resistencia al cumplimiento resta impulso al mercado de gestión de instalaciones de Bélgica, especialmente en los marcos públicos a largo plazo donde el precio está fijado pero los costes de documentación aumentan anualmente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: La demanda intensiva en activos sostiene el dominio de los servicios técnicos
Los servicios técnicos retuvieron el 59,10% de la cuota del mercado de gestión de instalaciones de Bélgica en 2025, ya que los activos envejecidos de HVAC, seguridad contra incendios e instalaciones eléctricas en torres de oficinas y centros de transporte requirieron actualizaciones de ciclo de vida. La hoja de ruta de renovación de Bélgica establece hitos intermedios cada cinco años, lo que garantiza una demanda recurrente de mantenimiento basado en el estado, diseño de reforma y auditorías de puesta en marcha. Los proveedores con profundas credenciales en instalaciones MEP y rendimiento energético aseguran marcos plurianuales que combinan inspecciones estatutarias con mantenimiento predictivo habilitado por sensores, aislando los ingresos de las oscilaciones cíclicas de la tasa de ocupación. No obstante, se prevé que el segmento de servicios auxiliares supere al de técnicos con una CAGR del 3,39%, ya que los ocupantes elevan las puntuaciones de experiencia en el lugar de trabajo para fortalecer la retención del talento en un mercado laboral ajustado. La limpieza de alta frecuencia, la recepción y el apoyo a oficinas híbridas comprenden los subgrupos de crecimiento más rápido, amplificados por los protocolos de control de infecciones en los campus corporativos. El despliegue por parte de Facilicom Solutions de unidades de limpieza cobóticas y detergentes de base biológica ilustra cómo la automatización compensa la presión salarial mientras mejora las calificaciones ESG.
La rápida adopción de sensores inteligentes para aseos, señalización digital y análisis de seguridad impulsado por inteligencia artificial difumina aún más la frontera entre los servicios técnicos y auxiliares, impulsando manuales de servicio integrados. El crecimiento de los servicios auxiliares también se beneficia del repunte en conferencias y eventos de hostelería que incrementan las horas de servicio de comedor y conserjería. En consecuencia, las carteras de servicios están convergiendo: los proveedores combinan la gestión de activos con plataformas de experiencia del empleado y las entregan a través de una única interfaz de servicio de asistencia. Esa convergencia se alinea con la presión de los arrendatarios por huellas de carbono transparentes, lo que obliga a los proveedores a evidenciar la toxicidad de los productos químicos de limpieza, las emisiones de la flota y el consumo de kWh de HVAC en un único panel de control. La interacción del cumplimiento normativo, la digitalización y las prioridades de bienestar mantiene, por tanto, ambas clases de servicios como esenciales para el mercado de gestión de instalaciones de Bélgica.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe


Por Tipo de Oferta: La externalización consolida su liderazgo estructural
Los contratos externalizados representaron el 61,85% del tamaño del mercado de gestión de instalaciones de Bélgica en 2025, y se prevé que el segmento se expanda a una CAGR del 3,26% hasta 2031, a medida que las empresas racionalizan sus listas de proveedores y pivotan hacia modelos de gastos operativos. Las ofertas combinadas e integradas lideran las nuevas adjudicaciones porque agregan distintos acuerdos de nivel de servicio en indicadores clave de rendimiento únicos, facilitando la preparación de auditorías de la CSRD. Los grandes grupos internacionales aprovechan la escala de su cadena de suministro para cubrir la inflación de materiales y satisfacer los incrementos salariales de los sindicatos sin erosionar los márgenes. Al mismo tiempo, emergen modelos híbridos en instalaciones sanitarias y de infraestructura sensible, donde los clientes retienen el control estratégico de la seguridad o la ingeniería clínica, pero externalizan la limpieza, el servicio de comedor y la monitorización energética a subcontratistas especializados. Estos modelos híbridos siguen alimentando el libro mayor de la externalización porque los proveedores externos capturan la mayor parte del gasto en experiencia técnica y herramientas de cumplimiento.
La gestión interna sigue siendo viable entre los organismos públicos pequeños y las plantas industriales de nicho que prefieren contratos de trabajo directo por razones culturales o de seguridad. Sin embargo, los crecientes requisitos de competencias digitales, el mantenimiento de registros multilingüe y las tecnologías de monitorización de activos inflan los presupuestos de personal fijo, empujando a los adoptantes tardíos hacia proyectos piloto de servicios gestionados. Los gigantes tecnológicos en Flandes, por ejemplo, han transferido la supervisión de la cafetería y la automatización del edificio a ISS World Belgium bajo métricas basadas en resultados, liberando a los técnicos para que se centren en la I+D principal. A medida que los proveedores integrados profundizan sus vínculos estratégicos, las barreras de salida se amplían, reforzando el dominio a largo plazo de la prestación externalizada dentro del mercado de gestión de instalaciones de Bélgica.
Por Industria del Usuario Final: El sector inmobiliario comercial sigue liderando pero la demanda institucional escala
El segmento de oficinas comerciales generó el 36,10% de los ingresos de 2025, anclado por las instituciones de la UE y las sedes de empresas multinacionales concentradas en el Barrio Europeo de Bruselas. Los propietarios corporativos buscan la alineación con contratos de arrendamiento verde y la certificación WELL, canalizando la inversión hacia sensores de calidad del aire, iluminación circadiana y regímenes de segregación de residuos. Este apetito apoya contratos integrados de precio superior que combinan el tiempo de actividad de los activos con análisis de satisfacción de los ocupantes. Por el contrario, el segmento institucional e infraestructura pública está en camino de ofrecer la CAGR más rápida del 3,33% gracias a un programa nacional de renovación de 30.000 millones de EUR destinado a escuelas, hospitales e instalaciones municipales. La contratación de rendimiento energético, respaldada por un seguro de garantía de rendimiento, abre flujos de caja multidecenales para las empresas de gestión de instalaciones especializadas en medición y modelización del coste del ciclo de vida.
El sector sanitario presenta exigentes requerimientos de control de infecciones: los estudios de hisopo ATP en nueve hospitales transfronterizos encontraron que el 37,7% de las superficies analizadas estaban fuera de los umbrales de «limpieza», elevando el papel de los protocolos de limpieza basados en la ciencia. Las instalaciones industriales y de procesos, concentradas en el cinturón petroquímico de Amberes y los clústeres manufactureros de Valonia, requieren mantenimiento predictivo e inspecciones estatutarias de recipientes a presión. Los hoteles y los grandes establecimientos de restauración, impulsados por conferencias internacionales, favorecen menús de servicios auxiliares orientados al huésped, incluidos servicios de catering de temporada y logística de taquillas inteligentes. Los estadios deportivos y los recintos de entretenimiento de uso mixto completan el canal de oportunidades a medida que Bélgica aspira a eventos paneuropeos. En conjunto, estos diversos nodos de demanda garantizan una exposición equilibrada de los ingresos para el mercado de gestión de instalaciones de Bélgica en todos los sectores cíclicos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Análisis Geográfico
La Región de la Capital de Bruselas ancla el mercado de gestión de instalaciones de Bélgica con el inventario más denso de oficinas premium, agencias de la UE e intercambiadores de transporte. Los requisitos estatutarios bilingües añaden complejidad procedimental, incentivando a los ocupantes a externalizar a proveedores multilingües que mantienen documentación en doble idioma. Los mandatos de reforma en curso de 30.000 millones de EUR que abarcan el aislamiento, la modernización del HVAC y la optimización de fachadas garantizan un flujo de trabajo de reforma constante durante la próxima década. Flandes es el mercado territorial de crecimiento más rápido; sus corredores tecnológicos que se extienden desde Gante hasta Lovaina albergan incubadoras de biotecnología y fábricas de semiconductores que requieren salas blancas de clase ISO y suministros de alta disponibilidad. Los programas de movilidad laboral atrajeron a 19.000 migrantes en 2023, intensificando los servicios de personal multilingüe y aumentando la demanda de servicios de bienestar de los empleados.
El mercado de Valonia, aunque más pequeño, está diversificado en parques logísticos, campus sanitarios y reconversiones de la industria pesada heredada que buscan rehabilitación neutra en carbono. La contratación pública allí favorece a las pymes locales, pero a menudo divide los contratos, lo que lleva a la compresión de precios y a oportunidades para que los integradores agreguen alcances. En las tres regiones, los gestores de instalaciones deben incorporar la contabilidad de carbono conforme a la CSRD, lo que impulsa un cambio uniforme hacia plataformas de monitorización basadas en sensores. Las calificaciones de riesgo soberano A2 y de clima empresarial A1 de Bélgica sustentan la confianza de los inversores y la financiación de concesiones a largo plazo para los operadores de gestión de instalaciones. En consecuencia, el mercado de gestión de instalaciones de Bélgica mantiene un perfil de crecimiento regional equilibrado, con la renovación impulsada por políticas en Bruselas y Valonia complementada por la expansión del sector tecnológico en Flandes.
Panorama regulatorio
La demanda de gestión de instalaciones en Bélgica está condicionada por requisitos de la UE y nacionales relativos a la energía de los edificios, la seguridad en el lugar de trabajo, la calidad del entorno interior y el cumplimiento digital. La Directiva de Eficiencia Energética de los Edificios (EPBD) de la UE continúa fundamentando los alcances técnicos de FM orientados a la renovación (auditorías energéticas, puesta en marcha, medición y verificación). Al mismo tiempo, los operadores de lugares públicos cerrados deben cumplir con el marco de calidad del aire interior de Bélgica en virtud de la Ley del 6 de noviembre de 2022, que escalona obligaciones hasta 2037 y refuerza el argumento comercial para el monitoreo de la calidad del aire interior, las verificaciones de rendimiento de ventilación y los regímenes de mantenimiento documentados.
El cumplimiento digital y administrativo se está endureciendo en paralelo. A partir del 1 de enero de 2026, Bélgica exige la facturación electrónica estructurada B2B con Peppol como estándar predeterminado, lo que impulsa a los proveedores de FM a estandarizar los flujos de facturación y de subcontratistas para contratos multisitio y multiservicio. Para edificios conectados y sitios críticos, la ciberseguridad y la gobernanza de incidentes bajo las obligaciones relevantes de NIS2, junto con la supervisión del Instituto Belga de Servicios Postales y Telecomunicaciones (BIPT), refuerza la diligencia debida de los proveedores para las pilas de IoT, BMS y monitoreo remoto, particularmente cuando los proveedores de FM operan o gestionan sistemas en red en entornos de clientes.
Análisis de la cadena de valor
La cadena de valor de la gestión de instalaciones en Bélgica comienza con los propietarios y ocupantes de edificios (arrendadores comerciales, organismos públicos, operadores industriales y logísticos) que definen el alcance del servicio y los requisitos de cumplimiento. Luego pasa a los contratistas principales de FM (único, agrupado o integrado), que diseñan SLA, movilizan equipos de entrega y gestionan subcontratistas. Los insumos ascendentes incluyen mano de obra (oficios técnicos y limpieza), equipos y consumibles y, cada vez más, capas digitales como FMIS/CMMS, integración de BMS, sensores IoT y controles de ciberseguridad. Los proveedores de plataformas e integradores conectan datos de activos con mesas de ayuda, programación e informes de rendimiento que respaldan las divulgaciones de energía y ESG.
La ejecución depende de técnicos in situ, servicios de campo móviles y socios especializados (HVAC, inspecciones de seguridad contra incendios y vida, seguridad, residuos, catering) coordinados a través de mesas de servicio y centros de comando. Río abajo, los resultados se verifican mediante informes de KPI, documentación regulatoria (seguridad en el lugar de trabajo, calidad del aire, rendimiento energético) y liquidación financiera, con flujos de trabajo de facturación electrónica estandarizados que entran en vigor a partir de 2026. Los cuellos de botella siguen concentrados en la disponibilidad de mano de obra calificada y en el esfuerzo de integración necesario para conectar sistemas de edificios heredados en paneles unificados, lo que eleva el papel de los socios de soluciones capaces de integrar sistemas SAP/empresariales con la tecnología operativa y automatizar los flujos de trabajo en clientes multisitio.
Panorama Competitivo
El mercado de gestión de instalaciones de Bélgica está moderadamente fragmentado: los cinco primeros actores —ISS World Belgium, Sodexo Belgium, CBRE Belgium, SPIE Belgium y Equans— controlan colectivamente algo menos del 50% de los ingresos, mientras que una larga cola de especialistas nacionales presta servicio a carteras municipales y de pymes. Las multinacionales aprovechan la compra centralizada y las inversiones en plataformas digitales para satisfacer los estrictos acuerdos de nivel de servicio en sitios multilingüe. El contrato a 7 años de ISS con el Departamento para el Trabajo y las Pensiones del Reino Unido, valorado en 1.200 millones de DKK anuales, demuestra la capacidad del grupo para movilizar grandes contratos públicos y transferir conocimientos a Bélgica. La oleada de adquisiciones de Sodexo Belgium en soluciones de conveniencia diversifica los servicios orientados al tráfico de personas que pueden replicarse en las cafeterías de oficinas híbridas belgas.
Los especialistas regionales se diferencian por su profundidad de ingeniería de nicho y sus tiempos de respuesta rápidos. El centro de mando habilitado por IoT de SPIE Belgium coordina tareas preventivas en más de 500 activos, proporcionando paneles de estado en tiempo real que satisfacen los requisitos del artículo de la CSRD. Facilicom Solutions pilota robots aspiradores autónomos y agentes de limpieza a base de algas, atractivos para los ocupantes que buscan créditos WELL o BREEAM. Las fusiones y adquisiciones remodelan el sector: la adquisición de Equans por parte de Bouygues por 7.100 millones de EUR en 2022 creó un gigante multitécnico con 74.000 empleados, añadiendo peso competitivo en las licitaciones belgas.
La tecnología es el nuevo campo de batalla: los sistemas de gestión de mantenimiento asistido por ordenador nativos en la nube, la predicción de fallos mediante inteligencia artificial y el análisis de energía en tiempo real permiten a los proveedores presentar modelos basados en resultados que garantizan reducciones de kilovatios-hora. Quienes puedan combinar la financiación de rehabilitación profunda con las operaciones obtienen mandatos de gestión de programas en el marco de la Directiva de Eficiencia Energética de los Edificios, bloqueando a los competidores durante una década. Los complementos de asesoría ESG ganan importancia; el Informe de Impacto ESG de BESIX RED subraya las expectativas del mercado respecto a métricas sociales y medioambientales transparentes por parte de los proveedores de gestión de instalaciones. Esta convergencia de competencias de ingeniería, digitales y de sostenibilidad define la ventaja competitiva en el mercado de gestión de instalaciones de Bélgica.
Líderes de la Industria de Gestión de Instalaciones de Bélgica
Serco Europe
ISS World Belgium
Savills
Vinci Facilities Limited Belgium
Facilicom Solutions
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los programas de digitalización y automatización del sector público crean una vía de demanda tangible para la modernización de FMIS y la automatización de flujos de trabajo en Bélgica. En Flandes, la dirección política incluye un mandato para automatizar el 70% de los procesos de instalaciones viables para 2027, y Het Facilitair Bedrijf se movió en enero de 2026 para poner en funcionamiento un nuevo FMIS mientras integraba casos de uso de IA en los procesos de instalaciones. Estos pasos aumentan la visibilidad de la contratación para la admisión estandarizada de solicitudes, la automatización de órdenes de trabajo y datos de activos listos para análisis, ampliando el espacio en blanco para los proveedores que agrupan mesas de servicio habilitadas por software, orquestación de la fuerza de campo e informes auditables en contratos de FM integrados para el gobierno y carteras institucionales adyacentes.
Los alcances técnicos impulsados por el cumplimiento también amplían las oportunidades donde los contratistas de FM conectan las operaciones de los edificios con los requisitos de seguridad e informes. Los flujos de trabajo de renovación vinculados a la EPBD, las obligaciones de calidad del aire interior para lugares públicos cerrados y las expectativas de ciberseguridad relacionadas con NIS2 para sistemas de edificios conectados están desplazando las RFP hacia proveedores que pueden combinar la entrega de FM duro con la gobernanza de datos, el monitoreo remoto seguro y resultados medibles (líneas de base energéticas, indicadores de calidad del aire interior, trazabilidad de mantenimiento). Los pilotos de automatización de edificios inteligentes impulsados por organismos como VLAIO y VEB fomentan aún más el despliegue de sensores favorable a la renovación y las actualizaciones de automatización de edificios en edificios públicos existentes, respaldando ecosistemas de soluciones en torno a la instalación de IoT, la integración de BMS y la administración de contratos por rendimiento.
Desarrollos recientes del sector
- Mayo de 2026: Serco confirmó la continuidad de la prestación de servicios integrados de gestión de instalaciones en la base militar de Meerdaal para el Ministerio de Defensa belga. La actividad refuerza al sector de defensa como un usuario final persistente y con alta carga regulatoria, donde la disponibilidad las 24 horas, los procedimientos de seguridad y la coordinación multiservicio favorecen a los grandes proveedores de IFM y a los modelos de externalización de larga duración.
- Diciembre de 2025: ISS anunció una nueva ampliación de un contrato multipaís con un cliente de servicios financieros. La ampliación destaca cómo los grandes clientes consolidan proveedores en distintas geografías y amplían el alcance bajo servicios de instalaciones integrados, lo que aumenta la presión competitiva sobre los proveedores más pequeños de un solo servicio en las licitaciones empresariales.
- Agosto de 2024: SPIE Belgium ganó un contrato de gestión técnica de instalaciones de 10 años que abarca tres complejos de oficinas de Befimmo. El mandato a largo plazo refuerza el papel de la FM técnica orientada al rendimiento en las carteras inmobiliarias comerciales, incluidos los programas de mantenimiento preventivo y modernización respaldados por análisis y coordinación centralizada.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado de gestión de instalaciones de Bélgica abarca los servicios externalizados que mantienen los edificios y sitios en funcionamiento día a día, incluyendo soporte operativo, mantenimiento y servicios de lugar de trabajo prestados bajo contrato.
Exclusiones de alcance: se excluyen los equipos internos de instalaciones y las obras de construcción o renovación mayor puramente puntuales cuando no forman parte de un contrato de servicio de instalaciones en curso.
Descripción general de la segmentación
- Por Tipo de Servicio
- Servicios Técnicos
- Gestión de Activos
- Servicios MEP y HVAC
- Sistemas Contra Incendios y Seguridad
- Otros Servicios Técnicos de Gestión de Instalaciones
- Servicios Auxiliares
- Apoyo de Oficina y Seguridad
- Servicios de Limpieza
- Servicios de Catering
- Otros Servicios Auxiliares de Gestión de Instalaciones
- Servicios Técnicos
- Por Tipo de Oferta
- Interno
- Externalizado
- Gestión de Instalaciones Individual
- Gestión de Instalaciones Combinada
- Gestión de Instalaciones Integrada
- Por Industria del Usuario Final
- Comercial (TI y Telecomunicaciones, Comercio Minorista y Almacenes, etc.)
- Hostelería (Hoteles, Establecimientos de Restauración, Restaurantes de Gran Formato)
- Institucional e Infraestructura Pública (Gobierno, Educación, Transporte)
- Sanitario (Instalaciones Públicas y Privadas)
- Industrial y de Procesos (Fabricación, Energía, Minería)
- Otras Industrias del Usuario Final (Vivienda Multifamiliar, Entretenimiento, Deporte y Ocio)
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para construir la estructura base del modelo de mercado y para precisar las señales de demanda específicas de Bélgica antes de finalizar las cifras. Nos referimos a fuentes públicas como los comunicados de Statbel, las estadísticas estructurales de empresas de Eurostat, las publicaciones del Banco Nacional de Bélgica y los portales de contratación pública de la UE que muestran la actividad de licitación y los valores de los contratos.
Junto con ello, revisamos informes anuales y presentaciones a inversores de proveedores de servicios y grandes compradores, además de páginas de asociaciones relevantes y prensa de reputación, para comprender los patrones de externalización y las normas de duración de los contratos. Cuando fue necesario, se utilizaron suscripciones pagas de datos financieros e inteligencia empresarial, noticias y finanzas, y contratos y licitaciones globales para verificar la exposición de ingresos a Bélgica y hacer seguimiento de las grandes adjudicaciones plurianuales. Estas fuentes no son exhaustivas, y se utilizaron documentos adicionales para la recopilación de datos, la validación y la aclaración durante el estudio.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar cómo se distribuye el gasto en gestión de instalaciones entre servicios y usuarios finales en Bélgica, y en probar los supuestos de precio y volumen frente al comportamiento de compra real. Hablamos con una combinación de proveedores de servicios, subcontratistas y contactos de contratación u operaciones de sitio en instalaciones comerciales, industriales y públicas, de modo que se pudieran cerrar las brechas de los hallazgos documentales y triangular los supuestos con las realidades sobre el terreno.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 33% | Altos ejecutivos (CXO): 18% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 33% |
| Actores más pequeños: 19% | Gerentes: 49% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó utilizando un enfoque descendente y ascendente, donde primero se usó la producción de servicios nacionales y la intensidad de externalización para reconstruir el conjunto de gasto abordable en FM, que luego se ajustó para coincidir con los ingresos entregados por contrato. Una vez establecido ese techo, se realizaron verificaciones ascendentes selectivas utilizando ingresos de proveedores muestreados en Bélgica, valores de contrato típicos e intensidad de personal observada para sitios grandes. Luego se corrigieron los totales cuando las dos vistas no coincidían.
Los insumos clave incluyeron el stock de edificios activo y su utilización en oficinas, sitios industriales e instalaciones públicas, la proporción de entrega externalizada frente a interna, la duración promedio de los contratos y los patrones de renovación, la inflación salarial para servicios intensivos en mano de obra, y la intensidad de mantenimiento impulsada por la energía y el cumplimiento. Las previsiones se construyeron utilizando análisis de escenarios respaldados por un conjunto reducido de impulsores que se pueden actualizar anualmente, principalmente el movimiento de la tasa de externalización, la progresión de precios por tipo de servicio y los niveles de actividad esperados en el sector inmobiliario comercial y los presupuestos públicos. Cuando faltaba información ascendente para proveedores locales más pequeños, cubrimos la brecha utilizando rangos calibrados de ingresos por empleado y verificaciones de canal, y luego reequilibramos los resultados según las restricciones del conjunto de demanda.
Validación de datos y ciclo de actualización
La validación se realizó por etapas para que el valor final no dependiera de una sola fuente de datos. Comparamos los resultados del modelo con señales independientes como anuncios de contratos importantes, volúmenes de contratación y la intensidad de ingresos implícita por metro cuadrado para diferentes tipos de instalaciones, y luego investigamos cualquier valor atípico antes de la aprobación final.
Se utilizó una segunda revisión de analista para cuestionar los principales impulsores, especialmente la participación de la externalización, los precios y la combinación de usuarios finales, seguida de un recontacto específico con expertos cuando las variaciones seguían siendo altas. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales que pueden cambiar los precios, la disponibilidad de mano de obra o la demanda de los principales usuarios finales. Justo antes de la entrega, realizamos una nueva verificación para que los clientes reciban la visión actualizada más reciente.
Dimensionamiento del mercado de gestión de instalaciones de Bélgica de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para la gestión de instalaciones en Bélgica pueden diferir bastante, incluso cuando el tema suena similar. En la práctica, las brechas suelen provenir de lo que se cuenta como ingresos de gestión de instalaciones, cuánta actividad interna se supone que está externalizada, y qué movimientos de precios se usan para los contratos plurianuales.
Al hacer seguimiento de los valores de adjudicación de contratos, los cambios en la tasa de externalización y los reajustes de precios a nivel de servicio, Mordor Intelligence mantiene la estimación vinculada a los ingresos contratados de FM en Bélgica, lo cual es diferente de los enfoques que combinan servicios de edificios más amplios o usan una escalada de precios agresiva sin verificaciones de contratación.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 5,61 mil millones (2025) | |
| Asociación del Sector B | USD 9,08 mil millones (2024) | A menudo representa una visión más amplia del gasto en la función de instalaciones, que puede incluir la entrega interna y costos adyacentes de lugar de trabajo o bienes raíces, y puede no separar los ingresos de FM contratados de los presupuestos internos. |
| Consultora Regional A | USD 6,25 mil millones (2026) | Puede suponer una externalización y un crecimiento de precios más rápidos a lo largo del período de previsión, y puede aplicar una inflación uniforme a todas las líneas de servicio incluso cuando las renovaciones y la indexación difieren según el tipo de contrato. |
La dispersión en la tabla refleja principalmente los límites de alcance y cómo se manejan los precios y la externalización año tras año. Nuestro enfoque se mantiene repetible porque los pasos de dimensionamiento están anclados a señales de demanda observables, seguidos de verificaciones cruzadas frente a la exposición de los proveedores y verificaciones de realidad basadas en licitaciones antes de fijar la cifra final.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de gestión de instalaciones de Bélgica?
El tamaño del mercado de gestión de instalaciones de Bélgica fue de 5.780 millones de USD en 2026 y se proyecta que alcance los 6.730 millones de USD en 2031.
¿Qué tipo de servicio genera los mayores ingresos?
Los servicios técnicos, que abarcan MEP, HVAC y gestión de activos, representaron el 59,10% de los ingresos de 2025.
¿Por qué los contratos externalizados crecen más rápido que los modelos internos?
La externalización reduce las cargas de cumplimiento multilingüe y agrupa las tareas de informes de carbono, impulsando la cuota de mercado externalizada al 61,85% en 2025 con una perspectiva de CAGR del 3,26%.
¿Cómo influyen las regulaciones de la UE en la demanda del mercado?
La Directiva de Eficiencia Energética de los Edificios y la CSRD obligan a los propietarios a reformar los edificios y divulgar el rendimiento en materia de carbono, creando canales constantes para los servicios de gestión de instalaciones energéticamente eficientes.
¿Qué región belga ofrece el mayor potencial de crecimiento?
Se prevé que Flandes registre la CAGR más rápida del 3,42% debido a la expansión de sus corredores tecnológicos y los objetivos de renovación a gran escala.
¿Qué tecnologías están transformando la prestación de servicios de gestión de instalaciones?
Los sensores IoT, las herramientas de predicción de fallos mediante inteligencia artificial y los paneles de control de energía basados en la nube reducen el consumo energético del HVAC y permiten contratos basados en resultados, reforzando la competitividad de los proveedores.
Última actualización de la página el:



