
Tamaño y Participación del Mercado de Reciclaje de Baterías
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 30.05 Mil millones de dólares |
| Tamaño del Mercado (2031) | 50.36 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.88 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Reciclaje de Baterías por Mordor Intelligence
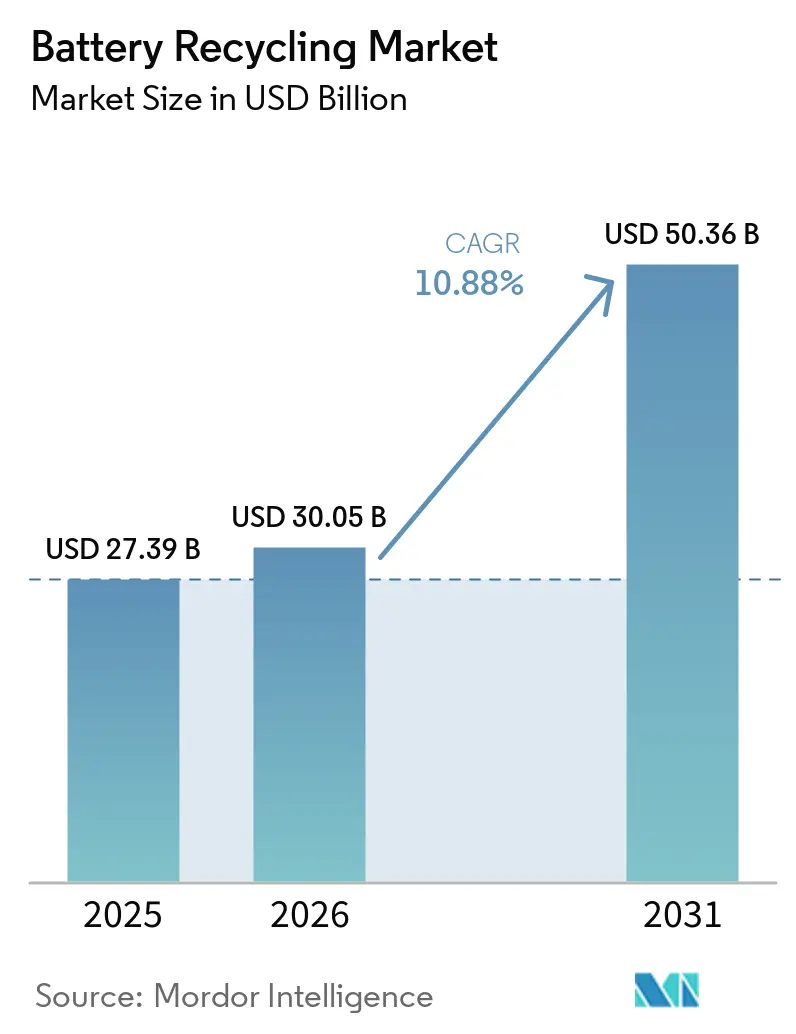
Se espera que el tamaño del Mercado de Reciclaje de Baterías crezca de USD 27,39 mil millones en 2025 a USD 30,05 mil millones en 2026 y se prevé que alcance USD 50,36 mil millones en 2031 a una CAGR del 10,88% durante 2026-2031.
La expansión está respaldada por mandatos de responsabilidad extendida del productor, la creciente escasez de metales críticos y los compromisos de los fabricantes de automóviles con cadenas de suministro de cátodos de ciclo cerrado que tratan las celdas al final de su vida útil como materia prima estratégica en lugar de residuos. Las baterías de plomo-ácido mantuvieron volúmenes dominantes gracias a redes de recolección maduras, aunque las químicas de iones de litio están ganando terreno a medida que la penetración de vehículos eléctricos (VE) se acelera y la demanda tradicional de plomo-ácido automotriz se estabiliza.[1] Las rutas hidrometalúrgicas escalan rápidamente porque producen sulfatos de níquel y cobalto de alta pureza demandados por los fabricantes de cátodos, mientras que los proyectos piloto de reciclaje directo muestran ahorros de energía que podrían reducir los costos de los paquetes de baterías en USD 1.000 por vehículo una vez comercializados. Regionalmente, Asia-Pacífico concentra más de la mitad de los ingresos debido a los clústeres integrados de gigafábricas y recicladores de China, mientras que América del Norte registra el crecimiento más rápido gracias a que los incentivos de la Ley de Reducción de la Inflación subvencionan la refinación doméstica de masa negra.[2]
Conclusiones Clave del Informe
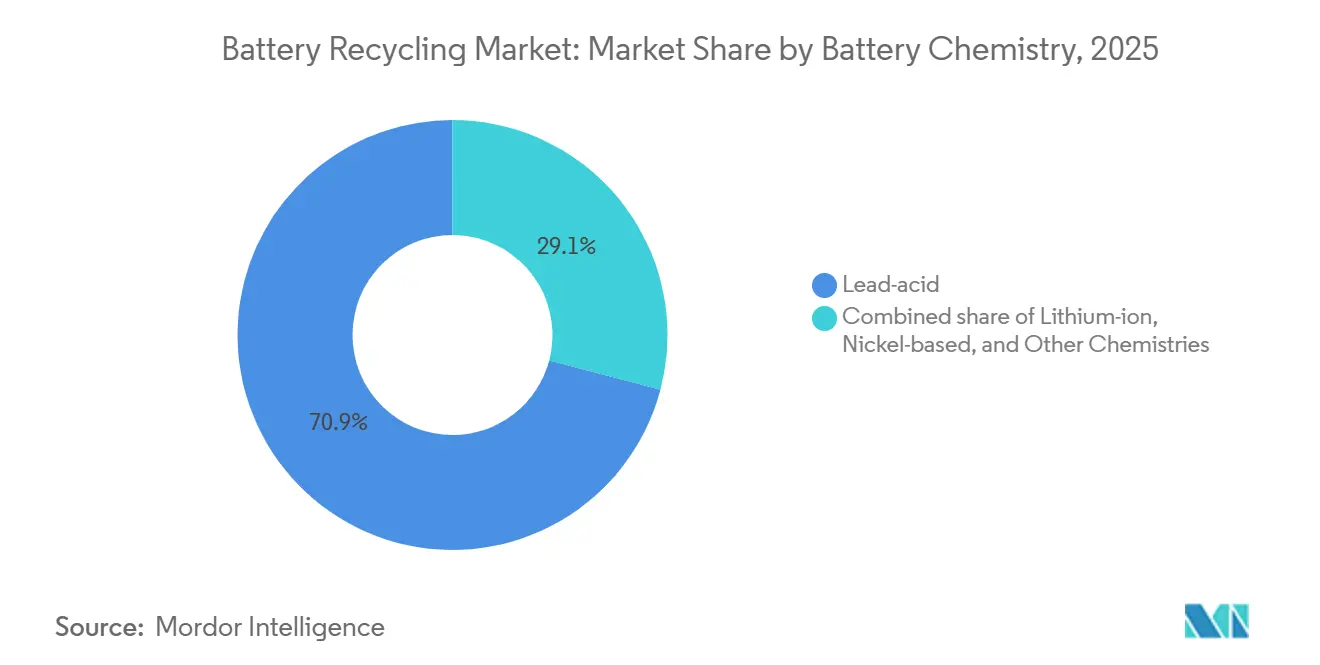
- Por química de batería, el plomo-ácido representó el 70,9% de la participación del mercado de reciclaje de baterías en 2025; se prevé que los iones de litio crezcan a una CAGR del 23,9% hasta 2031.
- Por fuente de chatarra, las baterías automotrices lideraron con el 58,5% de la participación del mercado de reciclaje de baterías en 2025, mientras que se proyecta que las baterías de electrónica de consumo crezcan a una CAGR del 20,5% hasta 2031.
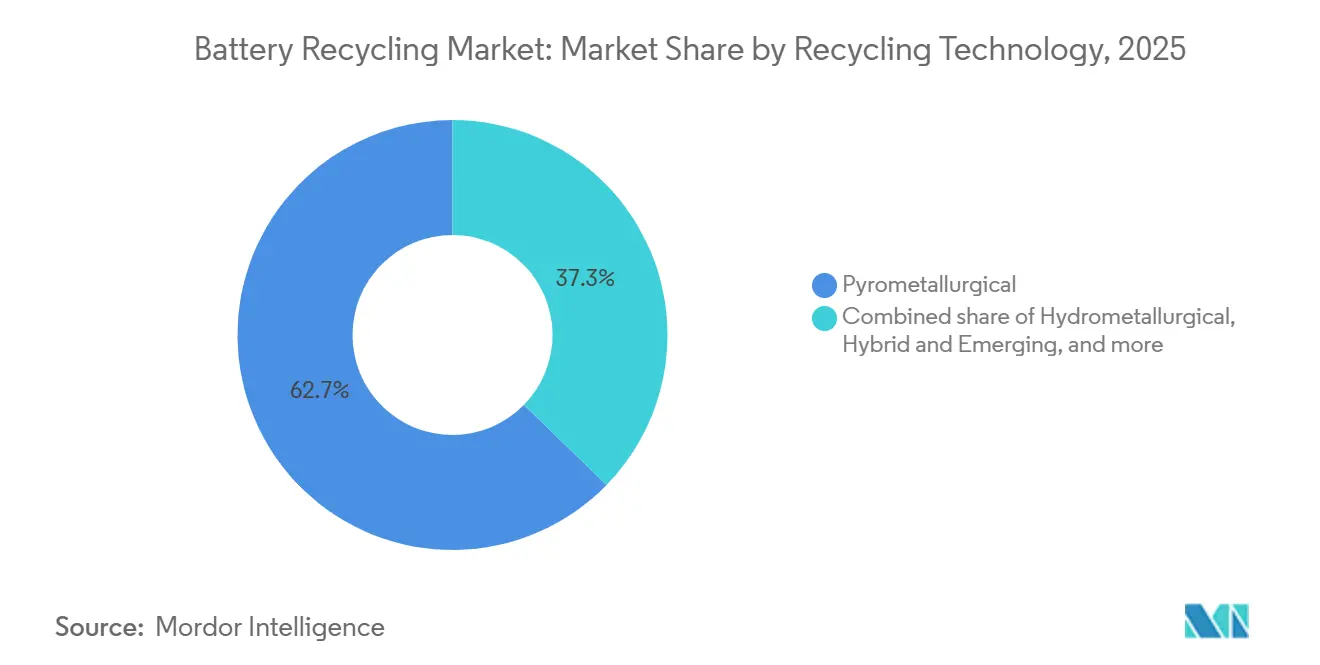
- Por tecnología de reciclaje, la pirometalurgia lideró con una participación del 62,7% en 2025, mientras que la hidrometalurgia avanza a una CAGR del 22,7% hasta 2031.
- Por etapa del proceso, la refinación y recuperación de materiales representó el 28,6% del tamaño del mercado de reciclaje de baterías en 2025, mientras que se prevé que la producción de masa negra avance a una CAGR del 25,1% hasta 2031.
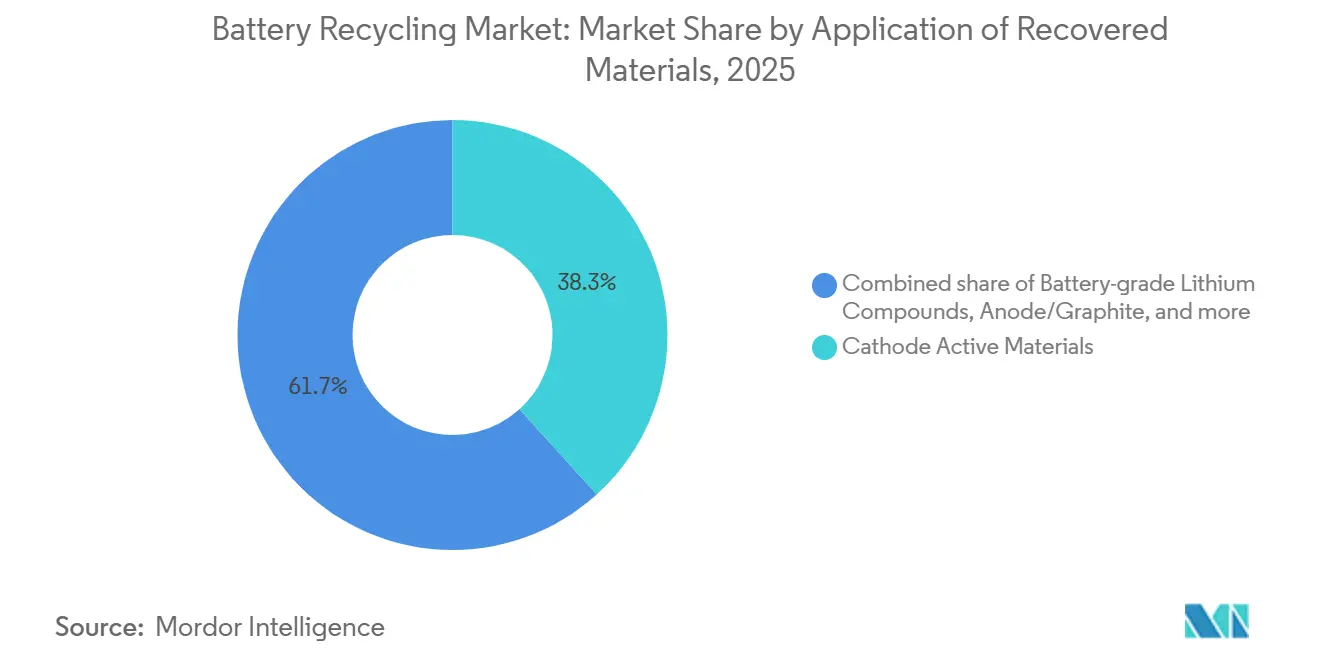
- Por aplicación de materiales recuperados, el segmento de materiales activos de cátodo representó el 38,3% de los ingresos en 2025, mientras que se espera que los compuestos de litio de grado batería registren el mayor crecimiento con una CAGR del 27,6% durante 2026-2031.
- Por industria usuaria final, el sector automotriz capturó el 43,1% del tamaño del mercado de reciclaje de baterías en 2025, y el sector de energía y almacenamiento de energía crece a una CAGR del 19,8% hasta 2031.
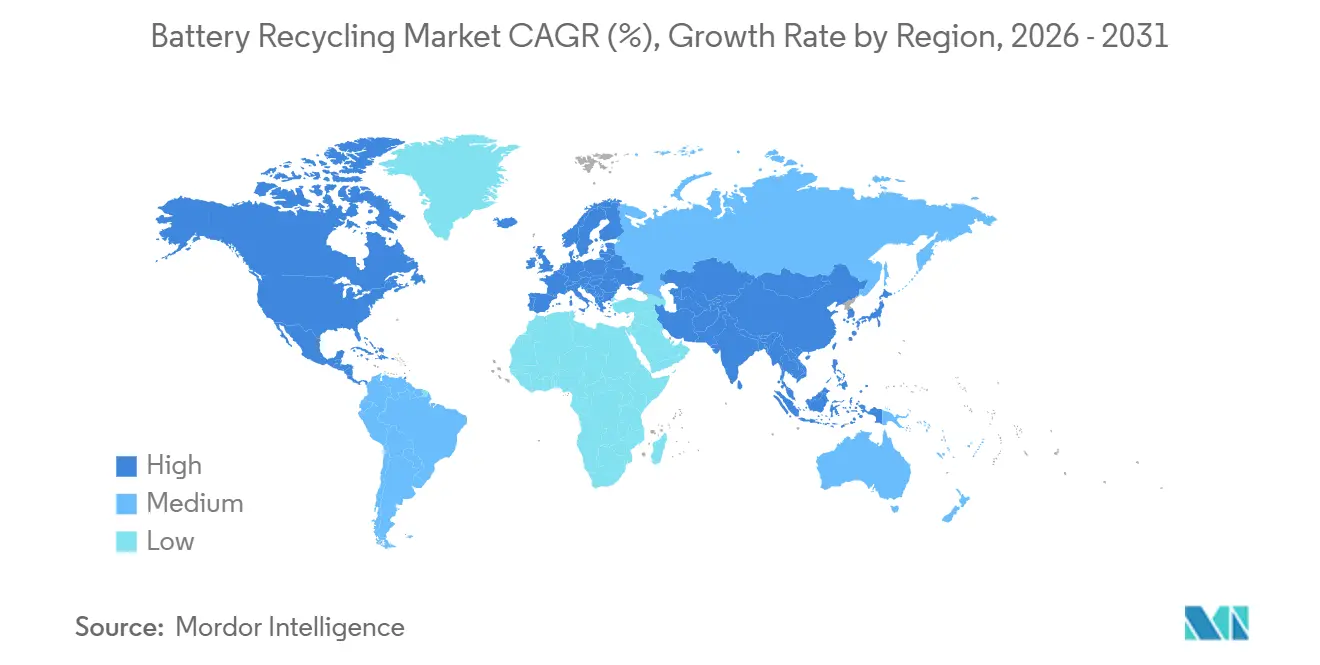
- Por geografía, Asia-Pacífico concentró el 52,4% de los ingresos en 2025; se proyecta que América del Norte se expanda a una CAGR del 21,3% entre 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la penetración de VE | +3.2% | Global, más fuerte en China, UE, América del Norte | Mediano plazo (2-4 años) |
| Endurecimiento global de las regulaciones de baterías al final de su vida útil | +2.1% | UE, China, América del Norte; India y ASEAN emergentes | Largo plazo (≥ 4 años) |
| Inflación del precio de metales críticos | +1.8% | Global, aguda donde dominan las importaciones de cátodos | Corto plazo (≤ 2 años) |
| Mandatos de ESG y economía circular de los fabricantes de equipos originales | +1.5% | América del Norte, UE; proyectos piloto en Japón, Corea del Sur | Mediano plazo (2-4 años) |
| Emergencia de mercados spot líquidos de masa negra | +1.1% | China, UE; América del Norte incipiente | Corto plazo (≤ 2 años) |
| Economía revolucionaria del reciclaje directo | +0.9% | América del Norte, UE; I+D en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la penetración de VE
Las ventas globales de vehículos eléctricos de batería e híbridos enchufables superaron los 14 millones de unidades en 2024, incorporando aproximadamente 1,1 TWh de capacidad de iones de litio que alcanzará el final de su vida útil después de 2032, creando una ola predecible de materia prima.[3] Tesla recuperó el 92% de los minerales críticos de los paquetes retirados en su instalación de Nevada, demostrando la viabilidad técnica a escala. China proyecta 12 millones de toneladas de celdas de iones de litio retiradas para 2030, el triple de la capacidad de reciclaje global actual. Los límites más estrictos de CO₂ promedio de la flota en Europa aceleran la adopción de VE y llevan los paquetes de primera generación a las redes de desmantelamiento antes.[4] El desfase entre las ventas y las retiradas comprime la ventana para que los recicladores construyan capacidad y aseguren acuerdos de compra con los fabricantes de cátodos.
Endurecimiento Global de las Regulaciones de Baterías al Final de su Vida Útil
El Reglamento de Baterías de la UE exige un 16% de cobalto reciclado, un 6% de litio reciclado y un 6% de níquel reciclado en las nuevas baterías de VE para 2031, con umbrales más estrictos para 2036. Las normas de responsabilidad extendida del productor de China de 2024 obligan a los fabricantes de automóviles a financiar redes de recolección y alcanzar una recuperación del 85% de iones de litio, junto con sanciones de hasta CNY 500.000 por infracción. La Agencia de Protección Ambiental de los EE. UU. propuso un marco de administración en 2025 que impondría tarifas a los productores de celdas que carezcan de vías de reciclaje certificadas. Las normas de responsabilidad extendida del productor preliminares de India apuntan a una recolección del 70% para 2028, pero carecen de claridad en la aplicación. Estas políticas reducen la volatilidad de los ingresos para los recicladores, pero fragmentan las cadenas de suministro entre jurisdicciones.
Inflación del Precio de Metales Críticos
El carbonato de litio promedió CNY 95.000 (USD 13.400) por tonelada en el cuarto trimestre de 2024, aún un 180% por encima de los niveles de 2020. El sulfato de cobalto se negoció cerca de USD 12.800 por tonelada en diciembre de 2024, ya que los problemas de gobernanza de la minería artesanal en la República Democrática del Congo añadieron primas de riesgo. El sulfato de níquel apto para baterías alcanzó USD 16.200 por tonelada a principios de 2025 en medio de restricciones a la exportación de mineral de Indonesia. Los precursores de cátodo reciclados ahora se venden solo un 5-8% por debajo de los equivalentes vírgenes, mejorando los márgenes de los recicladores a medida que aumentan los volúmenes.
Mandatos de ESG y Economía Circular de los Fabricantes de Equipos Originales
Volkswagen tiene como objetivo obtener el 50% del níquel y cobalto de cátodo de contenido reciclado para 2030 y está co-ubicando la refinación hidrometalúrgica en su gigafábrica de Salzgitter. General Motors firmó un acuerdo de compra de masa negra de 50.000 toneladas anuales con Cirba Solutions hasta 2030. BMW alcanzó un 30% de contenido reciclado en las celdas Neue Klasse mediante proyectos piloto de reciclaje directo que redujeron la energía de procesamiento un 40% frente a las rutas hidrometalúrgicas. Dichos mandatos vinculan a los recicladores en contratos de suministro a largo plazo, reduciendo el riesgo del gasto de capital, pero concentrando el poder del comprador.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto gasto de capital y operativo de las plantas de reciclaje | -1.4% | Global, agudo donde faltan subsidios | Mediano plazo (2-4 años) |
| Logística de recolección deficiente en mercados emergentes | -0.9% | India, ASEAN, África Subsahariana, América Latina | Largo plazo (≥ 4 años) |
| Obstáculos de seguridad y transporte de materiales peligrosos | -0.7% | Global, más estricto en UE y América del Norte | Corto plazo (≤ 2 años) |
| Cambio hacia químicas de LFP de bajo valor | -1.2% | China, India; extendiéndose a segmentos de VE de entrada en otros lugares | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Gasto de Capital y Operativo de las Plantas de Reciclaje
Una instalación hidrometalúrgica de 20.000 toneladas anuales requiere entre USD 180 y 250 millones, con reactores y trenes de extracción por solventes que comprenden el 60% del costo instalado. Los gastos operativos oscilan entre USD 1.800 y 2.400 por tonelada de insumo, impulsados por el consumo de ácido y el tratamiento de aguas residuales. El presupuesto del Centro de Rochester de Li-Cycle se disparó de USD 485 millones a USD 960 millones a mediados de 2024, exponiendo el riesgo de sobrecosto. Las empresas más pequeñas en mercados emergentes enfrentan costos de deuda del 18-22%, ampliando la brecha de infraestructura.
Logística de Recolección Deficiente en Mercados Emergentes
La tasa de recolección formal de iones de litio de India fue del 28% en 2024, con el resto canalizado hacia desmanteladores informales que carecen de protocolos de descarga, desperdiciando entre el 30 y el 40% del material recuperable. Indonesia opera puntos de recolección en solo 12 de 34 provincias, y la logística inversa desde las islas exteriores puede superar USD 150 por tonelada. África Subsahariana recupera menos del 5% de las baterías de VE, y la recolección en Brasil se rezaga en municipios de menos de 100.000 habitantes, manteniendo los volúmenes por debajo de las 15.000 toneladas necesarias para la viabilidad de una planta hidrometalúrgica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Química de Batería:
El Plomo-Ácido Domina los Ingresos, los Iones de Litio Impulsan el CrecimientoLas baterías de plomo-ácido retuvieron el 70,9% de los ingresos de 2025, ya que casi el 99% de las unidades usadas se recolectan en los mercados desarrollados y se reciclan a través de fundidoras establecidas.[5] El CAGR del 23,9% de las baterías de iones de litio señala hacia dónde está pivotando el mercado de reciclaje de baterías; los datos de la Agencia Internacional de Energía muestran 1,8 millones de toneladas de chatarra de iones de litio anuales para 2030, lo que genera un aumento en el tamaño del mercado de reciclaje de baterías de iones de litio como mercado potencial. Los recicladores de plomo-ácido establecidos están modernizando sus líneas pirometalúrgicas, mientras que los nuevos participantes financian centros hidrometalúrgicos para capturar los flujos futuros ricos en litio. Redwood Materials procesó 18.000 toneladas de chatarra de iones de litio en 2024, confirmando el impulso comercial.
El mercado de reciclaje de baterías está, por tanto, dividido: las baterías de plomo-ácido ofrecen flujos de caja estables y de bajo crecimiento; las de iones de litio ofrecen un potencial de alto crecimiento e intensidad tecnológica. La ventaja competitiva dependerá de asegurar el suministro de materias primas procedentes de vehículos eléctricos antes del punto de inflexión posterior a 2028, y de alcanzar tasas de recuperación de metales superiores al 90% para satisfacer las especificaciones de los fabricantes de automóviles.

Por Fuente de Chatarra:
El Sector Automotriz Domina, la Electrónica de Consumo se AceleraLas baterías automotrices suministraron el 58,5% del volumen procesado en 2025, reflejando grandes volúmenes de reemplazo de plomo-ácido y retiros tempranos de VE como los paquetes del Nissan Leaf de 2013-16. La chatarra de electrónica de consumo se expande a una CAGR del 20,5% a medida que los ciclos de vida de los dispositivos se acortan; sin embargo, las tasas de recolección inferiores al 40% revelan un potencial al alza para los programas de captura impulsados por políticas. La chatarra de fabricación entrega materia prima de alta pureza y rota el inventario en 45 días en el campus de CATL en Ningde, mejorando el capital de trabajo en comparación con los flujos posconsumo.
El rápido crecimiento de la electrónica de consumo garantiza que el mercado de reciclaje de baterías continúe diversificando la materia prima, reduciendo la dependencia de los volúmenes automotrices y mejorando los márgenes combinados a medida que la chatarra de fabricación limpia compensa las baterías domésticas de menor calidad.
Por Tecnología de Reciclaje:
La Pirometalurgia Mantiene la Escala, la Hidrometalurgia Gana PrecisiónLa pirometalurgia proporcionó el 62,7% de la capacidad de 2025 porque las fundidoras de cobre y níquel existentes pueden aceptar químicas mixtas sin preselección. Sin embargo, la hidrometalurgia crece a una CAGR del 22,7% a medida que los fabricantes de cátodos demandan sulfato de níquel de grado batería con impurezas ≤50 ppm, una pureza que la escoria pirometalúrgica no puede lograr de manera rentable. Los proyectos piloto de reciclaje directo representan el 8,4% hoy, pero podrían ocupar nichos de alto margen una vez que estén disponibles flujos homogéneos de chatarra de VE.
El auge de la hidrometalurgia elevará la participación del mercado de reciclaje de baterías de sales convertidas de alto valor, mientras que las líneas pirometalúrgicas pueden orientarse hacia chatarra de LFP y almacenamiento estacionario de menor valor donde la pureza absoluta es menos crítica.
Por Etapa del Proceso:
La Refinación Ancla el Valor, la Masa Negra se DisparaLa refinación y recuperación de materiales contribuyó con el 28,6% de los ingresos de 2025, entregando un margen bruto de USD 1.200-1.800 por tonelada debido a las barreras técnicas y la complejidad de los permisos. La producción de masa negra es el segmento de mayor crecimiento con una CAGR del 25,1%, ya que los fabricantes de celdas verticalmente integrados evitan las fundidoras de terceros. La subsidiaria Brunp de CATL ya opera 180.000 toneladas anuales de líneas de masa negra que alimentan plantas de cátodo cautivas.
El tamaño del mercado de reciclaje de baterías para el procesamiento de masa negra se expandirá rápidamente, aunque la captura de valor final recae en los refinadores que pueden suministrar sales de grado batería bajo contratos de calidad de los fabricantes de automóviles.
Por Aplicación de Materiales Recuperados:
Los Materiales Activos de Cátodo Lideran, los Compuestos de Litio se AceleranLos materiales activos de cátodo aseguraron el 38,3% del valor de 2025, ya que LG Energy Solution, SK On y Samsung SDI consumieron 42.000 toneladas de precursores reciclados. Se prevé que los compuestos de litio reciclados crezcan a una CAGR del 27,6%, impulsados por rendimientos de reciclaje directo del 95-98% de recuperación de litio. Las iniciativas de ánodo y grafito permanecen en etapa de I+D, y la recuperación de manganeso obtiene una décima parte del precio del cobalto, manteniéndolo como una fuente de ingresos marginal.
La aceleración de la recuperación de litio garantiza que el mercado de reciclaje de baterías mantenga competitividad frente a nuevos proyectos de salmuera y roca dura, particularmente en jurisdicciones con fuertes obstáculos de permisos ambientales.
Por Industria Usuaria Final:
El Sector Automotriz Ancla la Demanda, el Almacenamiento de Energía se DisparaEl sector automotriz consumió el 43,1% de la producción de baterías recicladas en 2025, ya que los fabricantes de equipos originales (OEM) cubren su exposición al cobalto y al níquel mediante programas de reciclaje de masa negra en circuito cerrado. Los sistemas de energía y almacenamiento energético representan la demanda de mayor crecimiento, con una CAGR del 19,8%, impulsada por los primeros retiros de baterías de iones de litio a escala de servicios públicos y la economía del reacondicionamiento para una segunda vida que extiende la vida útil de los paquetes hasta 10 años.
El crecimiento del sector de servicios públicos diversifica la base de clientes de la industria del reciclaje de baterías, reduciendo la correlación con los ciclos automotrices y proporcionando una demanda estable de masa negra rica en litio.
Análisis Geográfico
Mercado de Reciclaje de Baterías en Asia-Pacífico
Asia-Pacífico capturó el 52,4% de los ingresos de 2025, liderado por el ecosistema verticalmente integrado de China, donde los clústeres de recicladores y gigafábricas alcanzan una recuperación de metales del 88-92% mediante rutas hidrometalúrgicas. El pasaporte nacional de baterías, lanzado en 2024, etiqueta cada celda para su trazabilidad, reduciendo la contaminación entre un 15 y un 18%. Japón procesó 68.000 t de chatarra de NiMH e iones de litio, recuperando elementos de tierras raras en la fundición Onahama de Toyota-Sumitomo. El esquema de Responsabilidad Extendida del Productor respaldado por tarifas de Corea del Sur elevó la recuperación de iones de litio al 72% a finales de 2025. India cuenta con una capacidad de 42.000 t, pero los desmanteladores informales aún desvían el 60% de los volúmenes.
Mercado de Reciclaje de Baterías en América del Norte
América del Norte es la región de mayor crecimiento, con una CAGR del 21,3%. La Sección 45X otorga un crédito de producción de 10 USD por kWh para materiales reciclados, y la Sección 30D exige que el 50% del valor de la batería provenga de América del Norte o de socios con Tratado de Libre Comercio para 2026. Redwood Materials está invirtiendo 3,5 mil millones de USD en un campus de cátodo-ánodo de 100 GWh, con un 30% de materia prima reciclada. El Hub de Rochester de Li-Cycle obtuvo una garantía de préstamo del Departamento de Energía por 475 millones de USD, con el objetivo de entrar en funcionamiento a finales de 2026. Canadá destinó 1,5 mil millones de CAD a infraestructura de reciclaje, con Glencore y Electra ampliando la hidrometalurgia en Quebec y Ontario.
Mercado de Reciclaje de Baterías en EMEA y América del Sur
La cuota de Europa también está aumentando a un ritmo elevado, impulsada por los sólidos mandatos de Northvolt. La instalación Revolt de Northvolt logró una recuperación del 95% de litio, níquel y cobalto con un rendimiento de 8.000 t, y tiene como objetivo alcanzar las 125.000 t/año para 2030. Alemania concedió 200 millones de EUR a Duesenfeld y Accurec para una capacidad hidrometalúrgica de 50.000 t. La empresa conjunta Veolia-Solvay de Francia construirá una planta de 15.000 t en Dunkerque, ubicada junto a la gigafábrica de ACC. América del Sur y Oriente Medio y África combinaron su cuota, limitada a la red de Brasil y la fundición Eco-Bat de Sudáfrica; los grandes proyectos de iones de litio aguardan una mayor penetración de los vehículos eléctricos.
Panorama regulatorio
La regulación se está endureciendo en torno a la trazabilidad, la verificación del rendimiento del reciclaje y la responsabilidad del productor. En la UE, el Reglamento (UE) 2023/1542 establece obligaciones de contenido reciclado y recuperación que afectan la forma en que los recicladores se califican ante los fabricantes de celdas y los OEM. A partir del año calendario 2026, comienza la presentación anual de informes sobre eficiencia de reciclaje y recuperación de materiales, respaldada por normas armonizadas de cálculo y verificación en el Reglamento Delegado (UE) 2025/606 de la Comisión y formatos de informe estandarizados según el Reglamento de Ejecución (UE) 2025/2289 de la Comisión. Esto aumenta la importancia de sistemas de balance de masa auditables y controles de calidad más sólidos.
En Estados Unidos, el apoyo político está vinculado a la autoridad de subvención del Departamento de Energía en virtud de la Infrastructure Investment and Jobs Act para instalaciones de procesamiento, fabricación y reciclaje de materiales de baterías. Esto complementa el cambio del mercado hacia el refinado nacional y el suministro de circuito cerrado. La Agencia de Protección Ambiental de EE. UU. también ha avanzado orientaciones voluntarias a través de su iniciativa de marco de RAP para baterías, incluido un informe al Congreso de mayo de 2026 sobre mejores prácticas de recolección de baterías, que está moldeando el diseño de los sistemas de recolección y las prácticas de documentación que los productores y recicladores utilizan para demostrar vías responsables de fin de vida útil.
Panorama Competitivo
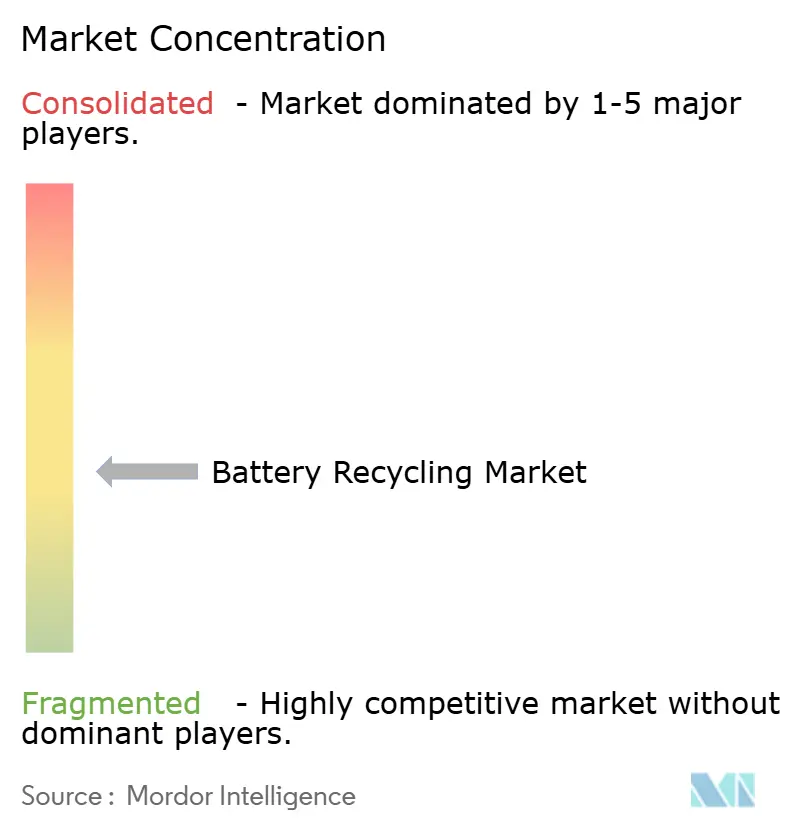
Los 10 principales recicladores controlaron aproximadamente el 50% del volumen global procesado en 2025; ninguna empresa superó el 12% de participación, lo que genera una estructura moderadamente fragmentada. Las empresas tradicionales de plomo-ácido como Eco-Bat y Glencore aprovechan las fundidoras existentes, mientras que los especialistas enfocados en litio como Redwood Materials, Li-Cycle y Ascend Elements compiten en pureza hidrometalúrgica e innovación en reciclaje directo. Los actores chinos establecidos CATL, GEM y Brunp explotan la chatarra cautiva de gigafábricas y los precios de transferencia internos que socavan a los recicladores comerciales hasta en un 15%.
Cirba Solutions consolidó Retriev y Heritage Battery Recycling y aseguró USD 200 millones de Koch Strategic Platforms para elevar la capacidad a 120.000 toneladas anuales para 2027. El proceso de precipitado de hidróxido mixto de Neometals recupera el 96% del litio, permitiendo solo un descuento del 3% frente al carbonato virgen. Las solicitudes de patentes en reciclaje directo aumentaron un 140% entre 2022 y 2024, señalando una competencia de propiedad intelectual en intensificación. La escala, la integración vertical y la propiedad intelectual de procesos dictarán los futuros cambios de participación a medida que el mercado de reciclaje de baterías evolucione.
Líderes de la Industria de Reciclaje de Baterías
-
Brunp Recycling Technology
-
Li-Cycle Holdings Corp.
-
Umicore SA
-
GEM Co. Ltd.
-
Glencore plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Reciclaje de Baterías Empresas cubiertas en este informe
- Umicore SA
- Glencore PLC
- Brunp Recycling (CATL)
- GEM Co., Ltd.
- Li-Cycle Holdings Corp.
- Redwood Materials Inc.
- Ascend Elements (Battery Resources)
- Ecobat
- American Battery Technology Co. (ABTC)
- RecycLiCo Battery Materials
- Retriev Technologies Inc.
- Cirba Solutions
- Duesenfeld GmbH
- TES-AMM Pte Ltd.
- Recupyl SAS
- Raw Materials Company Inc.
- Glencore-Li-Cycle Portovesme JV
- Ganfeng Lithium Co., Ltd.
- Eramet-Suez JV (Recyclage Batteries)
- InoBat-Minerals JV
Oportunidades de mercado y perspectivas futuras
Los mecanismos de cumplimiento de la UE están creando espacios en blanco a corto plazo en torno a los datos, la verificación y el enrutamiento conforme de la masa negra y las baterías de iones de litio al final de su vida útil, particularmente cuando comienza la presentación de informes de 2026 en virtud del Reglamento (UE) 2023/1542 y los actos delegados y de ejecución relacionados (2025/606 y 2025/2289). Este cambio está aumentando la demanda de salidas trazables y de calidad para baterías, y está impulsando inversiones que combinan pretratamiento, refinado hidrometalúrgico y capacidad de documentación dentro del mismo modelo operativo. Fortum Battery Recycling, al asegurar un nuevo permiso ambiental en abril de 2026 para aumentar la capacidad de procesamiento diario en Kirchardt, Alemania (de 10 a 25 toneladas, con mayor almacenamiento de residuos peligrosos), es un ejemplo de adiciones de capacidad vinculadas directamente a los requisitos operativos europeos regulados.
Por el lado de la oferta, el mercado también se está abriendo a centros integrados que pueden convertir materias primas heterogéneas en intermedios consistentes (masa negra) y, cada vez más, en sales de calidad para baterías vendibles, donde el control de impurezas y especificaciones es fundamental. En China, Brunp (CATL) ha continuado ampliando la capacidad de pretratamiento y de carbonato de litio a través de ampliaciones de proyectos aprobados (reportado en mayo de 2026), mostrando cómo la integración recicladora-gigafábrica escala cuando se alinea con los sistemas nacionales de recolección o RAP y la demanda de cátodos aguas abajo. En Norteamérica, los programas de subvenciones y financiamiento junto con las estructuras de compra de los OEM respaldan expansiones que localizan el procesamiento cerca de los corredores de fabricación de baterías, mientras que los mercados emergentes al contado de masa negra y los contratos de compra a largo plazo (incluidos los acuerdos entre fabricantes de automóviles y recicladores descritos en el contexto del informe) reducen la incertidumbre para las inversiones en la etapa de refinado.
Desarrollos recientes de la industria en Mercado de Reciclaje de Baterías
- Mayo de 2026: Umicore SA reafirmó las soluciones de reciclaje de baterías como parte de su enfoque estratégico CORE para 2026 y continuó operando su planta piloto de reciclaje de baterías en Hoboken, Bélgica, destacando tasas de recuperación de níquel superiores al 95%. La actualización subraya el papel del rendimiento de recuperación de alta pureza para calificar los metales reciclados en las cadenas de suministro de cátodos bajo requisitos europeos más estrictos.
- Agosto de 2025: Glencore plc completó la adquisición de los activos de Li-Cycle, incluidas múltiples instalaciones Spoke (Alemania, Arizona, Alabama, Nueva York y Ontario) y el proyecto Rochester Hub. La transacción acelera la consolidación y conecta la capacidad de reciclaje de manera más directa con un gran productor y comercializador de materias primas, fortaleciendo las vías para escalar el acceso a materias primas y la compra de metal refinado.
- Diciembre de 2024: Li-Cycle proporcionó una actualización sobre su trabajo de prefactibilidad del European Recycling Hub y el marco de colaboración con Glencore. La divulgación mantuvo el enfoque en establecer rutas comerciales para los productos del centro y la integración transfronteriza, reflejando cómo la viabilidad del proyecto depende cada vez más de términos de compra asegurados y alineación de financiamiento en lugar de anuncios de capacidad independientes.
Mercado de Reciclaje de Baterías Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado captura el valor derivado de la recolección, el procesamiento y el refinado de baterías usadas o de desecho, de modo que los materiales recuperados puedan reutilizarse y los servicios de reciclaje puedan venderse a los principales usos finales.
Exclusiones del alcance: Se excluyen la minería primaria y el refinado virgen de metales para baterías, así como el valor de fabricación de baterías nuevas que no forman parte del reciclaje.
Descripción General de la Segmentación
- Por Química de Batería
- Plomo-ácido
- Iones de litio (NMC, LFP, NCA, LMO)
- Base de níquel
- Otras químicas (Zn-aire, Sodio-ion, etc.)
- Por Fuente de Chatarra
- Baterías Automotrices
- Baterías de Electrónica de Consumo
- Baterías Industriales y de Almacenamiento de Energía
- Chatarra de Fabricación
- Por Tecnología de Reciclaje
- Hidrometalúrgica
- Pirometalúrgica
- Directa/Mecánica
- Híbrida y Emergente (Bio/Electroquímica)
- Por Etapa del Proceso
- Recolección y Logística
- Desmantelamiento y Descarga
- Trituración/Clasificación Mecánica
- Producción de Masa Negra
- Refinación y Recuperación de Materiales
- Por Aplicación de Materiales Recuperados
- Materiales Activos de Cátodo
- Ánodo/Grafito
- Compuestos de Litio de Grado Batería
- Sales de Cobalto y Níquel
- Manganeso
- Otros (Cu, Al)
- Por Industria Usuaria Final
- Automotriz
- Marina
- Energía y Almacenamiento de Energía
- Electrónica de Consumo
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Nórdicos
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción del panorama de oferta y demanda en cifras concretas, para luego relacionarlo con los ingresos del reciclaje. Se revisan conjuntos de datos públicos y rastreadores de políticas, como las estadísticas minerales del USGS, los flujos comerciales de UN Comtrade, las publicaciones de la AIE sobre cadenas de suministro de vehículos eléctricos y baterías, y las actualizaciones de la regulación de baterías de la Comisión Europea, ya que estas fuentes ayudan a enmarcar la disponibilidad de materiales y el impulso regulatorio de cumplimiento.
A continuación, se analizan los informes de las empresas y las presentaciones para inversores con el fin de comprender las ampliaciones de capacidad, los plazos de puesta en marcha de plantas y los flujos de producción típicos (por ejemplo, masa negra y sales recuperadas). También se analizan bases de datos de patentes para identificar qué rutas de reciclaje están siendo comercializadas y qué rendimientos se están declarando. Cuando es necesario, se utilizan suscripciones de pago para información financiera e inteligencia empresarial, noticias y datos financieros, bases de datos de patentes y vistas de importaciones y exportaciones a nivel de envíos, con el fin de contrastar volúmenes, huellas de plantas y tendencias de precios. Las fuentes aquí mencionadas son meramente ilustrativas, y durante la recopilación, validación y aclaración se utilizaron muchas otras referencias públicas.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de estrés los supuestos documentales con operadores, agregadores de materia prima, recicladores, compradores de materiales y expertos del sector vinculados a políticas y cumplimiento normativo. Estas conversaciones también se emplean para establecer rangos prácticos de tasas de recolección, rendimientos de recuperación y comportamiento de precios en distintas regiones, de modo que las brechas en los datos públicos no sesguen el modelo en una sola dirección.
Para un mercado global como este, los datos se verificaron en APAC, EMEA y las Américas para reflejar las diferencias en regulación, canales de recolección informales y el ritmo de retiro de baterías de vehículos eléctricos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directores ejecutivos (CXO): 12% | APAC: 48% |
| Nivel medio: 61% | Líderes funcionales/de unidad: 38% | EMEA: 29% |
| Actores menores: 14% | Gerentes: 50% | Américas: 23% |
Dimensionamiento del Mercado y Pronóstico
El modelo central utiliza un enfoque de arriba hacia abajo y de abajo hacia arriba. Parte de las baterías colocadas en el mercado y las señales de retiro, que luego se convierten en disponibilidad de chatarra reciclable por química y fuente. Por ejemplo, se utilizan datos de producción y comercio de baterías para reconstruir el parque de baterías en circulación, y luego se aplican las vidas útiles esperadas y las tasas de recolección para estimar los volúmenes al final de su vida útil que llegan a los recicladores.
Esos volúmenes se valoran utilizando una lógica de ingresos práctica vinculada a la cadena de pasos, que incluye la intensidad de recolección y logística, las tasas de producción de masa negra, los rendimientos de recuperación de metales clave y los márgenes realizados vinculados a referencias de materias primas. En este mercado, las variables relevantes incluyen los ciclos de reemplazo de baterías de plomo-ácido, el calendario de retiro de paquetes de vehículos eléctricos, el cumplimiento normativo regional y la aplicación de sistemas de retoma, la combinación de rutas de reciclaje (hidrometalúrgica frente a pirometalúrgica) y la proporción de chatarra de fabricación que entra en el reciclaje contratado.
Los pronósticos se elaboran mediante análisis de escenarios, dado que la aplicación de políticas, los cambios en la química de las baterías y los precios de las materias primas pueden moverse conjuntamente y no siempre se comportan de forma lineal. Los escenarios se anclan en rangos de consenso de expertos obtenidos en entrevistas, y luego se concilian con aproximaciones selectivas de abajo hacia arriba, como resúmenes de capacidad muestreados y verificaciones de volumen por precio promedio realizado, para ajustar los totales donde la cobertura es desigual.
Ciclo de Validación y Actualización de Datos
Los resultados se verifican con señales independientes antes de su aprobación, incluida la disponibilidad aparente de chatarra, la dirección anunciada de utilización de capacidad y los movimientos de precios de los materiales recuperados que afectan directamente los ingresos de los recicladores. Si una región o química muestra un salto que no puede explicarse por retiros, cambios de política o ampliaciones de capacidad, se revisan los supuestos y se vuelve a contactar a los colaboradores.
Se sigue un proceso de revisión en múltiples etapas, en el que otro analista revisa la lógica del modelo, las conversiones de unidades y los movimientos interanuales, y luego la narrativa se alinea con los números. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos relevantes, como cambios normativos importantes, puestas en marcha de grandes plantas o variaciones bruscas en las materias primas. Antes de la entrega, se realiza una revisión final para que los clientes reciban la visión más actualizada.
Comparación del Dimensionamiento del Mercado de Reciclaje de Baterías de Mordor Intelligence con Otras Estimaciones Publicadas
Las cifras de mercado publicadas para el reciclaje de baterías suelen diferir porque el límite de lo que se considera ingreso de reciclaje no es uniforme. El momento de la actualización del año base también puede desplazar los resultados. Las diferencias también provienen de cómo cada estudio convierte los volúmenes de chatarra de baterías en dólares, especialmente cuando los precios son volátiles y la realización por contrato frente a la realización al contado es mixta.
Los indicadores de retiro de baterías de vehículos eléctricos, los ciclos de reemplazo de baterías de plomo-ácido y los anuncios de capacidad de los recicladores se utilizan como verificaciones de evidencia para mantener la estimación de Mordor Intelligence vinculada a la chatarra que realmente llega al procesamiento y refinado, en lugar de contabilizar el valor adyacente aguas arriba o aguas abajo. Las brechas suelen aparecer cuando una estimación combina ingresos más amplios de gestión de residuos, asume mejoras agresivas en la recolección sin validación local, o aplica una única curva de precios global a los materiales recuperados en regiones muy diferentes.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 30,05 mil millones de USD (2026) | |
| Publicador de Investigación del Sector A | 26,90 mil millones de USD (2024) | Utiliza un año base diferente y puede incluir un conjunto más amplio de elementos de materiales y servicios relacionados con el reciclaje, lo que modifica lo que se contabiliza como ingreso de mercado en el año de partida. |
| Publicador de Investigación del Sector B | 11,90 mil millones de USD (2024) | Aplica un límite de ingresos más estrecho y una ventana de pronóstico más corta, y los supuestos de precios y rendimiento parecen estar promediados a un nivel elevado, lo que puede subestimar el valor cuando mejora la realización de materiales recuperados. |
La diferencia se explica principalmente por los límites del alcance, el momento del año base y la forma en que los volúmenes de chatarra se traducen en ingresos a través de rendimientos y precios realizados. Al mantener los datos de entrada del modelo trazables hasta los retiros, la recolección, los rendimientos del proceso y las señales de precios específicas por región, el número final se mantiene reproducible y es más fácil de defender en una reunión con el cliente.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene hoy el mercado de reciclaje de baterías y hacia dónde se dirige para 2031?
El tamaño del mercado de reciclaje de baterías alcanzó USD 30,05 mil millones en 2026 y se proyecta que ascienda a USD 50,36 mil millones para 2031 a una CAGR del 10,88%.
¿Qué química de batería ofrece la mayor oportunidad de crecimiento para los recicladores?
Se prevé que la chatarra de iones de litio se expanda a una CAGR del 23,9% hasta 2031 a medida que los retiros de VE se aceleran, superando los volúmenes maduros de plomo-ácido.
¿Por qué la hidrometalurgia está ganando participación frente a la pirometalurgia?
Los procesos hidrometalúrgicos producen sulfatos de níquel y cobalto de grado batería con niveles de impurezas inferiores a 50 ppm, cumpliendo las especificaciones de los fabricantes de cátodos que la escoria pirometalúrgica no puede lograr de manera económica.
¿Cómo apoyan los incentivos gubernamentales en América del Norte la inversión en reciclaje?
La Sección 45X de la Ley de Reducción de la Inflación otorga USD 10 por kWh para materiales de baterías reciclados, mientras que los programas de préstamos del Departamento de Energía han financiado grandes proyectos como el Centro de Rochester de Li-Cycle y la planta Apex de Ascend Elements.
¿Qué limita la expansión del reciclaje en los mercados emergentes?
La logística de recolección deficiente, las redes de desmantelamiento informales y el financiamiento de alto costo de capital mantienen las tasas de recuperación formal por debajo del 40% en India, la ASEAN y partes de África.
¿Perjudicarán las químicas de LFP de bajo valor los márgenes de los recicladores?
El menor contenido de cobalto y níquel del LFP reduce el valor de la masa negra hasta en un 65%, presionando las ganancias a menos que los recicladores adopten rutas de reciclaje directo que recuperen el litio de manera eficiente.