
Tamaño y Participación del Mercado de Sistemas de Visión Nocturna Automotriz
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.68 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.34 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.52 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Visión Nocturna Automotriz por Mordor Intelligence
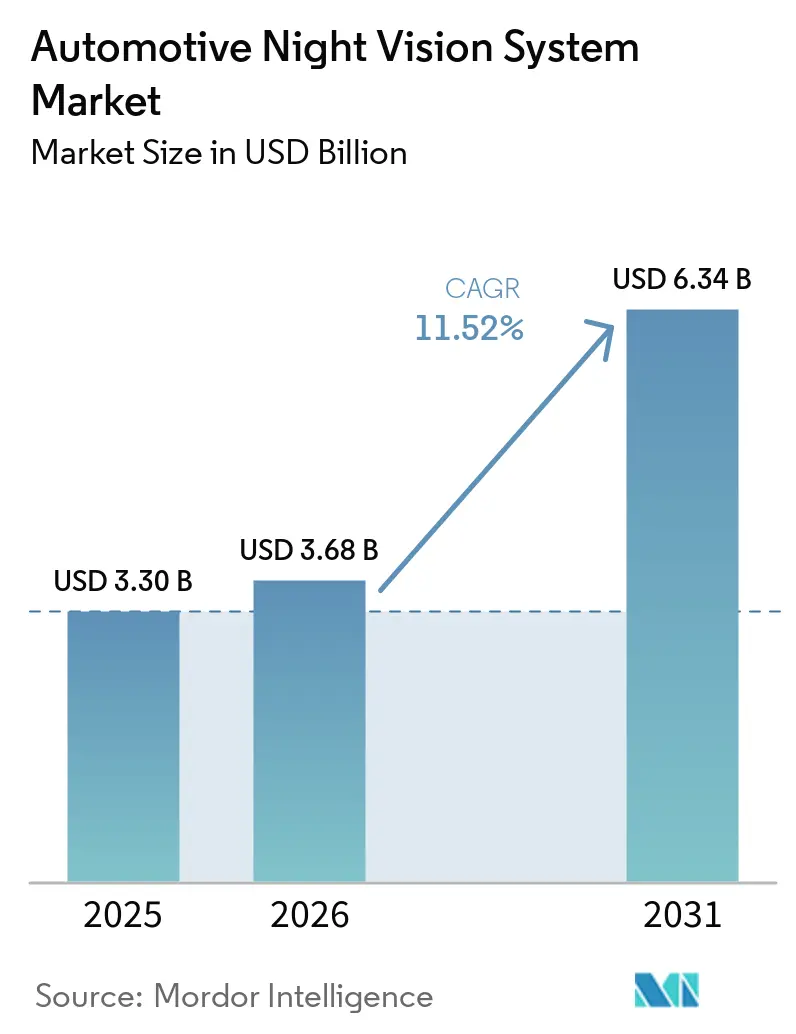
El tamaño del mercado de sistemas de visión nocturna automotriz fue valorado en USD 3,30 mil millones en 2025 y se estima que crecerá de USD 3,68 mil millones en 2026 hasta alcanzar USD 6,34 mil millones en 2031, a una CAGR del 11,52% durante el período de pronóstico (2026-2031). Las normas obligatorias de protección de peatones en los Estados Unidos y la Unión Europea, la expansión de las carteras de vehículos eléctricos de batería premium y las reducciones sostenidas de costos en los componentes de imágenes térmicas sustentan estas perspectivas. Por ejemplo, la Norma Federal de Seguridad de Vehículos Motorizados No. 127 de la Administración Nacional de Seguridad del Tráfico en Carreteras exige sistemas de frenado de emergencia automático para peatones antes de septiembre de 2029[1]. Los fabricantes de automóviles responden incorporando sensores térmicos en las plataformas de sistemas avanzados de asistencia al conductor (ADAS), mientras que los proveedores aprovechan la óptica a nivel de oblea para aliviar las presiones de precios. El impulso competitivo se intensifica a medida que los proveedores tradicionales de Nivel 1 se alían con especialistas en infrarrojo para defender sus posiciones frente a nuevos competidores disruptivos. Durante el período de pronóstico, el mercado de sistemas de visión nocturna automotriz está destinado a pasar de ser un diferenciador de lujo a una característica de cumplimiento ampliamente adoptada, especialmente en América del Norte, Europa y las plataformas chinas de alta gama.
Conclusiones Clave del Informe
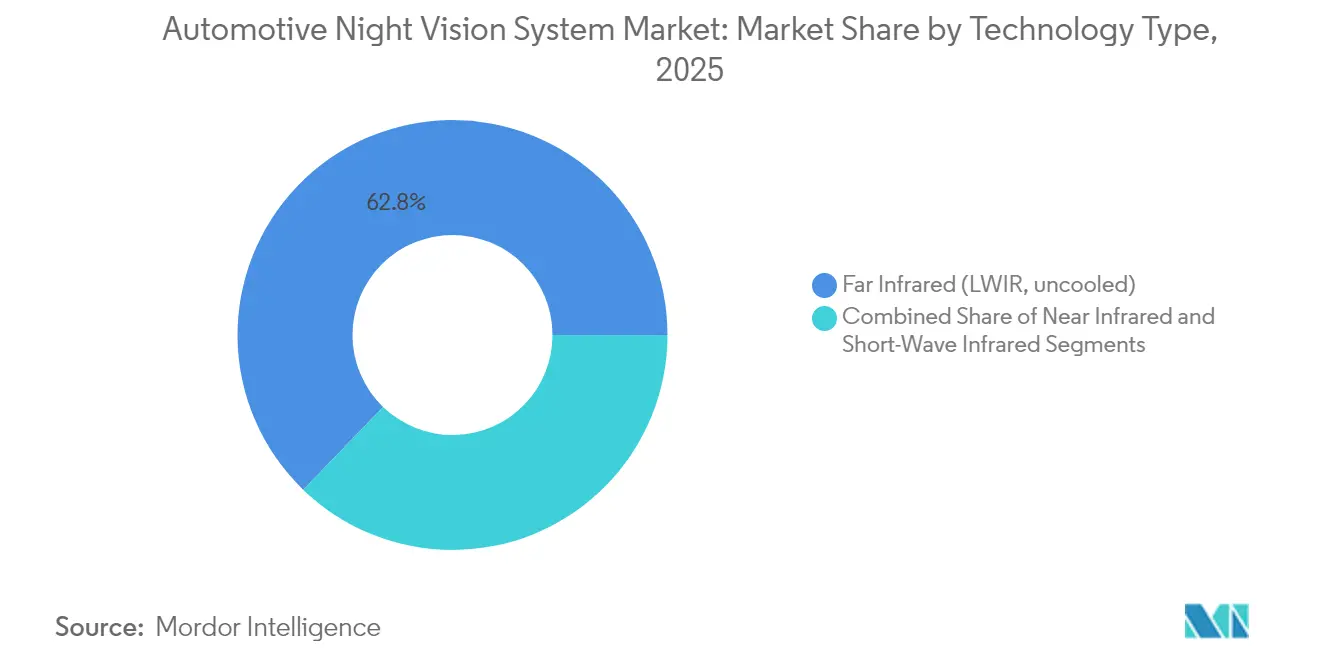
- Por tipo de tecnología, el Infrarrojo Lejano (LWIR) representó el 62,78% de la participación del mercado de sistemas de visión nocturna automotriz en 2025, mientras que el Infrarrojo de Onda Corta (SWIR) está preparado para expandirse a una CAGR del 15,88% hasta 2031.
- Por tipo de pantalla, las Pantallas de Visualización Frontal representaron el 43,10% de la participación en los ingresos del mercado de sistemas de visión nocturna automotriz en 2025; se prevé que las Pantallas Centrales de Infoentretenimiento avancen a una CAGR del 18,05% hasta 2031.
- Por componente, las Cámaras de Visión Nocturna representaron el 54,72% de la participación en los ingresos del mercado de sistemas de visión nocturna automotriz en 2025, mientras que las Fuentes de Iluminación IR avanzan a una CAGR del 15,65%.
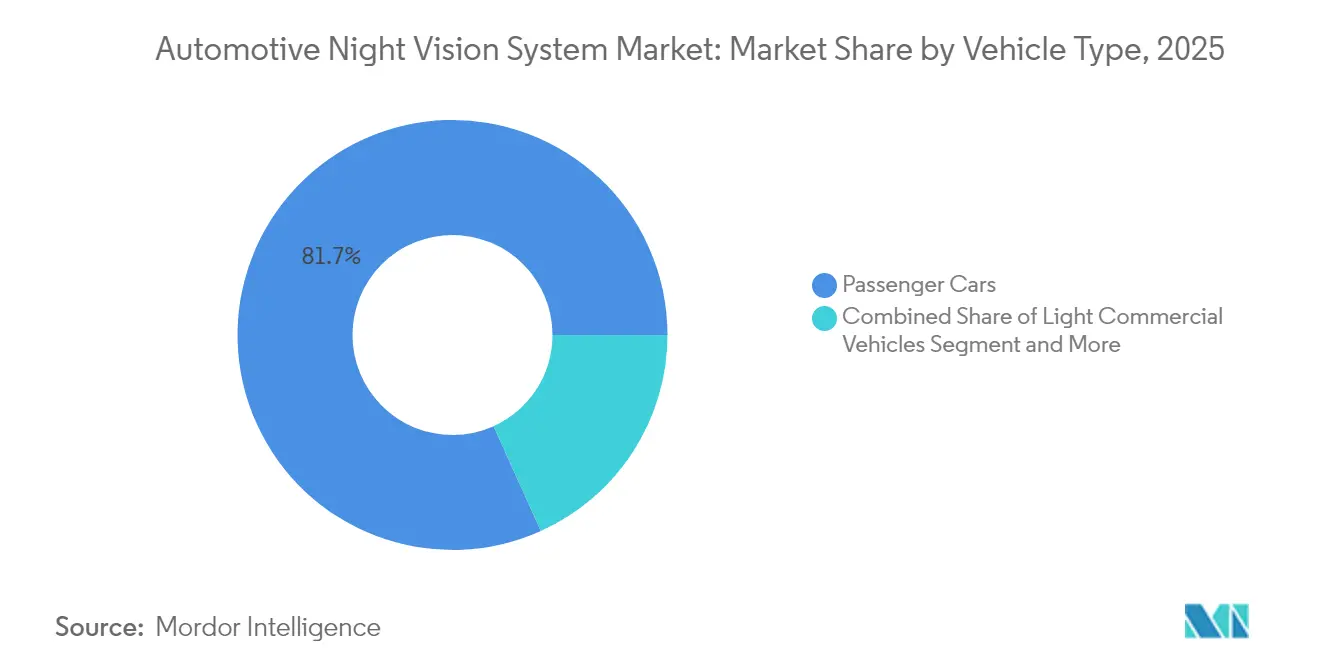
- Por categoría de vehículo, los Automóviles de Pasajeros lideraron con el 81,74% de la participación del mercado de sistemas de visión nocturna automotriz en 2025, mientras que los Vehículos Comerciales Ligeros crecerán a una CAGR del 14,52% hasta 2031.
- Por canal de ventas, las instalaciones de fábrica OEM representaron el 83,90% de la participación en los ingresos del mercado de sistemas de visión nocturna automotriz en 2025 y continúan creciendo a una CAGR del 15,02%.
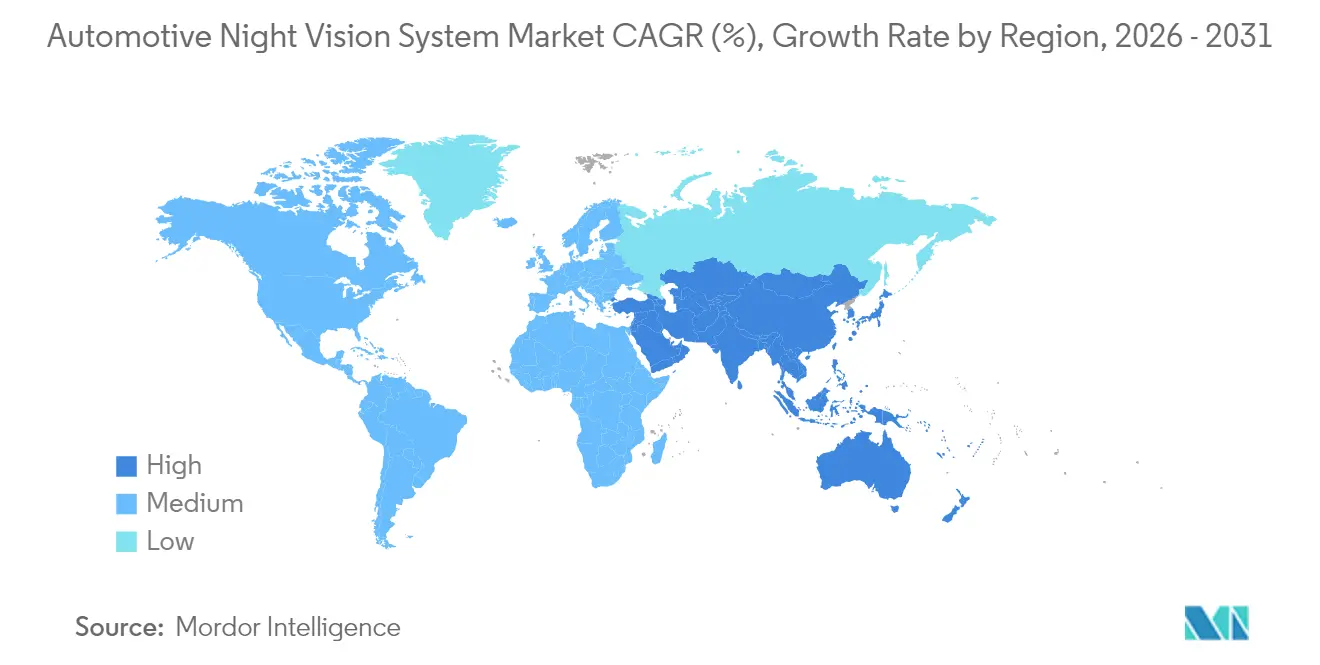
- Por geografía, América del Norte contribuyó con el 41,20% de la participación en los ingresos del mercado de sistemas de visión nocturna automotriz en 2025 y Asia-Pacífico está en camino de alcanzar una CAGR del 14,33%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos ADAS en US-FMVSS 111 y EU GSR 2029 | +3.2% | América del Norte y UE | Mediano plazo (2-4 años) |
| Penetración en el Segmento Premium en Vehículos Eléctricos de Batería y Modelos de Combustión Interna de Lujo | +2.8% | Global, concentrado en América del Norte y UE | Corto plazo (≤ 2 años) |
| Reducción de Costos mediante Óptica a Nivel de Oblea y Soluciones Basadas Únicamente en IA | +2.1% | Global, fabricación concentrada en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fusión de Sensores Térmicos y Visibles que Habilita la Autonomía de Nivel 3 en la Noche | +1.9% | Global, adopción temprana en América del Norte y UE | Largo plazo (≥ 4 años) |
| Descuentos en Telemática de Seguros para Flotas Equipadas con Infrarrojo | +1.2% | América del Norte y UE, en expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Sensores LWIR de Grado Militar que Ingresan a las Cadenas de Suministro Civiles | +0.5% | Global, sujeto a controles de exportación | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos ADAS en US-FMVSS 111 y EU GSR 2029
La convergencia regulatoria entre la Norma Federal de Seguridad de Vehículos Motorizados No. 127 de los Estados Unidos y el Reglamento General de Seguridad de la UE 2029 crea un plazo de cumplimiento sincronizado que remodela fundamentalmente la economía de adopción de la visión nocturna automotriz en el Mercado de Sistemas de Visión Nocturna Automotriz. El mandato de la Administración Nacional de Seguridad del Tráfico en Carreteras que exige sistemas de frenado de emergencia automático para peatones antes de septiembre de 2029 expone una brecha de rendimiento crítica, ya que las pruebas realizadas por Teledyne FLIR y VSI Labs demostraron que los sistemas de frenado de emergencia automático para peatones con fusión térmica superaron todos los escenarios nocturnos, mientras que tres modelos de vehículos principales de 2024 fallaron en múltiples pruebas. Esta presión regulatoria transforma la visión nocturna de una característica de lujo a una necesidad de cumplimiento, con el 77,7% de las muertes de peatones ocurriendo de noche en 2022 como justificación de seguridad. El calendario paralelo de la UE garantiza que los fabricantes de automóviles globales no puedan regionalizar su enfoque, creando economías de escala que aceleran la reducción de costos en las cadenas de suministro de imágenes térmicas. Los fabricantes de pequeño volumen reciben una extensión de un año hasta septiembre de 2030, creando una dinámica de mercado de dos niveles que puede favorecer a los actores establecidos con capacidades de detección térmica existentes.
Penetración en el Segmento Premium en Vehículos Eléctricos de Batería y Modelos de Combustión Interna de Lujo
Los vehículos eléctricos de alta gama ahora integran cámaras térmicas para justificar las primas de precio y diferenciarse de los rivales convencionales. El Sistema de Asistencia de Visión Nocturna Plus de Mercedes-Benz identifica peatones y fauna silvestre hasta 160 m por delante y aplica un haz de luz sin deslumbrar al tráfico en sentido contrario. La solución de infrarrojo lejano de BMW alcanza los 300 m y sigue siendo eficaz sin iluminación externa. Los modelos de combustión interna de lujo como el Audi A6 y el Q7 replican esta práctica, ofreciendo cada uno una opción de USD 2.500. Dado que los compradores premium aceptan listas de equipamiento que superan el umbral de USD 2.300–2.500, proporcionan los volúmenes iniciales necesarios para las curvas de aprendizaje de la cadena de suministro, allanando así el camino para versiones optimizadas en costos en los segmentos de volumen.
Reducción de Costos mediante Óptica a Nivel de Oblea y Soluciones Basadas Únicamente en IA
La innovación en la fabricación de óptica a nivel de oblea altera fundamentalmente la economía de los sistemas de visión nocturna al habilitar procesos de producción compatibles con semiconductores que alcanzan volúmenes de grado automotriz. La financiación de USD 12,5 millones de Meridian Innovation para sensores térmicos compatibles con CMOS de silicio demuestra la confianza del capital de riesgo en el potencial de reducción de costos, con su empaquetado al vacío a nivel de oblea patentado orientado a una producción de mayor volumen a menores costos en comparación con los sensores de infrarrojo de onda larga tradicionales. Las soluciones de óptica a nivel de oblea de EV Group permiten el dominio por paso y repetición y el moldeo de microlentes UV para aplicaciones de detección infrarroja automotriz, apoyando la integración de estructuras fotónicas innovadoras que mejoran las capacidades de visión nocturna. Investigadores de la Universidad de Flinders desarrollaron materiales poliméricos de bajo costo a partir de azufre y ciclopentadieno para lentes de infrarrojo, ofreciendo alternativas más económicas al germanio costoso y los vidrios calcogenuros tóxicos, al tiempo que permiten una producción rápida y flexibilidad de moldeo. Las soluciones basadas únicamente en IA eliminan los requisitos de obturador mecánico en los detectores no refrigerados, reduciendo la complejidad del sistema y mejorando la fiabilidad mediante algoritmos de corrección de no uniformidad basados en software.
Fusión de Sensores Térmicos y Visibles que Habilita la Autonomía de Nivel 3 en la Noche
Las arquitecturas de fusión de sensores que combinan imágenes térmicas con cámaras de espectro visible desbloquean capacidades de conducción autónoma de Nivel 3 durante operaciones nocturnas, abordando el 90% de los fallos de visión artificial que ocurren en condiciones de visibilidad difícil en el Mercado de Sistemas de Visión Nocturna Automotriz. La asociación de Visionary.ai con Innoviz integra la tecnología de Visión Nocturna Verdadera con sensores LiDAR de alto rendimiento para mejorar el rendimiento de la visión artificial 3D en condiciones de poca luz y clima adverso, y un sistema de cámara térmica integrada en el parabrisas de Lynred y Saint-Gobain Sekurit logra un alcance de detección de peatones de 140 metros manteniendo la transparencia mediante tecnología basada en cristales, mejorando así la fiabilidad del frenado de emergencia automático. La evaluación de cámaras térmicas de Plus para camiones autónomos de Nivel 4, suministradas por Teledyne FLIR, apunta a una capacidad de detección de peatones de 250 metros que supera el alcance típico de los faros para la seguridad en maniobras de vehículos pesados. El enfoque de fusión aborda las limitaciones individuales de los sensores al tiempo que crea la redundancia esencial para la validación de sistemas autónomos y la aprobación regulatoria.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Precio de Venta Promedio de los Módulos LWIR No Refrigerados y la Integración de Pantallas de Visualización Frontal | -2.1% | Global, más agudo en segmentos sensibles al precio | Mediano plazo (2-4 años) |
| Controles de Exportación ITAR/Wassenaar de EE. UU. sobre Núcleos Térmicos de Más de 9 Hz | -1.8% | Global, afectando la transferencia de tecnología hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Resistencia de los Consumidores a la Privacidad de Datos en la Imagen IR de la Cabina | -1.3% | UE y América del Norte, incertidumbre regulatoria | Corto plazo (≤ 2 años) |
| Deriva de Fiabilidad de los Obturadores MEMS en Detectores No Refrigerados | -0.9% | Global, afectando el despliegue en el mercado masivo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Precio de Venta Promedio de los Módulos LWIR No Refrigerados y la Integración de Pantallas de Visualización Frontal
Los núcleos térmicos y la óptica asociada siguen siendo costosos en comparación con las unidades de cámara y radar. La integración de proyecciones en pantalla frontal añade gastos adicionales porque cada pantalla requiere combinadores ópticos y una calibración elaborada. Los equipos de ingeniería de costos de los fabricantes de equipos originales deben elegir entre una cobertura LWIR completa o vías de fusión de radar y cámara que prometen cumplimiento con menores recuentos de materiales. Los algoritmos emergentes sin obturador y la fabricación a nivel de oblea pueden aliviar la presión, pero el período de transición mantiene los segmentos principales sensibles al precio.
Controles de Exportación ITAR/Wassenaar de EE. UU. sobre Núcleos Térmicos de Más de 9 Hz
Los dispositivos de imagen térmica que se actualizan por encima de 9 Hz están clasificados como bienes de doble uso, lo que afecta las estrategias de abastecimiento en el Mercado de Sistemas de Visión Nocturna Automotriz. Las licencias de exportación rigen los envíos a grandes porciones de Asia, lo que obliga a los fabricantes de automóviles a gestionar múltiples rutas de abastecimiento. El especialista en infrarrojo Xenics enumera códigos armonizados controlados que desencadenan revisiones de licencias. Las sanciones recientes a determinados proveedores chinos por vínculos militares ponen de relieve los riesgos de cumplimiento. Tales obstáculos alargan los calendarios de calificación, inflan los amortiguadores de inventario y a veces obligan a divisiones de diseño regionales. La innovación en materiales, como el vidrio calcogenuro BDNL-4 de LightPath Technologies que evita la dependencia del germanio, tiene como objetivo limitar la exposición, pero no puede neutralizar completamente los retrasos en el cumplimiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
El Dominio del LWIR Enfrenta la Disrupción del SWIRLos sistemas de visión nocturna automotriz para soluciones LWIR contribuyeron con el 62,78% del valor global. El fuerte contraste térmico permite un reconocimiento fiable de peatones más allá de los haces de los faros, lo que explica la adopción sostenida en los ciclos de pruebas regulatorias. Los sensores SWIR están escalando a una alta CAGR del 15,88% a medida que los fotodiodos a nivel de oblea han cruzado el umbral de USD 100 por unidad. Los procesos de semiconductores familiares para las fábricas de cámaras ofrecen curvas de costos atractivas, y la capacidad del SWIR para ver a través de la nieve en spray y la niebla ligera es convincente para el uso en autopistas autónomas. Se espera que la participación de mercado de los sistemas de visión nocturna automotriz en poder del LWIR se erosione gradualmente, aunque sigue siendo el referente para la certificación de cumplimiento. El Infrarrojo Cercano Activo ocupa un camino intermedio, suministrando imágenes monocromáticas a rangos de 600 pies cuando se combina con emisores LED discretos.
Las líneas de investigación y desarrollo continúan ampliando el alcance espectral. La Universidad de Aalto entregó fotodiodos de germanio con un 35% más de respuesta a 1,55 µm, ideal para las bandas automotrices SWIR. En el extremo, los detectores de puntos cuánticos han registrado detectividad de hasta 18 µm de longitud de onda, demostrando el techo futuro para los diseñadores de sensores. Durante los próximos cinco años, las matrices de doble banda que combinan LWIR y SWIR en lógica común probablemente encabezarán los paquetes premium, asegurando redundancia mientras moderan el costo total de propiedad.


Por Tipo de Pantalla:
El Liderazgo de las Pantallas de Visualización Frontal Desafiado por la Integración del InfoentretenimientoLas pantallas de visualización frontal aseguraron el 43,10% de la participación de mercado en 2025, contribuyendo al tamaño del mercado de sistemas de visión nocturna automotriz. Los conductores valoran la retención de la vista hacia adelante y la reducción del tiempo de desvío de la mirada. Aun así, las pantallas de la consola central capturan posicionamientos de presupuesto porque los fabricantes de automóviles ya incorporan pantallas táctiles de 12 pulgadas o más para navegación y transmisión de contenido. Una CAGR del 18,05% pone las transmisiones basadas en infoentretenimiento en camino de igualar las instalaciones de pantallas de visualización frontal para finales de la década. Por lo tanto, se prevé que la participación de mercado de los sistemas de visión nocturna automotriz de los módulos de pantalla de visualización frontal caiga a la banda del 30% medio para 2031.
Las cabinas futuras reforzarán las superposiciones de realidad aumentada. Continental, Bosch y HARMAN presentaron controladores de pantalla que resaltan las siluetas de cuerpos cálidos en contornos codificados por colores. En versiones de menor equipamiento, las vistas del cuadro de instrumentos o los widgets de pantalla dividida pueden ser suficientes. Dado que los datos proyectados en el parabrisas exigen una alineación óptica estricta, algunas marcas de alto volumen evitan la arquitectura de pantalla de visualización frontal hasta que los precios de los componentes bajen. Las estrategias de modo dual permiten a las marcas premium mantener la pantalla de visualización frontal como característica principal, mientras que las marcas de gama media reutilizan los paneles centrales, preservando la consistencia funcional en toda la gama.
Por Componente:
Dominio de las Cámaras con Crecimiento de la IluminaciónLas cámaras representaron el 54,72% de la participación del mercado de sistemas de visión nocturna para automóviles en 2025, lo que respalda la demanda continua de cámaras de visión nocturna avanzadas en aplicaciones automotrices. El conjunto de cámara integra el arreglo de plano focal, el paquete de vacío y la pila de lentes primaria, de ahí su peso desproporcionado en la lista de materiales. Las fuentes de iluminación IR representaron una base menor, pero se estima que crecerán a una CAGR del 15,65% a medida que proliferen los sistemas activos. En los vehículos utilitarios deportivos del mercado masivo, las unidades combinadas de cámara NIR y LED equilibran el costo y el rendimiento, especialmente para la conducción en zonas de alta densidad urbana, donde el mobiliario urbano puede confundir la detección pasiva de bordes térmicos.
Las unidades de procesamiento siguen siendo esenciales para la diferenciación de fotogramas, la clasificación de objetos y la lógica de alerta al conductor. Muchas están migrando hacia controladores de dominio que dan servicio a múltiples funciones de ADAS, lo que facilita la consolidación de tarjetas. Los módulos de visualización, aunque técnicamente simples, siguen determinando la aceptación por parte del usuario. El brillo del panel, la relación de contraste y la adaptación a la luz ambiental determinan si los conductores confían en las señales térmicas. Los proveedores responden con pantallas OLED de grado automotriz clasificadas para –40 °C a +105 °C, garantizando una vida útil equivalente a la de la electrónica principal.
Por Tipo de Vehículo:
La Base de Automóviles de Pasajeros Impulsa el Crecimiento ComercialLos automóviles de pasajeros constituyeron el 81,74% de la participación del mercado de sistemas de visión nocturna automotriz en 2025, aunque el subsegmento de vehículos comerciales ligeros genera el mayor impulso. Con una CAGR del 14,52%, las flotas aprovechan las superposiciones térmicas para obtener descuentos en seguros mientras protegen a los peatones en las zonas de depósito. Los camiones de larga distancia y los autobuses interurbanos siguen el mismo camino, donde el riesgo en autopistas nocturnas está concentrado. El tamaño del mercado de sistemas de visión nocturna automotriz para vehículos pesados se expande desde una base baja. Atrae asociaciones entre fabricantes de chasis y Tier-1 especializados que garantizan calificaciones de seguridad funcional hasta ASIL D.
En paralelo, los vehículos todoterreno y sedanes premium mantienen pilotos para las próximas generaciones de plataformas de percepción. Sus mayores presupuestos eléctricos acomodan matrices térmicas duales y fusión de sensores híbrida que migran a furgonetas de carga una vez que los objetivos de costo se alinean. A medida que los reguladores finalizan los protocolos de frenado de emergencia automático para vehículos comerciales, se espera que el salto tecnológico de pasajeros premium a vehículos comerciales ligeros de flota se comprima de cinco años actuales a menos de tres.
Por Canal de Ventas:
La Integración OEM Domina el Mercado de PosventaLas instalaciones de fábrica OEM representaron el 83,90% del mercado de sistemas de visión nocturna automotriz en 2025 y se proyecta que registren la CAGR más alta del 15,02% durante el período de pronóstico. La integración directa durante el ensamblaje garantiza el posicionamiento correcto del sensor, los elementos de calefacción y las actualizaciones de software seguras por aire. Los marcos de garantía también simplifican la responsabilidad en caso de falsos positivos o fallos de detección. Las soluciones de posventa mantienen una popularidad de nicho entre los entusiastas de la conducción y los propietarios de automóviles clásicos, pero los complejos procedimientos de alineación y el soporte limitado del ecosistema frenan la adopción masiva.
Los proveedores de Nivel 1 enfatizan los módulos de cámara estandarizados que se adaptan a múltiples plataformas de vehículos. Magna, por ejemplo, superó el hito del millón de unidades y aún posee el 98% de los despliegues acumulados. Los nuevos participantes enfrentan exhaustivos ciclos de calificación PPAP, aunque los anuncios de asociación entre Valeo y Teledyne FLIR indican que la presión competitiva está aumentando. Si bien los kits de instalación posterior deberían persistir para vehículos especiales, el principal campo de batalla seguirá siendo el ciclo de adquisición OEM regido por rigurosos objetivos ASIL.
Análisis Geográfico
Mercado de Sistemas de Visión Nocturna para Automóviles en América del Norte
América del Norte controló el 41,20% de la facturación del mercado de sistemas de visión nocturna para automóviles en 2025. La claridad legislativa es la ventaja decisiva. La estipulación de la NHTSA de que el sistema AEB peatonal opere en condiciones de oscuridad antes de septiembre de 2029 obliga a los fabricantes de automóviles a fijar sus hojas de ruta de abastecimiento ahora. Los proveedores nacionales como Teledyne FLIR y L3Harris suministran núcleos térmicos maduros, manteniendo el valor añadido en el país. La demanda de SUV de lujo en los Estados Unidos multiplica el volumen, mientras que las plantas de ensamblaje canadienses replican las especificaciones estadounidenses gracias a las arquitecturas de vehículos compartidas. La colaboración de Teledyne FLIR con VSI Labs en las pruebas de cumplimiento de la FMVSS No. 127 posiciona a los proveedores norteamericanos de manera ventajosa para la expansión en el mercado global.
Mercado de Sistemas de Visión Nocturna para Automóviles en Asia-Pacífico
Se proyecta que Asia-Pacífico registre una CAGR del 14,33%. China lidera la ofensiva regional a medida que escala el ADAS de nivel 2+ para las marcas nacionales. GAC, NIO y BYD incorporan mejora de imagen impulsada por inteligencia artificial que eleva los sensores CMOS estándar hacia una salida pseudotérmica; sin embargo, la adopción real de LWIR se está acelerando en los acabados insignia. La fabricación local de lentes de calcogenuro y obleas de bajo coste está en marcha para reducir la exposición a los controles de exportación. Japón y Corea del Sur añaden penetración en el segmento premium a través de las marcas Toyota, Lexus, Hyundai y Genesis, cada una de las cuales combina la visión nocturna con conjuntos de cámaras de visión panorámica.
Mercado de Sistemas de Visión Nocturna para Automóviles en Europa
Europa exhibe un crecimiento equilibrado sustentado en su propio Reglamento General de Seguridad de 2029. Las marcas alemanas lideraron con despliegues a principios de la década de 2000 y ahora perfeccionan la fusión de sensores para la autonomía condicional. El acuerdo de suministro de Valeo con Teledyne FLIR abarca cámaras térmicas de producción en serie que cumplen los objetivos ASIL B. Lynred, de Francia, está duplicando su área de sala limpia en el marco de un programa de 85 millones de EUR para asegurar la capacidad de detectores frente a perturbaciones geopolíticas. Los mercados escandinavos muestran una adopción superior a la media debido a la prolongada oscuridad invernal, mientras que el volumen del sur de Europa depende de las importaciones de gama alta. Aunque la región se sitúa por detrás de América del Norte en cuota de mercado, la regulación sincronizada y las inversiones de los proveedores garantizan un crecimiento fiable.

Panorama regulatorio
El contexto regulatorio para la visión nocturna automotriz está cada vez más vinculado a resultados medibles de seguridad de peatones nocturna, en lugar de funciones de confort independientes. En los Estados Unidos, la NHTSA finalizó la FMVSS No. 127 para exigir el frenado automático de emergencia para peatones (PAEB) en vehículos ligeros antes de septiembre de 2029, lo que está impulsando a los OEM y proveedores de nivel 1 a reforzar el rendimiento de percepción en baja luz y la verificación para los casos de uso de AEB. En Europa, el endurecimiento de los protocolos de evaluación para usuarios vulnerables de la vía (VRU) refuerza la misma dirección de ingeniería, con los OEM alineando pilas de fusión de cámara, radar y térmica para operar en condiciones de oscuridad y deslumbramiento que anteriormente generaban falsos negativos.
A nivel de sistema, las normas de seguridad funcional y calificación de componentes moldean la selección de proveedores y la preparación de plataformas. ISO 26262 es la referencia central para los sistemas E/E relacionados con la seguridad, y los objetivos ASIL suelen referenciarse para los elementos de percepción de ADAS, con proveedores posicionando cada vez más cámaras térmicas calificadas ASIL-B para integración en serie. Las normativas relacionadas con la iluminación vehicular, como el Reglamento No. 149 de la CEPE (Dispositivos de Iluminación de la Vía, RID), también reflejan un cambio más amplio hacia requisitos basados en el rendimiento en torno a la iluminación de la vía y la señalización, complementando los enfoques liderados por sensores para la seguridad nocturna e influyendo en las decisiones de empaquetado (integración en el parabrisas, gestión del campo de visión y control del deslumbramiento) para los ADAS habilitados con visión nocturna.
Análisis de la cadena de valor
La cadena de valor abarca materiales de detectores infrarrojos y óptica, producción de módulos de cámara, integración de ECU o cómputo de dominio, y calibración en fábrica por parte del OEM. Aguas arriba, los materiales de lentes y ventanas, incluidos el germanio y las alternativas de vidrio calcogenuro, alimentan las pilas ópticas, mientras que los conjuntos de plano focal LWIR no enfriados y el empaquetado (empaquetado en vacío y enfoques con o sin obturador) determinan los costos y los plazos de calificación. En la etapa intermedia, los proveedores de nivel 1 integran cámaras térmicas o NIR/SWIR con software de percepción, middleware de fusión de sensores y arquitecturas E/E del vehículo, con un énfasis creciente en diseños alineados con ISO 26262 para respaldar funciones de seguridad como el PAEB nocturno. Aguas abajo, los OEM generalmente prefieren las instalaciones de fábrica para garantizar la alineación correcta de los sensores, las estrategias de calefacción y antivaho, y el mantenimiento de software OTA, manteniendo la actividad de posventa más como un nicho que como integración de producción en serie.
Los cuellos de botella y el poder de negociación se concentran en torno a los núcleos térmicos calificados, la resiliencia del suministro de óptica y la consolidación del cómputo. Las restricciones de control de exportación sobre núcleos térmicos de mayor rendimiento, generalmente enmarcadas en torno a la tasa de refresco y las clasificaciones de uso dual, fomentan estrategias de abastecimiento múltiple y diseños específicos por región. Los programas de reducción de costos, como la óptica a nivel de oblea y la fabricación de sensores térmicos compatibles con CMOS, desplazan más el apalancamiento de escala hacia procesos de estilo semiconductor de alto volumen. Las alianzas estratégicas, como la colaboración de Valeo con Teledyne FLIR en imágenes térmicas en serie para la integración de ADAS, muestran cómo la distribución de proveedores de nivel 1 y el acceso a plataformas vehiculares se combinan cada vez más con el conocimiento especializado en infrarrojos para acortar los ciclos de calificación automotriz y asegurar el suministro para las hojas de ruta de ADAS impulsadas por el cumplimiento normativo.
Panorama Competitivo
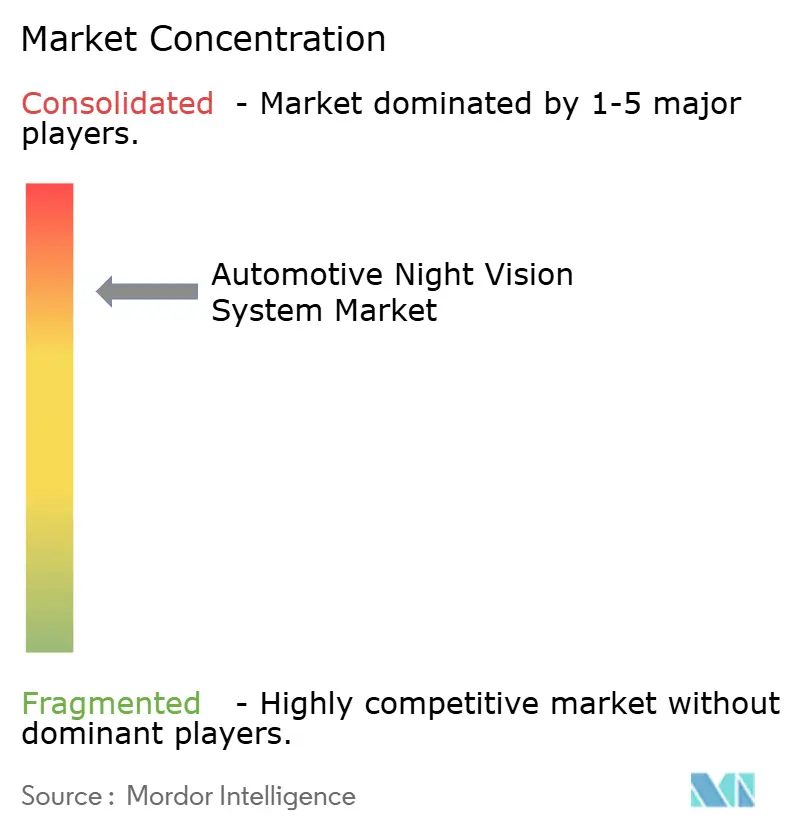
La concentración del mercado sigue siendo elevada pero muestra una tendencia a la baja. La solución térmica pionera de Magna apareció por primera vez en el BMW Serie 7 de 2005 y desde entonces ha entregado más de un millón de módulos, capturando una participación acumulada del 98% de las cámaras de visión nocturna automotriz desplegadas. Sin embargo, las partes interesadas perciben un punto de inflexión a medida que los plazos de cumplimiento amplían el mercado direccionable desde los sedanes de lujo hasta los vehículos todoterreno de alto volumen.
Teledyne FLIR y Valeo firmaron un contrato de producción para codesarrollar dispositivos de imagen térmica de grado ASIL que se integran con radar y LiDAR. Esto alinea la extensa distribución ADAS de Valeo con el patrimonio infrarrojo de Teledyne, desafiando el dominio de Magna. Bosch, DENSO y Continental están explorando vías de construcción o adquisición, tomando ocasionalmente participaciones minoritarias en empresas emergentes de fotónica para acceder a la propiedad intelectual sin licencias prolongadas. Meridian Innovation utiliza herramientas CMOS para apuntar a costos de cámara por debajo de USD 100, dirigiéndose directamente a las versiones de segmento medio que anteriormente dependían únicamente de cámaras de luz visible.
La actividad de patentes subraya una carrera por la integración optimizada en costos. Mercedes-Benz presentó recientemente un método para la detección de objetos térmicos que compensa la variación de temperatura ambiental, señalando la intención de los fabricantes de equipos originales de poseer algoritmos críticos. Mientras tanto, actores centrados en software como Deepthink y Visionary.ai insertan canalizaciones de IA que convierten fotogramas nocturnos ruidosos en superposiciones de alto contraste sin hardware térmico dedicado. Aunque estas soluciones aún requieren validación, ilustran la tensión competitiva entre los enfoques intensivos en hardware y los definidos por software.
Líderes de la Industria de Sistemas de Visión Nocturna Automotriz
-
FLIR Systems Inc.
-
DENSO Corporation
-
Autoliv Inc.
-
Magna International Inc.
-
Robert Bosch GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Visión Nocturna para Automóviles
- Magna International Inc.
- DENSO Corporation
- Robert Bosch GmbH
- Valeo SA
- Autoliv Inc.
- FLIR Systems Inc.
- L3Harris Technologies Inc.
- Aptiv PLC
- Hella KGaA Hueck and Co.
- Visteon Corporation
- Aisin Corporation
- Raytheon Technologies
- Continental AG
- Mobileye Global Inc.
- Renesas Electronics Corp.
- Veoneer AB
- OmniVision Technologies
- Teledyne Technologies Inc.
- Nidec-ELV Automotive Vision
- Pioneer Corporation
Lea el análisis de las empresas de sistema de visión nocturna para automóviles

Oportunidades de mercado y perspectivas futuras
Una oportunidad principal es la migración de la visión nocturna desde pantallas de asistencia al conductor de gama premium hacia pilas de ADAS críticas para la seguridad, diseñadas para cumplir con requisitos formales de AEB nocturno. La FMVSS No. 127 en los Estados Unidos, con el cumplimiento de PAEB requerido para septiembre de 2029, proporciona un ancla concreta que impulsa la detección térmica y la fusión térmica-visible hacia la percepción frontal, en lugar de solo la advertencia al conductor. Ya se observan puntos de prueba de mercado en la actividad de los proveedores vinculada al cumplimiento normativo, incluidos Teledyne FLIR y VSI Labs, que publicaron resultados de pruebas que muestran que los enfoques asistidos por térmica manejan escenarios de PAEB nocturno donde las configuraciones convencionales de cámara visible y radar tenían dificultades, lo que está acelerando las discusiones de abastecimiento de los OEM en torno a los módulos térmicos alineados con ASIL.
Una segunda oportunidad es la expansión más allá de los automóviles de pasajeros de lujo hacia gamas de OEM más amplias, así como flotas comerciales y autónomas donde la redundancia tiene un valor operativo directo. Raytron ha declarado que sus cámaras térmicas automotrices están integradas en más de 20 modelos de vehículos a través de asociaciones que abarcan más de 15 OEM, y la compañía también reveló su implementación en flotas de robotaxis de DiDi Autonomous Driving, lo que indica una expansión de la adopción más allá de una única estrategia de marca premium. La hoja de ruta tecnológica también crea espacio en blanco en fusión y empaquetado eficientes en cómputo, incluidos conceptos de cámaras térmicas integradas en el parabrisas y métodos de fusión optimizados para el borde (incluidos trabajos publicados sobre fusión infrarroja-visible para percepción con recursos limitados) que respaldan una integración más estrecha en los controladores de dominio y reducen los costos incrementales de ECU y pantalla para los programas de instalación de fábrica de los OEM.
Recent Industry Developments in Mercado de Sistemas de Visión Nocturna para Automóviles
- Enero de 2026: Teledyne FLIR OEM presentó en el CES la cámara térmica LWIR calificada para automoción Tura, posicionándola como un sensor de percepción alineado con ISO 26262 (ASIL-B) para pilas de ADAS y vehículos autónomos. El lanzamiento refuerza el cambio de la visión nocturna de lujo hacia módulos de detección de grado de seguridad diseñados para programas en serie y requisitos de seguridad funcional más estrictos.
- Enero de 2025: Imagry se asoció con ADASKY para integrar imágenes térmicas en la plataforma de vehículos autónomos impulsada por IA de Imagry, para su operación en oscuridad y condiciones adversas. La alianza destaca la creciente demanda de redundancia térmica en las pilas de software de autonomía, más allá de los casos de uso tradicionales de visión nocturna en automóviles de pasajeros premium.
- Enero de 2024: Valeo y Teledyne FLIR anunciaron una colaboración y un primer contrato con un OEM para suministrar cámaras de imágenes térmicas para una nueva generación de sistemas de asistencia al conductor ADAS. Este acuerdo combinó la escala de integración de ADAS de Valeo con la experiencia en infrarrojos de Teledyne, aumentando la presión competitiva sobre los proveedores establecidos de cámaras de visión nocturna en los ciclos de abastecimiento de los OEM.


Mercado de Sistemas de Visión Nocturna para Automóviles Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado incluye los ingresos generados por sistemas de visión nocturna para automóviles que ayudan a los conductores a detectar peatones, animales y objetos en la vía con poca luz, utilizando detección infrarroja y una pantalla dentro del vehículo para presentar alertas o imágenes.
Exclusiones del alcance: Se excluyen la iluminación general de vehículos, los faros estándar y los dispositivos de visión nocturna no automotrices que se comercializan para uso en defensa, industrial o de consumo.
Descripción General de la Segmentación
- Por Tipo de Tecnología
- Infrarrojo Lejano (LWIR, no refrigerado)
- Infrarrojo Cercano (NIR)
- Infrarrojo de Onda Corta (SWIR)
- Por Tipo de Pantalla
- Sistema de Navegación
- Cuadro de Instrumentos
- Pantalla de Visualización Frontal
- Pantalla Central de Infoentretenimiento/Sistema de Información y Entretenimiento para Vehículos
- Por Tipo de Componente
- Cámaras de Visión Nocturna (Térmica, NIR)
- Unidades de Control y Procesamiento
- Módulos de Pantalla
- Fuentes de Iluminación IR (LED/VCSEL)
- Sensores y Otros Componentes
- Por Tipo de Vehículo
- Automóviles de Pasajeros
- Vehículos Comerciales Ligeros
- Vehículos Comerciales Medianos y Pesados
- Por Canal de Ventas
- Instalación de Fábrica OEM
- Instalación de Posventa
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
En primer lugar, construimos el contexto del mercado utilizando información pública y citable que explica las tendencias de producción de vehículos, las normas de seguridad y la dirección tecnológica. Los insumos habituales incluyen estadísticas oficiales de seguridad vial y accidentes, como las de NHTSA e IIHS, conjuntos de datos de comercio y aduanas para categorías de electrónica relevantes, y publicaciones técnicas y patentes que señalan la innovación en sensores e imágenes.
Para convertir ese contexto en variables de dimensionamiento, también consultamos informes anuales de fabricantes de automóviles y proveedores, presentaciones para inversores y cobertura de lanzamientos de productos en prensa y sitios web de asociaciones de reconocido prestigio. Cuando fue necesario, se utilizaron suscripciones de pago para obtener información financiera de empresas y para realizar un seguimiento consistente de patentes y noticias en todas las regiones, lo que nos ayudó a no pasar por alto introducciones de productos más pequeñas pero importantes. Las fuentes documentales enumeradas son meramente ilustrativas, y también se revisaron muchos otros documentos públicos para la recopilación de datos, verificaciones cruzadas y aclaraciones.
Entrevistas Primarias y Encuestas
A continuación, validamos los supuestos mediante entrevistas con expertos y encuestas estructuradas con personas involucradas en hardware de visión nocturna, software, integración vehicular y ventas en el canal descendente. Para un mercado global como este, mantuvimos las respuestas equilibradas entre las principales regiones productoras de automóviles, de modo que los tiempos de adopción, la dirección de precios y el comportamiento de equipamiento de los fabricantes de equipos originales pudieran compararse y luego utilizarse para refinar el modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directores ejecutivos (CXO): 15% | APAC: 43% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 29% | EMEA: 32% |
| Actores más pequeños: 20% | Gerentes: 56% | Américas: 25% |
Dimensionamiento del Mercado y Pronóstico
El enfoque central de dimensionamiento utiliza los métodos descendente y ascendente de forma conjunta, partiendo del conjunto global de producción y ventas de vehículos y reconstruyendo luego la demanda a través de las tasas de equipamiento de visión nocturna por clase de vehículo, región y canal de ventas (equipamiento de fábrica por parte del fabricante de equipos originales frente a la instalación posterior). Una vez construido el conjunto de demanda, se aplican los precios de venta promedio por tipo de sistema y componentes clave, y luego los totales se verifican con resúmenes selectivos de proveedores y verificaciones de canal para confirmar que el valor final del mercado se mantenga realista.
Para este mercado, la proporción de vehículos premium y de acabados superiores es un factor clave, junto con el impulso regulatorio regional en materia de seguridad y asistencia al conductor. También realizamos un seguimiento de la penetración de cámaras infrarrojas y sensores térmicos, la elección de integración de la pantalla (panel de instrumentos, pantalla de visualización frontal o consola central) y la rapidez con que disminuyen los costos de los componentes, ya que esto afecta al precio de las opciones.
Para el pronóstico, se utiliza el análisis de escenarios en torno a la adopción y los precios, dado que la penetración puede avanzar rápidamente cuando las funciones de seguridad se agrupan en paquetes ADAS de nivel superior. Los escenarios están anclados a la producción esperada de vehículos por región, los cambios esperados en la tasa de adopción por segmento y las opiniones de expertos sobre la rapidez con que se normalizarán los precios de los componentes infrarrojos. Cuando existen brechas en las referencias ascendentes, utilizamos una estimación acotada basada en líneas de modelos comparables y la ajustamos solo después de que la retroalimentación primaria respalde el supuesto.
Validación de Datos y Ciclo de Actualización
Los resultados se verifican mediante múltiples revisiones, incluidas comprobaciones de varianza entre regiones, clases de vehículos y precios implícitos del sistema, de modo que los valores atípicos no se trasladen a los totales finales. Si un resultado parece inconsistente con la combinación de vehículos conocida, la adopción tecnológica o las señales de envío, el supuesto se revisa y, cuando es necesario, se vuelve a contactar a los entrevistados para resolver la discrepancia.
Antes de la aprobación final, otro analista revisa el modelo para confirmar que las fórmulas, las conversiones de unidades y el tratamiento temporal de las divisas se aplican de manera consistente. El informe se actualiza en un ciclo anual, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como cambios regulatorios, lanzamientos importantes de plataformas o movimientos bruscos en los precios de los componentes. Justo antes de la entrega, se completa una actualización final para que los clientes reciban la perspectiva más actualizada disponible.
Tamaño del Mercado de Sistemas de Visión Nocturna para Automóviles de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los sistemas de visión nocturna para automóviles a menudo no coinciden porque las empresas toman decisiones diferentes sobre el año utilizado, qué ingresos se contabilizan y cómo se convierten los precios entre regiones. Las brechas suelen provenir del tratamiento del alcance, los supuestos de adopción por nivel de vehículo y la rapidez con que las reducciones de costos de los componentes se traducen en precios de venta promedio del sistema.
Algunas estimaciones incorporan un conjunto más amplio de ingresos de detección vehicular o adyacentes a cámaras, y también pueden anclarse a un año base diferente. Para Mordor Intelligence, el valor de mercado se contabiliza únicamente cuando una función de visión nocturna dedicada se entrega como sistema (sensor más procesamiento más una salida de pantalla dentro del vehículo), y los totales se validan luego mediante comprobaciones de tasas de equipamiento vinculadas a la producción de vehículos por región.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodologa de Investigación |
|---|---|---|
| Mordor Intelligence | 3,68 mil millones de USD (2026) | |
| Revista Especializada A | 4,02 mil millones de USD (2024) | Utiliza un año base anterior y una ventana de pronóstico diferente, y los precios implícitos pueden mantenerse más cercanos a los precios de opción de vehículos premium heredados en lugar de ajustarse por las recientes reducciones de costos de componentes y la adopción en niveles de acabado más amplios. |
| Consultora Global A | 4,40 mil millones de USD (2025) | Parte de un punto de año actual diferente y puede incluir un conjunto más amplio de definiciones de tipos de sistema y tratamientos de canales de venta, lo que puede elevar los totales si los ingresos de instalación posterior o de cámaras infrarrojas adyacentes se contabilizan de forma más amplia. |
En las tres cifras, la diferencia se explica principalmente por la elección del año base y por lo que se considera un sistema de visión nocturna completo frente al contenido de detección adyacente. Al mantener la lógica de unidad vinculada a la producción de vehículos, las tasas de equipamiento y los supuestos de progresión de precios verificados en entrevistas, el valor final se mantiene trazable y es más fácil de reproducir.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de sistemas de visión nocturna automotriz?
El mercado se sitúa en USD 3,68 mil millones en 2026 y se prevé que alcance USD 6,34 mil millones en 2031 con una CAGR del 11,52%.
¿Qué tecnología tiene la mayor participación en el mercado de sistemas de visión nocturna automotriz?
Las soluciones de Infrarrojo Lejano (LWIR) tienen una participación del 62,78% en 2025, respaldadas por un contraste térmico superior útil para la detección de peatones de noche.
¿Por qué los fabricantes de automóviles están avanzando hacia la fusión de sensores que combina cámaras térmicas y visibles?
La fusión reduce los puntos ciegos de percepción en condiciones de poca luz, habilitando la autonomía de Nivel 3 mientras se cumplen los mandatos de seguridad inminentes.
¿Qué segmentos más allá de los automóviles de lujo se espera que impulsen el crecimiento futuro?
Se proyecta que los Vehículos Comerciales Ligeros crezcan a una CAGR del 14,52% a medida que los propietarios de flotas buscan incentivos de seguros vinculados a la reducción de las tasas de accidentes nocturnos.


 Sus datos están seguros y nunca se venden ni se comparten.

