
Tamaño y Participación del Mercado de Sujetadores Automotrices
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 61.37 Mil millones de dólares |
| Tamaño del Mercado (2031) | 75.42 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.21 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sujetadores Automotrices por Mordor Intelligence
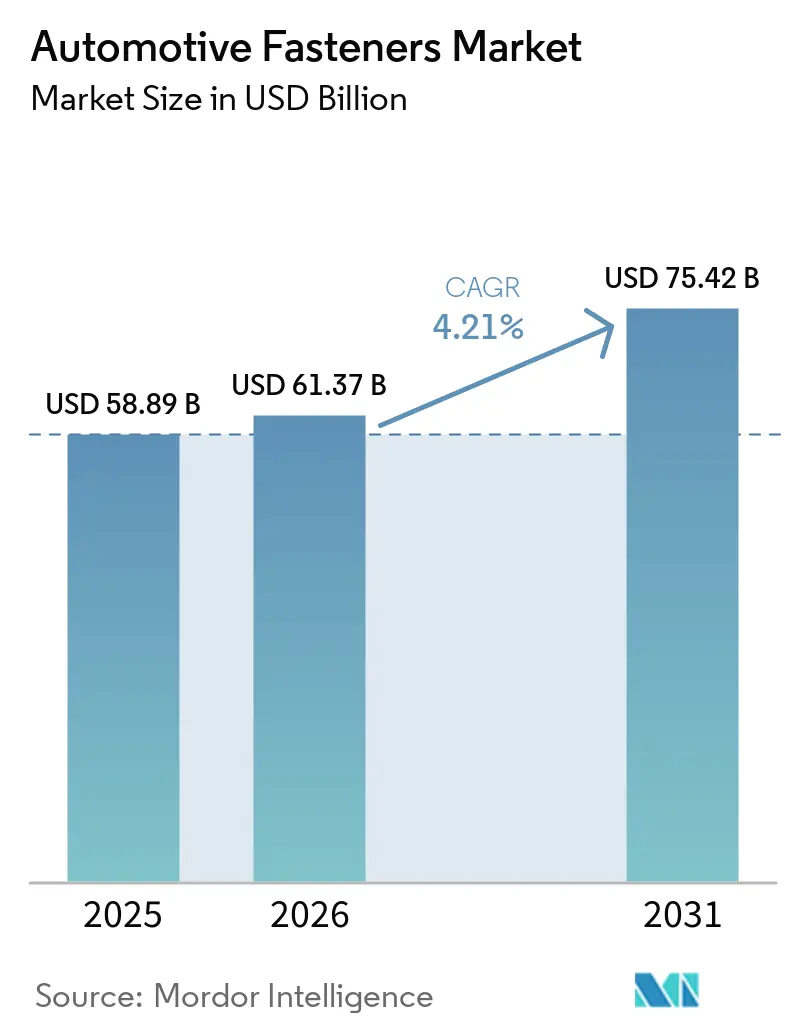
Se espera que el tamaño del mercado de sujetadores automotrices crezca de USD 58,89 mil millones en 2025 a USD 61,37 mil millones en 2026 y se prevé que alcance USD 75,42 mil millones en 2031 a una CAGR del 4,21% durante 2026–2031. La expansión moderada refleja un delicado equilibrio en el mercado de sujetadores automotrices entre un mayor contenido electrónico que multiplica los puntos de sujeción y las plataformas de vehículos eléctricos de batería (BEV) que eliminan muchas uniones relacionadas con el tren motriz. Los objetivos de reducción de peso en los Estados Unidos y la Unión Europea, la recuperación de la producción mundial de vehículos hacia múltiples unidades en 2026 y las normas de responsabilidad más estrictas en torno a las uniones críticas para la seguridad continúan elevando el valor por vehículo, incluso cuando el recuento de unidades tiende a la baja en los BEV. Al mismo tiempo, el adhesivo de unión y la soldadura láser están erosionando la penetración de los sujetadores mecánicos en las estructuras de carrocería de gama alta, mientras que los aranceles de defensa comercial sobre los sujetadores de acero chinos mantienen los costos de materias primas volátiles para los ensambladores norteamericanos. La consolidación entre los proveedores de nivel 2 se está acelerando a medida que las arquitecturas de vehículos modulares concentran las adquisiciones en un puñado de proveedores certificados a nivel mundial.
Conclusiones Clave del Informe
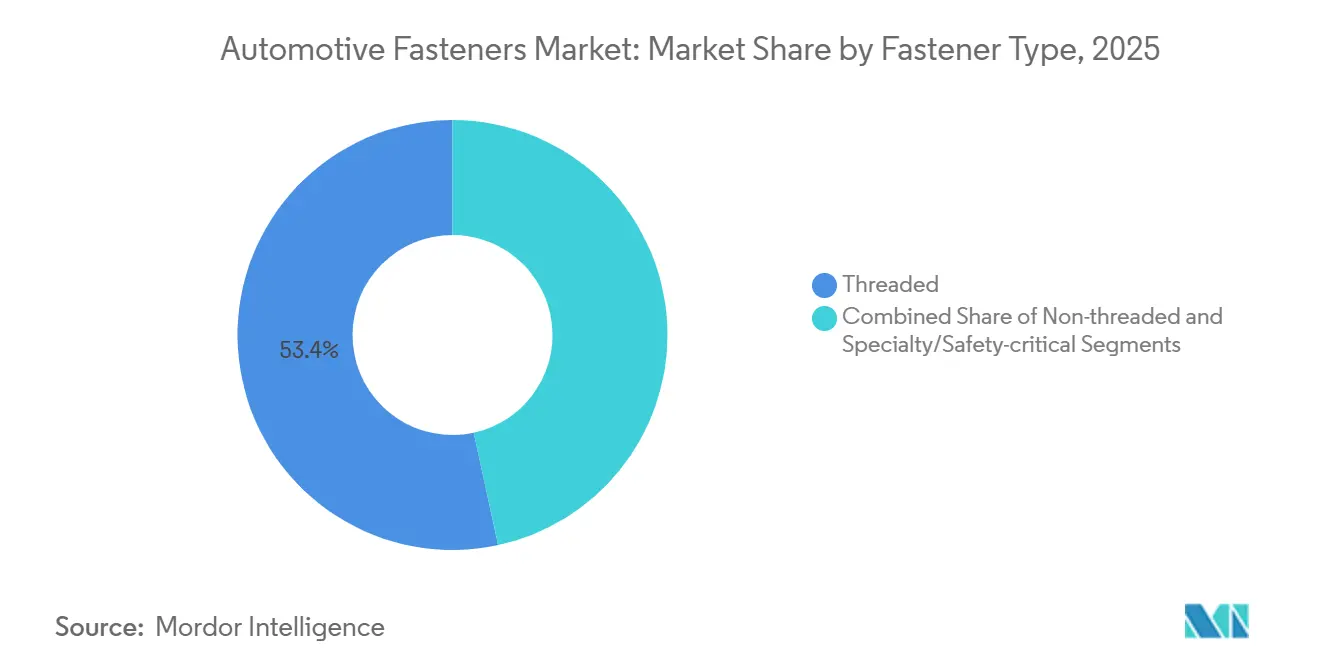
- Por tipo de sujetador, los sujetadores roscados lideraron con una participación de ingresos del 53,41% en 2025; se proyecta que las variantes especiales y críticas para la seguridad se expandirán a una CAGR del 4,23% hasta 2031.
- Por tipo de vehículo, los automóviles de pasajeros representaron el 67,73% de la demanda en 2025, mientras que las motocicletas registraron la CAGR más rápida del 4,37% hasta 2031.
- Por propulsión, los vehículos de motor de combustión interna mantuvieron el 81,15% de la participación del mercado de sujetadores automotrices en 2025, mientras que se prevé que los vehículos eléctricos de batería se expandan a una CAGR del 4,35% hasta 2031.
- Por función, los sujetadores desmontables capturaron el 77,81% del tamaño del mercado de sujetadores automotrices en 2025; se proyecta que las variantes no desmontables crecerán a una CAGR del 4,24% hasta 2031.
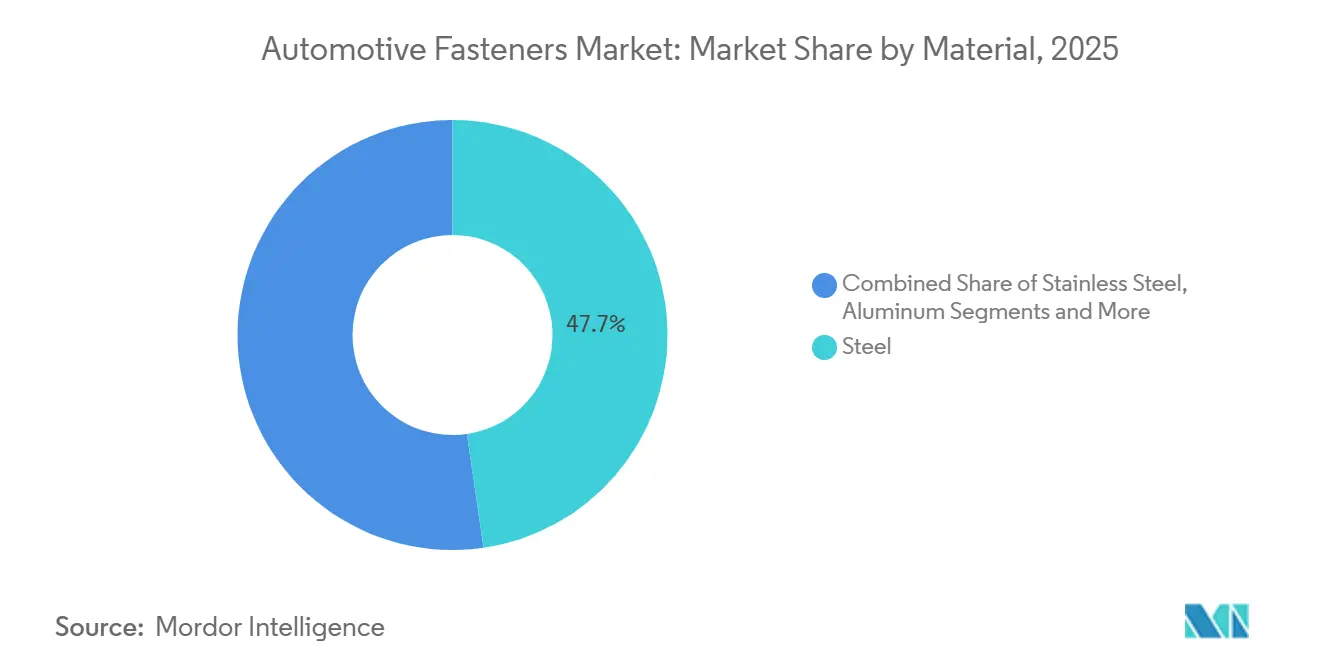
- Por material, el acero mantuvo una participación del 47,74% en 2025; se prevé que los sujetadores de aluminio crezcan a una CAGR del 4,38% hasta 2031.
- Por revestimiento, los acabados de zinc dominaron con una participación del 38,72% en 2025; las tecnologías orgánicas y de película seca registraron la CAGR más alta del 4,41% hasta 2031.
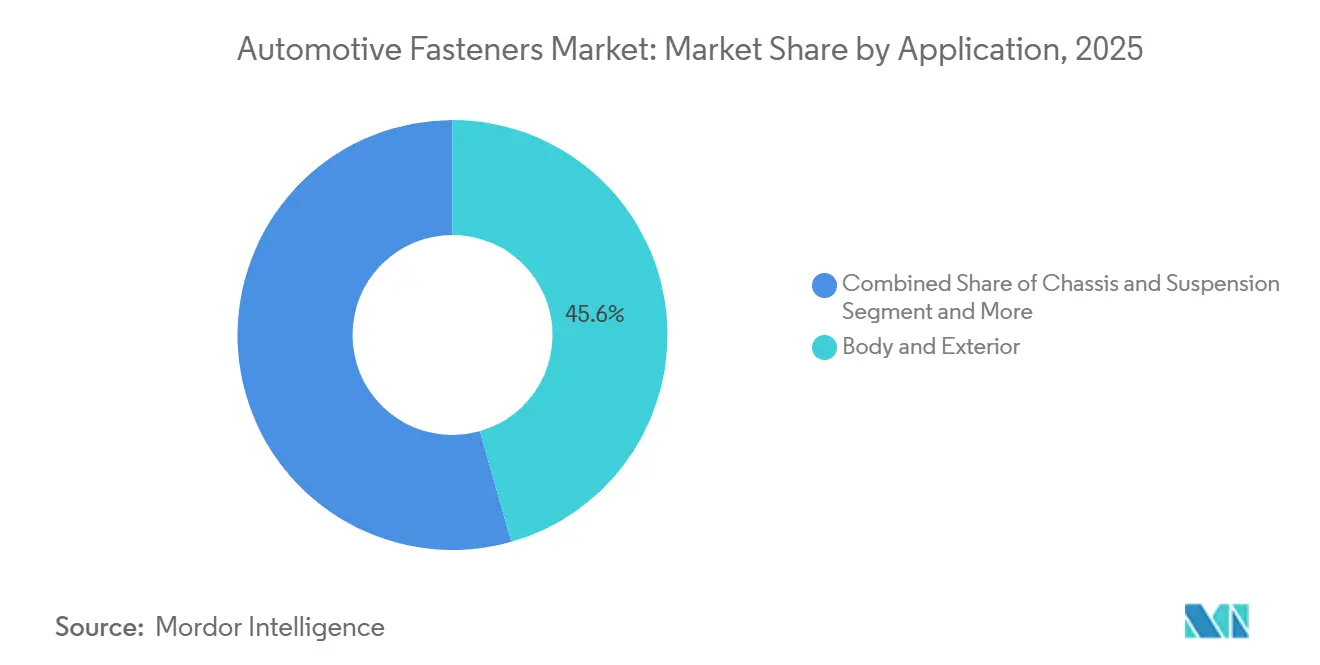
- Por aplicación, la carrocería y el exterior capturaron una participación del 45,56% en 2025; las uniones electrónicas y eléctricas avanzan a una CAGR del 4,27% hasta 2031.
- Por canal de distribución, el segmento de fabricantes de equipos originales (OEM) mantuvo una participación del 87,83% en 2025, mientras que el mercado de posventa creció a una CAGR del 4,33% hasta 2031.
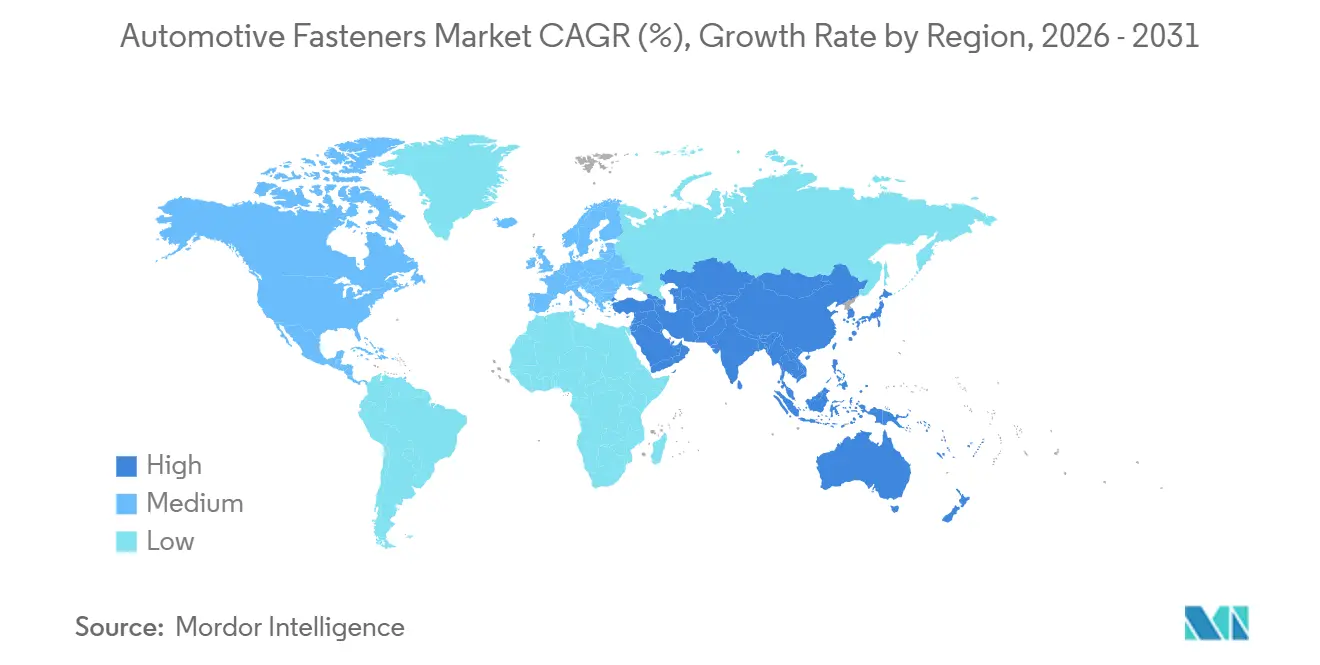
- Por región, Asia Pacífico dominó con una participación del 37,86% en 2025 y también ofrece la CAGR más rápida del 4,31% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción de Peso Acelerando la Demanda | +0.9% | Europa y América del Norte, con efectos secundarios en China | Mediano plazo (2-4 años) |
| Recuperación de la Producción Global de Vehículos | +0.8% | Global, con las mayores ganancias en Asia Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Creciente Contenido Electrónico que Requiere Micro-Sujetadores | +0.7% | Global, liderado por segmentos premium en Europa y Asia Pacífico | Mediano plazo (2-4 años) |
| Arquitecturas de Vehículos Modulares | +0.6% | Global, concentrado entre los 10 principales OEM | Largo plazo (≥ 4 años) |
| Envejecimiento del Parque Vehicular que Impulsa los Reemplazos en el Mercado de Posventa | +0.5% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Mandatos de Reutilización y Economía Circular que Estimulan la Demanda | +0.4% | Europa, adopción temprana en California y Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Reducción de Peso Acelerando la Demanda de Sujetadores Avanzados
En respuesta a las actualizaciones del Estándar Corporativo de Economía de Combustible Promedio (CAFE) de los EE. UU. y los objetivos de CO₂ promedio de la flota de la Unión Europea para 2025, los fabricantes de automóviles están bajo presión para reducir significativamente el peso de los vehículos. Este enfoque en la reducción de peso ha puesto atención en los sujetadores, que contribuyen con un porcentaje pequeño pero notable del peso en vacío de un vehículo. Si bien los pernos de aluminio ofrecen un ahorro de peso sustancial en comparación con el acero, requieren manguitos de aislamiento o revestimientos de zinc-níquel para prevenir la corrosión galvánica. Estas medidas adicionales aumentan ligeramente el costo de cada sujetador. Por otro lado, los sujetadores de titanio, considerablemente más caros que el acero Grado 8.8, están pasando del mundo de las carreras de Fórmula E a los vehículos eléctricos (EV) de lujo de alta gama. Aquí, el atractivo radica en la significativa reducción de peso que justifica el mayor costo. Además, la complejidad de los requisitos de sujetadores ha aumentado: una carrocería en blanco que anteriormente dependía de unos pocos tamaños de pernos de acero ahora exige una mayor variedad de SKU. Estos incluyen opciones de aluminio, acero inoxidable y acero revestido. Esta expansión ha llevado a un notable aumento en las necesidades de capital de trabajo para los proveedores de nivel 2, con requisitos que aumentan considerablemente [1]"Estándares de Economía de Combustible Promedio Corporativo," Administración Nacional de Seguridad del Tráfico en las Carreteras, nhtsa.gov .
Recuperación de la Producción Global de Vehículos
En 2024, la producción de vehículos ligeros experimentó una recuperación significativa y se proyecta que crecerá aún más para 2026. Este resurgimiento señala una restauración de la demanda base en el mercado de sujetadores automotrices, tras la escasez de semiconductores de los últimos años. Durante este período, China emergió como un contribuyente importante, con India y el Sudeste Asiático desempeñando también roles sustanciales en el impulso de la demanda de sujetadores. En conjunto, estas regiones representaron una parte considerable del aumento de la demanda. Impulsada por un estímulo de infraestructura en India y mandatos de emisiones en California, la producción de vehículos comerciales experimentó un crecimiento notable, particularmente en los segmentos de servicio pesado. Este auge beneficia a los proveedores asiáticos, que cuentan con ventanas de entrega rápidas, lo que les otorga una ventaja distintiva sobre los fabricantes europeos que dependen de inventarios preposicionados. Si bien la producción de Europa se mantuvo estable, el impulso global en la construcción de unidades sirve como un viento de cola favorable [2]"Estadísticas de Producción 2024," Organización Internacional de Fabricantes de Vehículos de Motor, oica.net .
Creciente Contenido Electrónico que Requiere Micro-Sujetadores
En 2025, el vehículo promedio contaba con numerosas unidades de control electrónico, cada una asegurada por varios micro-sujetadores con tamaños de rosca pequeños. Las cabinas digitales, los módulos de actualización inalámbrica y los sistemas de asistencia avanzada a la conducción (ADAS) de Nivel 2+ contribuyeron a este aumento. Las carcasas de cámaras y radares ahora utilizan tornillos de acero inoxidable o nylon, adhiriéndose a los estándares IP67, lo que eleva ligeramente los costos por unidad. Los OEM de gama alta, que ahora equipan lidar montado en el techo, requieren múltiples sujetadores de precisión por sensor, garantizando una alineación submilimétrica en un amplio rango de temperatura. Para garantizar la trazabilidad, los proveedores de electrónica de Nivel 1 están integrando verticalmente su abastecimiento de sujetadores, consolidando una parte significativa del volumen global de micro-sujetadores con un número limitado de proveedores [3]"ISO 16750 Vehículos de Carretera—Condiciones Ambientales," Organización Internacional de Normalización, iso.org .
Arquitecturas de Vehículos Modulares que Impulsan la Demanda Basada en Plataformas
Las plataformas MEB de Volkswagen, STLA de Stellantis y SEA de Geely están estandarizando una parte significativa de los números de pieza de sujetadores en varios modelos. Esta estrategia les permite realizar compras a granel, logrando ahorros de costos notables. Además, los datos validados de pruebas de choque y corrosión ahora se transfieren sin problemas entre derivados, reduciendo significativamente los tiempos de desarrollo para nuevas variantes. Sin embargo, esto ha llevado a una disminución en la diversidad de proveedores. A medida que las licitaciones exigen cada vez más una presencia global y la certificación ISO/TS 22163, los actores regionales más pequeños se inclinan hacia la consolidación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Arquitectura de VE que Reduce el Recuento de Sujetadores por Vehículo | -0.6% | Global, más pronunciado en Europa y China | Mediano plazo (2-4 años) |
| Sustitución por Adhesivo de Unión y Soldadura Láser | -0.5% | Europa y América del Norte, segmentos premium | Largo plazo (≥ 4 años) |
| Volatilidad de Precios de Materias Primas y Disrupciones en el Suministro | -0.3% | Global | Corto plazo (≤ 2 años) |
| Medidas de Defensa Comercial y Derechos Antidumping que Perturban las Cadenas de Suministro | -0.2% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Arquitectura de VE que Reduce el Recuento de Sujetadores por Vehículo
Los vehículos eléctricos de batería (BEV) prescinden de componentes como bloques de motor, transmisiones, sistemas de escape y depósitos de combustible. Este cambio resulta en una reducción significativa en el número de sujetadores por unidad en comparación con los vehículos de combustión interna tradicionales. Por ejemplo, el Model Y de Tesla emplea menos sujetadores que un vehículo todoterreno de gasolina, lo que representa una reducción notable. Además, los diseños de baterías estructurales reducen aún más el número de sujetadores requeridos. Si bien el valor de los pernos de alta resistencia Grado 10.9 en los BEV ha aumentado, compensando parcialmente la reducción de volumen, el impacto general en el mercado de sujetadores automotrices sigue siendo negativo.
Sustitución por Adhesivo de Unión y Soldadura Láser
En 2024, el e-tron GT de Audi utiliza adhesivos estructurales para unir una parte significativa de las uniones de su carrocería, un movimiento que reemplaza numerosos remaches y pernos y reduce considerablemente el tiempo de ensamblaje. Al emplear blancos a medida soldados con láser, Audi elimina bridas y solapamientos, lo que lleva a una reducción notable en la demanda de sujetadores para paneles de techo y marcos de puertas. Si bien las preocupaciones sobre la complejidad de reparación y la reciclabilidad restringen el uso de adhesivos a los segmentos premium, esta tendencia continúa ejerciendo una presión significativa sobre los volúmenes de pernos de uso general.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Sujetador:
Las Variantes Críticas para la Seguridad Exigen Precios PremiumLos sujetadores roscados representaron el 53,41% de los ingresos de 2025, lo que subraya su versatilidad en sistemas de chasis, tren motriz e interiores. Las unidades especiales y de seguridad crítica, incluidos los pernos de par de rendimiento y las tuercas autoblocantes, registrarán una CAGR del 4,23% hasta 2031, ya que los estrictos protocolos de pruebas de choque los hacen indispensables para los anclajes de cinturones de seguridad y la retención de paquetes de baterías. Las piezas roscadas de uso general enfrentan una erosión gradual de volumen en los vehículos eléctricos de batería, aunque su demanda absoluta en híbridos y automóviles de combustión interna tradicionales mantiene el tamaño del mercado de sujetadores automotrices como sustancial para este segmento.
Los sujetadores especiales alcanzan precios entre 2 y 5 veces más altos al integrar compuestos bloqueadores de rosca o arandelas cautivas que reducen las reclamaciones de garantía y el retrabajo en línea. Los clips y remaches no roscados, aunque esenciales en el revestimiento interior, crecen más lentamente a medida que los adhesivos ganan terreno en la carrocería en blanco de gama alta. Los sujetadores plásticos automotrices se utilizan cada vez más en revestimientos interiores, paneles exteriores, sistemas de cableado y componentes ligeros donde la resistencia a la corrosión y la reducción de peso son importantes. La prima asociada a los artículos especiales protege los márgenes incluso en un entorno de adquisición estandarizado por plataforma.


Por Tipo de Vehículo:
Las Motocicletas Superan a los Automóviles de PasajerosLos automóviles de pasajeros consumieron el 67,73% de todas las unidades en 2025, lo que refleja una mayor intensidad de sujetadores y construcciones globales de 68 millones de vehículos. Sin embargo, las motocicletas registrarán la CAGR más rápida del 4,37% hasta 2031, ya que India y China electrifican sus flotas de scooters, añadiendo pernos roscados para carcasas de baterías y soportes de motor. Los vehículos comerciales ligeros y los camiones pesados juntos representan el 18% del volumen, respaldados por la electrificación de la entrega de última milla.
El contenido promedio de sujetadores por scooter eléctrico está creciendo exponencialmente, mientras que los automóviles de pasajeros eléctricos pierden entre 220 y 280 pernos en comparación con los modelos de motor de combustión interna. Los operadores de flotas que adoptan diseños de plataformas de carga modulares estandarizan los SKU de sujetadores en 3 a 5 clases de carga útil, reduciendo los inventarios de piezas hasta en dos quintas partes.
Por Propulsión:
Los BEV Reconfiguran la Mezcla a Pesar de los Menores RecuentosLos vehículos de combustión interna aún generaron el 81,15% de la demanda de sujetadores en 2025, aunque los BEV se expandirán a una CAGR del 4,35% debido a las normas de cero emisiones en China y la UE. Aunque los BEV utilizan menos sujetadores por vehículo, el cambio hacia pernos Grado 10.9 y variantes de acero inoxidable eleva el valor por unidad. Los automóviles híbridos ocupan un nicho de transición, manteniendo la mayoría de los sujetadores de motor de combustión interna mientras añaden entre 40 y 60 nuevas uniones relacionadas con la batería.
El paquete 4680 de Tesla, por ejemplo, emplea 112 pernos M8 revestidos de zinc-níquel apretados a 25 Nm para prevenir la fragilización por hidrógeno, lo que ilustra las oportunidades de alto valor incluso cuando los recuentos disminuyen.
Por Función:
Las Uniones Desmontables se Alinean con la Economía CircularLos sujetadores desmontables capturaron una participación del 77,81% en 2025, consolidando su papel en áreas de servicio y apoyando los objetivos de economía circular. La Directiva actualizada de la UE sobre Vehículos al Final de su Vida Útil desalienta las uniones permanentes, reforzando las soluciones desmontables en interiores y electrónica. Las opciones no desmontables —remaches autopunzonantes, tuercas de embutición— aún crecen al 4,24% debido a su ventaja de tiempo de ensamblaje de 8 a 12 segundos en talleres de carrocería de alto volumen.
Los modelos de lujo están incorporando un alto porcentaje de uniones desmontables para mejorar la reparabilidad. En contraste, los vehículos de mercado masivo incluyen un porcentaje comparativamente menor, priorizando el ahorro en costos de materiales. Con las regulaciones propuestas en California sobre la reciclabilidad de los paquetes de baterías, la adopción de uniones desmontables en los BEV de EE. UU. podría alcanzar niveles significativamente más altos a partir de 2027.
Por Material:
Los Sujetadores de Aluminio Ganan Terreno a Pesar de los Obstáculos de CorrosiónEl acero se mantuvo como el material predominante con una participación del 47,74% en 2025, pero los sujetadores de aluminio registrarán una CAGR del 4,38% ya que cada reducción de peso del vehículo genera una ganancia mínima en eficiencia de combustible. El acero inoxidable mantiene una participación del 18% para las áreas de la parte inferior de la carrocería y los paquetes de baterías expuestos a la corrosión, mientras que el latón permanece en un nicho en los terminales eléctricos.
La ventaja de peso del aluminio conlleva riesgos de corrosión galvánica; los manguitos de aislamiento de zinc-níquel o cerámica añaden entre USD 0,08 y 0,15 por unidad. Aun así, las regulaciones europeas y californianas hacen que las sustituciones de aluminio sean atractivas en soportes no estructurales donde las cargas de tracción se mantienen por debajo de 4 kN.
Por Revestimiento y Acabado:
Las Películas Orgánicas Reemplazan al Cromo HexavalenteLos revestimientos de zinc lideraron con una participación del 38,72% en 2025, aunque los acabados orgánicos y de película seca aumentarán a una CAGR del 4,41% tras la prohibición del cromo hexavalente por parte del Reglamento REACH en 2024. Los sistemas de láminas de zinc de Geomet proporcionan una resistencia excepcional a la niebla salina, alineándose con las garantías de corrosión a largo plazo de los OEM. Mientras tanto, los lubricantes de película seca reducen significativamente los coeficientes de fricción, evitando eficazmente el gripado de roscas durante el ensamblaje automatizado.
Los acabados de níquel y cromo mantienen su estatus premium, ya sea para fines decorativos o en áreas propensas a la corrosión severa. Los revestimientos de fosfato mantienen una participación de mercado notable al garantizar la adhesión de la pintura para los espárragos de carrocería en blanco que se dirigen a las líneas de electrodeposición.
Por Aplicación:
Los Sujetadores Electrónicos se Multiplican con la Adopción de ADASLos sistemas de carrocería y exterior dominaron con una participación del 45,56% en 2025, pero las uniones electrónicas y eléctricas se acelerarán a una CAGR del 4,27% a medida que los módulos de radar, lidar y cámara añaden entre 30 y 50 micro-sujetadores por vehículo. El montaje de paquetes de baterías en los BEV fortalece el segmento de chasis y suspensión, que mantiene una participación significativa, ayudando a contrarrestar una ligera disminución en las aplicaciones de tren motriz.
Las carcasas de cámaras requieren tornillos de acero inoxidable o nylon, apretados a un nivel específico, adhiriéndose a los estándares de vibración ISO. El e-tron GT de Audi, al reducir significativamente los sujetadores de carrocería mediante el uso de adhesivos, muestra el impacto transformador de la unión estructural en el mercado de sujetadores automotrices, especialmente en los segmentos exteriores.
Por Canal de Distribución:
El Mercado de Posventa Crece con la Antigüedad del Parque VehicularLos OEM adquirieron el 87,83% de los sujetadores en 2025, pero el mercado de posventa se expandirá a una CAGR del 4,33% a medida que la antigüedad promedio de los vehículos en EE. UU. alcanza los 12,6 años y las flotas europeas se acercan a los 12,3 años. Las tiradas de producción más pequeñas y los márgenes minoristas elevan los precios del mercado de posventa significativamente por encima de sus contrapartes OEM.
Plataformas como McMaster-Carr están haciendo más accesibles los pernos especiales de par de rendimiento, lo que lleva a un aumento notable en la demanda minorista. Si bien los BEV tienen menos elementos de servicio, lo que modera los volúmenes del mercado de posventa por vehículo, se espera que su participación en la flota se mantenga relativamente baja hasta 2031, mitigando así el impacto.
Análisis Geográfico
Mercado de Sujetadores Automotrices de Asia Pacífico
Asia Pacífico representó el 37,86% de la demanda mundial en 2025 y se espera que crezca a una CAGR del 4,31% hasta 2031. La significativa producción automotriz de China, junto con el rápido crecimiento de India, subraya el poderío automotriz de la región. El Sudeste Asiático, con su creciente producción de vehículos, se está convirtiendo en un polo de atracción para nuevas plantas de sujetadores, a medida que los fabricantes de equipos originales reorientan sus estrategias de abastecimiento alejándose de China. Cabe destacar que los proveedores nacionales en China satisfacen actualmente casi la mitad de la demanda de los fabricantes de equipos originales locales, con tiempos de entrega ágiles y precios competitivos en comparación con sus homólogos europeos. El floreciente mercado de motocicletas eléctricas de dos ruedas de India ha consolidado aún más el dominio de Asia en el ámbito de los sujetadores automotrices.
Mercado de Sujetadores Automotrices de Europa y Alemania
Europa, que representó una parte sustancial de la demanda mundial en 2025, experimentó una tasa de crecimiento más lenta, atribuida al estancamiento de la producción y a un cambio de las marcas premium hacia el adhesivo de unión. En Alemania, con su significativa producción automotriz, se consumió un gran volumen de sujetadores, predominantemente de alta resistencia, suministrados por los líderes del sector KAMAX y Bossard. La revisión de la Directiva sobre Vehículos al Final de su Vida Útil continúa favoreciendo las uniones desmontables, impulsando la demanda de sujetadores roscados, incluso cuando los volúmenes de carrocería disminuyen. Mientras tanto, la consolidación de marcas heredadas de Stellantis bajo la plataforma STLA ha llevado a una notable reducción de referencias y a una lista de proveedores más racionalizada.
Mercado de Sujetadores Automotrices de América del Norte
América del Norte, que representó una parte significativa de la demanda mundial en 2025, está en camino de lograr un crecimiento sostenido hasta 2031. La producción estadounidense de camionetas ligeras y SUV ha sido sólida, con las estipulaciones de contenido de la Ley de Reducción de la Inflación canalizando los pedidos de sujetadores hacia proveedores nacionales como Illinois Tool Works y Stanley Engineered Fastening. Además, los derechos antidumping han desplazado las importaciones desde China hacia Vietnam y México, lo que ha resultado en un aumento de los costos de importación. La creciente producción automotriz de México ha atraído inversiones significativas en nueva capacidad de sujetadores, mientras que las plantas de Ontario en Canadá dependen en gran medida de cadenas de suministro transfronterizas eficientes.

Panorama regulatorio
Los sujetadores automotrices están regidos por regímenes superpuestos de seguridad vehicular, materiales y gestión de calidad que cada vez más se transmiten desde los sistemas de aprobación de los OEM hacia los proveedores de nivel inferior. Los programas globales suelen hacer referencia a IATF 16949 para la gestión de calidad automotriz, mientras que Estados Unidos mantiene el marco de la Fastener Quality Act (15 USC 5402, que define los sujetadores metálicos cubiertos según un umbral de tamaño), lo que refuerza las expectativas de trazabilidad para uniones críticas para la seguridad.
Las normas comerciales y de producto continúan moldeando las decisiones de abastecimiento y especificación. En Europa, el Reglamento de Ejecución (UE) 2026/701 de la Comisión (publicado el 24 de marzo de 2026) actualizó los derechos antidumping definitivos sobre sujetadores de hierro o acero procedentes de China, lo que influye en los costos de importación y en la diversificación de compras para sujetadores de grado automotriz. En China, el MIIT implementó la norma QC/T 1256-2025 para pernos hexagonales con brida automotrices, vigente a partir del 1 de julio de 2026, lo que agrega un punto de referencia actual para diseños de pernos conformes utilizados por las cadenas de suministro de OEM locales.
Análisis de la cadena de valor
La cadena de valor de los sujetadores automotrices está impulsada por los OEM y se organiza en múltiples niveles: los productores de acero, acero inoxidable, aluminio y aleaciones especiales suministran alambrón y bobina a los fabricantes de sujetadores que utilizan procesos de recalcado en frío/forjado, tratamiento térmico y recubrimiento, seguidos de pruebas y certificación (a menudo alineadas con los requisitos de los OEM y las expectativas de IATF 16949). Luego, los proveedores e integradores de módulos de nivel 1 agrupan los sujetadores en conjuntos (interiores, asientos, carcasas electrónicas, módulos de chasis) y gestionan la documentación tipo PPAP y la trazabilidad antes de la entrega a las plantas de los OEM.
Aguas abajo, la distribución se orienta en gran medida hacia los programas de los OEM con entrega justo a tiempo, kitting e inventario gestionado por el proveedor, mientras que los canales de posventa abastecen piezas estandarizadas y kits de servicio para flotas envejecidas. Las prácticas operativas recientes hacen hincapié en el doble abastecimiento y la regionalización para reducir la exposición a las fluctuaciones de costos impulsadas por aranceles y a la volatilidad en los plazos de entrega, mientras que la colaboración en ingeniería (sistemas de protección contra la corrosión como zinc-níquel, recubrimientos orgánicos y de película seca, y aislamiento galvánico para uniones de materiales mixtos) se traslada cada vez más hacia etapas tempranas del diseño de la plataforma del vehículo, a medida que las arquitecturas modulares estandarizan los números de pieza en varios modelos.
Panorama Competitivo
En 2025, los principales proveedores representaron una parte significativa de los ingresos globales, lo que pone de relieve un mercado moderadamente fragmentado. A medida que los OEM prefieren cada vez más a los proveedores con presencia global y certificaciones relevantes, la estandarización de plataformas está impulsando la consolidación. Implementado en 2024, el sistema de verificación automática de par de Illinois Tool Works redujo significativamente el retrabajo y ahora exige una notable prima de precio. Mientras tanto, la incursión de LISI Group en la conformación en frío de forma neta no solo redujo los costos por unidad, sino que también aseguró un contrato a largo plazo para sujetadores.
Los actores asiáticos como Shanghai Tianbao están aprovechando los tiempos de entrega rápidos y las sustanciales ventajas de costos, capturando con éxito participación de mercado de sus contrapartes europeas. Este cambio ha impulsado inversiones en acercamiento de la producción y automatización, reduciendo significativamente la contribución de la mano de obra a los costos. En mercados de nicho, los proveedores están exigiendo precios considerablemente más altos por productos especializados como pernos de par de rendimiento específicos para baterías y micro-sujetadores con clasificación IP67 diseñados para módulos ADAS. Si bien las actividades de patentes en remaches autopunzonantes y soldadura por fricción-agitación señalan una posible transformación estructural, la naturaleza intensiva en capital de estas innovaciones ha garantizado que una gran parte del mercado de sujetadores automotrices seguirá dependiendo de las uniones mecánicas en el futuro previsible.
El cumplimiento normativo ha emergido como una ventaja competitiva significativa. Los proveedores con credenciales como ISO 9001, IATF 16949 y REACH no solo disfrutan de notables primas de precio, sino que también obtienen precalificación para licitaciones globales. En contraste, aquellos que carecen de dichas certificaciones se ven relegados a nichos del mercado de posventa o abandonan los segmentos de uso general, especialmente ante las fluctuaciones en los precios de las materias primas.
Líderes de la Industria de Sujetadores Automotrices
Illinois Tool Works Inc.
LISI Group
Nifco Inc.
Stanley Black & Decker Inc. (Stanley Engineered Fastening)
SFS Group AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sujetadores Automotrices
- Illinois Tool Works Inc.
- LISI Group
- Nifco Inc.
- SFS Group AG
- Stanley Black & Decker Inc. (Stanley Engineered Fastening)
- Bulten AB
- KAMAX Holding GmbH & Co. KG
- Bossard Group
- Trifast plc (TR Fastenings Ltd.)
- Sundram Fasteners Limited
- ARaymond
- Shanghai Tianbao Fastener Manufacturing Co. Ltd.
- KOVA Fasteners Pvt. Ltd.
- The Phillips Screw Company
- Jiangsu Xing Chang Jiang International Co. Ltd.
- Penn Engineering & Manufacturing Corp.
- Aoyama Seisakusho Co. Ltd. (Indiana Automotive Fasteners)

Oportunidades de mercado y perspectivas futuras
Las oportunidades se concentran en sujetadores que habilitan la electrificación, el empaquetado electrónico y las estructuras de carrocería de materiales mixtos, más que en los pernos de tipo comercial por sí solos. Las uniones electrónicas y eléctricas avanzan a medida que los vehículos incorporan sensores ADAS y módulos de cabina digital que requieren microsujetadores de alta precisión y carcasas con clasificación IP, en línea con el giro del mercado hacia la trazabilidad y los proveedores certificados. Al mismo tiempo, el abandono por parte de la UE del cromo hexavalente (restricciones relacionadas con REACH mencionadas en las tendencias actuales de recubrimiento) favorece los sistemas de recubrimiento orgánico y de película seca, así como las soluciones de zinc laminar, donde las garantías contra la corrosión y la consistencia del par de apriete en el ensamblaje automatizado son criterios de compra clave.
Las ampliaciones de capacidad y las medidas de localización ofrecen un espacio en blanco concreto para los proveedores posicionados en centros regionales y en mezclas de productos de mayor precisión. En India, ARaymond India inauguró en noviembre de 2025 una planta ampliada de soluciones de sujeción y líneas de fluidos en Chakan, Pune, con enfoque en la movilidad eléctrica, mientras que Bulten Group firmó un memorando de entendimiento en febrero de 2026 con el gobierno de Tamil Nadu para una instalación de sujetadores de 525 crore INR en Oragadam orientada a microsujetadores. Estas inversiones, junto con la presión de nearshoring derivada de las medidas de defensa comercial sobre los sujetadores de acero, refuerzan la demanda de capacidades locales e integradas verticalmente de formado en frío, recubrimiento e inspección, capaces de respaldar el abastecimiento basado en plataformas y ciclos de reabastecimiento más cortos para los OEM y los proveedores de nivel 1.
Recent Industry Developments in Mercado de Sujetadores Automotrices
- Abril de 2026: Nifco anunció una inversión de 85 millones de USD para construir una segunda planta de fabricación en Monterrey, México, ampliando la capacidad de componentes plásticos y sistemas de sujeción para OEM automotrices. La medida fortalece el suministro cercano para América del Norte y respalda un mayor contenido de soluciones de sujeción ligeras e integradas utilizadas en interiores y molduras exteriores.
- Marzo de 2025: Fontana Gruppo acordó adquirir una participación del 60% en Right Tight Fasteners, con sede en India, por alrededor de 1.000 crore INR, ampliando su presencia en un importante centro de fabricación de vehículos. El acuerdo respalda un abastecimiento local más amplio y posiciona al negocio combinado para atender las compras de los OEM orientadas a plataformas con una base de fabricación nacional más profunda.
- Marzo de 2024: Auto Fasteners Ltd asegur\u00f3 15.000 pies cuadrados adicionales en Sucham Park, Southam, ampliando su presencia productiva en el Reino Unido para respaldar la demanda internacional. El espacio adicional aumenta el margen operativo para plazos de entrega más cortos y requisitos de lotes pequeños asociados con programas de sujetadores especializados y críticos para la seguridad.


Mercado de Sujetadores Automotrices Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado de sujetadores automotrices abarca los ingresos obtenidos de sujetadores utilizados para ensamblar y dar servicio a vehículos de carretera, cubriendo tanto la instalación en equipos originales como la demanda de reemplazo. Incluye soluciones de sujeción roscadas y no roscadas de uso común aplicadas en los sistemas y materiales de los vehículos.
Exclusiones del alcance: Se excluyen los sujetadores industriales no automotrices y las soluciones de unión exclusiva donde no se vende ningún sujetador discreto, como los adhesivos estructurales y los consumibles de soldadura.
Descripción General de la Segmentación
- Por Tipo de Sujetador
- Roscados
- No Roscados
- Especiales/Críticos para la Seguridad
- Por Tipo de Vehículo
- Motocicletas
- Automóviles de Pasajeros
- Vehículos Comerciales Ligeros
- Vehículos Comerciales Medianos y Pesados
- Vehículos Fuera de Carretera
- Por Propulsión
- Vehículos de Motor de Combustión Interna
- Vehículos Eléctricos de Batería
- Vehículos Híbridos y de Pila de Combustible
- Por Función
- Desmontables
- No Desmontables
- Por Material
- Acero
- Acero Inoxidable
- Aluminio
- Latón
- Plásticos y Compuestos
- Por Revestimiento/Acabado
- Zinc
- Fosfato
- Níquel y Cromo
- Orgánico y Película Seca
- Por Aplicación
- Carrocería y Exterior
- Chasis y Suspensión
- Tren Motriz y Motor
- Interior y Asientos
- Electrónica y Eléctrico
- Por Canal de Distribución
- OEM
- Mercado de Posventa
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para anclar el mercado a la actividad observable de producción y reparación de vehículos, y luego traducir esa actividad en bandas realistas de consumo y precios de sujetadores. Nos apoyamos en referencias públicas y oficiales como las tablas de producción de vehículos de la OICA, las estadísticas de comercio del Censo de EE. UU. y Eurostat para los códigos SA relacionados con sujetadores, las señales de precios al productor de la Oficina de Estadísticas Laborales de EE. UU., y las publicaciones técnicas de SAE International y ASTM que aclaran los estándares y casos de uso comunes de los sujetadores.
También revisamos informes anuales, presentaciones para inversores y catálogos de productos públicos para comprender las mezclas de productos típicas, los materiales utilizados (acero, aluminio, latón, plásticos) y dónde los precios suelen variar debido a recubrimientos, grados de resistencia y uso de seguridad crítica. Se utilizaron selectivamente una suscripción de pago para información financiera e inteligencia empresarial, una base de datos de envíos de importación y exportación a nivel de embarque, y bases de datos de patentes para verificar señales de capacidad, áreas de enfoque en nuevos productos y tendencias de sustitución de materiales. Las fuentes de investigación documental mencionadas aquí son meramente ilustrativas, y se revisaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en entrevistas y encuestas estructuradas con fabricantes de sujetadores, proveedores de sujetadores recubiertos y especiales, partes interesadas de fabricantes de equipos originales de vehículos y proveedores de nivel, y participantes de la distribución en el mercado de reposición, con el fin de acotar los insumos documentales cuando eran demasiado amplios. Dado que se trata de un mercado global, cubrimos los puntos de vista de la demanda y la oferta en APAC, EMEA y las Américas, y realizamos llamadas de seguimiento cuando la lógica de precios, el momento de las divisas o los supuestos sobre la mezcla de vehículos mostraron una varianza inusual.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directores ejecutivos: 20% | APAC: 42% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 30% | EMEA: 31% |
| Actores menores: 21% | Gerentes: 50% | Américas: 27% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción descendente que reconstruye la demanda a partir de la producción de vehículos y el parque activo que impulsa el reemplazo, y luego asigna el valor de los sujetadores en grupos de uso realistas por tipo de vehículo y mezcla de propulsión. Modelamos el resultado de ingresos utilizando un pequeño conjunto de insumos que pueden explicarse y verificarse, incluida la producción de vehículos por región, la intensidad promedio de sujetadores por plataforma de vehículo, la mezcla entre uso desmontable y no desmontable, el cambio de participación hacia materiales ligeros y el movimiento del precio de venta promedio vinculado a materias primas para grados de acero y aluminio.
Luego se utilizan verificaciones ascendentes selectivas para mantener los totales fundamentados. Esto incluye el muestreo de ingresos de proveedores donde existen divulgaciones, verificaciones de canales para precios del mercado de reposición, y cálculos simples de precio de venta promedio por volumen para familias de sujetadores de alta producción. Cuando faltan señales ascendentes para geografías más pequeñas, la brecha se maneja mediante ratios de referencia vinculados a la producción de vehículos y los patrones de importación y exportación, y luego se refinan a través de la retroalimentación de entrevistas. Para el pronóstico, utilizamos análisis de escenarios respaldados por suavización exponencial de corto plazo en indicadores de precios, y finalizamos los supuestos solo después de que los expertos confirman la dirección de los cambios de plataforma, incluidos los cambios en el contenido de vehículos eléctricos, y el comportamiento esperado de traslado de costos de materiales.
Ciclo de Validación y Actualización de Datos
Antes de la aprobación final, los resultados se triangulan con señales independientes como la dirección de la producción de vehículos, los flujos comerciales para categorías de sujetadores y los movimientos de precios conocidos vinculados a metales y recubrimientos; luego se investigan las mayores variaciones. Nuestro equipo revisa las anomalías por etapas, incluidas las verificaciones lógicas de las tasas de penetración, las divisiones regionales y los saltos inusualmente pronunciados en el precio de venta promedio, y ajusta el modelo solo cuando el cambio puede defenderse con un insumo rastreable.
Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como grandes oscilaciones en los precios de los metales clave, cambios en la política comercial o un cambio importante en las perspectivas de producción de vehículos. Justo antes de la entrega, se realiza una revisión actualizada para que los clientes reciban la visión más actual basada en las últimas series públicas disponibles y la retroalimentación primaria validada.
Tamaño del Mercado de Sujetadores Automotrices de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para sujetadores automotrices a menudo no coinciden porque el alcance y las reglas de conteo varían, incluso cuando los títulos parecen similares. Las diferencias suelen aparecer en lo que se contabiliza como exclusivamente automotriz, si se incluyen tanto el mercado de equipos originales como el de reposición, y cómo se tratan los cambios de precios entre regiones y períodos.
En este tema, la dispersión suele estar impulsada por la cadencia de actualización y el momento de las divisas, especialmente cuando los costos de los metales se mueven rápidamente, seguido de cómo se modela la progresión del precio de venta promedio para sujetadores recubiertos y de seguridad crítica frente a los grados estándar. La tabla también refleja que algunas estimaciones parecen mezclar sujetadores industriales más amplios o soluciones de unión adyacentes en el total. Nuestro modelo mantiene el límite vinculado a las señales de demanda específicas de vehículos y una verificación anual de los supuestos de precios, que es la práctica seguida por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 61,37 mil millones de USD (2026) | |
| Publicador de Investigación de la Industria A | 21,61 mil millones de USD (2024) | Esta cifra parece basarse en una base de valor y un año más reducidos, y puede subestimar los totales si los grupos clave de fabricantes de equipos originales más el mercado de reposición no se reconcilian en un ciclo consistente de actualización de precios y momento de divisas. |
| Publicador de Investigación de la Industria B | 32,51 mil millones de USD (2025) | El lenguaje del alcance es más amplio y puede incluir categorías adicionales de sujetadores o segmentos impulsados por procesos, y el incremento de precios puede diferir si el traslado de costos de metales y los precios de venta promedio de grados recubiertos no se validan con señales comerciales y de producción. |
Entre las tres cifras, la lección más importante es que la elección del año, lo que se contabiliza como exclusivamente automotriz y cómo se actualizan los precios pueden hacer variar el valor de manera significativa. Mantenemos los pasos del modelo simples y repetibles, y el total final permanece rastreable a la actividad vehicular, la lógica del precio de venta promedio vinculada a materiales y las verificaciones de validación documentadas.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de sujetadores automotrices?
El mercado está valorado en USD 61,37 mil millones en 2026 y se proyecta que alcance USD 75,42 mil millones en 2031.
¿A qué velocidad está creciendo la demanda de sujetadores de aluminio?
Se espera que los sujetadores de aluminio se expandan a una CAGR del 4,38% hasta 2031, ya que los OEM persiguen objetivos de reducción de peso.
¿Qué región lidera la demanda global?
Asia Pacífico representó el 37,86% del consumo de 2025 y se proyecta que ofrezca la CAGR más rápida del 4,31% hasta 2031.
¿Cómo están afectando los vehículos eléctricos al consumo de sujetadores?
Los BEV eliminan entre 220 y 280 sujetadores tradicionales por vehículo, pero añaden pernos de alto valor Grado 10.9 para los paquetes de baterías, reconfigurando la mezcla en lugar de eliminar la demanda.
¿Qué impacto tienen los derechos de defensa comercial en las cadenas de suministro?
Los derechos antidumping de EE. UU. de hasta el 118% sobre los sujetadores de acero chinos están desplazando las adquisiciones hacia Vietnam y Taiwán, elevando los costos de entrega entre un 12% y un 18% para los compradores norteamericanos.
¿Qué revestimientos están reemplazando al galvanizado de cromo hexavalente?
Las láminas de zinc orgánicas y los lubricantes de película seca están ganando terreno, ofreciendo entre 1.000 y 1.500 horas de resistencia a la niebla salina mientras cumplen con el Reglamento REACH.
Última actualización de la página el:



