
Tamaño y Participación del Mercado Europeo de Catalizadores de Refinación
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 1.26 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.31 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.60 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.09 % |
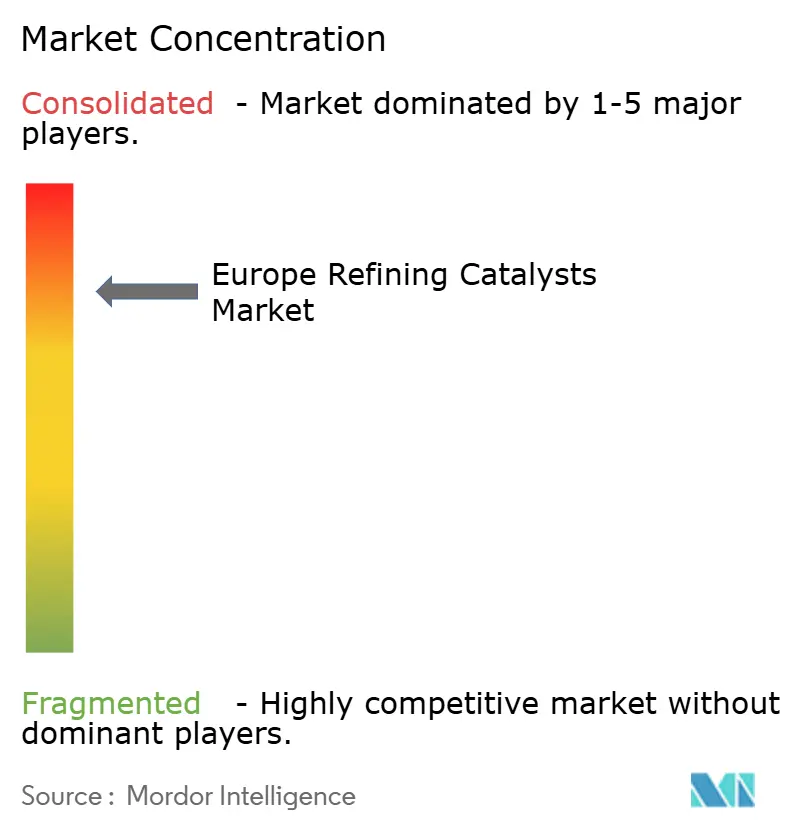
| Concentración del Mercado | Alto |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado Europeo de Catalizadores de Refinación por Mordor Intelligence
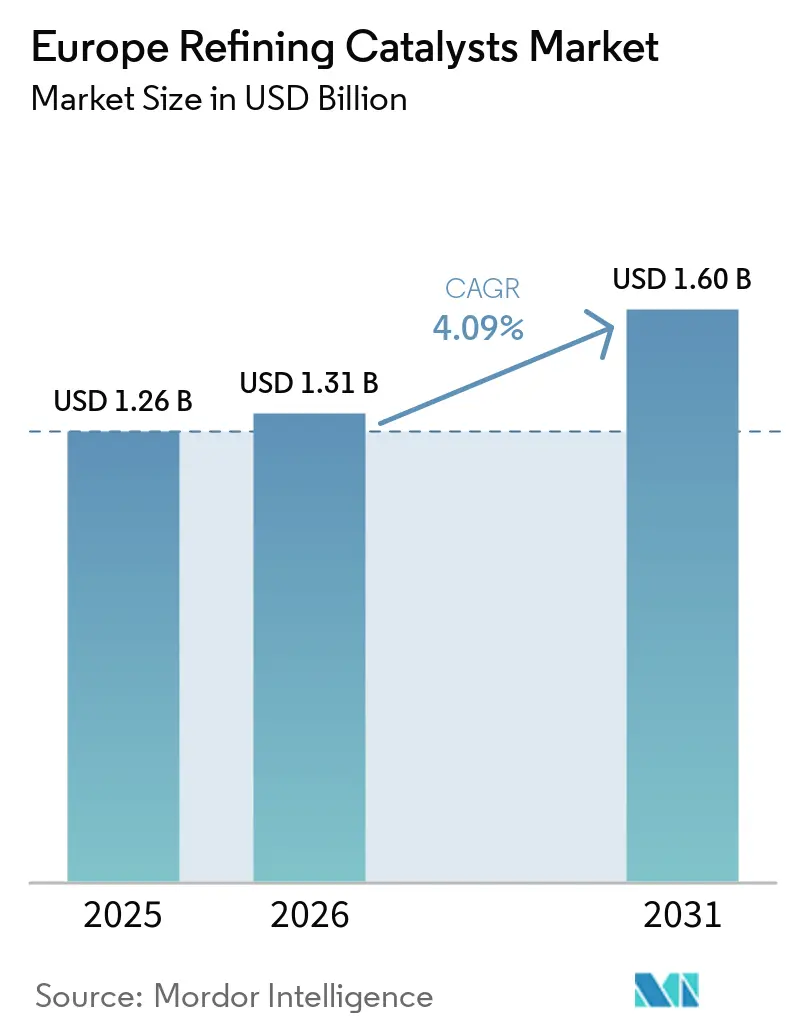
El tamaño del mercado europeo de catalizadores de refinación fue valorado en 1,26 mil millones de USD en 2025 y se estima que crecerá desde 1,31 mil millones de USD en 2026 hasta 1,60 mil millones de USD en 2031, a una CAGR del 4,09% durante el período de pronóstico (2026-2031). El mercado europeo de catalizadores de refinación se está expandiendo a pesar de la disminución de la capacidad regional de procesamiento de crudo, ya que las refinerías restantes aumentan su enfoque en actividades de conversión compleja. Las reducciones de capacidad anunciadas desde 2024 incrementan la atención sobre las instalaciones que apoyan el hidrocraqueo, la mejora de residuos y el coprocesamiento de bioalimentos. Estas operaciones requieren sistemas de catalizadores más especializados que los activos convencionales orientados a la destilación. Los proveedores compiten en función del rendimiento del catalizador, la cobertura de servicios, las capacidades de regeneración y el soporte para materias primas renovables. Las presiones de costos, las menores tasas de utilización y la volatilidad de los precios de los metales pueden limitar las mejoras discrecionales, al tiempo que aumentan la demanda de productos que amplían los ciclos operativos y mejoran la eficiencia operacional.
Conclusiones Clave del Informe
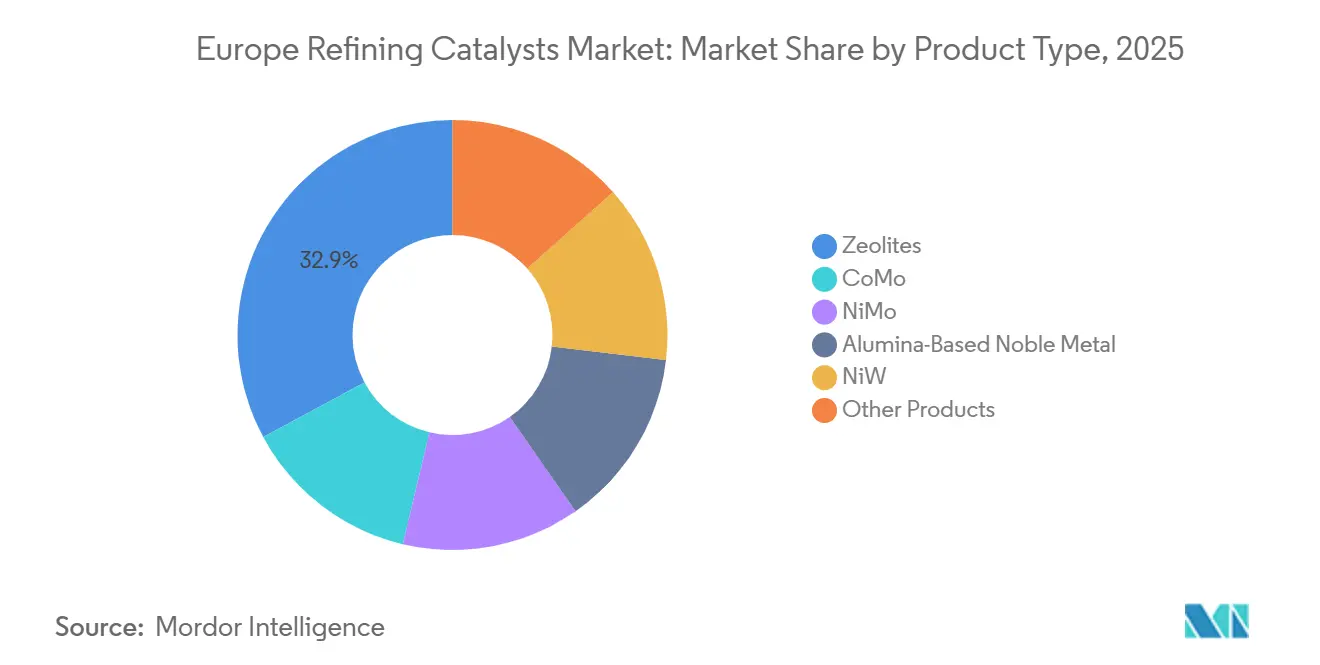
- Por tipo de producto, las zeolitas lideraron con el 32,86% de la participación del mercado europeo de catalizadores de refinación en 2025 y se prevé que crezcan a una CAGR del 4,46% hasta 2031.
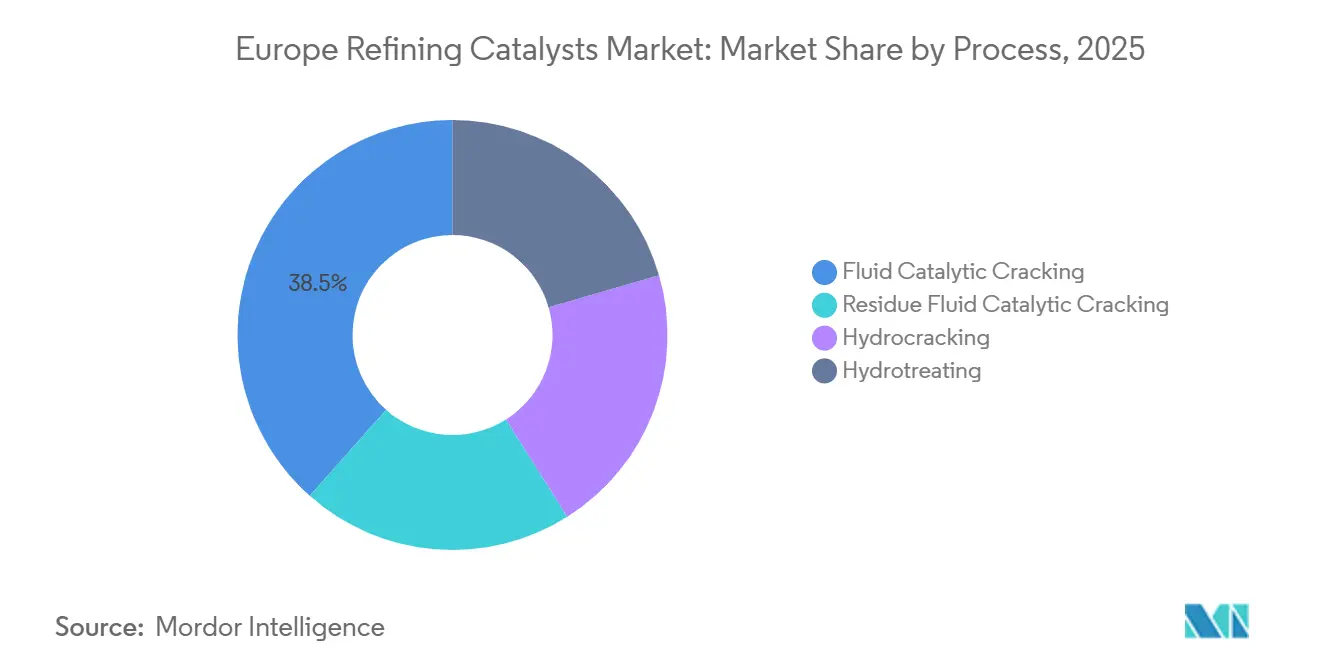
- Por proceso, el craqueo catalítico fluido mantuvo el 38,45% de la participación del mercado europeo de catalizadores de refinación en 2025, mientras que se prevé que el hidrocraqueo registre la CAGR más alta del 5,05% hasta 2031.
- Por geografía, Alemania representó el 24,67% de la demanda regional en 2025, mientras que se prevé que España crezca a una CAGR del 4,98% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Europeo de Catalizadores de Refinación
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos Europeos más Estrictos de Contenido de Azufre en Combustibles y Emisiones | +1.2% | A nivel de la UE, con mayor intensidad en Alemania, Francia e Italia | Corto plazo (≤ 2 años) |
| Reemplazo de Catalizadores y Eliminación de Cuellos de Botella en Refinerías Envejecidas | +0.8% | Alemania, Francia, Italia, los Países Bajos | Mediano plazo (2-4 años) |
| Hidrocraqueo e Hidrotratamiento para la Flexibilidad de la Cesta de Crudos | +0.7% | Alemania, España, los Países Bajos | Mediano plazo (2-4 años) |
| Coprocesamiento de Residuos y Materias Primas de Base Biológica | +0.5% | España, Italia, Alemania, Finlandia | Largo plazo (≥ 4 años) |
| Monitoreo Digital de Catalizadores y Optimización del Rendimiento | +0.3% | Alemania, el Reino Unido y los Países Bajos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos Europeos más Estrictos de Contenido de Azufre en Combustibles y Emisiones
El diésel y la gasolina comercializados en toda la Unión Europea deben cumplir con un contenido máximo de azufre de 10 partes por millón según la Directiva de Calidad de los Combustibles. Este requisito apoya la demanda de capacidad y rendimiento de catalizadores de hidrotratamiento en las refinerías europeas. También genera requisitos variables en el mercado europeo de catalizadores de refinación. Las refinerías que producen diésel convencional de ultra bajo contenido de azufre utilizan formulaciones establecidas de cobalto-molibdeno y níquel-molibdeno. Las refinerías que procesan cocargas biogénicas requieren formulaciones que toleren niveles más altos de oxígeno y contaminación por metales traza. Honeywell UOP ha ampliado su cartera de hidrotratamiento para aplicaciones de pretratamiento de craqueo catalítico fluido (FCC), diésel, queroseno y gasóleo de vacío, lo que refleja los requisitos más amplios de productos generados por las normas de cumplimiento.
Reemplazo de Catalizadores y Eliminación de Cuellos de Botella en Refinerías Envejecidas
Los activos de refinación europeos incluyen muchas instalaciones envejecidas, donde los ciclos de reemplazo de catalizadores coinciden con actividades de eliminación de cuellos de botella. Las unidades de FCC generalmente requieren el reemplazo de catalizadores cada dos a cinco años, mientras que los reactores de hidroprocessing de lecho fijo operan en ciclos más largos. Las reducciones de capacidad desde 2024 han trasladado mayor rendimiento a las refinerías que permanecen operativas. Un mayor rendimiento puede acelerar la desactivación del catalizador y acortar los calendarios de reemplazo. Una cesta de crudos más amplia también puede aumentar los requisitos de recarga de catalizadores de FCC y apoyar la demanda de grados de hidroprocesamiento tolerantes a los metales. El mercado europeo de catalizadores de refinación presenta, por tanto, oportunidades de mejora en sitios complejos, donde la ingeniería de aplicaciones y los productos de alta actividad difieren del suministro estándar de catalizadores.
Hidrocraqueo e Hidrotratamiento para la Flexibilidad de la Cesta de Crudos
El acceso a diversas calidades de crudo está aumentando la importancia de las unidades de hidrocraqueo e hidrotratamiento que pueden procesar cestas de materias primas más amplias. Los refinadores están dirigiendo capital hacia formulaciones de níquel-molibdeno y níquel-tungsteno para aplicaciones de conversión de alta presión y alta severidad. BP retuvo y mejoró el hidrocracker en Gelsenkirchen mientras reducía un tercio de su capacidad de destilación atmosférica, lo que indica un enfoque en activos de alta conversión. JGC Catalysts and Chemicals y Saudi Aramco desarrollaron catalizadores de hidrocraqueo de zeolita Y ultraestable cargada con titanio para mantener la estabilidad de los sitios activos en condiciones operativas severas. Los ciclos de campaña más largos pueden reducir los costos de catalizadores por barril. Topsoe afirma que sus actuales catalizadores de pretratamiento de hidrocraqueo NiMo ofrecen una actividad un 500% mayor que los estándares de mediados de la década de 1980.
Coprocesamiento de Residuos y Materias Primas de Base Biológica
El coprocesamiento de aceite de cocina usado, grasas animales, aceite de pirólisis y residuos de tall oil en unidades de hidroprocesamiento existentes permite a los refinadores producir combustibles renovables sin construir biorrefinerías dedicadas. Topsoe y Preem completaron una campaña de coprocesamiento en la refinería de Preem en Gotemburgo en junio de 2026, utilizando lípidos de base residual y de desecho con materias primas convencionales. La campaña confirmó la aplicación comercial de la tecnología HydroFlex a escala industrial. Las materias primas biogénicas contienen oxigenados, agua y metales traza que pueden desactivar los catalizadores estándar de CoMo y NiMo más rápidamente que las materias primas exclusivamente de petróleo. Evonik lanzó su serie de catalizadores de hidrotratamiento Purocel en febrero de 2025 para eliminar contaminantes de metales y cloruros del aceite de pirólisis, con capacidades de regeneración y reutilización[1]Evonik, "Evonik Avanza en la Capacidad de Aceite de Pirólisis con el Lanzamiento de la Serie Purocel," Evonik, evonik.com. Axens también ha presentado soluciones de coprocesamiento para unidades de gasóleo de vacío y queroseno, lo que indica que el desarrollo de productos apunta a aplicaciones de base biológica.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Racionalización de Refinerías Europeas y Disminución de la Demanda de Combustibles Fósiles | -0.6% | A nivel de la UE, concentrado en Alemania, el Reino Unido e Italia | Mediano plazo (2-4 años) |
| Altos Costos de Fabricación y Presión sobre los Márgenes de Refinería | -0.4% | A nivel de la UE | Mediano plazo (2-4 años) |
| Volatilidad de los Precios de Metales Preciosos y Metales Estratégicos | -0.3% | A nivel de la UE | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Racionalización de Refinerías Europeas y Disminución de la Demanda de Combustibles Fósiles
Los cierres de refinerías europeas han reducido la base instalada de unidades consumidoras de catalizadores. La Agencia Internacional de Energía (AIE) prevé que al menos 1 millón de barriles por día de capacidad de refinación europea esté en riesgo de cierre para 2030. Desde principios de 2024, los cierres han eliminado entre 400.000 y 500.000 barriles por día de la red operativa. Estos cierres incluyen la refinería de Grangemouth en Escocia, la planta de Wesseling de Shell y una reducción de la capacidad de destilación en el sitio de Gelsenkirchen de BP. Sin embargo, el impacto en la demanda de catalizadores puede no corresponder directamente al descenso en el rendimiento de refinación. Las refinerías supervivientes están adoptando cada vez más configuraciones de craqueo catalítico fluido (FCC), hidrocraqueo y hidrotratamiento profundo, que consumen más catalizador por barril que las operaciones de refinería más simples. En consecuencia, el mercado europeo de catalizadores de refinación puede experimentar una menor demanda de catalizadores básicos de hidrotratamiento, mientras que la demanda de grados de catalizadores de FCC e hidrocraqueo de alto rendimiento se mantiene comparativamente estable.
Altos Costos de Fabricación y Presión sobre los Márgenes de Refinería
Los márgenes de las refinerías europeas disminuyeron tras el impacto energético de 2022-2023, reduciendo el efectivo disponible para mejoras de catalizadores no obligatorias. Cuando los márgenes están bajo presión, los operadores pueden extender los ciclos de reemplazo de catalizadores. El uso prolongado de catalizadores puede reducir la calidad del producto, aumentar el consumo de energía y degradar los sitios activos. Las compras diferidas también pueden resultar en compras urgentes en el mercado spot o adquisiciones aceleradas a precios unitarios más altos. La fabricación de soportes de alúmina de alta superficie específica y formulaciones zeolíticas complejas sigue siendo intensiva en energía. Los mayores costos energéticos en Europa pueden reducir la competitividad en costos de los fabricantes nacionales, particularmente donde la diferenciación de productos es limitada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Las Zeolitas Anclan la Demanda de FCC e Hidrocraqueo
Las zeolitas mantuvieron el 32,86% de la demanda regional en 2025 y se proyecta que crezcan a una CAGR del 4,46% hasta 2031. Su posición refleja su papel como componentes activos de craqueo en el craqueo catalítico fluido (FCC) y el hidrocraqueo. La zeolita Y ultraestable (USY) proporciona la función activa de craqueo en las unidades de FCC. Su gran estructura de supercavidad apoya el craqueo de hidrocarburos macromoleculares en aceite pesado. La ZSM-5 mejora la selectividad de olefinas ligeras y aromáticos y puede cargarse conjuntamente con USY para desplazar la mezcla de productos hacia gasolina o propileno. BASF ha recibido una patente para zeolitas de estructura MSE (Mobile Seven Eleven) estabilizadas con fósforo para aplicaciones de FCC, lo que indica una mayor estabilidad hidrotérmica a mayor severidad de craqueo.
Zeolyst International ha introducido su línea de zeolitas Opal Renew para el procesamiento de combustibles renovables, extendiendo las aplicaciones de zeolitas a materias primas biogénicas. Las formulaciones de CoMo y NiMo siguen siendo importantes para el hidrotratamiento de gasolina, queroseno, diésel, gasóleo de vacío, gasolina de FCC y alimentaciones residuales. Sus cadenas de suministro establecidas, prácticas de regeneración y amplia base de proveedores las convierten en un componente central del consumo de catalizadores de hidrotratamiento. Los catalizadores de metal noble de base alúmina representan un segmento más pequeño y de mayor margen en el reformado catalítico. Los grados de NiW se utilizan en aplicaciones de hidrocraqueo de alta presión que requieren mayor resistencia al nitrógeno. A medida que las refinerías mezclan materias primas con mayor contenido de oxígeno y metales, la industria europea de catalizadores de refinación pone mayor énfasis en formulaciones zeolíticas modificadas y bimetálicas que ofrecen mayor estabilidad de campaña.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Proceso: El Hidrocraqueo Gana Terreno mientras el FCC Sigue siendo un Ancla de Demanda
El craqueo catalítico fluido mantuvo el 38,45% de la demanda regional en 2025. Dentro del mercado europeo de catalizadores de refinación, el FCC sigue siendo central para la producción de gasolina, propileno y olefinas en refinerías complejas. Sin embargo, esta participación no captura los cambios en el consumo de catalizadores dentro de las unidades individuales. En el mercado europeo de catalizadores de refinación, las unidades de FCC restantes están procesando crudos más pesados y con mayor contaminación de metales a medida que la actividad se concentra en sitios complejos. Esta tendencia puede acortar los ciclos efectivos de catalizadores y aumentar las tasas de recarga de catalizadores. El craqueo catalítico fluido de residuos está atrayendo inversiones para la mejora del fondo del barril. Requiere formulaciones de zeolitas mejoradas con tierras raras, incluidos los grados de USY estabilizados con lantano y cerio, en sitios capaces de procesar residuos de vacío y atmosféricos.
El hidrotratamiento sirve a la más amplia gama de corrientes de refinería y sigue siendo el proceso con mayor diversidad de catalizadores en las operaciones regionales. El hidrocraqueo es el proceso de más rápido crecimiento, con el tamaño del mercado europeo de catalizadores de refinación para este segmento proyectado para expandirse a una CAGR del 5,05% durante 2026-2031. Produce destilados más limpios a partir de crudos pesados y proporciona una vía para el coprocesamiento de materias primas de base biológica. La decisión de BP de retener y mejorar la capacidad de hidrocraqueo en su refinería de Gelsenkirchen mientras reduce la capacidad de destilación ilustra esta prioridad. La plataforma Ketjen-Imubit apoya los ajustes operativos en tiempo real para las unidades de FCC e hidroprocesamiento. Esta capacidad puede optimizar los objetivos de severidad a medida que la actividad del catalizador disminuye entre adiciones, apoyando la economía de la unidad en operaciones de hidrocraqueo de alto rendimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Alemania representó el 24,67% del mercado europeo de catalizadores de refinación en 2025. Su posición fue respaldada por una red de refinerías grande y compleja, a pesar de la reciente racionalización. Alemania operó 11 refinerías activas en 2024 y produjo 99,0 millones de toneladas equivalentes de petróleo de productos derivados del petróleo, lo que representa el 18% de la producción de la UE-27. El cierre de la refinería de Wesseling de Shell y la reducción de la capacidad de destilación de BP en Gelsenkirchen concentraron el rendimiento y la inversión de capital en los sitios complejos restantes. MiRO Karlsruhe y Gunvor Ingolstadt continuaron apoyando esta base de demanda. La Directiva de Calidad de los Combustibles y la Directiva 2016/802 continuaron impulsando el reemplazo de catalizadores de hidrotratamiento.
El segmento del Reino Unido del mercado europeo de catalizadores de refinación perdió la refinería de Grangemouth, el único sitio de procesamiento de crudo de Escocia, en el segundo trimestre de 2025, cuando se convirtió en una terminal de importación de combustible. Este cierre eliminó una fuente de demanda de catalizadores de Craqueo Catalítico Fluido (FCC) e hidroprocesamiento en el Reino Unido. Francia mantiene una demanda estable de catalizadores de hidrotratamiento, centrada en el corredor del Valle del Sena y el Ródano. La sede de Axens en Rueil-Malmaison y su sitio de producción de catalizadores en Salindres apoyan el papel de Francia en la cadena de suministro regional. Se prevé que España registre una CAGR del 4,98% hasta 2031 en el mercado europeo de catalizadores de refinación. Repsol está invirtiendo 800 millones de EUR (872 millones de USD) en su instalación de Puertollano durante cinco años, incluidos 130 millones de EUR (142 millones de USD) para una conversión de unidad puesta en marcha en 2026 para producir diésel renovable a partir de aceite de cocina usado y residuos agroalimentarios[2]Repsol, "Repsol Inicia la Producción a Gran Escala de Combustibles 100% Renovables en Puertollano," Repsol, repsol.com.
BP e Iberdrola aseguraron 211 millones de EUR (230 millones de USD) para la expansión de hidrógeno verde en la refinería de Castellón, mientras que el gobierno valenciano aprobó 76 millones de EUR (83 millones de USD) para proyectos relacionados hasta 2029. Italia está cambiando su combinación de demanda en el mercado europeo de catalizadores de refinación a medida que Eni convierte sitios de refinación convencionales en biorrefinerías. En 2025, el Banco Europeo de Inversiones comprometió 500 millones de EUR (545 millones de USD) para convertir la refinería de Livorno de Eni en una biorrefinería utilizando tecnología Ecofining. Eni anunció un proyecto en septiembre de 2025 para convertir la unidad de hidrocraqueo en su refinería de Sannazzaro para producir Aceite Vegetal Hidrotratado (HVO) y combustible de aviación sostenible. Rusia sigue sujeta a incertidumbre relacionada con sanciones, acceso a catalizadores y modernización de refinerías. Los Países Bajos, Escandinavia, Polonia y el interior ibérico conforman el grupo del resto de Europa. El proyecto SCOOP de Neste en Porvoo está desarrollando el coprocesamiento de residuos de tall oil tras el apoyo del Fondo de Innovación de la UE en 2025.
Panorama Competitivo
El mercado europeo de catalizadores de refinación está consolidado, con BASF, Topsoe, Honeywell UOP, Ketjen, Axens y Johnson Matthey como participantes clave. Estas empresas mantienen relaciones de licenciamiento tecnológico y suministro de catalizadores con las refinerías europeas. La competencia se centra en el rendimiento del producto, el soporte de aplicaciones, la experiencia en procesos y el soporte integral del ciclo de vida del catalizador. En enero de 2026, Axens adquirió la propiedad total de Eurecat al comprar la participación del 50% de Ketjen. La adquisición amplió la oferta de Axens para incluir suministro de catalizadores frescos, sulfuración ex situ, regeneración, rejuvenecimiento, procesamiento de catalizadores agotados y recuperación de metales preciosos. Este modelo de servicio apoya a los operadores de refinerías que gestionan la presión sobre los márgenes y los mayores costos de materiales.
En marzo de 2026, Albemarle completó la venta de una participación de control del 51% en Ketjen a KPS Capital Partners. La transacción cambió la posición competitiva de un proveedor de catalizadores de refinación. En mayo de 2026, BASF inauguró un centro de investigación y desarrollo en su sitio de producción de catalizadores de refinería en Attapulgus, Georgia. La instalación integra el desarrollo de productos, las pruebas de Craqueo Catalítico Fluido (FCC) y el aseguramiento de la calidad para apoyar la comercialización de nuevas formulaciones. La posición de patentes de BASF en zeolitas de estructura MSE estabilizadas con fósforo, junto con el trabajo de JGC en USY cargada con titanio, indica un enfoque continuo en materiales que retienen actividad en unidades de conversión. Estos desarrollos apoyan la diferenciación de productos en el mercado europeo de catalizadores de refinación.
Los especialistas más pequeños apuntan a áreas de aplicación específicas en lugar de competir en todas las categorías de catalizadores. La serie Purocel de Evonik apoya el hidrotratamiento de aceite de pirólisis, mientras que sus catalizadores Noblyst F sirven para aplicaciones de flujo. El acuerdo Ketjen-Imubit también proporciona una oferta temprana para el monitoreo digital del rendimiento de catalizadores. Estos servicios pueden establecer relaciones comerciales recurrentes a medida que los refinadores adoptan herramientas operativas integradas. La competencia seguirá siendo moldeada por los servicios de ciclo de vida, las capacidades de materias primas renovables, la regeneración y la optimización de unidades con soporte de datos.
Líderes de la Industria Europea de Catalizadores de Refinación
-
BASF
-
Albemarle Corporation
-
Topsoe
-
W. R. Grace & Co.
-
Axens
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Moeve, con sede en España, anteriormente Cepsa, inició las obras del proyecto de hidrógeno verde Onuba. La empresa comprometió 1 mil millones de EUR (1,15 mil millones de USD), incluidos más de 300 millones de EUR en subsidios de la UE, para desarrollar 2 GW de capacidad de electrólisis en Palos de la Frontera. El proyecto suministrará hidrógeno verde al complejo de refinería adyacente de Moeve, reemplazando progresivamente el hidrógeno gris en las unidades de hidrotratamiento y afectando las condiciones operativas de los catalizadores de refinación.
- Mayo de 2026: Ketjen e Imubit lanzaron una asociación comercial para proporcionar inteligencia de catalizadores de refinación en tiempo real impulsada por inteligencia artificial para unidades de FCC e hidroprocesamiento a través del portal iKet Connect de Ketjen. La plataforma combina los modelos de rendimiento de catalizadores de Ketjen con las capacidades de monitoreo de procesos de bucle cerrado de Imubit para apoyar los ajustes operativos de la estrategia de catalizadores de refinación y el rendimiento de las unidades.


Alcance del Informe del Mercado Europeo de Catalizadores de Refinación
Los catalizadores de refinación son sustancias químicas especializadas que las refinerías de petróleo utilizan para acelerar y dirigir las reacciones químicas, convirtiendo el crudo en combustibles de alta calidad y petroquímicos.
El mercado europeo de catalizadores de refinación está segmentado por tipo de producto, proceso y geografía. Por tipo de producto, el mercado está segmentado en CoMo, NiMo, metal noble de base alúmina, NiW, zeolitas y otros productos. Por proceso, el mercado está segmentado en hidrotratamiento, craqueo catalítico fluido, craqueo catalítico fluido de residuos e hidrocraqueo. El informe también cubre el tamaño del mercado y los pronósticos de catalizadores de refinación en 6 países de la región. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Zeolita |
| Metal |
| Compuestos Químicos |
| Catalizadores de Craqueo Catalítico Fluido |
| Catalizadores de Reformado |
| Catalizadores de Hidrotratamiento |
| Catalizadores de Hidrocraqueo |
| Catalizadores de Isomerización |
| Catalizadores de Alquilación |
| Alemania |
| Reino Unido |
| Italia |
| Francia |
| España |
| Rusia |
| Resto de Europa |
| Ingrediente | Zeolita |
| Metal | |
| Compuestos Químicos | |
| Tipo | Catalizadores de Craqueo Catalítico Fluido |
| Catalizadores de Reformado | |
| Catalizadores de Hidrotratamiento | |
| Catalizadores de Hidrocraqueo | |
| Catalizadores de Isomerización | |
| Catalizadores de Alquilación | |
| Geografía | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Rusia | |
| Resto de Europa |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado Europeo de Catalizadores de Refinación?
El tamaño del mercado europeo de catalizadores de refinación fue valorado en 1,26 mil millones de USD en 2025 y se estima que crecerá desde 1,31 mil millones de USD en 2026 hasta 1,60 mil millones de USD en 2031, a una CAGR del 4,09% durante el período de pronóstico (2026-2031).
¿Qué tipo de producto lidera la demanda de catalizadores de refinación en Europa?
Las zeolitas lideraron la demanda de productos con una participación del 32,86% en 2025 y se prevé que crezcan a una CAGR del 4,46% hasta 2031.
¿Qué proceso de refinación está creciendo más rápido en Europa?
Se proyecta que el hidrocraqueo crezca a una CAGR del 5,05% hasta 2031, impulsado por su apoyo a la conversión de crudos pesados y el coprocesamiento de bioalimentos.
¿Qué país tiene la mayor demanda de catalizadores de refinación en Europa?
Alemania mantuvo la mayor participación por país con el 24,67% en 2025, respaldada por su gran y compleja base de refinerías.
Última actualización de la página el:



