
Tamaño y Participación del Mercado de Embalaje de Cartón Corrugado de Australia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
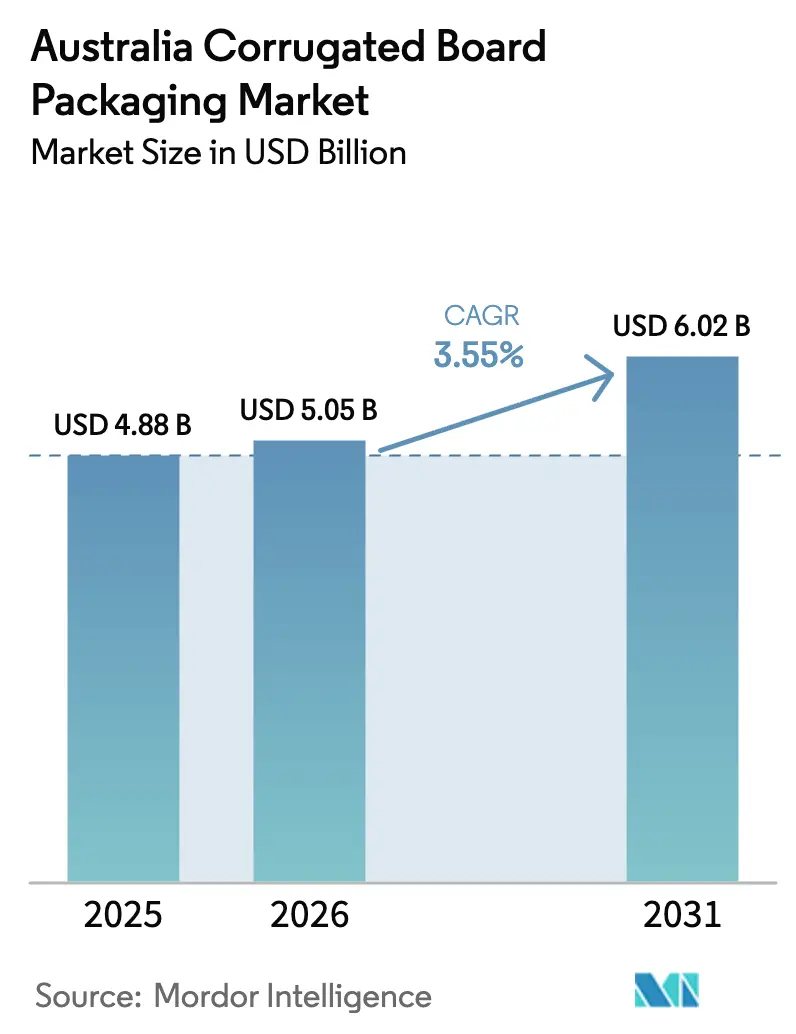
| Tamaño del mercado en el año base (2025) | 4.88 Mil millones de dólares |
| Tamaño del Mercado (2026) | 5.05 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.02 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.55 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Embalaje de Cartón Corrugado de Australia por Mordor Intelligence
Se espera que el tamaño del mercado de embalaje de cartón corrugado de Australia crezca de USD 4.880 millones en 2025 a USD 5.050 millones en 2026, y se prevé que alcance USD 6.020 millones en 2031 a una CAGR del 3,55% durante el período 2026-2031. La expansión está respaldada por el crecimiento del volumen de paquetes del comercio electrónico, la modernización del reciclaje financiada por los estados y el giro de los fabricantes hacia sistemas de cajas bajo demanda que reducen el desperdicio de inventario al tiempo que potencian la personalización. La demanda interna de alimentos y bebidas garantiza la estabilidad del volumen base, incluso cuando las estrategias de marca propia elevan el listón de la diferenciación en el punto de venta. Los sectores de productos frescos y vinos orientados a la exportación diversifican aún más los flujos de volumen, amortiguando a la industria frente a las oscilaciones cíclicas del consumo doméstico. Al mismo tiempo, la automatización y la impresión digital están reduciendo las longitudes mínimas de tirada económica, lo que permite a los convertidores más pequeños competir por cuentas de nicho que tradicionalmente estaban en manos de grandes productores integrados. En conjunto, estos cambios estructurales posicionan al sector como un banco de pruebas regional para la innovación en economía circular y los modelos de cumplimiento habilitados por la tecnología.
Conclusiones Clave del Informe
- Por usuario final, los alimentos y bebidas representaron el 34,62% de la participación del mercado de embalaje de cartón corrugado de Australia en 2025, mientras que se proyecta que el comercio electrónico se expanda a una CAGR del 5,05% hasta 2031.
- Por tipo de tablero, los productos de pared simple representaron el 38,74% del tamaño del mercado de embalaje de cartón corrugado de Australia en 2025, mientras que los grados de pared triple están previstos para crecer a una CAGR del 4,18% hasta 2031.
- Por perfil de flauta, la flauta C lideró con el 31,93% del tamaño del mercado de embalaje de cartón corrugado de Australia en 2025, mientras que los formatos de microflauta avanzan a una CAGR del 4,71% hasta 2031.
- Por tecnología de impresión, las prensas flexográficas representaron el 28,08% del tamaño del mercado de embalaje de cartón corrugado de Australia en 2025; la impresión digital es el segmento de mayor crecimiento con una CAGR proyectada del 5,78% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Embalaje de Cartón Corrugado de Australia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Auge del volumen de paquetes del comercio electrónico | +1.2% | Nacional, concentrado en las áreas metropolitanas de Sídney, Melbourne y Brisbane | Corto plazo (≤ 2 años) |
| Expansión de la marca propia en el comercio minorista de comestibles | +0.8% | Nacional, con mayor impacto en los mercados regionales | Mediano plazo (2-4 años) |
| Financiamiento estatal para la modernización del reciclaje | +0.6% | Queensland, Nueva Gales del Sur, Victoria, Australia Occidental | Mediano plazo (2-4 años) |
| Automatización de almacenes y adopción de sistemas de cajas bajo demanda | +0.4% | Nacional, adopción temprana en los principales centros de distribución | Largo plazo (≥ 4 años) |
| Exportaciones de productos frescos en cadena de frío | +0.3% | Regiones orientadas a la exportación: Tasmania, Australia Meridional, Australia Occidental | Mediano plazo (2-4 años) |
| Líneas de embalaje ajustado al producto habilitadas por IA | +0.2% | Nacional, concentrado en los principales centros de fabricación | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge del Volumen de Paquetes del Comercio Electrónico
Los envíos de paquetes récord están obligando a los convertidores a diseñar cajas que soporten la clasificación automatizada, las rutas de última milla con múltiples transferencias y los procesos de devolución cómodos para el cliente.[1]Oficina Australiana de Estadísticas, "Comercio Minorista, Australia," abs.gov.au Los precios por peso dimensional de Australia Post recompensan el embalaje del tamaño adecuado, acelerando la adopción de diseños de corte de precisión que minimizan el relleno de huecos. El tablero de pared triple, aunque representa una porción menor del consumo, está creciendo a medida que los comerciantes en línea pagan una prima por una mayor resistencia al aplastamiento. El auge también estimula la demanda de gráficos de seguimiento y trazabilidad impresos en pequeños lotes, un punto fuerte para las prensas digitales. Dado que los centros de paquetería se ubican cerca de las tres mayores metrópolis del país, los convertidores con plantas descentralizadas reducen los plazos de entrega y ganan contratos de nivel de servicio que los molinos tradicionales ubicados de forma centralizada tienen dificultades para igualar.
Expansión de la Marca Propia en el Comercio Minorista de Comestibles
Las cadenas de supermercados están apostando por las líneas de marca propia para defender sus márgenes, y el embalaje se ha convertido en una herramienta de marca de primera línea. Los minoristas encargan ahora tiradas cortas con temáticas festivas y SKU específicos por región que justifican el mayor coste por unidad de la impresión digital, al tiempo que reducen el tiempo de inactividad por cambio de planchas. El aumento de los costes de los insumos —los costes del cartón corrugado han subido aproximadamente un 30% desde 2022— presiona a los fabricantes de alimentos a repensar los formatos de envase que optimicen tanto la presencia en el lineal como la densidad en el palet. Los convertidores que ofrecen servicios de diseño ayudan a los distribuidores a conciliar las ambiciones de marca con las normas de reciclabilidad de APCO, generando ingresos de asesoría basados en honorarios más allá de la venta de cajas en blanco. Esta colaboración es especialmente pronunciada en las cajas de productos frescos, donde los extensores de vida útil, como los recubrimientos transpirables, refuerzan la calidad de los productos frescos.
Financiamiento Estatal para la Modernización del Reciclaje
El gasto estatal agregado que supera los USD 100 millones está construyendo centros de recuperación de fibra adyacentes a las principales regiones de consumo, estrechando el ciclo de suministro del liner reciclado. La garantía de absorción de balas proporciona a los molinos un insumo de materia prima predecible, reduciendo la exposición a las importaciones de liner kraft y a las volátiles fluctuaciones cambiarias. El programa ReMiQ de Queensland, por ejemplo, financia sensores de detección de contaminación que aumentan el rendimiento de la fibra recuperada, mejorando la economía de los molinos sin subsidios federales. Las plantas ubicadas a distancia de camión de estos centros aseguran ahorros en fletes y acceso preferencial a fibra secundaria de alta calidad, lo que subraya cómo la política está configurando la geografía competitiva.
Automatización de Almacenes y Adopción de Sistemas de Cajas Bajo Demanda
Las estaciones de embalaje en línea que generan cajas personalizadas en el punto de empaque reducen el inventario específico por SKU y liberan espacio en el almacén. La adquisición de Packsize por parte de Visy incorpora esta capacidad dentro de una cadena de valor integrada de cartón para contenedores y conversión, otorgando al líder del mercado una solución que pocos rivales pueden replicar. El equipo también sobreimprime datos variables como códigos de enrutamiento de última milla, combinando la personalización estructural y gráfica en un solo paso. Aunque requiere una inversión de capital elevada, los primeros adoptantes reportan reducciones mensurables en el desperdicio de cartón corrugado, un logro medioambiental que resuena con los minoristas que persiguen el objetivo del 100% de reciclabilidad de APCO. Los convertidores más pequeños se enfrentan a un dilema de construir o asociarse a medida que la tecnología redefine las expectativas de servicio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volatilidad del precio de la pulpa de liner kraft | -0.9% | Nacional, con mayor impacto en los fabricantes dependientes de importaciones | Corto plazo (≤ 2 años) |
| Cuellos de botella en la capacidad del transporte ferroviario de mercancías | -0.5% | Rutas interestatales, en particular el corredor Melbourne-Sídney-Brisbane | Mediano plazo (2-4 años) |
| Escasez de mano de obra cualificada en la conversión | -0.4% | Nacional, concentrado en los principales centros de fabricación | Mediano plazo (2-4 años) |
| Riesgo de ajuste en frontera por carbono en las importaciones (subestimado) | -0.3% | Nacional, que afecta a los fabricantes y clientes dependientes de importaciones | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de la Pulpa de Liner Kraft
La limitada capacidad de pulpa doméstica expone a los convertidores a las fluctuaciones de precios globales amplificadas por las variaciones del tipo de cambio. Los picos registrados durante 2024 obligaron a varios operadores independientes a renegociar el suministro trimestral o a mantener inventarios más elevados financiados a tipos de interés crecientes. Los grandes productores integrados se cubren con contratos de fibra a más largo plazo, ampliando las brechas de costes que se manifiestan en las rondas de licitación. La volatilidad también complica los compromisos de precio fijo que buscan los grandes minoristas y los envasadores de bebidas, lo que provoca renegociaciones más frecuentes y erosiona la confianza en los marcos a largo plazo.
Cuellos de Botella en la Capacidad del Transporte Ferroviario de Mercancías
La red intermodal de la costa este de Australia opera cerca de la saturación, y cualquier perturbación repercute en la entrada de materias primas y en las entregas de cajas terminadas.[2]Departamento de Infraestructura, Transporte y Desarrollo Regional, "Prioridades de Carga y Cadena de Suministro," infrastructure.gov.au Cuando los vagones no están disponibles, los molinos recurren a transportes por camión que incrementan los costes por kilómetro y las emisiones de carbono, contradiciendo los objetivos de APCO. Los convertidores ubicados fuera de los puntos de congestión, como los centros regionales de Nueva Gales del Sur, comercializan cada vez más la resiliencia de la cadena de suministro como elemento diferenciador, redirigiendo el stock de hojas por carretera solo para los "últimos 100 kilómetros".
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Industria de Usuario Final: El Comercio Electrónico Impulsa la Innovación en Embalaje
La demanda del comercio electrónico está redefiniendo el mercado de embalaje de cartón corrugado de Australia, aunque los alimentos y bebidas lideraron el volumen en 2024. Los envíos de un solo paquete requieren diseños resistentes a los impactos, formatos de profundidad múltiple y códigos legibles para los clasificadores automatizados. Las ventas en línea de productos electrónicos añaden la necesidad de protección contra descargas electrostáticas, mientras que las marcas de cosméticos pagan primas por la estética del unboxing que refuerza el marketing en redes sociales. Los procesadores de alimentos, afectados por un aumento del 30% en los costes de embalaje desde 2022, ahora codesarrollan insertos modulares que estabilizan los productos en múltiples tamaños de SKU sin cambios de utillaje.
A medida que las políticas de devolución se convierten en un factor competitivo, las cajas aptas para la logística inversa equipadas con tiras de fácil apertura ganan el favor de los minoristas. Mientras tanto, el tamaño del mercado de embalaje de cartón corrugado de Australia vinculado a los productos frescos orientados a la exportación crece a medida que los productores prueban recubrimientos resistentes al agua que cumplen con las normas fitosanitarias asiáticas. En conjunto, estos cambios desvían el capital hacia la I+D en lugar de hacia la capacidad bruta, lo que señala un paso del suministro de productos básicos a la venta basada en soluciones.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Tablero: El Dominio de la Pared Simple se Enfrenta al Crecimiento de la Pared Triple
La pared simple sigue representando la mayor parte del tonelaje gracias a su relación coste-peso en unidades de comestibles y exhibición. Sin embargo, la tolerancia a los daños en tránsito en los canales de venta directa al consumidor es menor, lo que empuja a algunos compradores hacia cajas de pared triple que sustituyen a la madera en artículos voluminosos. El ahorro de peso reduce los recargos por flete aéreo en las exportaciones de frutas premium, proporcionando una compensación de margen frente al mayor coste del tablero. Los fabricantes aprovechan esta situación ofreciendo pared doble híbrida con resistencia al aplastamiento de bordes reforzada, equilibrando protección y precio.
Las inversiones en grados de papel de menor gramaje también ayudan a defender la participación de la pared simple, permitiendo la reducción del calibre sin comprometer la resistencia al apilamiento. Los mandatos de reciclabilidad de APCO favorecen el cartón corrugado frente a los sustratos compuestos, manteniendo el tamaño del mercado de embalaje de cartón corrugado de Australia para la pared simple relativamente estable incluso cuando surgen nuevos nichos para construcciones más pesadas.
Por Tipo de Flauta: El Liderazgo de la Flauta C Desafiado por la Innovación en Microflauta
El perfil de rendimiento intermedio de la flauta C asegura su dominio en los embalajes de envío estándar, pero los diseños de presentación en lineal en evolución dirigen la atención hacia microflautas más delgadas que admiten gráficos de alta resolución. Los minoristas valoran el ahorro de espacio en el lineal manteniendo suficiente resistencia a la compresión para la logística mixta. La microflauta combinada con la impresión digital tiende un puente entre el cartón corrugado y los cartones plegables, abriendo puertas para envases de confitería premium que buscan alternativas al plástico.
Las soluciones de control de temperatura, como TailorTemp de DS Smith, ilustran cómo la ingeniería de flautas sustenta las innovaciones funcionales al incorporar cavidades de aislamiento sin espumas exóticas. Aunque los costes de material de la microflauta siguen siendo elevados, la escala y la economía de la impresión bajo demanda están reduciendo la brecha, lo que apunta a una sustitución más amplia en el futuro.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología de Impresión: La Transformación Digital se Acelera
La red consolidada y la economía de la flexografía la mantienen en primera posición para los trabajos de gran volumen de bienes de consumo de alta rotación. No obstante, el crecimiento anualizado de la impresión digital eclipsa al de cualquier otro proceso, ya que los convertidores persiguen cambios de color bajo demanda, codificación en serie y gráficos versionados. La inversión de Opal Fibre Packaging en 2024 demuestra el desplazamiento de la capacidad hacia la impresión por chorro de tinta de un solo paso que elimina las planchas y los lavados de formulación.
Los flujos de trabajo híbridos —digital para datos variables sobre bases flexográficas preimpresas— están mientras tanto desplazando a la litolaminación en tiradas de volumen medio. Las métricas de productividad del capital respaldan la tesis: los cambios de línea de impresión digital medidos en minutos desbloquean la rentabilidad incluso con unos pocos cientos de cajas por diseño, alineándose perfectamente con la proliferación de SKU de marca propia.
Análisis Geográfico
Nueva Gales del Sur y Victoria, con alta densidad de población, dominan el consumo y albergan la mayoría de los molinos integrados. Sídney y Melbourne también anclan las zonas de cumplimiento del comercio electrónico, haciendo indispensable la capacidad de conversión de respuesta rápida. Queensland aprovecha USD 55 millones en subvenciones de reciclaje para fomentar un suministro de fibra de ciclo cerrado cerca de los corredores de exportación de productos frescos, atrayendo plantas de cajas que reducen el kilometraje de las materias primas entrantes. Las exportaciones minerales y el volumen agrícola a granel de Australia Occidental impulsan la demanda de cartón corrugado de alta resistencia; el aislamiento geográfico incentiva las fábricas locales que evitan los costosos trayectos de camión a través del continente.
La ruta vinícola de Australia Meridional impulsa la demanda de liners especiales resistentes a la humedad que estabilizan la humedad durante el tránsito de envejecimiento en barrica. Tasmania, aunque pequeña en población, alcanza una relevancia desproporcionada gracias a los envíos de cerezas de alto valor que requieren envases ventilados y estables en temperatura para asegurar precios premium en los lineales asiáticos. La base industrial del Territorio del Norte es modesta, pero los proyectos mineros generan periódicamente picos en los pedidos de embalaje a granel, recompensando a los convertidores con capacidad flexible.
Los cuellos de botella del transporte ferroviario de mercancías a lo largo del eje de la costa este orientan parte de la inversión hacia la conversión satélite en la Nueva Gales del Sur regional, reduciendo la dependencia de los congestionados enlaces intermodales. Estas huellas distribuidas permiten la entrega al día siguiente de hojas a plantas de cajas independientes, un diferenciador de servicio que los grandes operadores metropolitanos consolidados tienen dificultades para igualar sin duplicar activos.
Panorama regulatorio
Australia opera un marco de responsabilidad extendida de envases corregulado, anclado en la National Environment Protection (Used Packaging Materials) Measure 2011 (NEPM), con administración práctica a través de la Australian Packaging Covenant Organisation (APCO). Bajo la NEPM, las empresas con una facturación anual de 5 millones de AUD o más deben unirse al Australian Packaging Covenant o cumplir con obligaciones equivalentes, con informes dirigidos a las agencias ambientales estatales o territoriales correspondientes. Para muchos propietarios de marcas y sus proveedores de cartón corrugado, esto convierte efectivamente la participación en APCO y la documentación asociada en un requisito comercial previo.
Las normas y los requisitos de envasado de alimentos también influyen en las especificaciones y el cumplimiento del cartón corrugado. Standards Australia publicó la norma AS 3537:2024 para cajas y planchas de cartón corrugado de uso general, mientras que los requisitos de Food Standards Australia New Zealand (FSANZ), incluida la Norma 3.2.2, rigen la aptitud para el uso y los controles de contaminación del envasado de alimentos para la base de uso final de alimentos y bebidas. En paralelo, el Department of Climate Change, Energy, the Environment and Water (DCCEEW) ha hecho referencia a un trabajo en curso de reforma regulatoria del envasado, pero los nuevos marcos regulatorios nacionales no estaban en vigor a mediados de 2026, dejando el actual régimen impulsado por la NEPM y APCO como el marco operativo.
Análisis de la cadena de valor
La cadena de valor comienza con el abastecimiento de fibra, que abarca el kraft liner virgen y el OCC reciclado, luego avanza a través de la fabricación de papel y cartón para embalaje, la corrugación y la conversión (troquelado, impresión flexográfica y digital), y finalmente la distribución a usuarios finales como alimentos y bebidas, comercio electrónico y exportadores de productos agrícolas. La integración vertical sigue siendo una característica definitoria para los principales participantes, combinando la recolección de fibra recuperada, la producción de papel reciclado y liner, y las capacidades de conversión para reducir la exposición a las fluctuaciones de costos de pulpa y energía, al mismo tiempo que se garantiza la calidad del insumo para aplicaciones críticas en desempeño.
En Australia, la fiabilidad logística y de suministro es especialmente importante debido a las restricciones en el corredor de transporte de la costa este mencionadas en el contexto del mercado. Movimientos recientes muestran cómo ese enfoque operativo se está traduciendo en decisiones de capacidad y red: Visy destaca su capacidad de conversión de alto rendimiento, incluida su planta en Hemmant, Queensland, para una producción diaria muy alta de cajas, mientras que la integración orientada a la escala también está remodelando redes independientes, como Abbe finalizando la integración de las operaciones australianas de Oji Fibre Solutions en abril de 2026 para consolidar la fabricación y la logística a nivel nacional. Las importaciones añaden más presión en la etapa inicial, con volúmenes de importación de papel de grado para envasado reportados en aumento en el año finalizado en mayo de 2025, lo que refuerza el valor de la disciplina de aprovisionamiento, la planificación de inventarios y los nodos de conversión cercanos al cliente para los niveles de servicio.
Panorama Competitivo
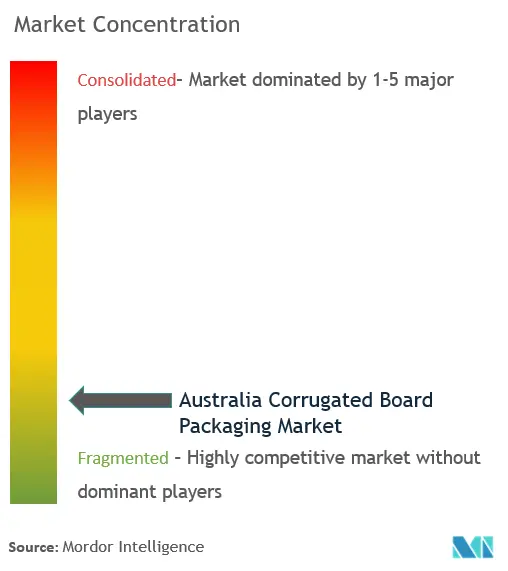
El mercado está moderadamente concentrado: Visy, Opal, Pratt Industries y operadores globales como DS Smith tienen masa crítica en el suministro de liner, la capacidad de conversión y la recolección de fibra recuperada. La integración vertical desde el molino de papel hasta los contenedores de reciclaje refuerza las ventajas de aprovisionamiento, especialmente durante los picos del liner kraft. La adquisición de Packsize por parte de Visy incorpora tecnología propietaria bajo demanda dentro de su red, mientras que la expansión de USD 5.000 millones de Pratt destina capacidad de pared múltiple que podría inclinar la futura participación de mercado. El reajuste de la plantilla de Opal subraya los imperativos de disciplina de costes a medida que las prensas digitales desplazan las configuraciones intensivas en mano de obra.
Los disruptores de nicho despliegan líneas de corte bajo demanda impulsadas por IA, dirigidas a empresas de comercio electrónico del mercado medio frustradas por los pedidos mínimos rígidos. Las solicitudes de patentes sobre recubrimientos de barrera resistentes al agua sugieren nuevos campos de batalla en el embalaje para la exportación de productos frescos. Las asociaciones de sustratos sostenibles —Amcor con Kolon Industries en PET reciclado químicamente, por ejemplo— señalan que los productores de cartón corrugado están diversificando con I+D de materiales adyacentes, ampliando la cuota de cartera de los clientes.
El régimen de cumplimiento de APCO eleva las apuestas: los convertidores hábiles en documentación y trazabilidad aseguran contratos con minoristas atentos al riesgo reputacional. Los ciclos de inversión en automatización probablemente ampliarán la brecha de rendimiento entre los líderes tecnológicos y los rezagados, impulsando una consolidación selectiva pero sin llegar a un monopolio debido a los diversos nodos de demanda regional.
Líderes de la Industria de Embalaje de Cartón Corrugado de Australia
Visy Industries Holdings Pty Ltd
Opal Fibre Packaging (Paper Australia Pty Ltd)
Oji Fibre Solutions (Australia) Pty Ltd
Amcor plc
Orora Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los nodos regionales de fabricación y distribución alineados con los corredores de producción primaria crean un espacio blanco práctico para los proveedores de cartón corrugado que atienden a clientes de productos agrícolas, alimentos y bebidas que priorizan plazos de entrega cortos y menor exposición a flete. Esto se refleja en la apertura por parte de Visy de un nuevo centro de embalaje en Devonport, Tasmania, en febrero de 2026 para abastecer la demanda local de agricultura y de alimentos y bebidas, alineando la ubicación de la capacidad con volúmenes orientados a la exportación y estacionales. La congestión del transporte en la costa este mencionada en el contexto del mercado también aumenta el valor de las redes multisitio y la conversión satélite, que pueden ayudar a mantener el servicio cuando ocurren interrupciones intermodales.
El diseño de envases orientado al cumplimiento normativo y las capacidades de generación de informes también respaldan capas de servicio monetizables más allá de la propia caja, ya que las obligaciones de responsabilidad extendida siguen vigentes bajo el marco NEPM y APCO. Las inversiones en contenido reciclado e infraestructura de circularidad, incluidos los programas estatales de modernización del reciclaje citados en el contexto del informe, sustentan oportunidades para los molinos y convertidores que puedan asegurar fibra recuperada de alta calidad y transformarla en formatos de cartón corrugado orientados al desempeño para cadenas de suministro de cumplimiento automatizado y de alimentos. La habilitación de datos también está comenzando a entrar en los requisitos de los clientes: Opal Packaging Plus se asoció con Phantm en febrero de 2026 para desarrollar un activo de datos de envasado destinado a mejorar la generación de informes y el cumplimiento normativo, lo que indica una demanda de trazabilidad y documentación que los convertidores de cartón corrugado pueden combinar con programas de diseño para el reciclaje y envases de tamaño adecuado.
Desarrollos recientes del sector
- Febrero de 2026: Visy abrió un nuevo centro de embalaje en Devonport, Tasmania, que incluye un almacén de 8.500 metros cuadrados para suministrar envases de cartón a clientes locales de agricultura, alimentos y bebidas. La presencia regional adicional respalda tiempos de respuesta más rápidos y reduce la complejidad del flete para los productores tasmanos que requieren acceso constante a formatos de cartón corrugado.
- Febrero de 2026: Opal Packaging Plus se asoció con la empresa de tecnología de envasado Phantm para desarrollar un activo de datos de envasado centrado en mejorar la generación de informes y el cumplimiento normativo. La colaboración fortalece la capacidad de Opal para atender a propietarios de marcas que necesitan una mejor inteligencia y documentación de envases a medida que se endurecen los requisitos de responsabilidad extendida.
- Noviembre de 2024: Amcor se asoció con Kolon Industries para escalar el PET reciclado químicamente y el polietileno furanoato de base biológica, ampliando el acceso a materiales de envasado de menor impacto. Aunque no es específico del cartón corrugado, el movimiento influye en programas más amplios de sostenibilidad de envases en Australia y en prioridades de aprovisionamiento con las que los proveedores de cartón corrugado compiten cada vez más en aplicaciones secundarias y adyacentes.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el valor de los envases de cartón corrugado vendidos y utilizados en Australia, incluidas las cajas de cartón corrugado y los formatos de envasado relacionados fabricados a partir de cartón corrugado para el envío, almacenamiento y protección de productos en distintas industrias.
Exclusiones del alcance: excluye los envases de papel no corrugado (como las cajas plegables), el envasado flexible, y los formatos de envasado de plástico, metal o vidrio.
Descripción general de la segmentación
- Por Industria de Usuario Final
- Alimentos
- Alimentos Procesados
- Alimentos Frescos y Productos del Campo
- Bebidas
- Comercio Electrónico
- Eléctrico y Electrónico
- Cuidado Personal y Cosméticos
- Otras Industrias de Usuarios Finales
- Alimentos
- Por Tipo de Tablero
- Cara Simple
- Pared Simple
- Pared Doble
- Pared Triple
- Por Tipo de Flauta
- Flauta A
- Flauta B
- Flauta C
- Flauta E
- Flauta F y Microflautas
- Por Tecnología de Impresión
- Flexográfica
- Digital
- Litolaminación
- Otras Tecnologías de Impresión
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Comenzamos construyendo una base de hechos sobre la demanda de envases en Australia y los flujos de materiales de cartón corrugado, y luego la reducimos a las aplicaciones de envasado de cartón corrugado. Las fuentes públicas nos ayudan a fijar la dirección y la escala, especialmente cuando la demanda fluctúa con el comercio electrónico, la distribución de alimentos y la producción manufacturera.
Para el trabajo documental, nos basamos en fuentes como la Australian Bureau of Statistics para indicadores de producción, comercio e industria, y la Australian Packaging Covenant Organisation para objetivos de envasado y señales de progreso. También consultamos publicaciones de programas gubernamentales de medio ambiente y reciclaje, series de importación y exportación de aduanas para artículos de papel y cartón, y referencias técnicas de revistas revisadas por pares sobre envasado y materiales. Los informes anuales de empresas, las presentaciones a inversores y los comunicados de asociaciones industriales se utilizan para comprender las nuevas capacidades, los cambios de grado y el momento de las inversiones, con el respaldo de suscripciones de pago para datos financieros de empresas y seguimiento de noticias, búsquedas de patentes y verificaciones comerciales a nivel de envío cuando es necesario. Estas fuentes no son exhaustivas, y se revisaron muchos documentos y conjuntos de datos públicos adicionales para recopilar información, validar supuestos y aclarar vacíos.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para comprobar cómo se comporta la demanda de cartón corrugado por uso final, y para convertir los indicadores documentales en volúmenes y precios realistas para el modelo. Hablamos con convertidores de envases, proveedores de materiales, distribuidores y grandes compradores de envases en los sectores de alimentos, bebidas, cumplimiento de comercio electrónico, manufactura y salud, de modo que los supuestos sobre la mezcla de cajas, las preferencias de flauta y las necesidades de impresión puedan confirmarse y corregirse.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 29% | Directivos (CXO): 12% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 36% |
| Actores más pequeños: 14% | Gerentes: 52% |
Dimensionamiento y pronóstico del mercado
El valor del mercado se construye utilizando un enfoque descendente en el que la demanda de envases se reconstruye a partir de la actividad de uso final en Australia y los patrones de adopción del cartón corrugado, y luego se convierte en valor utilizando niveles de precios observados. Una vez que se ensambla la lógica y se producen los totales, los corroboramos con aproximaciones ascendentes selectivas, como los desgloses de ingresos de los convertidores, verificaciones muestreadas de precio por caja o precio por metro cuadrado, y retroalimentación de canal sobre los cambios de volumen.
Entre los insumos relevantes en este mercado se incluyen los volúmenes de paquetes de comercio electrónico y las tendencias de cumplimiento, la actividad de producción y distribución de alimentos y bebidas, la producción manufacturera y las necesidades de envío vinculadas a exportaciones, la disponibilidad de fibra reciclada y la presión de precios, y el cambio hacia la automatización y las configuraciones de caja bajo demanda que pueden modificar el desperdicio y las especificaciones de las cajas. La combinación de tecnologías de impresión también se rastrea porque una mayor impresión y personalización suele desplazar los precios de venta promedio, incluso cuando el tonelaje es estable. Cuando los datos directos son escasos, los vacíos se manejan utilizando rangos acotados provenientes de entrevistas, seguidos de verificaciones de sensibilidad para que el modelo no reaccione de forma exagerada a señales puntuales.
Para el pronóstico, utilizamos análisis de escenarios respaldado por un suavizado simple de series de tiempo sobre indicadores clave de demanda, y luego ajustamos la trayectoria según lo que compradores y proveedores esperan en cuanto a plazos de entrega, ajustes de precios y objetivos de contenido reciclado. El pronóstico se mantiene práctico, y los supuestos se vinculan a variables que pueden monitorearse cada año.
Validación de datos y ciclo de actualización
Los resultados se validan mediante múltiples verificaciones, en las que se comparan con señales independientes como movimientos comerciales, anuncios de capacidad e inversión, y niveles de actividad de los usuarios finales. Si algún número parece fuera de lugar, se reabren los factores impulsores y se vuelven a probar los supuestos clave mediante llamadas de seguimiento, antes de aprobar la visión final.
Se realiza una segunda revisión por parte de un analista para detectar problemas de consistencia entre años, incluidos cambios de precio, volumen y mezcla que no coincidan con el comportamiento del mercado. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales que puedan cambiar la demanda, la oferta o los precios. Antes de la entrega, realizamos una revisión final actualizada para que el cliente reciba una visión alineada con los datos más recientes disponibles.
Comparación del dimensionamiento del mercado de envases de cartón corrugado en Australia de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para los envases de cartón corrugado en Australia pueden parecer muy dispares porque las empresas eligen diferentes límites de alcance, definiciones de precios y momentos para las actualizaciones de moneda e inflación. La tabla ayuda a mostrar cómo decisiones como incluir los ingresos de fabricación, contar el envasado de papel adyacente o utilizar diferentes años base pueden llevar los totales en direcciones distintas.
La tabla de referencia muestra una dispersión que proviene principalmente de qué se cuenta como valor de envasado de cartón corrugado y de cómo se construyen los precios de venta promedio, especialmente cuando la mezcla de productos cambia entre envíos de comercio electrónico y cajas industriales más pesadas. En el modelo de Mordor Intelligence, el valor se limita a los envases de cartón corrugado vendidos para usos finales en Australia, y no incorpora los envases de papel no corrugado ni categorías más amplias de contenedores de cartón, lo que puede elevar otros totales publicados cuando se agrupan juntos.
Comparación de referencia
| Fuente | Tamaño del mercado | Vacíos en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 4,88 mil millones de USD (2025) | |
| Base de Datos de la Industria A | 4,20 mil millones de USD (2026) | A menudo se alinea con los informes de ingresos de fabricación, lo que puede excluir los servicios de envasado en etapas posteriores y no captar la demanda de bienes envasados importados, y puede utilizar una conversión diferente para el momento de cambio de AUD a USD. |
| Revista Comercial B | 5,60 mil millones de USD (2025) | Puede agrupar el envasado de cartón corrugado con formatos de envasado de papel y cartón adyacentes, y puede aplicar un supuesto de aumento más rápido del precio de venta promedio sin separar los cambios en la mezcla de cajas y las especificaciones de impresión. |
Al observar las tres cifras, la diferencia se explica principalmente por los límites de alcance y la lógica de precios, más que por un desacuerdo sobre la dirección general de la demanda de envases. Al mantener el alcance limitado únicamente a los envases de cartón corrugado, y al verificar los precios frente a lo que los compradores reportan pagar en los principales usos finales, la cifra final se mantiene trazable a factores claros y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de embalaje de cartón corrugado de Australia?
Está valorado en USD 5.050 millones en 2026, con una proyección de alcanzar USD 6.020 millones en 2031.
¿A qué velocidad está impulsando el comercio electrónico la demanda de cartón corrugado en Australia?
El segmento del comercio electrónico está creciendo a una CAGR del 5,05% durante el período 2026-2031, superando a todas las demás categorías de uso final.
¿Qué tipo de tablero está ganando mayor impulso?
Se prevé que los grados de pared triple se expandan a una CAGR del 4,18% durante el período 2026-2031, impulsados por los envíos de exportación de alta resistencia y los envíos voluminosos del comercio electrónico.
¿Por qué son importantes las microflautas para el embalaje minorista?
Combinan la delgadez que ahorra espacio con la compatibilidad con la impresión de alta resolución, mejorando el atractivo en el lineal sin sacrificar la protección.
¿Cómo afectará el financiamiento estatal del reciclaje a la seguridad del suministro?
Las inversiones que superan los USD 100 millones están creando centros regionales de recuperación de fibra, reduciendo la volatilidad de las materias primas para los molinos locales.
¿Qué tecnologías están redefiniendo el panorama competitivo?
La impresión digital y la automatización de cajas bajo demanda permiten una producción precisa en tiradas cortas, otorgando a los primeros adoptantes una ventaja de servicio.
Última actualización de la página el:



