
Tamaño y participación del mercado de yogur en Asia Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
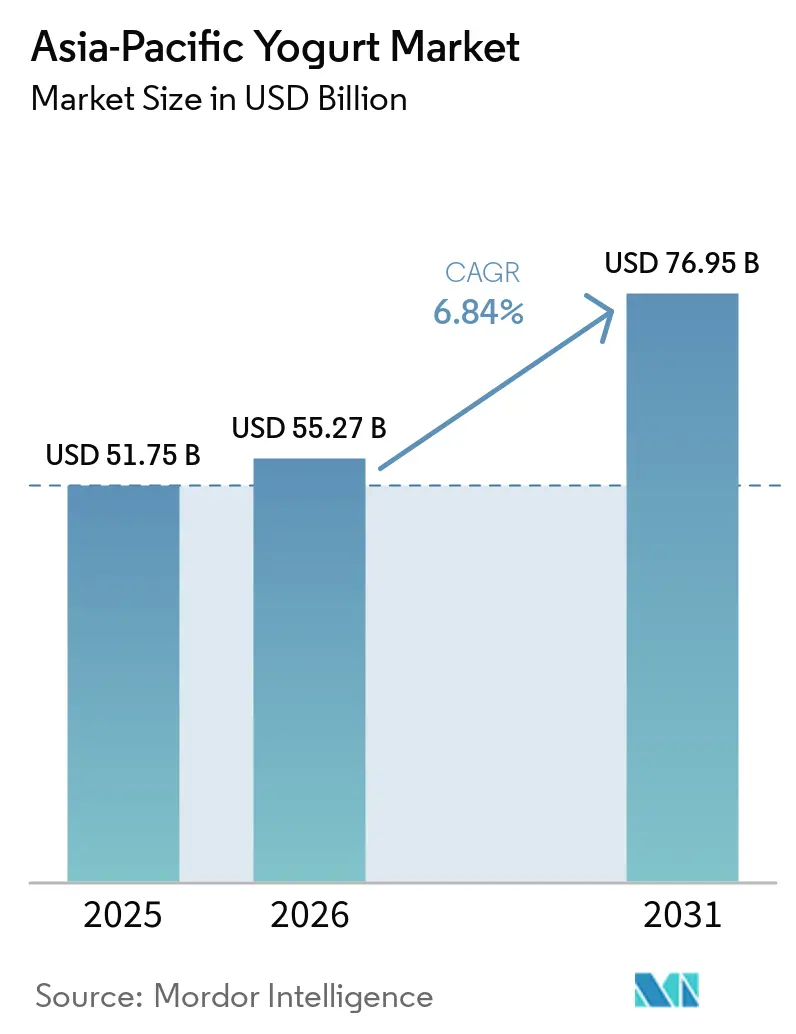
| Tamaño del mercado en el año base (2025) | 51.75 Mil millones de dólares |
| Tamaño del Mercado (2026) | 55.27 Mil millones de dólares |
| Tamaño del Mercado (2031) | 76.95 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.84 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de yogur en Asia Pacífico por Mordor Intelligence
El tamaño del mercado de yogur de Asia-Pacífico es de 55,27 mil millones de USD en 2026, frente a los 51,75 mil millones de USD en 2025, y se prevé que alcance los 76,95 mil millones de USD en 2031 a una CAGR del 6,84%. El mercado de yogur de Asia-Pacífico se beneficia del crecimiento de los hogares urbanos, la mejora del acceso al comercio minorista moderno y el mayor interés en productos orientados a la nutrición diaria. India y China siguen siendo centrales para el crecimiento del consumo, mientras que Japón, Corea del Sur, Australia y Singapur ofrecen entornos importantes para productos funcionales premium. El mercado de yogur de Asia-Pacífico también se está ampliando más allá de los lácteos convencionales a través de ofertas bebibles, sin lactosa y de origen vegetal que satisfacen diferentes necesidades dietéticas. Las normas regulatorias para las declaraciones de propiedades saludables fundamentadas en China y Japón favorecen a las empresas que pueden respaldar sus afirmaciones de producto con evidencia clínica. Las limitaciones de la cadena de frío fuera de las grandes ciudades continúan dando forma al diseño de productos, las opciones de canal y el equilibrio entre formatos refrigerados y estables en anaquel.
Conclusiones clave del informe
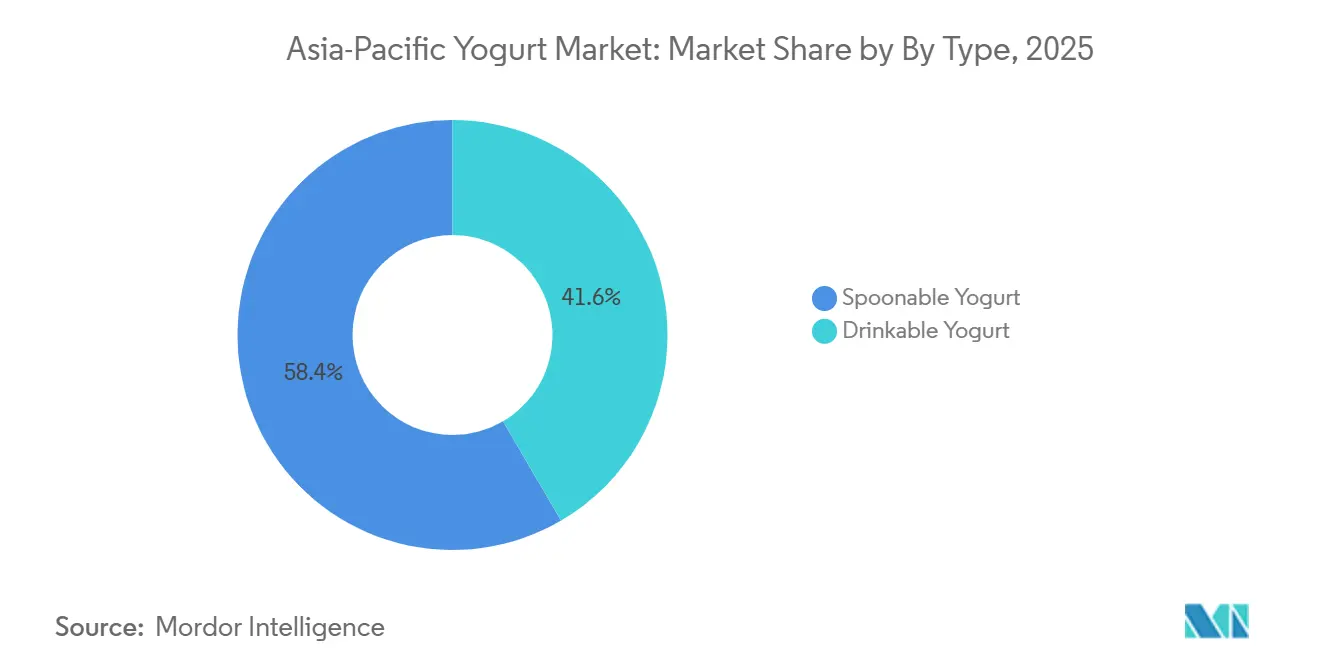
- Por tipo, el yogur de cuchara representó el 58,42% de la participación del mercado de yogur de Asia-Pacífico en 2025, mientras que se prevé que el yogur bebible se expanda a una CAGR del 8,24% hasta 2031.
- Por fuente, el yogur de base láctea representó el 92,33% del tamaño del mercado de yogur de Asia-Pacífico en 2025, mientras que se prevé que el yogur no lácteo se expanda a una CAGR del 8,79% hasta 2031.
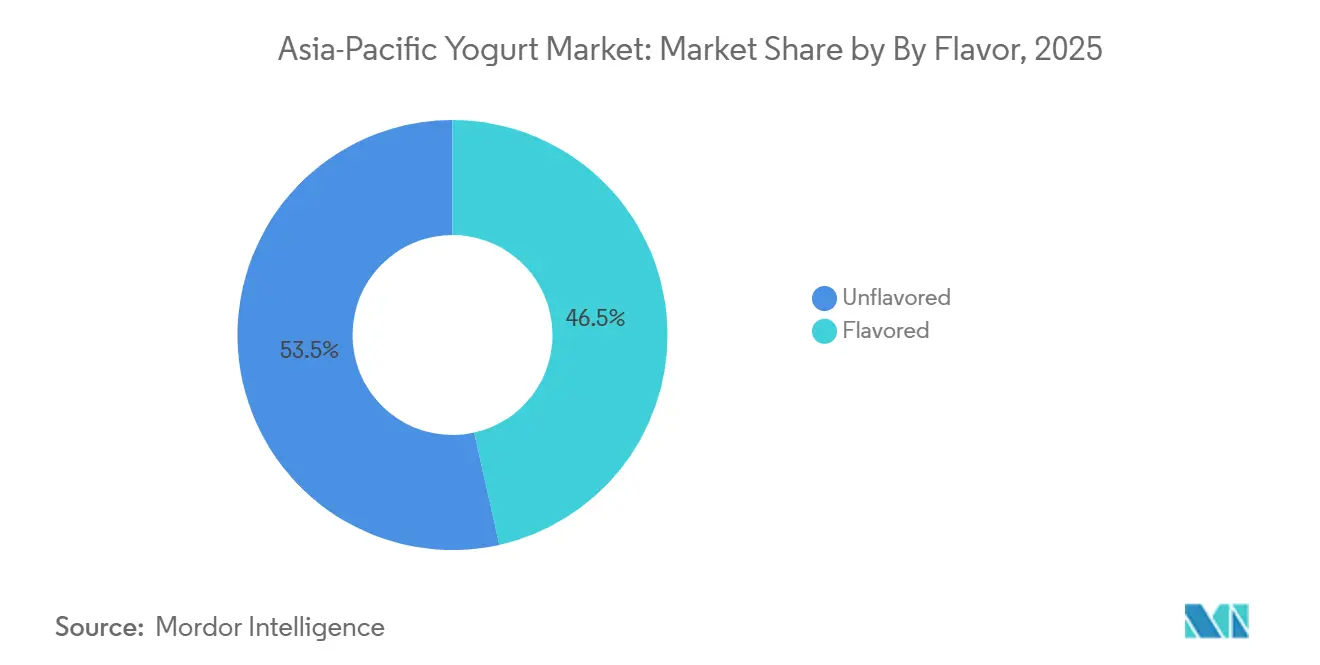
- Por sabor, el yogur sin sabor representó el 53,48% de la participación en ingresos en 2025, mientras que se prevé que el yogur con sabor se expanda a una CAGR del 9,11% hasta 2031.
- Por canal de distribución, el canal minorista representó el 83,46% de la participación en ingresos en 2025, mientras que se prevé que el canal horeca se expanda a una CAGR del 8,54% hasta 2031.
- Por geografía, China representó el 46,53% de la participación en ingresos en 2025, mientras que se prevé que India se expanda a una CAGR del 8,54% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| El aumento de la conciencia sobre la salud promueve el yogur por sus probióticos y beneficios para la salud intestinal y la inmunidad | +2.3% | Global, con mayor adopción en Japón, Corea del Sur y Australia | Mediano plazo (2-4 años) |
| El aumento de la intolerancia a la lactosa impulsa la demanda de variantes de yogur con baja lactosa o sin lactosa | +1.5% | China, India, Indonesia, Tailandia y Malasia | Corto plazo (≤ 2 años) |
| Innovaciones de producto como yogures con sabor, bajos en grasa, griegos y funcionales | +1.4% | Centros urbanos en China, India, Japón, Corea del Sur y Singapur | Mediano plazo (2-4 años) |
| Creciente preferencia por opciones de etiqueta limpia y bajo contenido de azúcar | +1.0% | Hong Kong, Singapur, Australia y zonas urbanas de China e India | Corto plazo (≤ 2 años) |
| La expansión de alternativas de yogur de origen vegetal satisface las dietas veganas y flexitarianas | +1.1% | Australia, Singapur, zonas urbanas de China y áreas metropolitanas de India | Largo plazo (≥ 4 años) |
| El auge de la popularidad del yogur bebible ofrece comodidad para el consumo en movimiento | +0.9% | China, India, Indonesia, Tailandia y Malasia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Conciencia sobre la Salud en Relación con los Probióticos, la Salud Intestinal y la Inmunidad
El mercado de yogur de Asia-Pacífico se está beneficiando de la demanda de alimentos que favorecen la salud intestinal, la digestión y la inmunidad. Una revisión revisada por pares de 2025 describió la continua innovación en sistemas de administración de probióticos, respaldando la relevancia de las cepas con respaldo clínico en alimentos y bebidas. La investigación aportada cita ensayos en los que el yogur que contiene Lactobacillus rhamnosus GG o Bifidobacterium lactis BB-12 redujo la variabilidad glucémica entre un 8 y un 12% a lo largo de 12 semanas. China Mengniu Dairy recibió la certificación de sombrero azul de la Administración Estatal para la Regulación del Mercado de China (SAMR) en diciembre de 2025 para su Bebida Probiótica YoyiC con Galacto-Oligosacáridos, tras un programa de desarrollo de 12 años[1]. Dichas aprobaciones permiten a las marcas posicionar los productos calificados como alimentos para la salud regulados en lugar de aperitivos ordinarios. El mercado de yogur de Asia-Pacífico otorga, por tanto, una ventaja a las empresas con capacidades clínicas, regulatorias y de control de calidad consolidadas.
Innovación de Producto en Yogures con Sabor, Bajos en Grasa, Griegos y Funcionales
El mercado de yogur de Asia-Pacífico está utilizando nuevas formulaciones para crear ocasiones de consumo más allá del desayuno y el hogar. Meiji introdujo el Yogur W Skin Care en Japón en marzo de 2025 con bacterias de ácido láctico SC-2, péptidos de colágeno y esfingomielina, respaldado por ensayos clínicos con 67 y 94 participantes. El producto tenía un precio de 156 JPY por porción de 112 g, según el material aportado. Meiji también introdujo un yogur funcional para el control del azúcar en sangre en octubre de 2025 bajo el marco FOSHU de Japón. El desarrollo de productos abarca ahora yogures con sabor, bajos en grasa, griegos y funcionales, mientras que las declaraciones de etiqueta limpia y bajo contenido de azúcar son importantes en los canales premium urbanos. Estas innovaciones permiten al mercado de yogur de Asia-Pacífico atender necesidades de cuidado personal, envejecimiento saludable y nutrición rutinaria con productos más específicos.
Expansión de Alternativas de Yogur de Origen Vegetal
Los productos no lácteos están extendiendo el mercado de yogur de Asia-Pacífico a consumidores con intolerancia a la lactosa, orientados a la salud y con conciencia de sostenibilidad, no solo a veganos comprometidos. COYO aseguró la inclusión de su yogur de avena y coco en Woolworths y Coles en febrero de 2025, y Seoul Milk Cooperative lanzó Cocogurt en Corea del Sur en julio de 2025. Estos lanzamientos sitúan el yogur de origen vegetal en entornos de supermercados convencionales en lugar de limitarlo a tiendas especializadas. Los productos a base de soja son especialmente relevantes en China y Japón porque los consumidores están familiarizados con el ingrediente y el suministro está disponible. Los lácteos siguen siendo competitivos en precio porque la adquisición cooperativa de leche mantiene los costos de materias primas más bajos que en muchos mercados occidentales. Es probable que el mercado de yogur de Asia-Pacífico experimente cambios graduales hacia las opciones no lácteas, especialmente en Australia y Singapur, en lugar de una sustitución rápida de los lácteos.
Crecimiento del Yogur Bebible para el Consumo en Movimiento
Los productos bebibles están ayudando al mercado de yogur de Asia-Pacífico a competir por las ocasiones de aperitivo, desplazamiento y bebida a media mañana. Yakult comenzó a vender Y1000 Toshitsu Off en Singapur en octubre de 2025, ofreciendo 110 mil millones de UFC por botella, un 44% menos de azúcar y un 32% menos de calorías que el producto original. El material aportado clasifica el producto como una Oferta de Alimento con Declaraciones de Función. Los productos refrigerados de porción individual requieren una distribución refrigerada densa, que está bien establecida en Japón y Corea del Sur, pero es menos accesible en las zonas rurales del Sudeste Asiático. Esta brecha de distribución limita el volumen a corto plazo incluso donde la demanda de los consumidores está aumentando. El mercado de yogur de Asia-Pacífico debe, por tanto, combinar la innovación en bebidas con la inversión en acceso refrigerado, especialmente en los mercados de alto crecimiento poblacional.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Las altas tasas de intolerancia a la lactosa limitan la adopción del yogur lácteo tradicional | -0.9% | China, Sudeste Asiático (Indonesia, Tailandia, Malasia, Vietnam) | Mediano plazo (2-4 años) |
| Preocupaciones de los consumidores por el alto contenido de azúcar en los yogures con sabor | -0.7% | Hong Kong, Singapur, Australia, zonas urbanas de China e India | Corto plazo (≤ 2 años) |
| Infraestructura de cadena de frío inadecuada | -1.1% | Zonas rurales de India, Indonesia, Tailandia, Vietnam, Filipinas | Largo plazo (≥ 4 años) |
| Las percepciones de sabor y textura favorecen los lácteos frescos sobre el yogur procesado | -0.5% | China rural, India, Sudeste Asiático | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Infraestructura de Cadena de Frío Inadecuada
El mercado de yogur de Asia-Pacífico sigue estando limitado por las deficiencias en la logística de temperatura controlada en las economías emergentes. La Alianza Global de la Cadena de Frío informó en 2025 que la disponibilidad de almacenamiento en frío per cápita en Asia-Pacífico sigue siendo inferior a los promedios de Estados Unidos y el Reino Unido. El Departamento de Agricultura de Filipinas asignó 53 millones de USD en junio de 2025 para 100 instalaciones de almacenamiento en frío, aunque el material aportado señala que el esfuerzo se centró principalmente en frutas y verduras[2]. En Indonesia, Indomaret opera 23.000 puntos de venta y Alfamart opera 19.000 puntos de venta, pero la distribución ambiental entre islas sigue dominando. Los fabricantes utilizan, en consecuencia, productos UHT y estables en anaquel para llegar a los consumidores rurales, incluso cuando esa elección puede limitar el posicionamiento de probióticos y el valor por unidad. El mercado de yogur de Asia-Pacífico está dividido entre productos refrigerados premium en las grandes ciudades y alternativas estables en anaquel en las zonas rurales.
Altas Tasas de Intolerancia a la Lactosa que Limitan la Adopción del Yogur Lácteo Tradicional
La intolerancia a la lactosa limita la base de consumidores potenciales de los productos lácteos tradicionales en varios de los países de alto crecimiento del mercado de yogur de Asia-Pacífico. El material aportado cita un rango de prevalencia en adultos del 64 al 90% en muchas poblaciones del Este y Sudeste Asiático. La gama Anchor Zero-Lacto de Fonterra se dirige al Sudeste Asiático con yogur sin lactosa de mango y lichi. Dongwon F&B lanzó el Yogur Denmark elaborado con Leche de Fácil Digestión en junio de 2025 con un 30% menos de azúcar que los promedios de la categoría y zinc añadido. Estas respuestas muestran que las fórmulas con lactosa reducida se están convirtiendo en un requisito básico de la cartera en lugar de una pequeña extensión. Las empresas que dependen únicamente de productos lácteos con lactosa completa se enfrentan a una base de consumidores más reducida en mercados que, de otro modo, ofrecen un fuerte potencial de crecimiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Tipo:
Los Formatos Bebibles Amplían las Ocasiones de ConsumoEl yogur de cuchara retuvo el 58,42% de la participación del mercado de yogur de Asia-Pacífico en 2025, lo que refleja su papel consolidado en las comidas y la cocina. Se prevé que el yogur bebible crezca a una CAGR del 8,24% de 2026 a 2031, la tasa más alta en la segmentación por tipo. En India, el dahi de Amul se utiliza en marinadas y raita, mientras que los consumidores de Japón y Australia también tratan los productos de cuchara como alimentos de desayuno de porción controlada. Los dos formatos satisfacen diferentes necesidades, lo que ayuda a preservar la escala de los productos de cuchara al tiempo que permite a los productos bebibles añadir nuevas ocasiones. La industria de yogur de Asia-Pacífico se beneficia cuando los consumidores pueden seleccionar productos de cuchara familiares para uso doméstico y productos portátiles para los desplazamientos diarios.
Meiji lanzó el Yogur Bebible LB81 de Arándano de Leche Hokkaido Tokachi en septiembre de 2025 como el primer yogur bebible con sabor certificado FOSHU en Japón. Este lanzamiento vinculó el sabor, la certificación funcional y la comodidad en un solo producto. Los formatos bebibles compiten directamente con otras bebidas funcionales por las ocasiones de desplazamiento y media mañana. Su progreso depende del acceso fiable a estantes refrigerados y la entrega refrigerada. El mercado de yogur de Asia-Pacífico puede utilizar estos formatos para ampliar la frecuencia de consumo sin desplazar el uso consolidado de los productos de cuchara.
Por Fuente:
La Escala Láctea se Encuentra con una Base No Láctea en CrecimientoEl yogur de base láctea representó el 92,33% del valor en 2025, lo que le otorga una posición dominante en la segmentación por fuente. Esta participación refleja los sistemas de suministro cooperativo e integrado operados por Amul en India, Fonterra en Oceanía, y Yili y Mengniu en China. Estos sistemas reducen los costos de materias primas y ayudan a los productos lácteos a competir en precio. Se prevé que el yogur no lácteo crezca a una CAGR del 8,79% hasta 2031, liderado por los productos a base de soja en China y Japón. El tamaño del mercado de yogur de Asia-Pacífico para las ofertas de base láctea está respaldado por la producción existente, los sabores familiares y la amplia disponibilidad en el comercio minorista.
Las Perspectivas Agrícolas OCDE-FAO 2025-2034 identifican las alternativas de soja, almendra, arroz y avena como cada vez más populares en el Este Asiático[3]. Estos productos pueden responder a la intolerancia a la lactosa y las preferencias dietéticas al tiempo que se benefician de la familiaridad con los ingredientes en determinados países. La diferencia de precio entre las formulaciones lácteas y las de origen vegetal sigue siendo mayor en Asia-Pacífico que en muchos mercados occidentales. Esto limita la disrupción a ganancias graduales de participación hasta 2031 fuera de Australia y Singapur. Por tanto, es probable que la industria de yogur de Asia-Pacífico mantenga los lácteos como su núcleo mientras añade opciones no lácteas para grupos de consumidores más específicos.
Por Sabor:
Los Productos Sin Sabor Mantienen su Escala Mientras los Productos con Sabor CrecenEl yogur sin sabor representó el 53,48% del valor en 2025, respaldado por el uso culinario en los hogares del Sur y Este Asiático. Los consumidores también lo seleccionan cuando desean limitar el azúcar añadido o personalizar el sabor en casa. Se prevé que el yogur con sabor crezca a una CAGR del 9,11% hasta 2031, la tasa más alta en la segmentación por sabor. Los edulcorantes naturales como el fruto del monje y la stevia respaldan este crecimiento al abordar las preferencias de sabor junto con las expectativas de menor contenido de azúcar. El mercado de yogur de Asia-Pacífico utiliza ambos productos para cubrir las necesidades de alimentos básicos y las ocasiones premium orientadas a la conveniencia.
Las opciones de sabor regionales incluyen mango, lichi y aloe vera en China, además de melocotón y aloe en Japón. Meiji introdujo variantes de pera y frutas mixtas del Yogur Bulgaria Fruit Special en septiembre de 2025, vinculando la variedad de sabores al consumo estacional. Los ingredientes funcionales como los probióticos y el colágeno distinguen aún más los productos con sabor. El material aportado señala que China está considerando advertencias en el frente del envase para productos con alto contenido de azúcar añadido. La reformulación anticipada puede reducir la posible presión de cumplimiento y ayudar a proteger el crecimiento del yogur con sabor. El mercado de yogur de Asia-Pacífico tiene margen para productos premium liderados por el sabor cuando se equilibran la dulzura, la función y las expectativas de sabor local.
Por Canal de Distribución:
El Canal Minorista Lidera Mientras el Canal Horeca Añade Nuevas OcasionesLos canales minoristas representaron el 83,46% del valor de distribución en 2025, abarcando supermercados, hipermercados, tiendas de conveniencia, minoristas especializados y plataformas en línea. Este canal proporciona el acceso más amplio a productos de yogur refrigerados y de temperatura ambiente. En China, Freshippo y 7Fresh de JD.com han aumentado el espacio en estantes refrigerados y han utilizado sistemas de inventario digital para respaldar una entrega más rápida. El material aportado también identifica la entrega en el mismo día en 47 ciudades a través de enlaces de plataforma con Meituan y Ele.me. El mercado de yogur de Asia-Pacífico sigue dependiendo del canal minorista para las compras domésticas rutinarias y la distribución amplia.
Se prevé que el canal horeca crezca a una CAGR del 8,54% hasta 2031 a medida que las cafeterías y los establecimientos de restauración creen más ocasiones fuera del hogar. El parfait de yogur griego de Starbucks China se cita como ejemplo de un producto diseñado para trabajadores de oficina. Las suscripciones en línea también pueden mejorar la compra repetida y el valor de vida del cliente en sistemas de comercio electrónico maduros. La urbanización es importante porque las poblaciones densas de desplazamiento hacen que los formatos para llevar sean más fáciles de vender a través de la restauración. La industria de yogur de Asia-Pacífico puede utilizar los canales horeca y digitales para ampliar el consumo sin reducir el papel líder del canal minorista.
Análisis Geográfico
China representó el 46,53% del valor regional en 2025, convirtiéndose en el mayor componente nacional del mercado de yogur de Asia-Pacífico, con Yili y Mengniu respaldados por granjas propias, almacenamiento en frío y logística de comercio electrónico. Las marcas de temperatura ambiente, incluidas Ambrosial y Chunzhen, enfrentan presión a medida que el mercado masivo madura, mientras que los productos griegos con mayor contenido proteico y los productos a baja temperatura crecen más rápido. Japón y Corea del Sur mantienen un alto consumo per cápita y una fuerte demanda de productos funcionales.
Se prevé que India crezca a una CAGR del 8,54% hasta 2031, la tasa más rápida entre los países presentados. Amul reportó ingresos en el ejercicio fiscal 2025 de 65.911 crore INR, equivalente a 7,85 mil millones de USD, y comprometió 600 crore INR, equivalente a 71 millones de USD, para una instalación láctea en Calcuta que incluye el sitio de fabricación de cuajada más grande del mundo. La mejora de la cobertura de la cadena de frío está llegando a las ciudades de nivel 2 y nivel 3, aunque el acceso rural sigue siendo limitado. Australia y Nueva Zelanda forman un grupo premium, fortalecido por los movimientos de Danone en 2026 relacionados con MADE Group, la empresa conjunta con Saputo y YoPro en Nueva Zelanda.
El Sudeste Asiático presenta patrones de crecimiento variados, y las redes de Indomaret y Alfamart de Indonesia proporcionan un fuerte alcance ambiental, pero limitan el yogur refrigerado principalmente a las zonas urbanas de Java y Bali. Singapur funciona como campo de pruebas para productos de origen vegetal y probióticos, ilustrado por el lanzamiento de Y1000 Toshitsu Off de Yakult en octubre de 2025. Tailandia, Malasia y Vietnam están añadiendo capacidad de comercio minorista organizado y nuevo espacio en estantes para yogur. La inversión en la cadena de frío sigue concentrada en los centros logísticos urbanos, lo que deja la demanda rural menos accesible. Estas condiciones significan que el mercado de yogur de Asia-Pacífico debe adaptar los productos y los modelos de distribución país por país.
Panorama Competitivo
Mercado de Yogur en China e India
El mercado de yogur de Asia-Pacífico reúne a grupos lácteos regionales, marcas multinacionales y competidores locales. Yili y Mengniu utilizan la logística refrigerada y las redes de suministro integradas para atender las ciudades chinas y los mercados circundantes. Meiji y Yakult mantienen carteras funcionales diferenciadas en Japón que dependen del desarrollo de productos y el cumplimiento normativo. La evidencia clínica requerida para las declaraciones relacionadas con FOSHU y SAMR crea una barrera significativa para los nuevos participantes. Estas capacidades favorecen a las empresas establecidas que tienen largos historiales de desarrollo de productos y sistemas de calidad.
Danone anunció en junio de 2026 que adquiriría MADE Group y el 49% restante de su empresa conjunta de productos lácteos frescos australiana con Saputo. La transacción integra YoPRO, Activia, Ultimate y The Collective en una plataforma de nutrición láctea funcional más unificada en Oceanía, y Danone también introdujo el yogur alto en proteínas YoPro en Nueva Zelanda en septiembre de 2026. La certificación SAMR de diciembre de 2025 de Mengniu para YoyiC proporciona otro ejemplo de inversión en declaraciones funcionales defendibles. Estas acciones muestran que la consolidación de carteras y la diferenciación clínica son enfoques competitivos importantes.
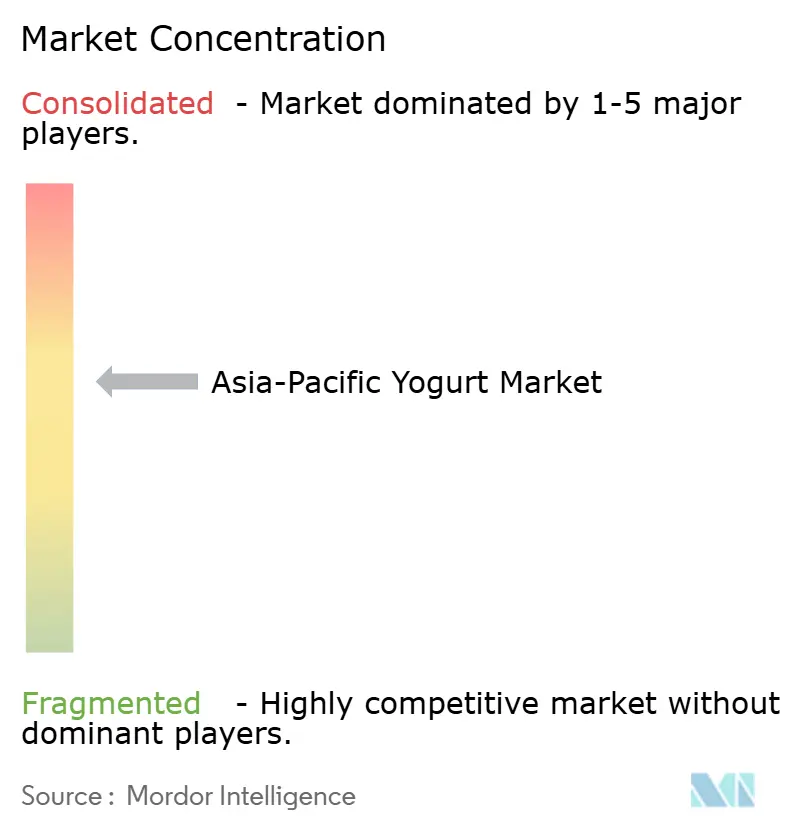
Chobani reportó una penetración del 40% en los hogares en el segmento de yogur alto en proteínas de Australia, lo que demuestra que una marca especializada puede ganar terreno a través de una posición funcional clara. El mercado de yogur de Asia-Pacífico sigue siendo fragmentado porque ninguna empresa controla los precios o la distribución regional en todos los países. Siguen existiendo oportunidades para productos probióticos estables en anaquel respaldados por declaraciones de salud documentadas, especialmente donde las cadenas de frío rurales son débiles. Sin embargo, cualquier empresa que persiga este espacio debe cumplir con los estándares locales y mantener la confianza del consumidor en la calidad del producto. El mercado de yogur de Asia-Pacífico seguirá recompensando a las empresas que puedan combinar distribución local, formatos prácticos y un posicionamiento de salud creíble.
Líderes de la Industria de Yogur de Asia-Pacífico
-
Meiji Dairies Corporation
-
Danone
-
Yakult Honsha
-
China Mengniu Dairy Company
-
Inner Mongolia Yili Industrial Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Yogur de Asia-Pacífico Empresas cubiertas en este informe
- Inner Mongolia Yili Industrial Group Co. Ltd
- China Mengniu Dairy Co. Ltd
- Yakult Honsha Co. Ltd
- Danone SA
- Nestlé SA
- Meiji Dairies Corp.
- Gujarat Co-operative Milk Marketing Federation (Amul)
- Bulla Dairy Foods
- FAGE International SA
- Bright Dairy & Food Co. Ltd
- Chobani LLC
- Mother Dairy Fruit & Vegetable Pvt Ltd
- Fonterra Co-operative Group Ltd
- Parag Milk Foods Ltd
- Morinaga Milk Industry Co. Ltd
- Vinamilk
- Yakult Danone India Pvt Ltd
- Maeil Dairy Industry Co. Ltd
- Labanita (Saudi Dairy & Foodstuff Co.)
- Snow Brand Milk Products Co. Ltd
Desarrollos recientes de la industria en Mercado de Yogur de Asia-Pacífico
- Noviembre de 2025: Seven-Eleven introdujo un producto de yogur desarrollado con datos de gasto de turistas extranjeros. La nueva oferta, "Yogur Griego con Compota de Fresa" (4.900 wones), es una incorporación a la gama YOZM Yogurt. Este producto presenta yogur griego de estilo clásico en capas sobre compota de fresa con trozos de fruta. Al incorporar fresas, una popular fruta de invierno, amplía las opciones disponibles para los clientes internacionales.
- Septiembre de 2025: Chobani amplió su gama Chobani Fit en Australia introduciendo Fit Flip, un yogur griego de alto contenido proteico acompañado de ingredientes crujientes. El nuevo producto no contiene azúcar añadido, aporta 16 gramos de proteína por porción y está diseñado para la recuperación posterior al entrenamiento, la conveniencia y el refrigerio diario. Fit Flip está disponible en tres combinaciones de sabores: crujientes de soja y cacao, yogur griego de vainilla con almendras tostadas, y chocolate negro sin azúcar añadido.
- Febrero de 2025: COYO, una marca australiana, introdujo un yogur de avena y coco que comprende un 74% de leche de avena y un 17% de crema de coco. Este producto ha sido incluido en Woolworths y Coles y está disponible en los sabores Natural, Mango, Vainilla y Fresa.
Alcance del Informe del Mercado de Yogur de Asia-Pacífico
El informe del mercado de yogur de Asia-Pacífico está segmentado por tipo, fuente, sabor, canal de distribución y geografía. Por tipo, el mercado se categoriza en yogur bebible y yogur de cuchara. Por fuente, el mercado se divide en yogur de base láctea y de base no láctea. Por sabor, el mercado se segmenta en yogur con sabor y sin sabor. Por canal de distribución, el mercado se clasifica en canal horeca y canal minorista. El segmento minorista incluye tiendas de conveniencia, minoristas especializados, supermercados e hipermercados, comercio minorista en línea y otros canales de distribución. Por geografía, el mercado está segmentado en China, Japón, India, Australia, Indonesia, Malasia, Corea del Sur, Nueva Zelanda, Tailandia, Singapur y el Resto de Asia-Pacífico.
Resumen de la segmentación
| Yogur bebible |
| Yogur de cuchara |
| Base láctea |
| Base no láctea |
| Con sabor |
| Sin sabor |
| Canal en el establecimiento | |
| Canal fuera del establecimiento | Tiendas de conveniencia |
| Minoristas especializados | |
| Supermercados e hipermercados | |
| Comercio minorista en línea | |
| Otros canales de distribución |
| China |
| Japón |
| India |
| Australia |
| Indonesia |
| Malasia |
| Corea del Sur |
| Nueva Zelanda |
| Tailandia |
| Singapur |
| Resto de Asia Pacífico |
| Por tipo | Yogur bebible | |
| Yogur de cuchara | ||
| Por fuente | Base láctea | |
| Base no láctea | ||
| Por sabor | Con sabor | |
| Sin sabor | ||
| Por canal de distribución | Canal en el establecimiento | |
| Canal fuera del establecimiento | Tiendas de conveniencia | |
| Minoristas especializados | ||
| Supermercados e hipermercados | ||
| Comercio minorista en línea | ||
| Otros canales de distribución | ||
| País | China | |
| Japón | ||
| India | ||
| Australia | ||
| Indonesia | ||
| Malasia | ||
| Corea del Sur | ||
| Nueva Zelanda | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia Pacífico | ||
Definición de mercado
- Mantequilla - La mantequilla es una emulsión sólida de color amarillo a blanco compuesta de glóbulos de grasa, agua y sales inorgánicas, producida mediante el batido de la crema de leche de vaca
- Lácteos - Los productos lácteos incluyen la leche y cualquier alimento elaborado a partir de ella, como la mantequilla, el queso, el helado, el yogur y la leche condensada y en polvo.
- Postres helados - Los postres lácteos helados son productos que contienen leche o crema y otros ingredientes que se congelan o semicongelan antes del consumo, como la leche helada o el sorbete de leche, incluidos los postres lácteos helados para fines dietéticos especiales, y el sorbete
- Bebidas de leche agria - La leche agria es una leche espesa y cuajada, de sabor ácido, obtenida por fermentación de la leche. En el estudio se han considerado bebidas de leche agria como el kéfir, el laban y el suero de leche
| Palabra clave | Definición |
|---|---|
| Mantequilla cultivada | La mantequilla cultivada se elabora sometiendo la mantequilla cruda a un procesamiento químico y añadiendo ciertos emulsionantes e ingredientes externos. |
| Mantequilla no cultivada | Este tipo de mantequilla no ha sido sometida a ningún tipo de procesamiento |
| Queso natural | El tipo de queso en su forma más natural. Se elabora con productos e ingredientes naturales y sencillos, incluyendo sales frescas y naturales, colorantes naturales, enzimas y leche de alta calidad. |
| Queso procesado | El queso procesado sigue los mismos procesos que el queso natural; sin embargo, requiere más pasos y muchos tipos diferentes de ingredientes. La elaboración del queso procesado implica fundir el queso natural, emulsionarlo y añadir conservantes y otros ingredientes artificiales o colorantes. |
| Crema simple | La crema simple contiene aproximadamente un 18% de grasa. Es una sola capa de crema que aparece sobre la leche hervida. |
| Crema doble | La crema doble contiene un 48% de grasa, más del doble del contenido en grasa de la crema simple. Es más pesada y espesa que la crema simple. |
| Crema para montar | Tiene un porcentaje de grasa mucho más alto que la crema simple (36%). Se utiliza para decorar pasteles, tartas y pudines, así como espesante para salsas, sopas y rellenos. |
| Postres helados | Postres diseñados para consumirse congelados. Por ejemplo, sorbetes, helados de frutas y yogures helados. |
| Leche UHT (leche a temperatura ultraalta) | Leche calentada a una temperatura muy alta. El procesamiento a temperatura ultraalta (UHT) de la leche implica calentarla durante 1 a 8 segundos a 135-154 °C, lo que elimina el microorganismo patógeno formador de esporas, dando como resultado un producto con una vida útil de varios meses. |
| Mantequilla no láctea/Mantequilla de origen vegetal | Mantequilla elaborada a partir de aceites de origen vegetal como el aceite de coco, de palma, etc. |
| Yogur no lácteo | Yogur elaborado típicamente a partir de frutos secos, como almendras, anacardos, cocos, y también de otros alimentos como soja, plátanos, avena y guisantes. |
| Canal en el establecimiento | Se refiere a restaurantes, restaurantes de servicio rápido (QSR) y bares. |
| Canal fuera del establecimiento | Se refiere a supermercados, hipermercados, canales en línea, etc. |
| Queso Neufchâtel | Uno de los tipos de queso más antiguos de Francia. Es un queso de corteza enmohecida y florida, suave y ligeramente desmenuzable, elaborado en la región de Neufchâtel-en-Bray en Normandía. |
| Flexitariano | Se refiere a un consumidor que prefiere una dieta semivegetariana, centrada en alimentos de origen vegetal con inclusión limitada u ocasional de carne. |
| Intolerancia a la lactosa | La intolerancia a la lactosa es una reacción del sistema digestivo a la lactosa, el azúcar de la leche. Provoca síntomas incómodos como respuesta al consumo de productos lácteos. |
| Queso crema | El queso crema es un queso fresco suave y cremoso de sabor ligeramente ácido, elaborado con leche y crema. |
| Sorbetes | El sorbete es un postre helado elaborado con hielo combinado con zumo de frutas, puré de frutas u otros ingredientes como vino, licor o miel. |
| Sherbet | El sherbet es un postre helado endulzado elaborado con frutas y algún tipo de producto lácteo como leche o crema. |
| Estable en estante | Alimentos que pueden almacenarse de forma segura a temperatura ambiente, o "en el estante", durante al menos un año y que no necesitan cocinarse ni refrigerarse para consumirse de forma segura. |
| DSD | La entrega directa a tienda (DSD) es el proceso en la gestión de la cadena de suministro mediante el cual el producto se entrega directamente desde la planta de fabricación al minorista. |
| OU Kosher | Orthodox Union Kosher es una agencia de certificación kosher con sede en la ciudad de Nueva York. |
| Gelato | El gelato es un postre cremoso helado elaborado con leche, nata espesa y azúcar. |
| Vacas alimentadas con pasto | Las vacas alimentadas con pasto pueden pastar en pastizales, donde comen una variedad de hierbas y trébol. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las variables clave: Con el fin de construir una metodología de previsión sólida, las variables y los factores identificados en el Paso 1 se contrastan con los datos históricos disponibles del mercado. Mediante un proceso iterativo, se establecen las variables necesarias para la previsión del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un modelo de mercado: Las estimaciones del tamaño del mercado para los años de previsión se expresan en términos nominales. La inflación no forma parte de los precios, y el precio de venta promedio (ASP) se mantiene constante a lo largo del período de previsión para cada país.
- Paso 3: Validar y finalizar: En este importante paso, todos los datos del mercado, las variables y las estimaciones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, Consultoría personalizada, Bases de datos y plataformas de suscripción




