
Tamaño y Cuota del Mercado de Publicidad Programática de Asia Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
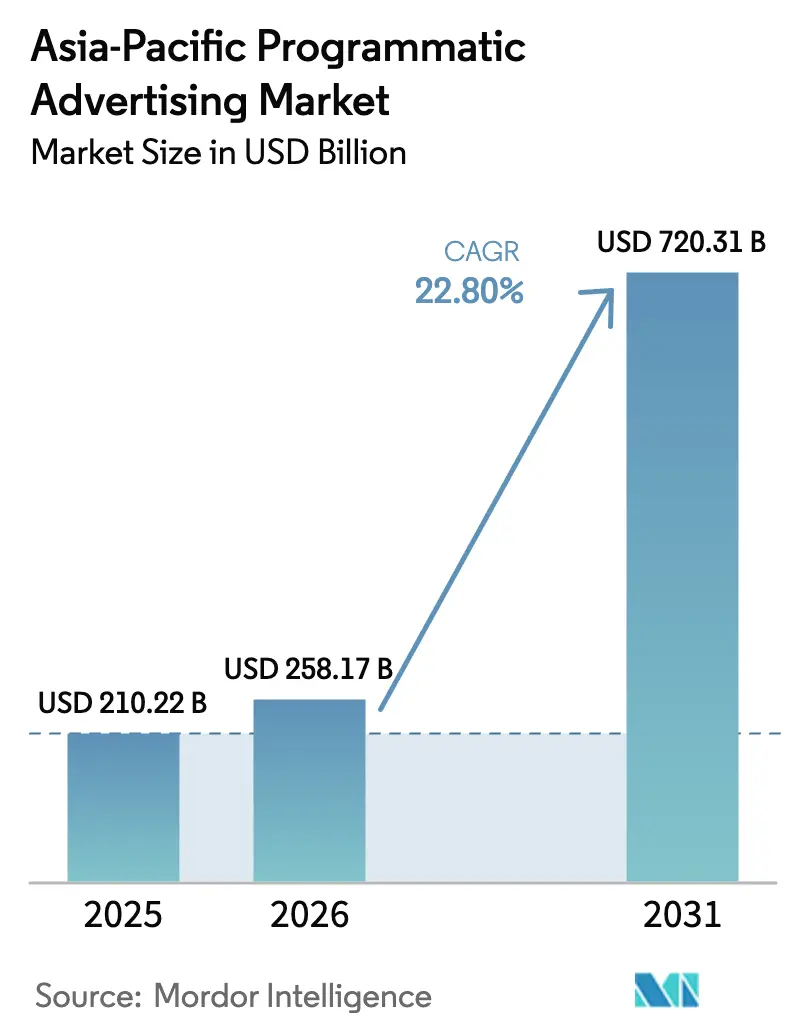
| Tamaño del mercado en el año base (2025) | 210.22 Mil millones de dólares |
| Tamaño del Mercado (2026) | 258.17 Mil millones de dólares |
| Tamaño del Mercado (2031) | 720.31 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 22.80 % |
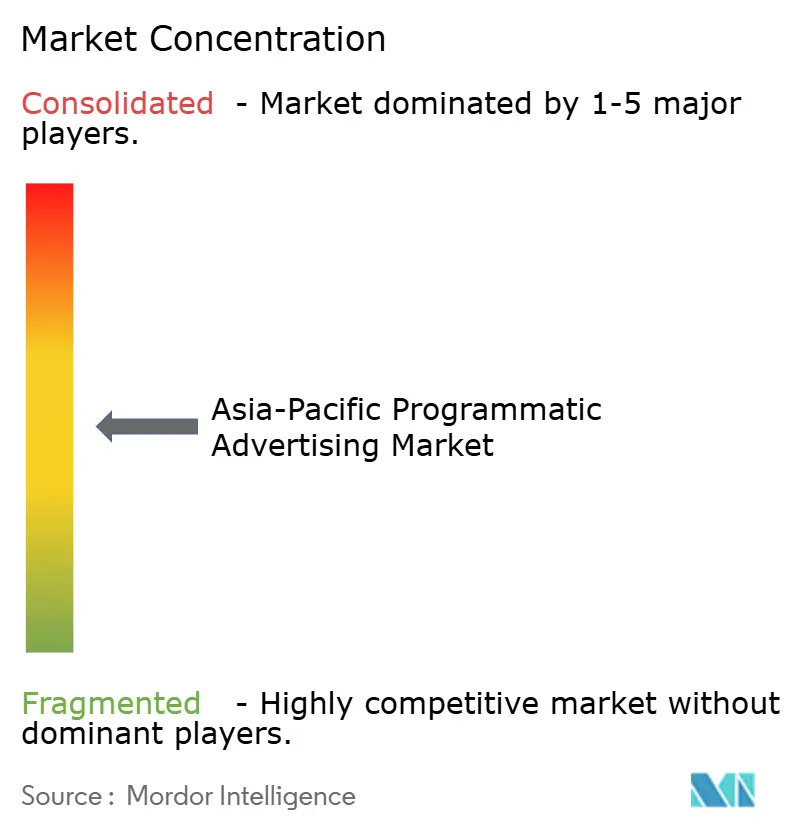
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Publicidad Programática de Asia Pacífico por Mordor Intelligence
Se espera que el tamaño del mercado de publicidad programática de Asia Pacífico crezca de USD 210.220 millones en 2025 a USD 258.170 millones en 2026 y se prevé que alcance USD 720.310 millones en 2031 con una CAGR del 22,8% durante 2026-2031. El crecimiento actual está impulsado por la rápida adopción de dispositivos móviles, el despliegue de redes 5G y los retornos medibles que la publicidad programática ofrece frente a los medios tradicionales.[1]Digital Turbine Investor Relations, "Comunicados de prensa sobre crecimiento móvil," digitalturbine.com Los anunciantes están reasignando presupuestos hacia modelos de compra automatizada que combinan la eficiencia de las subastas con la certeza de inventario, mientras que los editores monetizan nuevos formatos como la televisión conectada (CTV) y la publicidad programática en vía pública digital (pDOOH). Las agendas de economía digital impulsadas por los gobiernos, especialmente en China, India y Corea del Sur, están ampliando la oferta premium de inventario publicitario, y la optimización impulsada por inteligencia artificial está ayudando a las marcas a gestionar la diversidad lingüística y cultural a escala. La intensidad competitiva está aumentando a medida que los especialistas regionales utilizan datos vernáculos y algoritmos contextuales para cerrar las brechas de rendimiento dejadas por las plataformas globales. Las métricas de sostenibilidad, en particular los paneles de emisiones de carbono integrados en las plataformas publicitarias, están emergiendo como un elemento diferenciador para el gasto responsable de las marcas.[2]LoopMe, "LoopMe se asocia con Cedara," loopme.com
Conclusiones Clave del Informe
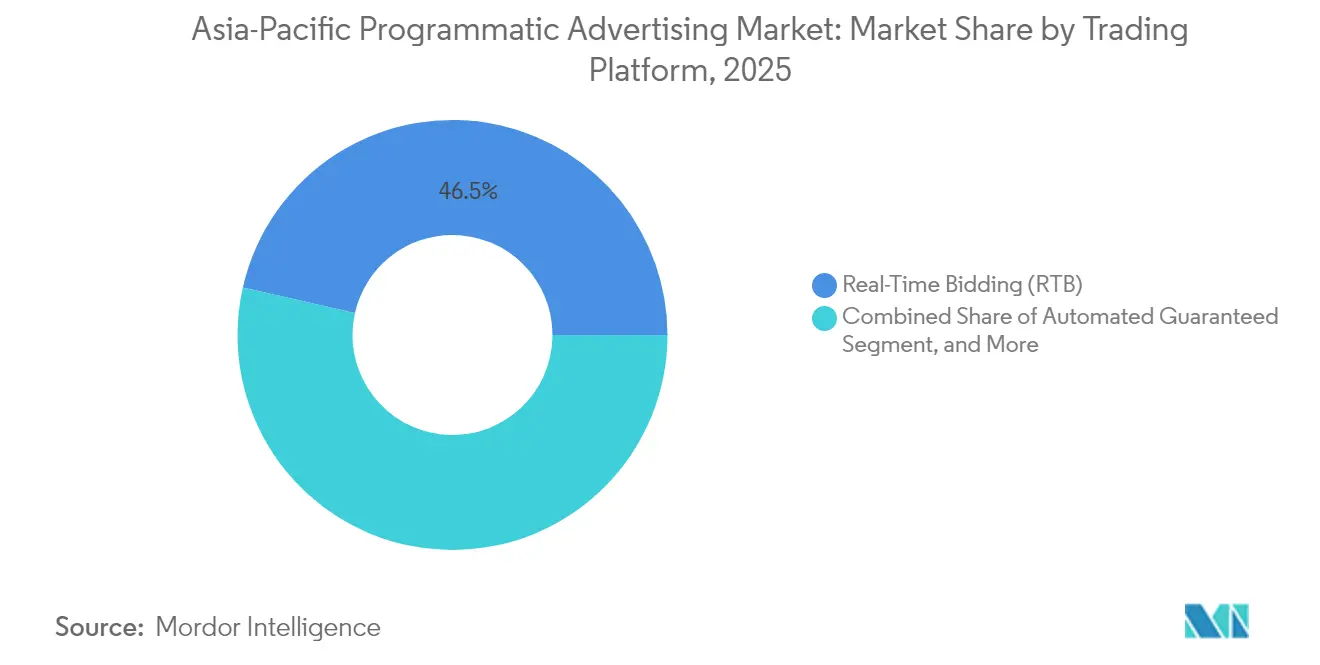
- Por plataforma de negociación, la Puja en Tiempo Real lideró con una cuota de ingresos del 46,45% del mercado de publicidad programática de Asia Pacífico en 2025; se proyecta que la Garantía Automatizada se expanda a una CAGR del 24,06% hasta 2031.
- Por medio publicitario, el Display Móvil capturó el 49,10% de la cuota del mercado de publicidad programática de Asia Pacífico en 2025, mientras que la Televisión Conectada/OTT se prevé que crezca a una CAGR del 24,5% hasta 2031.
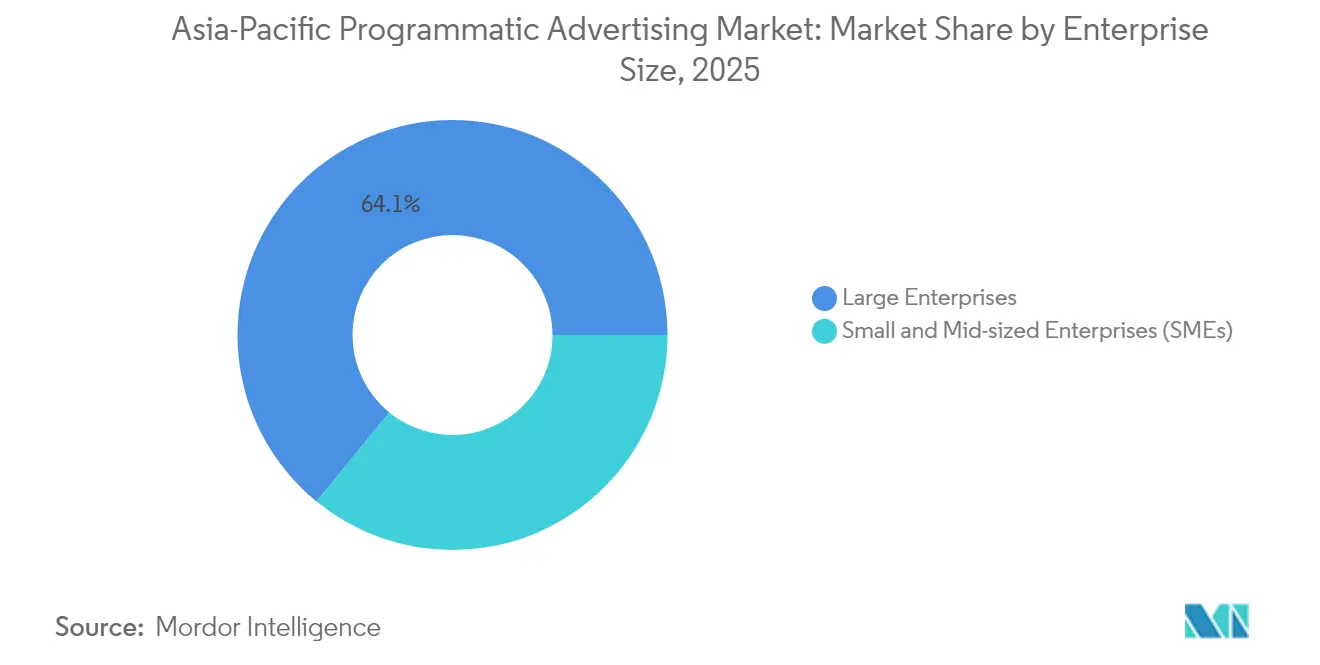
- Por tamaño de empresa, las Grandes Empresas representaron el 64,10% del tamaño del mercado de publicidad programática de Asia Pacífico en 2025, y las Pequeñas y Medianas Empresas están creciendo a una CAGR del 23,57% hasta 2031.
- Por vertical de industria, el Comercio Electrónico y Minorista representó el 29,70% del gasto del mercado de publicidad programática de Asia Pacífico en 2025; Viajes y Hostelería avanza a una CAGR del 24,7% hasta 2031.
- Por geografía, China mantuvo una cuota del 42,05% del tamaño del mercado de publicidad programática de Asia Pacífico en 2025, mientras que India se prevé que se expanda a una CAGR del 24,6% entre 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápido desplazamiento de los presupuestos publicitarios de Asia Pacífico de los canales tradicionales a los digitales | +6.2% | Asia Pacífico global, con mayor intensidad en China e India | Mediano plazo (2-4 años) |
| Base de usuarios móvil primero que impulsa el crecimiento del inventario dentro de aplicaciones | +5.8% | Núcleo del Sudeste Asiático, con extensión al resto de Asia Pacífico | Corto plazo (≤ 2 años) |
| Despliegue de redes 5G liderado por gobiernos que amplía los espacios publicitarios de alta calidad | +4.1% | China, Corea del Sur, Japón, con expansión hacia India y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Creciente adopción de IA/ML para la optimización de campañas en tiempo real | +3.9% | Centros tecnológicos: Singapur, Hong Kong, Tokio, con expansión regional | Mediano plazo (2-4 años) |
| Algoritmos de seguridad de marca adaptados a los idiomas y culturas asiáticas | +2.1% | Mercados multilingües: India, Sudeste Asiático, China | Mediano plazo (2-4 años) |
| Emergencia de redes de publicidad programática en vía pública digital en ciudades asiáticas de segundo nivel | +1.4% | Ciudades de segundo nivel en China, India, Indonesia, Tailandia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápido desplazamiento de los presupuestos publicitarios hacia los canales digitales
Los medios digitales capturaron una mayor cuota del gasto publicitario en Asia Pacífico en 2025, a medida que las marcas buscaban resultados medibles a nivel de audiencia que los medios tradicionales no podían ofrecer.[3]Dentsu Global, "Tendencias de crecimiento de la publicidad digital en Asia Pacífico," dentsu.com Las plataformas programáticas se beneficiaron a medida que los especialistas en marketing adoptaron herramientas de atribución que optimizan los recorridos multicanal en tiempo real. Los mercados con alcance de televisión lineal históricamente limitado, como Indonesia y Vietnam, saltaron directamente hacia modelos programáticos liderados por dispositivos móviles. Los reguladores reforzaron el cambio al exigir estándares de transparencia y acceso a datos que favorecen la negociación automatizada. Como resultado, la publicidad programática atrae ahora incluso los presupuestos de construcción de marca que antes se destinaban por defecto a la televisión, ampliando el conjunto total de gasto disponible.
El ecosistema móvil primero impulsa el inventario dentro de aplicaciones
Los dispositivos móviles generan más impresiones que los escritorios en todos los principales mercados de Asia Pacífico, convirtiendo el espacio publicitario dentro de aplicaciones en el activo más valioso del mercado de publicidad programática de Asia Pacífico. Las mayores tasas de participación y los datos de comportamiento más enriquecidos aumentan la densidad de pujas y los CPM efectivos. Las asociaciones como la de AnyMind Group con InMobi generaron ganancias de ingresos de 4,3 veces interanual para los editores al automatizar la mediación entre fuentes de demanda. Los anunciantes superponen señales de geolocalización y uso de aplicaciones para ofrecer ofertas en tiempo real cerca de las tiendas, mientras que los editores lanzan formatos de vídeo premiado y reproducibles que impulsan tasas de finalización superiores al 90%. La profundidad de los datos móviles también respalda la modelización de audiencias similares compatible con la privacidad, que compensa la depreciación de las cookies en los navegadores.
La inteligencia artificial y el aprendizaje automático transforman la optimización
Los sofisticados modelos de inteligencia artificial analizan ahora la intención del usuario, el valor del ciclo de vida y las señales contextuales en milisegundos, mejorando la precisión de las pujas y la relevancia creativa. Appier integró funciones de inteligencia artificial generativa tras adquirir AdCreative.ai, permitiendo la iteración dinámica de activos adaptados a los idiomas locales y las referencias culturales. Estos modelos predicen la probabilidad de conversión y regulan el gasto hacia las audiencias de mayor valor, reduciendo el desperdicio y aumentando el retorno sobre el gasto publicitario. La inteligencia artificial también automatiza el filtrado de fraudes y la aplicación de la seguridad de marca, aspectos críticos para campañas que abarcan miles de pequeños editores en múltiples idiomas. Los primeros adoptantes reportan aumentos de dos dígitos en las tasas de conversión y reducciones en el costo por acción, lo que refuerza la inteligencia artificial como una capacidad predeterminada para las plataformas que sirven al mercado de publicidad programática de Asia Pacífico.
Los despliegues de 5G liderados por los gobiernos crean inventario premium
Los gobiernos de China, Corea del Sur y Japón han acelerado el despliegue de redes 5G, desbloqueando formatos publicitarios de alto ancho de banda como el vídeo interactivo y las superposiciones de realidad aumentada que generan precios premium. Las redes más rápidas reducen la latencia en la puja en tiempo real y mejoran los pings de verificación, reduciendo las discrepancias. También mejoran la precisión del GPS, permitiendo activaciones minoristas hiperlocales. En los mercados emergentes, las expansiones planificadas de 5G prometen superar las limitaciones de la línea fija, ampliando el alcance de la audiencia rural para las campañas programáticas. Los editores esperan que el vídeo 5G eleve las tasas de finalización, mientras que los anunciantes pueden desplegar narrativas inmersivas sin riesgos de almacenamiento en búfer, fortaleciendo la afinidad de marca y justificando CPM más elevados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones de privacidad de datos fragmentadas en los mercados de Asia Pacífico | -3.2% | Fragmentación regional, con mayor impacto en China, India y Singapur | Mediano plazo (2-4 años) |
| Escasez de talento programático especializado fuera de las principales áreas metropolitanas | -2.1% | Ciudades de segundo y tercer nivel en Asia Pacífico, mercados rurales | Largo plazo (≥ 4 años) |
| Restricciones a nivel de navegador y fabricante de equipos originales sobre identificadores de dispositivos en China e India | -1.8% | China e India principalmente, con posible expansión a otros mercados | Corto plazo (≤ 2 años) |
| Inventario local premium limitado para contenido vernáculo en el Sudeste Asiático | -1.3% | Sudeste Asiático, particularmente Indonesia, Tailandia, Vietnam | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Las regulaciones de privacidad fragmentadas incrementan los costos de cumplimiento
Las leyes de protección de datos divergentes obligan a las plataformas a mantener flujos de consentimiento específicos por mercado, repositorios de datos locales y plantillas de informes diferenciadas, lo que incrementa los costos generales y retrasa el lanzamiento de campañas. Los proveedores más grandes absorben la carga a través de equipos legales dedicados, mientras que los jugadores más pequeños corren el riesgo de recibir multas o abandonar los mercados menos rentables. Las campañas transfronterizas frecuentemente deben particionar los datos de los usuarios, reduciendo las ventajas de escala. Los anunciantes, cautelosos ante las sanciones, prefieren a los socios con credenciales de cumplimiento auditadas, concentrando el gasto y limitando potencialmente la innovación de las empresas emergentes.
La escasez de talento fuera de las principales áreas metropolitanas frena el escalado
La experiencia en plataformas del lado de la demanda, análisis de datos y optimización creativa avanzada sigue siendo escasa más allá de los principales centros como Singapur, Tokio y Bombay. Esta brecha ralentiza la adopción entre las marcas locales en las ciudades secundarias de rápido crecimiento a pesar de los crecientes presupuestos digitales. Las agencias tienen dificultades para contratar operadores certificados, y la rotación sigue siendo alta a medida que los especialistas migran hacia roles regionales mejor remunerados. Los programas de aprendizaje electrónico y las academias de proveedores se están expandiendo, pero las cadenas de talento tardarán varios años en satisfacer la demanda, moderando el crecimiento en los mercados desatendidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Plataforma de Negociación:
Los anunciantes equilibran la certeza con la eficiencia de las subastasLa Puja en Tiempo Real representa la mayor proporción del mercado de publicidad programática de Asia Pacífico con una cuota de ingresos del 46,45% en 2025, lo que refleja su flexibilidad y los beneficios de los precios dinámicos. La escala del segmento se debe a la liquidez del mercado abierto y a las sofisticadas herramientas de ajuste de pujas que minimizan el pago excesivo. Sin embargo, las preocupaciones sobre la calidad del inventario y los requisitos de seguridad de marca han llevado a los anunciantes premium a comprometer presupuestos a través de la Garantía Automatizada, que está creciendo a una CAGR del 24,06%. La cuota del mercado de publicidad programática de Asia Pacífico correspondiente a la Garantía Automatizada está aumentando a medida que los editores empaquetan ubicaciones de alta visibilidad con tarifas fijas, garantizando una entrega predecible durante los eventos de mayor demanda. La Garantía de Mercado Privado se sitúa entre ambos modelos, permitiendo a los compradores acceder a impresiones seleccionadas con condiciones preferenciales, mientras que la Tarifa Fija No Reservada sigue siendo una opción de nicho para las campañas que priorizan la estabilidad de la tarifa sobre el alcance.
Están emergiendo estrategias de compra híbridas: las marcas comienzan con un bloque garantizado para asegurar los espacios premium y luego buscan alcance incremental a través de la Puja en Tiempo Real a medida que se alcanzan los límites de frecuencia. Las integraciones de plataformas, como la de X al implementar Magnite para monetizar el inventario social remanente, ilustran cómo los editores combinan canales directos y de subasta para maximizar el rendimiento. El resultado es un panorama de negociación en el que los compradores alternan entre certeza y eficiencia, ampliando los flujos de ingresos en todos los tipos de plataformas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por Medio Publicitario:
La televisión conectada y el pDOOH complementan el dominio del móvilEl Display Móvil mantiene el 49,10% del tamaño del mercado de publicidad programática de Asia Pacífico debido a la ubicuidad de los teléfonos inteligentes y las métricas de participación superiores. Los datos profundos dentro de las aplicaciones y los identificadores de origen propio refuerzan la ventaja de segmentación del móvil, mientras que los anuncios de vídeo premiado y reproducibles impulsan el rendimiento para las aplicaciones de juegos y comercio. La Televisión Conectada/OTT, aunque más pequeña en la actualidad, está escalando a una CAGR del 24,5% a medida que los espectadores migran de la televisión lineal al streaming. Los canales programáticos ahora se conectan con las cadenas de televisión locales y los servicios de transmisión por internet, permitiendo a las marcas ejecutar compras de audiencia en entornos de pantalla grande que antes estaban reservados para acuerdos anticipados. El Display Digital en escritorio mantiene bolsas de influencia en segmentos centrados en la oficina, mientras que el pDOOH está reinventando la publicidad exterior con programación dinámica vinculada a los patrones de movimiento de la audiencia.
La campaña de pDOOH de atención médica de Samsung con Hivestack sincronizó la reorientación móvil, mostrando una narrativa omnicanal que potencia el recuerdo y aumenta el tráfico peatonal. A medida que la penetración de la banda ancha se amplía, las cargas publicitarias de la televisión conectada aumentan, y la co-visualización en el hogar proporciona alcance incremental. Por lo tanto, los anunciantes asignan presupuestos en múltiples pantallas, reforzando las herramientas de medición omnicanal que integran las exposiciones en límites de frecuencia unificados.
Por Tamaño de Empresa:
El autoservicio desbloquea el crecimiento de las pequeñas y medianas empresasLas grandes empresas representaron el 64,10% del gasto en 2025, aprovechando los repositorios de datos multimarket y los mercados privados para escalar. Sin embargo, las pequeñas y medianas empresas son la cohorte de clientes de más rápido crecimiento, expandiéndose a un ritmo del 23,57% anual a medida que los paneles intuitivos eliminan las barreras técnicas. Las redes de medios minoristas integran módulos programáticos en los portales de comerciantes, permitiendo a los pequeños vendedores extender las promociones en el sitio al inventario fuera del sitio con unos pocos clics. Por ejemplo, el vínculo de PubMatic con Tokopedia permite a los comerciantes indonesios llegar a audiencias de alta intención más allá del mercado. El tamaño del mercado de publicidad programática de Asia Pacífico generado por las pequeñas y medianas empresas está destinado a crecer a medida que los pedidos de inserción mínimos disminuyen y las plantillas de configuración guiadas por inteligencia artificial sugieren límites de puja, creatividades y audiencias.
Las hojas de ruta de los proveedores priorizan la experiencia de usuario simplificada, la integración de píxeles con un solo clic y la optimización automática de conversiones para atender a las empresas con recursos limitados. A medida que las pequeñas y medianas empresas ganan confianza, muchas progresan desde la reorientación en el embudo inferior hacia la construcción de marca en el embudo superior, diversificando el gasto en vídeo, televisión conectada y pDOOH.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Vertical de Industria:
El turismo y los viajes repuntan, el comercio minorista mantiene el liderazgoEl Comercio Electrónico y Minorista representó el 29,70% del gasto en 2025, impulsado por la adquisición continua de clientes, la reorientación de carritos abandonados y las ventas adicionales de fidelización. Los anuncios en la plataforma ofrecen una atribución de ciclo cerrado, lo que hace que los presupuestos sean muy defendibles. Viajes y Hostelería es el vertical emergente, registrando una CAGR del 24,7% a medida que las fronteras se reabrieron y los consumidores retomaron la reserva de viajes. Las aerolíneas y las oficinas de turismo despliegan ofertas dinámicas basadas en el inventario de asientos y las tendencias de búsqueda, aprovechando la velocidad de la publicidad programática. El sector BFSI mantiene una inversión constante en la adquisición basada en datos para productos de tarjetas de crédito y préstamos, mientras que el sector Automotriz pivota hacia la generación de clientes potenciales para el lanzamiento de vehículos eléctricos. La atención médica, la educación y la tecnología completan la categoría «otros», cada uno aumentando gradualmente la combinación programática a medida que los marcos de cumplimiento maduran.
Los minoristas están actuando cada vez más como propietarios de medios: se proyecta que los ingresos de los medios minoristas del Sudeste Asiático alcancen USD 4.700 millones en 2030, con Indonesia creciendo un 219% a medida que los mercados monetizan los datos de compradores de origen propio. Esta convergencia de los roles de anunciante y editor remoldea los modelos de compra y amplía los conjuntos de inventario programático.
Análisis Geográfico
Mercado de Publicidad Programática de China
China contribuyó con el 42,05% del mercado de publicidad programática de Asia-Pacífico en 2025, gracias a las superaplicaciones que unifican redes sociales, pagos y comercio. China sigue siendo el mayor contribuyente al tamaño del mercado de publicidad programática de Asia-Pacífico, aunque su ritmo se está estabilizando a medida que el cumplimiento de la Ley de Protección de Información Personal eleva los umbrales operativos. Los ecosistemas de superaplicaciones siguen ofreciendo un alcance y una riqueza de datos sin igual, especialmente en los formatos publicitarios vinculados al comercio, y las ciudades de segundo nivel añaden inventario incremental a medida que se expanden las redes 5G y pDOOH. Las plataformas extranjeras continúan enfrentando barreras de entrada, pero los competidores nacionales compiten vigorosamente en funciones de inteligencia artificial y complementos de informes de carbono, garantizando una innovación continua.
Mercado de Publicidad Programática de India
Los planes de datos asequibles sustentan una CAGR del 24,6% de India hasta 2031, la ubicuidad de los pagos UPI y los portales de servicios digitales gubernamentales que incorporan nuevos usuarios de internet a diario. India es la geografía de mayor crecimiento, impulsada por la creciente adopción de teléfonos inteligentes, proyectos de infraestructura digital a escala nacional y una ley de privacidad de datos en maduración que clarifica las expectativas de cumplimiento. Los formatos de contenido en lenguas vernáculas prosperan, y los motores programáticos segmentan audiencias en más de 20 idiomas oficiales. Los avances en la penetración rural, junto con los dispositivos Android de bajo costo, incorporan nuevos usuarios en línea, ampliando los grupos de impresiones. Las plataformas del lado de la demanda (DSP) locales con categorización adaptada al idioma desafían a los actores globales establecidos, y la Red Abierta para el Comercio Digital del gobierno sugiere futuras oportunidades de datos propios para los anunciantes.
Mercado de Publicidad Programática de APAC
Japón, Corea del Sur y Australia ofrecen entornos avanzados pero saturados donde la creación de valor depende de una medición sofisticada, la expansión de la televisión conectada (CTV) y los controles de frecuencia entre dispositivos. Estos mercados son pioneros en marcos de identidad seguros para la privacidad que prescinden de las cookies, estableciendo plantillas para una implementación regional más amplia. Los países del Sudeste Asiático —Tailandia, Singapur y Malasia— muestran un crecimiento de dos dígitos a medida que se amplía el acceso a la banda ancha y aumenta el comercio electrónico transfronterizo. Los actores regionales aprovechan su conocimiento cultural para captar presupuestos de marca, mientras que la inversión fluye hacia estudios de contenido local para impulsar el inventario premium. La fragmentación regulatoria sigue siendo un obstáculo para la orquestación de campañas transfronterizas, lo que exige pilas de cumplimiento modulares dentro de las plataformas del lado de la demanda (DSP).
Panorama regulatorio
La regulación de la publicidad programática en Asia-Pacífico se está endureciendo en torno a la responsabilidad de las plataformas, la verificación de anuncios y la prevención del fraude, lo que añade pasos de cumplimiento a la compra transfronteriza. En China, la China Advertising Association y la China Communications Standards Association implementaron la T/CCSA 553-2024 / T/CAAAD 006-2024 en octubre de 2024 para estandarizar la monitorización y verificación de la publicidad en internet, reforzando los requisitos locales de visibilidad y detección de tráfico inválido que condicionan el funcionamiento de DSP, SSP y proveedores de verificación en el mercado.
Varios mercados introdujeron nuevas obligaciones que afectan a las plataformas de publicidad digital y a los flujos de trabajo programáticos. El Ministerio de Asuntos Digitales de Taiwán implementó normativas subsidiarias en el marco de la Fraud Crime Hazard Prevention Act en noviembre de 2024, imponiendo obligaciones de divulgación de información y prevención del fraude a las grandes plataformas de publicidad en internet. Vietnam emitió el Decreto 342/2025/ND-CP en diciembre de 2025 (con entrada en vigor el 15 de febrero de 2026) para actualizar las normas sobre publicidad en línea y señalización digital. Las Technology Crime Prevention Measures (No. 2) de Tailandia también exigen la verificación de identidad para los anunciantes en plataformas de publicidad digital, con vigencia a partir del 1 de noviembre de 2026, lo que incrementa los requisitos de tipo KYC para la incorporación y activación de campañas.
Análisis de la cadena de valor
La cadena de valor comienza con los anunciantes (marcas, editores de aplicaciones, marketplaces y pymes) y las agencias que definen objetivos, presupuesto y creatividades, canalizando luego la demanda a través de DSP y plataformas de compra hacia exchanges y SSP. Del lado de la oferta, los editores (aplicaciones móviles, editores web, servicios CTV/OTT y operadores de redes DOOH) exponen su inventario mediante servidores de anuncios y SSP, mientras que los proveedores de verificación y medición se sitúan a lo largo de toda la cadena para la detección de fraude, la visibilidad y la seguridad de marca. En 2025, la oferta web en varios mercados de APAC está fuertemente intermediada por plataformas a gran escala como Google AdExchange, mientras que el liderazgo en SSP puede variar según el canal y el país, lo que empuja a los compradores hacia una optimización activa de las rutas de suministro en lugar de una compra uniforme.
Los servicios de datos e identidad (datos propios, señales contextuales e identificadores respetuosos con la privacidad) y la infraestructura (nube, distribución de contenidos y superficies de dispositivos/OEM) son insumos clave que influyen en las tasas de coincidencia y el rendimiento, especialmente a medida que las restricciones a nivel de navegador y de OEM limitan los identificadores de dispositivo en partes de la región. Las asociaciones se utilizan cada vez más para asegurar señales premium de video y vinculadas al comercio: FreeWheel e Innity (junio de 2025) se alinearon en torno al CTV premium y el video en línea en el Sudeste Asiático y Hong Kong, Geniee y Mediagene (octubre de 2025) conectaron la automatización creativa de rich media con la oferta de SSP, y TNL Mediagene se asoció con Coupang (noviembre de 2025) para conectar el comercio de contenidos y el retail media. Persisten cuellos de botella en torno al cumplimiento normativo fragmentado a nivel nacional y el alto riesgo de tráfico inválido en CTV, lo que aumenta el papel de la verificación, la oferta curada y herramientas de SPO como las prácticas de transparencia de la cadena de suministro del IAB Tech Lab.
Panorama Competitivo
El mercado de publicidad programática de Asia Pacífico presenta una concentración de nivel medio; los principales mercados de intercambio globales, las plataformas del lado de la demanda y los conjuntos de verificación de anuncios coexisten con especialistas regionales sintonizados con los idiomas locales y los comportamientos de los consumidores. El liderazgo en cuota de mercado difiere según el país, creando un mosaico en el que un solo jugador rara vez supera el 25% de cuota a nivel regional. La innovación tecnológica, más que la exclusividad del inventario, es el principal campo de batalla: las plataformas nativas de inteligencia artificial promocionan modelos de adquisición de usuarios eficientes en costos, mientras que los actores establecidos enfatizan gráficos de identidad a escala y credenciales de seguridad de marca.
La fragmentación es más evidente en los mercados emergentes, donde la fragmentación lingüística y el vídeo vernáculo se disparan. Empresas como SQREEM ganan tracción al ofrecer segmentación de comportamiento sin cookies alineada con las normas de privacidad locales. Mientras tanto, la responsabilidad ambiental crece; la integración de LoopMe del panel de carbono de Cedara la posiciona favorablemente ante los anunciantes enfocados en la sostenibilidad. Los movimientos competitivos también destacan la integración vertical. Digital Turbine integra anuncios de descubrimiento de aplicaciones a nivel del dispositivo, mientras que PubMatic se asocia con mercados para ampliar el acceso a señales de comercio. Las solicitudes de patentes en pujas con inteligencia artificial y análisis que preservan la privacidad apuntan a una feroz defensa de la propiedad intelectual. Los actores de escala aprovechan las inversiones en cumplimiento para navegar las leyes de múltiples países, estableciendo un alto listón para los nuevos participantes más pequeños e impulsando al mercado hacia una consolidación gradual en torno a plataformas multilingües y seguras en materia de identidad.
Las adquisiciones locales continúan: la participación de Catcha Digital en Digital Symphony impulsa el alcance omnicanal regional, mientras que la compra de UUUM por parte de FreakOut integra el marketing de influencers en las ofertas programáticas. Estas asociaciones reflejan la demanda de los anunciantes de soluciones integrales que abarcan las redes sociales, el vídeo y el exterior. Los proveedores que unifican la activación, la medición y el seguimiento de carbono bajo un solo inicio de sesión están mejor posicionados para capturar presupuestos incrementales.
Líderes de la Industria de Publicidad Programática de Asia Pacífico
Amazon.com LLC (Amazon Advertising)
Appier Inc.
Aarki, Inc.
Adform A/S
AnyMind Group Pte. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Publicidad Programática de Asia-Pacífico
- Amazon.com LLC (Amazon Advertising)
- Appier Inc.
- Aarki, Inc.
- Adform A/S
- AnyMind Group Pte. Ltd.
- Criteo S.A.
- Digital Turbine, Inc.
- FreakOut Holdings, Inc.
- Google LLC
- Hivestack Inc.
- Index Exchange Inc.
- InMobi Pte. Ltd.
- Integral Ad Science Holding Corp.
- Komli Media India Private Ltd.
- LoopMe Ltd.
- Magnite, Inc.
- MediaMath, Inc.
- Moloco, Inc.
- PubMatic, Inc.
- Smaato, Inc.
- The Trade Desk, Inc.
- Xandr LLC
Lea el análisis de las empresas de Mercado de Publicidad Programática de Asia-Pacífico

Oportunidades de mercado y perspectivas futuras
El CTV/OTT y el video en línea premium constituyen un claro espacio en blanco para la expansión programática más allá del display móvil, especialmente donde los compradores desean un alcance similar al de la televisión con segmentación y medición digitales. Acciones de mercado como la asociación entre FreeWheel e Innity (junio de 2025) para agilizar el CTV premium y el video digital en el Sudeste Asiático y Hong Kong, y el despliegue por parte de Amazon Ads de las capacidades de Complete TV en Australia, apuntan a una inversión continua en canales programáticos para el inventario de streaming y la planificación y medición unificadas.
La programática vinculada al comercio es otra área de oportunidad a medida que el retail media y el comercio de contenidos profundizan el acceso a datos propios y la atribución de circuito cerrado. La asociación entre TNL Mediagene y Coupang (noviembre de 2025) muestra cómo el inventario de editores premium se está conectando con señales transaccionales, respaldando casos de uso de rendimiento y medición que dependen menos de las cookies de terceros. Al mismo tiempo, las crecientes obligaciones de cumplimiento y prevención del fraude en mercados como Taiwán (normativas subsidiarias del MODA en noviembre de 2024) y Tailandia (requisitos de verificación de identidad vigentes a partir del 1 de noviembre de 2026) están aumentando la demanda de plataformas capaces de operativizar la verificación de anunciantes, rutas de suministro transparentes y una verificación de anuncios robusta conforme a las normas específicas de cada país.
Recent Industry Developments in Mercado de Publicidad Programática de Asia-Pacífico
- Abril de 2026: Appier anunció una colaboración con Omio para escalar la adquisición de usuarios en 21 mercados utilizando sus capacidades de optimización impulsadas por IA agéntica. El despliegue destaca cómo la ejecución programática se está empaquetando como adquisición y medición de embudo completo impulsadas por IA, en lugar de compra de medios independiente, elevando el estándar de optimización, iteración creativa y análisis de incrementalidad en las campañas regionales.
- Marzo de 2026: Amazon Ads introdujo nuevas herramientas de IA en India, incluyendo Creative Agent y Ads Agent, junto con actualizaciones de gestión unificada de campañas presentadas en torno a su iniciativa insignia Connected Worlds. El lanzamiento fortalece los flujos de trabajo de autoservicio y de servicio gestionado para grandes empresas y pymes, reforzando al mismo tiempo el avance hacia la automatización en la producción creativa y las operaciones de campaña dentro del ecosistema programático de rápido crecimiento en India.
- Octubre de 2024: La China Advertising Association y la China Communications Standards Association implementaron la T/CCSA 553-2024 / T/CAAAD 006-2024, una norma técnica para la monitorización y verificación de la publicidad en internet. Los requisitos estandarizados de medición, visibilidad y detección de tráfico inválido aumentan la importancia de las integraciones de verificación en el mercado y pueden influir en la forma en que las plataformas globales adaptan sus sistemas de reporte y cumplimiento para China.


Mercado de Publicidad Programática de Asia-Pacífico Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, definimos el mercado de publicidad programática de Asia-Pacífico como el gasto publicitario digital que se compra y vende a través de plataformas automatizadas, donde el inventario de medios se fija en precio y se asigna mediante métodos de transacción programática en toda la región.
Exclusiones de alcance: excluimos la compra digital no programática y el gasto publicitario tradicional puramente offline que no se ejecuta mediante flujos de trabajo programáticos.
Descripción general de la segmentación
- Por Plataforma de Negociación
- Puja en Tiempo Real (RTB)
- Mercado Privado Garantizado
- Garantía Automatizada
- Tarifa Fija No Reservada
- Por Medio Publicitario
- Display Digital (Web)
- Display Móvil (Dentro de Aplicaciones y Web)
- Televisión Conectada/OTT
- Publicidad Exterior Digital
- Por Tamaño de Empresa
- Pequeñas y Medianas Empresas (PyMEs)
- Grandes Empresas
- Por Vertical de Industria
- Comercio Electrónico y Minorista
- Medios de Comunicación y Entretenimiento
- BFSI
- Viajes y Hostelería
- Automotriz
- Otros Verticales de Industria
- Por País
- China
- Japón
- India
- Corea del Sur
- Australia
- Tailandia
- Singapur
- Malasia
- Resto de Asia Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza estableciendo el límite de lo que se considera gasto programático en Asia-Pacífico, y luego lo vincula con señales medibles de la economía publicitaria. Revisamos fuentes públicas como las estadísticas de conectividad de la Unión Internacional de Telecomunicaciones (UIT), indicadores macroeconómicos del Banco Mundial, publicaciones de la OCDE sobre la economía digital y comunicaciones de reguladores en los principales mercados de APAC para anclar el contexto de adopción digital y acceso a medios.
Para traducir la adopción en lógica de gasto, también utilizamos fuentes orientadas a la industria, como el IAB y otras asociaciones publicitarias nacionales cuando están disponibles, además de publicaciones académicas revisadas por pares que analizan la dinámica de precios y subastas programáticas. Estos insumos se combinan con informes anuales de empresas, presentaciones de resultados y presentaciones para inversores para comprender cómo cambia la combinación de ingresos entre canales programáticos a lo largo del tiempo. Cuando es necesario, recurrimos a bases de datos de pago sobre finanzas empresariales, noticias y presentaciones regulatorias, y bases de datos de patentes para verificar las tendencias de capacidad de las plataformas. Estas fuentes documentales son ilustrativas, y se utilizaron otras referencias públicas y de pago para recopilar datos, contrastar supuestos y aclarar dudas abiertas.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para confirmar cómo se asignan los presupuestos programáticos en toda APAC, y para poner a prueba los supuestos que las fuentes documentales no pueden explicar completamente. Entrevistamos y encuestamos a compradores de medios, editores, intermediarios de ad tech y grandes anunciantes en los principales mercados de APAC para que los movimientos de precios, la disponibilidad de inventario y las restricciones de medición queden reflejados en el modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 34% | CXOs: 13% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 14% | Gerentes: 57% |
Dimensionamiento y previsión del mercado
El dimensionamiento del mercado se elabora mediante un enfoque descendente y ascendente, donde la estructura descendente reconstruye el gasto programático a partir de la actividad publicitaria digital en APAC y la proporción que fluye a través de los canales de compra automatizada. Los totales se corroboran luego mediante comprobaciones ascendentes selectivas, como patrones de gasto muestreados por tipo de medio y método de transacción, además de verificaciones por canal sobre los movimientos de precios habituales, antes de ajustar los totales finales.
En la práctica, el modelo se guía por insumos como el crecimiento del gasto publicitario digital en los principales mercados de APAC, la combinación de consumo móvil frente a escritorio, la penetración programática por formato (por ejemplo, display y display móvil), la combinación de tipos de transacción (RTB frente a marketplace privado y compra de tipo garantizado), y la dirección típica del CPM y de la tasa de cobertura observada por compradores y editores. Cuando los fragmentos ascendentes están incompletos para mercados más pequeños, gestionamos las brechas aplicando rangos de penetración conservadores anclados a estructuras de mercado similares, revalidándolos posteriormente mediante insumos primarios.
Para la previsión, utilizamos análisis de escenarios respaldados por un conjunto reducido de factores medibles, ya que los cambios normativos y de plataforma pueden modificar rápidamente los precios y la capacidad de direccionamiento. En cada escenario, primero se proyectan los factores clave y luego se incorporan al crecimiento del gasto programático. La línea de tendencia resultante se revisa con expertos para poder corregir trayectorias de crecimiento atípicas antes de fijar la previsión final.
Validación de datos y ciclo de actualización
La validación se realiza mediante varias comprobaciones para que ninguna serie de datos pueda influir de forma excesiva en el resultado. Comparamos los totales modelados con señales independientes, como la dirección del gasto publicitario regional, indicadores de consumo digital y los movimientos observados en la cuota programática comentados por los participantes del mercado, investigando luego las grandes discrepancias antes de la aprobación final.
Se realizan comprobaciones de anomalías a nivel de país y de formato, de modo que los cambios abruptos se expliquen por un factor real (como una regulación, un cambio en la medición o una gran variación de precios) y no por un error de modelización. Se realiza una segunda revisión por parte de otro analista antes de la publicación, y se vuelve a contactar a los encuestados cuando los supuestos se desvían de los rangos esperados. Los informes se actualizan anualmente, con actualizaciones intermedias ante eventos de mercado relevantes, y se realiza una revisión final previa a la entrega para que los clientes reciban la visión más reciente.
Tamaño del mercado de publicidad programática de Asia-Pacífico según Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para la publicidad programática en APAC pueden diferir porque las empresas eligen distintos límites de gasto, tratan de forma diferente los formatos adyacentes y, en ocasiones, aplican curvas de crecimiento agresivas sin el mismo nivel de verificación cruzada.
La tabla muestra una amplia dispersión, y en el modelo de Mordor Intelligence el mercado se contabiliza como gasto programático vinculado a métodos definidos de plataforma de negociación y formatos de medios digitales (incluidos display y display móvil). Esto evita incluir un gasto publicitario digital más amplio que no se compra mediante transacciones automatizadas.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 210,22 mil millones de USD (2025) | |
| Consultora Global A | 185,40 mil millones de USD (2025) | Utiliza una definición más estrecha que parece enfatizar la actividad de subasta abierta y puede subestimar los acuerdos programáticos de marketplace privado y garantizado, lo cual puede ser significativo en mercados maduros de APAC. |
| Asociación Sectorial B | 241,90 mil millones de USD (2025) | A menudo se reporta como una categoría ampliada de automatización digital, donde se incluyen partes del gasto publicitario digital incluso cuando la compra no es totalmente programática, y el momento de conversión anual también puede elevar el total en USD. |
Entre las tres cifras, la mayor parte de la variación puede atribuirse a lo que se considera gasto programático frente a gasto digital general, y a cómo se tratan los tipos de acuerdos más allá del RTB. Nuestro enfoque se mantiene repetible al vincular el gasto con métodos de transacción claros, la adopción a nivel de formato y la validación primaria sobre movimientos de precio y cuota, lo que facilita explicar y actualizar el total final año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del gasto en compra automatizada en el mercado de publicidad programática de Asia Pacífico?
El tamaño del mercado de publicidad programática de Asia Pacífico alcanzó USD 258.170 millones en 2026 y se proyecta en USD 720.310 millones para 2031.
¿Qué país está creciendo más rápido en gasto publicitario programático en Asia Pacífico?
Se prevé que India se expanda a una CAGR del 24,6% hasta 2031, impulsada por la adopción de dispositivos móviles y la adopción de pagos digitales.
¿Qué canal de medios lidera los presupuestos programáticos en la actualidad?
El Display Móvil representa el 49,10% del gasto porque los teléfonos inteligentes dominan el acceso a internet en toda la región.
¿Por qué los anunciantes están migrando hacia acuerdos de Garantía Automatizada?
La Garantía Automatizada ofrece certeza de inventario y entornos seguros para la marca, impulsando una CAGR del 24,06% incluso cuando la Puja en Tiempo Real sigue siendo dominante.
¿Cómo se aborda la sostenibilidad en las campañas programáticas?
Proveedores como LoopMe integran paneles de medición de carbono para que las marcas puedan rastrear y reducir las emisiones vinculadas a la entrega de anuncios.
¿Cuál es la mayor restricción para las campañas programáticas transfronterizas en Asia Pacífico?
Las leyes de privacidad de datos fragmentadas añaden complejidad y costos de cumplimiento, reduciendo la facilidad de ejecutar campañas regionales unificadas.
Última actualización de la página el:



