
Tamaño y Participación del Mercado de Publicidad Programática de América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
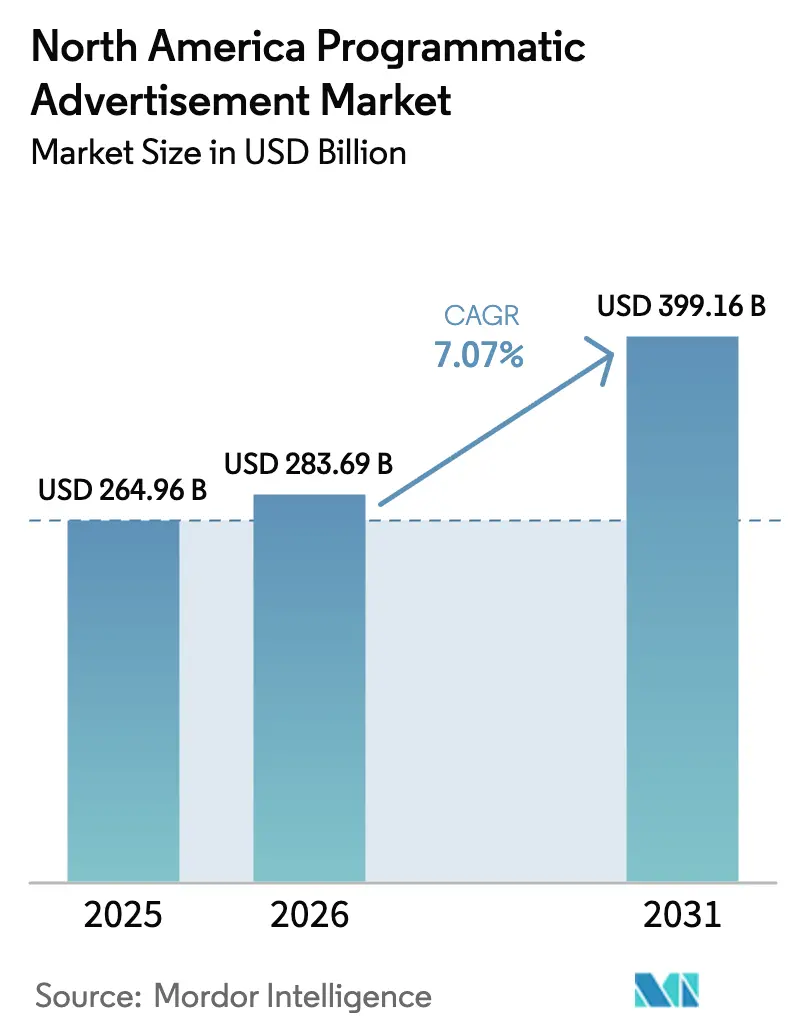
| Tamaño del mercado en el año base (2025) | 264.96 Mil millones de dólares |
| Tamaño del Mercado (2026) | 283.69 Mil millones de dólares |
| Tamaño del Mercado (2031) | 399.16 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.07 % |
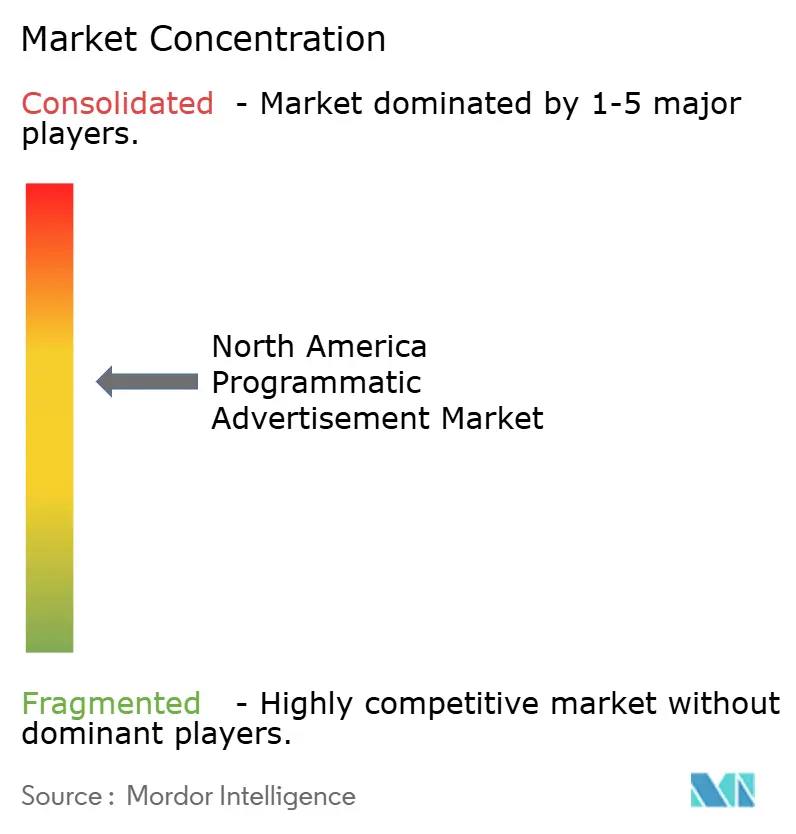
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Publicidad Programática de América del Norte por Mordor Intelligence
El tamaño del mercado de publicidad programática de América del Norte fue valorado en USD 264,96 mil millones en 2025 y se estima que crecerá desde USD 283,69 mil millones en 2026 hasta alcanzar USD 399,16 mil millones para 2031, a una CAGR del 7,07% durante el período de pronóstico (2026-2031). Las señales de datos en tiempo real, la inteligencia artificial y el aprendizaje automático guían ahora las pujas automatizadas, convirtiendo la publicidad programática de una herramienta de ahorro de costes en un motor de crecimiento que maximiza los ingresos en múltiples pantallas.[1]Adobe For Business Team, "¿Qué es la Publicidad Programática?", Adobe, adobe.com La depreciación de las cookies ha impulsado una oleada de redes de medios minoristas valorada en USD 150 mil millones que cultivan ventajas en datos de primera parte. La televisión conectada es el medio de más rápido crecimiento, respaldado por soluciones de identidad como Unified ID 2.0 que ayudan a los compradores a medir hogares a escala. La puja en tiempo real (RTB) sigue liderando con el 58% del gasto, mientras que los acuerdos garantizados de mercado privado (PMP) se expanden con rapidez a medida que los anunciantes buscan inventario premium y seguro para la marca. Las grandes empresas aseguran el 67,1% del gasto regional, aunque las pequeñas y medianas empresas (PYMES) muestran la aceleración más rápida gracias a las interfaces de autoservicio que utilizan IA para aumentar el retorno del gasto publicitario.
Conclusiones Clave del Informe
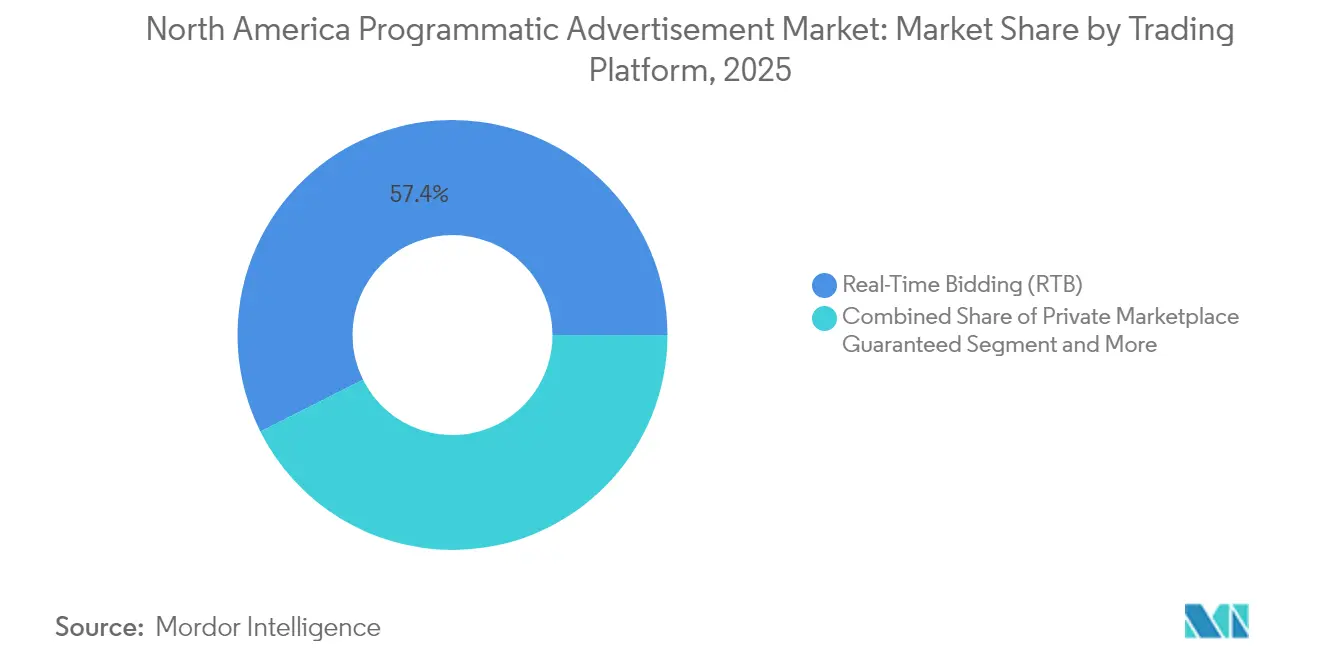
- Por plataforma de negociación, la puja en tiempo real lideró con el 57,40% de la participación del mercado de publicidad programática de América del Norte en 2025; se proyecta que las transacciones garantizadas de mercado privado crezcan a una CAGR del 9,36% hasta 2031.
- Por medio publicitario, la visualización móvil capturó el 45,85% de la participación en ingresos en 2025, mientras que la televisión conectada avanza a una CAGR del 12,21% hasta 2031.
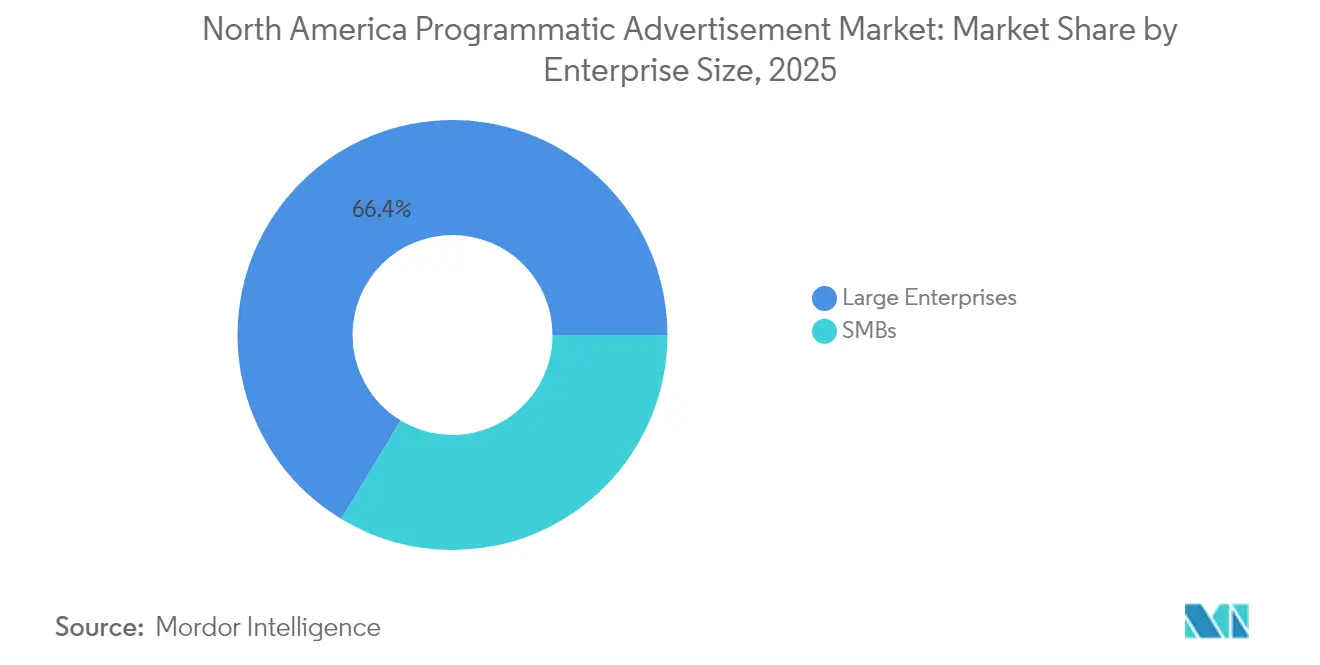
- Por tamaño de empresa, las grandes empresas mantuvieron el 66,35% del tamaño del mercado de publicidad programática de América del Norte en 2025 y las PYMES se están expandiendo a una CAGR del 8,77% hasta 2031.
- Por industria de usuario final, el comercio minorista y el comercio electrónico representaron el 24,15% de la participación del tamaño del mercado de publicidad programática de América del Norte en 2025; la atención médica y los productos farmacéuticos están creciendo a una CAGR del 10,05% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Gasto publicitario creciente en televisión conectada liderado por plataformas de streaming de Estados Unidos | +1.80% | Estados Unidos, efecto secundario en Canadá | Mediano plazo (2-4 años) |
| Ventaja de datos de primera parte de las redes de medios minoristas | +1.50% | América del Norte, concentrado en mercados urbanos | Corto plazo (≤ 2 años) |
| Puja en tiempo real optimizada por IA que mejora el ROAS para las PYMES | +1.20% | América del Norte, áreas metropolitanas tecnológicamente avanzadas | Mediano plazo (2-4 años) |
| Depreciación de cookies de terceros que acelera los mercados privados garantizados | +0.90% | Global, implementación temprana en América del Norte | Corto plazo (≤ 2 años) |
| Implementación de 5G que impulsa las impresiones de video móvil | +0.70% | Principales áreas metropolitanas de América del Norte | Largo plazo (≥ 4 años) |
| Paquetes de juegos en la nube liderados por telecomunicaciones que estimulan el ARPDAU | +0.50% | Áreas de cobertura de alta velocidad en América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Gasto Publicitario Creciente en Televisión Conectada Liderado por Plataformas de Streaming de Estados Unidos
La inversión en televisión conectada alcanzó USD 21,45 mil millones en 2024 tras un salto del 16,2% vinculado a campañas políticas y transmisiones de grandes eventos deportivos. La ejecución programática representa ahora el 75% de las transacciones de televisión conectada a medida que Disney, Roku y Amazon expanden los intercambios en tiempo real. La decisión de Disney de abrir su intercambio a Amazon DSP combina datos contextuales y de compra, mejorando las métricas de rendimiento para las campañas multidispositivo. La confianza de los anunciantes es evidente, con el 95% planeando mantener o aumentar los presupuestos de televisión conectada en 2025. El sistema operativo Ventura de The Trade Desk tiene como objetivo optimizar la cadena de suministro de televisión conectada, prometiendo menos intermediarios y una mejor medición.
Ventaja de Datos de Primera Parte de las Redes de Medios Minoristas
Los medios minoristas se han convertido en el tercer canal más grande del mundo y se prevé que superen los USD 233,89 mil millones en 2027. Amazon posee el 75% de los ingresos publicitarios de medios minoristas en Estados Unidos, pero Walmart Connect creció un 60% en 2024 a medida que los compradores diversifican. Su atribución de ciclo cerrado vincula la exposición publicitaria con los resultados de compra, una capacidad que los intercambios programáticos tradicionales no pueden igualar en un entorno sin cookies. La exploración de Walmart de adquirir Vizio y su impulso fuera del sitio muestra cómo los minoristas ahora compiten directamente con las plataformas del lado de la demanda. El resultado es un reequilibrio estructural que empuja al mercado de publicidad programática de América del Norte hacia asociaciones de datos más profundas para defender su participación.
Puja en Tiempo Real Optimizada por IA que Mejora el ROAS para las PYMES
Las campañas impulsadas por IA ofrecen un ROI un 76% mayor y reducen los costes de adquisición de clientes en un 30% en comparación con las tácticas heredadas. Kokai de The Trade Desk proporciona compensación predictiva y puntuación de KPI a nivel de puja, simplificando la toma de decisiones para las PYMES. PubMatic y GroupM despliegan modelos de cohortes generados por IA que respetan la privacidad sin sacrificar la escala. Sigma de MiQ ingiere 700 billones de señales digitales, ilustrando cómo el aprendizaje automático convierte las subastas reactivas en sistemas de marketing predictivo. Estas mejoras ayudan a las PYMES a acceder a una optimización avanzada antes reservada para los grandes anunciantes, ampliando la base de gasto dentro del mercado de publicidad programática de América del Norte.
Depreciación de Cookies de Terceros que Acelera la Adopción de Mercados Privados Garantizados
Las pruebas de Google muestran que los ingresos cayeron un 34% para Ad Manager sin cookies, aunque las API de Privacy Sandbox redujeron las caídas al 20%. Los anunciantes ahora dependen de los acuerdos de mercado privado que combinan datos de primera parte con suministro directo del editor, mejorando la seguridad de la marca y la medición. Deal Desk de The Trade Desk simplifica la ejecución de los mercados privados garantizados, abordando la tasa de fallo del 90% del Deal ID heredado. La adopción de las API de Privacy Sandbox por parte de Microsoft muestra que la industria prefiere estándares comunes sobre identificadores propietarios fragmentados. Los precios elevados de los mercados privados garantizados se compensan con ganancias en verificación, impulsando más gasto hacia intercambios curados y de alta calidad dentro del mercado de publicidad programática de América del Norte.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Comisiones de optimización de la ruta de suministro que comprimen los márgenes de los editores | -1.10% | América del Norte, alto impacto en sitios de nivel medio | Corto plazo (≤ 2 años) |
| Gráficos de identidad fragmentados de televisión conectada que limitan el alcance | -0.80% | Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Riesgo de litigios por privacidad de datos (CCPA y Proyecto de Ley 64) | -0.60% | California y Quebec | Mediano plazo (2-4 años) |
| Inflación por fraude publicitario en intercambios abiertos | -0.40% | América del Norte, inventario de nivel inferior | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Comisiones de Optimización de la Ruta de Suministro que Comprimen los Márgenes de los Editores
Las cadenas de suministro complejas permiten a los intermediarios capturar hasta el 98% de una puja, dejando a los editores premium con solo el 2% del gasto en casos extremos. La variabilidad de las comisiones a menudo no se correlaciona con la calidad del contenido, lo que pone en riesgo la sostenibilidad de los editores de nicho. Los compradores concentran la demanda a través de rutas preferidas, reduciendo aún más la competencia y ampliando los diferenciales de comisiones. A medida que los ingresos disminuyen, los editores pivotan hacia las ventas directas y los mercados privados garantizados, acelerando la consolidación dentro del mercado de publicidad programática de América del Norte. Los medios más pequeños corren el riesgo de ser desplazados si las reducciones en los costes de infraestructura no mantienen el ritmo con el aumento de las tasas de intermediación.
Gráficos de Identidad Fragmentados de Televisión Conectada que Limitan la Extensión del Alcance
Cada plataforma de streaming importante mantiene su propio gráfico de identidad, lo que impide a los especialistas en marketing gestionar la frecuencia en los ecosistemas de Samsung, Roku, Fire TV y Google TV. La dependencia de los datos de IP a nivel de hogar lleva a la duplicación y a impresiones desperdiciadas, socavando la prima pagada por el inventario de televisión conectada. Los anunciantes que buscan complementar la televisión lineal no pueden medir con precisión el alcance incremental, lo que reduce la eficiencia de la campaña. Las directrices del sector publicadas por la IAB buscan unificar las métricas, pero la adopción inconsistente frena el progreso. Hasta que la identidad multiplataforma se convierta en una práctica habitual, el mercado de publicidad programática de América del Norte deberá tolerar errores elevados de limitación de frecuencia en los presupuestos de televisión conectada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Plataforma de Negociación:
El Dominio de la Puja en Tiempo Real se Enfrenta al Desafío del Mercado Privado GarantizadoLa puja en tiempo real representó el 57,40% del gasto en 2025, subrayando su papel central en el mercado de publicidad programática de América del Norte. Los acuerdos garantizados de mercado privado están creciendo a una CAGR del 9,36% a medida que las marcas buscan entornos verificados y de alta calidad que mitiguen el riesgo de fraude. El cambio eleva la calidad de los datos y la visibilidad sobre la eficiencia de costes pura, presionando a los intercambios abiertos a perfeccionar la verificación de inventario. Los acuerdos automatizados garantizados sirven a los anunciantes que necesitan tanto flexibilidad como certeza, mientras que las transacciones de tarifa fija no reservada ofrecen a los editores rendimientos predecibles durante la volatilidad de las subastas. Esta combinación de modelos posiciona a los mercados privados garantizados como el principal motor de crecimiento premium incluso cuando la puja en tiempo real mantiene una escala inigualable para el inventario de larga cola.
La migración hacia los mercados privados garantizados se debe a la percepción de los anunciantes de que la seguridad de la marca, la medición y la transparencia ahora superan los ahorros en el precio de puja. OpenX fue pionera en la garantía en tiempo real para fusionar la velocidad de la puja en tiempo real con la certeza del inventario garantizado. Ese diseño híbrido refleja la necesidad del mercado de conciliar la eficiencia con la rendición de cuentas. Como resultado, el mercado de publicidad programática de América del Norte continúa perfeccionando los mecanismos de negociación que combinan escala, velocidad y gestión responsable de contenido premium.


Por Medio Publicitario:
El Liderazgo de la Visualización Móvil se Encuentra con la Aceleración de la Televisión ConectadaLa visualización móvil mantuvo el 45,85% de participación en 2025 porque la cobertura 5G admite formatos de video enriquecido e interactivos que captan a los usuarios en movimiento. La televisión conectada, aunque más pequeña, registra la CAGR más rápida del 12,21% gracias a la madurez de la infraestructura programática en las plataformas de streaming. La visualización de escritorio, el audio digital y la publicidad exterior digital (DOOH) complementan los planes omnicanal al cubrir las brechas contextuales en el hogar, el trayecto y los espacios públicos. El gasto en publicidad de video programático alcanzó USD 19,93 mil millones, con el 87,1% del video móvil ya transaccionado a través de subastas automatizadas. La integración del 5G y la creatividad impulsada por IA hace viables las experiencias inmersivas, expandiendo el mercado de publicidad programática de América del Norte hacia los ecosistemas de juegos y redes sociales.
La adquisición por USD 600 millones de T-Mobile del especialista en publicidad exterior digital Vistar Media confirma las ambiciones de los gigantes de las telecomunicaciones en la publicidad independiente de la pantalla. El acuerdo conecta datos de ubicación, 5G y una red de 1,1 millones de pantallas, subrayando el resurgimiento de la publicidad exterior digital. A medida que avanza la convergencia, los planificadores asignan presupuestos de manera fluida entre móvil, televisión conectada y publicidad exterior digital para maximizar el alcance incremental y la frecuencia. Estas tendencias consolidan el mercado de publicidad programática de América del Norte como una disciplina completamente omnicanal.
Por Tamaño de Empresa:
La Estabilidad de las Grandes Empresas Impulsa la Innovación de las PYMESLas grandes empresas representaron el 66,35% del gasto en 2025, respaldando las inversiones en infraestructura en todo el mercado de publicidad programática de América del Norte. Sus presupuestos financian plataformas de datos, modelos de atribución y capas de verificación que establecen estándares adoptados posteriormente en otros lugares. Las PYMES, aunque más pequeñas, se expanden a una CAGR del 8,77% gracias a que las consolas de autoservicio y la automatización por IA reducen las barreras operativas. La integración de The Trade Desk de datos minoristas de Instacart y Ocado equipa a los anunciantes más pequeños con segmentación a nivel de producto que antes era exclusiva de las asociaciones empresariales.
PubMatic reporta eCPM un 25% más altos para los editores que trabajan con demanda curada de PYMES, lo que demuestra que los anunciantes emergentes pueden generar ingresos de calidad. Estas dinámicas fomentan un ciclo de retroalimentación en el que el gasto empresarial financia la innovación que luego beneficia a las PYMES, ampliando la base de anunciantes del mercado de publicidad programática de América del Norte y estabilizando el crecimiento.
Por Industria de Usuario Final:
El Liderazgo del Comercio Minorista Impulsa la Expansión de la Atención MédicaEl comercio minorista y el comercio electrónico tuvieron una participación del 24,15% en 2025 debido a los datos deterministas que vinculan la exposición publicitaria con las ventas, produciendo métricas de ROI superiores. La atención médica y los productos farmacéuticos lideran el crecimiento con una CAGR del 10,05%, beneficiándose de marcos de medición compatibles con la privacidad y el auge de la telemedicina. El sector automotriz, BFSI, medios y entretenimiento, y viajes completan la demanda aprovechando la segmentación por ubicación, el modelado seguro de privacidad y los formatos inmersivos. La inversión de las cadenas de farmacias en centros de medios en el sitio ilustra cómo la atención médica se superpone con los medios minoristas, ampliando los grupos de datos de primera parte.
La IAB señala que el gasto en atención médica aumenta a medida que el marketing farmacéutico directo al consumidor busca precisión mientras cumple con estrictas normas de consentimiento. La confluencia del rigor regulatorio y la segmentación basada en datos convierte a la atención médica en un campo de pruebas para la innovación que preserva la privacidad. Las lecciones aprendidas aquí se aplicarán a otros sectores verticales, enriqueciendo el conjunto de herramientas de cumplimiento normativo del mercado de publicidad programática de América del Norte.
Análisis Geográfico
Mercado de Publicidad Programática de Estados Unidos
Estados Unidos concentró el 81,75% del mercado de publicidad programtica de América del Norte en 2025, respaldado por una infraestructura avanzada, una adopción temprana y un marco de privacidad que combina innovación con responsabilidad. La alta penetración del 5G —proyectada para alcanzar el 90% de las suscripciones móviles en 2029— permite ejecuciones sofisticadas en dispositivos móviles y televisión conectada (CTV). La Ley de Privacidad del Consumidor de California, junto con los proyectos piloto federales de entornos de prueba, proporciona un laboratorio para la experimentación sin cookies que establece estándares globales.
Mercado de Publicidad Programática de Canadá
Canadá representa el 9,05% del gasto y se beneficia de vientos favorables derivados de la alineación regulatoria con las normas de privacidad de Estados Unidos, una amplia cobertura de banda ancha y la adopción por parte de los editores de modelos de venta programática. La Ley 25 de Quebec generó inicialmente obstáculos de cumplimiento, pero también aceleró innovaciones en segmentación contextual adaptadas a audiencias bilingües. Las plataformas canadienses refinan así soluciones para matices culturales que posteriormente escalan hacia el sur, enriqueciendo en su conjunto el mercado de publicidad programática de América del Norte.
Mercado de Publicidad Programática de México
México, si bien representa una porción menor, muestra un alto potencial futuro a medida que el aumento de la penetración digital y el comercio transfronterizo impulsan a los anunciantes hacia la compra automatizada. Las marcas de automoción, bienes de consumo y turismo ya utilizan la publicidad programática para dirigirse a audiencias bilingües y biculturales en toda la región. La continua inversión en infraestructura y la modernización regulatoria posicionarán a México como el próximo nodo de alto crecimiento dentro del ecosistema regional.
Panorama regulatorio
La publicidad programática en América del Norte opera bajo un escrutinio cada vez mayor en materia de privacidad, protección al consumidor y competencia, tanto a nivel federal como estatal, con un enfoque elevado en los datos utilizados para la publicidad dirigida y las pujas en tiempo real. En Estados Unidos, la Comisión Federal de Comercio (FTC) continúa enmarcando las prácticas de publicidad y marketing en línea en torno a expectativas de engaño, deslealtad y fundamentación, aumentando la exposición al cumplimiento normativo en la obtención de datos, el modelado de audiencias y las afirmaciones de medición en DSP, SSP y redes de medios minoristas.
La actividad regulatoria durante 2025-2026 añadió incertidumbre y cargas de cumplimiento para la tecnología publicitaria y los anunciantes. En marzo de 2026, el IAB actualizó su Acuerdo Multiestatal de Privacidad (MSPA) para refinar las obligaciones de las primeras partes y los participantes descendentes que respaldan el cumplimiento de las leyes estatales de privacidad. El Congreso también introdujo propuestas como la S. 4211 (Ley de Privacidad y Seguridad de Datos del Consumidor de 2026) para establecer un marco federal de privacidad, y la S. 3774 para abordar los anuncios comerciales fraudulentos o engañosos en plataformas en línea. También surgieron propuestas específicas del sector, incluida la Ley GAME de mayo de 2026, dirigida a la publicidad de apuestas deportivas orientada a menores, reforzando la necesidad de un consentimiento más sólido, control de edad y gobernanza de audiencias en las rutas de suministro programático.
Panorama Competitivo
La consolidación del mercado se aceleró en 2024 con fusiones y adquisiciones por valor de USD 14,8 mil millones, incluida la adquisición de IPG por parte de Omnicom por USD 13,3 mil millones y la compra de Innovid por parte de Mediaocean por USD 500 millones. Estas operaciones fusionan la creatividad, los datos y la activación de medios en plataformas unificadas que sirven a estrategias omnicanal. Las redes de medios minoristas y las plataformas de streaming intensifican la competencia al forjar vínculos directos con los anunciantes, presionando a las plataformas del lado de la demanda tradicionales a profundizar las asociaciones de datos o arriesgarse a perder participación.
La estrategia ahora gira en torno a la integración vertical. Ventura de The Trade Desk tiene como objetivo controlar la cadena de suministro de televisión conectada desde el sistema operativo del televisor inteligente hasta la ejecución del lado de la demanda, reduciendo los intermediarios y mejorando la transparencia. [2]The Trade Desk, "The Trade Desk anuncia Ventura", thetradedesk.comLos participantes del sector de las telecomunicaciones, como T-Mobile, aprovechan la inteligencia de ubicación y el 5G para expandirse hacia la publicidad exterior digital y el móvil avanzado, ampliando el campo de competidores. [3] T-Mobile US, "T-Mobile adquirirá Vistar Media", t-mobile.comLa diferenciación tecnológica se centra en los motores de aprendizaje automático que procesan billones de señales por día, permitiendo una optimización predictiva que reduce el desperdicio y mejora los resultados en todo el mercado de publicidad programática de América del Norte.
Los nuevos disruptores emergentes incluyen gigantes del comercio minorista que ofrecen compras programáticas fuera del sitio, plataformas independientes de televisión conectada que consolidan servicios de streaming de nicho, y empresas de optimización creativa impulsadas por IA. A medida que la privacidad y la transparencia se convierten en requisitos innegociables, las plataformas que combinan datos deterministas, modelado predictivo y mitigación del fraude ganarán ventaja estratégica. La intensidad competitiva se mantiene así alta incluso cuando aumenta la concentración de la propiedad, lo que indica un mercado de publicidad programática de América del Norte dinámico aunque en proceso de consolidación.
Líderes de la Industria de Publicidad Programática de América del Norte
Alphabet Inc.
The Trade Desk Inc.
PubMatic Inc.
Xandr (Microsoft Corp.)
Amazon Advertising (Amazon .com Inc.)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Publicidad Programática de América del Norte
- Alphabet Inc. (Google Advertising)
- The Trade Desk Inc.
- Amazon Advertising (Amazon .com Inc.)
- Xandr (Microsoft Corp.)
- PubMatic Inc.
- Magnite Inc.
- MediaMath Inc.
- Adobe Advertising Cloud
- Roku OneView
- Index Exchange Inc.
- AdRoll (NextRoll Inc.)
- Amobee Inc.
- OpenX Technologies Inc.
- TripleLift Inc.
- Quantcast Corp.
- Verizon Media DSP (Yahoo)
- StackAdapt Inc.
- Centro (Basis Technologies)
- Viant Technology Inc.
- Criteo SA
Lea el análisis de las empresas de mercado de publicidad programática de América del Norte

Oportunidades de mercado y perspectivas futuras
La transparencia y estandarización de las subastas son un espacio en blanco a corto plazo para plataformas e intermediarios, ya que los compradores presionan cada vez más por la visibilidad de las tarifas, la mecánica de las subastas y la gobernanza de las rutas de suministro. En enero de 2026, el Media Rating Council (MRC) emitió las normas finales de Transparencia en Subastas de Publicidad Digital, que cubren las expectativas de divulgación en subastas de display, CTV y medios minoristas. Esto crea una oportunidad concreta de implementación para herramientas de verificación, informes y flujo de trabajo que los DSP, SSP y editores pueden adoptar para diferenciarse en confianza y responsabilidad.
La interoperabilidad de datos entre medios minoristas y CTV es otra área de oportunidad activa, particularmente donde los datos de compra de origen propio pueden aplicarse más allá de las ubicaciones en el sitio, hacia la planificación programática en CTV y omnicanal. En mayo de 2026, Walmart Connect lanzó Connect Select, un mercado programático de CTV curado con socios como Magnite, PubMatic, FreeWheel e Index Exchange, señalando la demanda de activación fuera del sitio liderada por minoristas y gestionada con privacidad. La actualización del MSPA del IAB de marzo de 2026 también refuerza un impulso orientado al cumplimiento hacia controles contractuales estandarizados y procesamiento de datos auditable en los requisitos de privacidad multiestatales, apoyando la inversión en gestión de consentimiento, medición segura para la privacidad e infraestructura de acuerdos curados que reduce la exposición frente a la compra en intercambio abierto.
Recent Industry Developments in Mercado de Publicidad Programática de América del Norte
- Abril de 2026: IAB Tech Lab formó el Consejo de Gobernanza Programática (21 de abril de 2026) con miembros fundadores que incluyen a Amazon Ads, The Trade Desk, Omnicom, WPP, Dentsu y Disney. El consejo tiene como objetivo el establecimiento de estándares para modelos operativos programáticos emergentes, incluidas las transacciones impulsadas por IA y agentes, lo que afecta directamente la interoperabilidad y la gobernanza en los flujos de trabajo de compra y venta en América del Norte.
- Junio de 2025: The Trade Desk añadió a Instacart y Ocado como vendedores de datos minoristas a nivel de SKU para anunciantes de autoservicio. La medida amplió el acceso a señales minoristas deterministas para la optimización programática, ayudando a anunciantes más pequeños a utilizar datos de comercio sin negociar asociaciones de datos empresariales personalizadas.
- Junio de 2024: Omnicom anunció un acuerdo para adquirir Interpublic Group (IPG) en una operación de 13.3 mil millones de USD. La consolidación estrechó la integración entre creatividad, datos y activación de medios, aumentando la presión sobre la tecnología publicitaria independiente para demostrar un rendimiento y transparencia diferenciados a medida que las grandes empresas de holding construyen pilas de compra más unificadas.


Mercado de Publicidad Programática de América del Norte Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca el gasto en la compra y venta automatizada de inventario publicitario digital en América del Norte, donde las pujas, acuerdos y entrega se ejecutan a través de plataformas y flujos de trabajo programáticos. Solo dimensionamos el valor vinculado a las transacciones programáticas en los tipos de medios digitales comunes.
Exclusiones del alcance: excluimos la publicidad fuera de línea, los servicios de marketing no publicitarios y las tarifas puras de producción creativa que no están directamente vinculadas a la compra de medios programáticos.
Descripción general de la segmentación
- Por Plataforma de Negociación
- Puja en Tiempo Real (RTB)
- Mercado Privado Garantizado
- Garantizado Automatizado
- Tarifa Fija No Reservada
- Por Medio Publicitario
- Visualización Móvil
- Visualización de Escritorio
- Televisión Conectada (CTV)
- Audio Digital
- Publicidad Exterior Digital (DOOH)
- Por Tamaño de Empresa
- Grandes Empresas
- Pequeñas y Medianas Empresas (PYMES)
- Por Industria de Usuario Final
- Comercio Minorista y Comercio Electrónico
- Automotriz
- BFSI
- Medios y Entretenimiento
- Atención Médica y Productos Farmacéuticos
- Viajes y Hospitalidad
- Por País
- Estados Unidos
- Canadá
- México
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza fundamentando la economía publicitaria abordable y las normas que la moldean. Nos apoyamos en fuentes públicas como la Oficina del Censo de EE. UU., la Oficina de Análisis Económico y la Comisión Federal de Comunicaciones para señales de referencia de actividad digital y medios, y también revisamos publicaciones del IAB y comunicados de asociaciones publicitarias de América del Norte para definiciones y contexto del ecosistema.
Después de eso, las cifras se verifican cruzadamente utilizando presentaciones de empresas, transcripciones de llamadas de resultados, presentaciones a inversores y cobertura de prensa de negocios de reputación que analizan la fijación de precios, la dinámica de subastas y los cambios en la demanda. También utilizamos suscripciones pagas para datos financieros e inteligencia de empresas, noticias y finanzas, bases de datos de patentes y seguimiento de licitaciones cuando ayuda a validar las inversiones en plataformas y los patrones de compra. Estos ejemplos son ilustrativos y no exhaustivos, y también se consultan muchas otras fuentes públicas y propietarias para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas y encuestas primarias
El trabajo primario se centra en traducir las señales amplias de publicidad digital en supuestos específicos de lo programático que se sostienen en ciclos de compra reales. Hablamos con partes interesadas del lado de la demanda y del lado de la oferta, agencias, editores, equipos de operaciones publicitarias y comercializadores por categoría en Estados Unidos, Canadá y México para validar la mezcla de acuerdos, la dirección de precios y los cambios en la asignación de presupuestos.
La retroalimentación se utiliza para llenar los vacíos que las fuentes documentales no explican completamente, como la participación del gasto en pujas en tiempo real frente a mercados privados y canales garantizados automatizados, y cómo los cambios en medición e identidad están afectando las decisiones de compra.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 32% | Directivos (CXO): 20% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 29% |
| Actores más pequeños: 21% | Gerentes: 51% |
Dimensionamiento y pronóstico del mercado
El modelo central parte de una construcción de arriba hacia abajo donde la actividad de publicidad digital se reconstruye en un fondo de demanda programática mediante la aplicación de tasas de negociación y adopción de medios en toda América del Norte. Estas tasas se asignan luego al gasto por tipo de plataforma de negociación y principales medios digitales, antes de conciliarse con los patrones a nivel de país.
Para mantener los totales realistas, corroboramos los resultados con verificaciones selectivas de abajo hacia arriba, como precios muestreados por formato, indicadores de volumen informados (como las tendencias de oferta de impresiones y la disponibilidad de inventario), y verificaciones de canal sobre cómo se dividen los presupuestos entre subasta abierta y acuerdos curados. En la práctica, los insumos más influyentes incluyen la mezcla de RTB frente a mercado privado y garantizado automatizado, la dirección de precios promedio por tipo de medio (incluyendo TV conectada frente a display), la preparación de identidad y medición tras los cambios en las cookies, los patrones de compra por tamaño de empresa y los cambios de demanda a nivel vertical (por ejemplo, la estacionalidad del comercio minorista y electrónico frente a la recuperación de viajes).
Para el pronóstico, se utiliza un análisis de escenarios en torno a un caso central, ya que la fijación de precios y la mezcla de acuerdos pueden cambiar rápidamente cuando el inventario se restringe o las reglas de medición cambian. Los supuestos se revisan con los encuestados primarios para mantener variables como el movimiento de CPM, la participación de acuerdos y el crecimiento por tipo de medio alineados con lo que compradores y vendedores realmente están planificando. Cuando las señales de abajo hacia arriba son incompletas, los vacíos se abordan aplicando rangos conservadores y luego ajustándolos mediante verificaciones de consistencia entre países y puntos de referencia a nivel de plataforma.
Validación de datos y ciclo de actualización
Los resultados se validan mediante triangulación a través de múltiples verificaciones independientes, incluidas divisiones por país, verificaciones de coherencia de la mezcla de medios, y el movimiento implícito de precios frente al comportamiento de compra observado. Cuando aparece un valor atípico, el factor causante se rastrea hasta el nivel del supuesto, luego se revisa nuevamente mediante contactos de seguimiento o verificaciones documentales adicionales antes de que se permita su ingreso al modelo final.
Se utiliza una revisión de analistas de varios pasos para que la lógica, las matemáticas y la alineación del alcance se verifiquen por separado, y solo entonces se aprueba la estimación. Los informes se actualizan anualmente, con actualizaciones provisionales cuando un evento material afecta la fijación de precios o la estructura de negociación, y se completa una revisión final antes de la entrega para que los clientes reciban la visión más actualizada.
Tamaño del mercado de publicidad programática de América del Norte de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para la publicidad programática en América del Norte a menudo divergen porque los mismos dólares publicitarios pueden contabilizarse bajo diferentes definiciones de transacción, límites de medios y opciones de temporalidad. Las diferencias también provienen de cómo cada editor trata los movimientos de precios, los cambios en la mezcla de acuerdos y qué se incluye cuando los servicios adyacentes de tecnología publicitaria se agrupan en la cifra.
Cuando los movimientos de precios trimestrales y los cambios de mezcla se actualizan cerca del momento de la conversión de moneda (en lugar de arrastrarse desde una instantánea anterior), el total de gasto anual puede cambiar materialmente, y esa cadencia de actualización, junto con los recontactos para validar la dirección del CPM, es la razón por la que Mordor Intelligence a menudo llega a un valor de 2025 diferente respecto de otras fuentes.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 264.96 mil millones de USD (2025) | |
| Asociación de la Industria A | 245.00 mil millones de USD (2025) | Utiliza una definición programática más estrecha que se inclina hacia la subasta abierta y excluye partes de los flujos de mercado privado y garantizado automatizado, lo que puede reducir el gasto contabilizado en inventario de mayor precio. |
| Revista Especializada B | 305.00 mil millones de USD (2025) | Incorpora en el total de gasto algunas tarifas adyacentes de tecnología publicitaria y de servicios gestionados, y aplica una progresión de precios más agresiva para medios de alto crecimiento como la TV conectada, lo que eleva la estimación. |
Al observar la tabla, la diferencia se explica en gran medida por lo que se considera gasto programático dentro del alcance y cómo se traslada la fijación de precios a lo largo del año cuando la mezcla de medios cambia. Al mantener los pasos rastreables hasta los tipos de acuerdos, la dirección de precios a nivel de medio y las verificaciones por país, buscamos ofrecer una cifra equilibrada que pueda repetirse y someterse a pruebas de estrés.


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el crecimiento en el mercado de publicidad programática de América del Norte?
Los avances en las pujas basadas en IA, el auge de los datos de primera parte de los medios minoristas y el aumento de los presupuestos de televisión conectada son fuerzas clave que impulsan la CAGR del 7,07% del mercado.
¿Cómo influirá la depreciación de las cookies en la compra programática?
A medida que desaparecen las cookies de terceros, los anunciantes están trasladando el gasto hacia acuerdos de mercado privado que dependen de los datos de primera parte del editor o minorista para la segmentación y la medición.
¿Qué medio publicitario se está expandiendo más rápidamente?
La televisión conectada lidera con una CAGR del 12,21% a medida que las plataformas de streaming profundizan la infraestructura programática y las soluciones de identidad.
¿Por qué las pequeñas y medianas empresas están adoptando la publicidad programática ahora?
Los paneles de autoservicio y la optimización por IA reducen la complejidad y el coste, permitiendo a las PYMES alcanzar un mayor ROI sin grandes equipos internos de negociación.
¿Qué sector industrial vertical muestra el mayor crecimiento previsto?
Se prevé que la atención médica y los productos farmacéuticos crezcan a una CAGR del 10,05% debido a la segmentación compatible con la privacidad que apoya la telemedicina y el marketing farmacéutico directo al consumidor.
¿Qué desafíos podrían frenar la expansión del mercado?
Las altas comisiones de optimización de la ruta de suministro, los gráficos de identidad fragmentados de televisión conectada y los litigios por privacidad en evolución en California y Quebec amenazan con ralentizar el crecimiento si no se resuelven.
Última actualización de la página el:



