
Tamaño y Participación del Mercado de Arvejas de Asia-Pacífico
Análisis del Mercado de Arvejas de Asia-Pacífico por Mordor Intelligence
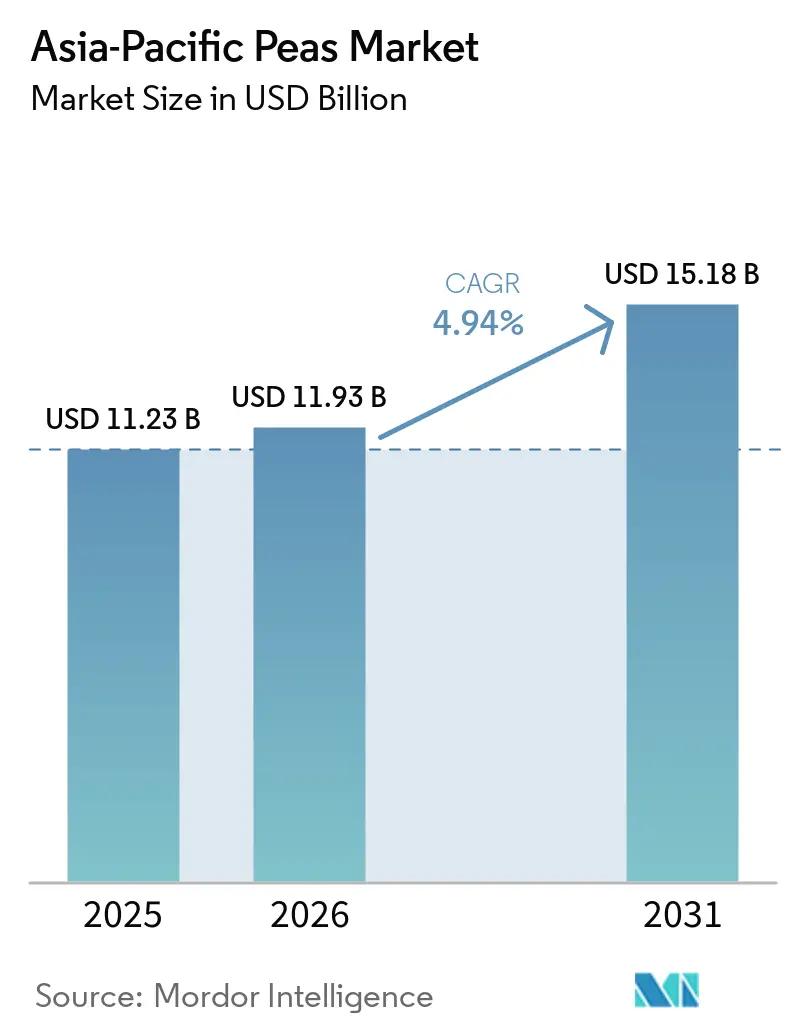
Se proyecta que el Mercado de Arvejas de Asia-Pacífico crezca de USD 11,23 mil millones en 2025 a USD 11,93 mil millones en 2026 y se prevé que alcance USD 15,18 mil millones para 2031 a una CAGR del 4,94% durante 2026-2031, lo que subraya un giro decisivo en el abastecimiento regional de proteínas. Los programas gubernamentales de adquisición de legumbres, la creciente incorporación de ingredientes de arveja en alimentos funcionales y el crédito agrícola preferencial para cultivos fijadores de nitrógeno están reconfigurando las cadenas de suministro y reforzando la diversidad de la demanda. La creciente atención de los consumidores hacia opciones de etiqueta limpia y no modificadas genéticamente eleva la proteína de arveja por encima de la soja y el suero de leche, mientras que las plataformas de comercio electrónico comprimen los ciclos de adopción al ampliar el acceso a productos en ciudades de segundo y tercer nivel. Los proveedores de ingredientes están perfeccionando el desamarizado enzimático y la fermentación controlada para mitigar los sabores desagradables a legumbre, un paso que eleva los costos de producción pero abre aplicaciones premium en nutrición infantil y clínica. El impulso competitivo continúa acelerándose a medida que los prestamistas de agri-fintech canalizan capital de trabajo hacia pequeños agricultores, lo que permite compras oportunas de semillas y estabiliza los rendimientos.
Conclusiones Clave del Informe
- Por geografía, China concentró el 46,20% de la participación del mercado de Arvejas de Asia-Pacífico en 2025, mientras que se prevé que India registre la CAGR más rápida del 8,90% entre 2026 y 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Guisantes de Asia-Pacífico*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de ingredientes de proteína de origen vegetal | +1.2% | China, India, Japón y Australia | Mediano plazo (2 a 4 años) |
| Programas gubernamentales de nutrición que promueven el consumo de legumbres | +0.9% | India y China | Largo plazo (≥ 4 años) |
| Expansión de alimentos funcionales enriquecidos con proteína de arveja | +0.8% | China, Japón e India urbana | Mediano plazo (2 a 4 años) |
| Fuerte adopción en el sector de servicios de alimentación de análogos cárnicos a base de arveja | +0.7% | India y China (ciudades de segundo nivel) | Corto plazo (≤ 2 años) |
| Penetración del comercio electrónico de comestibles que amplía el acceso de los consumidores | +0.6% | China, India y Australia urbana | Corto plazo (≤ 2 años) |
| Crédito de agri-fintech que impulsa la superficie cultivada de arvejas | +0.5% | India y China rural | Mediano plazo (2 a 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Ingredientes de Proteína de Origen Vegetal
Los aislados y concentrados de proteína de arveja continúan desplazando a la soja y al suero de leche en nutrición deportiva, fortificación de panadería y alternativas lácteas, en gran medida porque los consumidores consideran las arvejas como no modificadas genéticamente y aptas para personas con alergias. Los ingresos regionales por ingredientes de proteína de arveja ascendieron a USD 800 millones en 2023 y probablemente superarán los USD 1.500 millones para 2028, lo que implica una expansión compuesta del 12%[1]. China e India generan más del 60% de esta demanda, impulsando la instalación de líneas de secado por aspersión y clasificación neumática que elevan la pureza de la proteína al 80% o más. Sin embargo, las notas a legumbre y la menor resistencia del gel frenan la adopción en bebidas premium, lo que lleva a los proveedores a invertir en desamarizado enzimático y enmascaramiento de sabores mediante fermentación, que añaden hasta un 20% al costo de producción pero permiten la entrada en nichos de nutrición infantil y clínica. Los fabricantes también señalan la diversificación de la cadena de suministro alejándose de la soja norteamericana como un beneficio decisivo.
Programas Gubernamentales de Nutrición que Promueven el Consumo de Legumbres
El esquema de Precio Mínimo de Apoyo (MSP, por sus siglas en inglés) de India para las legumbres establece precios mínimos que estabilizan los ingresos agrícolas y catalizan el aumento de la superficie cultivada, mientras que el Pradhan Mantri Annadata Aay SanraksHan Abhiyan absorbe la producción excedente en reservas estratégicas [2]. El 14.º Plan Quinquenal de Seguridad Alimentaria de China incorpora subsidios al cultivo de legumbres y subvenciones al procesamiento para reducir la dependencia de la soja importada. Las Directrices Dietéticas de Japón de 2024 recomiendan un mayor consumo de legumbres, canalizando las arvejas hacia los menús de los comedores escolares [3]. Estos marcos generan vientos de cola de demanda duraderos, aunque los retrasos en los pagos y la fragmentación en el desembolso de subsidios pueden ocasionalmente moderar el entusiasmo de los agricultores.
Expansión de Alimentos Funcionales Enriquecidos con Proteína de Arveja
Las barras de snacks, los fideos instantáneos y los cereales de desayuno enriquecidos con proteína de arveja han ganado popularidad en las zonas urbanas de China y Japón, con enfoque en etiquetas limpias y aportando incrementos proteicos de 8 a 12 gramos por porción. En Japón, el ramen instantáneo con proteína de arveja lanzado en 2024, dirigido a trabajadores de oficina, se comercializó a un precio superior al de los fideos convencionales. En China, las panaderías ofrecen ahora bollos al vapor con proteína de arveja que conservan un color de miga claro al tiempo que mejoran el valor nutricional, respaldados por aromatizantes neutros. En India, los fabricantes de galletas y snacks extruidos incorporan concentrados de arveja como parte de iniciativas de nutrición apoyadas por el Estado. Los desafíos de entrada al mercado incluyen navegar el proceso de revisión de ingredientes novedosos de 24 meses de China para alimentos infantiles y cumplir con los requisitos de etiquetado de alérgenos de Japón, que aumentan los costos de cumplimiento pero refuerzan la confianza del consumidor.
Fuerte Adopción en el Sector de Servicios de Alimentación de Análogos Cárnicos a Base de Arveja
Las cadenas de servicio rápido en Bangalore, Hyderabad y Pune introdujeron hamburguesas y wraps de proteína de arveja en 2024, con precios inferiores a las hamburguesas de pollo para captar a los comensales flexitarianos. Las expansiones paralelas en Chengdu y Hangzhou presentan dumplings y coberturas para fideos fruto de colaboraciones entre operadores locales y proveedores domésticos de arvejas que evitan el costo de los análogos de soja importados. El sector de cafeterías de Australia comercializa salchichas de proteína de arveja en los prósperos suburbios del interior, mientras que los restaurantes familiares japoneses se mantienen cautelosos, citando la fidelidad del consumidor al tofu. Las tasas de recompra se sitúan por debajo del 40%, por lo que el crecimiento sostenido depende de avances continuos en sabor y textura.
Análisis del Impacto de las Restricciones del Mercado de Guisantes de Asia-Pacífico*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Brotes de plagas y enfermedades en las principales zonas productoras | -0.8% | India, China y Australia | Corto plazo (≤ 2 años) |
| Volatilidad de precios vinculada a los flujos del comercio mundial de legumbres | -0.7% | China, India y Japón | Corto plazo (≤ 2 años) |
| Agotamiento de nutrientes del suelo por rotaciones intensivas de arvejas | -0.4% | India y China | Largo plazo (≥ 4 años) |
| Preocupaciones por alérgenos relacionados con las lectinas de legumbres en alimentos infantiles | -0.3% | China y Japón | Mediano plazo (2 a 4 años) |
| Fuente: Mordor Intelligence | |||
Brotes de Plagas y Enfermedades en las Principales Zonas Productoras
El gorgojo de la arveja y la marchitez por Fusarium redujeron los rendimientos hasta en un 18% en Madhya Pradesh y Uttar Pradesh durante la temporada rabi 2024-25, lo que requirió la ampliación de los servicios de extensión para promover el manejo integrado de plagas. Los productores australianos aumentaron sus presupuestos de fungicidas en AUD 60 (USD 40) por hectárea para controlar el oídio y la pudrición de raíces, erosionando la rentabilidad agrícola. China emitió directrices nacionales de Manejo Integrado de Plagas (MIP), pero la adopción es lenta debido al acceso limitado a controles biológicos. La variabilidad climática intensifica la presión de las plagas, elevando la urgencia de contar con variedades resistentes.
Volatilidad de Precios Vinculada a los Flujos del Comercio Mundial de Legumbres
Las condiciones de sequía en Canadá provocaron un aumento significativo en los precios de arvejas Franco a Bordo (FOB) en Vancouver, que pasaron de USD 320 por tonelada métrica en enero de 2024 a USD 410 por tonelada métrica en septiembre de 2024. Este aumento de precios fue impulsado por la reducción de la oferta debido a condiciones climáticas adversas, lo que afectó la dinámica del comercio mundial. Los cuellos de botella en los pagos en los corredores de exportación rusos elevaron aún más los precios al contado para los importadores chinos, creando desafíos adicionales para los compradores en la obtención de un suministro constante. Mientras tanto, India implementó periódicamente aranceles a la exportación de legumbres para gestionar la inflación doméstica, perturbando las estrategias de adquisición de los procesadores sujetos a contratos de precio fijo y obligándolos a reevaluar sus opciones de abastecimiento. La ausencia de mercados regionales de futuros maduros limita las oportunidades de cobertura, aumentando la vulnerabilidad a la volatilidad de los precios al contado y dejando a los participantes del mercado expuestos a fluctuaciones repentinas de precios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis Geográfico
Mercado de Guisantes de China
China concentró el 46,20% de la cuota del mercado de guisantes de Asia-Pacífico en 2025, lo que refleja su posición como el mayor importador mundial de guisantes y un importante procesador de almidón de guisante, aislados de proteínas y fideos de celofán. El cultivo doméstico de guisantes se concentra en Heilongjiang y Mongolia Interior, donde las variedades tolerantes al frío producen entre 1,8 y 2,2 toneladas métricas por hectárea, aunque la producción total sigue siendo insuficiente para satisfacer la demanda de procesamiento. El 14.º Plan Quinquenal de Seguridad Alimentaria de China priorizó la diversificación de proteínas para reducir la dependencia de la soja importada, con gobiernos provinciales que ofrecen subsidios para el cultivo de legumbres e infraestructura de procesamiento. Este marco de política apoya la demanda a largo plazo de guisantes, aunque la incertidumbre en la política comercial y las tensiones geopolíticas con los principales proveedores introducen riesgos en la cadena de suministro.
Mercado de Guisantes de India
La CAGR del 8,90% de India entre 2026 y 2031 refleja el papel cada vez más relevante del país como productor y exportador de guisantes, respaldado por programas de adquisición gubernamental, crédito agri-fintech y el aumento del consumo interno de proteínas de origen vegetal. Los principales destinos de exportación incluyeron Bangladesh, China, los Emiratos Árabes Unidos y los Estados Unidos, lo que subraya la competitividad de India en los mercados mundiales de legumbres. El mecanismo de Precio Mínimo de Apoyo para las legumbres, administrado por el Ministerio de Agricultura y Bienestar de los Agricultores, garantizó precios mínimos para los guisantes en el año agrícola 2024-25, estabilizando los ingresos de los agricultores y fomentando la expansión de la superficie cultivada. Abordar estos desafíos agronómicos mediante el manejo integrado de plagas y variedades resistentes será fundamental para sostener la trayectoria de crecimiento de India.
Mercado de Guisantes de Australia y Japón
Australia y Japón ocupan posiciones más pequeñas pero estratégicamente importantes en el mercado regional. Los productores australianos de Australia Occidental y Australia Meridional cultivan guisantes de campo principalmente para la exportación, con un consumo interno limitado a la alimentación animal y el consumo humano a pequeña escala. Japón sigue siendo un importador neto, canalizando los guisantes hacia aperitivos, fideos instantáneos y alternativas lácteas de origen vegetal, aunque la superficie cultivada doméstica es mínima debido a las limitaciones de tierra y a los mayores rendimientos obtenidos del cultivo de arroz y verduras. Los fabricantes de alimentos japoneses priorizan la proteína de guisante por su perfil apto para alérgicos en comparación con la soja, lo que impulsa la demanda de aislados y concentrados importados de China y América del Norte. Las Guías Dietéticas para los Japoneses, actualizadas en 2024, recomiendan un mayor consumo de legumbres para hacer frente a las crecientes tasas de enfermedades relacionadas con el estilo de vida, apoyando indirectamente el consumo de guisantes a través de programas de almuerzo escolar y campañas de salud pública.
Panorama regulatorio
En toda la región de Asia-Pacífico, el comercio de guisantes e ingredientes derivados del guisante está condicionado por los aranceles, las licencias de importación y las normas fitosanitarias de importación, siendo India y China los principales referentes de los flujos regionales. En India, la Dirección General de Comercio Exterior (DGFT) reimpuso un derecho de importación ad valorem total del 30% sobre los guisantes amarillos en octubre de 2025 y, posteriormente, extendió la política hasta el 31 de marzo de 2027, manteniendo la estructura arancelaria del 30%. Esta postura contrasta con el tratamiento de importación libre de derechos que se mantiene para determinadas legumbres (por ejemplo, el guisante de árbol y el urad) hasta el 31 de marzo de 2027, lo que pone de relieve cómo se utiliza una política específica por cultivo para equilibrar la estabilidad de los precios internos con la disponibilidad de suministro.
El acceso al mercado y el cumplimiento normativo también dependen de los requisitos SPS y de las normas de seguridad alimentaria para los ingredientes procesados de guisante. Australia y Nueva Zelanda aplican normas de importación sanitarias y protocolos fitosanitarios detallados para los guisantes, incluidos requisitos de certificación y tratamiento prescritos, mientras que Japón aplica prácticas estrictas de etiquetado de alimentos y protección al consumidor que condicionan el posicionamiento de los ingredientes en los alimentos envasados. En China y Japón, los usos finales con mayores exigencias de cumplimiento, especialmente las aplicaciones de nutrición infantil y clínica, enfrentan vías de revisión y aprobación más largas, lo que aumenta el tiempo de comercialización y empuja a los proveedores hacia programas más sólidos de trazabilidad y aseguramiento de la calidad.
Análisis de la cadena de valor
La cadena de valor regional comienza con el suministro de semillas y los servicios agronómicos, incluidos el manejo de plagas y el apoyo de extensión, para luego pasar a la producción agrícola y la agregación. A continuación, se divide en (i) canales de guisantes enteros y partidos para el comercio minorista y el servicio de alimentos, y (ii) rutas de procesamiento para almidón, concentrados o aislados de proteína, y fracciones especializadas. India vincula la producción agrícola con la adquisición respaldada por el gobierno y la constitución de reservas junto con el comercio privado, lo que respalda la disponibilidad de materia prima para los procesadores de guisantes partidos e ingredientes; Australia suministra guisantes de campo orientados a la exportación provenientes de sistemas de cultivo extensivo integrados en rotaciones de cereales por sus beneficios de fijación de nitrógeno; y China se sitúa en el centro de la demanda de procesamiento posterior, atrayendo volúmenes hacia la limpieza, clasificación, molienda y fraccionamiento antes de la distribución a los fabricantes de alimentos.
La logística comercial y las conmociones de política son fundamentales para el margen y la continuidad, en particular para China, el principal centro de procesamiento dependiente de importaciones. En 2025, China importó aproximadamente 1,91 millones de toneladas métricas de guisantes secos (frente a 1,39 millones de toneladas métricas en 2024), con un abastecimiento concentrado en Rusia (alrededor del 60% de participación) y Canadá (alrededor del 28%), y Shandong actuando como una provincia clave de destino de las importaciones. Esta concentración de importaciones aumenta la exposición a las interrupciones de los corredores comerciales y a los cambios arancelarios, lo que impulsa a los procesadores a diversificar orígenes, ajustar las especificaciones de calidad de entrada y depender de contratos a más largo plazo con exportadores y cooperativas. Al mismo tiempo, la baja producción en Australia en 2024/25 (aproximadamente entre 221.000 y 230.000 toneladas) muestra cómo los cambios en la superficie cultivada y las restricciones agronómicas pueden reducir el excedente exportable y amplificar la volatilidad del abastecimiento.
Panorama Competitivo
El Mercado de Arvejas de Asia-Pacífico se caracteriza por la competencia entre empresas multinacionales de ingredientes, procesadores regionales y cooperativas de agricultores por contratos de suministro a largo plazo. Los procesadores chinos han escalado líneas de desamarizado enzimático y clasificación neumática para elevar la pureza de la proteína por encima del 80%, y luego han asegurado acuerdos plurianuales con fabricantes de bebidas y alimentos para mascotas que exigen especificaciones funcionales estrictas. Los exportadores indios se centran en concentrados de bajo costo y arvejas partidas para aplicaciones de confitería y panadería, beneficiándose de la adquisición a Precio Mínimo de Apoyo que mantiene predecibles los costos de materia prima. Las cooperativas australianas posicionan cultivos trazables y no modificados genéticamente con una prima del 10% bajo acuerdos de suministro a cinco años con productores de aislados chinos, mientras que las empresas japonesas asignan presupuestos de investigación al ramen de proteína de arveja y a los análogos lácteos que cumplen con las estrictas normas de etiquetado de alérgenos.
La presión por la innovación es alta a medida que los proveedores compiten por eliminar los sabores desagradables a legumbre y elevar la resistencia del gel a la par de la soja. Las solicitudes de patentes que cubren el enmascaramiento de sabores, la texturización de alto cizallamiento y la extracción sin disolventes aumentaron entre 2023 y 2024, lo que subraya la intensificación de la competencia en propiedad intelectual. Los procesadores más grandes invierten en agricultura de precisión, trazabilidad mediante cadena de bloques y analizadores de infrarrojo cercano en línea, mientras que muchos pequeños agricultores aún dependen del cultivo manual y las inspecciones visuales de calidad. Las marcas de venta directa al consumidor aprovechan el comercio electrónico para eludir los intermediarios minoristas, ofreciendo batidos de proteína de arveja y mezclas para hornear que llegan a ciudades de segundo y tercer nivel a través de paquetes de suscripción y marketing de influenciadores.
Las oportunidades de espacio en blanco incluyen fórmulas infantiles, mezclas de nutrición clínica y alternativas lácteas fermentadas una vez que las vías regulatorias se aclaren en China y Japón. Sin embargo, la débil aplicación en algunas jurisdicciones disminuye el valor defensivo de las patentes, fomentando la imitación tecnológica rápida y obligando a los innovadores a diferenciarse en costo y servicio en lugar de exclusividad. El aumento del gasto de capital en capacidad de secado por aspersión en Shandong y Gujarat señala confianza en la demanda a largo plazo, pero la rentabilidad sostenida dependerá de mejoras continuas en el sabor, sólidos programas de participación de agricultores que estabilicen el suministro de materia prima y una navegación proactiva de los riesgos de política de importación en Canadá y Rusia.
Oportunidades de mercado y perspectivas futuras
Un espacio de oportunidad clave es el desarrollo de capacidad de procesamiento cercana a Asia-Pacífico para la proteína de guisante y fracciones relacionadas, con el fin de atender los segmentos de alimentos funcionales, análogos de carne y nutrición premium con plazos de entrega más cortos y una trazabilidad más sólida. Un ejemplo visible es la empresa conjunta Agro Snow de Agrocorp International y Megmilk Snow Brand, que inició su construcción en noviembre de 2024 en Tanjung Langsat, Johor Bahru (Malasia), para la extracción de proteína de legumbres. La instalación fue diseñada para producir 6.000 toneladas métricas de aislados al año. Estas inversiones respaldan la demanda regional de formulación, que exige cada vez más un sabor consistente, control microbiológico y funcionalidad, y se alinean con las mejoras tecnológicas ya en marcha en los principales clústeres de procesamiento.
En el lado de la oferta, los programas gubernamentales y las herramientas de agronomía digital están ampliando la base direccionable de productores de legumbres y mejorando las prácticas de producción, lo que crea oportunidades para empresas de semillas, proveedores de protección de cultivos, agregadores y procesadores que pueden contratar directamente con los agricultores. La Misión para la Aatmanirbharta en Legumbres de India (2025-26 a 2030-31), con un desembolso de Rs 11.440 crore y mecanismos de apoyo que incluyen la adquisición a través de NAFED y NCCF para los agricultores participantes y subsidios posteriores a la cosecha (de hasta Rs 25 lakh por unidad para las unidades de procesamiento), ofrece una vía estructurada para ampliar el abastecimiento organizado y el procesamiento local. En paralelo, se están ampliando las herramientas de asesoramiento y educación para agricultores, como el lanzamiento en junio de 2026 de la aplicación móvil Lathyrus Info por parte del ICAR-National Institute of Biotic Stress Management, que señala una adopción más amplia de la orientación de cultivo habilitada por TIC, capaz de mejorar la consistencia de la calidad en las cadenas de valor de ingredientes de guisante aguas abajo.
Desarrollo Reciente de la Industria en el Mercado de Guisantes de Asia-Pacífico
- Julio de 2026: Agroenergy Group anunció una inversión de 24,2 millones de USD para construir una planta de procesamiento profundo de guisantes amarillos en la región de Kiev, diseñada para procesar 35.000 toneladas anuales de guisantes amarillos. La inversión añade capacidad incremental de fraccionamiento para ingredientes derivados del guisante y puede afectar la disponibilidad de importaciones y los precios para los procesadores de Asia-Pacífico que diversifican su abastecimiento más allá de Canadá y Rusia.
- Marzo de 2025: China aprobó la importación de guisantes desde Ucrania al aceptar el protocolo fitosanitario, y Ucrania completó sus trámites de aprobación internos para poner en marcha los envíos. Este cambio en el acceso al mercado amplía el conjunto de proveedores elegibles hacia China y refuerza la opcionalidad de origen para los procesadores chinos que gestionan los riesgos arancelarios y de corredores comerciales mediante un abastecimiento multiorigen.
- Septiembre de 2024: Un fabricante de alimentos japonés lanzó ramen instantáneo enriquecido con proteína de guisante en tiendas de conveniencia de Tokio, Osaka y Nagoya, dirigido a almuerzos con mayor contenido proteico sin aditivos de origen animal. Este caso de uso convertido en producto ayuda a normalizar la proteína de guisante en los alimentos envasados convencionales y respalda la demanda derivada de ingredientes de guisante consistentes y conformes con el etiquetado en Japón.


Mercado de Guisantes de Asia-Pacífico Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este informe, el mercado abarca los guisantes consumidos y comercializados en Asia-Pacífico, medidos en términos de valor, y vinculados a los flujos regionales de producción, consumo y comercio en los principales países productores e importadores de guisantes.
Exclusiones del alcance: Se excluyen los márgenes de los alimentos envasados aguas abajo y los recargos minoristas, así como los cultivos de legumbres distintos de los guisantes y los ingredientes derivados de guisantes cuando no se comercializan como guisantes.
Descripción General de la Segmentación
- Geografía
- China
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Australia
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- India
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Japón
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- China
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir el conjunto de datos inicial sobre la producción de guisantes, las señales de consumo y el movimiento transfronterizo en Asia-Pacífico. Nos apoyamos en fuentes públicas de agricultura y comercio como FAOSTAT, UN Comtrade, ministerios nacionales de agricultura y oficinas de estadística (por ejemplo, en China, India, Japón y Australia), publicaciones de aduanas y puertos, y publicaciones de asociaciones de alimentos y legumbres.
Junto con las fuentes oficiales, revisamos informes anuales de empresas, presentaciones para inversores y noticias de fuentes reconocidas para capturar cambios en la siembra, el rendimiento, el almacenamiento y la política comercial que pueden afectar los precios y la disponibilidad. En paralelo, se utilizó una suscripción de pago que cubre los estados financieros de las empresas y otra suscripción de pago que cubre datos de importación y exportación a nivel de envío para verificar los volúmenes y la dirección del comercio en las rutas clave. Las fuentes documentales enumeradas aquí son ilustrativas, y también se utilizaron muchas otras referencias públicas para recopilar, validar y aclarar los datos de entrada.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar el conjunto de demanda, la realización de precios y los patrones de sustitución comercial que las fuentes documentales no explican completamente. Hablamos con productores, comerciantes, importadores, procesadores y grandes compradores, y los datos se equilibraron entre los principales mercados consumidores y proveedores de la región Asia-Pacífico, seguidos de verificaciones cruzadas con la dinámica regional de logística y precios mayoristas.
Los supuestos sobre los diferenciales de precio entre el precio en finca y el precio mayorista, la estacionalidad (ventanas de cosecha y reducciones de inventario) y los impactos de las políticas se ajustaron tras revisar los puntos que presentaban alta varianza entre países y años.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 31% | Directores ejecutivos (CXO): 18% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 23% |
| Actores más pequeños: 19% | Gerentes: 59% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento parte de una reconstrucción descendente en la que la producción por país, el comercio neto (importaciones menos exportaciones) y las tendencias de precios mayoristas se combinan para estimar el valor del consumo regional de manera coherente. Dado que el comercio puede variar considerablemente de un año a otro, el modelo se ancla en patrones históricos plurianuales y luego se ajusta utilizando las señales de la última temporada antes de finalizar el pronóstico.
Para corroborar los totales, se añaden verificaciones ascendentes selectivas utilizando puntos de precio y volúmenes muestreados de comerciantes y compradores, seguidas de verificaciones de canal en las rutas de importación y la participación de los principales países importadores. Los insumos clave utilizados en el modelo incluyen cambios en el área cosechada y el rendimiento, volúmenes de importación y mezcla de origen, movimientos de precios mayoristas por mercado, escasez de inventario durante los meses de temporada baja y cambios de política que afectan los flujos transfronterizos. El pronóstico utiliza análisis de escenarios respaldado por indicadores de ciclo corto (como las intenciones de siembra y la dirección de la política comercial), y las opiniones de expertos se utilizan para establecer trayectorias conservadoras, base y al alza para el volumen y el precio conjuntamente.
Cuando los datos ascendentes son incompletos para los mercados más pequeños, las brechas se manejan aplicando ratios de consumo per cápita observados y de dependencia de importaciones de países similares, y luego se vuelven a contrastar con los totales regionales para que el agregado siga siendo realista.
Ciclo de Validación y Actualización de Datos
La validación se realiza mediante verificaciones cruzadas de señales independientes, y luego se revisa nuevamente a nivel de país antes de finalizar los totales regionales. Comparamos el valor de consumo modelado con la producción y la dirección del comercio neto, e inspeccionamos los valores atípicos, como picos de precios repentinos, aumentos inusuales de importaciones o shocks de rendimiento, y volvemos a contactar con las fuentes primarias cuando la varianza parece estructural.
Antes de la publicación, el modelo y los supuestos pasan por una revisión analítica de múltiples pasos para eliminar errores de consistencia de unidades, temporización de divisas y alineación de años. Los informes se actualizan anualmente, con actualizaciones intermedias añadidas cuando ocurre un evento material, como un cambio importante en los aranceles o un resultado de cosecha anormal. Justo antes de la entrega, un analista realiza una actualización final para reflejar las últimas publicaciones públicas.
Tamaño del Mercado de Guisantes de Asia-Pacífico de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras publicadas para los guisantes de Asia-Pacífico pueden diferir considerablemente, incluso cuando parecen cubrir la misma geografía. Las diferencias suelen deberse a cómo cada editor trata el punto de valor en la cadena, el límite del producto (fresco frente a seco) y el año utilizado para la fijación de precios y la conversión de divisas.
Los volúmenes de comercio y las verificaciones de precios mayoristas en las principales rutas de importación se utilizan como evidencia que mantiene la estimación de Mordor Intelligence vinculada al valor del consumo de guisantes en la región, en lugar de derivar hacia alimentos con precio minorista o categorías de nicho reducidas. Las diferencias también aparecen cuando algunas estimaciones contabilizan únicamente un subconjunto limitado de guisantes (por ejemplo, orgánicos o una lista restringida de países), o cuando las bases de precios más antiguas se trasladan sin volver a contrastarlas con las últimas señales de comercio y cosecha.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 11,23 mil millones de USD (2025) | |
| Proveedor de Datos de la Industria A | 0,29 mil millones de USD (2024) | Utiliza un alcance de valor considerablemente más estrecho que parece más cercano a una visión de segmento limitado de los guisantes en la región Asia-Pacífico, y puede subestimar los totales cuando los guisantes frescos y secos, los canales informales y una cobertura de países más amplia no se capturan completamente. |
| Editor de Análisis Comercial B | 4,00 mil millones de USD (2024) | El valor se enmarca en torno a los ingresos de productores e importadores de guisantes secos, lo que puede excluir partes del mercado más amplio de guisantes y puede desplazar los totales dependiendo de si se incluyen los precios mayoristas, los precios orientados al consumidor y las formas no secas. |
La tabla muestra principalmente que los límites del alcance impulsan la dispersión, especialmente en torno a la cobertura de guisantes frescos frente a secos y dónde se toman los precios en la cadena. Al mantener el modelo rastreable hasta la producción, el comercio neto y los precios mayoristas, la estimación sigue siendo repetible y más fácil de conciliar con las señales reales de oferta y demanda año tras año.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de Arvejas de Asia-Pacífico en 2026?
El tamaño del mercado de Arvejas de Asia-Pacífico superará los USD 11,93 mil millones en 2026, manteniendo la CAGR del 4,94%.
¿Qué país domina el consumo regional de arvejas?
China sigue siendo el mayor consumidor, representando el 46,20% de la participación del mercado de Arvejas de Asia-Pacífico en 2025 a través de extensas operaciones de importación y procesamiento.
¿Qué geografía crece más rápido hasta 2031?
India lidera el crecimiento con una CAGR del 8,90% entre 2026 y 2031, impulsada por el procesamiento orientado a la exportación y el apoyo gubernamental a la adquisición de legumbres.
¿Cuál es el principal impulsor de la demanda de proteína de arveja?
La creciente preferencia de los consumidores por proteínas de origen vegetal y no modificadas genéticamente en alimentos funcionales y bebidas es el impulsor de crecimiento más poderoso en toda Asia-Pacífico.
¿Qué desafíos podrían frenar la expansión futura?
Las principales restricciones incluyen brotes de plagas y enfermedades, volatilidad de precios vinculada a los flujos del comercio mundial, agotamiento de nutrientes del suelo por monocultivo y preocupaciones por alérgenos de lectinas en fórmulas infantiles.
¿Qué nuevas áreas de productos ofrecen oportunidades de espacio en blanco?
Las fórmulas infantiles, las mezclas de nutrición clínica y las alternativas lácteas fermentadas enriquecidas con proteína de arveja de alta pureza presentan atractivas vías de crecimiento una vez que se superen los obstáculos regulatorios.


 Sus datos están seguros y nunca se venden ni se comparten.
