
Größe und Marktanteil des Erbsenmarkts im asiatisch-pazifischen Raum
Analyse des Erbsenmarkts im asiatisch-pazifischen Raum von Mordor Intelligence
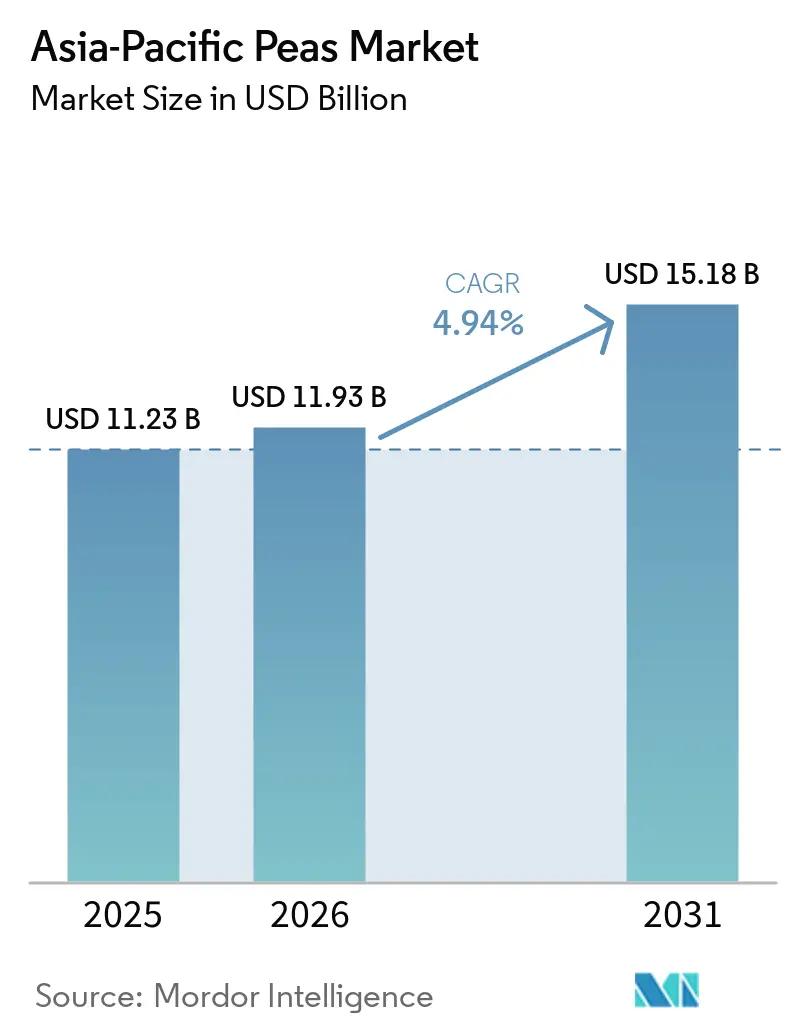
Der Erbsenmarkt im asiatisch-pazifischen Raum wird voraussichtlich von 11,23 Milliarden USD im Jahr 2025 auf 11,93 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 mit einer CAGR von 4,94 % über den Zeitraum 2026–2031 einen Wert von 15,18 Milliarden USD erreichen, was einen entscheidenden Wandel bei der regionalen Proteinbeschaffung unterstreicht. Staatlich geförderte Hülsenfrucht-Beschaffungsprogramme, die zunehmende Einbindung von Erbseninhaltsstoffen in funktionelle Lebensmittel und bevorzugte Agrarkredite für stickstoffbindende Kulturen gestalten Lieferketten neu und stärken die Nachfragevielfalt. Das wachsende Verbraucherinteresse an Clean-Label-Produkten und nicht gentechnisch veränderten Optionen hebt Erbsenprotein gegenüber Soja und Molke hervor, während E-Commerce-Plattformen die Adoptionszyklen verkürzen, indem sie den Produktzugang in Städten der zweiten und dritten Kategorie erweitern. Zulieferer verfeinern enzymatische Entbitterung und kontrollierte Fermentation, um bohnenartige Fehlaromen zu reduzieren – ein Schritt, der die Produktionskosten erhöht, aber Premiumanwendungen in der Säuglings- und klinischen Ernährung erschließt. Der Wettbewerbsdruck nimmt weiter zu, da Agrar-Fintech-Kreditgeber Betriebskapital an Kleinbauern leiten und so rechtzeitige Saatgutkäufe ermöglichen und Erträge stabilisieren.
Wichtigste Erkenntnisse des Berichts
- Nach Geografie entfiel auf China im Jahr 2025 ein Marktanteil von 46,20 % am Erbsenmarkt im asiatisch-pazifischen Raum, während Indien für den Zeitraum 2026 bis 2031 die höchste CAGR von 8,90 % prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse des Asien-Pazifik-Erbsenmarkts*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach pflanzlichen Proteinzutaten | +1.2% | China, Indien, Japan und Australien | Mittelfristig (2–4 Jahre) |
| Staatliche Ernährungsprogramme zur Förderung des Hülsenfruchtverbrauchs | +0.9% | Indien und China | Langfristig (≥ 4 Jahre) |
| Ausweitung funktioneller Lebensmittel mit Erbsenprotein-Anreicherung | +0.8% | China, Japan und städtisches Indien | Mittelfristig (2–4 Jahre) |
| Starke Nachfrage im Gastronomiebereich nach erbsenbasierten Fleischanaloga | +0.7% | Indien und China (Städte der zweiten Kategorie) | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Durchdringung des E-Commerce-Lebensmittelhandels zur Erweiterung des Verbraucherzugangs | +0.6% | China, Indien und städtisches Australien | Kurzfristig (≤ 2 Jahre) |
| Agrar-Fintech-Kredite zur Steigerung der Erbsenanbaufläche | +0.5% | Indien und ländliches China | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach pflanzlichen Proteinzutaten
Erbsenproteinisolate und -konzentrate verdrängen weiterhin Soja und Molke in den Bereichen Sporternährung, Backwarenfortifikation und Milchalternativen, vor allem weil Verbraucher Erbsen als nicht gentechnisch verändert und allergenfreundlich betrachten. Die regionalen Umsätze mit Erbsenproteinzutaten stiegen 2023 auf 800 Millionen USD und werden bis 2028 voraussichtlich 1,5 Milliarden USD übersteigen, was einem zusammengesetzten Wachstum von 12 % entspricht[1]Quelle: Food Ingredients First, "Analyse des Erbsenproteinmarkts im asiatisch-pazifischen Raum," FOODINGREDIENTSFIRST.COM. China und Indien generieren mehr als 60 % dieser Nachfrage und treiben die Installation von Sprühtrocknungs- und Luftklassierungsanlagen voran, die den Proteingehalt auf über 80 % anheben. Dennoch dämpfen bohnenartige Noten und geringere Gelierfestigkeit die Nachfrage im Premiumgetränkesegment, was Lieferanten dazu veranlasst, in enzymatische Entbitterung und fermentationsbasierte Geschmacksmaskierung zu investieren, die die Produktionskosten um bis zu 20 % erhöhen, aber den Einstieg in Nischen der Säuglings- und klinischen Ernährung ermöglichen. Hersteller nennen auch die Diversifizierung der Lieferkette weg von nordamerikanischem Soja als entscheidenden Vorteil.
Staatliche Ernährungsprogramme zur Förderung des Hülsenfruchtverbrauchs
Indiens Mindestunterstützungspreissystem (MSP) für Hülsenfrüchte legt Mindestpreise fest, die das landwirtschaftliche Einkommen stabilisieren und Flächenzuwächse katalysieren, während das Pradhan Mantri Annadata Aay SanraksHan Abhiyan Überschussproduktion in strategische Reserven aufnimmt [2]Quelle: Ministerium für Landwirtschaft und Bauernwohlfahrt, "Hülsenfruchtproduktion und Exportdaten 2024-25," AGRICOOP.NIC.IN. Chinas 14. Fünfjahresplan für Ernährungssicherheit beinhaltet Subventionen für den Hülsenfruchtanbau und Verarbeitungszuschüsse, um die Abhängigkeit von importierten Sojabohnen zu verringern. Japans Ernährungsrichtlinien 2024 empfehlen eine höhere Hülsenfruchtaufnahme und integrieren Erbsen in Schulspeisenmenüs [3]Quelle: Ministerium für Gesundheit, Arbeit und Wohlfahrt, "Ernährungsrichtlinien für Japaner 2024," MHLW.GO.JP. Diese Rahmenbedingungen erzeugen dauerhaften Nachfragerückenwind, obwohl Zahlungsverzögerungen und fragmentierte Subventionsauszahlungen gelegentlich die Begeisterung der Landwirte dämpfen können.
Ausweitung funktioneller Lebensmittel mit Erbsenprotein-Anreicherung
Mit Erbsenprotein angereicherte Snackriegel, Instant-Nudeln und Frühstückscerealien haben in städtischen Gebieten Chinas und Japans an Beliebtheit gewonnen, wobei der Fokus auf Clean-Label-Produkten liegt und ein inkrementeller Proteinzusatz von 8–12 Gramm pro Portion geboten wird. In Japan wurden 2024 mit Erbsenprotein angereicherte Instant-Ramen eingeführt, die auf Büroangestellte abzielen und zu einem höheren Preis als herkömmliche Nudeln angeboten werden. In China bieten Bäckereien nun Erbsenprotein-Dampfbrötchen an, die eine helle Krumenfarbe beibehalten und gleichzeitig den Nährwert durch neutrale Aromatisierung steigern. In Indien integrieren Keks- und Extrusionssnack-Hersteller Erbsenkonzentrate im Rahmen staatlich geförderter Ernährungsinitiativen. Zu den Markteintrittsherausforderungen gehören die Bewältigung des 24-monatigen Prüfverfahrens für neuartige Zutaten in China für Säuglingsnahrung sowie die Einhaltung der japanischen Allergen-Kennzeichnungsanforderungen, die die Compliance-Kosten erhöhen, aber das Verbrauchervertrauen stärken.
Starke Nachfrage im Gastronomiebereich nach erbsenbasierten Fleischanaloga
Schnellrestaurantketten in Bangalore, Hyderabad und Pune führten 2024 erbsenproteinbasierte Burger und Wraps ein und preisten diese unterhalb von Hühnchenpattys, um flexitarische Gäste anzusprechen. Parallele Expansionen in Chengdu und Hangzhou umfassen Teigtaschen und Nudelbeläge, die aus Kooperationen zwischen lokalen Betreibern und inländischen Erbsenlieferanten entstanden sind und die Kosten importierter Sojaanaloga umgehen. Australiens Café-Sektor vermarktet erbsenproteinbasierte Würstchen in wohlhabenden Innenstadtbezirken, während japanische Familienrestaurants zurückhaltend bleiben und die Verbrauchertreue zu Tofu anführen. Die Wiederkaufrate liegt unter 40 %, sodass nachhaltiges Wachstum von kontinuierlichen Fortschritten bei Geschmack und Textur abhängt.
Hemmnisauswirkungsanalyse des Asien-Pazifik-Erbsenmarkts*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schädlings- und Krankheitsausbrüche in wichtigen Anbaugebieten | -0.8% | Indien, China und Australien | Kurzfristig (≤ 2 Jahre) |
| Preisvolatilität im Zusammenhang mit globalen Hülsenfrucht-Handelsströmen | -0.7% | China, Indien und Japan | Kurzfristig (≤ 2 Jahre) |
| Bodennährstoffverarmung durch intensive Erbsenfruchtfolgen | -0.4% | Indien und China | Langfristig (≥ 4 Jahre) |
| Allergenbedenken hinsichtlich Lektinen aus Hülsenfrüchten in Säuglingsnahrung | -0.3% | China und Japan | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schädlings- und Krankheitsausbrüche in wichtigen Anbaugebieten
Erbsenkäfer und Fusarium-Welke reduzierten die Erträge in Madhya Pradesh und Uttar Pradesh in der Rabi-Saison 2024–25 um bis zu 18 % und erforderten den Ausbau von Beratungsdiensten zur Förderung des integrierten Pflanzenschutzes. Australische Anbauer erhöhten ihre Fungizidbudgets um 60 AUD (40 USD) pro Hektar, um Echten Mehltau und Wurzelfäule einzudämmen, was die landwirtschaftliche Rentabilität beeinträchtigte. China erließ nationale Richtlinien für den integrierten Pflanzenschutz, doch die Umsetzung hinkt aufgrund des eingeschränkten Zugangs zu biologischen Bekämpfungsmitteln hinterher. Klimavariabilität verstärkt den Schädlingsdruck und erhöht die Dringlichkeit resistenter Sorten.
Preisvolatilität im Zusammenhang mit globalen Hülsenfrucht-Handelsströmen
Dürrebedingungen in Kanada verursachten einen erheblichen Anstieg der Frachtpreise ab Vancouver (FOB Vancouver) für Erbsen, die von 320 USD pro Metrische Tonne im Januar 2024 auf 410 USD pro Metrische Tonne bis September 2024 stiegen. Dieser Preisanstieg wurde durch ein verringertes Angebot infolge ungünstiger Wetterbedingungen verursacht und beeinträchtigte die globale Handelsdynamik. Zahlungsengpässe in russischen Exportkorridoren trieben die Spotpreise für chinesische Importeure weiter in die Höhe und schufen zusätzliche Herausforderungen für Käufer bei der Sicherung einer konsistenten Versorgung. Indien setzte unterdessen periodisch Hülsenfrucht-Exportzölle ein, um die inländische Inflation zu steuern, was die Beschaffungsstrategien von Verarbeitern mit Festpreisverträgen störte und diese zwang, ihre Bezugsoptionen neu zu bewerten. Das Fehlen reifer regionaler Terminmärkte schränkt Absicherungsmöglichkeiten ein, erhöht die Anfälligkeit gegenüber Spotpreisvolatilität und setzt Marktteilnehmer plötzlichen Preisschwankungen aus.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Geografische Analyse
China-Erbsenmarkt
China hielt im Jahr 2025 einen Anteil von 46,20 % am Asien-Pazifik-Erbsenmarkt, was seine Position als weltgrößter Erbsenimporteur und bedeutender Verarbeiter von Erbsenstärke, Proteinisolaten und Glasnudeln widerspiegelt. Der inländische Erbsenanbau konzentriert sich auf Heilongjiang und die Innere Mongolei, wo kältetolerante Sorten Erträge von 1,8 bis 2,2 Tonnen pro Hektar erzielen, doch die Gesamtproduktion reicht nicht aus, um den Verarbeitungsbedarf zu decken. Chinas 14. Fünfjahresplan für Ernährungssicherheit priorisierte die Proteindiversifizierung, um die Abhängigkeit von importierten Sojabohnen zu verringern, wobei Provinzregierungen Subventionen für den Hülsenfruchtanbau und die Verarbeitungsinfrastruktur anbieten. Dieser politische Rahmen unterstützt die langfristige Nachfrage nach Erbsen, obwohl handelspolitische Unsicherheiten und geopolitische Spannungen mit wichtigen Lieferanten Risiken in der Lieferkette mit sich bringen.
Indien-Erbsenmarkt
Indiens CAGR von 8,90 % von 2026 bis 2031 spiegelt die wachsende Rolle des Landes sowohl als Produzent als auch als Exporteur von Erbsen wider, unterstützt durch staatliche Beschaffungsprogramme, agri-fintech-Kredite und einen steigenden inländischen Konsum pflanzlicher Proteine. Zu den wichtigsten Exportzielen zählten Bangladesch, China, die Vereinigten Arabischen Emirate und die Vereinigten Staaten, was Indiens Wettbewerbsfähigkeit auf den globalen Hülsenfruchtmärkten unterstreicht. Der Mindestunterstützungspreismechanismus für Hülsenfrüchte, der vom Ministerium für Landwirtschaft und Bauernwohlfahrt verwaltet wird, garantierte im Erntejahr 2024–25 Mindestpreise für Erbsen, stabilisierte das Einkommen der Landwirte und förderte die Flächenausweitung. Die Bewältigung dieser agronomischen Herausforderungen durch integrierten Pflanzenschutz und resistente Sorten wird entscheidend sein, um Indiens Wachstumskurs aufrechtzuerhalten.
Australien- und Japan-Erbsenmarkt
Australien und Japan nehmen kleinere, aber strategisch wichtige Positionen im regionalen Markt ein. Australische Anbauer in Westaustralien und Südaustralien kultivieren Felderbsen hauptsächlich für den Export, wobei der inländische Verbrauch auf Tierfutter und kleinmaßstäblichen menschlichen Konsum beschränkt ist. Japan bleibt ein Nettoimporteur und setzt Erbsen in Snacklebensmitteln, Instant-Nudeln und pflanzlichen Milchalternativen ein, obwohl die inländische Anbaufläche aufgrund von Flächenbeschränkungen und höheren Erträgen aus Reis- und Gemüseanbau minimal ist. Japanische Lebensmittelhersteller priorisieren Erbsenprotein aufgrund seines allergenfreundlichen Profils im Vergleich zu Soja, was die Nachfrage nach importierten Isolaten und Konzentraten aus China und Nordamerika antreibt. Japans Ernährungsrichtlinien für Japaner, die im Jahr 2024 aktualisiert wurden, empfehlen eine erhöhte Hülsenfruchtaufnahme, um steigende Raten ernährungsbedingter Erkrankungen zu bekämpfen, und unterstützen indirekt den Erbsenkonsum durch Schulmahlzeitenprogramme und Kampagnen im Bereich der öffentlichen Gesundheit.
Regulatorisches Umfeld
Im gesamten asiatisch-pazifischen Raum wird der Handel mit Erbsen und Erbsen-Zutaten durch Zollhebel, Importlizenzen und phytosanitäre Importgesundheitsstandards geprägt, wobei Indien und China den Ton für die regionalen Handelsströme angeben. In Indien führte das Directorate General of Foreign Trade (DGFT) im Oktober 2025 einen Gesamt-Ad-valorem-Einfuhrzoll von 30 % auf gelbe Erbsen wieder ein und verlängerte die Regelung anschließend bis zum 31. März 2027, wodurch die Zollstruktur von 30 % bestehen bleibt. Diese Haltung steht im Gegensatz zur fortgesetzten zollfreien Einfuhrbehandlung für ausgewählte Hülsenfrüchte (zum Beispiel Straucherbsen und Urad-Bohnen) bis zum 31. März 2027, was zeigt, wie kulturspezifische Politik eingesetzt wird, um die Preisstabilität im Inland mit der Versorgungsverfügbarkeit auszubalancieren.
Der Marktzugang und die Compliance hängen zudem von SPS-Anforderungen und Lebensmittelsicherheitsvorschriften für verarbeitete Erbsen-Zutaten ab. Australien und Neuseeland betreiben detaillierte Importgesundheitsstandards und phytosanitäre Protokolle für Erbsen, einschließlich vorgeschriebener Zertifizierungs- und Behandlungsanforderungen, während Japan strenge Kennzeichnungs- und Verbraucherschutzpraktiken anwendet, die die Positionierung von Zutaten in verpackten Lebensmitteln prägen. In China und Japan stehen Endanwendungen mit höheren Compliance-Anforderungen, insbesondere Säuglings- und klinische Ernährungsanwendungen, vor längeren Prüf- und Genehmigungswegen, was die Markteinführungszeit verlängert und Lieferanten zu stärkeren Rückverfolgbarkeits- und Qualitätssicherungsprogrammen drängt.
Wertschöpfungskettenanalyse
Die regionale Wertschöpfungskette beginnt mit der Saatgutbeschaffung und Agronomiedienstleistungen, einschließlich Schädlingsbekämpfung und Beratungsunterstützung, und geht dann über landwirtschaftliche Produktion und Sammlung weiter. Sie teilt sich anschließend in (i) Kanäle für ganze und geschälte Erbsen für den Einzelhandel und das Gastgewerbe sowie (ii) Verarbeitungswege für Stärke, Proteinkonzentrate oder -isolate und spezielle Fraktionen. Indien verbindet die landwirtschaftliche Produktion mit staatlich unterstützter Beschaffung und Reservebildung neben privatem Handel, was die Rohstoffverfügbarkeit für Verarbeiter von geschälten Erbsen und Zutaten unterstützt; Australien liefert exportorientierte Feldererbsen aus großflächigen Anbausystemen, die in Getreiderotationen für Stickstoffvorteile integriert sind; und China steht im Zentrum der nachgelagerten Verarbeitungsnachfrage und zieht Mengen in Reinigung, Sortierung, Mahlung und Fraktionierung, bevor sie an Lebensmittelhersteller verteilt werden.
Handelslogistik und politische Schocks sind zentral für Marge und Kontinuität, insbesondere für China, den wichtigsten importgetriebenen Verarbeitungsknotenpunkt. Im Jahr 2025 importierte China etwa 1,91 Mio. Tonnen getrocknete Erbsen (gegenüber 1,39 Mio. Tonnen im Jahr 2024), wobei sich die Beschaffung auf Russland (ca. 60 % Anteil) und Kanada (ca. 28 %) konzentrierte und Shandong als wichtige Zielprovinz für Importe fungierte. Diese Importkonzentration erhöht die Anfälligkeit für Korridorunterbrechungen und Zollmaßnahmen und drängt Verarbeiter dazu, Bezugsquellen zu diversifizieren, die Qualitätsvorgaben für eingehende Ware zu verschärfen und stärker auf langfristige Verträge mit Exporteuren und Genossenschaften zu setzen. Gleichzeitig zeigt die niedrige Produktion in Australien 2024/25 (etwa 221.000 bis 230.000 Tonnen), wie Flächenverschiebungen und agronomische Einschränkungen den exportfähigen Überschuss verknappen und die Beschaffungsvolatilität verstärken können.
Wettbewerbslandschaft
Der Erbsenmarkt im asiatisch-pazifischen Raum ist durch multinationale Zutatenhäuser, regionale Verarbeiter und landwirtschaftliche Genossenschaften gekennzeichnet, die um langfristige Lieferverträge konkurrieren. Chinesische Verarbeiter haben enzymatische Entbitterungs- und Luftklassierungsanlagen skaliert, um den Proteingehalt auf über 80 % zu steigern, und dann mehrjährige Vereinbarungen mit Getränke- und Heimtiernahrungsherstellern abgeschlossen, die enge funktionale Spezifikationen verlangen. Indische Exporteure konzentrieren sich auf kostengünstige Konzentrate und geschälte Erbsen für Süßwaren- und Backwarenanwendungen und profitieren von der Mindestunterstützungspreisbeschaffung, die die Rohstoffkosten planbar hält. Australische Genossenschaften positionieren rückverfolgbare, nicht gentechnisch veränderte Kulturen mit einem Aufschlag von 10 % im Rahmen von Fünfjahres-Lieferverträgen mit chinesischen Isolatproduzenten, während japanische Unternehmen Forschungsbudgets für Erbsenprotein-Ramen und Milchalternativen bereitstellen, die den strengen Allergen-Kennzeichnungsvorschriften entsprechen.
Der Innovationsdruck ist hoch, da Lieferanten darum wetteifern, bohnenartige Fehlaromen zu beseitigen und die Gelierfestigkeit auf das Niveau von Soja zu heben. Patentanmeldungen für Geschmacksmaskierung, Hochschertexturierung und lösungsmittelfreie Extraktion nahmen zwischen 2023 und 2024 zu, was den zunehmenden Wettbewerb um geistiges Eigentum unterstreicht. Größere Verarbeiter investieren in Präzisionslandwirtschaft, Blockchain-Rückverfolgbarkeit und inline-Nah-Infrarot-Analysatoren, während viele Kleinbauern noch auf manuelle Kultivierung und visuelle Qualitätsprüfungen angewiesen sind. Direktverbrauchermarken nutzen den E-Commerce, um Einzelhandelsgatekeeper zu umgehen, und bieten Erbsenprotein-Shakes und Backmischungen an, die Städte der zweiten und dritten Kategorie über Abonnementpakete und Influencer-Marketing erreichen.
Zu den noch nicht erschlossenen Chancen gehören Säuglingsnahrung, klinische Ernährungsmischungen und fermentierte Milchalternativen, sobald die regulatorischen Wege in China und Japan klarer werden. Dennoch mindert eine schwache Durchsetzung in einigen Rechtsordnungen den defensiven Wert von Patenten, fördert schnelle Technologieimitation und zwingt Innovatoren, sich eher über Kosten und Service als über Exklusivität zu differenzieren. Steigende Kapitalausgaben für Sprühtrocknungskapazitäten in Shandong und Gujarat signalisieren Vertrauen in die langfristige Nachfrage, aber eine nachhaltige Rentabilität wird von kontinuierlichen Geschmacksverbesserungen, robusten Landwirtschaftsengagementprogrammen zur Stabilisierung der Rohstoffversorgung und einer proaktiven Bewältigung von Importpolitikrisiken gegenüber Kanada und Russland abhängen.
Marktchancen und Zukunftsaussichten
Ein zentraler Freiraum ist der Ausbau von an den asiatisch-pazifischen Raum angrenzenden Verarbeitungskapazitäten für Erbsenprotein und verwandte Fraktionen, um funktionelle Lebensmittel, Fleischanaloga und Premium-Ernährungssegmente mit kürzeren Vorlaufzeiten und stärkerer Rückverfolgbarkeit zu bedienen. Ein sichtbarer Beleg ist das Gemeinschaftsunternehmen Agro Snow von Agrocorp International und Megmilk Snow Brand, das im November 2024 mit dem Bau in Tanjung Langsat, Johor Bahru (Malaysia) für die Extraktion von Hülsenfruchtprotein begann. Die Anlage wurde für 6.000 metrische Tonnen Isolate pro Jahr ausgelegt. Solche Investitionen unterstützen die regionale Formulierungsnachfrage, die zunehmend einheitlichen Geschmack, mikrobiologische Kontrolle und Funktionalität erfordert, und fügen sich neben bereits laufenden Technologie-Upgrades in wichtigen Verarbeitungsclustern ein.
Auf der Angebotsseite erweitern Regierungsprogramme und digitale Agronomie-Tools die adressierbare Basis der Hülsenfruchtanbauer und verbessern die Produktionspraktiken, was Chancen für Saatgutunternehmen, Pflanzenschutzanbieter, Sammler und Verarbeiter schafft, die direkt mit Landwirten kontrahieren können. Indiens Mission for Aatmanirbharta in Pulses (2025-26 bis 2030-31) mit einem Budget von Rs 11.440 Crore und Unterstützungsmechanismen, einschließlich der Beschaffung über NAFED und NCCF für teilnehmende Landwirte sowie Nachernte-Subventionen (bis zu Rs 25 Lakh pro Einheit für Verarbeitungsanlagen), bietet einen strukturierten Weg zur Ausweitung der organisierten Beschaffung und lokalen Verarbeitung. Parallel dazu werden Beratungs- und Landwirtausbildungswerkzeuge ausgeweitet, wie etwa die im Juni 2026 veröffentlichte mobile Anwendung Lathyrus Info des ICAR-National Institute of Biotic Stress Management, was auf eine breitere Einführung IKT-gestützter Anbauberatung hinweist, die die Qualitätskonsistenz entlang der nachgelagerten Wertschöpfungsketten für Erbsen-Zutaten verbessern kann.
Jüngste Branchenentwicklungen im Asien-Pazifik-Erbsenmarkt
- Juli 2026: Agroenergy Group kündigte eine Investition von 24,2 Mio. USD für den Bau einer Tiefverarbeitungsanlage für gelbe Erbsen in der Region Kiew an, ausgelegt für eine jährliche Verarbeitungskapazität von 35.000 Tonnen gelber Erbsen. Die Investition schafft zusätzliche Fraktionierungskapazität für aus Erbsen gewonnene Zutaten und kann die Verfügbarkeit und Preisbildung von Importen für asiatisch-pazifische Verarbeiter beeinflussen, die ihre Bezugsquellen über Kanada und Russland hinaus diversifizieren.
- März 2025: China genehmigte den Import von Erbsen aus der Ukraine durch Anerkennung des phytosanitären Protokolls, wobei die Ukraine ihre inländischen Genehmigungsschritte abschloss, um Lieferungen zu operationalisieren. Diese Änderung des Marktzugangs erweitert den Kreis der zugelassenen Lieferanten für China und stärkt die Herkunftsoptionalität für chinesische Verarbeiter, die Zoll- und Korridorrisiken durch Beschaffung aus mehreren Herkunftsländern managen.
- September 2024: Ein japanischer Lebensmittelhersteller brachte mit Erbsenprotein angereicherte Instant-Ramen in Convenience-Stores in Tokio, Osaka und Nagoya auf den Markt, ausgerichtet auf proteinreichere Mittagessen ohne Zusatzstoffe tierischen Ursprungs. Dieser produktisierte Anwendungsfall trägt dazu bei, Erbsenprotein in gängigen verpackten Lebensmitteln zu etablieren, und unterstützt die Zugnachfrage nach konsistenten, kennzeichnungskonformen Erbsen-Zutaten in Japan.


Asien-Pazifik-Erbsenmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt Erbsen, die im asiatisch-pazifischen Raum verbraucht und gehandelt werden, gemessen in Wertgrößen und zurückgeführt auf regionale Produktions-, Verbrauchs- und Handelsströme in den wichtigsten erbsenanbauenden und importierenden Ländern.
Ausschlüsse aus dem Umfang: Wir schließen nachgelagerte Margen für verpackte Lebensmittel und Einzelhandelsaufschläge aus, ebenso wie Nicht-Erbsen-Hülsenfrüchte und erbsenbasierte Zutaten, sofern diese nicht als Erbsen gehandelt werden.
Segmentierungsübersicht
- Geografie
- China
- Produktionsanalyse (Erntfläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose von Großhandelspreistrends
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Australien
- Produktionsanalyse (Erntfläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose von Großhandelspreistrends
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Indien
- Produktionsanalyse (Erntfläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose von Großhandelspreistrends
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Japan
- Produktionsanalyse (Erntfläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose von Großhandelspreistrends
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- China
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um den Ausgangsdatensatz zu Erbsenerzeugung, Verbrauchssignalen und grenzüberschreitenden Bewegungen im asiatisch-pazifischen Raum aufzubauen. Wir stützten uns auf öffentliche Agrar- und Handelsquellen wie FAOSTAT, UN Comtrade, nationale Landwirtschaftsministerien und Statistikämter (beispielsweise in China, Indien, Japan und Australien), Zoll- und Hafenhandelsveröffentlichungen sowie Publikationen von Lebensmittel- und Hülsenfruchtverbänden.
Neben offiziellen Quellen haben wir Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Nachrichtenquellen ausgewertet, um Veränderungen bei Anbau, Ertrag, Lagerung und Handelspolitik zu erfassen, die Preise und Verfügbarkeit beeinflussen können. Parallel dazu wurden ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und ein weiteres kostenpflichtiges Abonnement für Importund Exportdaten auf Sendungsebene genutzt, um Volumina und Handelsrichtungen für wichtige Routen zu plausibilisieren. Die hier aufgeführten Sekundärquellen sind illustrativ; es wurden auch viele weitere öffentliche Referenzen zur Erhebung, Validierung und Klärung von Eingaben herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung des Nachfragepools, der Preisrealisierung und der Handelssubstitutionsmuster, die Sekundärquellen nicht vollständig erklären. Wir sprachen mit Erzeugern, Händlern, Importeuren, Verarbeitern und Großabnehmern; die Eingaben wurden über die wichtigsten Verbrauchs- und Versorgungsmärkte im asiatisch-pazifischen Raum ausgewogen, gefolgt von Gegenprüfungen mit regionaler Logistik und Großhandelspreisdynamik.
Annahmen zu Erzeugerpreis-Großhandelspreis-Spannen, Saisonalität (Erntezeitfenster und Lagerabbau) und politischen Auswirkungen wurden nach erneuter Überprüfung von Punkten mit hoher Varianz zwischen Ländern und Jahren angepasst.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 31 % | Führungskräfte der obersten Ebene (CXOs): 18 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 23 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 59 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einer Top-down-Rekonstruktion, bei der Länderproduktion, Nettohandel (Importe minus Exporte) und Großhandelspreistrends kombiniert werden, um den regionalen Verbrauchswert auf konsistente Weise zu schätzen. Da der Handel von Jahr zu Jahr stark schwanken kann, ist das Modell auf mehrjährigen historischen Mustern verankert und wird dann anhand der aktuellen Saisonsignale angepasst, bevor die Prognose abgeschlossen wird.
Zur Bestätigung der Gesamtwerte werden selektive Bottom-up-Prüfungen anhand von Stichprobenpreisen und Volumina von Händlern und Käufern hinzugefügt, gefolgt von Kanalprüfungen zu Importrouten und dem Anteil wichtiger Importländer. Zu den wichtigsten Eingaben des Modells gehören Veränderungen bei Erntefläche und Ertrag, Importvolumina und Herkunftsmix, Großhandelspreisbewegungen nach Markt, Lagerengpässe in den Nebensaisonmonaten sowie politische Veränderungen, die grenzüberschreitende Ströme beeinflussen. Die Prognose verwendet eine Szenarioanalyse, die durch kurzfristige Indikatoren (wie Anbauabsichten und handelspolitische Ausrichtung) unterstützt wird; Expertenmeinungen werden genutzt, um konservative, Basis- und Aufwärtspfade für Volumen und Preis gemeinsam festzulegen.
Wo Bottom-up-Eingaben für kleinere Märkte unvollständig sind, werden Lücken durch Anwendung beobachteter Pro-Kopf-Verbrauchs- und Importabhängigkeitsquoten aus vergleichbaren Ländern geschlossen und dann gegen regionale Gesamtwerte getestet, damit das Aggregat realistisch bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Gegenprüfungen unabhängiger Signale, die dann auf Länderebene erneut überprüft werden, bevor die regionalen Gesamtwerte abgeschlossen werden. Wir vergleichen den modellierten Verbrauchswert mit Produktion und Nettohandelsrichtung und untersuchen dann Ausreißer wie plötzliche Preisspitzen, ungewöhnliche Importanstiege oder Ertragsschocks und nehmen erneut Kontakt zu Primärquellen auf, wenn die Abweichung strukturell erscheint.
Vor der Veröffentlichung durchlaufen das Modell und die Annahmen eine mehrstufige Analysten-Überprüfung, damit Fehler bei Einheitenkonsistenz, Währungszeitpunkt und Jahresausrichtung beseitigt werden. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn ein wesentliches Ereignis eintritt, wie eine bedeutende Zolländerung oder ein außergewöhnliches Ernteergebnis. Unmittelbar vor der Auslieferung führt ein Analyst einen abschließenden Aktualisierungsdurchlauf durch, damit die neuesten öffentlichen Veröffentlichungen berücksichtigt werden.
Vergleich der Asien-Pazifik-Erbsenmarktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Erbsen im asiatisch-pazifischen Raum können stark voneinander abweichen, selbst wenn sie scheinbar dieselbe Geografie abdecken. Die Unterschiede entstehen in der Regel dadurch, wie jeder Herausgeber den Wertpunkt in der Kette, die Produktgrenze (frisch gegenüber trocken) und das für Preisgestaltung und Währungsumrechnung verwendete Jahr behandelt.
Handelsvolumina und Großhandelspreisüberprüfungen entlang der wichtigsten Importrouten dienen als Belege, die die Schätzung von Mordor Intelligence an den Erbsenverbrauchswert in der Region knüpfen, anstatt in Richtung Einzelhandelspreise für Lebensmittel oder enge Nischenkategorien abzudriften. Unterschiede treten auch auf, wenn einige Schätzungen nur eine begrenzte Teilmenge von Erbsen berücksichtigen (beispielsweise Bio-Erbsen oder eine eingeschränkte Länderliste) oder wenn ältere Preisbasen ohne erneute Überprüfung anhand der neuesten Handels- und Erntesignale fortgeschrieben werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 11,23 Mrd. USD (2025) | |
| Industry Data Provider A | 0,29 Mrd. USD (2024) | Verwendet einen deutlich engeren Wertumfang, der eher einer eingeschränkten Segmentbetrachtung von Erbsen im asiatisch-pazifischen Raum entspricht, und kann Gesamtwerte unterschätzen, wenn frische und trockene Erbsen, informelle Kanäle und eine breitere Länderabdeckung nicht vollständig erfasst werden. |
| Trade Analytics Publisher B | 4,00 Mrd. USD (2024) | Der Wert bezieht sich auf Erzeuger- und Importeurserlöse für Trockenerbsen, was Teile des breiteren Erbsenmarkts ausschließen kann und die Gesamtwerte verschieben kann, je nachdem, ob Großhandelspreise, verbraucherorientierte Preise und Nicht-Trockenformen einbezogen werden. |
Die Tabelle zeigt hauptsächlich, dass Umfangsgrenzen die Streuung bestimmen, insbesondere hinsichtlich der Abdeckung von frischen gegenüber trockenen Erbsen und der Stelle in der Kette, an der die Preisgestaltung erfolgt. Indem das Modell auf Produktion, Nettohandel und Großhandelspreise zurückführbar bleibt, ist die Schätzung wiederholbar und lässt sich von Jahr zu Jahr leichter mit realen Angebots- und Nachfragesignalen abgleichen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Erbsenmarkt im asiatisch-pazifischen Raum im Jahr 2026?
Die Größe des Erbsenmarkts im asiatisch-pazifischen Raum wird 2026 11,93 Milliarden USD übersteigen und dabei eine CAGR von 4,94 % aufrechterhalten.
Welches Land dominiert den regionalen Erbsenverbrauch?
China bleibt der größte Verbraucher und entfällt 2025 auf 46,20 % des Marktanteils am Erbsenmarkt im asiatisch-pazifischen Raum durch umfangreiche Import- und Verarbeitungsoperationen.
Welche Geografie wächst bis 2031 am schnellsten?
Indien führt das Wachstum mit einer CAGR von 8,90 % von 2026 bis 2031 an, angetrieben durch exportorientierte Verarbeitung und staatliche Unterstützung bei der Hülsenfruchtbeschaffung.
Was ist der Haupttreiber der Nachfrage nach Erbsenprotein?
Die steigende Verbraucherpräferenz für pflanzliche, nicht gentechnisch veränderte Proteine in funktionellen Lebensmitteln und Getränken ist der stärkste Wachstumstreiber im gesamten asiatisch-pazifischen Raum.
Welche Herausforderungen könnten die künftige Expansion hemmen?
Zu den wichtigsten Hemmnissen gehören Schädlings- und Krankheitsausbrüche, Preisvolatilität im Zusammenhang mit globalen Handelsströmen, Bodennährstoffverarmung durch Monokultur und Lektin-Allergenbedenken in Säuglingsnahrung.
Welche neuen Produktbereiche bieten noch nicht erschlossene Chancen?
Säuglingsnahrung, klinische Ernährungsmischungen und fermentierte Milchalternativen, die mit hochreinem Erbsenprotein angereichert sind, bieten attraktive Wachstumsmöglichkeiten, sobald regulatorische Hürden abgebaut werden.
Seite zuletzt aktualisiert am:



