
Tamaño y Cuota del Mercado de Construcción de Centros de Datos de Japón
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2032 |
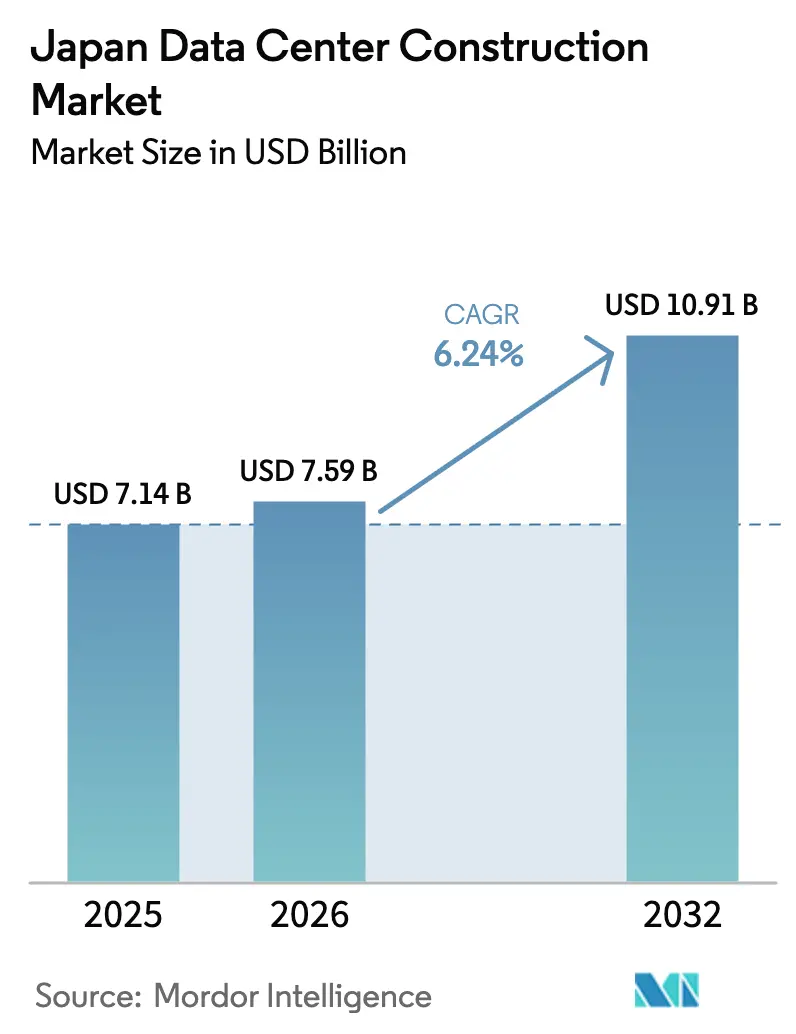
| Tamaño del mercado en el año base (2025) | 7.14 Mil millones de dólares |
| Tamaño del Mercado (2026) | 7.59 Mil millones de dólares |
| Tamaño del Mercado (2032) | 10.91 Mil millones de dólares |
| Growth Rate (2026 - 2032) | 6.24 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Construcción de Centros de Datos de Japón por Mordor Intelligence
Se espera que el tamaño del mercado de construcción de centros de datos de Japón crezca de USD 7,14 mil millones en 2025 a USD 7,59 mil millones en 2026 y se prevé que alcance USD 10,91 mil millones en 2032 con una CAGR del 6,24% durante 2026-2032. El incremento de las inversiones en hiperescala, los mandatos de nube soberana y el despliegue de la computación en el borde mantienen grandes proyectos en cartera, mientras que la experiencia en ingeniería sísmica y las innovaciones en enfriamiento líquido agudizan las ventajas competitivas. La constante entrada de capital de los fondos de inversión inmobiliaria japoneses (J-REIT), junto con los subsidios de la Ley de Promoción de la Seguridad Económica, sigue aliviando las restricciones de financiación para los operadores nacionales. Los planes de modernización de la red eléctrica de Kansai Electric y otras compañías eléctricas mitigan los riesgos de disponibilidad de energía, y los diseños de distribución de mayor voltaje favorecen las salas de alta densidad de GPU. Sin embargo, la escasez de mano de obra calificada y la inflación en los precios del suelo frenan el ritmo de expansión, llevando a las empresas a adoptar diseños modulares y emplazamientos en metrópolis secundarias para controlar costos. Los operadores favorecen cada vez más los acuerdos de compra de energía renovable para proteger los márgenes ante la volatilidad arancelaria, reforzando el desplazamiento hacia las regiones del norte con abundante energía verde.
Conclusiones Clave del Informe
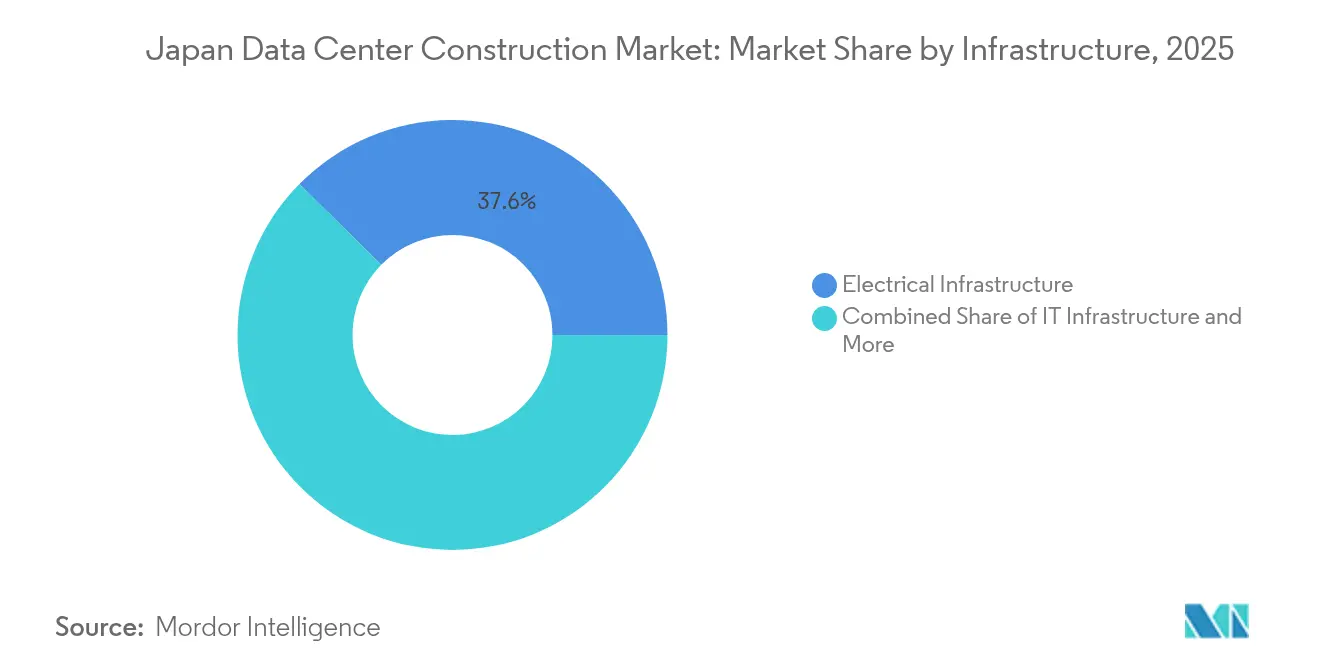
- Por infraestructura, los sistemas eléctricos lideraron con una cuota del 37,62% del mercado de construcción de centros de datos de Japón en 2025, mientras que los servicios proyectan una CAGR del 8,05% hasta 2032.
- Por estándar de nivel, las instalaciones de Nivel III representaron el 56,42% de la cuota del mercado de construcción de centros de datos de Japón en 2025, mientras que se espera que los sitios de Nivel IV crezcan a una CAGR del 8,43% hasta 2032.
- Por industria de usuario final, TI y telecomunicaciones representaron el 47,65% del tamaño del mercado de construcción de centros de datos de Japón en 2025; se prevé que el sector salud se expanda a una CAGR del 8,01% entre 2026 y 2032.
- Por tipo de centro de datos, la colocación capturó el 55,35% de los ingresos de 2025 y las construcciones en el borde o modulares están en camino de alcanzar una CAGR del 7,68% durante el período de pronóstico.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Construcción de Centros de Datos de Japón
Análisis de Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Aceleración de cargas de trabajo de nube, IA y big data | +1.8% | Enfoque global en Kanto y Kansai | Mediano plazo (2–4 años) |
| Construcción de campus de hiperescala | +1.5% | Kanto, Kansai, con expansión hacia Kyushu | Corto plazo (≤ 2 años) |
| Regulaciones de nube soberana y residencia de datos | +1.2% | Nacional, primeros adoptantes en sectores gubernamentales | Largo plazo (≥ 4 años) |
| Demanda de centros de datos en el borde impulsada por 5G | +0.9% | Crecimiento en metrópolis secundarias más allá de Tokio-Osaka | Mediano plazo (2–4 años) |
| Entradas de capital J-REIT | +0.7% | Kanto, Kansai, mercados secundarios selectos | Corto plazo (≤ 2 años) |
| Tecnologías de aislamiento sísmico de base | +0.4% | Nacional, con prioridad en prefecturas sísmicamente activas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de Cargas de Trabajo de Nube, IA y Big Data
El auge de los proyectos de IA generativa eleva las densidades de rack a más de 100 kW, incrementando la demanda eléctrica hasta un 20% y obligando a los operadores a adoptar sistemas de inmersión líquida.[1]SoftBank Corp., "Comienza la construcción del 'Centro de Datos de IA Hokkaido Tomakomai'," SoftBank, softbank.jp El campus de 300 MW de SoftBank en Tomakomai establece el nuevo referente de escala y apunta a un 100% de energía renovable. Proveedores de nube GPU como Sakura Internet registraron un salto en beneficios del 476,3% en 2025, subrayando la presión de la demanda. La petrolera nacional Idemitsu suministra ahora fluidos de inmersión que reducen la potencia de enfriamiento un 90%, consolidando una cadena de valor local para una infraestructura de IA sostenible.
Construcción de Campus de Hiperescala por Grandes Empresas Estadounidenses y Nacionales
AWS ha presupuestado JPY 2,26 billones hasta 2027, generando 30.500 empleos anuales y un impacto en el PIB de JPY 5,57 billones.[2]Amazon Web Services, "AWS planea invertir 2,26 billones de yenes en su infraestructura de nube japonesa para 2027," Amazon, press.aboutamazon.com El plan de USD 8 mil millones de Oracle se centra en clientes de soberanía de datos en Tokio y Osaka. En el frente nacional, la alianza KDDI-Sharp aspira a abrir el campus de nube más grande de Asia, mientras que EdgeConneX despliega 140 MW en Osaka para atender clústeres de IA. Estos programas plurianuales anclan las carteras de pedidos de construcción e intensifican la competencia por contratistas especializados.
Regulaciones de Nube Soberana y Residencia de Datos
La Ley de Promoción de la Seguridad Económica destinó JPY 72,5 mil millones en 2024 para cinco construcciones de nube local, reforzando el control nacional sobre conjuntos de datos sensibles.[3]Ministerio de Economía, Comercio e Industria, "Aprobación de Planes para Garantizar un Suministro Estable de Programas de Nube bajo la Ley de Promoción de la Seguridad Económica," METI, meti.go.jp Los esquemas de certificación como ISMAP establecen estrictas líneas de base de diseño para la zonificación de seguridad y la resiliencia operacional, empujando las instalaciones hacia especificaciones de Nivel IV. Los proveedores nacionales actualmente suministran solo el 30% de los servicios de nube básicos, creando espacio para la expansión entre las empresas que puedan superar las auditorías de cumplimiento.
Demanda de Centros de Datos en el Borde Impulsada por 5G en Metrópolis Secundarias
El Servicio 5G Local Tipo D de NTT Communications extiende el 5G público a los campus empresariales, generando requisitos de nodos en el borde en ciudades regionales. Los participantes del mercado de construcción de centros de datos de Japón despliegan ahora sitios modulares de 1–5 MW cerca de clústeres de fábricas inteligentes para garantizar una latencia inferior a 10 milisegundos. Los despliegues en el borde de Internet Initiative Japan refuerzan la tendencia de arquitectura híbrida, combinando microcentros regionales con núcleos de hiperescala en Tokio y Osaka.
Análisis de Impacto de las Restricciones*
| RESTRICCIONES | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Cuellos de botella en la red eléctrica y picos tarifarios | -1.4% | Nacional, mayor tensión en Kanto y Kansai | Corto plazo (≤ 2 años) |
| Escasez de mano de obra MEP certificada en Nivel III/IV | -1.1% | Nacional, aguda en zonas metropolitanas | Mediano plazo (2–4 años) |
| Licencias ambientales y rechazo comunitario | -0.8% | Áreas urbanas a lo largo del corredor Tokio-Chiba-Kanagawa | Mediano plazo (2–4 años) |
| Escalada de precios del suelo en el cinturón de Kanto | -0.6% | Mercados centrales de Tokio y prefecturas adyacentes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cuellos de Botella en la Red Eléctrica y Escalada de Tarifas Eléctricas
Kansai Electric invertirá más de JPY 150 mil millones desde 2026 en cuatro subestaciones que sirven a los nuevos campus. Los operadores enfrentan largas colas de conexión a la red y diferencias tarifarias que hacen de Hokkaido el sitio más caro y de Hokuriku el menos costoso. Los mayores costos presionan los márgenes de beneficio justo cuando el enfriamiento líquido impulsa el consumo eléctrico por encima de las normas históricas. Algunas empresas aseguran acuerdos de compra de energía renovable o instalan generación en sitio para cubrir su exposición.
Escasez de Mano de Obra MEP Certificada en Nivel III/IV
La mano de obra de la construcción se redujo un 20% en la última década hasta 4,83 millones de trabajadores, y el 36% de los trabajadores supera los 55 años. La inflación salarial del 16% desde 2020 y los límites legales de horas extraordinarias ajustan los calendarios de los proyectos. Las complejidades de la distribución de alta tensión, los colectores de enfriamiento líquido y el aislamiento sísmico de base exigen conjuntos de habilidades escasos, por lo que las empresas de ingeniería, adquisición y construcción (EPC) invierten en academias de formación y gemelos digitales para amplificar la escasa experiencia disponible.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Infraestructura: Dominio Eléctrico en Medio de la Aceleración de los Servicios
La infraestructura eléctrica representó el 37,62% de los ingresos de 2025, ancla la cuota del mercado de construcción de centros de datos de Japón con conmutadores de alta tensión y mejoras de barras de distribución. Los servicios, aunque de menor tamaño, proyectan una CAGR del 8,05% hasta 2032, a medida que los operadores pagan primas por ingeniería sísmica, diseño de enfriamiento por inmersión y optimización del diseño para cargas de trabajo de IA. El sitio de Tokio Occidental de Canon IT Solutions ya admite racks enfriados por líquido de 100 kVA, mostrando la integración del enfriamiento híbrido. La inflación en materiales de construcción del 21-24% desde 2021 impulsa a las empresas a modularizar las construcciones y prefabricar salas de energía para una entrega más rápida.
La expansión del tamaño del mercado de construcción de centros de datos de Japón en servicios refleja la demanda de planificación de capacidad, puesta en marcha y consultoría de modernización vinculada a las expansiones de IA generativa. La infraestructura mecánica evoluciona hacia fluidos dieléctricos y enfriamiento directo en chip, mientras que la infraestructura de TI mantiene pedidos constantes de servidores GPU a pesar de la migración hacia la nube empresarial.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Estándar de Nivel: Estabilidad del Nivel III Frente a la Innovación del Nivel IV
Las instalaciones de Nivel III mantuvieron una cuota del 56,42% del mercado de construcción de centros de datos de Japón en 2025, atendiendo a empresas y arrendatarios de colocación que valoran el equilibrio de costos. Los proyectos de Nivel IV, aunque menos numerosos, crecen a una CAGR del 8,43% hasta 2032, a medida que los operadores de hiperescala aceptan una mayor intensidad de capital para el entrenamiento ininterrumpido de modelos de IA. Obayashi Corporation despliega aislamiento de base activo y acero de ultra alta resistencia para garantizar el tiempo de actividad de Nivel IV en zonas sísmicas.
El tamaño del mercado de construcción de centros de datos de Japón para construcciones de Nivel IV se concentra en el corredor Tokio-Osaka, donde los costos del suelo justifican diseños de alta densidad y alta disponibilidad. Los sitios heredados de Nivel I y Nivel II sufren desgaste a medida que los arrendatarios migran las cargas de trabajo a plataformas de nube que exigen mayor tolerancia a fallos.
Por Tipo de Centro de Datos: Madurez de la Colocación Frente a la Innovación en el Borde
La colocación se mantuvo en el 55,35% de los ingresos de 2025, ofreciendo a las empresas interconectividad neutral y operaciones externalizadas. Los sitios en el borde y modulares registran una CAGR del 7,68% hasta 2032, impulsados por casos de uso sensibles a la latencia en 5G, realidad aumentada (AR) y vehículos autónomos. Empresas como Getworks despliegan salas en contenedores alimentadas por energías renovables, añadiendo flexibilidad para capacidad emergente en metrópolis secundarias.
Las ganancias de cuota del mercado de construcción de centros de datos de Japón para proveedores en el borde provienen de los requisitos de latencia inferior a 10 milisegundos y de la legislación sobre procesamiento local de datos. Las autoconstrucciones de hiperescala continúan, pero se agrupan en torno a nodos centrales de subestaciones eléctricas, dejando oportunidad para especialistas modulares en prefecturas desatendidas.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Industria de Usuario Final: Liderazgo de TI y Telecomunicaciones con Aceleración del Sector Salud
Las empresas de TI y telecomunicaciones contribuyeron con el 47,65% de los ingresos de 2025 debido al despliegue del 5G y al crecimiento imparable del tráfico de datos. El sector salud produce los pedidos de mayor crecimiento, avanzando a una CAGR del 8,01% a medida que los hospitales digitalizan registros y despliegan diagnósticos de IA vinculados a la red de la supercomputadora Fugaku. Los clientes de servicios financieros requieren cumplimiento de nube soberana y mantienen una presencia considerable en Kanto.
El tamaño del mercado de construcción de centros de datos de Japón desbloqueado por el sector salud incluye suites especializadas que cumplen los códigos de privacidad de datos médicos y la zonificación de presión de aire. Los proyectos gubernamentales y de defensa crecen bajo mandatos de nube prioritaria, mientras que la manufactura y el comercio minorista despliegan nodos en el borde para análisis de IoT.
Análisis Geográfico
Kanto aseguró la mayor cuota de 2025 debido a la proximidad a los centros financieros, los organismos gubernamentales y los intercambios de internet más concurridos de Asia. Se proyecta que la capacidad de Tokio se duplique en cinco años; sin embargo, la inflación en los precios del suelo y las nuevas reglas de aviso de 120 días en el distrito de Koto elevan los obstáculos al desarrollo. Los operadores responden densificando los campus existentes y adquiriendo reservas de suelo a más largo plazo en las cercanas prefecturas de Chiba e Ibaraki.
Kansai ocupa el segundo lugar y registra el crecimiento próximo más rápido gracias al campus de 140 MW de EdgeConneX en Osaka y el proyecto de USD 700 millones de CapitaLand. Las inversiones en la red eléctrica de Kansai Electric mitigan los históricos cuellos de botella en el suministro de energía y refuerzan el atractivo de la región frente a los más costosos sitios de Kanto. El cuarto centro de datos de Equinix en Osaka subraya la maduración del área como centro internacional.
Las prefecturas del norte, como Hokkaido y Tohoku, emergen como ubicaciones estratégicas para IA, aprovechando climas más fríos y energía renovable para reducir el PUE. El sitio de 300 MW de SoftBank en Tomakomai ilustra el desplazamiento hacia construcciones de megaescala fuera de los corredores tradicionales. Chubu atiende a clientes manufactureros que buscan proximidad a los clústeres automotrices, mientras que Kyushu y Okinawa ganan impulso para nodos en el borde que apoyan el IoT en puertos inteligentes y logística.
Panorama regulatorio
La construcción de centros de datos en Japón está determinada tanto por la política de infraestructura digital como por el cumplimiento en materia de construcción, electricidad y medio ambiente. METI y MIC coordinan la dirección de la política a través de foros como el Grupo de Expertos sobre el Desarrollo de Infraestructuras Digitales (Informe Provisional 3.0 publicado en octubre de 2024) y programas de infraestructura digital relacionados, mientras que las prioridades de seguridad gubernamentales sitúan a los centros de datos dentro de los debates sobre infraestructura crítica, lo que puede afectar el escrutinio de las inversiones y la gobernanza de los proyectos.
A nivel de proyecto, los contratistas y subcontratistas especializados operan dentro de los requisitos de licencia y calificación alineados con la Ley de Negocios de Construcción para obras de edificación, eléctricas y afines, que se extienden a los ámbitos de mantenimiento y actualización. Los operadores también deben cumplir con las obligaciones de operación de instalaciones establecidas en la Ley de Gestión de Residuos y Limpieza Pública, junto con marcos de cumplimiento de nube soberana (incluido ISMAP), que establecen requisitos más estrictos de zonificación de seguridad física y resiliencia. Estos requisitos influyen en las decisiones de diseño de Tier III y Tier IV, así como en la documentación utilizada durante las aprobaciones y auditorías.
Análisis de la cadena de valor
La cadena de valor de la construcción de centros de datos en Japón comienza con la planificación y el origen del sitio (desarrolladores, vehículos respaldados por J-REIT y operadores que asegurar el terreno y la capacidad de servicios públicos), para luego avanzar hacia la obtención de permisos y la ingeniería preliminar (diseño arquitectónico, ingeniería sísmica y planificación maestra). Los contratistas EPC y generales ejecutan las obras civiles y la entrega del núcleo y la envolvente, mientras que los especialistas en MEP proporcionan sistemas eléctricos de alto valor (equipos de conmutación, canalizaciones eléctricas, UPS, generadores) y paquetes mecánicos (plantas de refrigeración y distribución de refrigeración líquida), respaldados por servicios de puesta en marcha, integración y ciclo de vida.
Una característica notable del ecosistema local es la integración vertical y la expansión de capacidades entre los grandes contratistas y firmas de ingeniería para asegurar el escaso talento en MEP y reducir los ciclos de entrega. Por ejemplo, Daiwa House Industry amplió su capacidad de ingeniería eléctrica mediante la adquisición de Sumitomo Densetsu (renombrada SEMLINKS Co., Ltd. a partir de octubre de 2025), lo que refleja un esfuerzo por controlar los oficios de ruta crítica y mejorar la certeza de ejecución. Las empresas de servicios públicos y los operadores de telecomunicaciones siguen siendo socios upstream para la conexión a la red y las rutas de fibra, mientras que la demanda downstream es impulsada por los hyperscalers, los operadores de colocación y los inquilinos empresariales que despliegan IA y nodos edge regionales.
Panorama Competitivo
El mercado de construcción de centros de datos de Japón muestra una fragmentación moderada con 38 operadores que gestionan 175 instalaciones en funcionamiento. Los grandes constructores nacionales Obayashi Corporation, Taisei Corporation, Kajima Corporation y Shimizu Corporation dominan los proyectos de ingeniería sísmica, mientras que los líderes internacionales de colocación Digital Realty y Equinix amplían sus salas multiusuario. Los usuarios de hiperescala como AWS, Oracle y Google encargan cada vez más contratos de diseño y construcción con especialistas en enfriamiento líquido.
La dinámica competitiva gira en torno a las carteras de patentes de sistemas de aislamiento de base e inmersión de enfriamiento, otorgando a los primeros en moverse una ventaja de costo y cumplimiento. Los vehículos J-REIT añaden una dimensión financiera, permitiendo un rápido reciclaje de capital para activos en terreno marrón y llave en mano. Las estrategias en metrópolis secundarias y los despliegues modulares ofrecen espacio en blanco para los competidores más pequeños que buscan evitar las primas del suelo en Kanto.
Las alianzas estratégicas —como la asociación de campus de USD 2 mil millones entre ESR y CloudHQ— señalan estructuras crecientes de empresa conjunta que combinan el alcance del propietario del suelo con la experiencia operativa en centros de datos. El interés en fusiones y adquisiciones se intensifica en torno a los proveedores de plataformas en el borde que poseen acuerdos de compra de energía regional y conjuntos de herramientas de prefabricación.
Líderes de la Industria de Construcción de Centros de Datos de Japón
Daiwa House Industry Co., Ltd.
HIBIYA ENGINEERING, Ltd.
Obayashi Corporation
Kajima Corporation
Fuji Furukawa Engineering and Construction
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La descentralización regional de la capacidad es un espacio en blanco claro, ya que la disponibilidad de energía y las restricciones de ubicación difieren respecto al núcleo Tokio-Osaka. Los debates gubernamentales sobre infraestructura digital enfatizan la distribución de centros de datos hacia áreas regionales con capacidad de energía disponible como parte del impulso nacional hacia la infraestructura de la era de la IA para 2030, lo que favorece más proyectos en mercados del norte y secundarios donde el terreno disponible puede alinearse con el acceso a la red.
La construcción modular y estandarizada también ofrece una vía práctica, especialmente para construcciones edge y empresariales de 1 a 5 MW que requieren plazos de entrega más cortos y diseños repetibles. Daiwa House Industry comenzó a vender su producto de centro de datos modular Module DPDC en enero de 2026, y también avanzó en un concepto de centro de demostración con sede en Fukushima para infraestructura modular con capacidad de GPU, creando una vía práctica hacia una implementación más rápida fuera de las grandes áreas metropolitanas. Por separado, enfoques público-privados como la co-ubicación de centros de datos con infraestructura eléctrica al estilo Watt-Bit apuntan a una demanda de paquetes estandarizados que integren diseño adyacente a subestaciones, distribución de alta tensión y refrigeración híbrida.
Desarrollos recientes del sector
- Junio de 2026: Hibiya Engineering Ltd. inició un proyecto de verificación conjunta con IIJ y NTT Data el 2 de junio de 2026 para probar centros de datos edge modulares y soluciones de refrigeración híbrida. La colaboración avanza en la entrega modular de centros de datos urbanos y valida las inversiones en refrigeración colaborativa.
- Junio de 2026: Hibiya Engineering Ltd. inició un proyecto de verificación conjunta con IIJ y NTT Data para probar centros de datos edge modulares y soluciones de refrigeración híbrida. La iniciativa avanza en la entrega modular de centros de datos urbanos y valida las inversiones en tecnología de refrigeración colaborativa.
- Enero de 2026: Daiwa House Industry Co., Ltd. inició la venta de su producto de centro de datos modular Module DPDC. El lanzamiento refuerza la estrategia de integración vertical y despliegue modular.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el valor de la construcción y expansión de centros de datos en Japón, medido como el gasto en construcción en las obras principales del sitio y los sistemas principales de las instalaciones necesarios para que el sitio sea operativo.
Exclusiones del alcance: las compras de hardware y software de TI (como servidores y almacenamiento) quedan excluidas de esta medición del mercado de construcción.
Visión general de la segmentación
- Por Infraestructura
- Infraestructura Eléctrica
- Soluciones de Distribución de Energía
- Unidades de Distribución de Energía
- Conmutadores
- Otros
- Soluciones de Respaldo de Energía
- Sistemas de Alimentación Ininterrumpida (SAI)
- Generadores
- Soluciones de Distribución de Energía
- Infraestructura Mecánica
- Sistemas de Enfriamiento
- Enfriamiento Basado en Líquido
- Enfriamiento Basado en Aire
- Racks y Gabinetes
- Otra Infraestructura Mecánica
- Sistemas de Enfriamiento
- Infraestructura de TI
- Servidores
- Almacenamiento
- Otra Infraestructura de TI
- Construcción General
- Servicios
- Diseño y Consultoría
- Integración
- Soporte y Mantenimiento
- Infraestructura Eléctrica
- Por Estándar de Nivel
- Nivel I y II
- Nivel III
- Nivel IV
- Por Tipo de Centro de Datos
- Centros de Datos de Colocación
- Centros de Datos de Hiperescala / Autoconstruidos
- Otros (Empresarial / En el Borde / Modular)
- Por Industria de Usuario Final
- Banca, Servicios Financieros y Seguros
- TI y Telecomunicaciones
- Gobierno y Defensa
- Salud
- Otros Usuarios Finales
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con indicadores públicos que muestran cuánta capacidad se está construyendo y hacia dónde se dirige, y luego esos indicadores se traducen en valor de construcción. Para Japón, esto incluye fuentes como las actualizaciones de política de METI sobre infraestructura digital, las estadísticas de construcción e índices de costos del MLIT, y las señales de conexión y suministro a la red eléctrica reflejadas en los informes de agencias energéticas de todo Japón y en las divulgaciones de los operadores.
También revisamos referencias técnicas y a nivel de proyecto de fuentes como las publicaciones del Uptime Institute, las guías de ASHRAE para prácticas de refrigeración y revistas de ingeniería revisadas por pares que abordan el diseño sísmico y las decisiones de distribución eléctrica. Para mantener la coherencia en el seguimiento de empresas y proyectos, los datos se verificaron cruzadamente utilizando presentaciones públicas de empresas, presentaciones a inversores, prensa empresarial japonesa de reputación, y suscripciones pagas selectivas para datos financieros de empresas, cobertura de noticias y bases de datos de patentes cuando fue necesario verificar especificaciones. Estas fuentes de investigación documental son solo ilustrativas, y se utilizaron muchas referencias adicionales durante la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
La validación primaria se realizó mediante entrevistas con expertos y encuestas estructuradas con contratistas, firmas de ingeniería, distribuidores de componentes y propietarios-operadores de centros de datos activos en las principales áreas metropolitanas de Japón y centros secundarios. Estas conversaciones se utilizaron para confirmar los rangos habituales de costo por megavatio, la división entre el alcance eléctrico y mecánico, y cómo suele programarse el desarrollo por fases de los proyectos, lo que ayudó a ajustar los supuestos que no quedaban claros a partir de la información pública.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 29% | CXOs: 13% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 33% |
| Actores más pequeños: 21% | Gerentes: 54% |
Dimensionamiento del mercado y pronósticos
La lógica central de dimensionamiento se construye con un enfoque de arriba hacia abajo, donde las adiciones de capacidad de centros de datos conocidas y planificadas se reconstruyen en valor de construcción utilizando referencias de costos relevantes para Japón y divisiones de alcance. Para mantener los totales realistas, se utilizaron aproximaciones selectivas de abajo hacia arriba como verificación, tales como el costo por MW de proyectos muestreados, la retroalimentación de proveedores y canales sobre paquetes de equipos principales, y estimaciones dirigidas por contratistas sobre la intensidad de acondicionamiento en salas de alta densidad.
Los insumos clave que dieron forma al modelo incluyen las carteras de capacidad anunciadas y permitidas (MW), el costo promedio de construcción por MW según el tipo de centro de datos, la combinación eléctrico-mecánica, las decisiones de tier y redundancia, y la proporción de métodos de construcción modular que pueden cambiar el ritmo del gasto. La progresión de costos se ajustó utilizando indicios de inflación en la construcción y la dirección de los plazos de entrega de equipos, y luego se probó frente a la disponibilidad de energía de servicios públicos y los ciclos habituales de puesta en marcha. El pronóstico se apoyó en un análisis de escenarios, donde se estableció un caso base utilizando el consenso de expertos sobre el inicio de proyectos, los cronogramas de asignación de energía y las tendencias de densidad de racks que afectan el alcance mecánico y eléctrico. Cuando faltaban detalles de proyectos, las brechas se manejaron aplicando rangos conservadores por área metropolitana, tipo y tier, que luego se estrecharon tras las verificaciones primarias.
Validación de datos y ciclo de actualización
Los resultados del modelo se validaron mediante múltiples verificaciones para que los picos o caídas inusuales pudieran explicarse antes de aprobar las cifras finales. Comparamos los totales frente a señales independientes, como los anuncios de nueva capacidad, los patrones de actividad de construcción y la dirección de la demanda de equipos principales, e investigamos las variaciones que no coincidían con la fase típica de los proyectos.
Internamente se sigue un proceso de revisión de varios pasos, y si los supuestos críticos cambian, se activan nuevos contactos específicos con los entrevistados para confirmar el cambio. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como grandes retrasos en proyectos, movimientos importantes de política, o cambios repentinos en la disponibilidad de energía. Antes de la entrega, se completa una revisión final por parte del analista para que la versión publicada refleje la información más reciente verificada.
Comparación del tamaño del mercado de construcción de centros de datos en Japón de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para la construcción de centros de datos en Japón pueden variar incluso cuando parecen cubrir lo mismo, ya que cada editor puede contabilizar diferentes partidas de costos, calcular el gasto en momentos distintos y elegir diferentes pasos de conversión e inflación. Debido a esto, una sola cifra puede subir o bajar según lo que se considere valor de construcción y cómo se traduzcan las carteras de proyectos en gasto anual.
La principal diferencia radica en si los costos indirectos y el alcance completo de la infraestructura se contabilizan junto con la construcción principal, donde Mordor Intelligence trata el mercado como el valor total de construcción vinculado a la intensidad de la infraestructura eléctrica y mecánica (incluidos los servicios vinculados a la construcción) y una progresión de costos vinculada a los MW, en lugar de utilizar un método simplificado de costo fijo por sitio.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 7,14 mil millones USD (2025) | |
| Asesoría Inmobiliaria A | 6,20 mil millones USD (2025) | Utiliza una visión más restringida, más cercana a la construcción de la envolvente y el núcleo, y aplica menos ajustes para las actualizaciones eléctricas y de refrigeración de alta densidad, lo que puede subestimar el gasto en construcciones preparadas para IA. |
| Editor del Sector B | 8,10 mil millones USD (2025) | Asume un cronograma de inicio de proyectos más agresivo y una progresión de costos combinada más alta, y parece incluir partidas de capital adyacentes que no siempre forman parte de los presupuestos de construcción. |
La comparación muestra que las decisiones de alcance y calendario explican la mayor parte de la dispersión, especialmente en cuanto a cómo se trata la intensidad de la infraestructura y los servicios, y cómo se asigna el gasto anual a partir de proyectos multianuales. Al mantener los insumos vinculados a las adiciones de capacidad, la redundancia impulsada por el tier y los rangos de costo por MW puestos a prueba en las entrevistas, la cifra final se mantiene trazable a pasos repetibles que el lector puede seguir.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de construcción de centros de datos de Japón?
Se situó en USD 7,59 mil millones en 2026 y se proyecta que alcance USD 10,91 mil millones en 2032.
¿Qué segmento de infraestructura capta el mayor gasto?
Los sistemas eléctricos lideran con una cuota de ingresos del 37,62% en 2025.
¿Por qué los centros de datos de Nivel IV crecen más rápido que los de Nivel III en Japón?
Los operadores de hiperescala requieren entornos tolerantes a fallos para el entrenamiento de IA, impulsando una CAGR del 8,43% para construcciones de Nivel IV hasta 2032.
¿Cómo darán forma las normas de nube soberana a las nuevas construcciones?
Los subsidios y las auditorías de cumplimiento bajo la Ley de Promoción de la Seguridad Económica favorecen las construcciones nacionales con niveles de seguridad más altos.
¿Qué región fuera de Tokio está experimentando el mayor impulso de desarrollo?
El Gran Osaka en Kansai se expande más rápido, respaldado por el campus de 140 MW de EdgeConneX y grandes inversiones en la red eléctrica.
¿Qué desafío laboral afecta los cronogramas de los proyectos?
Un descenso del 20% en técnicos MEP certificados desde 2013 y una fuerza laboral envejecida aumentan los costos salariales y el riesgo en los cronogramas.
Última actualización de la página el:
- Mercado de Construcción de Centros de Datos
- Mercado de Construcción de Centros de Datos de APAC
- Mercado de Construcción de Centros de Datos de Estados Unidos
- Mercado de Construcción de Centros de Datos de Corea del Sur
- Mercado de Construcción de Centros de Datos de Vietnam
- Mercado de Construcción de Centros de Datos en Tailandia
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA a nivel mundial, divididas por tipo de instalación, componente y nivel.
- Mercado de Energía para Centros de Datos Sistemas de energía en el mercado global, abarcando componente, nivel (tier) y tamaño de instalación.
- Mercado de Energía de Centros de Datos de Japón Sistemas de energía de Japón, desglosados por componente, tipo de instalación y tamaño de instalación.
- Mercado de Centros de Datos Optimizados para Inteligencia Artificial (IA) de Japón Instalaciones de IA en Japón, desglosadas por tipo de instalación, componente y nivel (tier).
- Mercado de Servidores para Centros de Datos de APAC Servidores en Asia-Pacífico, divididos por tamaño de instalación y nivel.
- Mercado de Almacenamiento de Centros de Datos de Japón Almacenamiento en Japón, desglosado por tamaño de instalación y nivel (tier).
- Mercado de Servidores de Centros de Datos de Japón Servidores de Japón, desglosados por nivel (tier), tamaño de instalación y tipo de instalación.



