
Tamaño y cuota del mercado de sistemas de dispositivos de páncreas artificial
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
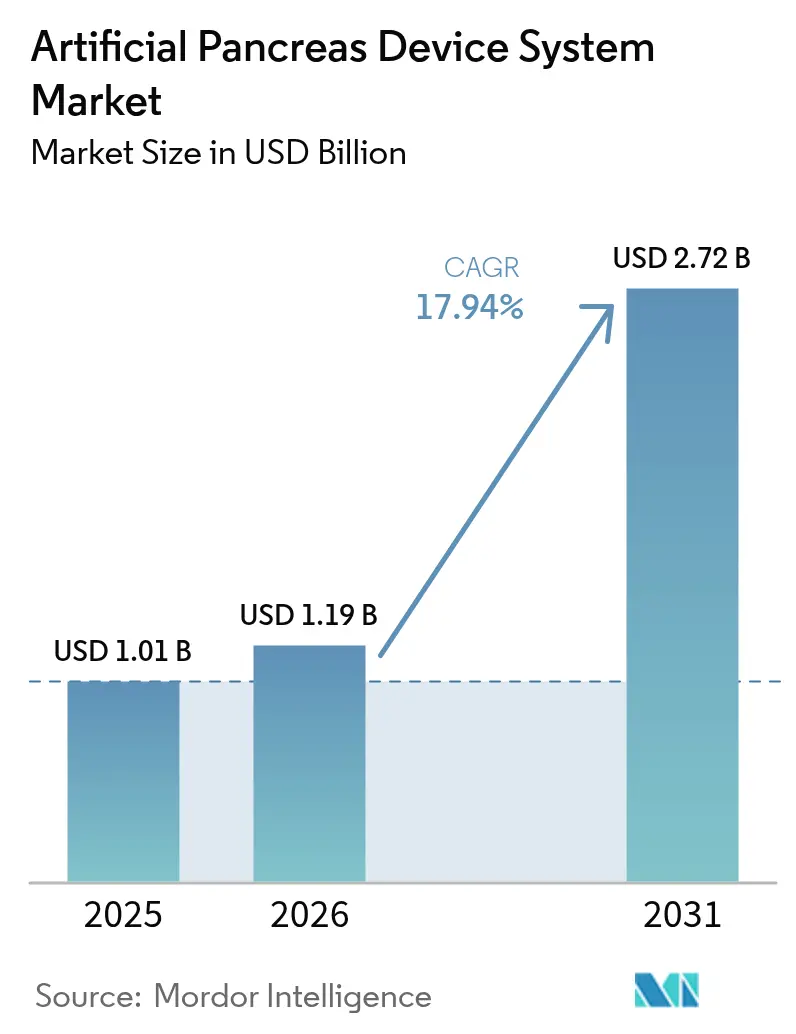
| Tamaño del Mercado (2026) | 1.19 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.72 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 17.94 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
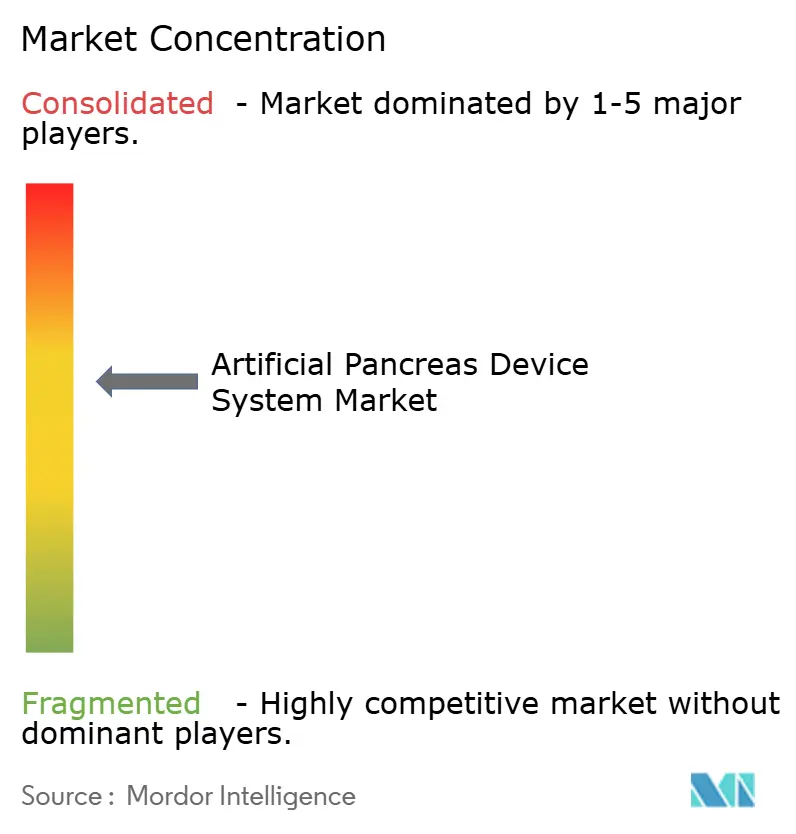
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de sistemas de dispositivos de páncreas artificial por Mordor Intelligence
Se espera que el tamaño del mercado de sistemas de dispositivos de páncreas artificial crezca de USD 1,01 mil millones en 2025 a USD 1,19 mil millones en 2026, con una previsión de alcanzar USD 2,72 mil millones en 2031 a una CAGR del 17,94% durante 2026-2031. La demanda está impulsada por la creciente prevalencia de la diabetes insulinodependiente, los rápidos avances en la precisión del monitoreo continuo de glucosa (MCG) y el cambio hacia modelos de atención crónica conectada en el hogar que alivian la carga de la dosificación manual de insulina. Las plataformas integradas de administración automatizada de insulina (AAI) combinan ahora MCG, bombas de insulina y algoritmos de control basados en inteligencia artificial, mejorando los resultados de tiempo en rango y reduciendo el riesgo de hipoglucemia. La afluencia de capital de riesgo y las alianzas estratégicas entre fabricantes de dispositivos y especialistas en sensores están acelerando los canales de productos y ampliando el alcance geográfico. Sin embargo, el elevado costo total de propiedad, la cobertura de seguros desigual fuera de los países de altos ingresos y las preocupaciones de ciberseguridad en torno a los dispositivos conectados a la nube frenan la adopción, especialmente en las economías emergentes.
Principales conclusiones del informe
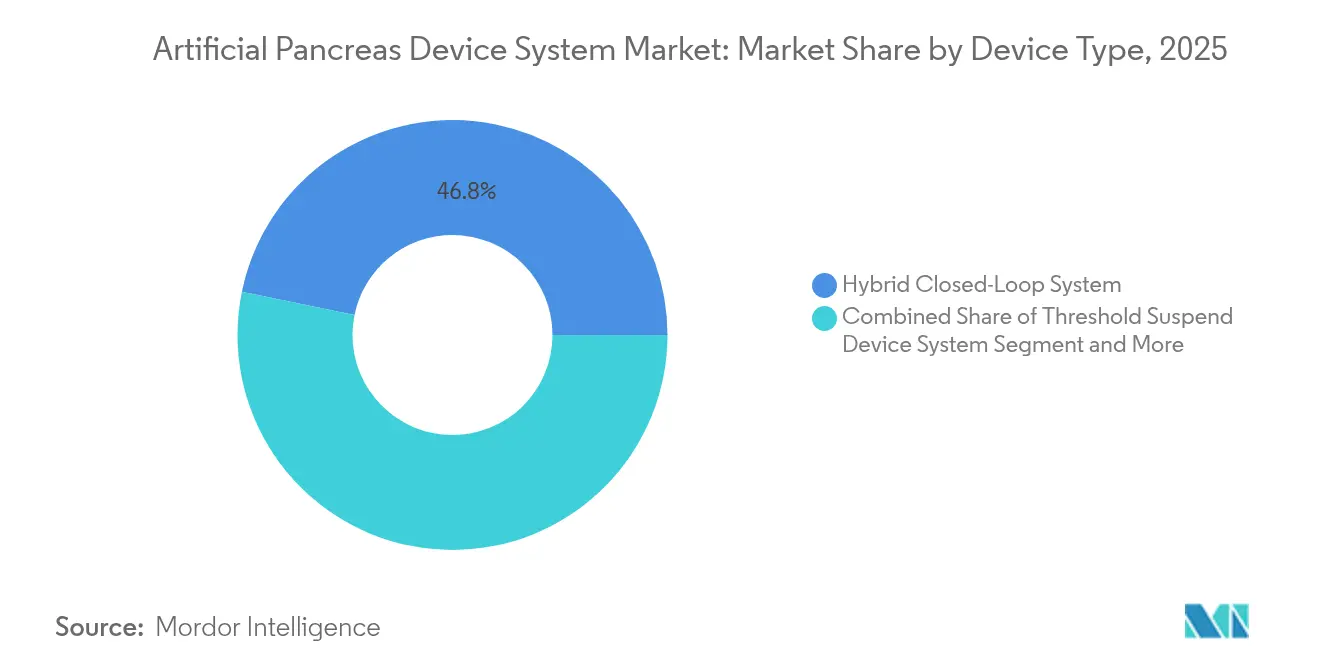
- Por tipo de dispositivo, las plataformas de control al objetivo/lazo cerrado híbrido lideraron con el 46,78% de los ingresos en 2025; se proyecta que los sistemas de lazo cerrado totalmente automatizado/páncreas biónico se expandan a una CAGR del 23,85% hasta 2031.
- Por componente, las bombas de insulina representaron el 49,92% de la cuota del mercado de sistemas de dispositivos de páncreas artificial en 2025, mientras que el algoritmo de control/software avanza a una CAGR del 25,14% entre 2026-2031.
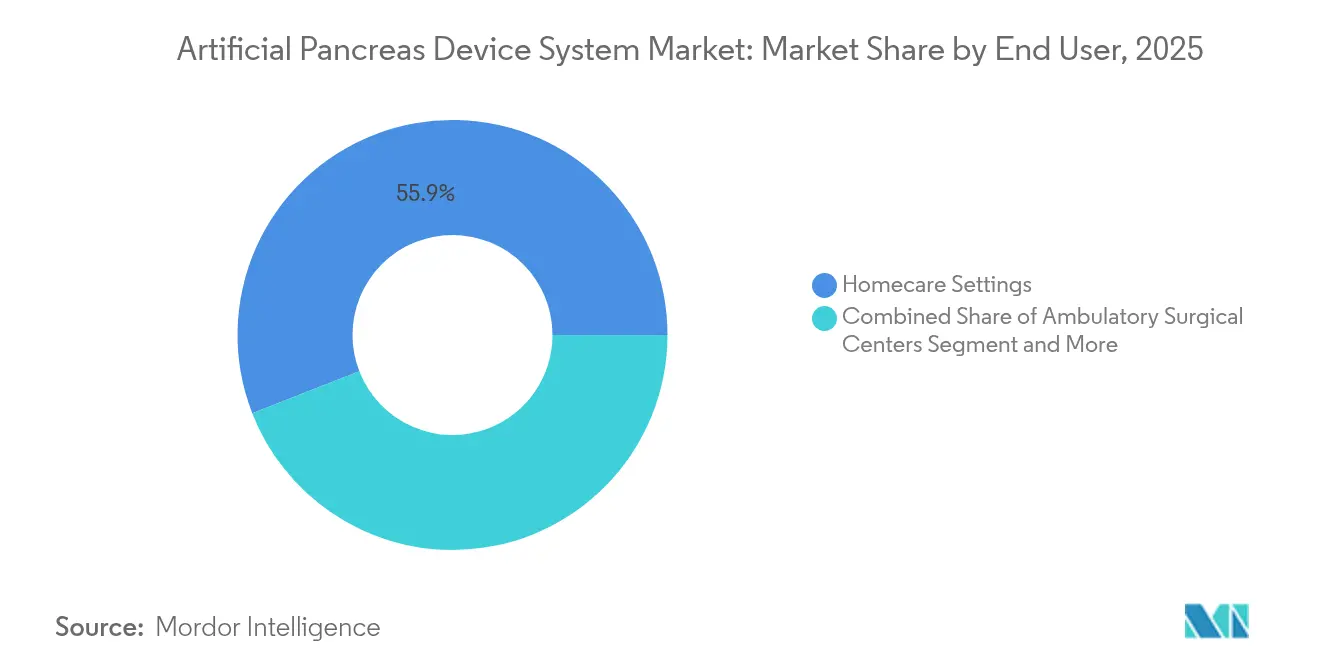
- Por usuario final, los entornos de atención domiciliaria capturaron el 55,92% del tamaño del mercado de sistemas de dispositivos de páncreas artificial en 2025; se prevé que los centros de cirugía ambulatoria crezcan a una CAGR del 18,74% hasta 2031.
- Por grupo de edad del paciente, los adultos representaron el 70,10% de la cuota del tamaño del mercado de sistemas de dispositivos de páncreas artificial en 2025, y el segmento pediátrico se expande a una CAGR del 20,98% hasta 2031.
- Por geografía, América del Norte dominó con el 42,98% de los ingresos en 2025; Asia-Pacífico registra la CAGR regional más rápida del 18,88% durante 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Período de impacto |
|---|---|---|---|
| Escalada de la incidencia global de la diabetes insulinodependiente que requiere control glucémico automatizado | +5.2% | Global, con mayor impacto en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Avances en precisión y usabilidad de los sensores de monitoreo continuo de glucosa | +4.8% | Global, con adopción temprana en América del Norte y Europa | Mediano plazo (2-4 años) |
| Cambio hacia la atención crónica conectada en el hogar que impulsa la adopción de dispositivos de AAI portátiles | +3.7% | América del Norte, Europa y centros urbanos en Asia-Pacífico | Mediano plazo (2-4 años) |
| Convergencia de tecnología médica y salud digital que permite ecosistemas integrados de páncreas artificial | +3.1% | América del Norte, Europa y mercados sanitarios avanzados en Asia-Pacífico | Mediano plazo (2-4 años) |
| Sólida financiación de capital de riesgo y estratégica que impulsa la I+D y la escalabilidad comercial | +2.4% | Global, con concentración en América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escalada de la incidencia global de la diabetes insulinodependiente que requiere control glucémico automatizado
La diabetes afecta a 422 millones de personas en todo el mundo y podría alcanzar los 629 millones en 2045, lo que intensifica la demanda de tecnología que facilite la gestión diaria de la insulina. Los sistemas de salud buscan métodos rentables para reducir las complicaciones, y las plataformas de páncreas artificial mejoran el tiempo en el rango de glucosa objetivo en un 12,59% frente a las bombas convencionales, reduciendo el riesgo de hospitalización. Los aseguradores clasifican cada vez más estos sistemas como ahorradores de costos a largo plazo a pesar de los elevados precios iniciales, facilitando la adopción en los mercados de altos ingresos y gradualmente en las regiones sensibles al precio.
Avances en precisión y usabilidad de los sensores de monitoreo continuo de glucosa
Los sensores de MCG más pequeños y precisos, como el Dexcom G7 y los dispositivos de doble analito de Abbott, amplían la duración del uso y reducen las necesidades de calibración, fortaleciendo la propuesta de valor de las soluciones de páncreas artificial. La aprobación de la FDA del MCG de venta libre en 2024 amplió el acceso, mientras que los sensores de mayor duración como el Eversense 365 admiten un ciclo de implante de un año completo[1]Senseonics Holdings, "Actualización del sensor Eversense 365," senseonics.com. La mayor comodidad y fiabilidad impulsan una mayor adherencia del paciente, lo que potencia directamente el rendimiento de la administración automatizada de insulina.
Cambio hacia la atención crónica conectada en el hogar que impulsa la adopción de dispositivos de AAI portátiles
Los entornos de atención domiciliaria capturan el 56,5% de los ingresos de 2024, ya que los pacientes adoptan la autogestión respaldada por el monitoreo de telesalud. La COVID-19 aceleró los flujos de trabajo de atención remota, convirtiendo las plataformas de páncreas artificial conectadas a la nube en la norma en los programas de enfermedades crónicas. Los usuarios pediátricos se benefician de la supervisión remota del cuidador, lo que reduce el estrés familiar y mejora la adherencia, fomentando una adopción más rápida entre los niños.
Convergencia de tecnología médica y salud digital que permite ecosistemas integrados de páncreas artificial
Las alianzas que vinculan sensores de MCG, bombas de insulina y software de inteligencia artificial crean ecosistemas holísticos que abordan la variabilidad en el ejercicio, el sueño y las comidas. Las simulaciones de gemelo digital desarrolladas en la Universidad de Virginia personalizan los parámetros de los algoritmos, mejorando la estabilidad glucémica sin necesidad de extensas pruebas en clínica. Las plataformas convergentes mejoran la experiencia del usuario y la visibilidad de los datos para los médicos, impulsando la diferenciación competitiva.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Período de impacto |
|---|---|---|---|
| Alto costo total de propiedad y cobertura de seguros irregular en economías emergentes | -3.6% | Global, con mayor impacto en mercados emergentes y economías en desarrollo | Mediano plazo (2-4 años) |
| Riesgos de ciberseguridad, privacidad de datos e interoperabilidad en plataformas de AAI conectadas | -2.1% | Global, con mayor impacto en regiones con regulaciones estrictas de protección de datos | Mediano plazo (2-4 años) |
| Evidencia limitada a largo plazo en el mundo real en cohortes de pacientes diversas | -1.5% | Global, con mayor impacto en regiones con enfoques regulatorios conservadores | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto costo total de propiedad y cobertura de seguros irregular en economías emergentes
Los costos de adquisición pueden superar los USD 7.000, con consumibles anuales que añaden miles más, lo que representa un reto de asequibilidad donde el reembolso es limitado[2]Centros de Servicios de Medicare y Medicaid, "Política de monitor de glucosa," cms.gov. Las decisiones de los pagadores varían según la evidencia clínica y el impacto presupuestario, lo que genera un acceso desigual entre los grupos asegurados y no asegurados. En los países de ingresos medios, los seguros públicos rara vez cubren la tecnología avanzada para la diabetes, lo que ralentiza la adopción del páncreas artificial a pesar de los grandes grupos de pacientes.
Riesgos de ciberseguridad, privacidad de datos e interoperabilidad en plataformas de AAI conectadas
Las bombas vinculadas a teléfonos inteligentes y el análisis en la nube amplían las superficies de ataque, generando preocupaciones sobre ajustes de dosis no autorizados. Los organismos reguladores exigen ahora arquitecturas seguras por diseño, lo que prolonga los plazos de aprobación. Los requisitos del RGPD en Europa obligan a incorporar funciones de minimización de datos, mientras que las incompatibilidades entre dispositivos pueden restringir la elección del usuario y la integración en los registros electrónicos de salud, disminuyendo los beneficios percibidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de dispositivo:
los sistemas híbridos dominan, el páncreas biónico se aceleraLas plataformas de lazo cerrado híbrido generaron el 46,78% de los ingresos de 2025, sirviendo como paso de transición hacia la automatización total mientras se preserva la discreción manual del bolo. Dominan gran parte del mercado de sistemas de dispositivos de páncreas artificial actual gracias a la familiaridad de los médicos y al costo incremental sobre las bombas convencionales. Se proyecta que las soluciones totalmente automatizadas/biónicas crezcan a una CAGR del 23,85%, impulsadas por algoritmos de doble hormona basados en inteligencia artificial que ofrecen un tiempo en rango promedio del 80% y reducen notablemente la hipoglucemia. Los modelos de suspensión por umbral y de control en rango conservan roles de nicho para los usuarios que priorizan la simplicidad o el costo, pero su cuota disminuirá a medida que la sofisticación algorítmica se convierta en la norma.
Los páncreas biónicos de segunda generación aprovechan el reconocimiento de patrones basado en redes neuronales para ajustar automáticamente las dosis basales y de bolo según las tendencias metabólicas detectadas, eliminando la necesidad de contar carbohidratos en muchos escenarios. Los fabricantes combinan estos sistemas con MCG interoperable para atraer a las comunidades que hacen bricolaje (DIY) en transición hacia productos regulados. Los organismos reguladores proporcionan ahora autorizaciones modulares para bombas y sensores, fomentando ecosistemas competitivos de combinación libre que amplían la elección del paciente dentro del mercado de sistemas de dispositivos de páncreas artificial.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por componente:
las bombas lideran, los algoritmos crecen rápidamenteLas bombas de insulina representaron el 49,92% de los ingresos por componentes en 2025 y siguen siendo fundamentales para cada despliegue. Los formatos tubeless miniaturizados, como el Tandem Mobi, mejoran la discreción, mientras que los modelos controlados por teléfono inteligente, como el MiniMed serie 8 de Medtronic, simplifican las rutinas diarias. Los algoritmos/software exhiben la CAGR más rápida del 25,14%, porque el aprendizaje por refuerzo profundo permite una titulación de insulina altamente personalizada, elevando el tiempo en rango mediano al 87,45%. Este crecimiento sustenta la creciente demanda de licencias de firmware actualizables, una capa de ingresos recurrentes dentro del mercado de sistemas de dispositivos de páncreas artificial.
Los sensores de MCG forman el segundo mayor conjunto de valor, y las actualizaciones a implantes de un año reducen la carga de servicio. Los conjuntos desechables y los consumibles de sensores proporcionan flujos de ingresos anuales constantes para los fabricantes. Las designaciones de interoperabilidad a nivel de componentes de la FDA aceleran el emparejamiento entre múltiples proveedores, posicionando a los innovadores de software para capturar valor sin necesidad de poseer el hardware.
Por usuario final:
la atención domiciliaria domina, los centros ambulatorios se aceleranLos entornos domiciliarios retuvieron el 55,92% de los ingresos en 2025, reflejando el deseo del consumidor de autonomía y el respaldo del reembolso para el monitoreo remoto. La integración de la telesalud permite a los médicos ajustar la configuración de forma remota, mejorando los resultados glucémicos y reduciendo las visitas a la clínica. Los centros de cirugía ambulatoria ampliarán el uso a una CAGR del 18,74%, ya que los protocolos perioperatorios incorporan la administración automatizada de insulina para estabilizar la glucosa y evitar complicaciones.
Los hospitales siguen siendo vitales para la formación y el manejo de casos complejos, y los sistemas de titulación hospitalaria asistida por inteligencia artificial rivalizan ahora con el desempeño de los endocrinólogos senior, manteniendo la glucosa media en rango el 76,4% del tiempo. Las transiciones fluidas entre los centros de atención reducen la variabilidad glucémica durante el alta, subrayando el valor del ecosistema.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por grupo de edad del paciente:
los adultos predominan, la pediatría se aceleraLos adultos representaron el 70,10% de la adopción en 2025 debido a la mayor prevalencia de la enfermedad y al mayor ingreso disponible. Los ensayos clínicos confirman mejoras en la hemoglobina glucosilada del 7,9% al 7,3% con el uso del páncreas biónico, reforzando la confianza del médico. La demanda pediátrica, que crece a una CAGR del 20,98%, se beneficia del deseo del cuidador de seguridad nocturna y de una menor complejidad del régimen; los niños de 2 a 6 años ganaron 2,8 horas adicionales en rango al día en estudios de la Universidad de Virginia.
Los fabricantes diseñan interfaces de usuario específicas para cada edad y paneles de monitoreo remoto, equilibrando la independencia de los adolescentes con la supervisión parental. A medida que la adopción temprana demuestra la reducción de complicaciones a lo largo de la vida, los pagadores comienzan a reembolsar los sistemas pediátricos, ampliando la penetración del mercado de sistemas de dispositivos de páncreas artificial.
Análisis geográfico
Mercado de Sistemas de Dispositivos de Páncreas Artificial en América del Norte
América del Norte capturó el 42,98% de los ingresos en 2025, impulsada por la alta prevalencia de diabetes tipo 1, una amplia cobertura de seguros privados para sistemas de administración automatizada de insulina y un activo ecosistema de capital de riesgo. La aprobación de la FDA de monitores continuos de glucosa de venta libre amplió los grupos de candidatos y redujo las barreras de entrada. La OPI de Beta Bionics por 206 millones de USD en 2025 ejemplificó la convicción de los inversores y financió la expansión comercial en Estados Unidos.
Mercado de Sistemas de Dispositivos de Páncreas Artificial en Europa
Europa ocupa el segundo lugar por ingresos, respaldada por un sólido sistema de salud universal y directrices clínicas favorables. El Servicio Nacional de Salud del Reino Unido inició el despliegue nacional de páncreas artificiales en 2024, estableciendo un precedente de rentabilidad para otros pagadores públicos. La regulación de privacidad de datos impulsa a los fabricantes a implementar ciberseguridad avanzada, lo que potencialmente ofrece a los pacientes europeos mayor confianza en los ecosistemas conectados.
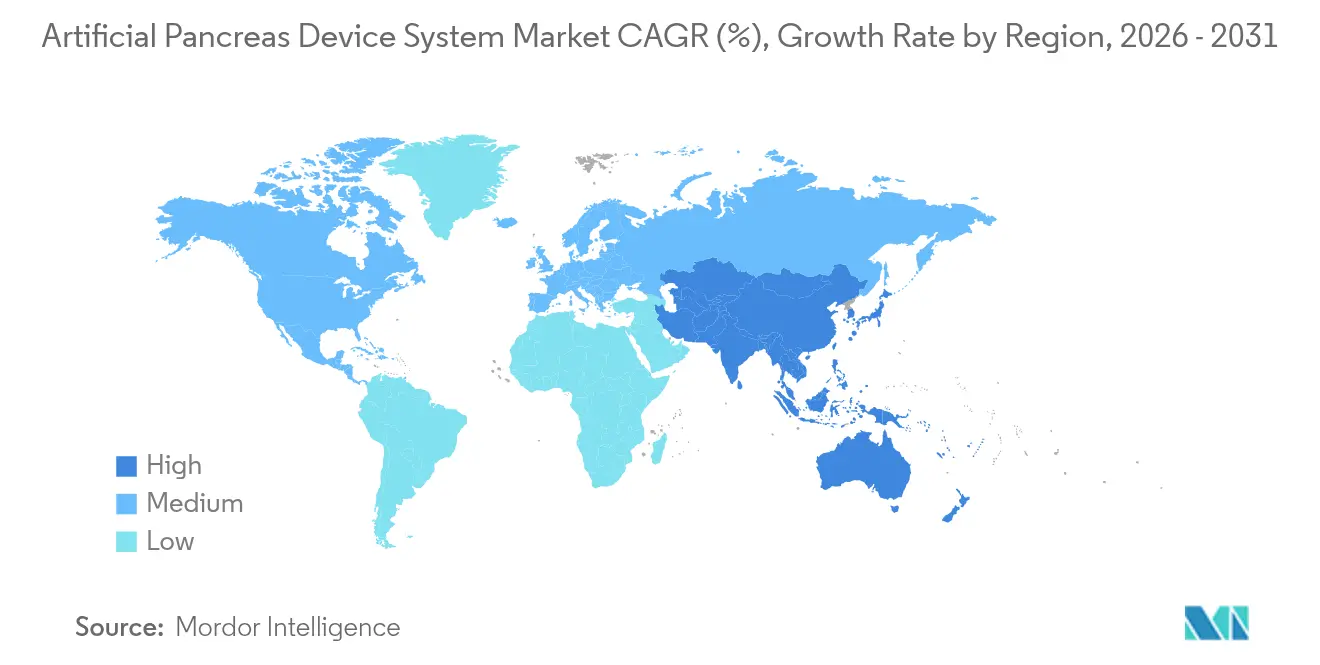
Mercado de Sistemas de Dispositivos de Páncreas Artificial en Asia-Pacífico
Asia-Pacífico es la región de más rápido crecimiento, con una CAGR del 18,88% hasta 2031. Los estilos de vida urbanos han elevado la incidencia regional de diabetes, y el aumento de los ingresos familiares favorece la adopción de dispositivos premium. China e India albergan grandes grupos de pacientes; los precios escalonados y las alianzas de fabricación local ayudan a mitigar las limitaciones de accesibilidad económica. La demografía envejecida de Japón y el favorable reembolso impulsan una alta densidad de dispositivos per cápita. La infraestructura regional de salud digital permite que los despliegues de páncreas artificial centrados en teléfonos inteligentes se integren sin problemas con las plataformas nacionales de telemedicina, impulsando una mayor expansión.

Panorama competitivo
La concentración del mercado es moderada, con empresas de dispositivos establecidas que aprovechan las bases instaladas de bombas y MCG. Medtronic, Tandem Diabetes Care, Insulet y Dexcom lideran en amplitud de cartera y alcance geográfico. Las alianzas estratégicas como Abbott-Medtronic integran sensores de primer nivel con bombas de próxima generación, acortando los ciclos de innovación.
Beta Bionics interrumpe el mercado con la plataforma iLet, que solo requiere el peso corporal como entrada, simplificando la incorporación y atrayendo a los usuarios primerizos. Las empresas hacen énfasis en la interoperabilidad para ganar a los usuarios que hacen bricolaje (DIY) que buscan componentes flexibles. Las comunidades de AAI de código abierto, estimadas en 10.000 usuarios, presionan a los proveedores comerciales para que aceleren las actualizaciones de software y la transparencia.
La velocidad de aprobación regulatoria y los expedientes de evidencia para pagadores son palancas competitivas cruciales. Los líderes invierten fuertemente en evidencia del mundo real a gran escala para asegurar la expansión de la cobertura, mientras que las nuevas empresas se apoyan en las designaciones de dispositivos innovadores para acelerar las aprobaciones. Las actualizaciones continuas de software como dispositivo médico crean ingresos recurrentes y fidelización de usuarios, intensificando la rivalidad dentro del mercado de sistemas de dispositivos de páncreas artificial.
Líderes de la industria de sistemas de dispositivos de páncreas artificial
Medtronic plc
Tandem Diabetes Care, Inc
Insulet Corporation
Defymed
DexCom Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Dispositivos de Páncreas Artificial
- Medtronic
- Tandem Diabetes Care
- Insulet
- Dexcom
- Beta Bionics Inc.
- Abbott Laboratories
- Bigfoot Biomedical Inc.
- Johnson & Johnson (Animas legacy)
- Roche
- Ypsomed
- Admetsys
- Pancreum Inc.
- Defymed
- Eli Lilly and Company
- MicroTech Medical Co. Ltd.
- SOOIL Development
- DreaMed Diabetes
Lea el análisis de las empresas de sistema de dispositivo de páncreas artificial

Oportunidades de mercado y perspectivas futuras
El espacio en blanco en el mercado de sistemas de páncreas artificial está cada vez más definido por la expansión de indicaciones y una automatización más profunda. En 2026, Tandem Diabetes Care obtuvo la autorización de la FDA para Control-IQ+ para el embarazo complicado con diabetes tipo 1, y también obtuvo la marca CE para sus sistemas de administración automatizada de insulina (AID) para personas con diabetes tipo 1 durante el embarazo, así como para adultos con diabetes tipo 2. Estas etiquetas ampliadas extienden las vías de prescripción más allá de la cohorte tradicional de diabetes tipo 1 y elevan la necesidad de paquetes de evidencia, flujos de capacitación y alineación de reembolso adaptados a las poblaciones de embarazo y diabetes tipo 2.
Otra área de oportunidad es la interoperabilidad del ecosistema y el emparejamiento de componentes de múltiples proveedores, donde el impulso comercial es visible en los movimientos de producto y comercialización de 2026. MiniMed (Medtronic) lanzó el sistema MiniMed Flex en los Estados Unidos con control mediante aplicación y el sensor Simplera Sync, y también publicó resultados de estudios que indican resultados glucémicos comparables para MiniMed 780G en dos opciones de sensor integradas (Simplera Sync y Abbott Instinct). En Europa, Diabeloop abrió el acceso por prescripción en Alemania para su sistema AID DBLG2 integrado con la bomba de parche ViCentra Kaleido y el CGM Dexcom G7, reforzando la demanda de configuraciones modulares que se adaptan a las preferencias locales y a los modelos de adquisición. En paralelo, el trabajo clínico presentado en ADA 2026 sobre enfoques de circuito totalmente cerrado, incluyendo combinaciones multihormonales en investigación (insulina lispro más pramlintida), apunta a un espacio en blanco adicional para algoritmos de control de próxima generación que reducen la carga para el usuario y se expanden a nuevos paradigmas terapéuticos.
Recent Industry Developments in Mercado de Sistemas de Dispositivos de Páncreas Artificial
- Junio de 2026: MiniMed (Medtronic) lanzó el sistema MiniMed Flex en los Estados Unidos como su bomba de insulina controlada por aplicación más pequeña, emparejada con el sensor Simplera Sync. El lanzamiento fortalece la posición de Medtronic en los flujos de trabajo de administración automatizada de insulina centrados en smartphones y respalda una adopción más amplia en entornos de atención domiciliaria donde se priorizan formatos discretos y conectados.
- Mayo de 2026: MiniMed (Medtronic) informó los resultados de un estudio cruzado aleatorizado que mostró que los resultados glucémicos fueron prácticamente idénticos cuando el sistema MiniMed 780G se usó con el sensor Simplera Sync o con el sensor Abbott Instinct. Los datos respaldan un enfoque de interoperabilidad más flexible con múltiples sensores, lo que puede reducir la fricción del cambio y mejorar la continuidad para los usuarios que enfrentan restricciones de disponibilidad de sensores, preferencia o pagadores.
- Abril de 2026: Tandem Diabetes Care recibió la autorización de la FDA para la tecnología de administración automatizada de insulina Control-IQ+ para su uso en el embarazo complicado con diabetes tipo 1. La indicación ampliada crea un segmento clínicamente distinto que a menudo requiere objetivos glucémicos más estrictos y puede acelerar la participación de pagadores y proveedores en torno a protocolos AID especializados.


Mercado de Sistemas de Dispositivos de Páncreas Artificial Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de sistemas de páncreas artificial abarca soluciones integradas que combinan monitoreo continuo de glucosa con administración de insulina y un algoritmo de control automatizado que ajusta la dosificación de insulina en función de las lecturas de glucosa.
Exclusiones del alcance: excluimos las plumas de insulina, las bombas de insulina estándar vendidas sin un algoritmo de circuito cerrado automatizado, y los dispositivos CGM independientes que no impulsan la administración automatizada de insulina.
Descripción general de la segmentación
- Por tipo de dispositivo
- Sistema de dispositivo de suspensión por umbral
- Sistema de control en rango (CTR)
- Sistema de control al objetivo/lazo cerrado híbrido
- Lazo cerrado totalmente automatizado/páncreas biónico
- Por componente
- Bomba de insulina
- Monitor continuo de glucosa
- Algoritmo de control/software
- Conjuntos de infusión y sensores desechables
- Por usuario final
- Hospitales y clínicas
- Entornos de atención domiciliaria
- Centros de cirugía ambulatoria
- Por grupo de edad del paciente
- Pediátrico (menor de 18 años)
- Adulto (mayor de 18 años)
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza construyendo el conjunto de demanda y la vía de atención en cada región principal, y luego mapeando qué configuraciones de sistemas de dispositivos están autorizadas y en uso en la atención de rutina. Nos basamos en fuentes públicas confiables como las bases de datos de dispositivos de la FDA de EE. UU. y las comunicaciones de seguridad, las estadísticas de diabetes de los CDC, las fichas informativas sobre diabetes de la OMS y los indicadores de gasto en salud de la OCDE para mantener fundamentados los supuestos de prevalencia, acceso y entorno de tratamiento.
Para traducir el uso clínico en valor de mercado, revisamos evidencia de respaldo de revistas revisadas por pares (incluyendo resultados de tiempo en rango y tendencias de adopción) y referencias de reembolso o codificación cuando están disponibles. También usamos señales de categorías de importación o aduanas para verificar de forma cruzada el flujo de dispositivos a un nivel general. Los materiales secundarios generales, como los informes de las empresas, las presentaciones a inversores y la cobertura de prensa creíble, se utilizan para cronometrar los principales lanzamientos y renovaciones de productos, seguido de un uso selectivo de suscripciones pagas para confirmar el impulso mediante datos financieros de empresas y actividad de patentes. Las fuentes enumeradas aquí son ilustrativas, y se utilizaron otras referencias públicas para la recopilación, validación y aclaración de datos durante el trabajo.
Entrevistas y encuestas primarias
Las discusiones primarias se utilizaron para confirmar con qué frecuencia se activan las funciones de circuito cerrado en el uso en el mundo real, cómo difiere el inicio hospitalario de la adopción en el hogar, y cómo el reembolso da forma al acceso de los pacientes en cada región. Hablamos con una combinación de expertos del lado de los dispositivos, clínicos especializados en diabetes y partes interesadas orientadas al canal, para poder refinar los supuestos de precios, ciclos de reemplazo y utilización donde los insumos documentales eran incierto.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directores ejecutivos: 12% | APAC: 45% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 34% | EMEA: 32% |
| Actores más pequeños: 17% | Gerentes: 54% | América: 23% |
Dimensionamiento del mercado y previsión
Nuestro dimensionamiento comienza con una construcción de demanda de arriba hacia abajo que vincula a la población con diabetes dependiente de insulina con la cohorte direccionable que es clínicamente elegible y prácticamente cubierta para la administración automatizada de insulina. Una vez formado ese conjunto, el valor se deriva utilizando un pequeño conjunto de entradas reproducibles, incluidas las tasas de adopción de circuito cerrado, la proporción de usuarios activos frente a usuarios de prueba, los ciclos de reemplazo típicos de dispositivos y la progresión del precio de venta promedio de los componentes del sistema.
Para mantener el modelo fundamentado, los totales se corroboran utilizando verificaciones selectivas de abajo hacia arriba, como consolidaciones de ingresos de proveedores para carteras de administración automatizada, puntos de precio muestreados por geografía y comentarios del canal sobre el movimiento de unidades. Cuando aparecen vacíos de datos, aplicamos reglas de relleno conservadoras que están documentadas, típicamente utilizando análogos de mercados cercanos para la adopción y luego ajustando mediante retroalimentación de entrevistas.
Para la previsión, utilizamos análisis de escenarios respaldado por indicadores de ciclo corto que tienden a mover este mercado, incluidas nuevas autorizaciones regulatorias, expansiones de reembolso, mejoras en la precisión del CGM que permiten objetivos de control más estrictos, y cambios en las preferencias de los pacientes hacia la gestión en el hogar. La proyección final se selecciona solo después de verificar los supuestos frente a lo que los profesionales y expertos del canal consideran factible durante el próximo ciclo de actualización.
Validación de datos y ciclo de actualización
Antes de la aprobación final, los resultados se verifican frente a señales independientes, como la prevalencia de diabetes y los rangos de población tratada, además de una revisión de razonabilidad del gasto anual implícito por usuario por región. Si una región muestra un salto atípico, volvemos a verificar la curva de adopción, los escalones de precios y el momento de reemplazo, y volvemos a contactar a expertos cuando la brecha no puede explicarse por un evento documentado.
Cada informe pasa por una revisión interna de varios pasos en la que se vuelven a verificar los supuestos, las unidades y las conversiones de moneda, seguido de una revisión final del analista justo antes de la entrega. Actualizamos el estudio anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como aprobaciones importantes, acciones de seguridad o cambios en la política de reembolso que modifican la demanda.
Dimensionamiento del mercado de sistemas de páncreas artificial de Mordor Intelligence en comparación con otras estimaciones publicadas
Las cifras publicadas para los sistemas de páncreas artificial a menudo no coinciden porque el límite de lo que se considera un sistema no es consistente, y lo mismo ocurre con la lógica de precios y el año que se trata como actual. Las diferencias también provienen de cuánto peso se le da a la activación en el mundo real de las funciones de circuito cerrado frente a los envíos o los recuentos de usuarios destacados.
El seguimiento de las autorizaciones de la FDA y una verificación cruzada del conjunto de demanda de diabetes dependiente de insulina son los puntos de evidencia que mantienen a Mordor Intelligence vinculado a los sistemas que realmente operan con control automatizado, en lugar de dispositivos de diabetes más amplios que se sitúan adyacentes a la categoría.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,19 mil millones de USD (2026) | |
| Publicador de Datos de la Industria A | 0,34 mil millones de USD (2024) | Esta estimación parece anclar el mercado a una visión de ingresos más estrecha y a un año base anterior, lo que puede excluir configuraciones de sistemas integrados de mayor precio y la adopción en etapas posteriores observada en lanzamientos recientes. |
| Publicador de Inteligencia de Mercado B | 0,28 mil millones de USD (2024) | La cifra probablemente refleje una definición más estricta de los ingresos por sistemas de dispositivos y puede subestimar a los usuarios activos de circuito cerrado al utilizar supuestos de acceso conservadores, lo que mantiene el valor más bajo incluso si la CAGR a largo plazo es alta. |
La dispersión entre fuentes se explica principalmente por los límites de alcance y la elección del año actual, y no por un único supuesto de crecimiento. Al anclar el dimensionamiento a un conjunto definido de usuarios elegibles y luego probar los precios y el momento de reemplazo mediante entrevistas, el valor final se mantiene trazable a unas pocas entradas claras que se pueden volver a verificar durante cada actualización.


Preguntas clave respondidas en el informe
¿Qué tamaño tiene el mercado de sistemas de dispositivos de páncreas artificial en 2026?
El tamaño del mercado de sistemas de dispositivos de páncreas artificial es de USD 1,19 mil millones en 2026.
¿Cuál es la tasa de crecimiento esperada para las soluciones de páncreas artificial hasta 2031?
Se proyecta que los ingresos globales aumenten a una CAGR del 17,94% entre 2026 y 2031.
¿Qué región crece más rápido en plataformas de administración automatizada de insulina?
Asia-Pacífico registra la CAGR de pronóstico más alta del 18,88% durante 2026-2031.
¿Qué tipo de dispositivo gana cuota más rápidamente?
Los sistemas de lazo cerrado totalmente automatizado/páncreas biónico avanzan a una CAGR del 23,85%.
¿Cuál es el principal obstáculo que limita la adopción en los mercados emergentes?
El alto costo total de propiedad y la cobertura de seguros inconsistente siguen siendo las principales barreras.
Última actualización de la página el:



