
Tamanho e Quota do Mercado de Sistemas de Dispositivos de Pâncreas Artificial
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
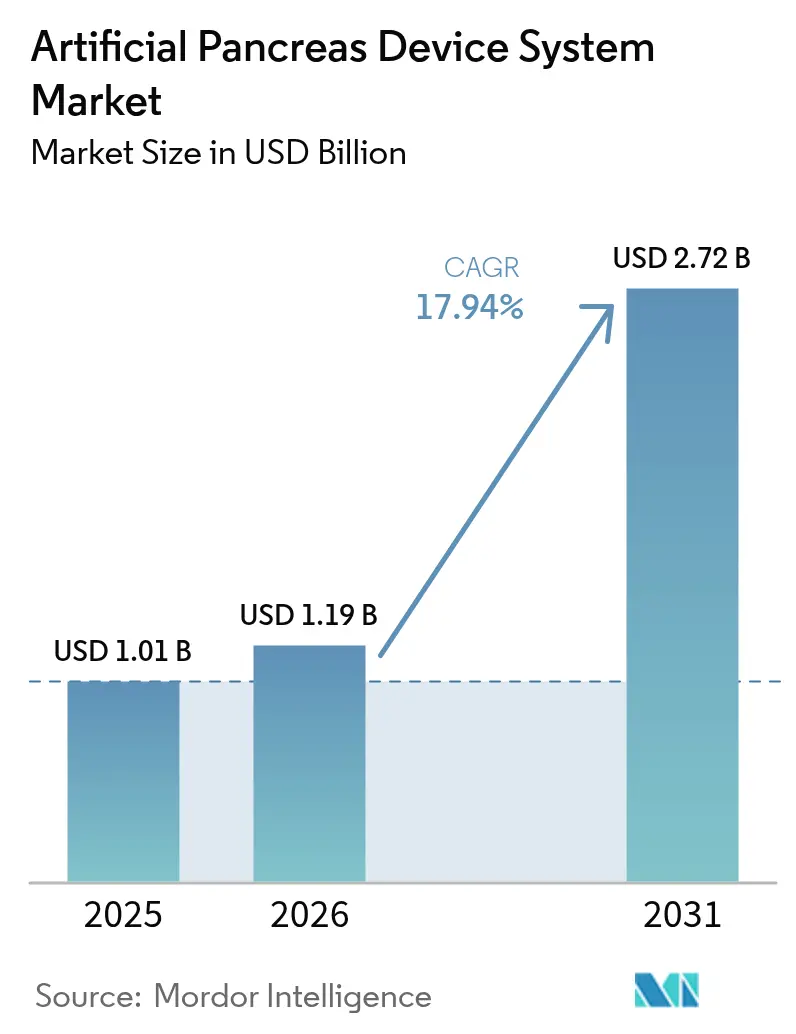
| Tamanho do Mercado (2026) | 1.19 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.72 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 17.94 % |
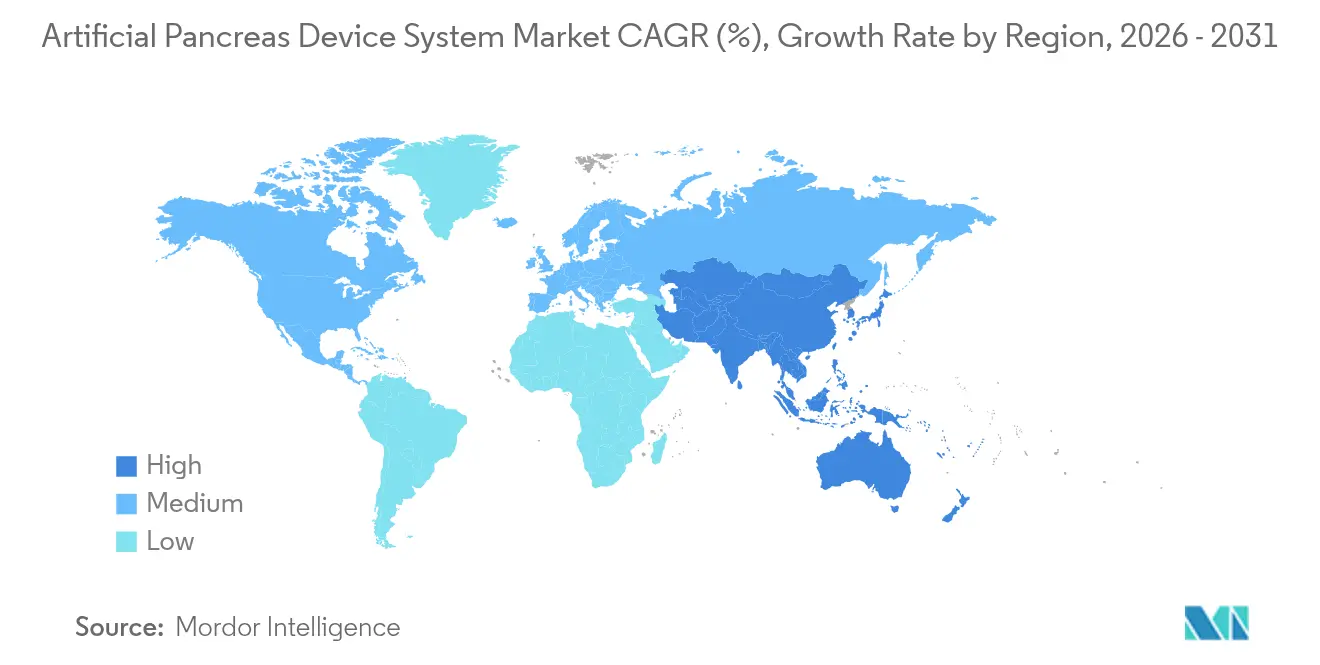
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
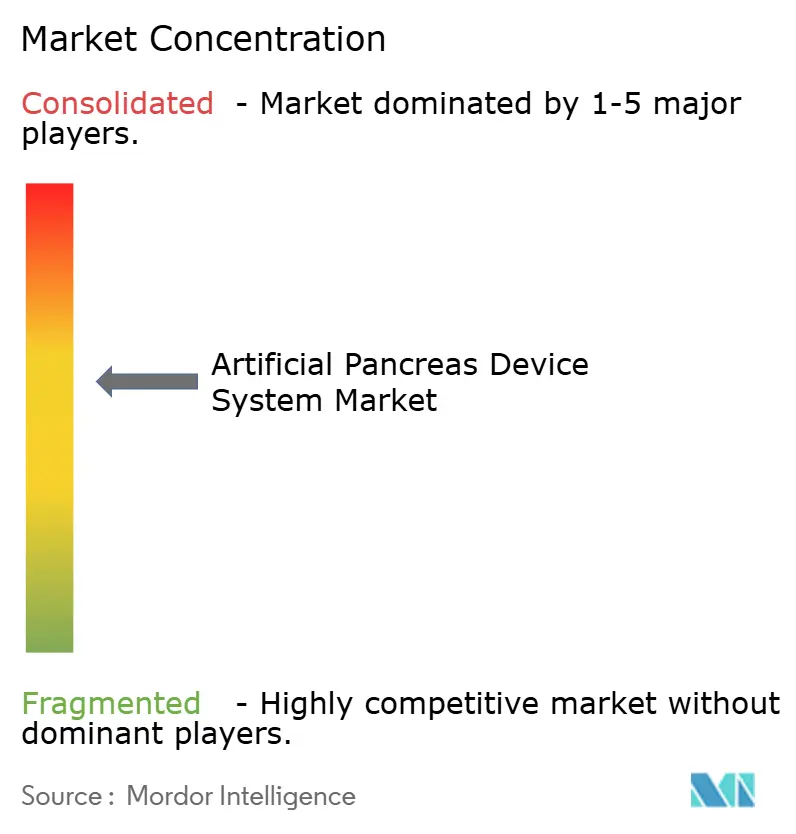
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Dispositivos de Pâncreas Artificial por Mordor Intelligence
O tamanho do mercado de sistemas de dispositivos de pâncreas artificial deverá crescer de USD 1,01 mil milhões em 2025 para USD 1,19 mil milhões em 2026, com previsão de atingir USD 2,72 mil milhões até 2031, a uma CAGR de 17,94% no período 2026-2031. A procura é impulsionada pelo aumento da prevalência de diabetes insulinodependente, pelos rápidos avanços na precisão da monitorização contínua de glicose (MCG) e pela transição para modelos de cuidados crónicos conectados e domiciliários que reduzem o peso da administração manual de insulina. As plataformas integradas de administração automatizada de insulina (AAI) combinam agora MCG, bombas de insulina e algoritmos de controlo baseados em IA, melhorando os resultados de tempo no intervalo alvo e reduzindo o risco de hipoglicemia. Os influxos de capital de risco e as alianças estratégicas entre fabricantes de dispositivos e especialistas em sensores estão a acelerar os pipelines de produtos e a expandir o alcance geográfico. No entanto, o elevado custo total de propriedade, a cobertura de seguros irregular fora dos países de rendimento elevado e as preocupações com a cibersegurança em torno dos dispositivos conectados à nuvem travam a adoção, especialmente nas economias emergentes.
Principais Conclusões do Relatório
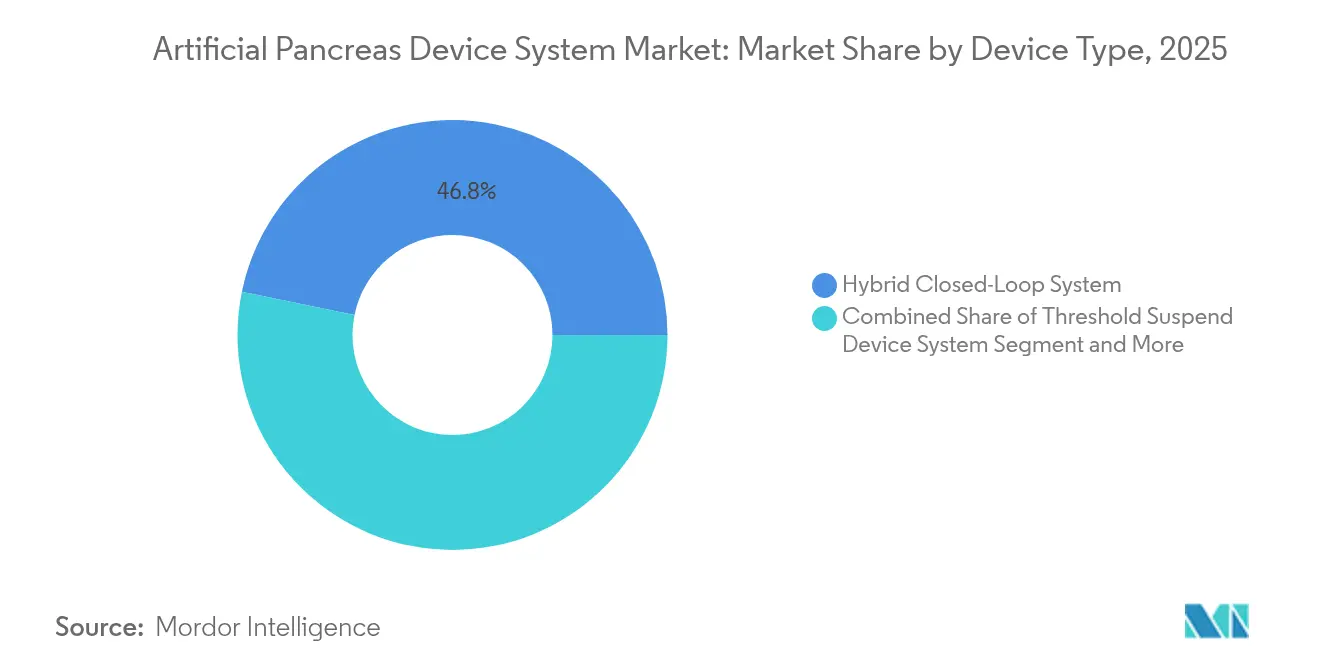
- Por tipo de dispositivo, as plataformas de Controle para Alvo/Circuito Fechado Híbrido lideraram com 46,78% das receitas em 2025; os sistemas de Circuito Fechado Totalmente Automatizado/Pâncreas Biónico estão projetados para crescer a uma CAGR de 23,85% até 2031.
- Por componente, as bombas de insulina detinham 49,92% da quota do mercado de sistemas de dispositivos de pâncreas artificial em 2025, enquanto os algoritmos de controlo/software avançam a uma CAGR de 25,14% entre 2026-2031.
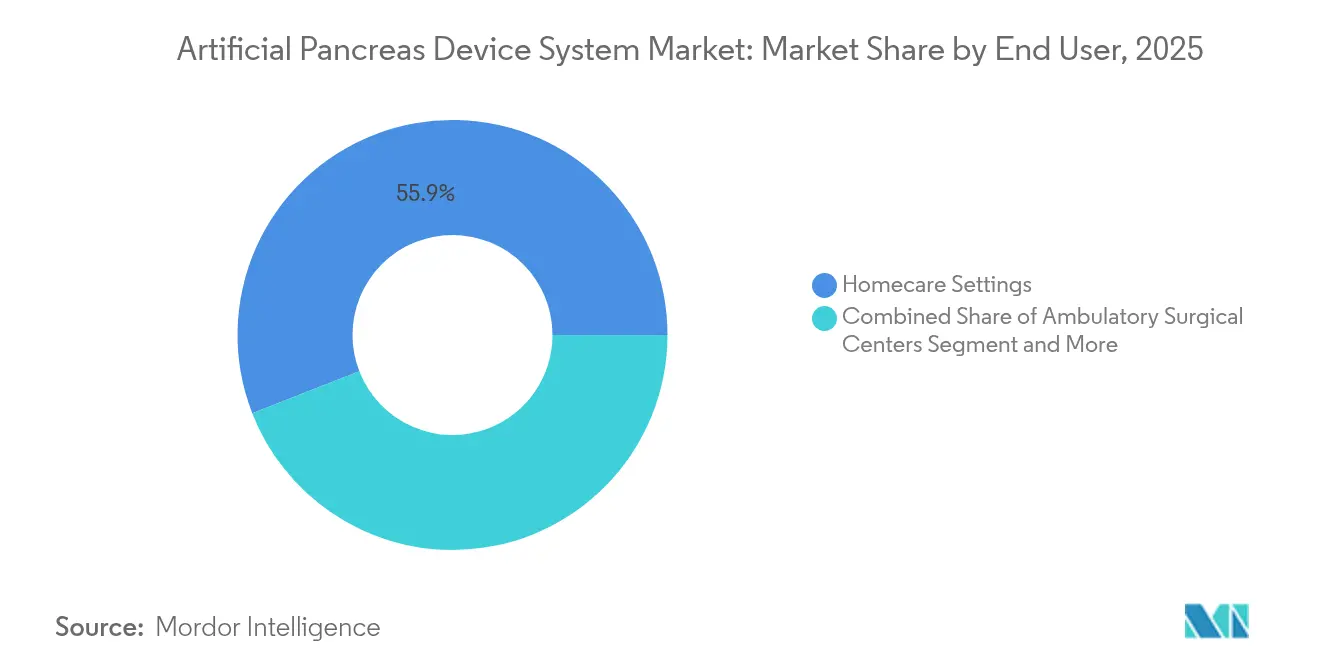
- Por utilizador final, os ambientes de cuidados domiciliários captaram 55,92% do tamanho do mercado de sistemas de dispositivos de pâncreas artificial em 2025; os centros cirúrgicos ambulatoriais têm previsão de crescer a uma CAGR de 18,74% até 2031.
- Por grupo etário do paciente, os adultos representaram 70,10% da quota do tamanho do mercado de sistemas de dispositivos de pâncreas artificial em 2025 e o grupo pediátrico está a crescer a uma CAGR de 20,98% até 2031.
- Por geografia, a América do Norte dominou com 42,98% das receitas em 2025; a Ásia-Pacífico regista a CAGR regional mais elevada de 18,88% durante 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Aumento Global da Incidência de Diabetes Insulinodependente que Requer Controlo Glicémico Automatizado | +5.2% | Global, com maior impacto na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Avanços na Precisão e Usabilidade dos Sensores de Monitorização Contínua de Glicose | +4.8% | Global, com adoção precoce na América do Norte e Europa | Médio prazo (2-4 anos) |
| Transição para Cuidados Crónicos Conectados e Domiciliários a Impulsionar a Adoção de Dispositivos AAI Vestíveis | +3.7% | América do Norte, Europa e centros urbanos na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Convergência entre Tecnologia Médica e Saúde Digital a Permitir Ecossistemas Integrados de Pâncreas Artificial | +3.1% | América do Norte, Europa e mercados de saúde avançados na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Capital de Risco e Financiamento Estratégico Robusto a Impulsionar I&D e Expansão Comercial | +2.4% | Global, com concentração na América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento Global da Incidência de Diabetes Insulinodependente que Requer Controlo Glicémico Automatizado
A diabetes afeta 422 milhões de pessoas em todo o mundo e poderá atingir 629 milhões até 2045, intensificando a procura de tecnologia que facilite a gestão diária da insulina. Os sistemas de saúde procuram métodos custo-eficazes para reduzir complicações, e as plataformas de pâncreas artificial melhoram o tempo no intervalo alvo de glicose em 12,59% em comparação com as bombas convencionais, reduzindo o risco de hospitalização. As seguradoras classificam cada vez mais estes sistemas como poupadores de custos a longo prazo, apesar dos preços iniciais elevados, facilitando a adoção nos mercados de rendimento elevado e gradualmente nas regiões mais sensíveis ao preço.
Avanços na Precisão e Usabilidade dos Sensores de Monitorização Contínua de Glicose
Sensores de MCG mais pequenos e precisos, como o Dexcom G7 e os dispositivos de duplo analito da Abbott, prolongam a duração de uso e reduzem as necessidades de calibração, reforçando a proposta de valor das soluções de pâncreas artificial. A aprovação pela FDA de MCG sem prescrição médica em 2024 alargou o acesso, enquanto sensores de uso prolongado como o Eversense 365 suportam um ciclo de implante de um ano completo[1]Senseonics Holdings, "Atualização do Sensor Eversense 365," senseonics.com. O maior conforto e fiabilidade impulsionam uma maior adesão dos pacientes, potenciando diretamente o desempenho da administração automatizada de insulina.
Transição para Cuidados Crónicos Conectados e Domiciliários a Impulsionar a Adoção de Dispositivos AAI Vestíveis
Os cuidados domiciliários captam 56,5% das receitas de 2024, à medida que os pacientes adotam a autogestão apoiada pela monitorização de telemedicina. A COVID-19 acelerou os fluxos de trabalho de cuidados remotos, tornando as plataformas de pâncreas artificial conectadas à nuvem uma solução de referência nos programas de gestão de doenças crónicas. Os utilizadores pediátricos beneficiam da supervisão remota por parte dos cuidadores, o que reduz o stress familiar e melhora a adesão, encorajando uma adoção mais rápida entre as crianças.
Convergência entre Tecnologia Médica e Saúde Digital a Permitir Ecossistemas Integrados de Pâncreas Artificial
As parcerias que interligam sensores de MCG, bombas de insulina e software de IA criam ecossistemas holísticos que abordam a variabilidade do exercício, do sono e das refeições. As simulações de gémeo digital desenvolvidas na Universidade da Virgínia personalizam os parâmetros dos algoritmos, melhorando a estabilidade glicémica sem necessidade de testes extensivos em contexto clínico. As plataformas convergidas melhoram a experiência do utilizador e a visibilidade dos dados para os clínicos, impulsionando a diferenciação competitiva.
Análise do Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Elevado Custo Total de Propriedade e Cobertura de Seguros Irregular nas Economias Emergentes | -3.6% | Global, com maior impacto nos mercados emergentes e economias em desenvolvimento | Médio prazo (2-4 anos) |
| Riscos de Cibersegurança, Privacidade de Dados e Interoperabilidade nas Plataformas AAI Conectadas | -2.1% | Global, com maior impacto nas regiões com regulamentação rigorosa de proteção de dados | Médio prazo (2-4 anos) |
| Evidência Real de Longo Prazo Limitada em Grupos de Pacientes Diversificados | -1.5% | Global, com maior impacto nas regiões com abordagens regulatórias conservadoras | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Elevado Custo Total de Propriedade e Cobertura de Seguros Irregular nas Economias Emergentes
Os custos de aquisição podem exceder USD 7.000, com os consumíveis anuais a acrescentar mais vários milhares, dificultando a acessibilidade onde o reembolso é limitado[2]Centros de Serviços de Medicare e Medicaid, "Política de Monitor de Glicose," cms.gov. As decisões dos pagadores variam consoante as evidências clínicas e o impacto orçamental, resultando em acesso desigual entre grupos segurados e não segurados. Nos países de rendimento médio, os seguros públicos raramente cobrem tecnologia avançada para diabetes, retardando a adoção de sistemas de pâncreas artificial apesar dos grandes grupos de pacientes.
Riscos de Cibersegurança, Privacidade de Dados e Interoperabilidade nas Plataformas AAI Conectadas
As bombas conectadas a smartphones e as análises em nuvem expandem as superfícies de ataque, suscitando preocupações sobre ajustes de dose não autorizados. Os reguladores exigem agora arquiteturas seguras por design, prolongando os prazos de aprovação. Os requisitos do RGPD na Europa obrigam à implementação de funcionalidades de minimização de dados, enquanto as incompatibilidades entre dispositivos podem restringir a escolha do utilizador e a integração nos registos de saúde eletrónicos, reduzindo os benefícios percebidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Dispositivo:
Sistemas Híbridos Dominam, Pâncreas Biónico AceleraAs plataformas de circuito fechado híbrido geraram 46,78% das receitas de 2025, funcionando como uma etapa de transição para a automação total, preservando ao mesmo tempo a discrição manual de bólus. Dominam grande parte do mercado atual de sistemas de dispositivos de pâncreas artificial devido à familiaridade dos clínicos e ao custo incremental face às bombas convencionais. As soluções totalmente automatizadas/biónicas estão projetadas para crescer a uma CAGR de 23,85%, impulsionadas por algoritmos de dupla hormona baseados em IA que proporcionam 80% de tempo médio no intervalo alvo e reduzem marcadamente a hipoglicemia. Os modelos de suspensão por limiar e de controlo para faixa mantêm papéis de nicho para utilizadores que priorizam a simplicidade ou o custo, mas a sua quota irá diminuir à medida que a sofisticação algorítmica se torna generalizada.
Os pâncreases biónicas de segunda geração utilizam o reconhecimento de padrões baseado em redes neuronais para ajustar automaticamente as doses basais e de bólus com base nas tendências metabólicas detetadas, eliminando a necessidade de contagem de hidratos de carbono em muitos cenários. Os fabricantes associam estes sistemas a MCG interoperável para atrair comunidades de faça-você-mesmo (DIY) em transição para produtos regulamentados. Os organismos reguladores fornecem agora autorizações modulares para bombas e sensores, incentivando ecossistemas competitivos de combinação flexível que alargam a escolha do paciente no mercado de sistemas de dispositivos de pâncreas artificial.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Componente:
Bombas Lideram, Algoritmos DisparamAs bombas de insulina representaram 49,92% das receitas por componente em 2025 e continuam a ser fundamentais em todas as implementações. Os formatos tubeless miniaturizados, como o Tandem Mobi, melhoram a discrição, enquanto os modelos controlados por smartphone, como o MiniMed 8-Series da Medtronic, simplificam as rotinas diárias. Os algoritmos/software exibem a CAGR mais rápida de 25,14%, porque a aprendizagem por reforço profundo permite uma titulação de insulina altamente personalizada, elevando o tempo mediano no intervalo alvo para 87,45%. Este crescimento sustenta uma procura crescente de licenças de firmware atualizáveis, uma camada de receitas recorrentes no mercado de sistemas de dispositivos de pâncreas artificial.
Os sensores de MCG formam o segundo maior grupo de valor, e as atualizações para implantes de um ano reduzem o encargo do serviço. Os conjuntos descartáveis e os consumíveis de sensores proporcionam fluxos de anuidade estáveis para os fabricantes. As designações de interoperabilidade ao nível do componente da FDA aceleram o emparelhamento entre múltiplos fornecedores, posicionando os inovadores de software para capturar valor sem possuir hardware.
Por Utilizador Final:
Cuidados Domiciliários Dominam, Centros Ambulatórios AceleramOs ambientes domiciliários detinham 55,92% das receitas em 2025, refletindo o desejo de autonomia dos consumidores e o reembolso favorável para monitorização remota. A integração com a telemedicina permite que os clínicos ajustem as configurações remotamente, melhorando os resultados glicémicos e reduzindo as visitas às clínicas. Os centros cirúrgicos ambulatoriais expandirão a utilização a uma CAGR de 18,74%, à medida que os protocolos perioperatórios incorporam a administração automatizada de insulina para estabilizar a glicose e evitar complicações.
Os hospitais continuam a ser vitais para a formação e gestão de casos complexos, e os sistemas de titulação hospitalar assistidos por IA rivalizam agora com o desempenho de endocrinologistas seniores, mantendo a glicose média no intervalo 76,4% do tempo. As transições sem descontinuidades entre unidades de cuidados reduzem a variabilidade glicémica durante a alta, sublinhando o valor do ecossistema.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Grupo Etário do Paciente:
Adultos Predominam, Pediatria AceleraOs adultos representaram 70,10% da adoção em 2025 devido à maior prevalência da doença e ao rendimento disponível. Os ensaios clínicos confirmam melhorias na hemoglobina glicada de 7,9% para 7,3% com o uso de pâncreas biónico, reforçando a confiança dos clínicos. A procura pediátrica, a crescer a uma CAGR de 20,98%, beneficia do desejo dos cuidadores por segurança noturna e menor complexidade do regime; crianças dos 2 aos 6 anos ganharam 2,8 horas adicionais no intervalo alvo por dia em estudos da Universidade da Virgínia.
Os fabricantes concebem interfaces de utilizador específicas para a idade e painéis de monitorização remota, equilibrando a independência dos adolescentes com a supervisão parental. À medida que a adoção precoce demonstra a redução de complicações ao longo da vida, os pagadores estão a começar a reembolsar os sistemas pediátricos, alargando a penetração no mercado de sistemas de dispositivos de pâncreas artificial.
Análise Geográfica
Mercado de Sistema de Dispositivo de Pâncreas Artificial na América do Norte
A América do Norte capturou 42,98% da receita em 2025, alavancada pela alta prevalência de diabetes tipo 1, ampla cobertura de seguros privados para sistemas de administração automatizada de insulina e um ecossistema ativo de capital de risco. A aprovação pela FDA de monitores contínuos de glicose sem prescrição médica ampliou o universo de candidatos e reduziu as barreiras de entrada. O IPO de 206 milhões de USD da Beta Bionics em 2025 exemplificou a convicção dos investidores e financiou a expansão comercial nos Estados Unidos.
Mercado de Sistema de Dispositivo de Pâncreas Artificial na Europa
A Europa ocupa o segundo lugar em receita, sustentada por um sistema de saúde universal robusto e diretrizes clínicas favoráveis. O Serviço Nacional de Saúde do Reino Unido iniciou a implantação nacional de pâncreas artificiais em 2024, estabelecendo um precedente de custo-efetividade para outros pagadores públicos. A regulamentação de privacidade de dados incentiva os fabricantes a implementar cibersegurança avançada, potencialmente oferecendo aos pacientes europeus maior confiança nos ecossistemas conectados.
Mercado de Sistema de Dispositivo de Pâncreas Artificial na APAC
A Ásia-Pacífico é a região de crescimento mais rápido, com CAGR de 18,88% até 2031. Os estilos de vida cada vez mais urbanos elevaram a incidência regional de diabetes, e o aumento da renda familiar impulsiona a adoção de dispositivos premium. China e Índia abrigam grandes populações de pacientes; a precificação escalonada e as alianças de fabricação local ajudam a mitigar as restrições de acessibilidade. A demografia envelhecida do Japão e o reembolso favorável impulsionam uma alta densidade de dispositivos per capita. A infraestrutura regional de saúde digital permite que as implantações de pâncreas artificial centradas em smartphones se integrem perfeitamente às plataformas nacionais de telemedicina, impulsionando uma expansão ainda maior.

Panorama Competitivo
A concentração do mercado é moderada, com as empresas estabelecidas de dispositivos a tirar partido das bases instaladas de bombas e MCG. Medtronic, Tandem Diabetes Care, Insulet e Dexcom lideram em amplitude de portfólio e alcance geográfico. As alianças estratégicas, como a Abbott-Medtronic, integram sensores de topo com bombas de próxima geração, encurtando os ciclos de inovação.
A Beta Bionics perturba o mercado com a plataforma iLet, que requer apenas a introdução do peso corporal, simplificando a integração e atraindo utilizadores de primeira vez. As empresas enfatizam a interoperabilidade para conquistar utilizadores DIY que procuram componentes flexíveis. As comunidades de AAI de código aberto, estimadas em 10.000 utilizadores, pressionam os fornecedores comerciais a acelerar as atualizações de software e a transparência.
A rapidez das autorizações regulatórias e os dossiers de evidências para pagadores são alavancas competitivas cruciais. Os líderes investem fortemente em evidências do mundo real em grande escala para garantir a expansão da cobertura, enquanto as start-ups dependem de designações de dispositivos inovadores para acelerar as aprovações. As atualizações contínuas de software como dispositivo médico criam receitas recorrentes e fidelizam os utilizadores, intensificando a rivalidade no mercado de sistemas de dispositivos de pâncreas artificial.
Líderes do Setor de Sistemas de Dispositivos de Pâncreas Artificial
Medtronic plc
Tandem Diabetes Care, Inc
Insulet Corporation
Defymed
DexCom Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistema de Dispositivo de Pâncreas Artificial
- Medtronic
- Tandem Diabetes Care
- Insulet
- Dexcom
- Beta Bionics Inc.
- Abbott Laboratories
- Bigfoot Biomedical Inc.
- Johnson & Johnson (Animas legacy)
- Roche
- Ypsomed
- Admetsys
- Pancreum Inc.
- Defymed
- Eli Lilly and Company
- MicroTech Medical Co. Ltd.
- SOOIL Development
- DreaMed Diabetes

Oportunidades de mercado e perspectivas futuras
O espaço em branco no mercado de sistemas de dispositivos de pâncreas artificial está sendo cada vez mais definido pela expansão de indicações e por uma automação mais profunda. Em 2026, a Tandem Diabetes Care obteve a autorização da FDA para o Control-IQ+ para gravidez complicada por diabetes tipo 1, e também obteve a marca CE para seus sistemas de entrega automatizada de insulina (AID) destinados a pessoas com diabetes tipo 1 durante a gravidez, bem como para adultos com diabetes tipo 2. Esses rótulos ampliados estendem os caminhos de prescrição além da coorte tradicional de diabetes tipo 1 e aumentam a necessidade de pacotes de evidências, fluxos de treinamento e alinhamento de reembolso adaptados às populações gestantes e com diabetes tipo 2.
Outra área de oportunidade é a interoperabilidade do ecossistema e o pareamento de componentes de múltiplos fornecedores, onde o impulso comercial é visível em movimentos de produtos e comercialização em 2026. A MiniMed (Medtronic) lançou o sistema MiniMed Flex nos Estados Unidos com controle via aplicativo e o sensor Simplera Sync, além de publicar resultados de estudo indicando desfechos glicêmicos comparáveis para o MiniMed 780G em duas opções de sensores integrados (Simplera Sync e Abbott Instinct). Na Europa, a Diabeloop abriu acesso por prescrição na Alemanha para seu sistema AID DBLG2 integrado à bomba de patch ViCentra Kaleido e ao CGM Dexcom G7, reforçando a demanda por configurações modulares que se adaptam às preferências e modelos de aquisição locais. Paralelamente, o trabalho clínico apresentado na ADA 2026 sobre abordagens totalmente em circuito fechado, incluindo combinações multi-hormonais investigacionais (insulina lispro mais pramlintida), aponta para espaço adicional para algoritmos de controle de próxima geração que reduzem a carga sobre o usuário e se expandem para novos paradigmas terapêuticos.
Recent Industry Developments in Mercado de Sistema de Dispositivo de Pâncreas Artificial
- Junho de 2026: A MiniMed (Medtronic) lançou o sistema MiniMed Flex nos Estados Unidos como sua menor bomba de insulina controlada por aplicativo, pareada com o sensor Simplera Sync. O lançamento fortalece a posição da Medtronic em fluxos de trabalho de entrega automatizada de insulina centrados no smartphone e apoia uma adoção mais ampla em ambientes de cuidados domiciliares, onde fatores de forma discretos e conectados são priorizados.
- Maio de 2026: A MiniMed (Medtronic) reportou resultados de um estudo cruzado randomizado mostrando que os desfechos glicêmicos foram praticamente idênticos quando o sistema MiniMed 780G foi usado com o sensor Simplera Sync ou com o sensor Abbott Instinct. Os dados apoiam uma abordagem de interoperabilidade mais flexível e multi-sensor, o que pode reduzir o atrito na troca e melhorar a continuidade para usuários que enfrentam restrições de disponibilidade, preferência ou pagador em relação aos sensores.
- Abril de 2026: A Tandem Diabetes Care recebeu autorização da FDA para a tecnologia de entrega automatizada de insulina Control-IQ+ para uso em gravidez complicada por diabetes tipo 1. A indicação expandida cria um segmento clinicamente distinto que frequentemente requer metas glicêmicas mais rigorosas e pode acelerar o engajamento de pagadores e provedores em torno de protocolos AID especializados.


Mercado de Sistema de Dispositivo de Pâncreas Artificial Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de sistemas de dispositivos de pâncreas artificial abrange soluções integradas que combinam monitoramento contínuo de glicose com entrega de insulina e um algoritmo de controle automatizado que ajusta a dosagem de insulina com base nas leituras de glicose.
Exclusões de escopo: Excluímos canetas de insulina, bombas de insulina padrão vendidas sem um algoritmo de circuito fechado automatizado e dispositivos de CGM independentes que não acionam a entrega automatizada de insulina.
Visão geral da segmentação
- Por Tipo de Dispositivo
- Sistema de Dispositivo com Suspensão por Limiar
- Sistema de Controle para Faixa (CTR)
- Sistema de Controle para Alvo / Circuito Fechado Híbrido
- Circuito Fechado Totalmente Automatizado / Pâncreas Biónico
- Por Componente
- Bomba de Insulina
- Monitor de Glicose Contínuo
- Algoritmo de Controlo / Software
- Conjuntos de Infusão e Sensores Descartáveis
- Por Utilizador Final
- Hospitais e Clínicas
- Ambientes de Cuidados Domiciliários
- Centros Cirúrgicos Ambulatoriais
- Por Grupo Etário do Paciente
- Pediátrico (Menos de 18 Anos)
- Adulto (Mais de 18 Anos)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Médio Oriente e África
- CCG
- África do Sul
- Restante do Médio Oriente e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa construindo o pool de demanda e o percurso de cuidado em cada região principal, e depois mapeando quais configurações de sistemas de dispositivos são autorizadas e usadas na prática clínica de rotina. Contamos com fontes públicas confiáveis, como os bancos de dados de dispositivos e comunicações de segurança da FDA dos EUA, estatísticas de diabetes do CDC, fichas informativas sobre diabetes da OMS e indicadores de gastos com saúde da OCDE, para manter fundamentadas as suposições sobre prevalência, acesso e cenário de tratamento.
Para traduzir o uso clínico em valor de mercado, revisamos evidências de apoio em periódicos revisados por pares (incluindo desfechos de tempo no alvo e tendências de adoção) e referências de reembolso ou codificação, quando disponíveis. Também usamos sinais de categorias de importação ou aduaneiras para verificar cruzadamente o fluxo de dispositivos em um nível macro. Materiais secundários gerais, como registros de empresas, apresentações a investidores e coberturas de imprensa confiáveis, são usados para cronometrar grandes lançamentos e atualizações de produtos, seguidos pelo uso seletivo de assinaturas pagas para dados financeiros de empresas e atividade de patentes, a fim de confirmar o momentum. As fontes listadas aqui são ilustrativas, e outras referências públicas foram usadas para coleta de dados, validação e esclarecimento durante o trabalho.
Entrevistas e Pesquisas Primárias
As discussões primárias foram usadas para confirmar com que frequência os recursos de circuito fechado são ativados no uso no mundo real, como a iniciação hospitalar difere da adoção domiciliar e como o reembolso molda o acesso do paciente em cada região. Conversamos com uma combinação de especialistas do lado dos dispositivos, médicos especializados em diabetes e partes interessadas voltadas para o canal, para que as suposições de precificação, ciclos de substituição e utilização pudessem ser refinadas onde as informações documentais eram incertas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 38% | CXOs: 12% | APAC: 45% |
| Nível médio: 45% | Líderes funcionais/de unidade: 34% | EMEA: 32% |
| Participantes menores: 17% | Gerentes: 54% | Américas: 23% |
Dimensionamento e Previsão de Mercado
Nosso dimensionamento começa com uma construção de demanda top-down que vincula a população dependente de insulina com diabetes à coorte endereçável que é clinicamente elegível e praticamente coberta para entrega automatizada de insulina. Uma vez formado esse pool, o valor é derivado usando um pequeno conjunto de insumos reproduzíveis, incluindo taxas de adoção de circuito fechado, participação de usuários ativos versus usuários de teste, ciclos típicos de substituição de dispositivos e progressão do preço médio de venda dos componentes do sistema.
Para manter o modelo fundamentado, os totais são corroborados usando verificações seletivas bottom-up, como a consolidação de receitas de fornecedores para portfólios de entrega automatizada, pontos de preço amostrados por geografia e feedback de canal sobre a movimentação de unidades. Onde surgem lacunas de dados, aplicamos regras de preenchimento conservadoras que são documentadas, tipicamente usando análogos de mercados próximos para a adoção e depois ajustando com base no feedback de entrevistas.
Para a previsão, usamos análise de cenários apoiada por indicadores de ciclo curto que tendem a movimentar este mercado, incluindo novas autorizações regulatórias, expansões de reembolso, melhorias na precisão do CGM que permitem metas de controle mais rigorosas, e mudanças na preferência dos pacientes em direção ao manejo domiciliar. A projeção final é selecionada somente após as suposições serem verificadas em relação ao que profissionais e especialistas de canal consideram viável ao longo do próximo ciclo de atualização.
Validação de Dados e Ciclo de Atualização
Antes da aprovação final, os resultados são verificados em relação a sinais independentes, como prevalência de diabetes e faixas de população tratada, além de uma revisão de razoabilidade dos gastos anuais implícitos por usuário, por região. Se uma região mostrar um salto atípico, revisamos a curva de adoção, os passos de precificação e o momento de substituição, e recontatamos especialistas quando a lacuna não pode ser explicada por um evento documentado.
Cada relatório passa por uma revisão interna em várias etapas, na qual as suposições, unidades e conversões de moeda são reverificadas, seguida por uma passagem final do analista imediatamente antes da entrega. Atualizamos o estudo anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes aprovações, ações de segurança ou mudanças na política de reembolso que alterem a demanda.
Dimensionamento do Mercado de Sistemas de Dispositivos de Pâncreas Artificial da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os números publicados para sistemas de dispositivos de pâncreas artificial frequentemente não se alinham porque o limite do que conta como um sistema não é consistente, e o mesmo se aplica à lógica de precificação e ao ano tratado como atual. As diferenças também surgem de quanto peso é dado à ativação real dos recursos de circuito fechado, em comparação com envios ou contagens gerais de usuários.
O acompanhamento das autorizações da FDA e uma verificação cruzada do pool de demanda de diabetes dependente de insulina são os pontos de evidência que mantêm a Mordor Intelligence vinculada a sistemas que realmente operam com controle automatizado, em vez de dispositivos de diabetes mais amplos que ficam adjacentes à categoria.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,19 bilhão de USD (2026) | |
| Editora de Dados do Setor A | 0,34 bilhão de USD (2024) | Essa estimativa parece ancorar o mercado em uma visão de receita mais estreita e um ano-base anterior, o que pode excluir configurações de sistemas integrados de preço mais alto e a adoção em estágio mais avançado observada em lançamentos recentes. |
| Editora de Inteligência de Mercado B | 0,28 bilhão de USD (2024) | O número provavelmente reflete uma definição mais restrita de receita de sistemas de dispositivos e pode subestimar os usuários ativos de circuito fechado ao usar suposições conservadoras de acesso, o que mantém o valor mais baixo mesmo que a CAGR de longo prazo seja alta. |
A dispersão entre as fontes é explicada principalmente pelos limites de escopo e pela escolha do ano atual, e não por uma única suposição de crescimento. Ao ancorar o dimensionamento em um pool de usuários elegíveis definido e depois testar a precificação e o momento de substituição por meio de entrevistas, o valor final permanece rastreável a alguns insumos claros que podem ser reverificados em cada atualização.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de sistemas de dispositivos de pâncreas artificial em 2026?
O tamanho do mercado de sistemas de dispositivos de pâncreas artificial é de USD 1,19 mil milhões em 2026.
Qual é a taxa de crescimento esperada para as soluções de pâncreas artificial até 2031?
As receitas globais estão projetadas para crescer a uma CAGR de 17,94% entre 2026 e 2031.
Qual é a região de crescimento mais rápido para as plataformas de administração automatizada de insulina?
A Ásia-Pacífico regista a CAGR de previsão mais elevada de 18,88% durante 2026-2031.
Qual é o tipo de dispositivo que está a ganhar quota mais rapidamente?
Os sistemas de circuito fechado totalmente automatizado/pâncreas biónico estão a avançar a uma CAGR de 23,85%.
Qual é o principal obstáculo que limita a adoção nos mercados emergentes?
O elevado custo total de propriedade e a cobertura de seguros inconsistente continuam a ser as principais barreiras.
Página atualizada pela última vez em:



