
Marktgröße und Marktanteil für künstliche Bauchspeicheldrüsen-Gerätesysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
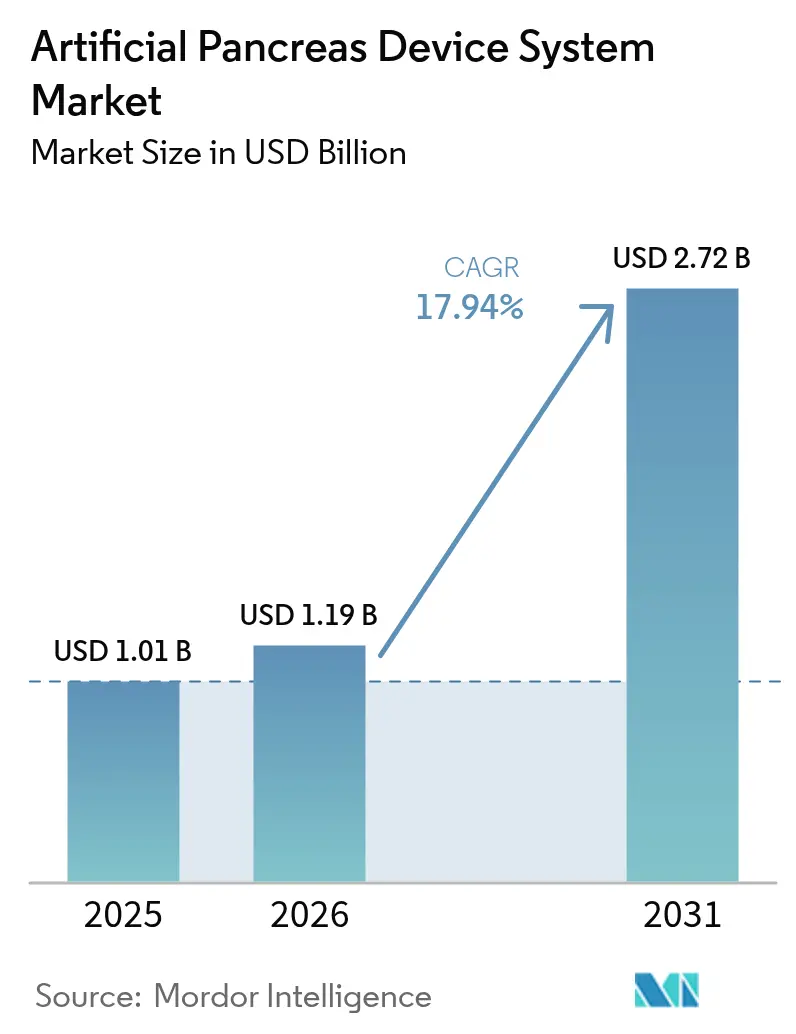
| Marktgröße (2026) | 1.19 Milliarden US-Dollar |
| Marktgröße (2031) | 2.72 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 17.94 % |
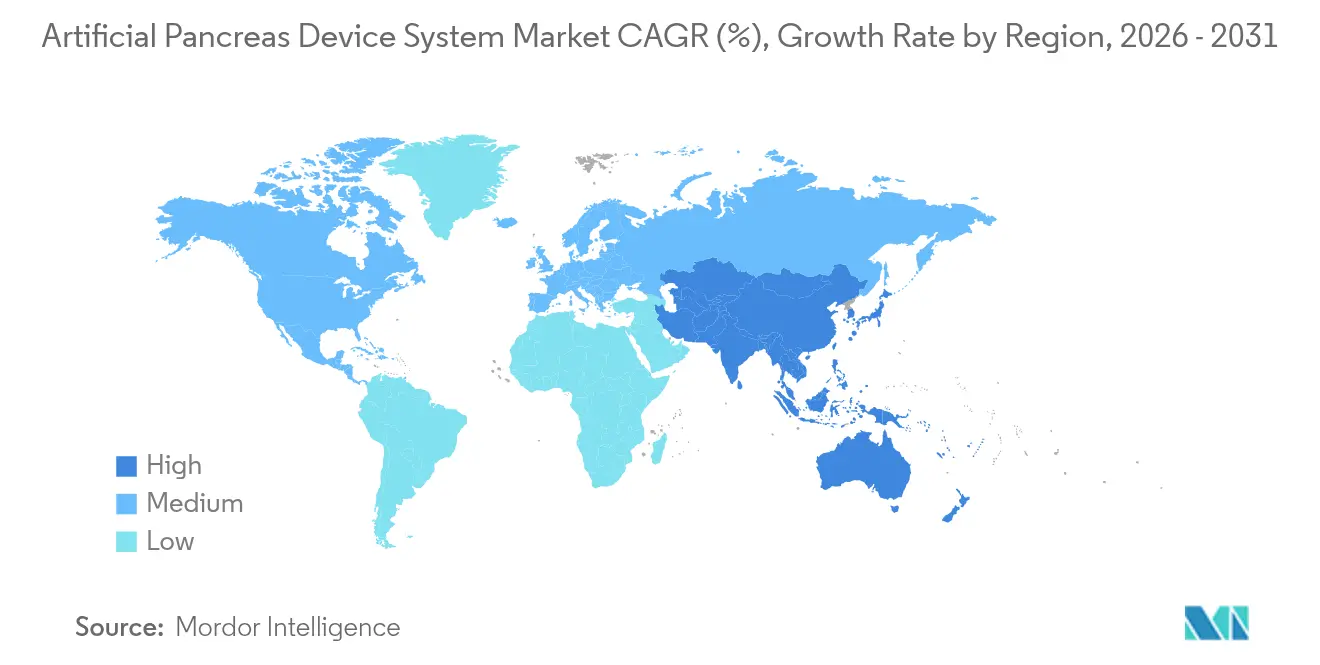
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
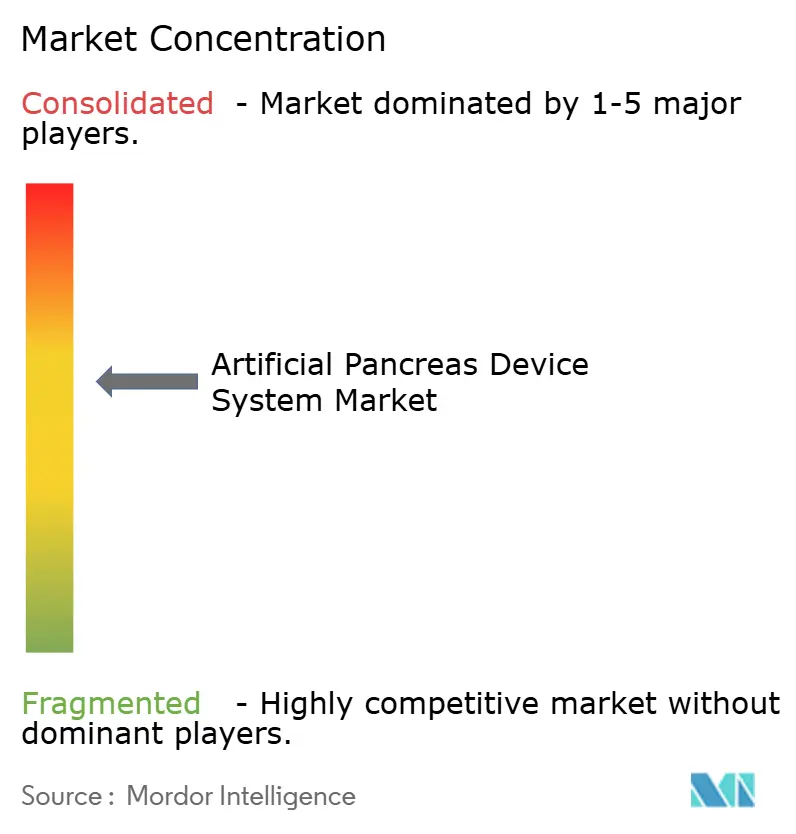
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für künstliche Bauchspeicheldrüsen-Gerätesysteme von Mordor Intelligence
Die Marktgröße für künstliche Bauchspeicheldrüsen-Gerätesysteme wird voraussichtlich von 1,01 Milliarden USD im Jahr 2025 auf 1,19 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 2,72 Milliarden USD bei einer CAGR von 17,94 % über den Zeitraum 2026–2031 erreichen. Die Nachfrage wird durch die zunehmende Prävalenz insulinabhängiger Diabetes-Erkrankungen, schnelle Verbesserungen bei der Genauigkeit der kontinuierlichen Glukosemessung (CGM) und den Trend zu häuslichen, vernetzten Modellen zur Behandlung chronischer Erkrankungen angetrieben, die die Belastung durch manuelle Insulindosierung verringern. Integrierte automatisierte Insulinabgabe (AID)-Plattformen kombinieren CGM, Insulinpumpen und KI-gestützte Steuerungsalgorithmen, verbessern die Zeit-im-Zielbereich-Ergebnisse und reduzieren das Hypoglykämierisiko. Risikokapitalzuflüsse und strategische Allianzen zwischen Geräteherstellern und Sensorspezialisten beschleunigen Produkt-Pipelines und erweitern die geografische Reichweite. Allerdings dämpfen hohe Gesamtbetriebskosten, uneinheitliche Versicherungsdeckung außerhalb einkommensstarker Länder und Cybersicherheitsbedenken im Zusammenhang mit Cloud-vernetzten Geräten die Akzeptanz, insbesondere in Schwellenländern.
Wesentliche Erkenntnisse des Berichts
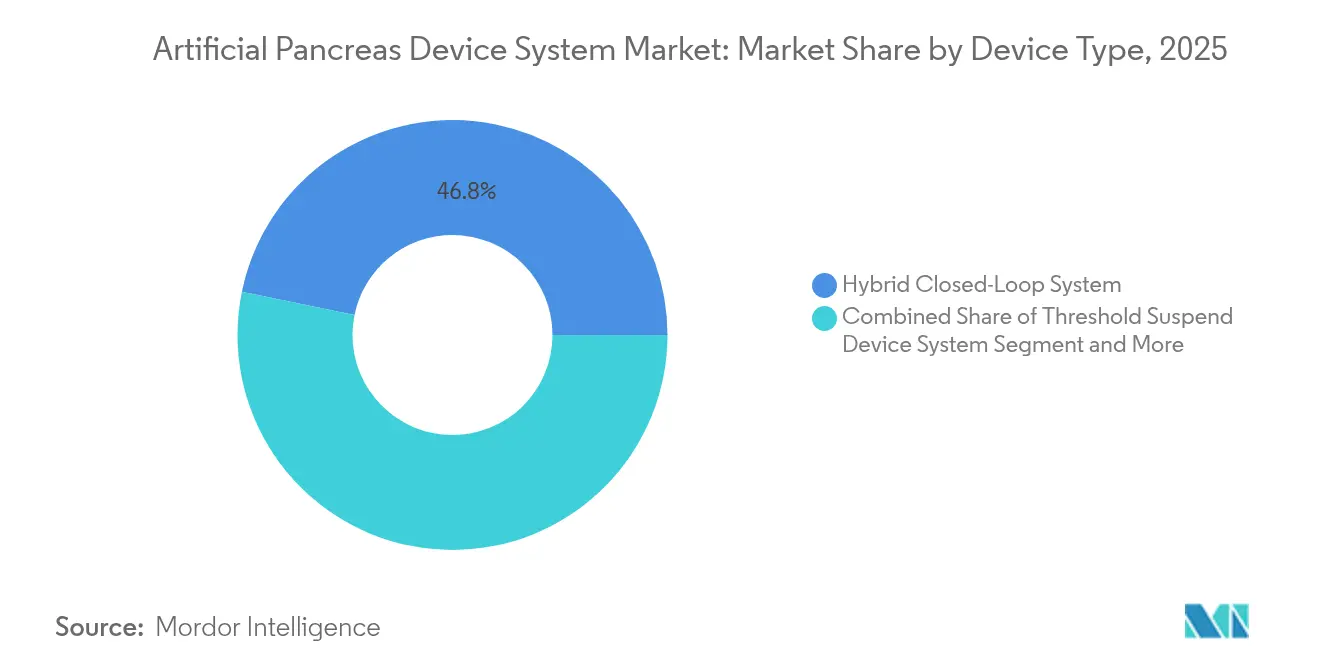
- Nach Gerätetyp führten Control-to-Target/Hybrid-Closed-Loop-Plattformen im Jahr 2025 mit einem Umsatzanteil von 46,78 %; vollautomatische Closed-Loop-Systeme / bionische Bauchspeicheldrüsen-Systeme werden voraussichtlich bis 2031 mit einer CAGR von 23,85 % wachsen.
- Nach Komponente hielten Insulinpumpen im Jahr 2025 einen Marktanteil von 49,92 % am Markt für künstliche Bauchspeicheldrüsen-Gerätesysteme, während Steuerungsalgorithmen / Software zwischen 2026–2031 mit einer CAGR von 25,14 % wachsen.
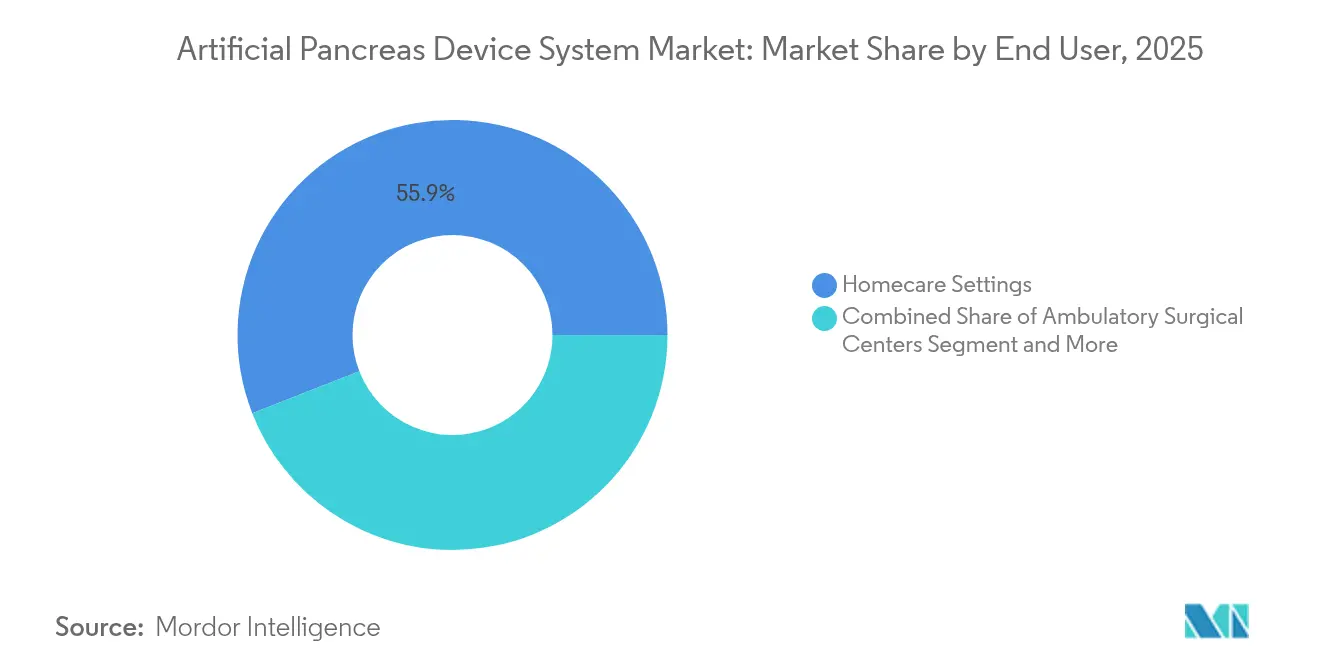
- Nach Endanwender erfassten häusliche Pflegeeinrichtungen im Jahr 2025 einen Marktanteil von 55,92 % der Marktgröße für künstliche Bauchspeicheldrüsen-Gerätesysteme; ambulante Operationszentren werden voraussichtlich bis 2031 mit einer CAGR von 18,74 % wachsen.
- Nach Patientenalter entfielen im Jahr 2025 70,10 % der Marktgröße für künstliche Bauchspeicheldrüsen-Gerätesysteme auf Erwachsene, und die pädiatrische Gruppe wächst bis 2031 mit einer CAGR von 20,98 %.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 42,98 %; der asiatisch-pazifische Raum verzeichnet mit 18,88 % die höchste regionale CAGR im Zeitraum 2026–2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ansteigende globale Inzidenz insulinabhängiger Diabetes-Erkrankungen, die eine automatisierte Glykämiekontrolle erfordern | +5.2% | Global, mit stärkeren Auswirkungen in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Verbesserungen bei Genauigkeit und Tragbarkeit von Sensoren zur kontinuierlichen Glukosemessung | +4.8% | Global, mit früher Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu häuslicher, vernetzter Behandlung chronischer Erkrankungen, die die Akzeptanz von tragbaren AID-Geräten fördert | +3.7% | Nordamerika, Europa und städtische Zentren im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Konvergenz von Medizintechnik und digitaler Gesundheit ermöglicht integrierte Ökosysteme für künstliche Bauchspeicheldrüsen | +3.1% | Nordamerika, Europa und fortgeschrittene Gesundheitsmärkte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Robuste Risikokapital- und strategische Finanzierung zur Förderung von Forschung & Entwicklung und kommerziellem Skalierungsausbau | +2.4% | Global, mit Schwerpunkt in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ansteigende globale Inzidenz insulinabhängiger Diabetes-Erkrankungen, die eine automatisierte Glykämiekontrolle erfordern
Diabetes betrifft weltweit 422 Millionen Menschen und könnte bis 2045 629 Millionen erreichen, was die Nachfrage nach Technologie, die das tägliche Insulinmanagement erleichtert, erhöht. Gesundheitssysteme suchen nach kosteneffizienten Methoden zur Eindämmung von Komplikationen, und Plattformen für künstliche Bauchspeicheldrüsen verbessern die Zeit im Zielglukosebereich um 12,59 % gegenüber herkömmlichen Pumpen und senken das Hospitalisierungsrisiko. Versicherer klassifizieren diese Systeme zunehmend als langfristige Kostensparer trotz hoher Anschaffungspreise, was die Akzeptanz in einkommensstarken Märkten und allmählich auch in preissensitiven Regionen erleichtert.
Verbesserungen bei Genauigkeit und Tragbarkeit von Sensoren zur kontinuierlichen Glukosemessung
Kleinere, präzisere CGM-Sensoren wie der Dexcom G7 und Abbotts Dual-Analyt-Geräte verlängern die Tragedauer und reduzieren den Kalibrierungsbedarf, was die Wertigkeit von Lösungen für künstliche Bauchspeicheldrüsen stärkt. Die FDA-Zulassung für rezeptfreie CGM im Jahr 2024 erweiterte den Zugang, während Langzeitrager-Sensoren wie Eversense 365 einen einjährigen Implantat-Zyklus unterstützen[1]Senseonics Holdings, "Eversense 365 Sensor-Update," senseonics.com. Verbesserter Tragekomfort und höhere Zuverlässigkeit fördern die Patientenadhärenz und steigern direkt die Leistung der automatisierten Insulinabgabe.
Verlagerung hin zu häuslicher, vernetzter Behandlung chronischer Erkrankungen, die die Akzeptanz von tragbaren AID-Geräten fördert
Der Bereich häusliche Pflege erfasst im Jahr 2024 56,5 % der Umsätze, da Patienten das durch Telemedizin-Monitoring unterstützte Selbstmanagement annehmen. COVID-19 hat die Abläufe der Fernversorgung beschleunigt und Cloud-vernetzte Plattformen für künstliche Bauchspeicheldrüsen zu einem Standard in der Behandlung chronischer Erkrankungen gemacht. Pädiatrische Nutzer profitieren von der Remote-Überwachung durch Pflegepersonen, die Familienstress reduziert und die Adhärenz verbessert, was eine schnellere Akzeptanz bei Kindern fördert.
Konvergenz von Medizintechnik und digitaler Gesundheit ermöglicht integrierte Ökosysteme für künstliche Bauchspeicheldrüsen
Partnerschaften, die CGM-Sensoren, Insulinpumpen und KI-Software verbinden, schaffen ganzheitliche Ökosysteme, die Bewegung, Schlaf und Mahlzeitenvariabilität berücksichtigen. An der Universität von Virginia entwickelte digitale Zwillingssimulationen personalisieren Algorithmusparameter und verbessern die glykämische Stabilität ohne umfangreiche Kliniktests. Konvergente Plattformen verbessern die Benutzererfahrung und die Datentransparenz für Kliniker und treiben die Wettbewerbsdifferenzierung voran.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Gesamtbetriebskosten und lückenhafte Versicherungsdeckung in Schwellenländern | -3.6% | Global, mit stärkeren Auswirkungen in Schwellen- und Entwicklungsländern | Mittelfristig (2–4 Jahre) |
| Cybersicherheits-, Datenschutz- & Interoperabilitätsrisiken bei vernetzten AID-Plattformen | -2.1% | Global, mit stärkeren Auswirkungen in Regionen mit strengen Datenschutzvorschriften | Mittelfristig (2–4 Jahre) |
| Begrenzte langfristige Evidenz aus der realen Welt über diverse Patientenkohorten | -1.5% | Global, mit stärkeren Auswirkungen in Regionen mit konservativen Regulierungsansätzen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Gesamtbetriebskosten und lückenhafte Versicherungsdeckung in Schwellenländern
Anschaffungskosten können 7.000 USD übersteigen, wobei jährliche Verbrauchsmaterialien weitere Tausende hinzufügen, was die Erschwinglichkeit bei begrenzter Kostenübernahme erschwert[2]Zentren für Medicare & Medicaid-Dienste, "Richtlinie für Glukosemonitore," cms.gov. Zahlerentscheidungen variieren je nach klinischer Evidenz und Budgetauswirkung, was zu einem ungleichen Zugang zwischen versicherten und nicht versicherten Gruppen führt. In Ländern mit mittlerem Einkommen deckt die öffentliche Versicherung selten fortschrittliche Diabetes-Technologie ab, was die Akzeptanz künstlicher Bauchspeicheldrüsen trotz großer Patientenpopulationen verlangsamt.
Cybersicherheits-, Datenschutz- & Interoperabilitätsrisiken bei vernetzten AID-Plattformen
Smartphone-vernetzte Pumpen und Cloud-Analysen erweitern Angriffsflächen und wecken Bedenken hinsichtlich unbefugter Dosisanpassungen. Regulierungsbehörden fordern nun „Security by Design”-Architekturen, was Zulassungszeiträume verlängert. DSGVO-Anforderungen in Europa erfordern Dataminimierungsfunktionen, während Inkompatibilitäten zwischen Geräten die Benutzerauswahl einschränken und die Integration in elektronische Gesundheitsakten erschweren können, was den wahrgenommenen Nutzen mindert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Hybridsysteme dominieren, bionische Bauchspeicheldrüse gewinnt an DynamikHybrid-Closed-Loop-Plattformen erwirtschafteten 2025 46,78 % des Umsatzes und dienen als Übergangsstufe hin zur Vollautomatisierung, während manuelle Bolussteuerung erhalten bleibt. Sie dominieren den heutigen Markt für künstliche Bauchspeicheldrüsen-Gerätesysteme aufgrund der Vertrautheit der Kliniker und der schrittweisen Mehrkosten gegenüber herkömmlichen Pumpen. Vollautomatisierte / bionische Lösungen werden voraussichtlich mit einer CAGR von 23,85 % wachsen, angetrieben durch KI-gestützte Zwei-Hormon-Algorithmen, die eine durchschnittliche Zeit im Zielbereich von 80 % liefern und Hypoglykämie deutlich reduzieren. Schwellenwert-Suspend- und Control-to-Range-Modelle behalten Nischenrollen für Nutzer, die Einfachheit oder Kosteneffizienz priorisieren, aber ihr Anteil wird zurückgehen, da algorithmische Komplexität zur Norm wird.
Bionische Bauchspeicheldrüsen der zweiten Generation nutzen auf neuronalen Netzen basierende Mustererkennung zur automatischen Anpassung von Basal- und Bolusdosen auf Basis erfasster Stoffwechseltrends, wodurch in vielen Szenarien keine Kohlenhydratzählung mehr erforderlich ist. Hersteller kombinieren diese Systeme mit interoperabler CGM, um Heimwerker-(DIY)-Gemeinschaften anzusprechen, die zu regulierten Produkten wechseln. Regulierungsbehörden bieten nun modulare Zulassungen für Pumpen und Sensoren an, was wettbewerbsfähige Mix-and-Match-Ökosysteme fördert, die die Patientenauswahl im Markt für künstliche Bauchspeicheldrüsen-Gerätesysteme erweitern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Komponente:
Pumpen führen, Algorithmen steigen rasch anInsulinpumpen repräsentierten 2025 49,92 % des Komponentenumsatzes und bleiben für jeden Einsatz grundlegend. Miniaturisierte schlauchlose Formate wie Tandem Mobi verbessern die Diskretion, während smartphone-gesteuerte Modelle wie Medtronics MiniMed 8-Serie den Alltag vereinfachen. Algorithmen/Software verzeichnen mit 25,14 % die höchste CAGR, da tiefes Verstärkungslernen eine hochpersonalisierte Insulindosierung ermöglicht und die mediane Zeit im Zielbereich auf 87,45 % steigert. Dieses Wachstum stützt die steigende Nachfrage nach aktualisierbaren Firmware-Lizenzen, einer wiederkehrenden Umsatzschicht im Markt für künstliche Bauchspeicheldrüsen-Gerätesysteme.
CGM-Sensoren bilden den zweitgrößten Wertpool, und Upgrades auf Einjahres-Implantate reduzieren den Serviceaufwand. Einweg-Sets und Sensorverbrauchsmaterialien sorgen für stetige Rentenerträge für Hersteller. Interoperabilitätsbezeichnungen auf Komponentenebene seitens der FDA beschleunigen die Paarung mehrerer Anbieter und positionieren Software-Innovatoren zur Wertschöpfung ohne eigene Hardware.
Nach Endanwender:
Häusliche Pflege dominiert, ambulante Zentren gewinnen an DynamikHäusliche Pflegeeinrichtungen hielten 2025 einen Umsatzanteil von 55,92 %, was den Wunsch der Verbraucher nach Autonomie und unterstützender Kostenübernahme für Fernüberwachung widerspiegelt. Die Telemedizin-Integration ermöglicht es Klinikern, Einstellungen extern zu optimieren, was glykämische Ergebnisse verbessert und gleichzeitig Klinikbesuche reduziert. Ambulante Operationszentren werden ihre Nutzung mit einer CAGR von 18,74 % ausbauen, da perioperative Protokolle automatisierte Insulinabgabe zur Glukosestabilisierung und Komplikationsvermeidung integrieren.
Krankenhäuser bleiben für Schulungen und die Behandlung komplexer Fälle unerlässlich, und KI-gestützte stationäre Titrationssysteme kommen heute der Leistung erfahrener Endokrinologen nahe und halten den mittleren Glukosewert 76,4 % der Zeit im Zielbereich. Nahtlose Übergänge zwischen Versorgungsebenen reduzieren glykämische Variabilität bei der Entlassung und unterstreichen den Ökosystemwert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Patientenaltersgruppe:
Erwachsene dominieren, Pädiatrie gewinnt an DynamikErwachsene machten 2025 70,10 % der Akzeptanz aus, da bei ihnen die Krankheitsprävalenz und das verfügbare Einkommen höher sind. Klinische Studien bestätigen Verbesserungen des glykierten Hämoglobins von 7,9 % auf 7,3 % bei Einsatz der bionischen Bauchspeicheldrüse, was das Vertrauen der Kliniker stärkt. Die pädiatrische Nachfrage, die mit einer CAGR von 20,98 % wächst, profitiert vom Wunsch der Pflegepersonen nach nächtlicher Sicherheit und reduzierter Regimenkomplexität; Kinder im Alter von 2–6 Jahren gewannen in Studien der Universität von Virginia täglich 2,8 zusätzliche Stunden im Zielbereich.
Hersteller entwickeln altersspezifische Benutzeroberflächen und Fernüberwachungs-Dashboards, die Unabhängigkeit für Jugendliche mit elterlicher Aufsicht ausbalancieren. Da frühe Einführungen eine lebenslange Komplikationsreduktion belegen, beginnen Kostenträger damit, pädiatrische Systeme zu erstatten, was die Marktdurchdringung des Marktes für künstliche Bauchspeicheldrüsen-Gerätesysteme ausweitet.
Geografische Analyse
Markt für künstliche Bauchspeicheldrüsen-Gerätesysteme in Nordamerika
Nordamerika erzielte 2025 einen Umsatzanteil von 42,98 % und profitierte dabei von einer hohen Prävalenz von Typ-1-Diabetes, einer breiten privaten Krankenversicherungsabdeckung für automatisierte Insulinverabreichungssysteme sowie einem aktiven Risikokapital-Ökosystem. Die FDA-Zulassung von CGM-Geräten ohne Rezeptpflicht erweiterte den Kreis potenzieller Nutzer und senkte die Markteintrittsbarrieren. Der Börsengang von Beta Bionics im Jahr 2025 mit einem Volumen von 206 Millionen USD verdeutlichte das Vertrauen der Investoren und finanzierte den kommerziellen Ausbau in den USA.
Markt für künstliche Bauchspeicheldrüsen-Gerätesysteme in Europa
Europa belegt nach Umsatz den zweiten Rang, gestützt durch ein robustes universelles Gesundheitssystem und unterstützende klinische Leitlinien. Der britische National Health Service begann 2024 mit dem nationalen Rollout künstlicher Bauchspeicheldrüsen und setzte damit einen Kostenwirksamkeitspräzedenzfall für andere öffentliche Kostenträger. Die Datenschutzregulierung veranlasst Hersteller zur Implementierung fortschrittlicher Cybersicherheitsmaßnahmen, was europäischen Patienten potenziell ein höheres Vertrauen in vernetzte Ökosysteme bietet.
Markt für künstliche Bauchspeicheldrüsen-Gerätesysteme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 18,88 % bis 2031. Urbanisierende Lebensstile haben die regionale Diabetesinzidenz erhöht, und steigende Haushaltseinkommen fördern die Akzeptanz von Premium-Geräten. China und Indien verfügen über große Patientenpools; gestaffelte Preisgestaltung und lokale Fertigungsallianzen helfen, Erschwinglichkeitshürden zu überwinden. Japans alternde Bevölkerungsstruktur und günstige Erstattungsbedingungen treiben eine hohe Pro-Kopf-Gerätedichte voran. Die regionale digitale Gesundheitsinfrastruktur ermöglicht es, auf Smartphones ausgerichtete Einsätze künstlicher Bauchspeicheldrüsen nahtlos in nationale Telemedizinplattformen zu integrieren, was die weitere Expansion vorantreibt.

Wettbewerbslandschaft
Die Marktkonzentration ist moderat, wobei etablierte Gerätehersteller auf installierten Pumpen- und CGM-Basen aufbauen. Medtronic, Tandem Diabetes Care, Insulet und Dexcom führen bei Portfoliobreite und geografischer Reichweite. Strategische Allianzen wie Abbott-Medtronic integrieren erstklassige Sensoren mit Pumpen der nächsten Generation und verkürzen Innovationszyklen.
Beta Bionics stört den Markt mit der iLet-Plattform, die nur die Körpermasse als Eingabe benötigt, das Onboarding vereinfacht und Erstnutzer anspricht. Unternehmen betonen Interoperabilität, um Heimwerker-(DIY)-Nutzer zu gewinnen, die flexible Komponenten suchen. Open-Source-AID-Gemeinschaften, geschätzt auf 10.000 Nutzer, drängen kommerzielle Anbieter dazu, Software-Updates und Transparenz zu beschleunigen.
Geschwindigkeit der regulatorischen Zulassung und Kostenträger-Evidenzdossiers sind entscheidende Wettbewerbshebel. Marktführer investieren intensiv in umfangreiche Evidenz aus der realen Welt zur Sicherung einer Deckungserweiterung, während Start-ups auf Durchbruchgeräte-Designierungen setzen, um Zulassungen zu beschleunigen. Kontinuierliche Software-als-Medizinprodukt-Updates generieren wiederkehrende Einnahmen und binden Nutzer, was den Wettbewerb im Markt für künstliche Bauchspeicheldrüsen-Gerätesysteme intensiviert.
Marktführer im Bereich künstliche Bauchspeicheldrüsen-Gerätesysteme
Medtronic plc
Tandem Diabetes Care, Inc
Insulet Corporation
Defymed
DexCom Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für künstliche Bauchspeicheldrüsen-Gerätesysteme
- Medtronic
- Tandem Diabetes Care
- Insulet
- Dexcom
- Beta Bionics Inc.
- Abbott Laboratories
- Bigfoot Biomedical Inc.
- Johnson & Johnson (Animas legacy)
- Roche
- Ypsomed
- Admetsys
- Pancreum Inc.
- Defymed
- Eli Lilly and Company
- MicroTech Medical Co. Ltd.
- SOOIL Development
- DreaMed Diabetes
Lesen Sie die Analyse der künstliches Bauchspeicheldrüsen-Gerätesystem-Unternehmen

Marktchancen und Zukunftsaussichten
Der Weißraum im Markt für Systeme künstlicher Bauchspeicheldrüsen wird zunehmend durch die Erweiterung von Indikationen und eine tiefere Automatisierung definiert. Im Jahr 2026 erhielt Tandem Diabetes Care die FDA-Zulassung für Control-IQ+ bei durch Typ-1-Diabetes komplizierten Schwangerschaften und erhielt außerdem eine CE-Kennzeichnung für seine automatisierten Insulinabgabesysteme (AID) für Menschen mit Typ-1-Diabetes während der Schwangerschaft sowie für Erwachsene mit Typ-2-Diabetes. Diese erweiterten Zulassungen dehnen die Verschreibungswege über die traditionelle Typ-1-Diabetes-Kohorte hinaus aus und erhöhen den Bedarf an Nachweispaketen, Schulungsabläufen und einer auf Schwangerschaft und Typ-2-Populationen zugeschnittenen Kostenerstattungsabstimmung.
Ein weiterer Chancenbereich ist die Interoperabilität des Ökosystems und die Kombination von Komponenten mehrerer Anbieter, wobei die kommerzielle Dynamik in den Produkt- und Vermarktungsschritten des Jahres 2026 sichtbar wird. MiniMed (Medtronic) brachte das MiniMed Flex-System in den Vereinigten Staaten mit App-Steuerung und dem Sensor Simplera Sync auf den Markt und veröffentlichte zudem Studienergebnisse, die vergleichbare glykämische Ergebnisse für MiniMed 780G mit zwei integrierten Sensoroptionen (Simplera Sync und Abbott Instinct) belegen. In Europa eröffnete Diabeloop in Deutschland den Verschreibungszugang für sein DBLG2-AID-System in Kombination mit der ViCentra Kaleido-Patchpumpe und dem Dexcom G7-CGM, was die Nachfrage nach modularen Konfigurationen verstärkt, die lokalen Präferenzen und Beschaffungsmodellen entsprechen. Parallel dazu deutet die auf der ADA 2026 vorgestellte klinische Arbeit zu vollständig geschlossenen Regelkreisansätzen, einschließlich untersuchter Mehrhormon-Kombinationen (Insulin Lispro plus Pramlintid), auf weiteren Weißraum für Steuerungsalgorithmen der nächsten Generation hin, die die Belastung der Nutzer verringern und sich auf neue Therapieparadigmen ausweiten.
Recent Industry Developments in Markt für künstliche Bauchspeicheldrüsen-Gerätesysteme
- Juni 2026: MiniMed (Medtronic) brachte das MiniMed Flex-System in den Vereinigten Staaten als seine kleinste app-gesteuerte Insulinpumpe in Kombination mit dem Simplera Sync-Sensor auf den Markt. Die Einführung stärkt die Position von Medtronic bei smartphone-zentrierten Arbeitsabläufen für die automatisierte Insulinabgabe und unterstützt eine breitere Akzeptanz im häuslichen Pflegebereich, wo dezente, vernetzte Bauformen bevorzugt werden.
- Mai 2026: MiniMed (Medtronic) berichtete über Ergebnisse einer randomisierten Crossover-Studie, die zeigten, dass die glykämischen Ergebnisse praktisch identisch waren, unabhängig davon, ob das MiniMed 780G-System mit dem Simplera Sync-Sensor oder dem Abbott Instinct-Sensor verwendet wurde. Die Daten unterstützen einen flexibleren, Multisensor-Interoperabilitätsansatz, der die Wechselreibung verringern und die Kontinuität für Nutzer verbessern kann, die mit Sensorverfügbarkeit, Präferenzen oder Kostenträgerbeschränkungen umgehen müssen.
- April 2026: Tandem Diabetes Care erhielt die FDA-Zulassung für die automatisierte Insulinabgabetechnologie Control-IQ+ zur Anwendung bei durch Typ-1-Diabetes komplizierten Schwangerschaften. Die erweiterte Indikation schafft ein klinisch eigenständiges Segment, das häufig engere glykämische Zielwerte erfordert und das Engagement von Kostenträgern und Leistungserbringern rund um spezialisierte AID-Protokolle beschleunigen kann.


Markt für künstliche Bauchspeicheldrüsen-Gerätesysteme Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Systeme künstlicher Bauchspeicheldrüsen integrierte Lösungen, die kontinuierliche Glukoseüberwachung mit Insulinabgabe und einem automatisierten Steuerungsalgorithmus kombinieren, der die Insulindosierung anhand von Glukosemesswerten anpasst.
Ausgeschlossene Bereiche: Wir schließen Insulinpens, Standard-Insulinpumpen ohne automatisierten Closed-Loop-Algorithmus und eigenständige CGM-Geräte aus, die keine automatisierte Insulinabgabe steuern.
Übersicht der Segmentierung
- Nach Gerätetyp
- Schwellenwert-Suspend-Gerätesystem
- Control-to-Range (CTR)-System
- Control-to-Target / Hybrid-Closed-Loop-System
- Vollautomatisches Closed-Loop-System / Bionische Bauchspeicheldrüse
- Nach Komponente
- Insulinpumpe
- Kontinuierliches Glukosemessgerät
- Steuerungsalgorithmus / Software
- Einweg-Infusionssets & Sensoren
- Nach Endanwender
- Krankenhäuser & Kliniken
- Häusliche Pflegeeinrichtungen
- Ambulante Operationszentren
- Nach Patientenaltersgruppe
- Pädiatrisch (unter 18 Jahre)
- Erwachsene (über 18 Jahre)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest von Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Rest des asiatisch-pazifischen Raums
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Recherchearbeit beginnt mit dem Aufbau des Nachfragepools und des Behandlungspfads in jeder wichtigen Region und ordnet anschließend zu, welche Gerätesystem-Konfigurationen zugelassen sind und in der Routineversorgung eingesetzt werden. Wir stützen uns auf seriöse öffentliche Quellen wie die Gerätedatenbanken und Sicherheitsmitteilungen der US-FDA, die Diabetesstatistiken der CDC, die WHO-Diabetes-Factsheets und die Gesundheitsausgabenindikatoren der OECD, um Annahmen zu Prävalenz, Zugang und Behandlungsumfeld fundiert zu halten.
Um die klinische Nutzung in Marktwert zu übersetzen, prüfen wir unterstützende Belege aus Fachzeitschriften mit Peer-Review (einschließlich Ergebnissen zur Zeit im Zielbereich und Adoptionstrends) sowie, sofern verfügbar, Kostenerstattungs- oder Kodierungsreferenzen. Wir verwenden auch Import- oder Zollkategoriesignale, um den Gerätefluss auf hoher Ebene abzugleichen. Allgemeine Sekundärmaterialien wie Unternehmensmeldungen, Investorenpräsentationen und glaubwürdige Presseberichte werden verwendet, um wichtige Markteinführungen und Produktauffrischungen zeitlich einzuordnen, gefolgt von einer selektiven Nutzung kostenpflichtiger Abonnements für Unternehmensfinanzdaten und Patentaktivitäten, um die Dynamik zu bestätigen. Die hier aufgeführten Quellen sind beispielhaft, und im Rahmen der Arbeit wurden weitere öffentliche Referenzen zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Befragungen
Primärgespräche wurden genutzt, um zu bestätigen, wie oft Closed-Loop-Funktionen im realen Einsatz aktiviert werden, wie sich die Initiierung im Krankenhaus von der Übernahme im häuslichen Umfeld unterscheidet und wie die Kostenerstattung den Patientenzugang in jeder Region prägt. Wir sprachen mit einer Mischung aus Experten der Geräteseite, Diabetesklinikern und kanalseitigen Akteuren, damit Preisannahmen, Ersatzzyklen und Nutzungsannahmen dort verfeinert werden konnten, wo die Desk-Research-Eingaben unsicher waren.
Verteilung der Befragten der primären Forschungsarbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 38 % | CXOs: 12 % | APAC: 45 % |
| Mid-Tier: 45 % | Funktions-/Bereichsleiter: 34 % | EMEA: 32 % |
| Kleinere Akteure: 17 % | Manager: 54 % | Amerika: 23 % |
Marktdimensionierung & Prognose
Unsere Dimensionierung beginnt mit einem Top-down-Nachfrageaufbau, der die insulinabhängige Diabetespopulation mit der adressierbaren Kohorte verknüpft, die klinisch geeignet und praktisch für eine automatisierte Insulinabgabe abgedeckt ist. Sobald dieser Pool gebildet ist, wird der Wert anhand eines kleinen Satzes reproduzierbarer Eingaben abgeleitet, darunter Adoptionsraten von Closed-Loop-Systemen, der Anteil aktiver Nutzer im Vergleich zu Testnutzern, typische Geräteersatzzyklen und die Entwicklung der durchschnittlichen Verkaufspreise für Systemkomponenten.
Um das Modell fundiert zu halten, werden die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, etwa durch Zusammenfassungen der Anbieterumsätze für Portfolios automatisierter Abgabesysteme, stichprobenartige Preispunkte nach Geografie und Kanalrückmeldungen zur Absatzbewegung. Wo Datenlücken auftreten, wenden wir dokumentierte, konservative Auffüllregeln an, typischerweise durch die Verwendung von Analoga aus benachbarten Märkten für die Akzeptanz und anschließende Anpassung anhand von Interview-Rückmeldungen.
Für die Prognose verwenden wir Szenarioanalysen, die durch kurzfristige Indikatoren gestützt werden, die diesen Markt typischerweise bewegen, einschließlich neuer regulatorischer Zulassungen, erweiterter Kostenerstattung, Verbesserungen der CGM-Genauigkeit, die engere Kontrollzielwerte ermöglichen, und Verschiebungen der Patientenpräferenz hin zu einem häuslichen Management. Die endgültige Projektion wird erst ausgewählt, nachdem die Annahmen mit dem abgeglichen wurden, was Praktiker und Kanalexperten für den nächsten Aktualisierungszyklus als machbar bezeichnen.
Datenvalidierung & Aktualisierungszyklus
Vor der endgültigen Freigabe werden die Ergebnisse anhand unabhängiger Signale wie Diabetesprävalenz und behandelten Bevölkerungsspannen geprüft, ergänzt durch eine Plausibilitätsprüfung der implizierten jährlichen Ausgaben pro Nutzer nach Region. Zeigt eine Region einen auffälligen Ausschlag, überprüfen wir erneut die Adoptionskurve, die Preisschritte und das Ersatzintervall, und wir kontaktieren Experten erneut, wenn die Abweichung nicht durch ein dokumentiertes Ereignis erklärt werden kann.
Jeder Bericht durchläuft eine mehrstufige interne Prüfung, bei der Annahmen, Einheiten und Währungsumrechnungen erneut überprüft werden, gefolgt von einer abschließenden Analystenprüfung unmittelbar vor der Auslieferung. Wir aktualisieren die Studie jährlich, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, etwa größere Zulassungen, Sicherheitsmaßnahmen oder Änderungen der Kostenerstattungspolitik, die die Nachfrage verändern.
Vergleich der Marktdimensionierung von Mordor Intelligence für Systeme künstlicher Bauchspeicheldrüsen mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Systeme künstlicher Bauchspeicheldrüsen stimmen häufig nicht überein, da die Grenze dessen, was als System gilt, nicht einheitlich ist, und dasselbe gilt für die Preislogik und das als aktuell betrachtete Jahr. Unterschiede ergeben sich auch daraus, wie viel Gewicht der tatsächlichen realen Aktivierung von Closed-Loop-Funktionen im Vergleich zu Lieferungen oder Schlagzeilen-Nutzerzahlen beigemessen wird.
Die Verfolgung der FDA-Zulassungen und ein Abgleich mit dem Nachfragepool für insulinabhängigen Diabetes sind die Belegpunkte, die Mordor Intelligence an Systeme binden, die tatsächlich mit automatisierter Steuerung arbeiten, statt an breitere Diabetesgeräte, die an die Kategorie angrenzen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,19 Mrd. USD (2026) | |
| Branchendatenanbieter A | 0,34 Mrd. USD (2024) | Diese Schätzung scheint den Markt an eine engere Umsatzbetrachtung und ein früheres Basisjahr zu binden, was höherpreisige integrierte Systemkonfigurationen und die in jüngeren Markteinführungen erkennbare spätere Adoptionsphase ausschließen kann. |
| Marktanalyseanbieter B | 0,28 Mrd. USD (2024) | Die Zahl spiegelt wahrscheinlich eine engere Definition des Gerätesystemumsatzes wider und könnte aktive Closed-Loop-Nutzer durch konservative Zugangsannahmen unterschätzen, was den Wert niedriger hält, selbst wenn die langfristige CAGR hoch ist. |
Die Streuung zwischen den Quellen erklärt sich hauptsächlich durch Umfangsgrenzen und die Wahl des Basisjahres, nicht durch eine einzelne Wachstumsannahme. Indem die Dimensionierung an einem definierten, berechtigten Nutzerpool verankert wird und anschließend Preisgestaltung und Ersatzzeitpunkte durch Interviews überprüft werden, bleibt der Endwert auf wenige klare Eingaben zurückführbar, die bei jeder Aktualisierung erneut geprüft werden können.


Im Bericht beantwortete wesentliche Fragen
Wie groß ist der Markt für künstliche Bauchspeicheldrüsen-Gerätesysteme im Jahr 2026?
Die Marktgröße für künstliche Bauchspeicheldrüsen-Gerätesysteme beträgt im Jahr 2026 1,19 Milliarden USD.
Wie hoch ist die erwartete Wachstumsrate für Lösungen für künstliche Bauchspeicheldrüsen bis 2031?
Der globale Umsatz wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 17,94 % wachsen.
Welche Region wächst am schnellsten für automatisierte Insulinabgabe-Plattformen?
Der asiatisch-pazifische Raum verzeichnet die höchste prognostizierte CAGR von 18,88 % im Zeitraum 2026–2031.
Welcher Gerätetyp gewinnt am schnellsten Marktanteile?
Vollautomatische Closed-Loop-Systeme / bionische Bauchspeicheldrüsen-Systeme entwickeln sich mit einer CAGR von 23,85 %.
Welches Haupthindernis schränkt die Akzeptanz in Schwellenländern ein?
Hohe Gesamtbetriebskosten und uneinheitliche Versicherungsdeckung bleiben die wesentlichen Barrieren.
Seite zuletzt aktualisiert am:



