
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
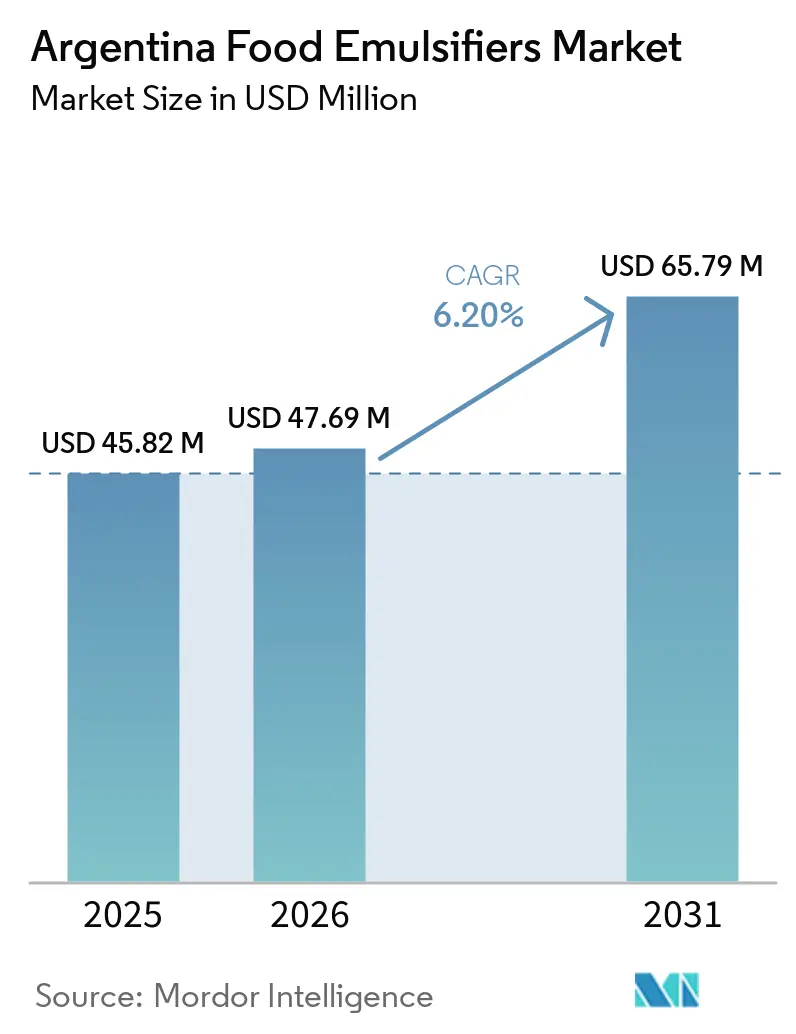
| Tamaño del mercado en el año base (2025) | 45.82 Millones de dólares |
| Tamaño del Mercado (2026) | 47.69 Millones de dólares |
| Tamaño del Mercado (2031) | 65.79 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.20 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Emulsionantes Alimentarios en Argentina por Mordor Intelligence
Se proyecta que el tamaño del mercado de emulsionantes alimentarios en Argentina se expanda de 47,69 millones de USD en 2025 a 50,65 millones de USD en 2026 y 65,79 millones de USD en 2031, registrando una CAGR del 6,20% entre 2026 y 2031. El mercado de emulsionantes alimentarios en Argentina se beneficia de una amplia base doméstica de oleaginosas, que respalda la disponibilidad de lecitina de soja para los fabricantes de alimentos locales. Los productores de panadería, confitería, lácteos procesados y bebidas continúan requiriendo ingredientes que mejoren la textura, la estabilidad y la vida útil. La demanda también se orienta hacia opciones de origen vegetal a medida que los fabricantes simplifican las etiquetas de ingredientes y atienden las preferencias de productos veganos y conscientes de los alérgenos. Las empresas con abastecimiento local, soporte técnico de formulación y una amplia cartera de base vegetal están mejor posicionadas para atender estas necesidades. La exposición al precio sigue siendo importante porque las importaciones especializadas y los insumos de aceite vegetal pueden encarecerse cuando los tipos de cambio o la economía de exportación cambian.
Conclusiones Clave del Informe
- Por tipo de producto, la lecitina representó el 43,26% de la participación del mercado de emulsionantes alimentarios en Argentina en 2025, mientras que se prevé que los mono y diglicéridos crezcan a una CAGR del 7,56% hasta 2031.
- Por forma, el polvo representó el 56,48% de la participación del mercado de emulsionantes alimentarios en Argentina en 2025, mientras que se prevé que los emulsionantes líquidos crezcan a una CAGR del 7,27% hasta 2031.
- Por fuente, los emulsionantes sintéticos y biobasados representaron el 46,52% del mercado en 2025, mientras que se prevé que los emulsionantes de origen vegetal crezcan a una CAGR del 7,86% hasta 2031.
- Por aplicación, la panadería y confitería representó el 35,47% del mercado en 2025, mientras que se prevé que los lácteos y postres crezcan a una CAGR del 7,63% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Emulsionantes Alimentarios en Argentina
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de las industrias de panadería y confitería | +2.0% | Nacional, concentrada en Buenos Aires, Córdoba y Santa Fe | Corto plazo (≤ 2 años) |
| Preferencia creciente por ingredientes de etiqueta limpia y de origen vegetal | +1.6% | Nacional, más fuerte en segmentos minoristas urbanos orientados al consumidor | Mediano plazo (2-4 años) |
| Avances tecnológicos en el procesamiento de emulsionantes | +0.9% | Global, con aplicaciones localizadas en la manufactura doméstica | Largo plazo (≥ 4 años) |
| Expansión del suministro de lecitina a partir de la base de oleaginosas de Argentina | +1.3% | Principalmente provincias de Santa Fe y Buenos Aires (corredor Rosario-Paraná) | Corto plazo (≤ 2 años) |
| Creciente enfoque en la mejora de la calidad del producto y la vida útil, que respalda la demanda de emulsionantes | +0.6% | Nacional | Mediano plazo (2-4 años) |
| Marco regulatorio que respalda el uso de aditivos alimentarios aprobados | +0.4% | Nacional, con alineación al MERCOSUR | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de las Industrias de Panadería y Confitería
Los fabricantes de panadería y confitería de Argentina constituyen una fuente estable de demanda de emulsionantes funcionales. Estos ingredientes favorecen el acondicionamiento de la masa, la uniformidad del producto y el retraso del envejecimiento en la producción industrial y de panadería congelada. Los mono y diglicéridos y el DATEM se utilizan cuando los procesadores necesitan un manejo controlado y características repetibles del producto terminado. El mercado de emulsionantes alimentarios en Argentina permanece, por tanto, vinculado a las necesidades operativas de las plantas de panadería y no solo a los lanzamientos de productos orientados al consumidor. La nueva capacidad de procesamiento de alimentos también puede incrementar la demanda de ingredientes modificadores de textura en líneas de alimentos preparados relacionadas. Esta relación brinda a los proveedores la oportunidad de trabajar con los procesadores en formulaciones que combinen eficiencia productiva con mayor vida útil. Los fabricantes de alimentos también utilizan emulsionantes al reformular productos para controlar el contenido de grasa sin comprometer la textura. Los proveedores de panadería pueden, por tanto, demandar tanto lecitina de uso general como ingredientes de mayor funcionalidad, según la especificación del producto. El mercado de emulsionantes alimentarios en Argentina continúa beneficiándose cuando los procesadores invierten en sistemas de producción confiables y recetas estandarizadas.
Preferencia Creciente por Ingredientes de Etiqueta Limpia y de Origen Vegetal
La lecitina tiene un papel claro como ingrediente familiar en formulaciones que buscan reducir la dependencia de emulsionantes químicos. Una revisión científica de 2025 analizó la creciente relevancia de los emulsionantes de base alimentaria en la formulación de productos y las aplicaciones alimentarias[1]. La lecitina de girasol está recibiendo mayor atención en aplicaciones premium porque puede respaldar el posicionamiento de productos no transgénicos y conscientes de los alérgenos. Este cambio es relevante para los fabricantes de alimentos que abastecen a clientes minoristas y canales de exportación con requisitos detallados de ingredientes. Las normas de etiquetado de alimentos de Argentina también condicionan la manera en que los fabricantes evalúan las opciones de formulación. La Ley 27.642 estableció el etiquetado de advertencia frontal para alimentos envasados que superan los umbrales definidos para nutrientes como azúcares añadidos, grasas saturadas y sodio.
Expansión del Suministro de Lecitina a partir de la Base de Oleaginosas de Argentina
El sistema de procesamiento de oleaginosas de Argentina representa una ventaja importante para la disponibilidad doméstica de lecitina. El Servicio Agrícola Exterior del USDA proyectó la molienda de soja en 43,00 millones de toneladas métricas en el año comercial 2025/26, respaldada por existencias de arrastre y márgenes de molienda. Santa Fe concentra una gran parte de la capacidad nacional de molienda y sigue siendo el principal punto de origen para el aceite de soja y los flujos de lecitina derivados[2]. Esta estructura acorta el camino entre el procesamiento de oleaginosas y los clientes domésticos de ingredientes alimentarios. Puede reducir los requisitos de transporte para los usuarios locales en comparación con las alternativas especializadas importadas. El mercado de emulsionantes alimentarios en Argentina obtiene una ventaja en materia de materias primas que respalda la posición de liderazgo de la lecitina. Las condiciones de exportación pueden, no obstante, influir en la disponibilidad y los precios locales. En julio de 2025, Bunge fletó un cargamento de 30.000 toneladas métricas de harina de soja argentina con destino a China a través de la Terminal 6 en San Lorenzo, lo que representó el primer envío a granel confirmado de este tipo desde 2019.
Avances Tecnológicos en el Procesamiento de Emulsionantes
Los proveedores se centran cada vez más en métodos de producción que mejoran la pureza y la consistencia en los sistemas de emulsionantes. La síntesis enzimática y los enfoques de destilación molecular pueden respaldar productos de mono y diglicéridos de mayor pureza que las rutas de producción estándar. Esto es relevante en recetas de panadería y lácteos donde los procesadores requieren dispersión y textura repetibles. Las empresas de ingredientes pueden diferenciarse tanto por su capacidad de procesamiento como por el nivel de soporte que brindan durante la reformulación. El mercado de emulsionantes alimentarios en Argentina está expuesto a estos desarrollos a través de redes de suministro regionales y proyectos con clientes. Los compradores que requieren especificaciones de rendimiento exigentes probablemente evaluarán el soporte técnico junto con el precio del ingrediente. Palsgaard comenzó a producir su gama de emulsionantes en polvo para pasteles Emulpals® en su instalación en Marechal Cândido Rondon, Paraná, Brasil, en octubre de 2025. Las mejoras en el rendimiento de calidad y vida útil también respaldan el uso de emulsionantes cuando los procesadores buscan productos terminados más consistentes. El marco regulatorio de Argentina define el entorno de aditivos aprobados en el que se toman esas decisiones de formulación[3].
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los precios de las materias primas | −1.6% | Nacional, especialmente para emulsionantes sintéticos e importados especializados | Corto plazo (≤ 2 años) |
| Alto costo de los emulsionantes especializados | −1.0% | Nacional, más pronunciado para las pequeñas y medianas empresas procesadoras de alimentos | Mediano plazo (2-4 años) |
| Disponibilidad de ingredientes funcionales alternativos | −0.7% | Nacional, específico para aplicaciones lácteas y de panadería | Mediano plazo (2-4 años) |
| Preocupaciones de los consumidores respecto a los aditivos artificiales | −0.5% | Liderado por zonas urbanas, más fuerte en el área metropolitana de Buenos Aires | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios de las Materias Primas
Los ciclos de soja y girasol afectan la base de costos de la lecitina y los sistemas de emulsionantes derivados del glicerol. El mercado de emulsionantes alimentarios en Argentina está expuesto a estos movimientos porque los productos oleaginosos domésticos participan en el comercio internacional. La demanda de exportación puede elevar el valor de los subproductos que también abastecen el suministro local de ingredientes alimentarios. Los productos especializados importados añaden otra capa de exposición porque su costo local puede aumentar cuando el peso se deprecia. Los procesadores más pequeños suelen tener menor escala de compra y pueden ser incapaces de asegurar acuerdos de suministro a largo plazo. Estas condiciones pueden retrasar los planes de reformulación cuando el beneficio en precio es incierto. La sensibilidad al precio es mayor para los grados especializados que no cuentan con un sustituto doméstico completo. Los procesadores pueden responder eligiendo lecitina estándar o sistemas de mono y diglicéridos más establecidos cuando las alternativas premium se encarecen. Esa respuesta limita el ritmo al que las formulaciones especializadas pueden extenderse en aplicaciones sensibles al costo.
Alto Costo de los Emulsionantes Especializados
Los monoglicéridos destilados, los ésteres de poliglicerol y las lecitinas especializadas de origen vegetal pueden tener un precio superior al de la lecitina de uso general y los mono y diglicéridos estándar. Esto representa un problema material para los pequeños y medianos procesadores de alimentos que operan bajo estrictos objetivos de costo de producto. Argentina cuenta con una sólida disponibilidad de lecitina cruda proveniente de la molienda de soja, pero los pasos de refinación y modificación más complejos pueden requerir suministro importado. Las importaciones incorporan costos logísticos y exposición cambiaria al precio final del ingrediente. El mercado de emulsionantes alimentarios en Argentina presenta, por tanto, una brecha entre la disponibilidad local de productos básicos y el acceso a ciertos sistemas de mayor valor. Esta brecha puede prolongar el período de evaluación comercial de nuevas formulaciones. Los ingredientes funcionales alternativos también pueden limitar la demanda de ciertos grados de emulsionantes. Los fabricantes pueden evaluar hidrocoloides, mezclas de estabilizadores o cambios en el proceso cuando buscan textura o estabilidad de fase.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: La Lecitina Lidera Gracias al Suministro Directo de Oleaginosas
La lecitina representó el 43,26% de la participación del mercado de emulsionantes alimentarios en Argentina en 2025. Su posición refleja su vínculo directo con la base de molienda de soja de Argentina y su amplia utilidad en el procesamiento de alimentos. La disponibilidad local ayuda a los fabricantes de alimentos a acceder a un emulsionante familiar sin depender completamente de productos especializados importados. La lecitina se utiliza en aplicaciones de panadería, confitería, lácteos y bebidas donde la dispersión y la textura son importantes. El producto también se alinea con la demanda de etiqueta limpia cuando los fabricantes buscan nombres de ingredientes reconocibles. La industria de emulsionantes alimentarios en Argentina se beneficia de esta relación de suministro porque el procesamiento de oleaginosas y la producción de alimentos están conectados a través de la logística doméstica.
Se prevé que los mono y diglicéridos crezcan a una CAGR del 7,56% de 2026 a 2031. Su uso como agentes antienvejecimiento respalda los productos de panadería de larga vida que deben mantener la calidad durante la distribución. También funcionan como estabilizadores en alternativas lácteas de origen vegetal y postres congelados. Los monoglicéridos dispersables en agua pueden contribuir a la aireación y el control de cristales de hielo en el helado y productos similares. Estas funciones hacen que el segmento sea relevante donde los fabricantes necesitan una textura estable después del procesamiento y el almacenamiento. El crecimiento del segmento está vinculado a las necesidades prácticas de formulación en aplicaciones de panadería y lácteos.


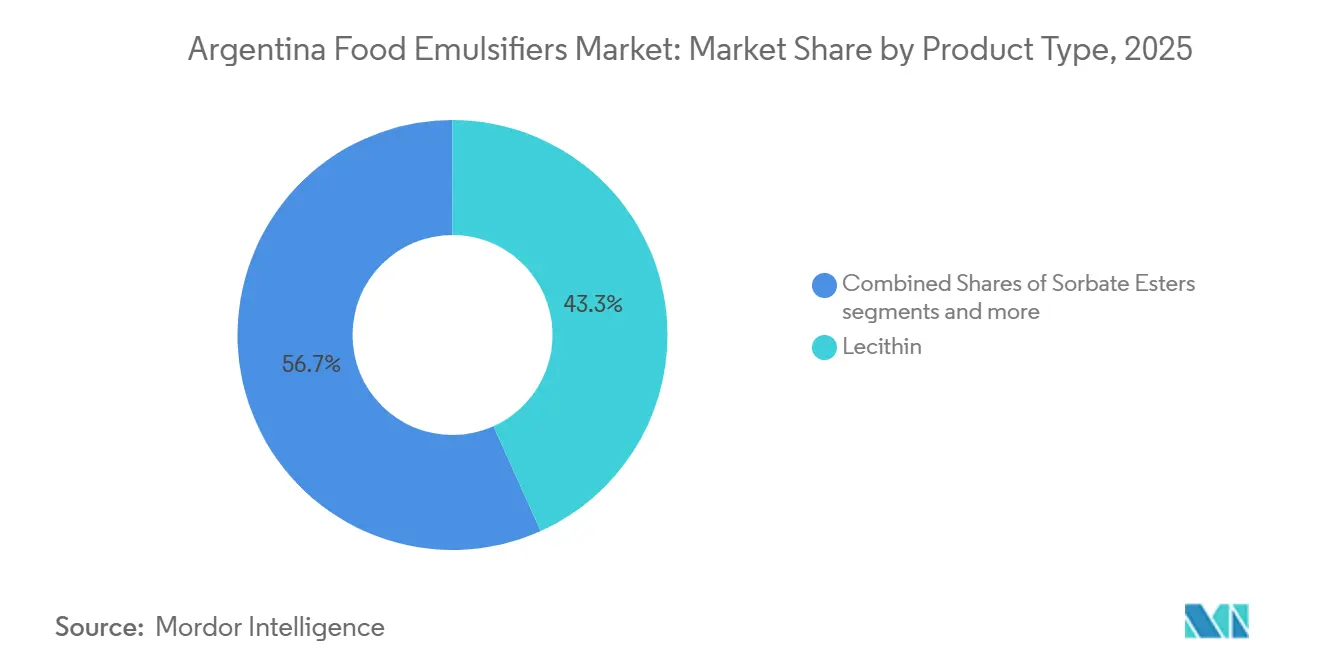
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Forma: El Polvo Sigue Siendo el Formato Establecido Mientras los Formatos Líquidos Ganan Terreno
Los emulsionantes en polvo representaron el 56,48% de la participación del mercado de emulsionantes alimentarios en Argentina en 2025. Su liderazgo refleja la estabilidad en almacenamiento, el manejo sencillo y la compatibilidad con las operaciones industriales de premezclas secas. Los formatos en polvo son muy adecuados para las cadenas de suministro de ingredientes de panadería donde la dosificación precisa y el almacenamiento son esenciales. Pueden incorporarse a las mezclas sin un paso adicional de hidratación en muchas aplicaciones. Esta adecuación práctica respalda el uso continuo en toda la base de fabricación de alimentos dispersa de Argentina.
Se prevé que los emulsionantes líquidos crezcan a una CAGR del 7,27% de 2026 a 2031. Los fabricantes de bebidas, postres lácteos y salsas utilizan sistemas líquidos cuando la dispersión directa en recetas de alta humedad es útil. Estos productos pueden reducir la necesidad de pasos preparatorios de hidratación en algunas líneas de procesamiento. Su crecimiento también está vinculado a productos lácteos premium y bebidas funcionales que requieren una sensación en boca controlada y estabilidad de fase. Los desarrollos de suministro regional pueden mejorar el acceso a formatos líquidos especializados para los clientes argentinos. El mercado de emulsionantes alimentarios en Argentina puede, por tanto, experimentar una adopción gradual de líquidos incluso mientras el polvo sigue siendo la forma más ampliamente utilizada.
Por Fuente: Los Productos Sintéticos y Biobasados Lideran Mientras las Fuentes Vegetales se Expanden
Los emulsionantes sintéticos y biobasados representaron el 46,52% del mercado en 2025. Esta participación refleja la continua importancia del DATEM, el estearoil lactilato de sodio y los ésteres de poliglicerol en el procesamiento industrial de alimentos. Estos ingredientes pueden ofrecer un comportamiento técnico predecible y un rendimiento de lote consistente. Los grandes productores los utilizan en recetas de pan, pastelería y carnes procesadas donde la fiabilidad del proceso es una alta prioridad. Las vías biobasadas pueden contribuir cuando los fabricantes buscan un vínculo entre el rendimiento técnico y un abastecimiento de materias primas más favorable.
Se prevé que los emulsionantes de origen vegetal crezcan a una CAGR del 7,86% de 2026 a 2031. La lecitina de girasol y de soja no transgénica son centrales para este crecimiento porque se ajustan a los objetivos de formulación de etiqueta limpia y de base vegetal. La lecitina de girasol puede ser especialmente relevante donde los fabricantes buscan evitar declaraciones de alérgenos de soja en ciertos productos orientados a la exportación. Los sistemas de origen vegetal también tienen un papel en los productos posicionados para consumidores veganos o conscientes de los alérgenos. Su crecimiento no elimina la necesidad de validación técnica, ya que una nueva fuente debe seguir proporcionando el rendimiento requerido en el procesamiento de alimentos. El mercado de emulsionantes alimentarios en Argentina está bien posicionado para suministrar opciones de base vegetal a través de su base de oleaginosas.

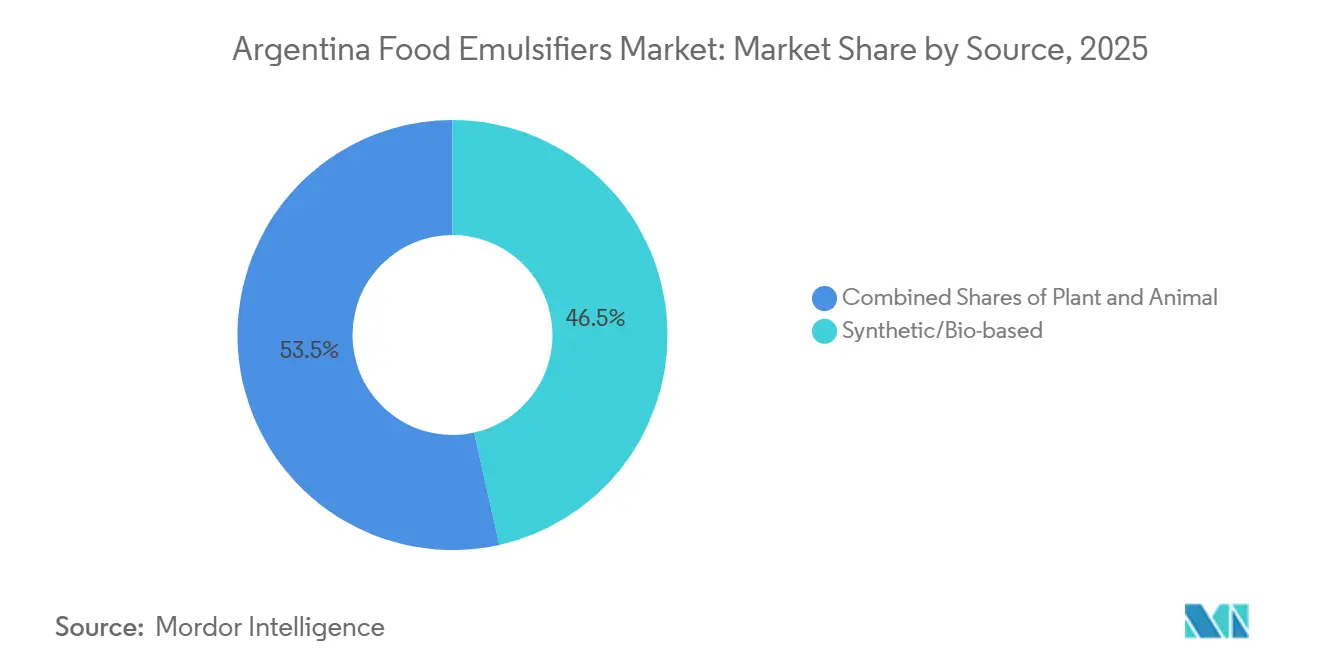
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación: La Panadería Aporta el Volumen Mientras los Lácteos y Postres Crecen Más Rápido
La panadería y confitería representó el 35,47% del mercado en 2025. El segmento sigue siendo la aplicación más grande porque los emulsionantes proporcionan beneficios tanto de vida útil como de textura en una amplia gama de productos de panadería. Los fabricantes utilizan estos ingredientes para favorecer el manejo de la masa, la suavidad, el volumen y la consistencia. También pueden utilizarlos al reducir la grasa preservando la experiencia de consumo esperada. Esto convierte a la demanda de panadería en una base importante para el mercado de emulsionantes alimentarios en Argentina.
Se prevé que los lácteos y postres crezcan a una CAGR del 7,63% de 2026 a 2031. Este segmento incluye productos donde los emulsionantes ayudan a controlar la formación de cristales de hielo, estabilizar la textura y proporcionar una sensación en boca consistente. Los mono y diglicéridos y los productos a base de fosfolípidos tienen roles claros en el helado, el yogur y los postres lácteos. La calidad del producto depende tanto de la receta como de la forma en que los ingredientes se comportan durante la congelación, el almacenamiento y la distribución. Las líneas de lácteos premium pueden, por tanto, requerir sistemas de emulsionantes más especializados que los productos estándar de panadería. El mercado de emulsionantes alimentarios en Argentina tiene una oportunidad para atender esta aplicación con soluciones técnicas personalizadas.
Análisis Geográfico
La demanda en el mercado de emulsionantes alimentarios en Argentina se concentra en la región metropolitana de Buenos Aires, que combina una gran base de consumidores con una densa infraestructura de manufactura de alimentos y comercio minorista. Las principales empresas de panadería, confitería y lácteos procesados mantienen una actividad productiva importante en el Gran Buenos Aires y la provincia adyacente. Esto crea un amplio corredor de adquisición de ingredientes alimentarios funcionales. La región es también donde las tendencias del comercio minorista urbano pueden incrementar la atención hacia formatos de alimentos de etiqueta limpia, de base vegetal y premium. Los proveedores de ingredientes se benefician de la proximidad a clientes que necesitan soporte técnico regular y entregas confiables. Buenos Aires sigue siendo, por tanto, la principal ubicación de demanda para sistemas de emulsionantes estándar y especializados.
Córdoba es un área de consumo secundario significativa porque cuenta con actividad de molienda de granos y procesamiento lácteo. Estas industrias utilizan ingredientes funcionales para productos domésticos y para bienes suministrados a través de canales intra-MERCOSUR. Los procesadores de alimentos de la provincia pueden requerir emulsionantes para mezclas de panadería, productos lácteos y alimentos de valor agregado. La demanda dependerá del ritmo de inversión en procesamiento y de la capacidad de las empresas para gestionar los costos de insumos. Córdoba también vincula la producción agrícola con la manufactura de alimentos, lo que la convierte en un mercado práctico para los proveedores que pueden ofrecer ventas locales y asistencia en aplicaciones. Esta demanda regional complementa la mayor concentración de clientes en torno a Buenos Aires.
Santa Fe es la ubicación clave del lado de la oferta, con una gran parte de la capacidad de molienda de oleaginosas de Argentina a lo largo del corredor del Río Paraná. El complejo portuario de Rosario conecta la harina de soja, el aceite y los coproductos de lecitina con los mercados domésticos e internacionales. Esto convierte a la provincia en un punto de origen eficiente en costos para la lecitina de soja utilizada por los fabricantes de alimentos argentinos. La geografía proporciona una ventaja logística porque los clientes domésticos pueden abastecerse de una red integrada de oleaginosas a lecitina. El mercado de emulsionantes alimentarios en Argentina se beneficia de esta estructura de suministro local, particularmente para los productos a base de lecitina.
Panorama Competitivo
Concentración del Mercado
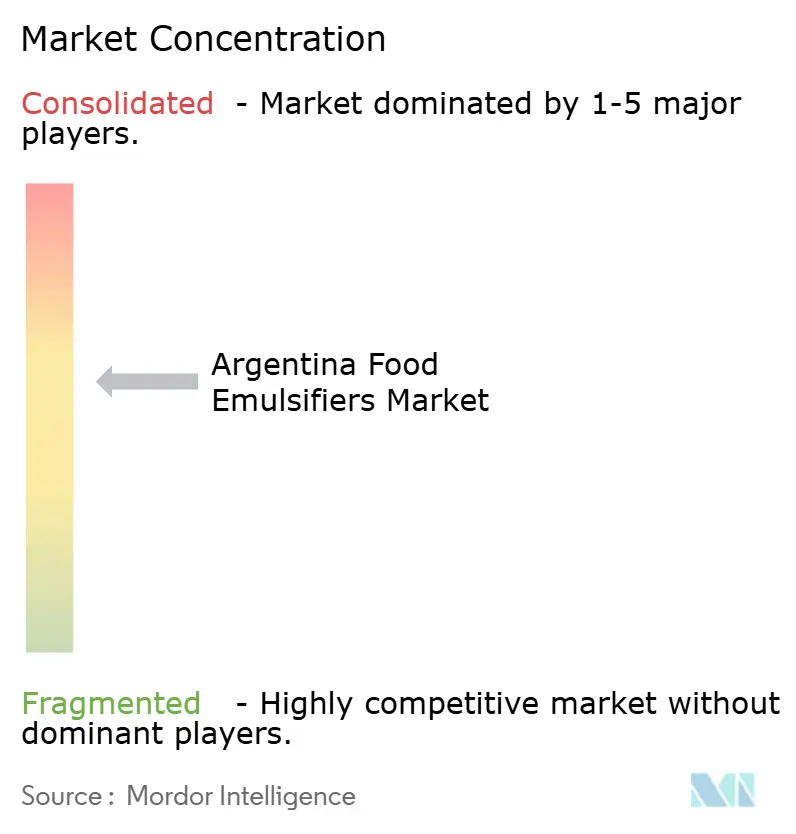
El mercado de emulsionantes alimentarios en Argentina tiene una estructura moderadamente concentrada porque un pequeño grupo de agroprocesadores multinacionales tiene un fuerte acceso upstream a la molienda de soja y el suministro de lecitina. Cargill, Archer Daniels Midland y Bunge son participantes importantes en el sistema upstream de oleaginosas. Su ventaja proviene del procesamiento a gran escala, la infraestructura de exportación establecida y el acceso a insumos derivados de oleaginosas. Esta posición es especialmente relevante para la lecitina, la categoría de producto líder. El entorno competitivo también incluye proveedores que se centran en sistemas de emulsionantes de mayor valor en lugar de derivados de oleaginosas a granel. La competencia difiere, por tanto, según el tipo de producto, el tamaño del cliente y el requisito técnico.
Los proveedores especializados, incluidos Palsgaard, Corbion, Stern-Wywiol Gruppe y Lipoid, compiten a través de la capacidad de formulación y el soporte en aplicaciones. Pueden atender a clientes que requieren un rendimiento particular en productos de panadería, lácteos, confitería y bebidas. Sus productos pueden ser más costosos que la lecitina de uso general, pero pueden ofrecer beneficios importantes en aplicaciones exigentes. Las empresas locales, incluidas Granotec Argentina, DSI S.A., Lekigos S.A., Argenta Bioingredientes y Cordis S.A., compiten a través de la proximidad al cliente y el conocimiento de los requisitos locales. Este modelo de servicio es valioso para los procesadores más pequeños que necesitan pedidos de menor tamaño o soporte técnico en español. El mercado de emulsionantes alimentarios en Argentina cuenta, por tanto, con grandes proveedores upstream y canales de servicio local especializados.
Existe margen para productos que se sitúen entre la lecitina de uso general y los grados especializados importados de alto costo. Los sistemas especializados de monoglicéridos y las mezclas de fosfolípidos enzimáticos pueden atender a clientes que necesitan un mejor rendimiento pero siguen siendo sensibles al costo de los ingredientes. Los proveedores que pueden demostrar beneficios mensurables en el procesamiento o en el producto terminado tienen más probabilidades de lograr adopción en este espacio. Esta oportunidad es relevante en postres lácteos, productos de panadería premium y formulaciones de base vegetal. La posición competitiva de cada empresa depende de su capacidad para combinar seguridad de suministro, precio y credibilidad técnica. El mercado de emulsionantes alimentarios en Argentina continúa recompensando a los proveedores que pueden trabajar directamente con los equipos de formulación.
Líderes de la Industria de Emulsionantes Alimentarios en Argentina
-
Cargill, Incorporated
-
Ingredion Incorporated
-
Archer Daniels Midland Company
-
Palsgaard A/S
-
Bunge Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Marzo de 2026: IFF anunció la transformación de su instalación en Arroyito, Argentina, en el primer centro de producción de enzimas de base fermentativa de la empresa en América Latina, mejorando las capacidades de producción para aplicaciones de alimentos, elaboración de cerveza, nutrición animal y biocombustibles. La inversión mejora la velocidad de entrega y la fiabilidad de la producción local para los clientes regionales, reforzando el compromiso a largo plazo de IFF con Argentina como base de manufactura.
- Enero de 2025: ANMAT publicó la Disposición 537/2025, estableciendo nuevos procedimientos para la importación y exportación de productos alimentarios, incluidos aditivos como emulsionantes, en el marco del Código Alimentario Argentino actualizado. La regulación introduce requisitos obligatorios de Autorización o Aviso de Importación y refuerza los estándares de documentación de trazabilidad para los proveedores internacionales de emulsionantes.
Alcance del Informe del Mercado de Emulsionantes Alimentarios en Argentina
El mercado de emulsionantes alimentarios en Argentina está segmentado por tipo de producto, forma, fuente y aplicación. Por tipo de producto, el mercado se categoriza en mono y diglicéridos y derivados, lecitina, ésteres de sorbato y otros emulsionantes. Por forma, el mercado se divide en polvo y líquido. Por fuente, el mercado incluye emulsionantes de origen vegetal, sintéticos/biobasados y de origen animal. Por aplicación, el mercado abarca panadería y confitería, lácteos y postres, bebidas, carne y productos cárnicos, sopas, salsas y aderezos, y otras aplicaciones. Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Por Tipo de Producto
| Mono y Diglicéridos y Derivados |
| Lecitina |
| Ésteres de Sorbato |
| Otros Emulsionantes |
Por Forma
| Polvo |
| Líquido |
Por Fuente
| Vegetal |
| Sintético/Biobasado |
| Animal |
Por Aplicación
| Panadería y Confitería |
| Lácteos y Postres |
| Bebidas |
| Carne y Productos Cárnicos |
| Sopas, Salsas y Aderezos |
| Otras Aplicaciones |
| Por Tipo de Producto | Mono y Diglicéridos y Derivados |
| Lecitina | |
| Ésteres de Sorbato | |
| Otros Emulsionantes | |
| Por Forma | Polvo |
| Líquido | |
| Por Fuente | Vegetal |
| Sintético/Biobasado | |
| Animal | |
| Por Aplicación | Panadería y Confitería |
| Lácteos y Postres | |
| Bebidas | |
| Carne y Productos Cárnicos | |
| Sopas, Salsas y Aderezos | |
| Otras Aplicaciones |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los emulsionantes alimentarios en Argentina?
Se prevé que el mercado de emulsionantes alimentarios en Argentina crezca a una CAGR del 6,20% de 2026 a 2031, alcanzando 65,79 millones de USD en 2031.
¿Qué tipo de producto lidera la demanda en Argentina?
La lecitina lidera con una participación del 43,26% en 2025, respaldada por la base de procesamiento de oleaginosas de Argentina y su amplio uso en productos alimentarios.
¿Por qué los emulsionantes de origen vegetal están ganando importancia?
Se prevé que los emulsionantes de origen vegetal crezcan a una CAGR del 7,86% hasta 2031, a medida que los fabricantes de alimentos persiguen formulaciones de etiqueta limpia, veganas, no transgénicas y conscientes de los alérgenos.
¿Qué aplicación alimentaria está creciendo más rápido?
Se prevé que los lácteos y postres crezcan a una CAGR del 7,63% hasta 2031, respaldados por la demanda de textura estable y control de cristales de hielo en los productos lácteos.