
Tamaño y Cuota del Mercado de Solventes Apróticos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
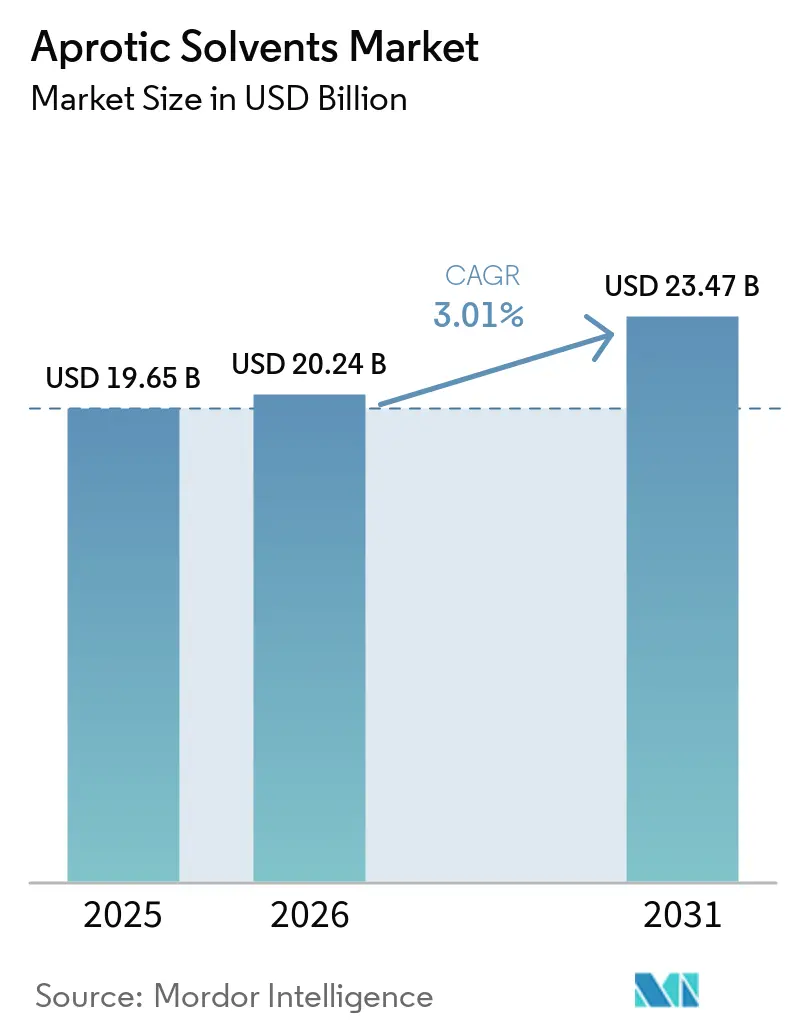
| Tamaño del Mercado (2026) | 20.24 Mil millones de dólares |
| Tamaño del Mercado (2031) | 23.47 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.01 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
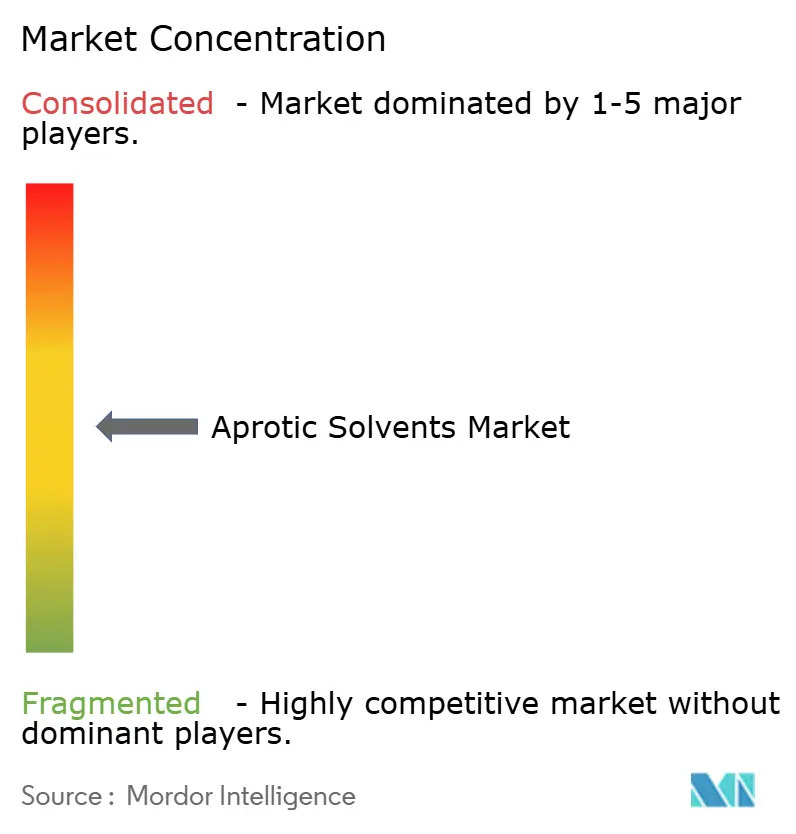
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Solventes Apróticos por Mordor Intelligence
El tamaño del Mercado de Solventes Apróticos se valoró en USD 19,65 mil millones en 2025 y se estima que crecerá desde USD 20,24 mil millones en 2026 hasta alcanzar USD 23,47 mil millones en 2031, a una CAGR del 3,01% durante el período de previsión (2026-2031). Las inversiones de capital en la fabricación de baterías de iones de litio, las plantas de semiconductores y las instalaciones de ingredientes farmacéuticos activos (API) basados en péptidos impulsan volúmenes incrementales, incluso cuando los costes de cumplimiento normativo establecen un techo para el crecimiento a corto plazo. Los productores químicos integrados están trasladando los mayores costes de energía y materias primas a los usuarios finales, lo que está redefiniendo las estrategias de adquisición hacia acuerdos de suministro a largo plazo que garantizan pureza y disponibilidad. La aparición de solventes dipolares derivados de biomasa, como el Cyrene y la gamma-valerolactona (GVL), está redefiniendo los límites competitivos al añadir el desempeño en sostenibilidad como criterio formal de evaluación. En todas las aplicaciones, la elasticidad de precios sigue siendo baja porque la mayoría de los usos finales dependen de requisitos específicos de polaridad y punto de ebullición difíciles de replicar con químicas alternativas, lo que lleva a la continua dependencia de moléculas tradicionales a pesar del endurecimiento del escrutinio regulatorio.
Conclusiones Clave del Informe
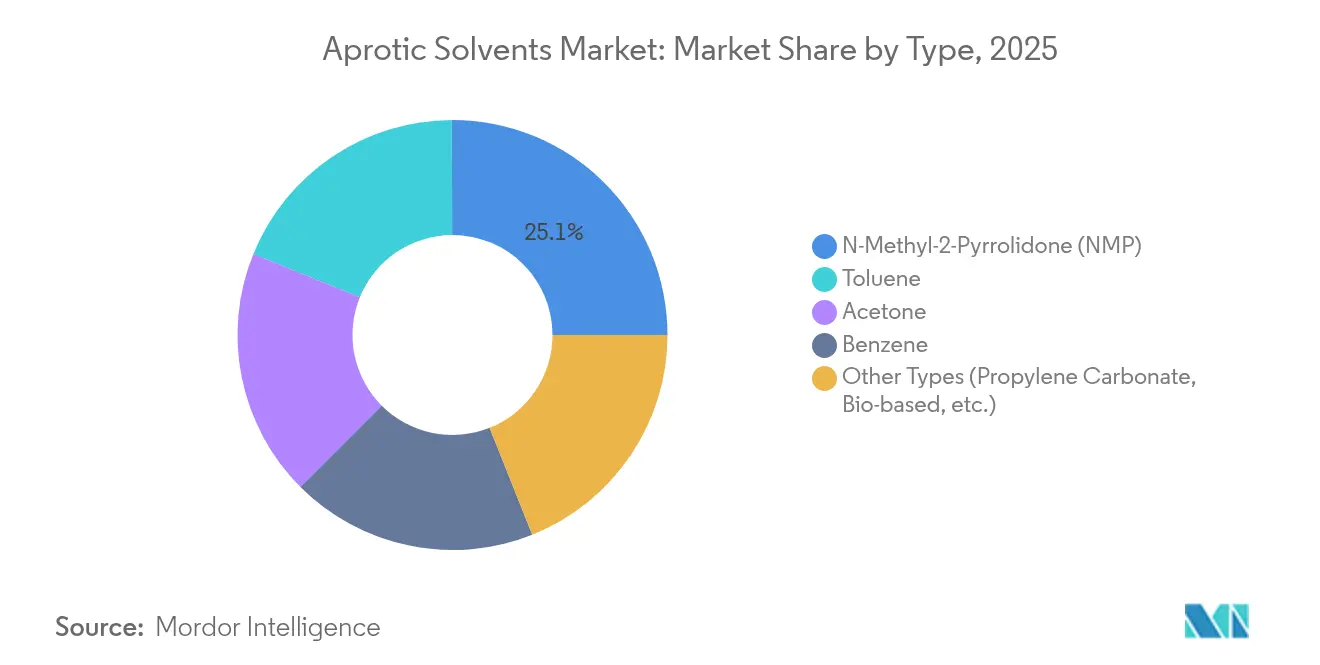
- Por Tipo, la N-Metil-2-Pirrolidona mantuvo una cuota del 25,05% del mercado de solventes apróticos en 2025, mientras que la categoría "Otros Tipos" lideró el crecimiento con una CAGR del 3,70% hasta 2031.
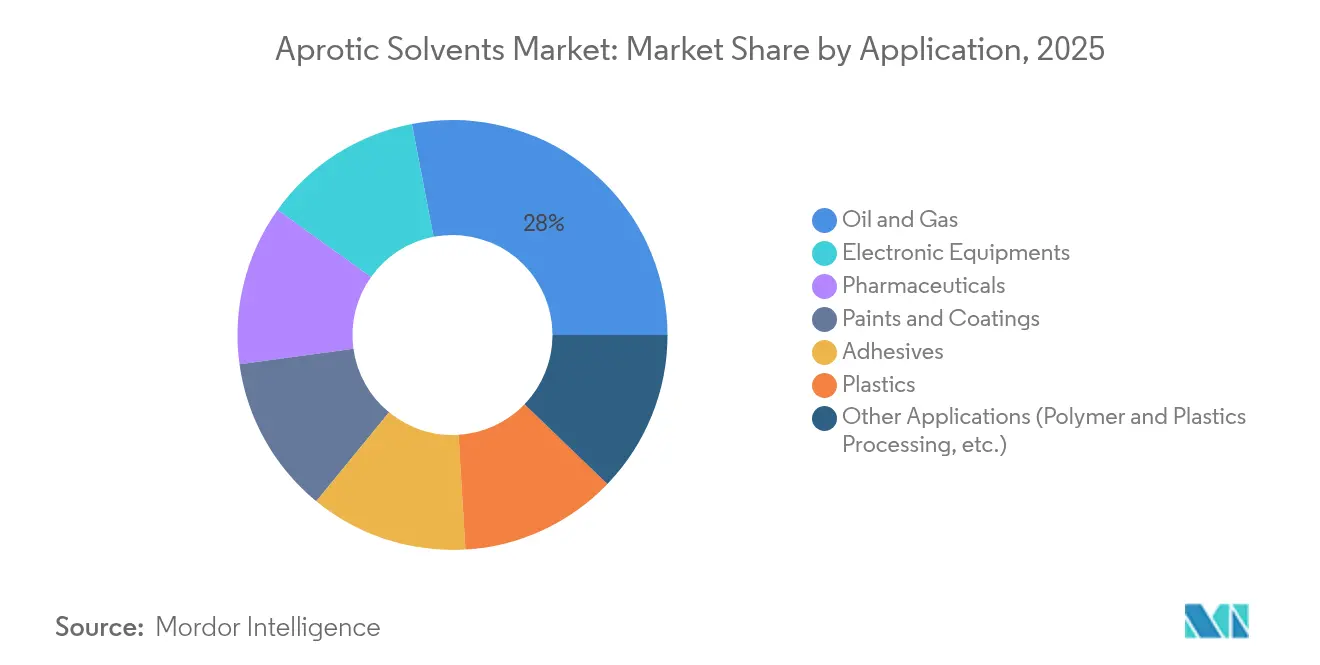
- Por Aplicación, Petróleo y Gas capturó el 28,03% del tamaño del mercado de solventes apróticos en 2025, y Equipos Electrónicos registró la mayor CAGR prevista del 3,78% hasta 2031.
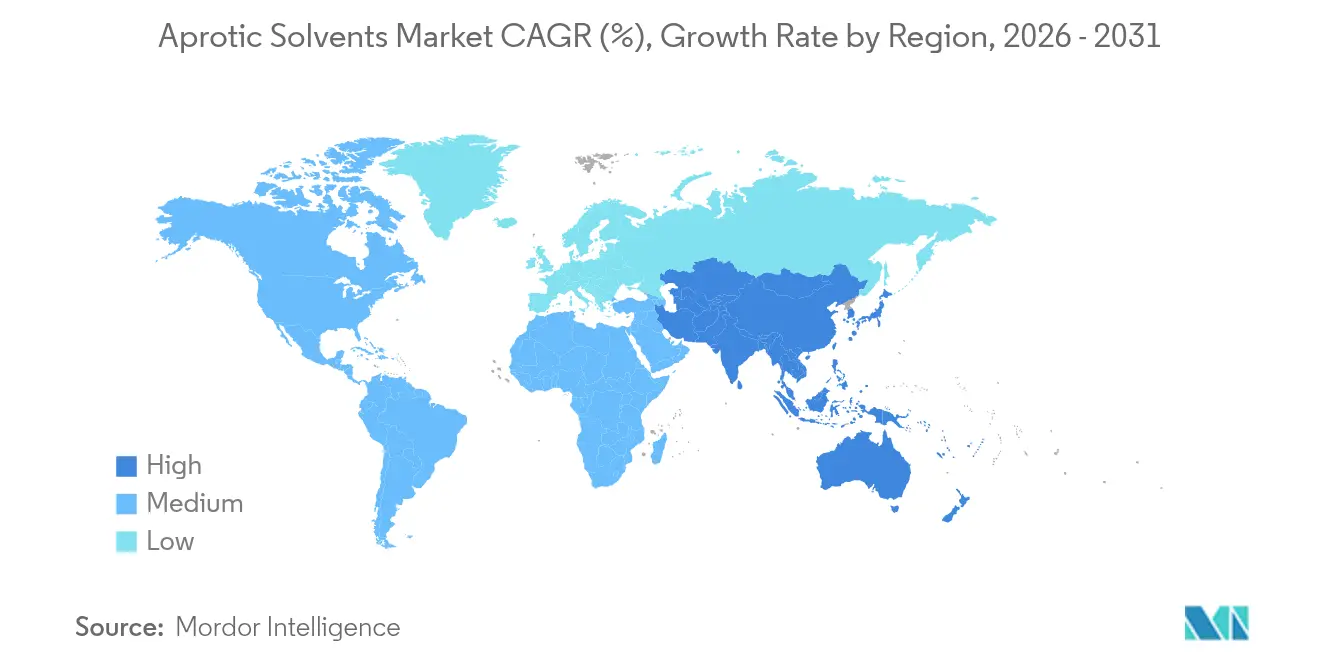
- Por Geografía, Asia-Pacífico dominó el 53,15% de la cuota del mercado de solventes apróticos en 2025 y avanza a una CAGR del 3,55% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápidas adiciones de capacidad en la producción asiática de baterías de iones de litio | +0.8% | Núcleo Asia-Pacífico, expansión hacia América del Norte | Mediano plazo (2-4 años) |
| Aumento persistente de la demanda proveniente de fluidos de extracción de petróleo y gas en pozos profundos | +0.6% | Global, concentrado en América del Norte y Oriente Medio | Corto plazo (≤ 2 años) |
| Expansiones de capacidad en nuevas instalaciones de API farmacéuticos (2025-2029) | +0.5% | Global, ganancias tempranas en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Relajación regulatoria para solventes de grado electrónico de alta pureza en China | +0.3% | Asia-Pacífico, principalmente China | Mediano plazo (2-4 años) |
| Aparición de solventes apróticos dipolares derivados de biomasa (p. ej., Cyrene®, GVL) | +0.4% | Núcleo Europa y América del Norte, con expansión global | Largo plazo (≥ 4 años) |
| Plataformas de selección de solventes aceleradas por IA que reducen los tiempos de formulación | +0.2% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Rápidas Adiciones de Capacidad en la Producción Asiática de Baterías de Iones de Litio
La cartera de gigafábricas de baterías de China está en camino de superar los 1.300 GWh por año de producción instalada para 2030, lo que eleva la demanda anual de N-Metil-2-Pirrolidona en 260.000–390.000 toneladas, dado que cada gigavatio-hora consume típicamente entre 200 y 300 toneladas de solvente[1]. Los productores regionales negocian acuerdos de suministro plurianuales que fijan fórmulas de precios vinculadas a índices de materias primas petroquímicas, práctica que mitiga la volatilidad pero fortalece el poder de negociación de los compradores. A medida que los fabricantes de celdas elevan las densidades de energía de los cátodos, los requisitos de control de viscosidad favorecen los solventes apróticos dipolares con especificaciones estrictas de impurezas, lo que afianza aún más la posición de la NMP. Las inversiones complementarias en co-solventes de electrolitos, como el carbonato de dimetilo (DMC) y el carbonato de etil metilo (EMC), refuerzan la correlación cruzada de la demanda de solventes, beneficiando a las empresas verticalmente integradas. Sin embargo, el procesamiento de electrodos a base de agua, competitivo en costes y que reduce los costes de materiales en un 96%, amenaza los volúmenes de finales de la década. Las técnicas de película seca en desarrollo añaden una ruta paralela que podría eliminar por completo el uso de solventes en algunas líneas de cátodos.
Aumento Persistente de la Demanda Proveniente de Fluidos de Extracción de Petróleo y Gas en Pozos Profundos
Los yacimientos horizontales y ultradeep requieren fluidos de terminación que permanezcan estables a temperaturas superiores a 200 °C y presiones por encima de 20.000 psi. Los solventes apróticos dipolares permiten una alta solubilidad de sales y estabilidad térmica que los fluidos a base de agua no pueden igualar. Los proyectos de esquisto bituminoso de América del Norte y las formaciones carbonatadas de Oriente Medio sustentan conjuntamente la mayor parte del incremento de la demanda. La adopción de solventes eutécticos naturales profundos (NADES) para condiciones menos severas proporciona una vía ambientalmente favorable, aunque sigue dependiendo de estructuras apróticas para condiciones extremas. La continua innovación en sistemas de terminación basados en nitrato de calcio pone de relieve la diversificación química en curso, que sin embargo refuerza la demanda de portadores apróticos compatibles. El crecimiento a corto plazo está asegurado porque las adaptaciones de equipos requeridas por las alternativas de fluidos químicos conllevan costes de capital que los operadores difieren durante los actuales ciclos de alta utilización de plataformas.
Expansiones de Capacidad en Nuevas Instalaciones de API Farmacéuticos (2025–2029)
El auge de los terapéuticos peptídicos, ejemplificado por el programa de construcción de CordenPharma por 900 millones de EUR, está impulsando los volúmenes de dimetilformamida y dimetilacetamida en las etapas de síntesis en fase sólida. Cada tonelada métrica de principio activo agonista de GLP-1 requiere aproximadamente 5 toneladas de solvente aprótico a lo largo de las etapas de acoplamiento, escisión y cristalización. Los trenes de reactores modulares de un solo uso instalados en las nuevas instalaciones permiten mayores tasas de recuperación de solventes, aunque mantienen la demanda de material virgen, dado que las presentaciones regulatorias limitan la reutilización a ciclos definidos. Los proyectos piloto de fabricación continua ofrecen una reducción del 40% en la intensidad de solventes, pero siguen estando limitados a APIs especiales de bajo volumen. A medida que las agencias regulatorias aceleran las aprobaciones de medicamentos contra la obesidad, los plazos de producción se acortan y la demanda de solventes escala en paralelo, extendiendo este factor impulsor hacia el horizonte de largo plazo.
Relajación Regulatoria para Solventes de Grado Electrónico de Alta Pureza en China
La Administración Estatal de Regulación del Mercado de China revisó las normas de licencias de importación en 2024, facilitando el acceso a variantes con contenido ultrabajo de contaminantes metálicos de NMP y dimetilsulfóxido para plantas de fabricación de semiconductores. La política acelera los ciclos de adquisición doméstica para nuevas instalaciones de obleas de 300 mm y plantas de envasado multicapa de chips. Los fabricantes ahora adquieren directamente de productores extranjeros mientras que los mezcladores de composición local co-producen decapantes de fotorresina personalizados según las especificaciones de los equipos. Esta medida impulsa los volúmenes del mercado de solventes apróticos para limpieza y grabado donde son obligatorios niveles de impurezas en partes por billón. El impacto a mediano plazo es moderado, aunque el impulsor consolida el dominio de Asia-Pacífico en los flujos de solventes especiales.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reclasificación de NMP, DMF y NEP por REACH de la UE como tóxicos reproductivos | -0.7% | Núcleo Europa, efecto normativo global | Corto plazo (≤ 2 años) |
| Rápida escalada del CO₂ supercrítico y la tecnología de extracción con líquidos iónicos | -0.4% | Global, adopción temprana en productos farmacéuticos | Mediano plazo (2-4 años) |
| Volatilidad de las materias primas derivadas del crudo que amplía las oscilaciones de costes | -0.3% | Global, pronunciada en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Aceleración de las prohibiciones de los fabricantes de equipos originales (OEM) sobre solventes apróticos residuales en plantas de semiconductores | -0.2% | Núcleo Asia-Pacífico, expansión hacia América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Reclasificación de NMP, DMF y NEP por REACH de la UE como Tóxicos Reproductivos
La adición de NMP, DMF y NEP al Anexo XVII de la Comisión Europea introduce un límite de concentración del 0,3% en mezclas efectivo a partir de diciembre de 2026 e impone límites de exposición de los trabajadores. Los fabricantes multinacionales suelen adoptar la jurisdicción más estricta como estándar global, extendiendo los costes de cumplimiento a plantas fuera de Europa[2]. Los desembolsos de capital inmediatos incluyen sistemas de manipulación de circuito cerrado, monitoreo de exposición personal y ventilación mejorada. Los productores de módulos de membrana para tratamiento de agua enfrentan retrasos en la calificación porque los solventes dipolares alternativos modifican la morfología del polímero. Si bien son posibles expedientes de exención, la carga administrativa empuja a los usuarios a acelerar los proyectos de sustitución.
Rápida Escalada del CO₂ Supercrítico y las Tecnologías de Extracción con Líquidos Iónicos
Las columnas comerciales de CO₂ supercrítico a escala comercial ahora procesan hasta 5.000 litros por hora en la extracción de lúpulo, purificación farmacéutica y desparafinado de productos químicos finos. La economía del proceso mejora a medida que la energía de compresión disminuye con bucles avanzados de intercambio de calor. Los líquidos iónicos y los solventes eutécticos profundos (DES) ofrecen doble funcionalidad, actuando como solventes y materias primas polimerizables en la síntesis de bioplásticos. A medida que estas rutas superan la escala piloto, pueden prescindir de grandes volúmenes de solventes apróticos tradicionales, en particular en la extracción de productos naturales y el reciclaje de catalizadores. Aunque es poco probable que la adopción eclipse por completo a las aplicaciones consolidadas antes de 2030, se espera un desplazamiento progresivo en cadenas de valor más sostenibles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El Dominio de la NMP Enfrenta la Disrupción de Alternativas BiológicasLa N-Metil-2-Pirrolidona representó el 25,05% del mercado de solventes apróticos en 2025, lo que subraya su papel fundamental en los electrodos de baterías de iones de litio y en la producción de polímeros de alto rendimiento. A pesar de la presión regulatoria de clasificación de la UE, la reología de la pasta de cátodo y la compatibilidad con los precursores de poliimida siguen favoreciendo a la NMP, lo que sostiene precios premium. Los productores están instalando trenes de purificación adicionales que alcanzan especificaciones de metales de 5 ppb, atendiendo a las fábricas de semiconductores de nodo de 3 nm.
La innovación paralela en la categoría "Otros Tipos" está redefiniendo los contornos competitivos. La Cyrene, el GVL y el dimetil isosorbida elevaron colectivamente al grupo hasta la trayectoria de CAGR más rápida del 3,70%. Una investigación publicada en 2024 confirmó la capacidad del GVL para mantener la resistencia a la tracción de las membranas de poliimida dentro del 2% de los valores de referencia de la NMP, al tiempo que reduce las clasificaciones de toxicidad. Esta validación técnica demuestra la disminución de las barreras de rendimiento y sugiere que las nuevas adiciones de capacidad, particularmente en Europa, se inclinarán hacia las moléculas de base biológica. Los segmentos de tolueno y benceno continúan contrayéndose en las economías avanzadas debido a los límites de exposición en el lugar de trabajo, mientras que los solventes clorados C2 enfrentan presiones regulatorias y de sustitución similares. La acetona se beneficia de su versatilidad multisectorial, lo que la protege de caídas pronunciadas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación:
Los Equipos Electrónicos Emergen como Motor de CrecimientoPetróleo y Gas se mantuvo como el mayor uso final individual, capturando el 28,03% del tamaño del mercado de solventes apróticos en 2025, a medida que la perforación no convencional se extendió hacia yacimientos más profundos. Estos entornos de fondo de pozo demandan solventes dipolares térmicamente estables que ofrecen control de viscosidad donde los sistemas a base de agua fallan. La inversión en drenaje por gravedad asistido por vapor y fluidos de terminación de alta densidad respalda el consumo continuo, aunque el crecimiento acumulado de volúmenes es modesto porque la optimización de procesos reduce el uso de solventes por pozo. Los Productos Farmacéuticos aprovechan la demanda de fármacos peptídicos y la proliferación de reactores de flujo continuo que mejoran el rendimiento aunque siguen requiriendo grandes volúmenes de reposición de solventes.
Los Equipos Electrónicos superaron a todos los demás segmentos con una perspectiva de CAGR del 3,78% hasta 2031. Cada chip lógico avanzado involucra más de 500 productos químicos de proceso distintos, y los solventes apróticos ultrapur os son integrales en la litografía por inmersión, la eliminación de residuos y la limpieza de los bordes de las obleas. Los incentivos de la Ley CHIPS generan nueva capacidad en los Estados Unidos, desencadenando programas de calificación de proveedores que favorecen los contratos a largo plazo. Las arquitecturas emergentes de chiplets y las pilas de memoria de alto ancho de banda requieren ventanas de impurezas más estrechas, lo que aumenta el contenido de valor añadido del solvente. Plásticos, Pinturas y Recubrimientos, y Adhesivos mantienen una demanda de referencia aunque experimentan presión sobre los márgenes porque los clientes industriales sustituyen alternativas de menor peligrosidad cuando es factible.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Solventes Apróticos de Asia-Pacífico
Asia-Pacífico concentró el 53,15% de los ingresos globales en 2025 y se proyecta que registre una CAGR del 3,55% hasta 2031, impulsada por la rápida expansión de la cadena de valor de baterías en China y las inversiones focalizadas de Japón en la producción de electrolitos. Los clústeres de gigafábricas en las provincias de Sichuan, Guangdong y Jiangsu aseguran el suministro upstream de DMC y EMC, lo que impulsa los flujos de comercio intrarregional de solventes. El apoyo político a la capacidad semiconductora doméstica amplía aún más la base de usuarios de variantes de alta pureza. No obstante, la innovación en procesos, como el procesamiento kosmotrófico de suspensiones catódicas acuosas que reduce la intensidad de solventes en un 96%, podría erosionar la dependencia volumétrica a largo plazo.
Mercado de Solventes Apróticos de América del Norte
América del Norte está impulsada por la construcción de fábricas de semiconductores derivada de la Ley CHIPS y la producción sostenida de esquisto que depende de fluidos de perforación apróticos. La construcción de una planta de óxido de propileno con capacidad de 160 kilotones por año en Texas mejora la integración hacia atrás para las corrientes de coproducto de acetona. Los proyectos farmacéuticos greenfield en Colorado y Massachusetts, especializados en APIs de GLP-1, añaden otro nodo de consumo de solventes, mientras los distribuidores regionales se consolidan para optimizar la logística.
Mercado de Solventes Apróticos de Europa
Europa experimenta la mayor presión regulatoria a medida que las restricciones REACH endurecen los umbrales de toxicidad reproductiva. Los productores responden instalando equipos de recuperación de circuito cerrado que alcanzan una captura del 95% y una pureza del 99%, tal como lo demuestran los sistemas llave en mano que logran el retorno de la inversión en menos de tres años. Las grandes empresas integradas continúan invirtiendo, como lo evidencia la planta de alquil etanolamina de BASF en Amberes con una capacidad de 140.000 toneladas por año. La influencia de Europa como referente regulatorio acelera la armonización global en torno a solventes más seguros, redefiniendo las carteras de productos futuras.

Panorama regulatorio
La Unión Europea sigue siendo el organismo regulador más influyente para los solventes dipolares aprotic utilizados en baterías, electrónica y productos farmacéuticos. Bajo REACH, la Comisión Europea avanzó restricciones que colocan los requisitos de protección de los trabajadores y los límites en mezclas en el centro de la planificación de cumplimiento, en particular el límite de concentración del 0,3% en mezclas vigente a partir del 23 de diciembre de 2026 para las sustancias cubiertas por las actualizaciones del Anexo XVII (incluidos DMAc y NEP), junto con controles en el lugar de trabajo basados en DNEL. ECHA reforzó la preparación de cumplimiento al publicar orientaciones actualizadas de cumplimiento en marzo de 2026 que cubren NMP (Entrada 71), DMF (Entrada 76), DMAc (Entrada 80) y NEP (Entrada 81), impulsando a los usuarios hacia la manipulación en circuito cerrado, el monitoreo de exposición y una calificación de sustitución más rápida en aplicaciones sensibles.
En los Estados Unidos, el NMP permanece bajo actividad normativa de la Sección 6(a) de la TSCA tras la norma propuesta de junio de 2024, con una norma final aún pendiente a abril de 2026. Juntos, los plazos de restricción de la UE y la incertidumbre en la gestión de riesgos de la TSCA de EE. UU. están orientando las adquisiciones hacia controles de exposición documentados, grados de mayor pureza para procesos controlados y una evaluación más frecuente de alternativas de menor peligrosidad, como los solventes dipolares derivados de biomasa, cuando las especificaciones de rendimiento lo permiten.
Análisis de la cadena de valor
Las cadenas de valor de los solventes aproticos comienzan a partir de materias primas petroquímicas y corrientes de coproductos (incluidas las cadenas vinculadas al acrilonitrilo para el acetonitrilo, las rutas de oxidación de propileno que influyen en la disponibilidad de acetona, y los intermedios vinculados a la hidrogenación de anhídrido maleico para determinados solventes dipolares). La producción luego pasa por la síntesis y la purificación, a menudo incluyendo pasos de reducción de iones metálicos para material de grado electrónico, seguido del almacenamiento y la distribución hacia segmentos de usuarios finales como el procesamiento de electrodos de baterías de iones de litio, la limpieza y el decapado de semiconductores, la síntesis farmacéutica y los fluidos de terminación de yacimientos petrolíferos. Los productores integrados con grandes complejos petroquímicos tienden a tener ventajas estructurales en el acceso a materias primas y servicios, mientras que los proveedores de grado especializado compiten en conocimientos de purificación, control de contaminación y trazabilidad de lotes consistente.
La distribución típicamente se divide entre el suministro directo a grandes fabricantes de baterías y fábricas de semiconductores bajo acuerdos de calificación y suministro a largo plazo, y socios de canal que atienden a clientes farmacéuticos e industriales más fragmentados. Los controles impulsados por REACH sobre solventes como DMF y NMP están aumentando el papel del empaquetado conforme, los tanques dedicados y las prácticas documentadas de seguridad laboral en las cadenas de suministro europeas, mientras que los clientes de electrónica y baterías se inclinan hacia el abastecimiento regionalizado y mayores reservas de inventario local para respaldar la garantía de pureza y la gestión del riesgo logístico. Las estrategias de cadena de suministro también incluyen la transición hacia solventes alternativos o mezclas donde la exposición regulatoria es más alta, junto con inversión incremental en sistemas de recuperación y reciclaje destinados a reducir el consumo neto de solventes sin comprometer el cumplimiento de especificaciones.
Panorama Competitivo
El suministro global está moderadamente fragmentado. La integración vertical en materias primas petroquímicas otorga a BASF, Dow e INEOS ventajas de escala y acceso a nafta de grado refinería, crítico para el liderazgo en costes. El éxito competitivo depende del acceso seguro a las materias primas, la tecnología de purificación propia y la agilidad para cumplir con los criterios emergentes de sostenibilidad. Las medidas de resiliencia de la cadena de suministro, incluidos los centros de almacenamiento regional y los nodos de producción redundantes, cobran protagonismo a medida que aumentan las incertidumbres geopolíticas. Los compromisos climáticos corporativos impulsan a las empresas hacia la adquisición de energía verde y la contabilización de las emisiones de Alcance 3, haciendo de la transparencia integral un requisito previo de adquisición.
Líderes de la Industria de Solventes Apróticos
-
Dow
-
Eastman Chemical Company
-
BASF
-
INEOS
-
LyondellBasell Industries Holdings B.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Solventes Apróticos
- Ashland
- BASF
- Dow
- Eastman Chemical Company
- Gaylord Chemical Company LLC
- Huntsman International LLC
- INEOS
- LyondellBasell Industries Holdings B.V.
- Merck KGaA
- Mitsubishi Chemical Group Corporation.
- Solvay
- UBE Corporation

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco a corto plazo son los sistemas de solventes de alta pureza y conformes para la fabricación de semiconductores y otros usos de limpieza de precisión, a medida que se endurecen los umbrales regulatorios. En junio de 2026, la Comisión Europea abrió una consulta de seis semanas sobre una propuesta de enmienda al Anexo XVII de REACH para reducir el límite de concentración de NMP en solventes de limpieza de circuitos integrados del 8% al 0,1%, lo que aumenta la demanda de químicas reformuladas, reemplazos validados y apoyo de ingeniería de aplicaciones para fábricas y formuladores químicos. Los proveedores que puedan combinar especificaciones de contaminantes metálicos ultrabajos con controles de exposición documentados y trazabilidad están posicionados para captar participación impulsada por la calificación en procesos de equipos electrónicos que ya operan con estrechas ventanas de impurezas.
Una segunda área de oportunidad es la ampliación de escala y calificación de los dipolar aproticos de base biológica como reemplazos directos o casi directos donde las clasificaciones de reprotoxicidad restringen las moléculas tradicionales. El proyecto ReSolute, financiado por la Comisión Europea, tiene como objetivo la producción de Cyrene a escala industrial en la plataforma de Carling Saint-Avold en Francia, anclada por una planta insignia de 1.000 toneladas métricas por año, que proporciona un punto de referencia para los usuarios posteriores durante los programas de sustitución. Por separado, señales de política de EE. UU., como la proclamación presidencial de julio de 2026 que otorga exenciones específicas a algunos requisitos de pruebas y monitoreo de la Norma HON de 2024 para algunas instalaciones químicas, ilustran cómo los productores están equilibrando el cumplimiento de emisiones con la inversión en carteras de menor carbono, creando espacio para proveedores que puedan ofrecer variantes de menor huella de carbono junto con una gestión responsable de productos lista para el cumplimiento regulatorio.
Recent Industry Developments in Mercado de Solventes Apróticos
- Julio de 2026: La Comisión Europea abrió una consulta de seis semanas sobre una propuesta de enmienda al Anexo XVII de REACH dirigida a los solventes de limpieza de circuitos integrados, incluida una medida para reducir la concentración permitida de NMP del 8% al 0,1%. La consulta agudizó los plazos de sustitución para las formulaciones de limpieza de grado electrónico y aumentó la importancia de los sistemas de solventes alternativos precalificados y las ventanas de proceso validadas para fábricas y formuladores.
- Marzo de 2026: BASF lanzó variantes de huella de carbono de producto reducida (rPCF) de N-metil-2-pirrolidona (NMP) e intermedios relacionados (BDO, THF, PolyTHF) producidos en su sitio Verbund de Ludwigshafen. El lanzamiento ofrece a los clientes posteriores en electrónica, automotriz y químicos una vía hacia huellas de Alcance 3 más bajas sin cambiar la química del solvente, fortaleciendo la diferenciación de grado premium más allá de la pureza únicamente.
- Julio de 2025: Dow confirmó cierres permanentes de activos previos seleccionados en Europa, incluido un cracker de vapor de etileno en Bohlen y activos de cloro-álcali y vinilo en Schkopau, con el desmantelamiento comenzando a mediados de 2026 hasta 2027. La decisión intensificó la atención sobre la disponibilidad regional de materias primas e impulsó a los compradores y productores de solventes a reevaluar la resiliencia del abastecimiento europeo, el posicionamiento de inventario y las rutas de suministro alternativas.


Mercado de Solventes Apróticos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de solventes apróticos se define como los ingresos generados por la venta comercial de solventes apróticos utilizados como medios de proceso, reacción o formulación en las principales aplicaciones industriales y especializadas, medidos en el punto de venta y reportados en USD.
Exclusiones del alcance: Se excluyen las transferencias internas de solventes de uso propio que no tienen precio como ventas externas, y también se excluyen el agua y los solventes próticos incluso cuando se utilizan en las mismas aplicaciones finales.
Descripción General de la Segmentación
- Por Tipo
- N-Metil-2-Pirrolidona (NMP)
- Tolueno
- Benceno
- Acetona
- Otros Tipos (Carbonato de Propileno, Biobasados, etc.)
- Por Aplicación
- Petróleo y Gas
- Productos Farmacéuticos
- Plásticos
- Equipos Electrónicos
- Pinturas y Recubrimientos
- Adhesivos
- Otras Aplicaciones (Procesamiento de Polímeros y Plásticos, etc.)
- Por Geografía
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para construir la estructura base del mercado y para anclar los supuestos que posteriormente se someten a prueba en entrevistas. Nos apoyamos en fuentes públicas como la Administración de Información Energética de los Estados Unidos (señales de energía y materias primas), el USGS y portales similares de estadísticas nacionales (contexto de producción industrial), UN Comtrade (flujos comerciales que ayudan a verificar la oferta y la demanda) y las comunicaciones de la EPA y la ECHA (restricciones que desplazan la demanda entre las distintas químicas de solventes).
También revisamos revistas especializadas de química y procesos revisadas por pares para comprender las tendencias de sustitución, y utilizamos informes anuales de empresas, presentaciones para inversores y comunicados de prensa para capturar cambios en la capacidad y la combinación de aplicaciones. Para el contexto de precios y finanzas empresariales, referenciamos selectivamente suscripciones de pago enfocadas en finanzas e inteligencia empresarial, bases de datos de patentes y seguimiento de importaciones y exportaciones a nivel de envíos donde resulta pertinente para el mercado. Estos ejemplos son ilustrativos, y se consultan muchas otras fuentes para la recopilación, validación y aclaración de datos durante el trabajo.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba lo que construimos a partir de información pública, especialmente en lo que respecta a los diferenciales de precios regionales, los cambios en la adopción y dónde se está produciendo realmente la sustitución en la práctica. Hablamos con una combinación equilibrada de productores, distribuidores y usuarios finales en APAC, EMEA y las Américas, de modo que nuestros supuestos sobre volúmenes, lógica de precios e impactos comerciales puedan ser confirmados y ajustados antes de la aprobación final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | CXOs: 15% | APAC: 50% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 25% | EMEA: 31% |
| Actores menores: 15% | Gerentes: 60% | Américas: 19% |
Dimensionamiento del Mercado y Pronóstico
Nuestro dimensionamiento comienza con una construcción de arriba hacia abajo en la que se utilizan indicadores de producción, comercio y actividad en sectores finales para reconstruir el conjunto de demanda de solventes apróticos por región; luego, los totales se asignan utilizando patrones de uso a nivel de aplicación. Una vez formada esa estructura, los números se corroboran mediante aproximaciones selectivas de abajo hacia arriba, como supuestos de precio por kilogramo muestreados aplicados a volúmenes estimados y verificaciones de canales sobre la intensidad de las importaciones, que luego se utilizan para ajustar cualquier sobreestimación o subestimación.
Los insumos clave utilizados en el modelo incluyen los movimientos del petróleo crudo y de las principales materias primas petroquímicas, las tasas de operación regionales y las adiciones de capacidad para las cadenas de solventes relevantes, los balances de importación y exportación para los principales centros productores y consumidores, y las señales de actividad de uso final provenientes de pinturas y recubrimientos, fabricación de electrónica, productos farmacéuticos y procesamiento de petróleo y gas. Dado que los precios son un factor de variación importante, aplicamos una progresión del precio de venta promedio que refleja el comportamiento de los contratos frente al mercado spot, el traslado regional de los costos energéticos y las diferencias en la pureza del producto; luego normalizamos todo en una base única en USD para el año.
Los pronósticos se generan mediante análisis de escenarios, en los que la trayectoria de la demanda se vincula a las expectativas de crecimiento del uso final y al ritmo probable de los cambios regulatorios y de sustitución, y luego se validan mediante el consenso de expertos obtenido en entrevistas. Cuando las verificaciones de abajo hacia arriba son incompletas para países más pequeños o aplicaciones de nicho, las brechas se manejan utilizando indicadores proxy como la dependencia comercial, la dirección de la producción industrial y la combinación de aplicaciones observada en mercados similares, antes de que se fijen los totales finales.
Ciclo de Validación de Datos y Actualización
La validación se realiza mediante múltiples verificaciones para que el análisis y los cálculos sean coherentes. Comparamos los resultados del modelo con señales independientes como la dirección del comercio neto, los anuncios de cambios en la capacidad y la actividad de uso final, y luego revisamos las grandes variaciones a nivel de país y aplicación antes de finalizar.
Si un supuesto importante cambia, como un ajuste brusco de precios, una regulación que restringe una familia de solventes o un evento de capacidad significativo, iniciamos nuevos contactos para confirmar qué cambió y si el impacto es temporal o estructural. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, seguidas de una revisión final previa a la entrega para que los últimos insumos queden reflejados en la versión publicada.
Dimensionamiento del Mercado de Solventes Apróticos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los solventes apróticos suelen diferir, incluso cuando el nombre del tema es el mismo, porque el año base, el momento de la conversión de divisas y las decisiones sobre la construcción de precios pueden mover los totales en una cantidad notable. El ciclo de actualización también importa, ya que los nuevos arranques de capacidad, las restricciones y los ajustes de precios a corto plazo no son capturados al mismo tiempo por todas las fuentes.
En este mercado, los principales factores de divergencia suelen provenir de si se trasladan puntos de precio más antiguos, de si el alcance trata a los aromáticos en sentido amplio como parte de los solventes apróticos, y de cómo se convierte la combinación regional en un único valor en USD para el año indicado. Al ajustar la cadencia de actualización de los insumos de precio y volumen y al verificar nuevamente los movimientos inusuales de comercio y precios antes de la publicación, Mordor Intelligence reduce la desviación que puede ocurrir cuando una estimación se basa en un momento de conversión de divisas más antiguo o en una curva de precio de venta promedio plana.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 20,24 mil millones de USD (2026) | |
| Industry Publisher A | 21,29 mil millones de USD (2025) | Utiliza un año base diferente y puede reflejar una cesta de productos más amplia, con menor transparencia sobre cómo se actualizan los precios de venta promedio entre regiones y cómo se aplica el momento de la conversión de divisas al año indicado. |
| Global Publisher B | 14,03 mil millones de USD (2025) | Parece aplicar un conjunto de demanda más estrecho y puede excluir partes del panorama de aromáticos y cetonas; las diferencias en la cobertura regional y la normalización de precios pueden comprimir el total en USD. |
La diferencia entre los tres números se explica en gran medida por los límites de tiempo y alcance, seguidos de cómo se proyectan y convierten los precios a USD para el año de referencia. Cuando los compradores se alinean en el mismo año, las familias de solventes incluidas y el enfoque de actualización del precio de venta promedio, la varianza restante se vuelve mucho menor y más fácil de interpretar para la planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de solventes apróticos?
El tamaño del mercado de solventes apróticos alcanzó USD 20,24 mil millones en 2026 y se proyecta que suba a USD 23,47 mil millones en 2031.
¿Qué región tiene la mayor cuota de demanda de solventes apróticos?
Asia-Pacífico representa el 53,15% del volumen global, liderado por las gigafábricas de baterías de China y las inversiones en electrolitos de Japón.
¿Por qué la N-Metil-2-Pirrolidona (NMP) sigue siendo dominante a pesar de las regulaciones?
La NMP ofrece una reología de pasta de cátodo y una compatibilidad con polímeros inigualables, lo que hace que la sustitución inmediata en baterías de iones de litio sea técnicamente difícil.
¿Qué segmento de aplicación está creciendo más rápido?
Los equipos electrónicos, impulsados por las plantas de semiconductores y los incentivos de la Ley CHIPS, se están expandiendo a una CAGR del 3,78% hasta 2031.
¿Cómo están impactando los solventes biobasados en el mercado?
Los lanzamientos comerciales de Cyrene y gamma-valerolactona ofrecen alternativas de menor toxicidad y uso directo, impulsando el segmento "Otros Tipos" a una CAGR del 3,70%.


 Sus datos están seguros y nunca se venden ni se comparten.
