
Tamaño y Participación del Mercado de Ropa

Análisis del Mercado de Ropa por Mordor Intelligence
Se espera que el tamaño del Mercado de Ropa crezca de 1,44 billones de USD en 2026 a 1,48 billones de USD en 2027 y se prevé que alcance 1,72 billones de USD en 2032 a una CAGR del 3,05% durante 2027-2032.
La participación, el descubrimiento digital y la innovación en materiales están ampliando el uso de la ropa en ocasiones casuales, de rendimiento y premium. Asia-Pacífico combina densas redes minoristas con una creciente demanda de marcas, mientras que Brasil muestra cómo los mercados locales pueden acelerar el descubrimiento de ropa deportiva. Las marcas responden con telas de refrigeración, insumos reciclados, cápsulas lideradas por celebridades y surtidos más localizados. Los formatos en línea amplían las pruebas transfronterizas, mientras que las tiendas siguen siendo importantes para el ajuste, el tacto y la posesión inmediata. La ventaja comercial favorecerá a los operadores y socios regionales capaces que conecten materiales trazables, reposición confiable y servicio específico por canal sin perder relevancia de precio.
Conclusiones Clave del Informe
- La Ropa Casual representó una participación del 36,7% del tamaño del Mercado de Ropa en 2026, mientras que la Ropa Deportiva es el tipo de producto de más rápido crecimiento con una CAGR del 4,45% durante 2027-2032.
- Las Mujeres representaron una participación del 51,93% del Mercado de Ropa en 2026, y se prevé que los Niños crezcan más rápido entre los usuarios finales con una CAGR del 2,94% durante 2027-2032.
- El Algodón representó una participación del 40,97% del tamaño del Mercado de Ropa en 2026, con el Nailon liderando el crecimiento en materiales de tela con una CAGR del 4,9% durante 2027-2032.
- El segmento Masivo mantuvo una participación del 88,45% del Mercado de Ropa en 2026, mientras que se prevé que el Premium se expanda más rápido con una CAGR del 4,87% durante 2027-2032.
- Las Tiendas Físicas representaron una participación del 69,51% del Mercado de Ropa en 2026, mientras que se prevé que las Tiendas en Línea crezcan más rápido con una CAGR del 4,55% durante 2027-2032.
- Entre las geografías, Asia-Pacífico representó una participación del 36,99% del tamaño del Mercado de Ropa en 2026, y se prevé que América del Sur crezca más rápido con una CAGR del 5,7% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Ropa*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Innovaciones tecnológicas en tela y diseño | +3.8% | Estados Unidos, Europa, Asia Oriental | Mediano plazo (2-4 años) |
| Crecimiento significativo en la tasa de participación deportiva | +2.8% | Estados Unidos, Australia, Pacífico | Corto plazo (≤ 2 años) |
| Influencia de las redes sociales y los avales de celebridades | +2.2% | América del Norte, Europa, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Globalización de las tendencias de moda | +1.5% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente demanda de ropa sostenible y ecológica | +1.2% | Europa, Estados Unidos, Japón | Largo plazo (≥ 4 años) |
| Inclinación del consumidor hacia la ropa de lujo | +1% | Estados Unidos, Europa, China | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Innovaciones tecnológicas en tela y diseño
Las exigencias de rendimiento y comodidad están impulsando la innovación en ropa más allá de los tejidos convencionales de punto y planos. Nike introdujo FlyWeb en junio de 2025 como un material de ropa de rendimiento de TPU impreso en 3D, la primera vez que aplicó la impresión 3D a ropa deportiva de alto rendimiento para un atleta. En octubre de 2025, Nike introdujo Aero-FIT, que canaliza más del doble del flujo de aire de los materiales tradicionales y utiliza un 100% de residuos textiles. En marzo de 2026, lululemon lanzó ShowZero, una tecnología de hilo que hace que el sudor sea prácticamente invisible cuando está mojado, al tiempo que añade transpirabilidad, gestión de la humedad y secado rápido.[2] Estos avances dan a las marcas razones funcionales para captar la atención en ropa deportiva y básicos premium. También elevan los requisitos de diseño, prueba y escalado, por lo que los proveedores que puedan reproducir el rendimiento de manera consistente capturarán más valor que aquellos que ofrecen capacidad de tela indiferenciada.
Crecimiento significativo en la tasa de participación deportiva
La participación deportiva está ampliando la base de clientes de ropa de rendimiento en Estados Unidos y Australia-Pacífico. La SFIA informó que 250 millones de estadounidenses participaron en al menos una actividad deportiva, de fitness o de ocio en 2025, un 1,2% más interanual.[1] Solo el atletismo en carretera alcanzó 52,3 millones de participantes en EE. UU. en 2025, más de 1 millón por encima del año anterior. La participación comunitaria en la liga de rugby en Australia y el Pacífico creció un 7,5% hasta 1,12 millones de participantes en 2025. Estos avances exponen a más compradores a camisetas técnicas, ropa vinculada al calzado y uniformes de equipo, mientras que la participación repetida apoya los ciclos de reposición. Los minoristas pueden, por tanto, ampliar los surtidos de rendimiento más allá de los atletas de élite, pero las preferencias deportivas regionales siguen requiriendo tallas localizadas, opciones climáticas y asociaciones con clubes.
Influencia de las redes sociales y el respaldo de celebridades
Las asociaciones con celebridades están convirtiendo el alcance social en lanzamientos coordinados de ropa. American Eagle lanzó una colaboración de más de 90 piezas con Travis Kelce en agosto de 2025 con una campaña global en todas las plataformas sociales. Su primera campaña con Lamine Yamal el 10 de junio de 2026 difundió creatividades de denim en Instagram, TikTok, YouTube, Pinterest y Snapchat. El minorista anunció luego un lanzamiento de Yamal el 9 de septiembre de 2026, que abarcaba denim, pantalones cargo, chaquetas, ropa interior, ropa de abrigo, camisetas tipo suéter y camisas de franela. La secuencia vincula el aval, la distribución en plataformas y una cesta de productos más amplia, dando a las marcas más formas de probar la relevancia cultural. Los compradores obtienen un acceso más rápido a cápsulas orientadas a las tendencias, mientras que los minoristas deben coordinar el inventario y el calendario creativo en los canales digitales y físicos.
Globalización de las tendencias de moda
Las señales de moda ahora viajan entre mercados a través de medios compartidos, plataformas y lanzamientos coordinados. U.S. Polo Assn. lanzó una campaña de camisas polo en 190 países en la primavera de 2026, presentando la camisa de origen deportivo como un elemento de estilo cotidiano esencial. H&M Group lanzó una colección de 25 piezas de ropa femenina inspirada en The White Lotus en tiendas seleccionadas de todo el mundo y en línea en febrero de 2025. El Pronóstico de Tendencias 2025 de Zalando utilizó datos de búsqueda de más de 50 millones de clientes europeos en 29 mercados para identificar cinco tendencias de moda emergentes y sus impulsores culturales. Estos ejemplos permiten a las marcas reutilizar un concepto reconocible mientras adaptan el color, las tallas y la combinación de canales a la demanda local. La ventaja comercial es una prueba de surtido transfronterizo más rápida, pero la traducción cultural y la planificación regional del inventario siguen siendo necesarias para evitar tratar una señal global como un comportamiento de compra uniforme.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Proliferación de productos falsificados | -3% | Reino Unido, Estados Unidos, China | Mediano plazo (2-4 años) |
| Alto costo asociado a las marcas de lujo | -2.5% | Estados Unidos, Europa, China | Corto plazo (≤ 2 años) |
| Fluctuación de los precios de las materias primas | -2% | Asia del Sur, Asia Oriental, Europa | Mediano plazo (2-4 años) |
| Interrupciones en la cadena de suministro | -1.95% | Rutas marítimas de Oriente Medio, Europa, Estados Unidos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Proliferación de productos falsificados
La ropa falsificada desvía la demanda sensible al precio de la ropa legítima. La Oficina de Propiedad Intelectual del Reino Unido encontró que el 27% de los consumidores que compraron conscientemente ropa falsificada lo hicieron al menos trimestralmente en 2025, frente al 22% en 2023, y el 81% compró deliberadamente, principalmente por precios más bajos. En el mismo contrafactual del Reino Unido, solo el 17% habría comprado el original a precio completo si los falsificados no estuvieran disponibles, mientras que el 37% elegiría una marca más barata y el 32% prescindiría del producto. Amazon informó en abril de 2026 que los controles proactivos bloquearon más del 99,9% de los listados presuntamente infractores antes de los informes de los propietarios de marcas en su tienda en línea global. Tales controles pueden reducir la exposición en los canales digitales, pero no eliminan el suministro de falsificaciones en todas las rutas. Las marcas, por tanto, continúan absorbiendo costos de monitoreo, aplicación y reparación de la confianza, mientras que las ventas legítimas siguen siendo vulnerables a la sustitución.
Alto costo asociado a las marcas de lujo
Los precios de lujo están reduciendo el grupo de compradores aspiracionales de ropa. Bain-Altagamma informó que la presión de precios hizo retroceder a los consumidores aspiracionales, mientras que el segmento de alta gama se contrajo a una CAGR del -1% al -3% de 2023 a 2025 y la ropa se mantuvo a través de actores accesibles. La evidencia cubre los bienes de lujo personal en general, por lo que la implicación para la ropa es más fuerte donde los compradores comparan el precio con el valor percibido. Zara se describe en 2026 como una marca que ofrece diseños de moda a precios más asequibles que las colecciones de prêt-à-porter de lujo. Esa respuesta del mercado medio da a los compradores un sustituto alcanzable y permite a los minoristas capturar la demanda sin igualar el posicionamiento de lujo. Las marcas de lujo aún enfrentan una conversión más lenta entre los clientes sensibles al precio, dejando la arquitectura del surtido y los productos de nivel de entrada para absorber parte de la brecha de asequibilidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Ropa
Por Tipo de Producto:
La Ropa Casual Lidera Mientras la Ropa Deportiva se AceleraLa Ropa Casual representó una participación del 36,7% del tamaño del Mercado de Ropa en 2026. The Buckle operaba 442 tiendas en 42 estados de EE. UU. al 2 de mayo de 2026, vendiendo ropa casual de precio medio a superior a través de tiendas y comercio electrónico. Los pantalones vaqueros representaron el 42,5% de las ventas netas del ejercicio fiscal 2025 de Buckle y las camisetas, incluidos los suéteres, otro 28,9%. Fast Retailing informó que las ventas en tiendas comparables de UNIQLO Japón subieron un 5,1% en el ejercicio fiscal 2026, impulsadas por productos casuales funcionales y orientados a las tendencias. Esta base instalada y el amplio uso cotidiano mantienen la ropa casual como elemento central de la reposición, la construcción del guardarropa y la adopción de tendencias accesibles.
La Ropa Deportiva es el tipo de producto de más rápido crecimiento, con una CAGR prevista del 4,45% durante 2027-2032. adidas informó un crecimiento del 12% en los ingresos de Lifestyle en 2025, impulsado por un crecimiento de dos dígitos en Originals y Sportswear, mientras que las ventas de ropa crecieron un 15%. lululemon abrió 44 nuevas tiendas operadas por la empresa en el ejercicio fiscal 2025, terminando con 811 tiendas. La base de compradores de ropa deportiva abarca el uso en entrenamiento, running y estilo de vida, lo que apoya tanto la reposición técnica como el uso cotidiano. La Ropa Formal sirve para compras orientadas a ocasiones, mientras que la Ropa de Noche/Loungewear y la Ropa Íntima atienden las rutinas de comodidad y uso personal. Estos contrastes dejan a la ropa deportiva posicionada en torno al uso activo y la reposición técnica, mientras que los tipos restantes dependen más de la demanda específica de ocasiones y rutinas.


Por Usuario Final:
Las Mujeres Lideran Mientras la Ropa Infantil se ExpandeLas Mujeres representaron una participación del 51,93% del Mercado de Ropa en 2026. lululemon informó que su gama femenina representó el 63% de los ingresos netos globales en el ejercicio fiscal 2025. Esa combinación de empresa es más amplia que solo ropa, pero muestra la escala de gasto disponible para los surtidos enfocados en mujeres. Las gamas femeninas pueden, por tanto, apoyar la amplitud en ocasiones casuales, premium y de rendimiento, con la localización del ajuste y el estilo dando forma a la conversión. La amplitud de los casos de uso también apoya actualizaciones de surtido más frecuentes que un guardarropa de una sola ocasión. Los proveedores que atienden las categorías femeninas deben equilibrar el volumen con una amplia matriz de ajuste y estilo.
Los Niños son el usuario final de más rápido crecimiento, con una CAGR prevista del 2,94% durante 2027-2032. Carter's informó ventas netas del segundo trimestre del ejercicio fiscal 2026 de 615,5 millones de USD, un 5,2% más interanual, y ventas del primer trimestre de 681,1 millones de USD, un 8,1% más, con una fuerte demanda en los canales de ropa infantil. Sus marcas tenían alrededor del 9% del mercado de ropa de EE. UU. para edades de cero a 10 años en diciembre de 2025. Los Hombres representaron una participación del 37,98% en 2026 y los ingresos de BOSS Menswear subieron un 3% en el ejercicio fiscal 2025, mostrando un papel de marca resiliente. El crecimiento de la ropa infantil está vinculado a la reposición y la progresión de edad, mientras que la demanda masculina permanece anclada en la continuidad del guardarropa de marca.
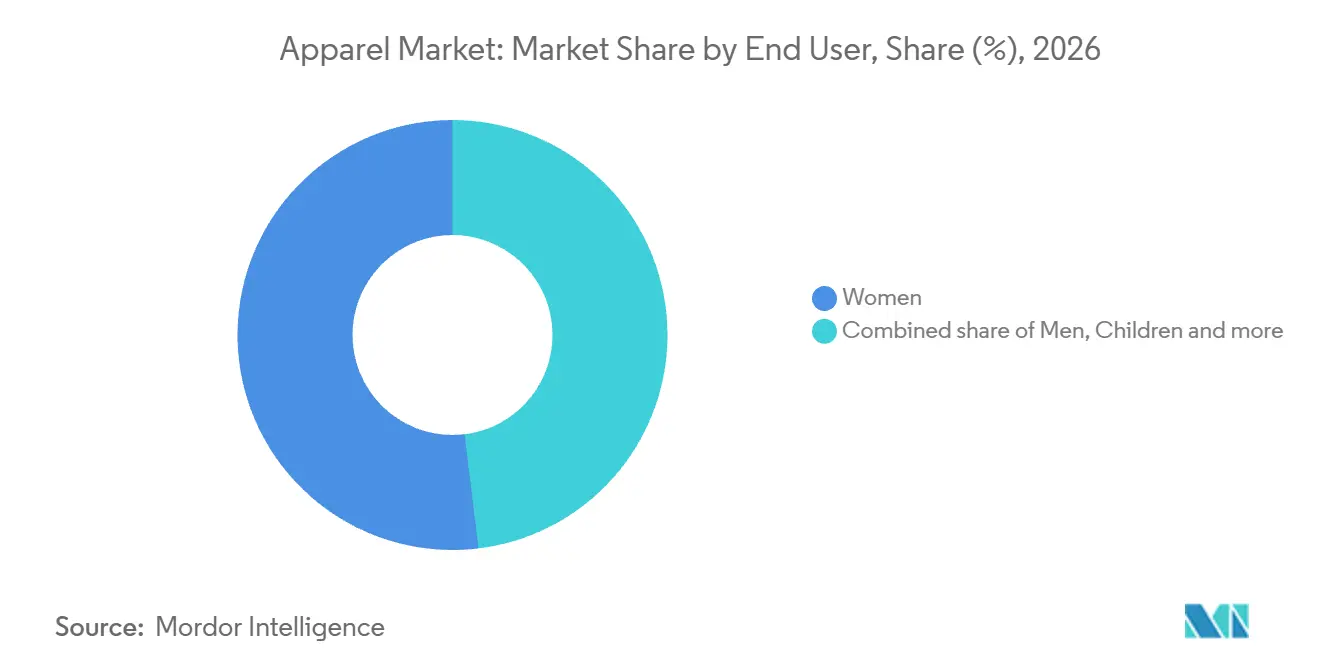
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Material de Tela:
El Algodón Domina Mientras el Nailon Gana Impulso TécnicoEl Algodón representó una participación del 40,97% del tamaño del Mercado de Ropa en 2026. El USDA proyectó el uso global de algodón en molinos en 119,1 millones de balas de 480 libras en 2025/26, con China e India representando el 55% del uso. La FAO estimó la producción mundial de algodón en 2025 en 27 millones de toneladas métricas, con casi 10 millones de toneladas métricas comercializadas y la producción valorada en alrededor de 46 mil millones de USD. Esta escala apoya el amplio uso del algodón en prendas cotidianas y premium, mientras que la exposición a los ciclos climáticos y de materias primas mantiene la disciplina de abastecimiento como algo importante. Los molinos y las marcas pueden usar la familiaridad del algodón para apoyar el volumen, pero la planificación de insumos sigue siendo una decisión de costo y continuidad.
El Nailon es el material de tela de más rápido crecimiento, con una CAGR prevista del 4,9% durante 2027-2032. Aquafil informó que el nailon ECONYL representó el 60,4% de los ingresos por fibras en el ejercicio fiscal 2025, frente al 54,8% en 2024, y Speedo lanzó la ropa de baño Ocean Flex en octubre de 2025 utilizando nailon reciclado y spandex reciclado. El Poliéster sigue siendo una opción de asequibilidad y durabilidad con la ropa como su uso final dominante. El Denim conserva una identidad de estilo de vida, mientras que otras fibras vegetales y sintéticas sirven a nichos en crecimiento como las aplicaciones de lino, cáñamo, acrílico y elastano. El posicionamiento técnico y reciclado del nailon ofrece a las marcas de rendimiento un camino de diferenciación que es menos accesible en los básicos de consumo masivo.
Por Categoría:
La Escala Masiva Apoya el Volumen Mientras el Premium SuperaEl segmento Masivo representó una participación del 88,45% del Mercado de Ropa en 2026. Fast Retailing informó que UNIQLO tenía 2.499 tiendas en todo el mundo en el ejercicio fiscal 2026 y ofrecía productos funcionales a precios asequibles. Esa presencia da a la ropa masiva un amplio acceso a compradores y apoya los básicos de alta frecuencia cuando los hogares priorizan el valor. La escala en adquisiciones y distribución sigue siendo la principal ventaja comercial de esta categoría, produciendo un volumen confiable mientras la competencia de precios limita el margen para productos indiferenciados. Los operadores masivos, por tanto, ganan a través de la disponibilidad, la disciplina de costos, los básicos repetibles y la amplia cobertura de tallas más que por la escasez.
Se prevé que el Premium crezca más rápido, con una CAGR del 4,87% durante 2027-2032. Ralph Lauren informó un crecimiento de más del 20% en el cuarto trimestre del ejercicio fiscal 2026 en la combinación de Ropa Femenina, Ropa de Abrigo y Bolsos en moneda constante. HUGO BOSS opera en el segmento premium a través de alrededor de 8.000 puntos de venta físicos y 74 mercados digitales, mientras que los ingresos de BOSS Menswear subieron un 3% en el ejercicio fiscal 2025. El grupo de Moda y Artículos de Cuero de LVMH registró un crecimiento orgánico de ingresos del 1% en el segundo trimestre de 2026, con una rápida aceleración en Estados Unidos. El crecimiento premium, por tanto, depende del atractivo de la marca, las ventas a precio completo y la distribución selectiva más que del alcance masivo.
Por Canal de Distribución:
La Escala Física se Encuentra con un Crecimiento en Línea más RápidoLas Tiendas Físicas representaron una participación del 69,51% del Mercado de Ropa en 2026. H&M Group informó poco más del 30% de las ventas en línea y operaba 4.101 tiendas al 30 de noviembre de 2025. UNIQLO Japón tenía 794 tiendas y UNIQLO Internacional 1.725 tiendas a finales de agosto de 2025. Las redes físicas proporcionan ajuste, posesión inmediata y descubrimiento local, lo que apoya las categorías donde el tacto y la prueba son importantes. Los minoristas pueden usar las tiendas como nodos de servicio y cumplimiento mientras mantienen una alta visibilidad de tráfico, y la densidad de tiendas también ayuda a gestionar las devoluciones y generar confianza local.
Se prevé que las Tiendas en Línea crezcan más rápido, con una CAGR del 4,55% durante 2027-2032. Las tres aplicaciones de moda para consumidores de Zalando aumentaron el valor bruto de mercancía de empresa a consumidor en el segundo trimestre de 2026, mientras que los clientes activos alcanzaron 62,5 millones, un 18,3% más. H&M Group tenía sitios de comercio electrónico en 62 mercados y tiendas en 82 mercados al 31 de agosto de 2026. La asociación logística ZEOS 2025 de Zalando ayudó a Next a aumentar las ventas internacionales en línea en un 33% y a reducir los costos de cumplimiento en un 6,5%. El alcance digital amplía las pruebas de surtido y la captación de demanda transfronteriza, pero las devoluciones, la velocidad de cumplimiento y la calidad de los datos del producto determinan si el tráfico se convierte de manera rentable.
Análisis Geográfico
Mercado de Ropa de Asia-Pacífico
Asia-Pacífico representó una participación del 36,99% del tamaño del Mercado de Ropa en 2026. La tabla de puntos de venta del ejercicio fiscal 2026 de Fast Retailing listó 782 tiendas UNIQLO en Japón, 851 en China, 129 en Corea del Sur, 40 en Australia y 20 en India. Los ingresos de UNIQLO crecieron un 11,3% en Greater China y un 30,7% en Corea del Sur, el Sudeste Asiático, India y Australia en el ejercicio fiscal 2026. La región combina densas redes de tiendas con una creciente demanda de marcas, dando a los proveedores escala tanto en mercados maduros como en expansión. La localización del surtido sigue siendo necesaria porque el clima, los ingresos y las preferencias culturales varían en toda la región.
Mercado de Ropa en América del Sur
América del Sur es la geografía de más rápido crecimiento, con una CAGR prevista del 5,7% durante 2027-2032. Lojas Renner informó un beneficio de ropa de 7,05 mil millones de BRL (1,26 mil millones de USD) en Brasil en 2025, un 12,3% más que en 2024. Mercado Livre registró 160,4 millones de búsquedas de camisetas deportivas en Brasil durante 2025. Estas señales combinan los resultados de los minoristas con el descubrimiento digital de productos, mostrando cómo las marcas y los mercados locales pueden convertir el interés deportivo y de estilo de vida en demanda de ropa. La inversión en cumplimiento local y comercialización móvil puede capturar este impulso, mientras que la moneda y la logística siguen siendo variables operativas que requieren una planificación disciplinada del servicio local y coordinación del inventario.
América del Norte presenta un entorno de demanda más presionado, con Under Armour informando ingresos regionales del ejercicio fiscal 2026 de 2,9 mil millones de USD, una caída del 8% interanual. Europa muestra un equilibrio diferente, ya que adidas informó un crecimiento de ingresos de marca del 10% en moneda neutral en 2025, apoyado por surtidos y activaciones localmente relevantes. Oriente Medio y África incluyen estructuras omnicanal orientadas al valor, con Mr Price Group informando que la ropa representó el 79,6% de las ventas minoristas y 253 tiendas en África junto con 2.929 tiendas en Sudáfrica. Estas geografías, por tanto, requieren estrategias distintas para la recuperación del rendimiento, el diseño localizado y la distribución de valor. Los proveedores globales pueden compartir capacidades básicas, pero la arquitectura de canales y precios debe seguir las condiciones operativas de cada región.

Marco Regulatorio y Perspectivas
Para una marca de ropa global e importador, las jurisdicciones seleccionadas difieren en los detalles de etiquetado, diligencia debida, datos del producto y requisitos de conformidad. La tabla compara países de cada región principal donde los instrumentos actuales o los cambios programados tienen un efecto comercial directo. Las calificaciones utilizan la misma perspectiva del participante y separan el atractivo actual de la dirección futura.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | India | Brasil | Arabia Saudita |
|---|---|---|---|---|---|---|
| Autoridad principal | Comisión Federal de Comercio | BAFA y autoridades federales alemanas | SAMR y Administración Nacional de Normalización | Oficina de Normas de India y Comité Textil | INMETRO | SASO |
| Instrumentos clave o dirección | Normas de etiquetado de fibra, comercializador, origen y cuidado retenidas | Ley de Diligencia Debida en la Cadena de Suministro y acto delegado ESPR textil de la UE planificado | GB/T 45812-2025 y norma de etiqueta RFID vigente a partir del 1 de marzo de 2027 | Normas de producto y proyecto de etiquetado duradero de fibra, cuidado, origen y trazabilidad | Portaria 118 regulación de etiquetado textil | Reglamento Técnico de Productos Textiles Edición 2 y Sistema de Seguridad de Productos |
| Efecto comercial | Los datos de etiqueta y las divulgaciones de cuidado deben mantenerse en todos los productos | La diligencia debida afecta los procesos de los proveedores, los plazos de entrega, los precios y los términos contractuales | La clasificación de calidad y la futura codificación RFID amplían las tareas de datos y cadena de suministro | Se aplican parámetros específicos del producto, con obligaciones de trazabilidad más amplias pendientes de notificación | Las etiquetas permanentes en portugués deben mostrar identidad, origen, fibras, cuidado y talla | Los proveedores necesitan datos de etiqueta y certificación de conformidad antes de la colocación |
| Atractivo actual de la política | Medio | Medio | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento | Endurecimiento | Endurecimiento | Sin cambios | Endurecimiento |
| Fuente: Mordor Intelligence | ||||||
Estados Unidos es relativamente estable porque la FTC retuvo la Norma de Etiquetado de Cuidado mientras continúa con las divulgaciones de fibra y origen, apoyando una calificación Media y dirección Sin cambios, mientras que Alemania es Media con dirección de Endurecimiento porque la diligencia debida sigue activa y la Comisión planea un acto ESPR textil en el cuarto trimestre de 2027 con obligaciones de pasaporte digital de producto. China es Media y de Endurecimiento porque su norma de calidad actual se complementa con una norma de etiqueta RFID programada para el 1 de marzo de 2027, mientras que India es Media y de Endurecimiento porque los parámetros de la Oficina de Normas de India operan hoy y un proyecto de reglamento añadiría información de fibra duradera y trazabilidad tras la notificación. Brasil es Media con Sin cambios porque la Portaria 118 de INMETRO sigue siendo la norma operativa de etiquetado textil en el horizonte de planificación 2026-2027.[3] Arabia Saudita es Media y de Endurecimiento porque la certificación de conformidad obligatoria se combina con herramientas más amplias de seguridad de productos y vigilancia del mercado.
Etapas de la Cadena de Valor
La cadena de valor se mueve desde la producción de fibra a través de la conversión textil, el ensamblaje de prendas y la ejecución de la ruta al mercado. Cada etapa captura un margen diferente de proveedor u operador, y las principales opciones de resiliencia implican flexibilidad de materiales, distribución geográfica y control del tiempo de entrega. La tabla compara dónde se crea valor, dónde se concentra la disrupción y cómo responden los participantes.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Insumos de fibra e hilo | Productores de fibra e hilo como Lenzing Group, Indorama Corporation y Toray Industries | Ventas de fibra, filamento e hilo más primas de materiales técnicos | La debilidad de la demanda y la volatilidad de precios pueden comprimir la utilización y los márgenes aguas arriba | Combinar insumos regenerados, reciclados y sintéticos, y servir a múltiples aplicaciones textiles para diversificar la demanda |
| Procesamiento textil y formación de tela | Proveedores de hilo, tela y tinte como Hyosung TNC, Gildan Activewear y Toray Industries | Conversión de tela, teñido, acabado y servicios textiles integrados | Las escaseces de materiales y los precios volátiles de los insumos afectan la continuidad y el costo de la tela | Usar compras anticipadas, procesamiento integrado y alternativas de proveedores regionales para proteger los programas de producción |
| Fabricación y ensamblaje de prendas | Compradores de ropa y fabricantes por contrato como Nike, adidas y Gildan Activewear | Producción de corte y confección, integración de calidad y ventas de prendas terminadas | Las redes de fabricación concentradas y los largos tiempos de reposición pueden retrasar los lanzamientos | adidas amplió el abastecimiento local para local en Greater China, India, Brasil y Argentina, mientras que Gildan amplió un complejo integrado en Bangladesh |
| Distribución, venta minorista y reposición | Minoristas de marca, mayoristas y operadores logísticos como adidas, Nike y Gildan Activewear | Ventas al por mayor, ventas directas al consumidor, cumplimiento y servicio | La dependencia del transporte marítimo, el calendario de inventario y la coordinación de canales pueden ralentizar la entrega | Usar centros de distribución propios y de socios, canales diversificados y posicionamiento regional del inventario |
| Fuente: Mordor Intelligence | ||||
La captura de valor se desplaza desde la diferenciación de materiales hacia la fiabilidad de fabricación y luego hacia el acceso al cliente, los datos y el cumplimiento. Los operadores integrados pueden retener más margen de conversión, mientras que las marcas que externalizan dependen de la coordinación con proveedores y los sistemas de calidad. La cadena se está volviendo más regional en el abastecimiento y la distribución a medida que las empresas acortan los tiempos de entrega y distribuyen la exposición operativa. La ventaja futura vendrá de combinar materiales trazables con producción flexible y canales receptivos.
Panorama Competitivo
El panorama competitivo combina minoristas masivos globales, especialistas en ropa deportiva, casas de lujo y marcas de estilo de vida enfocadas. VF Corporation, H&M Group, Fast Retailing Co. Ltd. (Uniqlo), Nike Inc., Adidas AG, Roadget Business Pte. Ltd. (Shein), Inditex Trent Retail India Private Limited, Puma SE, Kering SA, LVMH Moet Hennessy Louis Vuitton, PVH Corp., Levi Strauss & Co., Gap Inc., Lululemon Athletica Inc., Ralph Lauren Corporation, American Eagle Outfitters, Inc., Hanesbrands LLC, Under Armour Inc., Hugo Boss AG y Columbia Sportswear Company abarcan diferentes puntos de precio, sistemas de producto y canales. VF Corporation informó ingresos del primer trimestre del ejercicio fiscal 2026 sin cambios interanuales, con ingresos excluyendo Vans subiendo un 6% mientras Vans cayó un 14%. La escala está distribuida entre varios líderes en lugar de un proveedor dominante, mientras que la identidad de marca, el diseño técnico, el alcance de abastecimiento y el acceso directo al consumidor crean barreras duraderas. La estructura deja espacio para los competidores que puedan combinar relevancia cultural con una entrega confiable.
Las respuestas competitivas son visibles tanto en los resultados operativos como en las opciones de canal. Fast Retailing informó que las ventas en tiendas comparables de UNIQLO Japón subieron un 8,1% en el ejercicio fiscal 2025 y los ingresos de UNIQLO Internacional subieron un 11,6%. NIKE, Inc. informó ingresos del ejercicio fiscal 2025 de 46,3 mil millones de USD, una caída del 10%, mientras que los ingresos de ropa de la marca NIKE cayeron un 6%. Los ingresos de la marca adidas en moneda neutral crecieron un 13% en 2025 y las ventas de ropa crecieron un 15% a través de colecciones, colaboraciones y lanzamientos de productos localmente relevantes. Estos resultados muestran cómo la expansión internacional, los sistemas de marca técnica y los calendarios de producto localizados producen resultados diferentes en el mismo mercado. También hacen de la calidad de ejecución un diferenciador visible para los compradores y los socios minoristas.
La dirección de la competencia favorece a las empresas que pueden conectar la innovación de productos con la demanda localizada y una ejecución omnicanal confiable. Las ventas netas del ejercicio fiscal 2025 de H&M Group subieron un 2% en monedas locales con 4.101 tiendas, y poco más del 30% de las ventas fueron en línea. Los especialistas en ropa deportiva pueden defender nichos técnicos, mientras que los minoristas masivos usan la densidad de tiendas y los precios accesibles para proteger el volumen. Los grupos de lujo compiten a través del atractivo de marca, la escasez y las ventas a precio completo, y las plataformas digitales comprimen el tiempo de descubrimiento para las marcas más pequeñas. El escrutinio regulatorio de las falsificaciones, las afirmaciones de sostenibilidad y la transparencia de la cadena de suministro eleva el valor del abastecimiento trazable y la información creíble del producto, mientras que los compradores se enfrentan a propuestas de marca más fragmentadas y deben juzgar el rendimiento, la confianza y el servicio conjuntamente.
Líderes de la Industria de la Ropa
-
VF Corporation
-
H&M Group
-
Fast Retailing Co. Ltd. (Uniqlo)
-
Nike Inc.
-
Adidas AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Ropa Empresas cubiertas en este informe
- VF Corporation
- H&M Group
- Fast Retailing Co. Ltd. (Uniqlo)
- Nike Inc.
- Adidas AG
- Roadget Business Pte. Ltd. (Shein)
- Inditex Trent Retail India Private Limited
- Puma SE
- Kering SA
- LVMH Moet Hennessy Louis Vuitton
- PVH Corp.
- Levi Strauss & Co.
- Gap Inc.
- Lululemon Athletica Inc.
- Ralph Lauren Corporation
- American Eagle Outfitters, Inc.
- Hanesbrands LLC
- Under Armour Inc.
- Hugo Boss AG
- Columbia Sportswear Company
Oportunidades Clave para los Participantes del Mercado
Las oportunidades más sólidas conectan el trabajo de cumplimiento a corto plazo con los cambios de producto y material que ya están entrando en las operaciones de ropa. La comparación se centra en dónde puede actuar un comprador, qué evidencia hace que la apertura sea oportuna y qué barrera podría retrasar la comercialización. Las ventanas regulatorias ofrecen una forma de construir capacidades de datos y recopilación antes de que los requisitos maduren, mientras que los materiales reciclados y de adaptación al calor crean diferenciación de producto.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Pasaportes digitales de producto para ropa | La Comisión Europea planea un acto delegado ESPR para ropa textil en el cuarto trimestre de 2027, mientras que los requisitos de pasaporte digital de producto siguen en definición | Fabricantes, productores, importadores y distribuidores de ropa de la UE | Construir canalizaciones de datos de materiales, proveedores y reparación a nivel de artículo antes del acto delegado | Los campos de datos y los detalles de implementación aún están siendo definidos | Plataformas de trazabilidad, marcas conformes y socios minoristas de la UE |
| Servicios de recogida y reciclaje de ropa bajo la Responsabilidad Extendida del Productor textil | La Directiva Marco de Residuos de la UE revisada entró en vigor el 16 de octubre de 2025, requiriendo esquemas de Responsabilidad Extendida del Productor de los Estados miembros en un plazo de 30 meses | Marcas de moda de la UE, operadores de recogida y compradores de reciclaje | Asociarse en redes de recogida, clasificación y recuperación de fibra alineadas con los esquemas nacionales | El diseño del esquema a nivel de país y la infraestructura de recogida deben coordinarse | Recicladores, proveedores logísticos y marcas con sistemas de recuperación verificados |
| Poliéster reciclado de textil a textil | adidas está introduciendo poliéster reciclado de textil a textil a partir de las temporadas de 2026 y tiene como objetivo el 10% del volumen de poliéster procedente de residuos textiles para 2030 | Compradores de ropa deportiva y de rendimiento | Asegurar materias primas recicladas y calificar hilos en gamas de rendimiento de alto volumen | La consistencia de las materias primas y la capacidad de procesamiento limitan el escalado | Recicladores, proveedores de hilo y marcas de ropa deportiva |
| Materiales de bajas emisiones de gases de efecto invernadero para ropa masiva | Fast Retailing está cambiando los productos de UNIQLO y GU hacia materiales de bajas emisiones de gases de efecto invernadero, alcanzando el 19,4% de los materiales en el ejercicio fiscal 2025 frente a un objetivo de aproximadamente el 50% para el ejercicio fiscal 2030 | Compradores de ropa casual masiva y ropa funcional | Escalar fibras de menores emisiones a través de básicos principales y cuadros de mando de proveedores | La conversión amplia del surtido requiere capacidad de proveedores y control de costos | Innovadores de fibra, molinos y minoristas de valor |
| Ropa de rendimiento de adaptación al calor | Nike afirma que Aero-FIT, fabricado con un 100% de residuos textiles reciclados, debutó en las equipaciones de fútbol de 2026 y se está extendiendo a través de las líneas de producto | Compradores de ropa deportiva de élite, equipaciones de equipo y ropa de adaptación al calor | Pilotar telas de refrigeración en equipaciones de equipo, camisetas de entrenamiento y ropa de trabajo expuesta al calor | La validación de la línea de producto y la fabricación repetible deben seguir el ritmo de las afirmaciones de rendimiento | Desarrolladores de textiles técnicos, marcas de ropa deportiva y proveedores de equipos |
| Fuente: Mordor Intelligence | |||||
La apertura central es la convergencia de la trazabilidad y la innovación de materiales. Los plazos regulatorios hacen que las capacidades de datos y recuperación sean comercialmente urgentes, mientras que los productos reciclados y de adaptación al calor dan a esos sistemas un caso de uso visible para el consumidor y el comprador. Los proveedores que puedan demostrar el origen del material y repetir el rendimiento deberían estar mejor posicionados para los programas de marca a largo plazo.
Desarrollo Reciente de la Industria en el Mercado de Ropa
- Ago 2026: H&M Group abrió su primera tienda en Paraguay en Paseo La Galería en Asunción, ampliando su presencia minorista de ropa en América del Sur.
- Mar 2026: adidas lanzó globalmente las camisetas alternativas de la Copa Mundial de la FIFA 2026, ampliando su oferta de ropa para grandes torneos.
- Mar 2026: Fast Retailing y Xymax comenzaron a operar una empresa conjunta al 75%-25% que gestiona instalaciones comerciales para las tiendas UNIQLO y GU.
Mercado de Ropa Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado global de ropa mide el gasto anual de los consumidores en ropa vendida al por menor a través de tiendas físicas y tiendas en línea. Cubre ropa para hombres, mujeres y niños en todas las formas de producto y materiales de tela en los segmentos de precio masivo y premium en todo el mundo.
Exclusiones del alcance: El calzado, los bolsos, las joyas y otros accesorios de moda están excluidos.
Descripción General de la Segmentación
- Por Tipo de Producto
- Ropa Formal
- Ropa Casual
- Ropa Deportiva
- Ropa de Dormir/Ropa de Descanso
- Ropa Íntima
- Otros Tipos de Productos
- Por Usuario Final
- Hombres
- Mujeres
- Niños
- Por Material de Tela
- Algodón
- Poliéster
- Nailon
- Denim
- Otros Tipos de Tela
- Por Categoría
- Masivo
- Premium
- Por Canal de Distribución
- Tiendas Fuera de Línea
- Tiendas en Línea
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La evidencia pública se recopila de fuentes como los indicadores de producción y comercio de algodón de la Organización de las Naciones Unidas para la Alimentación y la Agricultura, los recuentos de participación de la Asociación de la Industria del Deporte y el Fitness, la serie de comercio electrónico minorista de la Oficina del Censo de EE. UU. y el análisis del comercio de fibras de la Conferencia de las Naciones Unidas sobre Comercio y Desarrollo para anclar las variables de suministro de materiales, actividad, canal y comercio. Estas fuentes se leen junto con las dos estimaciones de mercado publicadas utilizadas para la comparación, de modo que la demanda minorista, la combinación de fibras, las ventas en línea y las condiciones regionales se interpretan dentro del límite de la ropa.
Los informes anuales complementarios de empresas, los archivos 10-K, los materiales para inversores, las estadísticas aduaneras y la prensa especializada de reputación se utilizan para verificar la cobertura minorista, las señales de canal, los costos de insumos y los desarrollos informados antes de aceptar una estimación. Las fuentes nombradas no son exhaustivas y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
El trabajo primario está diseñado en torno a entrevistas con ejecutivos de marcas de ropa y minoristas, líderes de abastecimiento y comercialización, gerentes de canal, proveedores textiles y especialistas regionales en Asia-Pacífico, EMEA y las Américas. Una guía estructurada pone a prueba los hallazgos secundarios a nivel de variable, registra las razones del desacuerdo, llena los vacíos con rangos acotados o supuestos documentados, y triangula las señales de demanda, canal y material antes de actualizar el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 15% | Asia-Pacífico: 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | EMEA: 32% |
| Actores más pequeños: 25% | Gerentes: 50% | Américas: 28% |
Dimensionamiento del Mercado y Pronóstico
El modelo comienza con una estimación de valor descendente de las ventas globales de ropa al por menor y la distribuye entre tipo de producto, usuario final, material de tela, categoría, canal de distribución y las cinco regiones informadas. Las ventas minoristas por canal, la población y el poder adquisitivo de los hogares, la participación en ropa y la actividad de reposición, el impulso del comercio electrónico, los indicadores de algodón y fibras artificiales, y el desarrollo minorista regional se utilizan como impulsores observables, mientras que los archivos de empresas y las verificaciones de canal proporcionan comprobaciones ascendentes selectivas como los totales de proveedores y el precio de venta promedio muestreado por volumen. Una regresión multivariante vincula estos impulsores al valor histórico de la ropa, con suavizado exponencial aplicado donde una serie corta es más estable y análisis de escenarios utilizado cuando la evidencia de insumos o canales se mueve fuera del rango observado. Las participaciones de segmento se derivan de la combinación más sólida de divisiones publicadas, indicadores de canal y material, y verificaciones de encuestados, luego se reconcilian con el total global. Los insumos faltantes permanecen acotados y se marcan para seguimiento en lugar de rellenarse con precisión sin respaldo. Los expertos revisan los pronósticos a nivel de variable y cuestionan la dirección y la escala de cada impulsor antes de aceptar los resultados geográficos y de segmento.
Validación de Datos y Ciclo de Actualización
Los analistas triangularon el valor minorista con señales independientes de series minoristas oficiales, estadísticas de fibras y comercio, datos de participación, archivos de empresas y observaciones de canal, luego investigan movimientos inusuales año a año, reversiones de participación y varianza entre los totales descendentes y las verificaciones selectivas de proveedores o canales. Cada borrador pasa por una revisión de fuentes, una verificación aritmética y de unidades, una revisión de razonabilidad del modelo y la aprobación de un analista senior, con recontacto activado cuando una discrepancia material no puede resolverse a partir de evidencia documentada. El conjunto de datos se actualiza anualmente, se actualiza entre ciclos cuando un evento material cambia la demanda, el suministro, la regulación o la estructura del canal, y recibe una revisión previa a la entrega para que el último año fuente, las definiciones y los supuestos de pronóstico se apliquen de manera consistente.
Estimación del Mercado de Ropa de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado global de ropa mide el gasto anual de los consumidores en ropa vendida al por menor a través de tiendas físicas y tiendas en línea.
Los Factores Clave de Diferencia incluyen la cobertura definida del estudio y las opciones de modelado específicas del mercado. Las ventas minoristas por canal, la población y el poder adquisitivo de los hogares, la participación en ropa y la actividad de reposición, el impulso del comercio electrónico, los indicadores de algodón y fibras artificiales, y el desarrollo minorista regional se utilizan como impulsores observables, mientras que los archivos de empresas y las verificaciones de canal proporcionan comprobaciones ascendentes selectivas como los totales de proveedores y el precio de venta promedio muestreado por volumen.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,48 billones de USD (2027) | |
| Consultora Global A | 1,84 billones de USD (2025) | En su base de 2025, esta estimación es un 24,3% superior al valor de este informe para 2027 de 1,48 billones de USD, 2 años después. Su segmentación publicada cubre ropa superior, ropa inferior y ropa interior e incluye una categoría de lujo, que es más amplia que el límite aprobado de productos de ropa y puede elevar la estimación anterior. |
| Consultora Global B | 2,54 billones de USD (2033) | En su base de 2033, esta estimación es un 71,6% superior al valor de este informe para 2027 de 1,48 billones de USD, 6 años antes. La fuente utiliza un punto final de pronóstico posterior y enumera categorías de lujo y ropa étnica junto con ropa masiva y premium, por lo que las categorías cubiertas adicionales y el período posterior pueden elevar el total publicado. |
Los analistas de Mordor Intelligence triangularon el valor minorista con señales independientes de series minoristas oficiales, estadísticas de fibras y comercio, datos de participación, archivos de empresas y observaciones de canal, luego investigan movimientos inusuales año a año, reversiones de participación y varianza entre los totales descendentes y las verificaciones selectivas de proveedores o canales.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y el pronóstico del mercado de ropa?
Se espera que el tamaño del Mercado de Ropa crezca de 1,44 billones de USD en 2026 a 1,48 billones de USD en 2027 y alcance 1,72 billones de USD en 2032 a una CAGR del 3,05% durante 2027-2032.
¿Qué fuerzas están dando forma a la demanda de ropa?
La SFIA informó que 250 millones de estadounidenses participaron en al menos una actividad deportiva, de fitness o de ocio en 2025, mientras que Nike introdujo la ropa de rendimiento impresa en 3D FlyWeb en junio de 2025.
¿Qué tipo de producto lidera la industria?
La Ropa Casual mantuvo una participación del 36,7% del Mercado de Ropa en 2026, y se prevé que la Ropa Deportiva crezca más rápido con una CAGR del 4,45% durante 2027-2032.
¿Qué empresas están activas en el sector?
H&M Group operaba 4.101 tiendas al 30 de noviembre de 2025, mientras que adidas informó un crecimiento del 15% en las ventas de ropa en 2025.
¿Qué desafíos y perspectivas deben esperar los compradores de ropa?
Las compras de ropa falsificada al menos trimestralmente alcanzaron el 27% entre los compradores relevantes del Reino Unido en 2025, mientras que el mercado sigue beneficiándose de la innovación técnica y la expansión de los canales digitales.
¿Qué geografía ofrece las perspectivas de crecimiento más sólidas?
Asia-Pacífico mantuvo una participación del 36,99% del Mercado de Ropa en 2026, mientras que se prevé que América del Sur crezca más rápido con una CAGR del 5,7% durante 2027-2032.