
Tamaño y Participación del Mercado de Lencería
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 102.35 Mil millones de dólares |
| Tamaño del Mercado (2031) | 125.82 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.22 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Lencería por Mordor Intelligence
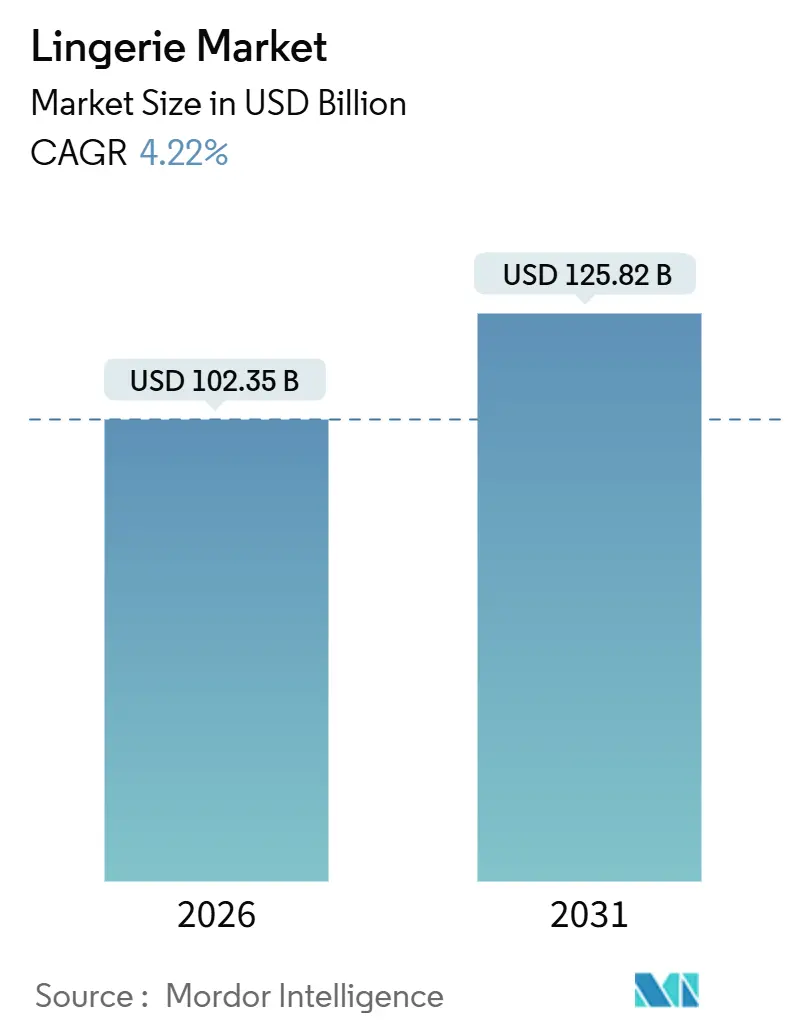
El tamaño del mercado de lencería es de USD 102,35 mil millones en 2026 y se proyecta que alcance USD 125,82 mil millones en 2031, lo que refleja una CAGR del 4,22%. Este crecimiento está siendo impulsado por varios factores clave, entre ellos la tendencia continua de urbanización, la creciente participación de las mujeres en la fuerza laboral y la rápida adopción de tecnologías de prueba virtual. Estos elementos están impulsando colectivamente al mercado de lencería hacia canales de ventas digitales de mayor margen. Las marcas se centran cada vez más en estrategias como ofrecer opciones de tallas ampliadas, utilizar fibras reciclables y aprovechar lanzamientos de productos basados en datos para satisfacer las demandas cambiantes de los consumidores. Sin embargo, el mercado enfrenta desafíos, incluidas las fluctuaciones en los precios de las materias primas y la prevalencia de productos falsificados, que están afectando la rentabilidad general. El panorama competitivo está experimentando una transformación significativa, alejándose de los pasillos tradicionales de los grandes almacenes hacia ecosistemas omnicanal. En estos ecosistemas, las recomendaciones de talla impulsadas por algoritmos y la narración de historias liderada por influencers se están convirtiendo en factores críticos para impulsar las conversiones de clientes. La región de Asia-Pacífico continúa siendo el epicentro del crecimiento del mercado, impulsada por el aumento de los ingresos disponibles y el cambio en las preferencias de los consumidores. Mientras tanto, América del Norte y Europa están priorizando iniciativas de sostenibilidad, utilizando prácticas y materiales ecológicos para justificar precios premium y atraer a consumidores con conciencia ambiental.
Conclusiones Clave del Informe
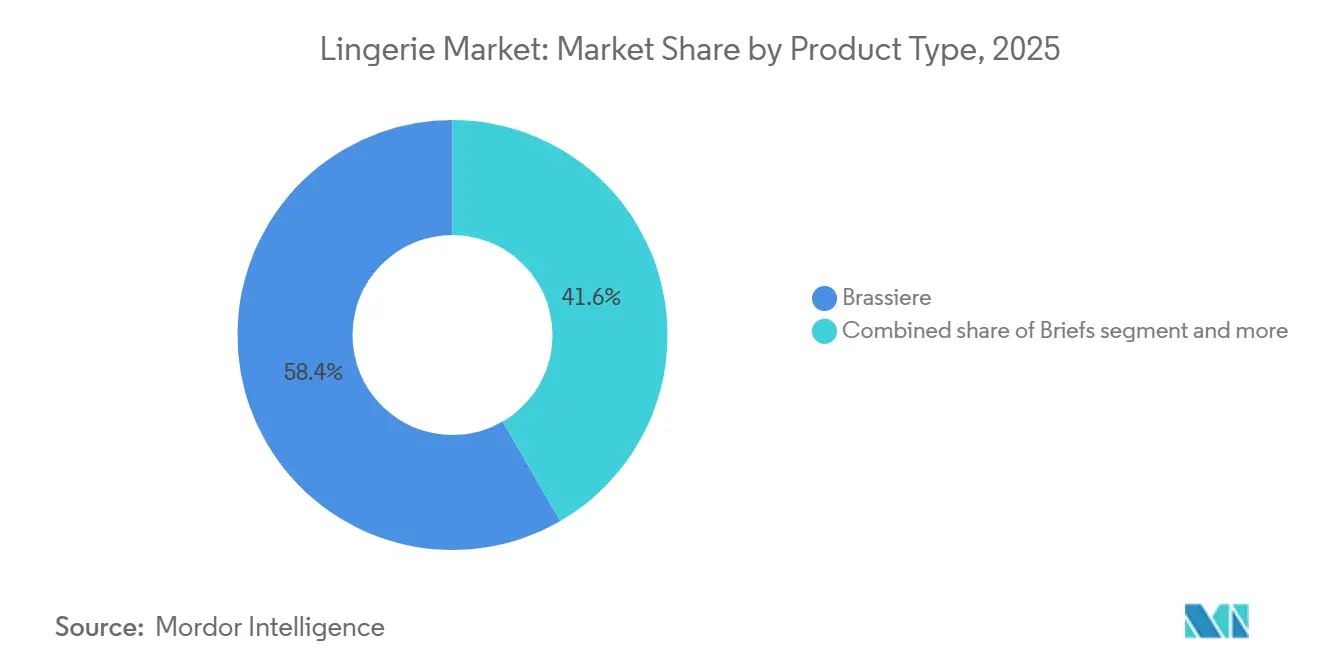
- Por tipo de producto, los sujetadores lideraron con una participación de ingresos del 58,36% en 2025; se prevé que los sujetadores de precio premium se expandan a una CAGR del 9,62% hasta 2031.
- Por material, las mezclas sintéticas representaron el 45,41% de las ventas de 2025, aunque se prevé que las fibras recicladas y de base biológica crezcan a un ritmo anual del 9,36% hasta 2031.
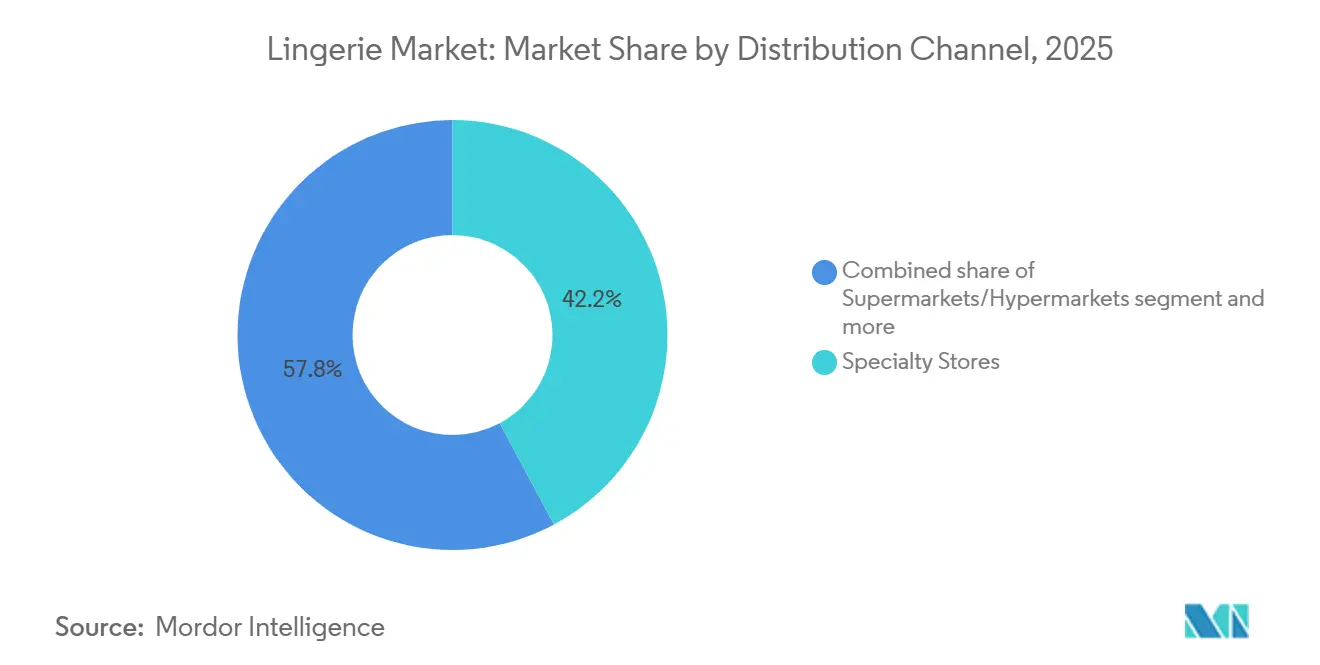
- Por canal de distribución, las tiendas especializadas representaron el 42,17% de los ingresos de 2025, mientras que se prevé que el comercio minorista en línea avance a una CAGR del 10,02% hasta 2031.
- Por geografía, Asia-Pacífico representó el 62,38% de la facturación de 2025 y se proyecta que registre una CAGR del 10,14% hasta 2031, superando a todas las demás regiones.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Las tendencias crecientes de positividad corporal impulsan la demanda de tallas y estilos inclusivos | +0.8% | Global, con mayor adopción en América del Norte y Europa | Mediano plazo (2-4 años) |
| El aumento de los ingresos disponibles respalda las compras de lencería premium y de lujo | +0.7% | Núcleo de Asia-Pacífico (China, India, Sudeste Asiático), con extensión a Oriente Medio | Corto plazo (≤ 2 años) |
| Los avales de celebridades y el marketing en redes sociales mejoran la visibilidad de la marca | +0.6% | Global, particularmente América del Norte, Europa y zonas urbanas de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Las innovaciones tecnológicas como los probadores virtuales mejoran la experiencia del cliente | +0.9% | Áreas metropolitanas de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| La creciente demanda de lencería sostenible y fabricada éticamente influye en las decisiones de compra | +0.7% | Europa lidera, seguida de América del Norte y zonas urbanas de Asia-Pacífico | Largo plazo (≥ 4 años) |
| La expansión del comercio electrónico mejora la accesibilidad y la variedad de productos | +1.0% | Global, con crecimiento acelerado en Asia-Pacífico y América Latina | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Las tendencias crecientes de positividad corporal impulsan la demanda de tallas y estilos inclusivos
Los mensajes de positividad corporal han evolucionado de ser un foco del activismo en redes sociales a convertirse en una realidad práctica dentro de las cadenas de suministro. Este cambio ha llevado a las marcas a ampliar sus rangos de tallas y a presentar modelos que representan a su base de clientes real, alejándose de los estándares tradicionales de pasarela. En 2024, ThirdLove lanzó una matriz de 78 tallas, utilizando algoritmos de aprendizaje automático entrenados con 15 millones de perfiles de ajuste. Este enfoque tiene como objetivo identificar las combinaciones ideales de copa y banda para tipos de cuerpo desatendidos. De manera similar, en 2025, Savage X Fenty amplió su rango de tallas para incluir la 4XL. Este movimiento fue acompañado de avales de celebridades que ayudaron a normalizar la lencería para personas con figuras más voluminosas. Estos cambios están presionando a los actores establecidos para que se adapten actualizando los procesos de fabricación y reentrenando al personal de ventas, lo que genera costos significativos a corto plazo que las marcas más pequeñas a menudo no pueden gestionar. Además, este cambio complica la gestión del inventario, ya que las marcas deben mantener una gama más amplia de tallas sin un aumento proporcional en la velocidad de ventas. Esta dinámica aumenta las demandas de capital de trabajo y el riesgo de descuentos. Aunque la influencia regulatoria en esta área sigue siendo mínima, los compromisos voluntarios con la diversidad de tallas se están convirtiendo en una norma del sector, impulsados por el rechazo de los consumidores hacia las marcas percibidas como excluyentes.
El aumento de los ingresos disponibles respalda las compras de lencería premium y de lujo
El segmento de lencería premium está experimentando crecimiento, impulsado por el aumento de los ingresos disponibles en los mercados emergentes. Según datos de la Oficina de Estadísticas Nacionales [1]de 2024, el ingreso disponible medio de los hogares en el Reino Unido fue de GBP 43.500. El aumento de los ingresos de los hogares en Asia-Pacífico y Oriente Medio está impulsando una mayor demanda de lencería premium, en contraste con el agotamiento del gasto en lujo observado en los mercados maduros. La encuesta de consumidores de 2025 de Bank of America destacó que los compradores adinerados en China e India están priorizando la ropa íntima, considerándola tanto una necesidad funcional como una compra aspiracional. Para abordar esta tendencia, las marcas están introduciendo colecciones escalonadas, que incluyen líneas para el mercado masivo para mayores volúmenes de ventas y piezas exclusivas de edición limitada en seda o encaje para lograr mejores márgenes. Este enfoque ayuda a las marcas a atraer a compradores aspiracionales que adquieren por primera vez, al tiempo que retienen a clientes recurrentes dispuestos a mejorar su compra. Sin embargo, la estrategia conlleva el riesgo de dilución de la marca si los productos premium y los del mercado masivo se exhiben en los mismos espacios minoristas o se promocionan a través de los mismos canales de marketing. El impacto es particularmente significativo en las zonas urbanas, donde el crecimiento de los ingresos disponibles supera a la inflación, creando bolsas de demanda de alto margen dentro de mercados predominantemente sensibles al precio.
Las innovaciones tecnológicas como los probadores virtuales mejoran la experiencia del cliente
La tecnología de prueba virtual está superando un obstáculo de larga data en las ventas de lencería en línea: la dificultad de determinar el ajuste antes de la compra. En 2024, Fit:match introdujo quioscos de escaneo corporal en 3D que capturan rápidamente 150 medidas en menos de 30 segundos, proporcionando recomendaciones de talla con solo un 2% de margen de error en comparación con las pruebas en persona. En 2025, Google lanzó una herramienta de prueba virtual impulsada por inteligencia artificial que superpone lencería sobre imágenes subidas por los usuarios, ajustándose a formas corporales únicas, tonos de piel y condiciones de iluminación. Adore Me se asoció con Veesual a principios de 2026 para incorporar la prueba de realidad aumentada a su aplicación móvil. Estos avances simplifican la experiencia de compra en línea y abren mercados en regiones con acceso limitado a tiendas físicas o sensibilidades culturales en torno a las pruebas en persona. Además, la tecnología genera datos propietarios sobre la distribución de formas corporales, lo que ayuda a las marcas a optimizar la gestión del inventario y el diseño de productos. Si bien la adopción se concentra principalmente en América del Norte y Europa, debido al alto uso de teléfonos inteligentes y la sólida infraestructura de banda ancha, se están probando proyectos piloto en la India urbana y el Sudeste Asiático.
Los avales de celebridades y el marketing en redes sociales mejoran la visibilidad de la marca
En 2024, Victoria's Secret renovó su estrategia de marketing, alejándose de su franquicia de Ángeles, que había sido descontinuada. En su lugar, lanzó campañas con Gigi Hadid y Hailey Bieber, centrándose en la autenticidad en lugar de la fantasía. De manera similar, en 2025, Savage X Fenty de Rihanna capitalizó en Instagram y TikTok, generando un impresionante total de 1.200 millones de impresiones. Esta tracción en redes sociales se convirtió en ventas directas al consumidor, evitando los desafíos de los descuentos al por mayor. Los datos destacan una tendencia clara: las publicaciones de influencers en canales digitales proporcionan un menor costo por adquisición en comparación con los medios tradicionales como la televisión o la prensa escrita. Además, las métricas de participación en tiempo real permiten a las marcas ajustar el contenido creativo en días en lugar de esperar actualizaciones trimestrales. Sin embargo, la fuerte dependencia de los avales de celebridades conlleva riesgos. El valor de una marca puede verse significativamente afectado por la reputación personal de un patrocinador, y los cambios en los algoritmos de las plataformas sociales pueden reducir drásticamente el alcance orgánico. Mientras tanto, las marcas más pequeñas sin acceso a avales de celebridades están aprovechando a los microinfluencers. Estos influencers, aunque cobran tarifas más bajas, logran tasas de participación más altas dentro de comunidades de nicho específicas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los productos falsificados y de baja calidad diluyen el valor de la marca y la confianza del consumidor | -0.5% | Global, con mayor incidencia en Asia-Pacífico y los mercados en línea | Mediano plazo (2-4 años) |
| La intensa competencia de los actores locales y sin marca presiona los precios | -0.6% | Asia-Pacífico, América Latina y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Las normas culturales conservadoras en algunos mercados desalientan la publicidad abierta de lencería | -0.3% | Oriente Medio, Asia del Sur y determinados mercados africanos | Largo plazo (≥ 4 años) |
| El acceso limitado a lencería de calidad en ciudades de segundo y tercer nivel restringe la demanda potencial | -0.4% | India, China, Sudeste Asiático y América Latina | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los productos falsificados y de baja calidad diluyen el valor de la marca y la confianza del consumidor
La lencería falsificada no solo socava el valor de la marca, sino que también plantea riesgos de seguridad. Los productos falsos frecuentemente utilizan materiales de calidad inferior, lo que provoca irritaciones cutáneas o un soporte inadecuado. Este problema es especialmente pronunciado en el comercio electrónico, donde las verificaciones visuales son limitadas y los consumidores a menudo priorizan el precio sobre la autenticidad. En 2024, la Oficina de Aduanas y Protección Fronteriza de los Estados Unidos informó haber confiscado artículos de lujo falsificados por un valor de casi USD 5.000 millones, incluidos productos de moda y calzado [2]. El problema se agrava en los mercados en línea, donde las plataformas de terceros frecuentemente listan lencería falsificada a precios con descuento, perjudicando a los minoristas legítimos. En respuesta, las marcas están recurriendo a la autenticación mediante cadena de bloques y la trazabilidad mediante códigos QR para combatir las falsificaciones. Sin embargo, estas soluciones conllevan costos adicionales y requieren educación del consumidor. Además, el auge de las falsificaciones distorsiona las señales de demanda para las marcas, lo que dificulta discernir entre cambios genuinos en las preferencias de los consumidores y un movimiento hacia imitaciones más baratas. Esta confusión complica la gestión del inventario y el desarrollo de nuevos productos.
La intensa competencia de los actores locales y sin marca presiona los precios
Los fabricantes locales y sin marca en India, China y el Sudeste Asiático reducen los precios entre un 30% y un 40% en comparación con las marcas multinacionales. Lo logran utilizando menores costos laborales, limitando los gastos de marketing y distribuyendo directamente a través de minoristas de barrio. En 2024, Zivame y Clovia de India se expandieron a ciudades de segundo nivel, ofreciendo sujetadores de algodón con precios entre INR 300 e INR 500 (USD 3,60 a USD 6,00), significativamente más bajos que el rango de INR 800 a INR 1.200 (USD 9,60 a USD 14,40) de las marcas internacionales. En 2025, los actores locales en China capturaron el 55% del segmento del mercado masivo adaptando los diseños a las preferencias regionales y manteniendo una rotación de inventario más rápida que los competidores globales. Esta estrategia de precios presiona a las multinacionales a introducir submarcas económicas o aceptar márgenes reducidos, al tiempo que limita su capacidad de trasladar el aumento de los costos de insumos a los consumidores. Además, los fabricantes sin marca se benefician de lagunas regulatorias, evitando con frecuencia las pruebas de seguridad y los estándares laborales, lo que añade costos para las empresas que cumplen con la normativa y crea un entorno competitivo desigual.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Sujetadores Anclan los Ingresos Mientras la Innovación Diversifica la OfertaLos sujetadores representaron el 58,36% de los ingresos de 2025 y se proyecta que crecerán a una tasa del 9,27% hasta 2031. Este crecimiento está impulsado por la introducción de rangos de tallas ampliados y el uso de tejidos con absorción de humedad, lo que aumenta su atractivo para la ropa deportiva. En 2024 y 2025, los estilos sin aros y los bralettes ganaron popularidad a medida que persistían las tendencias de trabajo desde casa, con consumidores que priorizaban la comodidad sobre el soporte estructurado tradicional. Las braguitas, la segunda categoría más grande, aprovecharon la tendencia del athleisure. Los diseños sin costuras y de cintura alta en braguitas difuminaron cada vez más la distinción entre ropa interior y ropa exterior. Otras categorías de productos, como la ropa moldeadora, las camisolas y la ropa para dormir, tienen una cuota de mercado menor, pero están atrayendo una innovación significativa. Los esfuerzos se centran especialmente en materiales sostenibles y diseños adaptativos orientados a clientas en el período posparto y a mastectomizadas.
El cambio hacia tallas inclusivas está alterando significativamente la dinámica y la economía de la fabricación. Las marcas ahora deben gestionar entre 50 y 80 SKU por estilo, un aumento sustancial respecto al rango histórico de 20 a 30 SKU. Este cambio ha generado mayores costos de mantenimiento de inventario y un mayor riesgo de descuentos si las previsiones de demanda son inexactas, lo que plantea desafíos para la gestión del inventario y la rentabilidad. A pesar de la limitada influencia regulatoria, los compromisos voluntarios con la diversidad de tallas son cada vez más importantes en el panorama competitivo. Los consumidores consideran ahora estos compromisos como esenciales y son más propensos a penalizar a las marcas percibidas como excluyentes. Como resultado, las tallas inclusivas han emergido como un factor crítico para las marcas que buscan mantener su relevancia y competitividad en el mercado de ropa interior.
Nota: Las participaciones de segmento de todos los segmentos individuales estarán disponibles tras la compra del informe


Por Rango de Precio:
El Segmento Premium Supera al Masivo a Pesar de los Vientos en Contra del LujoLa lencería del mercado masivo representó el 75,84% de los ingresos en 2025, dirigida a consumidores sensibles al precio en mercados emergentes y compradores con presupuesto ajustado en economías desarrolladas. Al mismo tiempo, se proyecta que el segmento premium crezca a una tasa del 9,62%. Este crecimiento está impulsado por compradores adinerados que, a pesar de una desaceleración general en el gasto en lujo, están eligiendo "mejorar su compra". Tanto en China como en India, los compradores adinerados perciben cada vez más la ropa íntima como una necesidad y un lujo aspiracional. Las marcas premium se están diferenciando a través de estrategias como tejidos de edición limitada, colaboraciones con celebridades y experiencias minoristas únicas. Por ejemplo, La Perla abrió una tienda insignia en Dubái en 2024, con suites de prueba privadas y servicio de champán, dirigida a personas de alto patrimonio neto dispuestas a gastar entre USD 200 y USD 500 por pieza.
La brecha entre los segmentos masivo y premium continúa ampliándose. Las marcas están introduciendo colecciones escalonadas para atraer a ambos segmentos, pero este enfoque conlleva el riesgo de dilución de la marca, particularmente cuando los productos premium y los del mercado masivo comparten las mismas plataformas minoristas o de marketing. En 2025, Hanesbrands lanzó una submarca premium que destacaba el algodón orgánico y el encaje, con un precio superior al de su línea principal Hanes. Sin embargo, la marca tuvo dificultades para establecer su credibilidad de lujo entre los consumidores. Por el contrario, las marcas premium como Chantelle y Calida están explorando puntos de precio más accesibles para mantener el volumen, aunque enfrentan desafíos con la compresión de márgenes que afecta la rentabilidad. La resiliencia del segmento premium se atribuye a su punto de precio relativamente más bajo en comparación con los bolsos de lujo o las joyas, lo que lo convierte en una entrada más alcanzable al lujo para los consumidores más jóvenes que están construyendo lealtad a la marca.
Por Material:
Las Fibras Recicladas Interrumpen el Dominio de los SintéticosEn 2025, los materiales sintéticos, nailon, poliéster y elastano, representaron el 45,41% de las ventas debido a sus beneficios en elasticidad, durabilidad y costo. Sin embargo, se proyecta que las fibras recicladas y de base biológica crezcan a una tasa anual del 9,36%, impulsadas por los mandatos de sostenibilidad y el creciente activismo de los consumidores. Organic Basics obtuvo la aprobación del Estándar Global de Textiles Orgánicos para toda su cadena de suministro de algodón en 2025, garantizando la trazabilidad desde la granja hasta la prenda terminada y eliminando los tintes nocivos. El algodón sigue siendo una opción preferida para los artículos de uso diario, particularmente en climas más cálidos donde su transpirabilidad se prioriza sobre las ventajas de rendimiento de los sintéticos. La seda y el satén atienden al segmento de lujo, atrayendo compras por ocasión y regalos, aunque su participación de mercado está restringida por la sensibilidad al precio y los requisitos de mantenimiento.
La Unión Europea está introduciendo el Reglamento de Ecodiseño para Productos Sostenibles, cuya entrada en vigor se espera para 2027. Este reglamento requerirá que las marcas de ropa divulguen las huellas de carbono y diseñen productos pensando en la reciclabilidad, acelerando el cambio hacia materiales de base biológica. Sin embargo, los mayores costos de los materiales sostenibles limitan su adopción en mercados sensibles al precio, lo que obliga a las marcas a gestionar la compresión de márgenes. Además, las certificaciones añaden gastos de auditoría y complejidades en la cadena de suministro, lo que perjudica a los actores más pequeños y consolida la participación de mercado entre las empresas más grandes con mayores recursos. Para equilibrar el rendimiento, la sostenibilidad y el costo, las marcas están explorando tejidos combinados que mezclan poliéster reciclado con algodón orgánico. Sin embargo, la falta de conciencia del consumidor sigue obstaculizando una aceptación generalizada.
Por Canal de Distribución:
Las Tiendas Especializadas Lideran la Participación de Mercado Mientras el Crecimiento del Comercio Electrónico ContinúaEn 2025, las tiendas especializadas representaron el 42,17% de las ventas, aprovechando a los ajustadores capacitados y las selecciones curadas para satisfacer las necesidades de los clientes que prefieren el servicio en persona. Mientras tanto, se espera que el comercio minorista en línea crezca a una tasa del 10,02%, impulsado por herramientas de prueba virtual y marketing de influencers que simplifican la experiencia de compra remota. A principios de 2026, Adore Me se asoció con Veesual para integrar la prueba de realidad aumentada en su aplicación móvil, lo que resultó en una reducción de 18 puntos porcentuales en las tasas de devolución durante el primer trimestre. Los supermercados e hipermercados atraen a compradores con presupuesto ajustado que buscan estilos básicos de algodón, mientras que otros canales, como las ventas directas y las cajas de suscripción, atienden a segmentos de nicho que priorizan la conveniencia o las ofertas curadas.
Las estrategias omnicanal están fusionando cada vez más los canales de ventas. En 2024, Victoria's Secret relanzó su plataforma de comercio electrónico, incorporando recomendaciones de talla impulsadas por inteligencia artificial y entrega el mismo día en áreas metropolitanas, recuperando con éxito a los clientes que se habían trasladado a competidores con enfoque digital. Sin embargo, el crecimiento del comercio electrónico ha intensificado la competencia de precios, ya que los consumidores pueden comparar rápidamente productos entre numerosas marcas, comprimiendo los márgenes de beneficio y beneficiando a las empresas con una logística superior. En las zonas rurales, los costos de entrega de última milla siguen siendo un desafío significativo, mientras que los actores más pequeños en el comercio electrónico transfronterizo enfrentan obstáculos como aranceles y problemas aduaneros que dificultan la expansión internacional. Este cambio también ha fragmentado los esfuerzos de adquisición de clientes: las marcas ahora deben optimizar simultáneamente para los algoritmos de búsqueda, las plataformas de redes sociales y las asociaciones con influencers, lo que aumenta tanto la complejidad como los costos de marketing.
Nota: Las participaciones de segmento de todos los segmentos individuales estarán disponibles tras la compra del informe
Análisis Geográfico
Mercado de Lencería de APAC
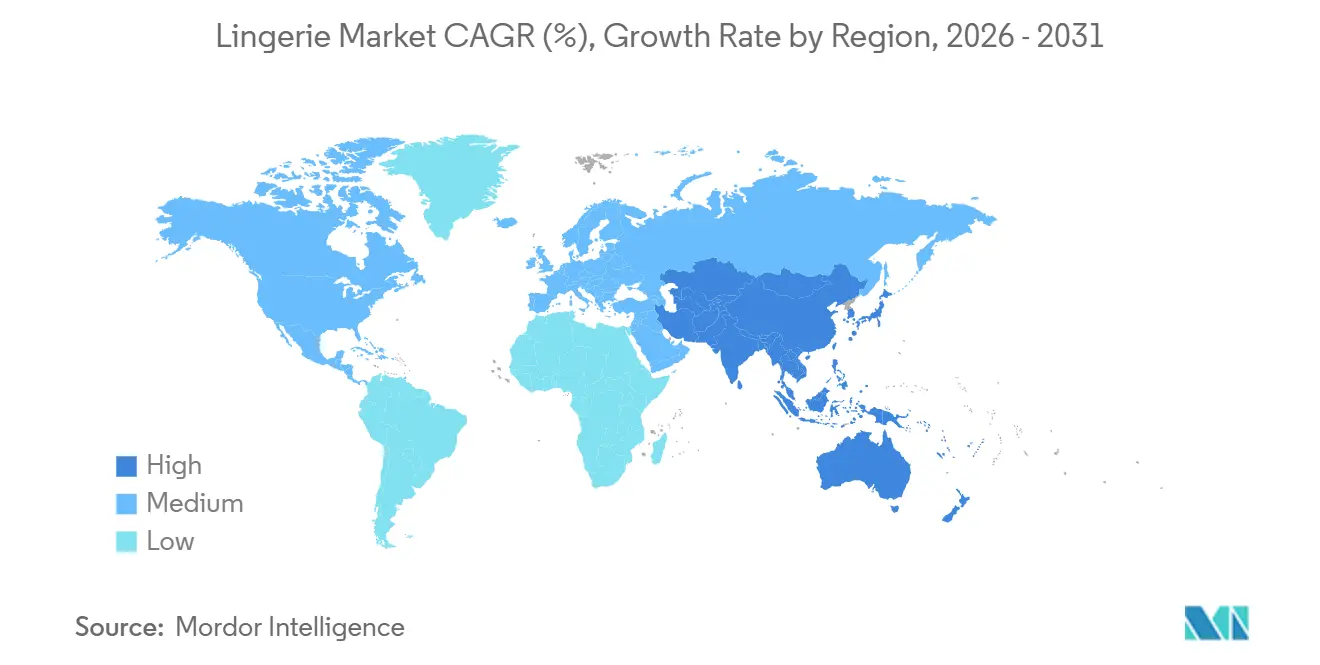
En 2025, la región de Asia-Pacífico representó el 62,38% de la cuota de ingresos y se espera que crezca a una tasa del 10,14% hasta 2031. Este crecimiento está impulsado principalmente por el aumento de los ingresos de la clase media en China e India. En particular, las ciudades de segundo y tercer nivel en estos países están emergiendo como áreas clave para la captación de nuevos clientes. Además, la creciente participación de la mujer en la fuerza laboral apoya el crecimiento del mercado. Por ejemplo, datos del Ministerio de Estadística e Implementación de Programas de India mostraron un aumento en la participación femenina en la fuerza laboral del 33,4% en abril–junio de 2025 al 33,7% en julio–septiembre de 2025 [3]. Aunque los costos logísticos en las ciudades de menor nivel de China son más altos que en los centros costeros, lo que desalienta a las marcas a ofrecer surtidos completos, las plataformas de comercio electrónico como Tmall y JD.com están abordando estos desafíos mediante el ofrecimiento de envíos subsidiados y herramientas de prueba virtual. El mercado de Japón, que maduró antes, está liderado por marcas como Wacoal y Triumph. Estas empresas se enfocan en innovaciones orientadas a una población envejecida, con productos como bandas más anchas y telas más suaves que ganaron tracción en 2024 y 2025. El mercado del Sudeste Asiático es fragmentado: Indonesia y Tailandia prefieren marcas con precios locales, mientras que los mayores ingresos disponibles y la exposición a las tendencias de moda occidental en Singapur y Malasia impulsan la penetración del mercado premium.
Mercado de Lencería de América del Norte y Europa
América del Norte y Europa contribuyeron conjuntamente con aproximadamente el 30% de las ventas de 2025. Sin embargo, ambas regiones enfrentaron desafíos derivados de la saturación del mercado y el cambio en las preferencias de los consumidores. En Europa, un creciente énfasis en la sostenibilidad incrementó la demanda de algodón orgánico certificado por el Estándar Global de Textiles Orgánicos (GOTS) y poliéster reciclado. Se espera que esta tendencia se acelere con el Reglamento de Ecodiseño para Productos Sostenibles de la Unión Europea, que entrará en vigor en 2027 y requerirá la divulgación de la huella de carbono. Canadá y México mostraron dinámicas de mercado diferenciadas: Canadá siguió las tendencias de Estados Unidos, con enfoque en tallas inclusivas y plataformas digitales, mientras que el mercado de México se mantuvo dividido entre importaciones premium y productos locales sin marca.
Mercado de Lencería de América del Sur y Oriente Medio y África
Los centros urbanos de América del Sur, Oriente Medio y África impulsaron la cuota de mercado restante. El mercado de lencería de Brasil se benefició de una sólida base de fabricación doméstica y una preferencia cultural por diseños llamativos. Sin embargo, la inestabilidad económica y la depreciación de la moneda limitaron el crecimiento en el segmento premium. La demanda de lujo en Oriente Medio, respaldada por los altos ingresos en los países del Consejo de Cooperación del Golfo, enfrentó desafíos debido a las normas culturales conservadoras que limitaron la publicidad y la visibilidad de los productos. Como resultado, las marcas recurrieron al boca a boca y a alianzas con influencers. El mercado de Sudáfrica reflejó las tendencias más amplias de África: la penetración del comercio organizado se mantuvo baja y los desafíos de distribución en ciudades más pequeñas dificultaron que las marcas aprovecharan la demanda latente. No obstante, la adopción del comercio móvil brindó una oportunidad para llegar a consumidores desatendidos.

Panorama regulatorio
Las marcas de lencería operan bajo amplios regímenes de productos de consumo, sustancias químicas, etiquetado y cumplimiento comercial que varían según la región, pero las expectativas en materia de seguridad y sostenibilidad se están endureciendo. En la Unión Europea, el Reglamento General de Seguridad de los Productos (GPSR) pasó a ser plenamente aplicable el 13 de diciembre de 2024, elevando las expectativas de seguridad y vigilancia del mercado para bienes de consumo, incluida la indumentaria vendida en el mercado único.
Las restricciones en materia de sostenibilidad y sustancias químicas están adquiriendo mayor relevancia operativa para la ropa íntima debido a su uso en contacto con la piel y a las mezclas de fibras complejas. La Comisión Europea adoptó normas detalladas en virtud del Reglamento de Ecodiseño para Productos Sostenibles (ESPR) en febrero de 2026 que prohíben la destrucción de prendas de vestir, complementos de indumentaria y calzado no vendidos, prohibición que entrará en vigor el 19 de julio de 2026. Esto añade presión a la planificación de inventarios y a la logística inversa. Las restricciones sobre PFAS también avanzan mediante medidas nacionales, incluida la implementación por parte de Francia del Decreto n.º 2025-1376 en enero de 2026 y el establecimiento por parte de Dinamarca de una fecha de entrada en vigor en julio de 2026 para una prohibición nacional sobre indumentaria y calzado que contengan PFAS, lo que empuja a los proveedores hacia una gestión química verificada y acabados alternativos.
Panorama Competitivo
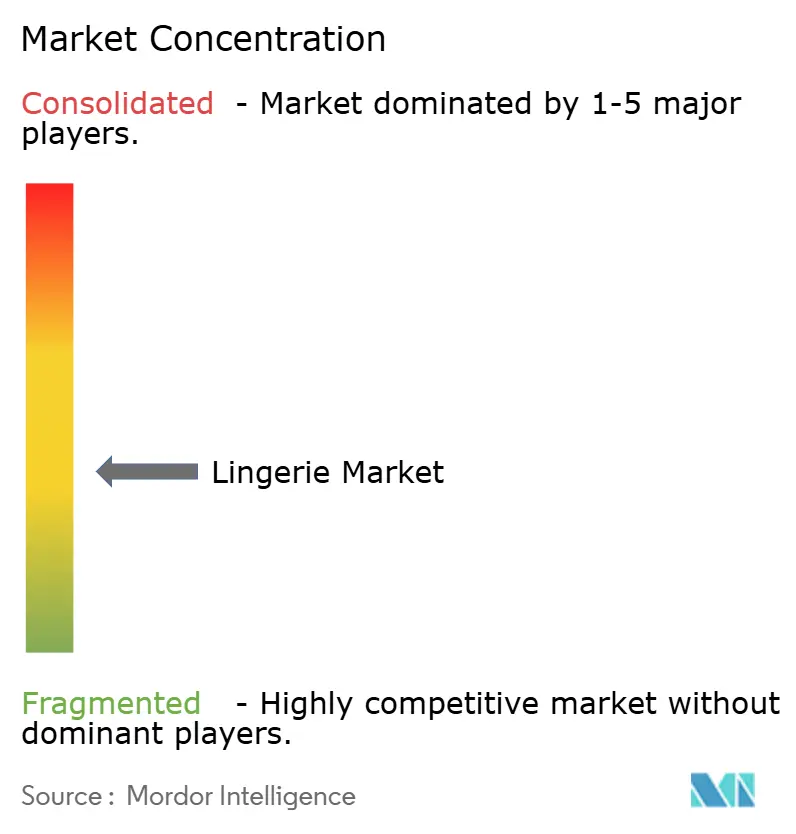
El mercado de lencería está moderadamente fragmentado, lo que crea un entorno competitivo en el que las empresas establecidas se benefician de las ventajas de escala, mientras que las innovaciones de nicho continúan emergiendo. Esta estructura apoya la coexistencia de actores tradicionales y emergentes, fomentando la competencia y el desarrollo continuo de productos. El ecosistema promueve la innovación al tiempo que garantiza la estabilidad a través de redes de distribución establecidas y un sólido reconocimiento de marca. Los principales actores que operan en el mercado son Jockey International Inc., Hanesbrands Inc., Victoria's Secret and Company, Triumph International y PVH Corp.
Existen oportunidades significativas en segmentos desatendidos, incluidas las tallas extendidas, los diseños adaptativos para consumidores con discapacidades y las líneas de productos sostenibles con cadenas de suministro transparentes. Las empresas emergentes se centran en estos segmentos construyendo identidades de marca en torno a brechas específicas del mercado en lugar de competir directamente con los actores establecidos. A medida que las preferencias de los consumidores se desplazan hacia la inclusividad y la sostenibilidad, estos mercados de nicho ofrecen un potencial de crecimiento sustancial. Las empresas que se dirigen a estas áreas a menudo desarrollan experiencia especializada y bases de clientes leales.
Tres estrategias distintas definen el panorama del mercado. Las marcas establecidas están fortaleciendo sus posiciones invirtiendo en infraestructuras omnicanal y obteniendo certificaciones de sostenibilidad. Las marcas de venta directa al consumidor, por otro lado, aprovechan los datos de los clientes e iteran rápidamente los productos para capitalizar las oportunidades de nicho. Los minoristas de moda rápida como Oysho de Inditex y Uniqlo de Fast Retailing utilizan su escala en la cadena de suministro para ofrecer lencería orientada a las tendencias a precios competitivos, presionando a los competidores de nivel medio. Las oportunidades de espacio en blanco incluyen diseños adaptativos para clientes en el período posparto y mastectomizadas, productos inclusivos para la edad para demografías mayores y modelos de negocio circulares que fomentan la devolución de prendas para su reciclaje. Las solicitudes de patentes en 2024 y 2025 destacan los avances en tejidos que absorben la humedad, técnicas de construcción sin costuras y elásticos biodegradables, lo que refleja un cambio en toda la industria hacia el rendimiento y la sostenibilidad.
Líderes del Sector de la Lencería
-
Jockey International Inc.
-
Hansbrands Inc.
-
Triumph International
-
PVH Corp.
-
Victoria's Secret and Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Lencería
- Victoria's Secret and Co.
- Hanesbrands Inc.
- PVH Corp.
- Wacoal Holdings Corp.
- Triumph International
- Berkshire Hathaway Inc. (Fruit of the Loom)
- MAS Holdings
- Jockey International Inc.
- Aimer Group
- Etam Developpement
- Chantelle Groupe
- Calida Holding AG
- Hunkemoller International B.V.
- Savage X Fenty
- ThirdLove
- La Perla Global Management (UK) Ltd.
- Chico's FAS
- Inditex S.A.
- Cosabella
- Marks and Spencer Group plc
- Fast Retailing Co., Ltd.
- Adore Me Inc.
- Oysho (Added)

Oportunidades de mercado y perspectivas futuras
El control de la cadena de suministro y la diversificación de la huella de fabricación son áreas de oportunidad activas a medida que las marcas y proveedores responden a la complejidad del ajuste de tallas, la divulgación de sostenibilidad y la volatilidad comercial. A principios de 2026, Journelle avanzó hacia la integración vertical al adquirir su propia fábrica de manufactura en Italia, señalando cómo los actores especializados y premium pueden reducir los plazos de entrega, proteger un posicionamiento centrado en la artesanía y disminuir la dependencia del abastecimiento multinivel para estilos de lotes pequeños.
La circularidad de los materiales y los insumos de menor impacto también se están volviendo más comerciales, favoreciendo fibras diferenciadas y tecnología de procesamiento en la lencería. En mayo de 2026, Lindex y BASF se asociaron para introducir loopamid, una poliamida reciclada de textil a textil, en estilos de lencería seleccionados a principios de 2027. Triumph International y MARC O'POLO también anunciaron una asociación para introducir el material de base biológica SUGARCUP en la colección MARC O'POLO Bodywear, con lanzamiento previsto para 2027. Oniverse Group anunció una inversión de 30 millones de EUR en Sri Lanka en febrero de 2026 para construir una planta de fabricación de componentes de sujetadores de alta tecnología, mientras que Prym Intimates inauguró una nueva instalación en Hung Yen, Vietnam, en marzo de 2026, apoyando la disponibilidad de componentes y ciclos de reabastecimiento más rápidos para marcas que venden a través de modelos omnicanal.
Recent Industry Developments in Mercado de Lencería
- Mayo de 2026: Hanes (bajo Gildan Activewear Inc.) lanzó una colección colaborativa de ropa deportiva con FP Movement, señalando una estrategia intercategoría que podría influir en las prendas básicas adyacentes a la lencería y en la ropa interior orientada a la comodidad. El acuerdo amplía el alcance entre marcas e informa la planificación de surtido omnicanal para consumidores en busca de valor.
- Marzo de 2026: Prym Intimates inauguró una nueva instalación en Hung Yen, Vietnam, ampliando su huella de producción de componentes para ganchos, cierres y broches. La nueva planta fortalece la resiliencia de la cadena de suministro regional y reduce los plazos de reabastecimiento para los minoristas omnicanal.
- Febrero de 2026: Oniverse Group anunció una inversión de 30 millones de EUR para construir una planta de fabricación de componentes de sujetadores de alta tecnología en Sri Lanka, ampliando las capacidades de producción de alto valor en la región. El proyecto crea capacidad para marcas premium y de gama media y respalda la diversificación de las fuentes de suministro.


Mercado de Lencería Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado se define como los ingresos obtenidos de productos de lencería vendidos a usuarios finales a través de canales en línea y fuera de línea, medidos en USD y rastreados en las principales regiones.
Exclusiones del alcance: La ropa de baño, la ropa de playa y la ropa de noche están excluidas para que el dimensionamiento se mantenga enfocado en las compras de ropa íntima principal.
Descripción General de la Segmentación
- Por Tipo de Producto
- Sujetador
- Bragas
- Otros Tipos de Productos
- Por Rango de Precio
- Masivo
- Premium
- Por Material
- Algodón
- Seda y Satén
- Sintético (Nailon, Poliéster, Elastano)
- Fibras Recicladas y de Base Biológica
- Por Canal de Distribución
- Supermercados/Hipermercados
- Tiendas Especializadas
- Tiendas Minoristas en Línea
- Otros Canales de Distribución
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Rusia
- Suecia
- Bélgica
- Polonia
- Países Bajos
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Tailandia
- Singapur
- Indonesia
- Corea del Sur
- Australia
- Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Sudáfrica
- Arabia Saudita
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza alineando el alcance del producto y los rangos de precios con las clasificaciones públicas, y luego verificando cómo se mueven los indicadores de demanda en las distintas regiones. Consultamos fuentes como UN Comtrade para los flujos de comercio transfronterizo de prendas de vestir, el Banco Mundial y el FMI para el gasto del consumidor e indicadores macroeconómicos, la Oficina de Estadísticas Laborales de los Estados Unidos para señales de inflación de precios de prendas de vestir, y Eurostat para el consumo de los hogares y los patrones minoristas en Europa.
Para fundamentar los supuestos a nivel empresarial, también revisamos informes anuales, presentaciones de resultados y otras comunicaciones para inversores, seguido de la cobertura por categorías de asociaciones industriales y prensa empresarial de renombre. Cuando es necesario, utilizamos suscripciones de pago para obtener información financiera e inteligencia empresarial, noticias y datos financieros, bases de datos de patentes y registros de importaciones y exportaciones a nivel de envíos para validar tendencias consistentes en términos direccionales. Los ejemplos mencionados anteriormente no son exhaustivos, y se utilizaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para contrastar la narrativa de demanda detrás de los números, especialmente donde la combinación de productos, la intensidad promocional y el cambio de canal pueden mover el valor rápidamente. Hablamos con fabricantes, distribuidores, minoristas y especialistas en categorías, e incluimos también perspectivas de roles de comercialización y cadena de suministro en APAC, EMEA y las Américas para confirmar supuestos que no estaban claros a partir de la investigación documental.
Este aporte también ayudó a reconciliar las diferencias en la forma en que las partes interesadas describen los conjuntos de lencería frente a las canastas más amplias de ropa interior al estimar los precios realizados y la cuota en línea.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directivos (CXO): 16% | APAC: 48% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 36% | EMEA: 34% |
| Actores más pequeños: 19% | Gerentes: 48% | Américas: 18% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye utilizando un enfoque de arriba hacia abajo, donde las señales de gasto en prendas de vestir y ropa íntima se convierten en un conjunto de demanda de lencería a través de supuestos de penetración y combinación específicos por región, y luego se traducen en valor utilizando la estructura de precios y canales. Para mantener los totales realistas, corroboramos el resultado con aproximaciones selectivas de abajo hacia arriba, como consolidaciones de proveedores y minoristas a partir de una muestra, y verificaciones simples de volumen por precio de venta promedio para las principales familias de productos.
Los insumos clave que dan forma al modelo incluyen la población femenina por cohorte de edad, el movimiento del gasto per cápita en prendas de vestir, el cambio en la cuota en línea en las compras de ropa interior, los ciclos de inflación y promoción que influyen en los precios realizados, y la dirección del comercio y la producción que señala la disponibilidad de oferta. Para el pronóstico, nos apoyamos en la regresión multivariante para que el mercado pueda responder a los cambios en el ingreso disponible, la inflación de precios y la combinación de canales, y luego se realizan verificaciones de escenarios para reflejar una premiumización más rápida o más lenta. Donde faltan indicadores directos de volumen, las brechas se manejan a través de ratios de proxy que se validan en entrevistas, por ejemplo, manteniendo divisiones estables de combinación de productos a menos que la retroalimentación de canales y precios apoye claramente un cambio.
Ciclo de Validación y Actualización de Datos
Los resultados se contrastan con señales independientes como la dirección del comercio, los índices de precios y el impulso minorista a nivel regional, de modo que los valores finales no se alejen de lo que experimenta la industria. Si una varianza parece demasiado grande, se revisan los supuestos y se realizan seguimientos específicos con los encuestados más relevantes antes de la aprobación interna.
Se sigue una revisión de múltiples pasos para que la lógica de cálculo, las conversiones de divisas y las tasas de crecimiento sean consistentes a lo largo de la serie temporal. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando eventos materiales cambian los precios, la demanda o la estructura de canales. Antes de la entrega, se completa un pase final para que los clientes reciban la visión más actualizada que pueda rastrearse hasta los impulsores claros.
Tamaño del Mercado de Lencería de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Diferentes publicadores suelen mostrar distintos tamaños del mercado de lencería porque no siempre contabilizan los mismos productos, pueden utilizar diferentes rangos de precios y pueden actualizar los supuestos clave en diferentes calendarios. En esta categoría, incluso pequeñas decisiones sobre qué cuenta como lencería y cómo se trata el precio por canal pueden generar grandes diferencias de valor.
La principal brecha proviene de si se contabilizan las categorías de prendas adyacentes, donde Mordor Intelligence trata la lencería únicamente como ropa íntima y mantiene la ropa de baño, la ropa de playa y la ropa de noche fuera del cálculo, y esta elección de alcance generalmente aleja los totales de las estimaciones de estilo de prendas más amplias.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 99,12 mil millones de USD (2025) | |
| Global Consultancy A | 98,71 mil millones de USD (2025) | Utiliza un marco de pronóstico diferente y puede combinar precios históricos y proyectados para 2025, lo que puede reducir ligeramente el valor realizado en comparación con un alcance que aplica la estructura de precios por canal del año en curso. |
| Industry Publisher B | 95,20 mil millones de USD (2025) | Las divisiones por rango de precios y las ponderaciones regionales parecen inclinarse más hacia productos económicos y canales masivos, lo que puede comprimir el precio de venta promedio ponderado y reducir el total para el mismo año. |
La comparación muestra que la diferencia se explica principalmente por el alcance y la construcción de precios, más que por un desacuerdo sobre la dirección de la demanda. Cuando la inclusión de productos se mantiene ajustada y los supuestos de precios y canales se verifican con señales reales del mercado, el número final resulta más fácil de conciliar y repetir año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor global actual del mercado de lencería?
El tamaño del mercado de lencería es de USD 102,35 mil millones en 2026 y está en camino de alcanzar USD 125,82 mil millones en 2031.
¿Qué región está creciendo más rápido en ventas de ropa íntima?
Asia-Pacífico lidera el crecimiento, con una CAGR proyectada del 10,14% hasta 2031, impulsada por el aumento de los ingresos de la clase media y la acelerada adopción del comercio electrónico.
¿Cómo están reduciendo las marcas las devoluciones relacionadas con el ajuste en las ventas de lencería en línea?
Las empresas implementan quioscos de escaneo corporal en 3D y herramientas de prueba de realidad aumentada, reduciendo las tasas de devolución hasta en 18 puntos porcentuales.
¿Por qué las fibras recicladas están ganando participación en la fabricación de lencería?
La presión regulatoria y la demanda de los consumidores por la trazabilidad están impulsando un crecimiento anual del 9,36% en tejidos reciclados y de base biológica, a pesar de su prima de precio del 15% al 25%.


 Sus datos están seguros y nunca se venden ni se comparten.
