
Tamaño y Participación del Mercado de Moda Rápida
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 179.77 Mil millones de dólares |
| Tamaño del Mercado (2031) | 279.79 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.25 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
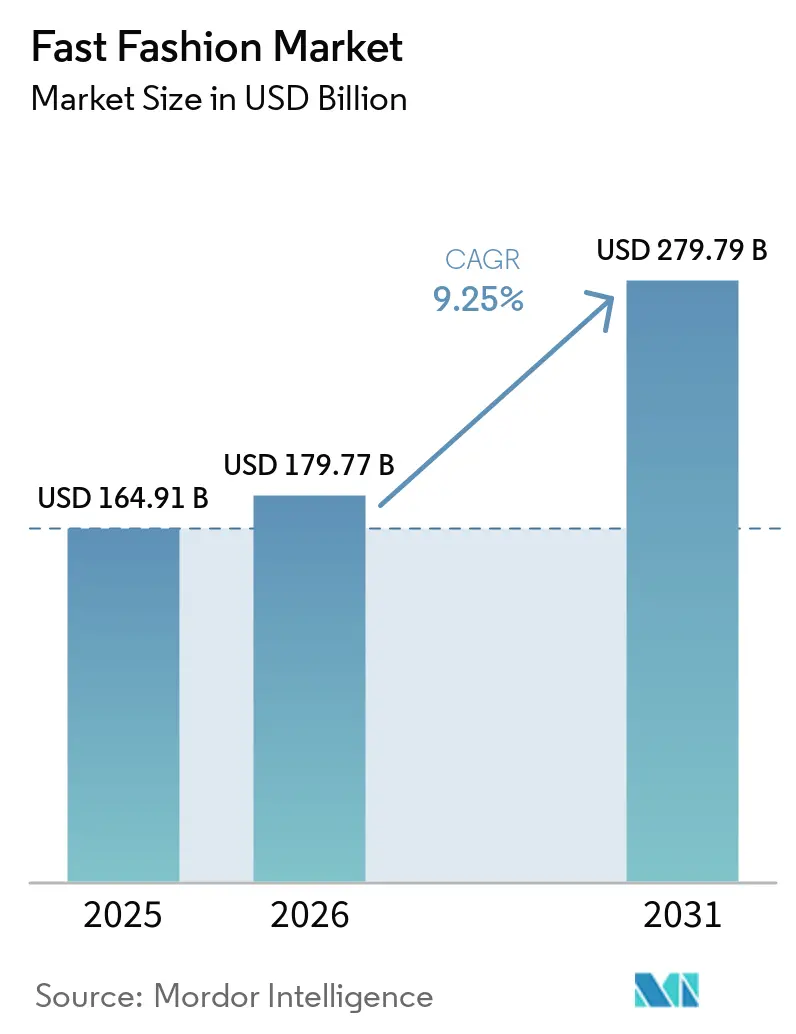
Análisis del Mercado de Moda Rápida por Mordor Intelligence
El tamaño del mercado de moda rápida fue valorado en 164,91 mil millones de USD en 2025 y se proyecta que alcance los 179,77 mil millones de USD en 2026 y los 279,79 mil millones de USD en 2031, creciendo a una CAGR del 9,25% de 2026 a 2031. La ropa asequible y orientada a las tendencias continúa sirviendo a los consumidores en todos los niveles de ingresos y regiones. Los ciclos cortos de producto hacen que la velocidad, el acceso al precio y la respuesta al inventario sean fundamentales para el desempeño competitivo. El comercio móvil está acortando el camino desde el descubrimiento del producto hasta la compra, particularmente en mercados de consumo de alto crecimiento. Los requisitos regulatorios y los costos de importación también están cambiando las decisiones de abastecimiento, los procesos de devolución y la gestión de inventarios. Las empresas que combinan redes de suministro receptivas con propuestas de valor claras tienen más margen para gestionar estas presiones.
Conclusiones clave del informe
- Por tipo de producto, camisetas y camisas representaron el 36,17% de la participación del mercado de moda rápida en 2025, mientras que se proyecta que los vestidos y la ropa de una pieza crezcan a una CAGR del 10,08% hasta 2031.
- Por usuario final, las mujeres representaron el 60,94% de la participación del mercado de moda rápida en 2025, mientras que se proyecta que los hombres crezcan a una CAGR del 10,09% hasta 2031.
- Por categoría, el segmento masivo representó el 68,83% del tamaño del mercado de moda rápida en 2025, mientras que se proyecta que la moda rápida premium crezca a una CAGR del 11,66% hasta 2031.
- Por canal de distribución, el comercio minorista offline representó el 62,47% de la participación del mercado de moda rápida en 2025, mientras que se proyecta que el comercio minorista online crezca a una CAGR del 12,34% hasta 2031.
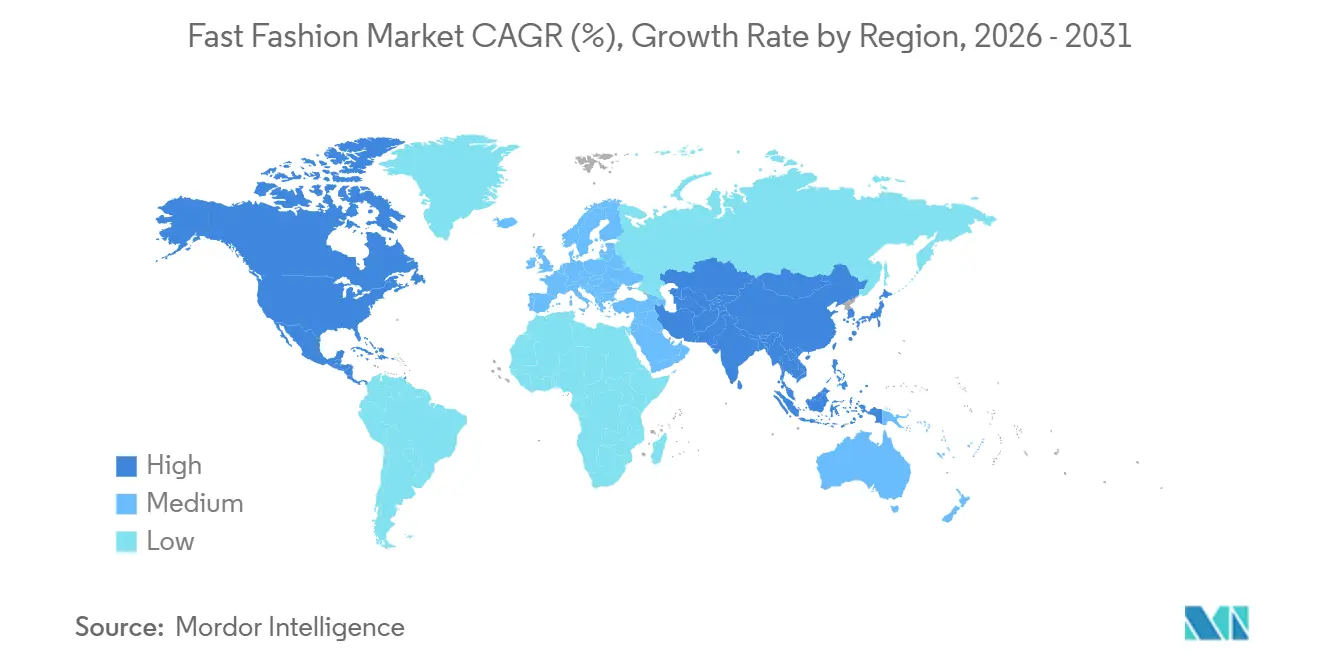
- Por geografía, Asia-Pacífico representó el 35,77% del tamaño del mercado de moda rápida en 2025 y se proyecta que crezca a una CAGR del 10,61% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aumento de colaboraciones con influencers y respaldos de celebridades | +2.1% | Global, con mayor intensidad en América del Norte, Reino Unido y el núcleo de APAC | Corto plazo (≤ 2 años) |
| Creciente demanda de ropa de moda asequible | +2.3% | Global; mayor contribución incremental de Asia del Sur y del Sudeste Asiático | Largo plazo (≥ 4 años) |
| Descuentos frecuentes y estrategias de precios promocionales | +1.5% | Global; más fuerte en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Fácil comparación de productos entre múltiples marcas | +0.9% | Global; concentrado en mercados con alta penetración del comercio electrónico | Mediano plazo (2-4 años) |
| Políticas convenientes de devolución e intercambio que impulsan las compras | +0.8% | América del Norte, Unión Europea, Australia | Corto plazo (≤ 2 años) |
| Lanzamientos de productos más rápidos y actualizaciones de colecciones | +1.4% | Global; mayor impacto en los mercados de APAC y Europa sensibles a las tendencias | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de colaboraciones con influencers y respaldos de celebridades
El marketing nativo de las redes sociales ha pasado de ser una asignación presupuestaria experimental al principal motor de generación de demanda en la moda rápida, con el comercio liderado por creadores de contenido que comprime la brecha entre el contenido y la conversión. El Índice de Influencia en Moda 2026 de WeArisma informa que el valor de medios ganados (EMV) de moda en TikTok creció un 45% en 2025 y ahora representa el 25% de todo el EMV de moda a nivel global, aproximadamente 2,5 veces el valor por publicación de Instagram, lo que indica que las marcas que optimizan el alcance sin priorizar la profundidad de participación específica de la plataforma están sistemáticamente por debajo del rendimiento de su inversión. La implicación de segundo orden, frecuentemente subestimada por los equipos de planificación, es que los ciclos de contenido viral de TikTok están reformando la planificación de inventarios: el contenido orgánico de alta velocidad comprime la ventana entre la identificación de tendencias y la venta hasta días, recompensando a las marcas con capacidades de reabastecimiento ágiles.
Creciente demanda de ropa de moda asequible
La presión financiera de los consumidores está amplificando la demanda de moda rápida, ya que los compradores priorizan cada vez más la eficiencia estilo-costo sobre la durabilidad tanto en mercados desarrollados como emergentes. La rápida urbanización en el Sudeste Asiático, Asia del Sur y África Subsahariana expande continuamente la población objetivo: los consumidores urbanos de primera generación típicamente anclan el gasto en indumentaria en opciones accesibles y orientadas a las tendencias antes de ascender en la escala de calidad, creando un predecible canal de demanda de varios años. La implicación estratégica, distinta del obvio atractivo del precio, es que las marcas que amplían rangos de tallas, cortes inclusivos y diseños regionalmente relevantes están capturando una lealtad desproporcionada en cohortes demográficas en expansión donde la frecuencia de recompra es el verdadero motor de rentabilidad. Las marcas estancadas en puntos de precio medio-premium sin una clara diferenciación de calidad enfrentan presión simultánea desde abajo y desde arriba, ya que el Informe de Primavera 2026 del Consejo Empresarial de Asia confirma que los ingresos internacionales de Uniqlo alcanzaron aproximadamente 12 mil millones de USD en el ejercicio fiscal 2025, demostrando que el posicionamiento de calidad a buen precio puede coexistir de manera rentable con la moda rápida a escala global [1].
Descuentos frecuentes y estrategias de precios promocionales
La velocidad de los descuentos ha evolucionado hasta convertirse en una característica estructural del comercio de moda rápida en lugar de una palanca táctica, con calendarios de rebajas algorítmicos diseñados para mantener la urgencia de compra a lo largo de las sesiones de los compradores con una profundidad promocional casi continua. La distorsión competitiva incorporada en este impulsor se está haciendo evidente a través de la aplicación regulatoria: la DGCCRF (Dirección General de Competencia, Asuntos del Consumidor y Prevención del Fraude) de Francia impuso una multa de 2,3 millones de EUR contra Boohoo en agosto de 2026 por prácticas de precios engañosas, incluido el etiquetado de descuentos engañoso, lo que demuestra que los riesgos de los precios promocionales ahora conllevan una exposición financiera a nivel de aplicación en los principales mercados [2]. Los resultados de Zalando en 2025 ofrecen un contrapunto estructural: su programa de fidelización Plus, que alcanzó 16,8 millones de miembros que representan casi la mitad del volumen bruto de mercancías (GMV) del cuarto trimestre de 2025, muestra que las compras repetidas independientes de descuentos son alcanzables a escala cuando la infraestructura de personalización y los beneficios de membresía están suficientemente desarrollados.
Lanzamientos de productos más rápidos y actualizaciones de colecciones
La aceleración del lanzamiento de productos ha pasado de ser una capacidad diferenciadora a un estándar mínimo de la industria en la moda rápida, y la ventaja competitiva ahora reside en la capacidad de mantener la velocidad sin sacrificar el margen ni la consistencia de calidad. Los resultados del primer semestre de 2026 de Inditex ilustran el caso comercial: la empresa logró un crecimiento de ingresos del 9,2% en moneda constante y un margen bruto del 58,7% mientras operaba en 215 mercados, atribuyendo su desempeño explícitamente a su modelo de abastecimiento dentro de la temporada y a la capacidad de reaccionar a las tendencias de moda en cuestión de semanas. La OCDE señala que el modelo de moda ultrarrápida utiliza análisis de datos en tiempo real y pronósticos algorítmicos para automatizar la asignación de producción, lo que permite la alineación del inventario con los microciclos de tendencias y comprime el plazo de diseño a estantería de meses a días [3].
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Los productos falsificados debilitan la diferenciación de marca | -1.0% | Global; mayor exposición en los canales online de APAC, América del Norte y Europa Occidental | Mediano plazo (2–4 años) |
| Preocupaciones de los compradores sobre la privacidad de datos y la ciberseguridad | -0.8% | Unión Europea (RGPD), América del Norte, APAC; amplificado por brechas de seguridad minoristas de alto perfil en 2025 | Corto plazo (≤ 2 años) |
| Incertidumbre en torno al tallaje y ajuste de la ropa online | -0.7% | Global; más fuerte en mercados con acceso limitado al comercio minorista físico | Mediano plazo (2–4 años) |
| Los aranceles de importación aumentan los costos de abastecimiento transfronterizo | -1.5% | América del Norte (primario); América del Sur y APAC cada vez más afectados | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Los aranceles de importación aumentan los costos de abastecimiento transfronterizo
La política arancelaria de Estados Unidos ha generado el impacto de costos estructuralmente más significativo en la cadena de suministro de moda rápida desde los aranceles iniciales de la Sección 301 sobre productos chinos en 2018. La Asociación Americana de Ropa y Calzado (AAFA) informa que las importaciones de ropa de Estados Unidos enfrentaron una tasa arancelaria efectiva promedio casi récord del 24,6% en 2025, mientras que la eliminación de la exención de minimis para envíos de origen chino, vigente desde mayo de 2025, que anteriormente permitía la entrada libre de aranceles para paquetes de menos de 800 USD, elevó estructuralmente la base de costos para las plataformas de venta directa al consumidor transfronterizas. Un análisis de la Universidad Texas Tech/ICAC de los datos de importación de ropa de Estados Unidos hasta junio de 2026 encontró que los valores de importación fueron aproximadamente un 8% por debajo del período correspondiente de 2025, con el abastecimiento desplazándose marcadamente de China hacia Vietnam, Bangladesh y Camboya, aunque los proveedores alternativos en expansión reemplazaron solo el 19,8% del volumen físico perdido en ropa de predominio algodonero, lo que indica que la diversificación de la cadena de suministro es más lenta y operativamente más compleja de lo que sugieren los anuncios de estrategia pública.
Los productos falsificados debilitan la diferenciación de marca
La falsificación ha ido mucho más allá de ser un problema de protección de marca para convertirse en una amenaza competitiva directa y de seguridad del consumidor que agrava el desafío de mantener la diferenciación en el extremo asequible del mercado de moda rápida. Un estudio de 2026 de la AAFA e Intertek encontró que el 41% de los productos de ropa, calzado y accesorios falsificados analizados no cumplían con los estándares de seguridad del producto, incluidos los umbrales de riesgo químico, lo que demuestra que la proliferación de falsificaciones no reguladas crea una exposición de salud pública que erosiona la confianza del consumidor en el ecosistema legítimo de moda rápida. Un tribunal francés emitió una prohibición cautelar en julio de 2026 que prohíbe a Shein vender productos que infrinjan las marcas registradas de Lacoste, otorgando a Lacoste 110.000 EUR en daños provisionales, una resolución que pone de relieve la exposición legal que enfrentan las plataformas cuando los vendedores de terceros en mercados abiertos eluden el cumplimiento de la propiedad intelectual.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto:
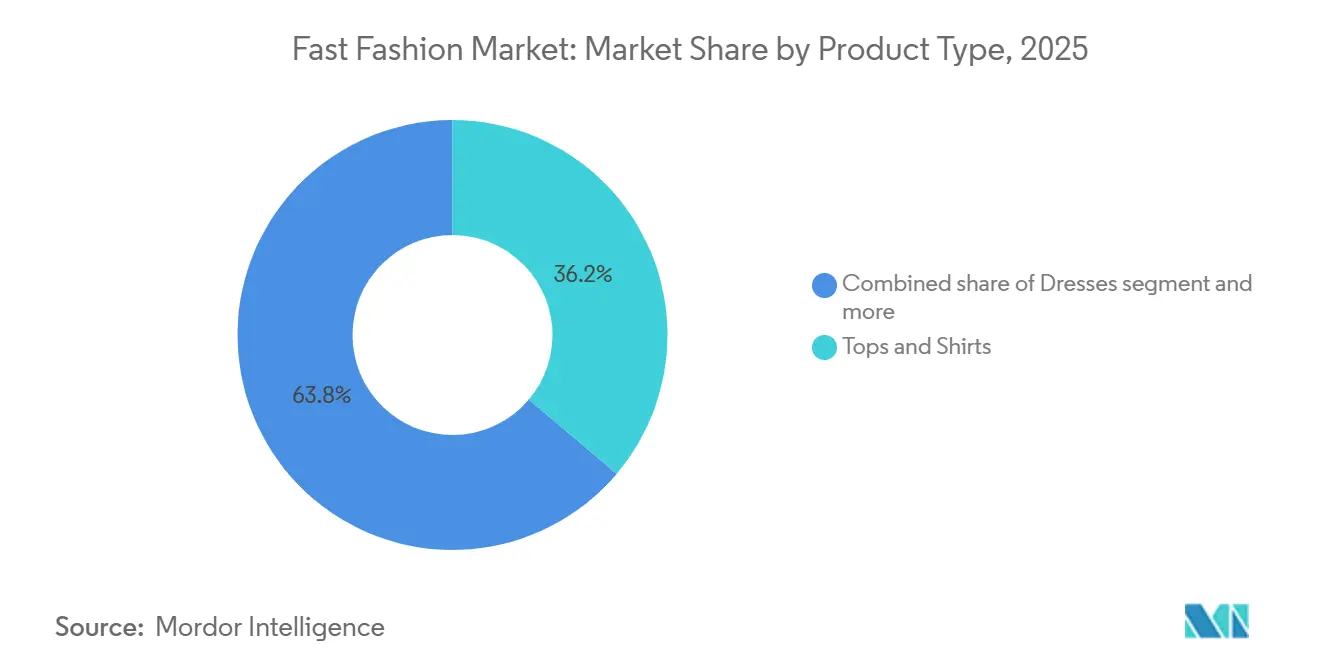
la ropa de ocasión transforma la combinación de productos de moda rápidaLas camisetas y blusas representaron el 36,17% de la cuota del mercado de moda rápida en 2025, lo que convierte a esta categoría en el tipo de producto más importante. La categoría se beneficia de una sustitución frecuente y de un uso amplio en entornos casuales, laborales y sociales. Además, presenta una baja barrera para la adopción de tendencias, ya que los consumidores pueden incorporar una nueva camiseta sin necesidad de renovar todo su guardarropa. Las prendas de la parte inferior, incluidos pantalones, vaqueros y faldas, siguen siendo una parte relevante del mix de productos, ya que favorecen las compras recurrentes de vestuario. El denim continúa proporcionando una base estable, mientras que los joggers de inspiración athleisure y los pantalones estructurados amplían la categoría. Las chaquetas y prendas de abrigo ocupan una posición menor en volumen, pero los cambios en los patrones climáticos y los looks de streetwear por capas extienden su relevancia más allá de los períodos estacionales tradicionales. Otras prendas, como básicos, ropa de descanso y accesorios, contribuyen a incrementar el valor del carrito cuando los minoristas presentan artículos relacionados de forma conjunta. Estos productos son especialmente adecuados para la venta cruzada en tiendas digitales, donde los clientes pueden añadir artículos complementarios durante el proceso de compra.
Se prevé que los vestidos y las prendas de una sola pieza se expandan a una CAGR del 10,08% hasta 2031. La demanda está respaldada por consumidores que buscan prendas que funcionen tanto para el uso diurno como para ocasiones sociales sin necesidad de capas adicionales de estilismo. La categoría se adapta al gasto vinculado a eventos, viajes, reuniones y contenido en redes sociales, donde los compradores pueden buscar un conjunto diferenciado para un momento específico. Este patrón de compra difiere de la demanda de reposición de básicos, ya que la novedad visual puede desempeñar un papel más relevante. Los minoristas que ofrecen diferentes cortes, largos y niveles de precio pueden atender una gama más amplia de ocasiones. El diseño del producto también es importante, ya que el mismo artículo debe cumplir las expectativas de comodidad, apariencia y uso repetido. La categoría ofrece a los minoristas de moda rápida otra forma de equilibrar los artículos esenciales de alto volumen con opciones más específicas para cada ocasión. También incrementa el valor de los calendarios de lanzamiento ágiles cuando el interés cambia rápidamente en torno a eventos estacionales.

Por usuario final:
las mujeres mantienen la mayor base mientras crece la demanda masculinaLas mujeres representaron el 60,94% de la participación del mercado de moda rápida en 2025 y se mantuvieron como el grupo de usuarios finales más grande. Su posición refleja compras frecuentes en camisetas y camisas, vestidos y ropa de una pieza, pantalones y accesorios. Las mujeres también participan en una amplia gama de ciclos de tendencias, lo que respalda las actualizaciones regulares de productos en los minoristas. El segmento infantil es más pequeño, pero las decisiones de compra de los adultos pueden crear demanda repetida cuando los hogares confían en la calidad, el ajuste y los precios de un minorista. La familiaridad con la marca a edades tempranas también puede apoyar relaciones con los clientes a más largo plazo a medida que cambian las necesidades de compra. La elección de productos dentro de este segmento debe considerar la durabilidad, la progresión de tallas y la confianza de los padres. El contenido online centrado en novedades y estilos accesibles puede atraer la atención hacia los surtidos orientados a la mujer. Esto hace que el descubrimiento social y digital sea importante junto con las tiendas y la actividad promocional tradicional.
Se prevé que los hombres crezcan a una CAGR del 10,09% hasta 2031, superando la tasa de crecimiento general del mercado. Los códigos de vestimenta laboral más relajados han ampliado la demanda de ropa casual e influenciada por el streetwear. Los hombres también están comprando un conjunto más amplio de productos que combinan el uso cotidiano con detalles de inspiración deportiva. Los joggers, las sudaderas con capucha técnicas y la ropa deportiva estructurada se han incorporado a las colecciones de moda rápida masculina convencional. Esta combinación reduce la necesidad de que los minoristas separen la ropa casual y los estilos de inspiración atlética en surtidos distintos. También admite un conjunto más amplio de puntos de precio y opciones de estilismo dentro de la moda masculina. Las marcas pueden responder mejorando la consistencia del ajuste y ampliando las opciones de color, tejido y características prácticas. El creciente papel de este grupo de usuarios finales aumenta la importancia de una inversión equilibrada en moda femenina y masculina.
Por categoría:
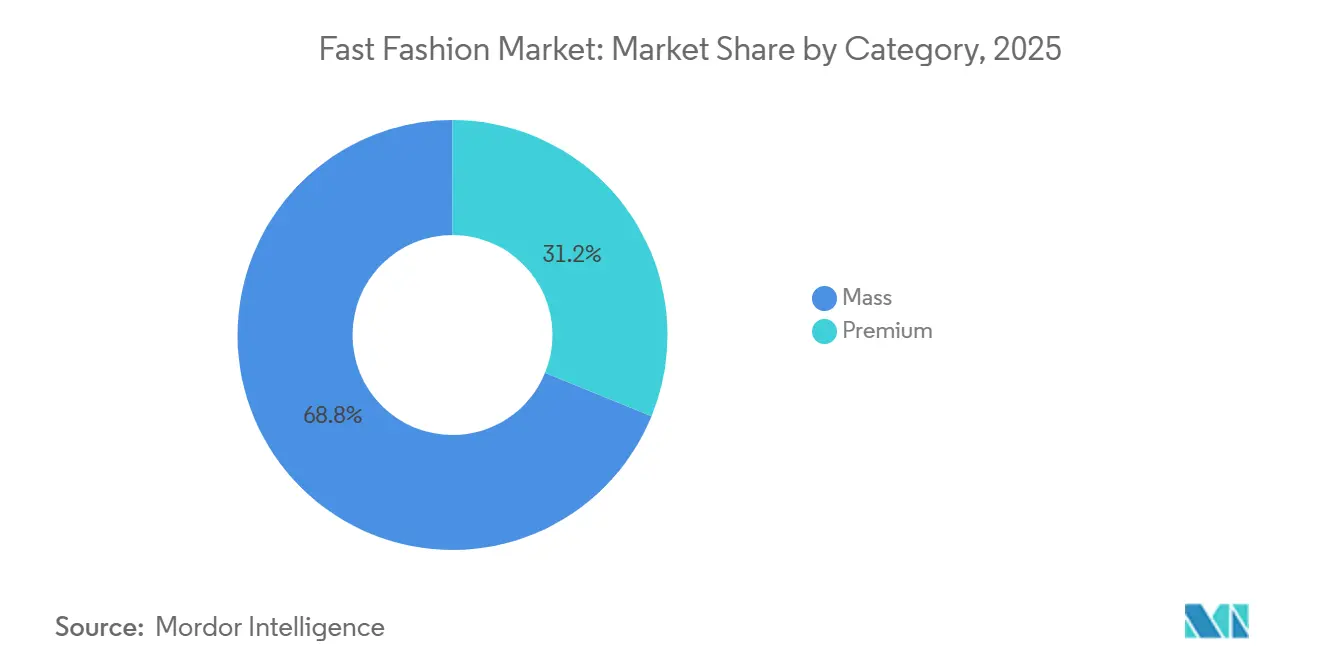
el volumen masivo sigue siendo central mientras avanza la moda rápida premiumEl segmento masivo representó el 68,83% del tamaño del mercado de moda rápida en 2025 y se mantuvo como la categoría de volumen central. Atiende a compradores que priorizan precios accesibles, novedades regulares y una amplia selección de ropa de uso diario. Las tiendas físicas siguen siendo importantes para este grupo en mercados donde el acceso y la confianza en el comercio electrónico aún se están desarrollando. Sin embargo, las expectativas de los consumidores están aumentando dentro de la categoría masiva, particularmente en cuanto a ajuste consistente, calidad aceptable e información más clara sobre los materiales. Los compradores más jóvenes pueden cambiar de plataforma rápidamente cuando no se cumplen estos requisitos. Esto crea un umbral mínimo de calidad incluso para los minoristas que compiten en precios bajos. Los modelos basados en tiendas físicas aún pueden generar un volumen sólido cuando el control de costos, la disponibilidad de productos y los estilos actuales están alineados. La categoría, por tanto, sigue siendo central para la industria de la moda rápida incluso cuando las expectativas de los consumidores se vuelven más exigentes.
Se proyecta que la moda rápida premium crezca a una CAGR del 11,66% hasta 2031. Las marcas establecidas están utilizando líneas de mayor calidad y diseños más diferenciados para crear distancia respecto a la competencia de ultra bajo costo. El enfoque tiene como objetivo mejorar la economía unitaria mientras se mantiene un punto de precio que sigue siendo alcanzable para una amplia audiencia. El posicionamiento premium depende de que el cliente perciba una mejora real en materiales, diseño, ajuste o una reducción de los descuentos. Una etiqueta por sí sola no proporciona esa distinción si el producto no muestra un cambio visible. Los minoristas también necesitan gestionar cuidadosamente la selección de productos para que los artículos de mayor valor no creen un riesgo de inventario excesivo. Un surtido más enfocado puede respaldar la inversión en calidad y reducir la presión de las rebajas. Este enfoque ofrece a las marcas una vía para atender a compradores que desean un valor más sólido sin trasladarse a la ropa premium tradicional.
Por canal de distribución:
el comercio minorista offline mantiene la escala mientras el comercio minorista online se aceleraEl comercio minorista offline representó el 62,47% de la participación del mercado de moda rápida en 2025 y se mantuvo como el canal de distribución más grande. Las tiendas físicas permiten a los compradores evaluar el ajuste, el tejido, el color y el estilismo antes de comprar. También favorecen el descubrimiento, la recogida inmediata y las experiencias de compra social que los canales digitales no reemplazan completamente. Las redes de tiendas siguen siendo importantes en mercados donde los consumidores tienen poca confianza en el tallaje online. Inditex planea aproximadamente 2,3 mil millones de EUR en gastos de capital ordinarios durante 2026 para la ampliación, renovación e integración tecnológica de tiendas, incluidos sistemas de pago asistido y etiquetas blandas. Esta inversión demuestra que los principales minoristas continúan tratando las tiendas como parte de un sistema minorista integrado. Las ubicaciones físicas también pueden traducir la atención de las redes sociales en visitas a través de ediciones de productos y merchandising local. El canal sigue siendo relevante donde la experiencia en tienda y la comodidad digital trabajan juntas.
Se proyecta que el comercio minorista online crezca a una CAGR del 12,34% hasta 2031, la tasa más rápida entre los canales de distribución. El comercio móvil está ampliando el acceso en el Sudeste Asiático, Asia del Sur y América Latina. La personalización digital puede ayudar a los compradores a encontrar productos relevantes y puede reducir la fricción en la navegación y la compra. Zalando informó que su inteligencia artificial de Talla y Ajuste utiliza datos de medidas corporales de más de 1 millón de clientes y redujo las devoluciones relacionadas con el tallaje en más de un 8%. Esto muestra por qué la información sobre el ajuste y los procesos de devolución se han convertido en elementos centrales del desempeño de la ropa online. Los minoristas que mejoran la velocidad de entrega, la información del producto y la gestión de devoluciones pueden fortalecer las compras repetidas. Esas capacidades también ayudan a reducir la desventaja creada por la incertidumbre sobre el tallaje y el ajuste. El crecimiento del canal depende de si los minoristas pueden hacer que la compra de ropa online sea más fácil y confiable para los consumidores.
Análisis geográfico
Mercado de Moda Rápida en Asia-Pacífico
Asia-Pacífico representó el 35,77% de la cuota del mercado de moda rápida en 2025 y se prevé que crezca a una CAGR del 10,61% hasta 2031. La región combina importantes redes de fabricación con una base de consumidores amplia y en expansión. China sigue siendo relevante tanto para la producción como para la demanda interna, mientras que India, Indonesia y Vietnam contribuyen al crecimiento adicional del consumo. El aumento de los niveles de ingresos y el comercio móvil están incorporando a más compradores en las categorías de moda accesible. Los formatos de comercio social pueden conectar el descubrimiento de productos y la compra dentro de una única experiencia digital. Esto favorece a los minoristas que pueden responder rápidamente a las preferencias locales y gestionar recorridos de cliente con enfoque móvil.
Mercado de Moda Rápida en América del Norte
América del Norte sigue siendo un mercado regional significativo, aunque los costos de importación y las condiciones del consumidor ejercen presión sobre los minoristas que dependen en gran medida del abastecimiento en el extranjero. La Asociación Americana de Ropa y Calzado informó que la tasa arancelaria efectiva promedio sobre las importaciones de ropa de EE. UU. alcanzó el 24,6% en 2025. La eliminación de la exención de minimis para los envíos de origen chino a partir de mayo de 2025 elevó la base de costos para los envíos transfronterizos directos al consumidor afectados. Estos cambios hacen que la diversificación de la cadena de suministro y las decisiones de fijación de precios sean más importantes. Inditex continuó invirtiendo en los Estados Unidos durante 2026, incluida la apertura de la primera tienda de Bershka en EE. UU. en Aventura Mall. Canadá y México añaden volumen a la región, y México también se beneficia del interés en la producción de proximidad.
Mercado de Moda Rápida en EMEA
Europa sigue siendo una base de consumo y operación importante para el mercado de moda rápida. El registro del Pasaporte Digital de Producto de la UE entró en funcionamiento en julio de 2026 en el marco del Reglamento de Diseño Ecológico para Productos Sostenibles. Las grandes empresas también quedaron sujetas a restricciones sobre la destrucción de prendas de vestir, accesorios de ropa y calzado sin vender a partir de julio de 2026. Estos requisitos ponen mayor énfasis en la planificación de inventarios, la trazabilidad de los productos y el riesgo de sobreproducción. Alemania, el Reino Unido, Francia y los países nórdicos siguen siendo centros clave de gasto, mientras que Polonia, España e Italia ofrecen margen para un mayor desarrollo del comercio minorista digital. Oriente Medio y África también presentan una demanda emergente a través de consumidores jóvenes con conectividad digital y un comercio móvil en crecimiento.
Panorama competitivo
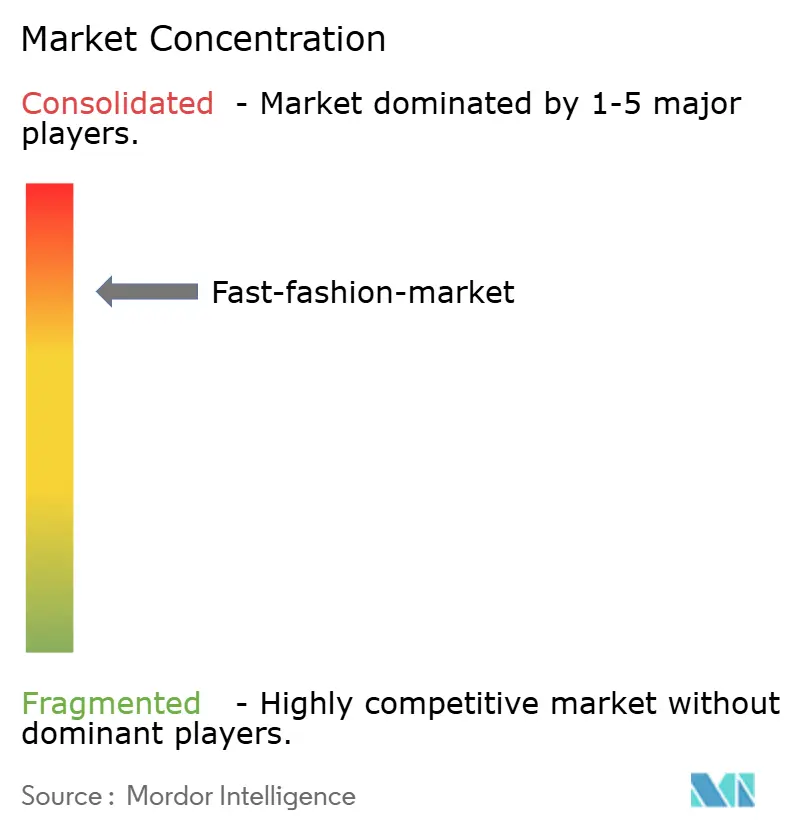
El mercado de moda rápida está muy concentrado, con Inditex, H&M Group, Shein y Fast Retailing entre las empresas líderes. Sus modelos operativos difieren, pero cada uno compite a través del acceso al precio, marcas reconocibles, disponibilidad de productos y, cada vez más, a través de la capacidad digital. Inditex combina el abastecimiento dentro de la temporada con operaciones físicas y digitales integradas. La empresa reportó ventas netas del primer semestre de 2026 de 19,8 mil millones de EUR, un crecimiento del 9,2% en moneda constante y un margen bruto del 58,7%. Su modelo de abastecimiento respalda la reacción a los cambios en la demanda de moda en cuestión de semanas. Este enfoque operativo ayuda al grupo a gestionar la frescura de las colecciones mientras mantiene un control estrecho sobre el merchandising y la ejecución en tienda.
H&M Group se ha centrado en la eficiencia de aprovisionamiento, la disciplina de costos y la asignación con apoyo de inteligencia artificial como parte de su respuesta operativa. La empresa reportó un margen bruto del 54% y un margen operativo del 10,6% en el tercer trimestre de 2026. También ha declarado que está aumentando las compras dentro de la temporada y utilizando la asignación con apoyo de inteligencia artificial para mejorar la respuesta a la demanda. Fast Retailing continúa persiguiendo el crecimiento internacional a través de Uniqlo, manteniendo un posicionamiento orientado al valor. Las plataformas digitales también están cambiando el entorno competitivo al ayudar a las marcas a llegar a los consumidores sin poseer la misma escala de red de tiendas. Zalando reportó un volumen bruto de mercancías (GMV) de 17,56 mil millones de EUR en 2025 y 62 millones de clientes activos, subrayando la escala de la demanda online multimarca. La empresa está integrando contenido más personalizado y herramientas de ajuste en su experiencia del consumidor.
Las empresas más pequeñas compiten a través de la relevancia del diseño local, la actividad en redes sociales y la flexibilidad de la cadena de suministro regional. Urban Revivo, Fashion Nova y Trendyol ilustran el desafío que los operadores con enfoque regional pueden presentar a los grandes minoristas globales. Estas empresas pueden responder a las preferencias de productos locales sin aplicar el mismo plan de merchandising en todas las geografías. Las mejores oportunidades se encuentran en surtidos culturalmente relevantes y productos accesibles con una diferenciación de calidad o diseño visible. Estas posiciones pueden respaldar mejores márgenes y menos devoluciones que un modelo basado únicamente en precios bajos. Zalando también ha ampliado su papel como proveedor de capacidades a través de asociaciones impulsadas por SCAYLE que respaldan el comercio de marcas y las operaciones de cumplimiento. El éxito competitivo depende cada vez más de si una empresa puede combinar la relevancia de marca con un abastecimiento confiable, el uso de datos y el servicio al cliente.
Líderes de la Industria de Moda Rápida
-
Gap Inc.
-
Shein Group Ltd.
-
Next plc
-
Primark Limited
-
adidas AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Moda Rápida Empresas cubiertas en este informe
- Industria de Diseño Textil, S.A. (Inditex)
- H & M Hennes & Mauritz AB
- Fast Retailing Co., Ltd.
- Gap Inc.
- Shein Group Ltd.
- Boohoo Group plc
- Mango MNG, S.A.
- Next plc
- Primark Limited
- BESTSELLER A/S
- LPP S.A.
- ASOS plc
- NIKE, Inc.
- adidas AG
- PUMA SE
- VF Corporation
- PVH Corp.
- Levi Strauss & Co.
- American Eagle Outfitters, Inc.
- Abercrombie & Fitch Co.
Desarrollos recientes de la industria en Mercado de Moda Rápida
- Agosto de 2026: Inditex abrió la primera tienda de Bershka en Estados Unidos en Aventura Mall en Miami. La apertura forma parte de 20 proyectos de expansión planificados en Estados Unidos para finales de 2027 en Zara, Bershka y Massimo Dutti.
- Septiembre de 2026: H&M amplió su presencia minorista en Gurugram, India, con una nueva tienda en Ireo Boulevard. La apertura formó parte de la estrategia de India del grupo, que planificó 90 aperturas netas y 170 cierres a nivel global durante 2026.
- Octubre de 2025: SHEIN y la rapera GloRilla lanzaron una colección de marca compartida en las líneas de marca MUSERA y SHEIN ICON de SHEIN. Los precios oscilaron entre 2 USD y 46 USD, ampliando la actividad de colaboración con celebridades de SHEIN en Estados Unidos.
Alcance del Informe del Mercado Global de Moda Rápida
La moda rápida se refiere a ropa asequible pero de tendencia que pasa rápidamente del diseño al comercio minorista, con el objetivo de capitalizar las tendencias actuales. El informe del mercado de moda rápida está segmentado por tipo de producto (camisetas y camisas, pantalones, vestidos y ropa de una pieza, chaquetas y ropa de abrigo, otras prendas), por usuario final (hombres, mujeres y niños), por categoría (masivo y premium), por distribución (comercio minorista offline y comercio minorista online) y por geografía (América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África). Las previsiones del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Camisetas y camisas |
| Pantalones (pantalones de vestir, vaqueros y faldas) |
| Vestidos y ropa de una pieza |
| Chaquetas y ropa de abrigo |
| Otros tipos de productos |
| Hombres |
| Mujeres |
| Niños |
| Masivo |
| Premium |
| Comercio minorista offline |
| Comercio minorista online |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Tipo de producto | Camisetas y camisas | |
| Pantalones (pantalones de vestir, vaqueros y faldas) | ||
| Vestidos y ropa de una pieza | ||
| Chaquetas y ropa de abrigo | ||
| Otros tipos de productos | ||
| Usuario final | Hombres | |
| Mujeres | ||
| Niños | ||
| Categoría | Masivo | |
| Premium | ||
| Canal de distribución | Comercio minorista offline | |
| Comercio minorista online | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de moda rápida para 2031?
Se proyecta que el mercado de moda rápida alcance los 279,79 mil millones de USD en 2031, desde los 164,91 mil millones de USD en 2025, a una CAGR del 9,25% de 2026 a 2031.
¿Qué tipo de producto tiene la mayor participación en la moda rápida?
Las camisetas y camisas lideraron la demanda de productos con una participación del 36,17% en 2025. Los vestidos y la ropa de una pieza son el tipo de producto de más rápido crecimiento con una CAGR del 10,08% hasta 2031.
¿Qué grupo de consumidores crece más rápido en la moda rápida?
Los hombres son el grupo de usuarios finales de más rápido crecimiento, con una CAGR proyectada del 10,09% hasta 2031. Las mujeres se mantuvieron como el grupo más grande con una participación del 60,94% en 2025.
¿Por qué crece el comercio minorista online en la moda rápida?
Se prevé que el comercio minorista online crezca a una CAGR del 12,34% hasta 2031, a medida que las compras móviles, la personalización, el cumplimiento y las herramientas de ajuste mejoran la experiencia de compra digital.