
Tamaño y Participación de la Industria del Plástico en India
Análisis de la Industria del Plástico en India por Mordor Intelligence
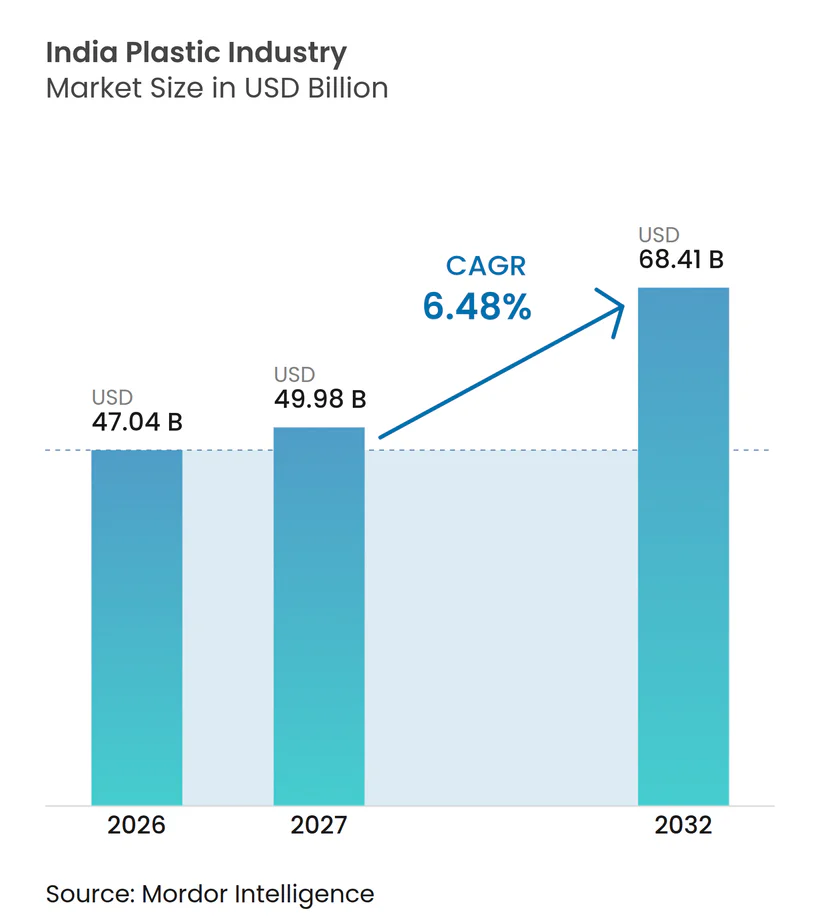
Se espera que el tamaño del mercado de la industria del plástico en India aumente de 47,04 mil millones de USD en 2026 a 49,98 mil millones de USD en 2027 y alcance los 68,41 mil millones de USD para 2032, creciendo a una CAGR del 6,48% durante 2027-2032.
En India, la adopción de vehículos eléctricos de dos ruedas amplía la salida para componentes poliméricos moldeados, mientras que la actividad de envasado sostiene la conversión de resinas a gran escala. Los productores que integran capacidad de craqueo y de polímeros pueden asegurar materias primas de manera más confiable, mientras que las capacidades de materiales reciclados abren una vía separada hacia la demanda de convertidores impulsada por el cumplimiento normativo. Los aranceles de envasado hacen que el contenido reciclado legalmente permitido sea comercialmente importante, mientras que la volatilidad de las materias primas puede limitar los márgenes de los productores. Los proveedores capaces de calificar grados reciclados para usos de envasado permitidos, al tiempo que absorben las fluctuaciones del nafta, tienen una propuesta más sólida para los convertidores que equilibran el cumplimiento normativo y el costo de la resina.
Conclusiones Clave del Informe
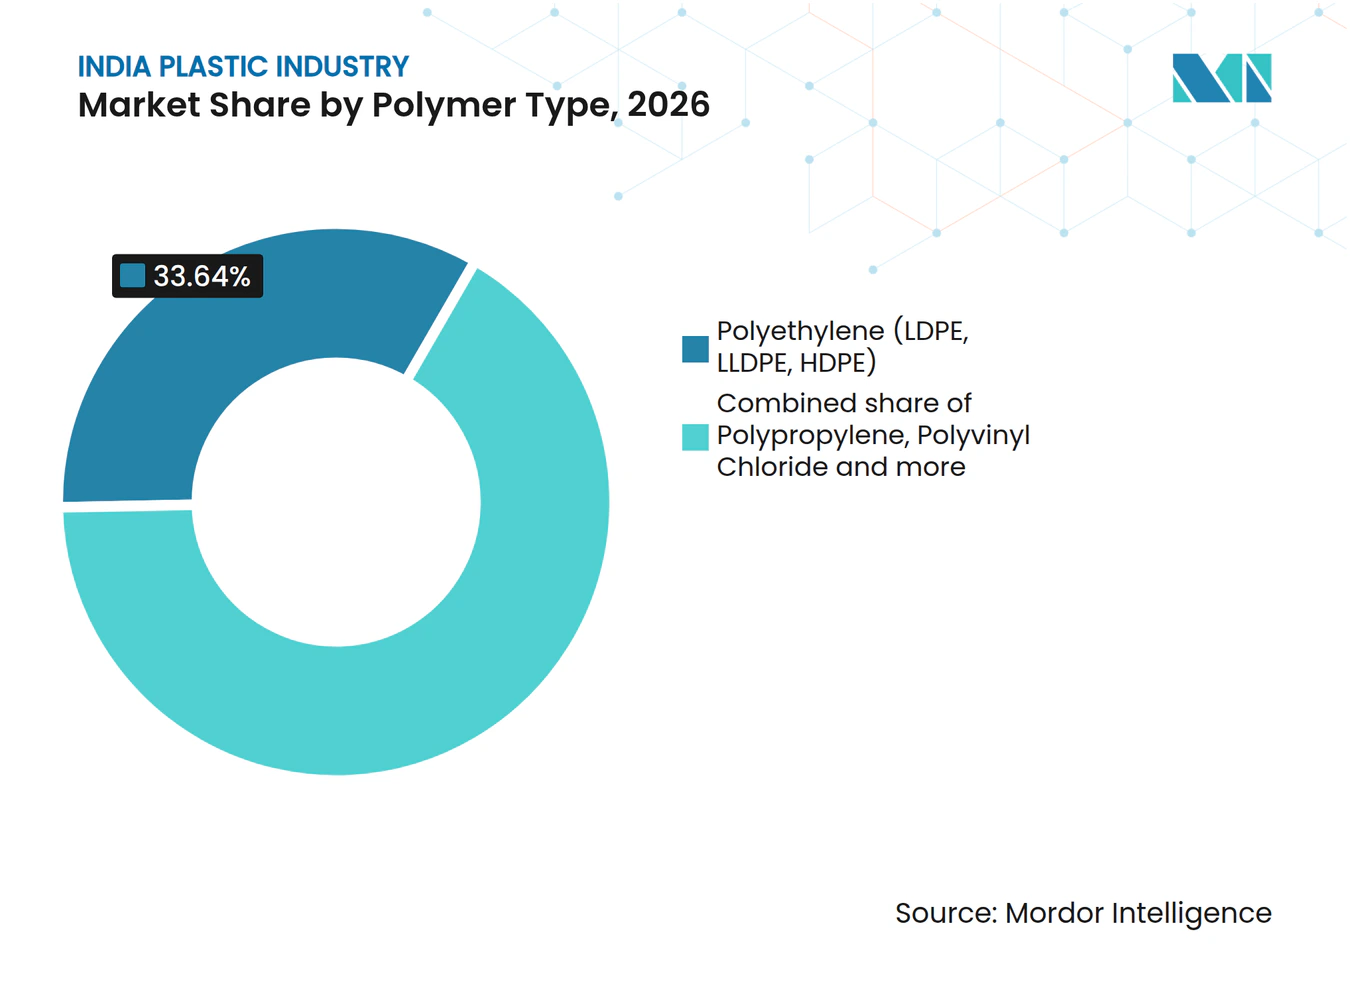
- Por tipo de polímero, el polietileno (LDPE, LLDPE y HDPE) lideró con una participación de mercado del 33,64% en la industria del plástico en India en 2026, mientras que otros polímeros, incluidos PMMA y POM, tienen previsto crecer más rápido con una CAGR del 6,9% durante 2027-2032.
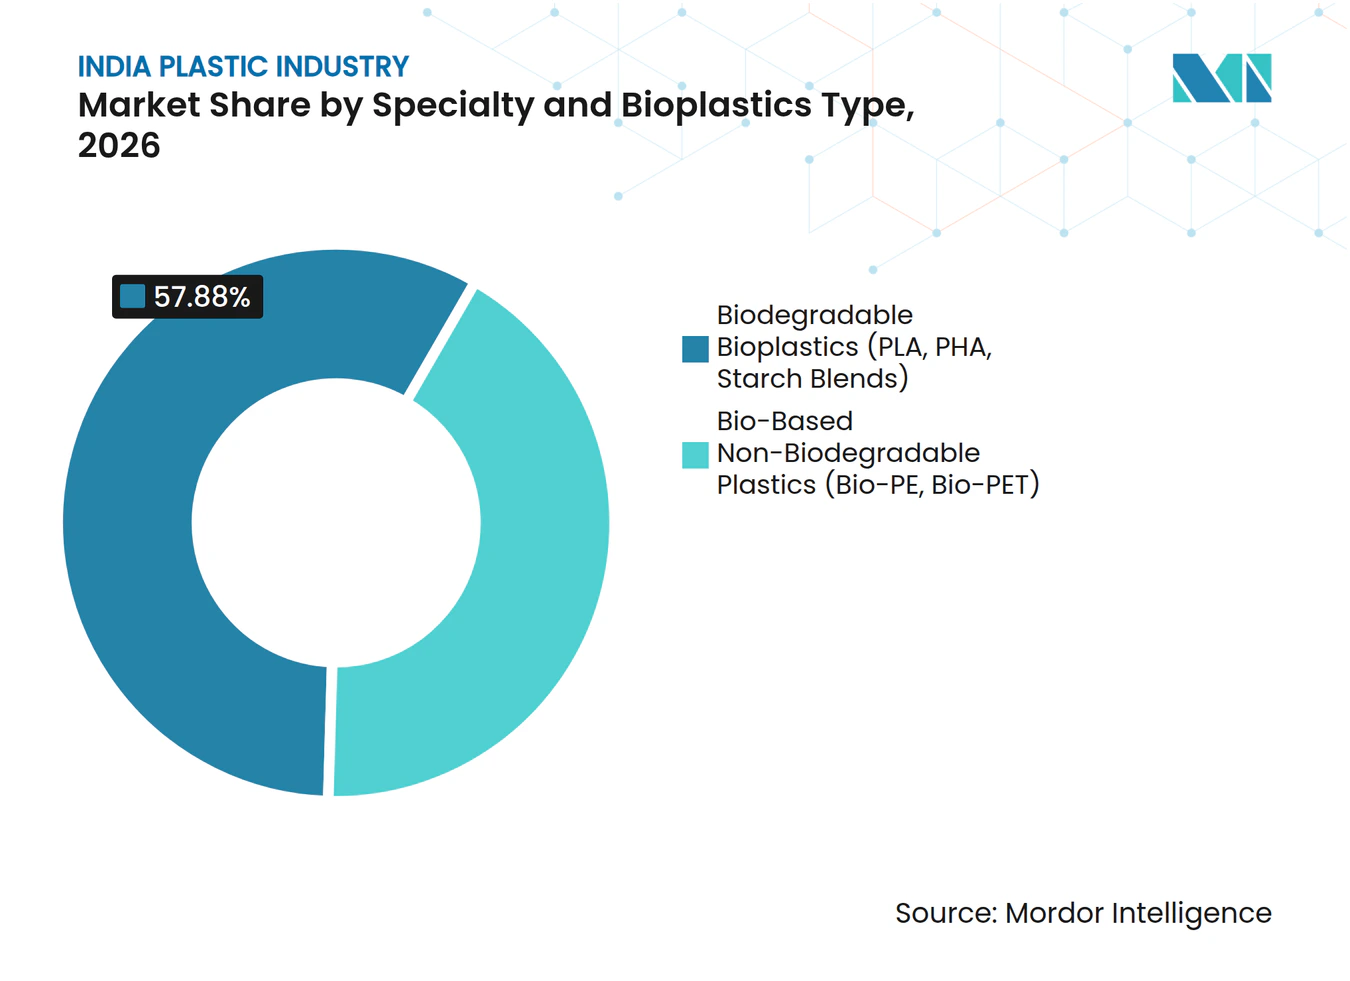
- Dentro de especialidades y bioplásticos, los bioplásticos biodegradables (PLA, PHA y mezclas de almidón) representaron el 57,88% del segmento de especialidades y bioplásticos en 2026, mientras que los plásticos no biodegradables de base biológica (bio-PE y bio-PET) tienen previsto liderar el crecimiento con una CAGR del 7,55% durante 2027-2032.
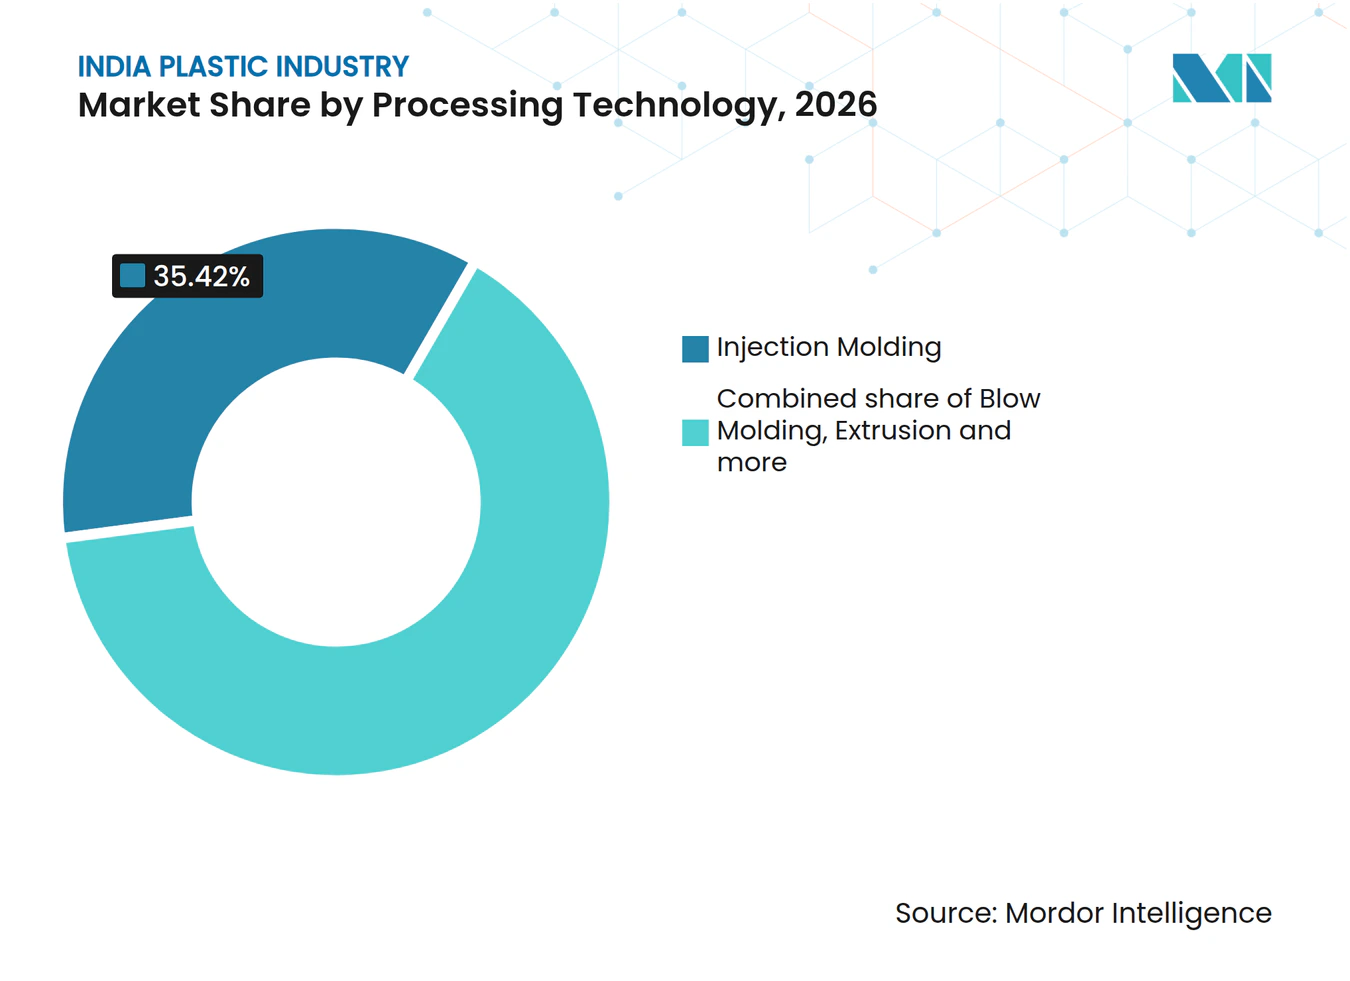
- La tecnología de procesamiento estuvo liderada por el moldeo por inyección con una participación de mercado del 35,42% en 2026, con el moldeo por soplado previsto como el segmento de más rápido crecimiento con una CAGR del 6,9% durante 2027-2032.
- Entre las aplicaciones, el envasado representó el 41,68% del tamaño del mercado de la industria del plástico en India en 2026, mientras que el segmento de salud y productos farmacéuticos tiene previsto crecer más rápido con una CAGR del 6,95% durante 2027-2032.
- En las regiones de India, India Occidental lideró con una participación de mercado del 46,71% en 2026, y se prevé que India Meridional crezca más rápido con una CAGR del 7,2% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Esquema PLI del Gobierno que Acelera las Expansiones de Capacidad de Polímeros en Gujarat | +1.7% | Planta de fabricación de polímeros de Vilayat | Mediano plazo (2-4 años) |
| Auge del Comercio Rápido que Impulsa la Demanda de Envases de Alimentos de Alta Rigidez | +2.2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fase II de Swachh Bharat que Impulsa la Sustitución de Tuberías de HDPE Urbanas | +1.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Estrategia de Reducción de Peso en Vehículos Eléctricos que Impulsa los Plásticos de Ingeniería en Vehículos de Dos Ruedas | +1.3% | A nivel nacional | Mediano plazo (2-4 años) |
| Aumento de las Exportaciones Farmacéuticas en India Occidental que Eleva el Consumo de Resinas de Grado Médico | +1.1% | Distritos de exportación farmacéutica de Maharashtra | Corto plazo (≤ 2 años) |
| Auge de la Construcción de Centros Comerciales de Nivel II que Incrementa la Demanda de Perfiles y Revestimientos de PVC | +0.9% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Esquema PLI Gubernamental que Acelera las Expansiones de Capacidad de Polímeros en Gujarat
La producción doméstica de resina CPVC puede ofrecer a los convertidores otra opción de suministro a medida que la fabricación de polímeros se expande en Gujarat. El 16 de junio de 2026, Grasim Industries Ltd y Lubrizol Advanced Materials inauguraron la Fase 1 de una planta de resina de cloruro de polivinilo clorado (CPVC) en Vilayat, Gujarat. La planta está ubicada en el complejo cloro-álcali de Grasim. Para el 11 de agosto de 2026, Grasim había informado que la producción comercial había comenzado, con una capacidad anual planificada de aproximadamente 50.000 toneladas métricas. Los volúmenes contratados de los convertidores, y no la capacidad planificada de la planta de aproximadamente 50.000 toneladas métricas por año, determinarán cuánta demanda de resina añade la expansión.
Auge del Comercio Rápido que Impulsa la Demanda de Contenedores de Alimentos de Alta Rigidez
El crecimiento del comercio rápido se convierte en un impulsor de la demanda de resinas en el mercado del plástico en India, donde los pedidos de alimentos utilizan envases rígidos de plástico que deben suministrarse de forma recurrente. El efecto sobre la resina depende tanto del número de envases como del requerimiento de material del diseño elegido, lo que hace que el crecimiento de los pedidos sea solo una parte del cálculo. Para los transformadores, una especificación de envase estable puede conectar un canal de servicio en expansión con un requisito de producción recurrente. La alta rigidez también convierte el rendimiento de la resina en parte de la propuesta de envasado, vinculando la selección del material con la forma requerida y el manejo del producto. Para los transformadores de envases rígidos, un diseño que cumpla la especificación de rigidez con menos resina debilitaría el vínculo entre el aumento de pedidos de alimentos y el tonelaje de resina.
Fase II de Swachh Bharat que Impulsa la Sustitución de Tuberías de HDPE Urbanas
La sustitución de tuberías urbanas crea una salida para la resina de HDPE cuando la especificación de la red requiere tuberías de HDPE. La financiación pública respalda esa salida cuando se convierte en un alcance definido de trabajos de tuberías que los convertidores pueden fabricar. Los proyectos de sustitución concentrarían la demanda de materiales en torno a sus calendarios de construcción, haciendo que el momento de los pedidos sea relevante para los productores de resinas. Para los compradores municipales y los fabricantes de tuberías, especificar el material y publicar paquetes de trabajo ejecutables conecta un objetivo de saneamiento con un requisito de producción. Un cambio en el material de las tuberías redirigiría completamente esta salida, mientras que un retraso en la construcción solo la diferiría.
Estrategia de Reducción de Peso en Vehículos Eléctricos que Impulsa los Plásticos de Ingeniería en Motocicletas
La adopción de vehículos eléctricos de dos ruedas amplía el potencial de salida para los componentes poliméricos en el mercado del plástico en India, incluso sin un aumento del contenido plástico por vehículo. Las matriculaciones minoristas alcanzaron 1.401.818 en el ejercicio fiscal 2025-26, un 21,81% más que en el ejercicio fiscal 2024-25. Los datos cubren 1.463 de 1.466 oficinas de registro y excluyen Telangana. Bright Brothers Limited suministra componentes poliméricos personalizados a fabricantes de vehículos eléctricos de dos ruedas. Sus soluciones más amplias de moldeo por inyección para automoción hacen hincapié en la reducción de peso, vinculando la capacidad de procesamiento de polímeros con los requisitos de diseño del vehículo. Ganar un componente especificado puede dar a un moldeador exposición al crecimiento del volumen de vehículos, mientras que reducir la masa de ese componente puede limitar el tonelaje de resina por vehículo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prohibición de Plásticos de Un Solo Uso que Eleva los Costos de Cumplimiento para los Envasadores de Bienes de Consumo de Alta Rotación | -0.9% | A nivel nacional | Corto plazo (≤ 2 años) |
| Precios Volátiles de Nafta como Materia Prima por las Tensiones en Oriente Medio | -0.8% | A nivel nacional | Corto plazo (≤ 2 años) |
| Normativas Interestatales de Residuos que Generan Cuellos de Botella Logísticos y Subutilización de Capacidad | -0.3% | A nivel nacional | Mediano plazo (2-4 años) |
| Rechazo del Consumidor a los Microplásticos en Agua Potable Envasada | -0.2% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Prohibición de Plásticos de Un Solo Uso que Eleva los Costos de Cumplimiento para los Envasadores de Bienes de Consumo de Alta Rotación
La demanda de envases de bienes de consumo de alta rotación para la industria del plástico en India se enfrenta tanto a restricciones sobre determinados formatos como al gasto de adaptar los envases permitidos. India prohíbe la fabricación, importación, almacenamiento, distribución, venta y uso de determinadas películas plásticas de un solo uso en cajas de dulces, tarjetas de invitación y paquetes de cigarrillos a partir del 1 de julio de 2022. Estas restricciones eliminan esas salidas particulares para la resina de película convencional, haciendo necesaria la sustitución para los envasadores afectados. En el ejercicio fiscal 2025-26, Dabur India Ltd identificó obligaciones adicionales que abarcan el diseño de envases, el abastecimiento y la gestión de residuos.[1] Su revisión de riesgos vinculó la adaptación tardía o el incumplimiento a posibles sanciones, interrupciones operativas e impacto reputacional. Para los transformadores que sirven a los formatos de bienes de consumo de alta rotación afectados, la restricción comercial se extiende por tanto más allá de la sustitución del material al tiempo y el gasto necesarios para disponer de un envase conforme.
Precios Volátiles de Nafta como Materia Prima por las Tensiones en Oriente Medio
La volatilidad de las materias primas limita a los productores de polímeros cuando los mayores costes de insumos comprimen el margen disponible por cada tonelada métrica de resina. Haldia Petrochemicals Ltd informó de que los eventos geopolíticos, incluido el conflicto en Oriente Medio, y la incertidumbre económica mantuvieron los precios del petróleo crudo y la nafta muy volátiles en el ejercicio fiscal 2024-25. Su diferencial medio polímero-nafta se redujo de 374 USD por tonelada métrica en el ejercicio fiscal 2023-24 a 349 USD por tonelada métrica en el ejercicio fiscal 2024-25.[2] La empresa atribuyó esa compresión a los mayores costes de la nafta mientras los precios de los polímeros permanecieron casi sin cambios. La reducción de 25 USD por tonelada métrica muestra la presión que recae sobre la economía de producción de Haldia, no sobre los compradores de resina. Un diferencial más estrecho deja menos margen para financiar la capacidad o el desarrollo de grados, incluso cuando los precios de venta de la resina se mantienen estables.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Polímero:
La Escala del Polietileno se Encuentra con Oportunidades de Suministro de EspecialidadesEl polietileno (LDPE, LLDPE y HDPE) representó una participación del 33,64% en el tamaño del mercado de la industria del plástico en India en 2026, convirtiéndose en el segmento más grande. Reliance Polymers ofrece toda la gama de polietileno Relene, que abarca el polietileno de baja densidad (LDPE), el polietileno lineal de baja densidad (LLDPE) y el polietileno de alta densidad (HDPE). Para los transformadores que utilizan estas resinas, la cartera ofrece varias opciones de suministro de polietileno a través de un único productor. Esto favorece a los proveedores capaces de atender más de un requisito de polietileno, concentrando la competencia en la cobertura de la cartera además de en la cantidad de resina producida.
Otros polímeros, incluidos PMMA y POM, forman el segmento de mayor crecimiento, con una CAGR prevista del 6,9% durante 2027-2032. India fue un importador neto de resina de poliacetal, o POM, en el ejercicio fiscal 2024-25. Esa posición comercial crea una apertura para atender la demanda abastecida por importaciones, ofreciendo a los proveedores especializados una vía comercial más allá de depender enteramente de nuevas aplicaciones. El cloruro de polivinilo tiene una salida diferente, con la Fundación Plastindia estimando la demanda india de resina para tuberías y accesorios en 3,57 millones de toneladas métricas en el ejercicio fiscal 25, un 10,9% más interanual. La distinción separa una oportunidad de acceso al suministro en resinas especiales de una salida de alto volumen en tuberías y accesorios para PVC.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Especialidad y Bioplásticos:
Distintos Objetivos de Material Configuran la DemandaLos bioplásticos biodegradables, incluidos PLA, PHA y mezclas de almidón, mantuvieron la mayor participación, el 57,88% del conjunto de especialidades y bioplásticos, en 2026. En febrero de 2026, el Cantonment Board de Lucknow había realizado un pedido institucional a Balrampur Bioyug, la empresa de ácido poliláctico (PLA) de Balrampur Chini Mills Limited. El pedido abarcaba bolsas de basura compostables y botellas, bolígrafos y carpetas de PLA. La contratación institucional puede por tanto organizar la demanda en torno a un conjunto definido de productos compostables, dando a los proveedores de resinas acceso a varios formatos a través de un único comprador.
Los plásticos no biodegradables de base biológica, incluidos el bio-PE y el bio-PET, están previstos como el segmento de mayor crecimiento en la industria del plástico en India, con una CAGR del 7,55% durante 2027-2032. Braskem produce las resinas de polietileno de base biológica I'm Green. SKYi FKuR las suministra a India para moldeo por inyección y soplado, incluidas aplicaciones de envasado. Dado que el suministro abarca tanto el moldeo por inyección como el soplado, los transformadores de envases en cualquiera de las dos rutas de proceso pueden obtener polietileno de base biológica a través de SKYi FKuR.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Tecnología de Procesamiento:
Escala del Moldeo e Integración de la Producción de BotellasEl moldeo por inyección mantuvo la mayor participación de segmento con un 35,42% en 2026. La Fundación Plastindia estimó la demanda india de polímeros para moldeo por inyección de paredes delgadas en 130.000 toneladas métricas en el ejercicio fiscal 2024-25. Su serie anual de maquinaria de procesamiento también contabilizó 12.600 máquinas de moldeo por inyección en el ejercicio fiscal 2024-25, frente a 5.330 máquinas de extrusión.
El moldeo por soplado es el segmento de mayor crecimiento en la industria del plástico en India, con una CAGR prevista del 6,9% durante 2027-2032. La serie de maquinaria de procesamiento de India registró 1.400 máquinas de moldeo por soplado en el ejercicio fiscal 25, frente a 1.260 en el ejercicio fiscal 24. En noviembre de 2025, KHS había instalado una línea integrada de moldeo por estirado-soplado, etiquetado y llenado para SLMG Beverages en Chhata. La línea tenía capacidad para hasta 48.000 botellas no retornables de tereftalato de polietileno (PET) por hora en tamaños de 250 mililitros a 2 litros. Estas incorporaciones integradas vinculan la demanda potencial de resina al rendimiento de las operaciones completas de embotellado, por lo que la coordinación del equipo puede ser tan importante como el número de máquinas de moldeo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Escala del Envasado y Especialización FarmacéuticaEl envasado representó una participación de mercado del 41,68% en la industria del plástico en India en 2026, convirtiéndolo en el segmento de aplicación más grande. La Fundación Plastindia estimó el volumen del sector de películas de envasado en India en 6,5 millones de toneladas métricas en el ejercicio fiscal 2025. La misma evaluación sectorial identificó presión de costos dentro de una cadena de valor de películas de envasado altamente fragmentada. Los grandes volúmenes de conversión crean por tanto una salida sustancial para las resinas, pero la presión de costos aguas abajo puede limitar la facilidad con que se trasladan los costos de materiales.
La categoría de salud y productos farmacéuticos tiene previsto ser el segmento de más rápido crecimiento, con una CAGR del 6,95% durante 2027-2032. Mold-Tek Packaging Limited informó un crecimiento de volumen del 208,96% en su segmento de Envases Farmacéuticos en el ejercicio fiscal 2025-26. También informó nuevos pedidos de DifGen Pharmaceuticals Pvt Ltd, identificada como cliente del sector farmacéutico, durante el ejercicio fiscal 2025-26. Por separado, lanzó tubos efervescentes con etiquetado en molde en tamaños de 85, 99, 120 y 144 milímetros durante el ejercicio fiscal 2025-26, describiendo el lanzamiento como el primero en India. El envasado especializado puede así proporcionar una salida para las resinas tanto a través del desarrollo de formatos como de la expansión de clientes, con el negocio de conversión del productor conectando esas vías comerciales.
Análisis Geográfico
Industria del Plástico en India Occidental (Gujarat, Maharashtra, Goa)
India Occidental representó una participación del 46,71% del tamaño del mercado de la industria del plástico en India en 2026, convirtiéndola en el mayor mercado regional. En el ejercicio fiscal 2025-26, el craqueo de la Zona Económica Especial de Dahej de ONGC Petro additions Limited tenía capacidades anuales de etileno y propileno de 1,1 millones y 0,6 millones de toneladas métricas, respectivamente, junto con la capacidad de procesamiento de polietileno y polipropileno correspondiente aguas abajo. Esta concentración vincula la conversión de materias primas y la fabricación de polímeros dentro de una única ubicación industrial, proporcionando una base de suministro sustancial para los convertidores. Los convertidores abastecidos desde Dahej dependen por tanto de la continuidad operativa del craqueo para el suministro de polietileno y polipropileno.
Industria del Plástico en India Meridional (Tamil Nadu, Karnataka, Telangana, Andhra Pradesh, Kerala)
India del Sur es el mercado regional de mayor crecimiento, con una CAGR prevista del 7,2% durante 2027-2032. El 15 de mayo de 2026, Ester Industries Ltd había puesto en marcha una extrusora de rPET con una capacidad anual de 20.000 toneladas métricas en su instalación de Hyderabad, operada por su filial de propiedad total Ester Filmtech. La empresa vinculó esta capacidad a la demanda de contenido reciclado en películas BOPET y a las ventas prospectivas de rPET de grado película y grado textil.[1] La integración vertical puede por tanto convertir a un productor de películas en un proveedor de resina comercial, ampliando la participación comercial de India del Sur desde las películas transformadas hasta las ventas de polímero reciclado de grado película y grado textil.
India del Norte combina la producción de resinas con destinos de ventas comercialmente importantes, mientras que India Oriental y del Noreste incluye un canal de conversión regional diferenciado. GAIL (India) Ltd opera su complejo de HDPE y LLDPE de base gaseosa en Pata, en Uttar Pradesh. En el ejercicio fiscal 2025-26, Brahmaputra Cracker and Polymer Limited identificó la Región de la Capital Nacional y Kanpur como mercados del norte que ofrecen una alta realización neta de ventas. Sus ventas de polímeros en el Noreste aumentaron a 48.140 toneladas métricas en el ejercicio fiscal 2025-26 desde 43.841 toneladas métricas en el ejercicio fiscal 2024-25, atendiendo aplicaciones que incluyen película de polietileno, moldeo rotacional y rafia de polipropileno. Para Brahmaputra Cracker and Polymer Limited, los mercados del norte respaldan una propuesta de ventas orientada a la realización, mientras que la demanda del Noreste amplía el volumen regional en varias aplicaciones de conversión.
Marco Regulatorio y Perspectivas
Determinadas jurisdicciones comparan el marco nacional de India con las restricciones adicionales de Maharashtra desde la perspectiva de los proveedores de resinas que atienden a convertidores de envases plásticos. La enmienda nacional vigente a partir del 31 de marzo de 2026 establece obligaciones de contenido reciclado específicas por categoría, con exenciones estatutarias documentadas donde el uso de material reciclado está legalmente prohibido. Maharashtra restringe bolsas especificadas y productos plásticos y de poliestireno expandido desechables a través de una notificación estatal implementada por funcionarios estatales y locales designados.
Tabla Regulatoria
| Factor de decisión | India | Maharashtra |
|---|---|---|
| Autoridad principal | Junta Central de Control de la Contaminación para el portal centralizado de envasado | Funcionarios estatales y municipales de aplicación designados |
| Instrumentos o directrices clave | Normas de Modificación de Gestión de Residuos Plásticos, 2026 y objetivos de envasado programados | Restricciones a productos específicos bajo la notificación estatal de 2018 |
| Efecto comercial | Obligaciones de abastecimiento de material reciclado y exenciones estatutarias documentadas | Salidas de resinas restringidas en bolsas enumeradas y productos desechables |
| Atractivo actual de la política | Medio | Bajo |
| Dirección futura del atractivo de la política | En endurecimiento | En endurecimiento |
| Fuente: Mordor Intelligence | ||
El atractivo de la política nacional es medio porque los usos de envasado permitidos coexisten con obligaciones de abastecimiento de materiales y de declaración anual para productores, importadores y propietarios de marcas. El calendario de objetivos promulgado aumenta hasta el ejercicio fiscal 2028-29 y más allá, haciendo que los requisitos futuros sean más difíciles de cumplir para los clientes de envasado. La calificación baja de Maharashtra refleja los límites adicionales sobre las salidas de productos especificados y sus disposiciones de aplicación designadas. El marco estatal operativo es la notificación de 2018 con enmiendas hasta 2022, lo que respalda la continuidad en sus restricciones de productos incluso cuando los objetivos nacionales de envasado se aplican en Maharashtra.
Etapas de la Cadena de Valor
La cadena de valor compara la fabricación de resinas, la distribución y la conversión aguas abajo como actividades comerciales diferenciadas. Reliance Industries Ltd produce polietileno y polipropileno para la venta, estableciendo el papel de proveedor aguas arriba. GAIL (India) Ltd comercializa polímeros a través de su planta de Pata y puntos de almacenamiento en consignación en toda India, conectando la producción con canales de suministro distribuidos.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Producción de resina polimérica | Productores de resinas como Reliance Industries Ltd | Ventas de polietileno y polipropileno | Adecuar la mezcla de producción a la demanda de los convertidores | Alinear la producción por familia de resinas con las ventas contratadas |
| Comercialización y distribución de resinas | Comercializadores de polímeros como GAIL (India) Ltd | Ventas de resinas a través de la planta y canales de almacenistas | Coordinar las entregas entre los puntos de almacenamiento | Vincular los despachos de la planta con la reposición de los almacenistas |
| Conversión en productos plásticos | Fabricantes de productos plásticos como Jain Irrigation Systems Ltd y Supreme Industries Ltd | Ventas de productos plásticos fabricados | Precios de polímeros vinculados al crudo | Alinear los compromisos de resinas con los precios de los productos |
| Fuente: Mordor Intelligence | ||||
Jain Irrigation Systems Ltd informó un consumo de polímeros de 152.998 toneladas métricas en su División de Plásticos en el ejercicio fiscal 2025-26 y vinculó las fluctuaciones de precios de los polímeros al petróleo crudo. Esa exposición puede cambiar el costo de fabricación de productos plásticos incluso cuando los requisitos físicos de polímeros de un convertidor no varían. Los convertidores por tanto absorben las oscilaciones de precios de las resinas en sus márgenes de producto a menos que los precios de venta se ajusten, lo que sitúa el riesgo de precio vinculado al crudo en la etapa de conversión.
Panorama Competitivo
Concentración del Mercado
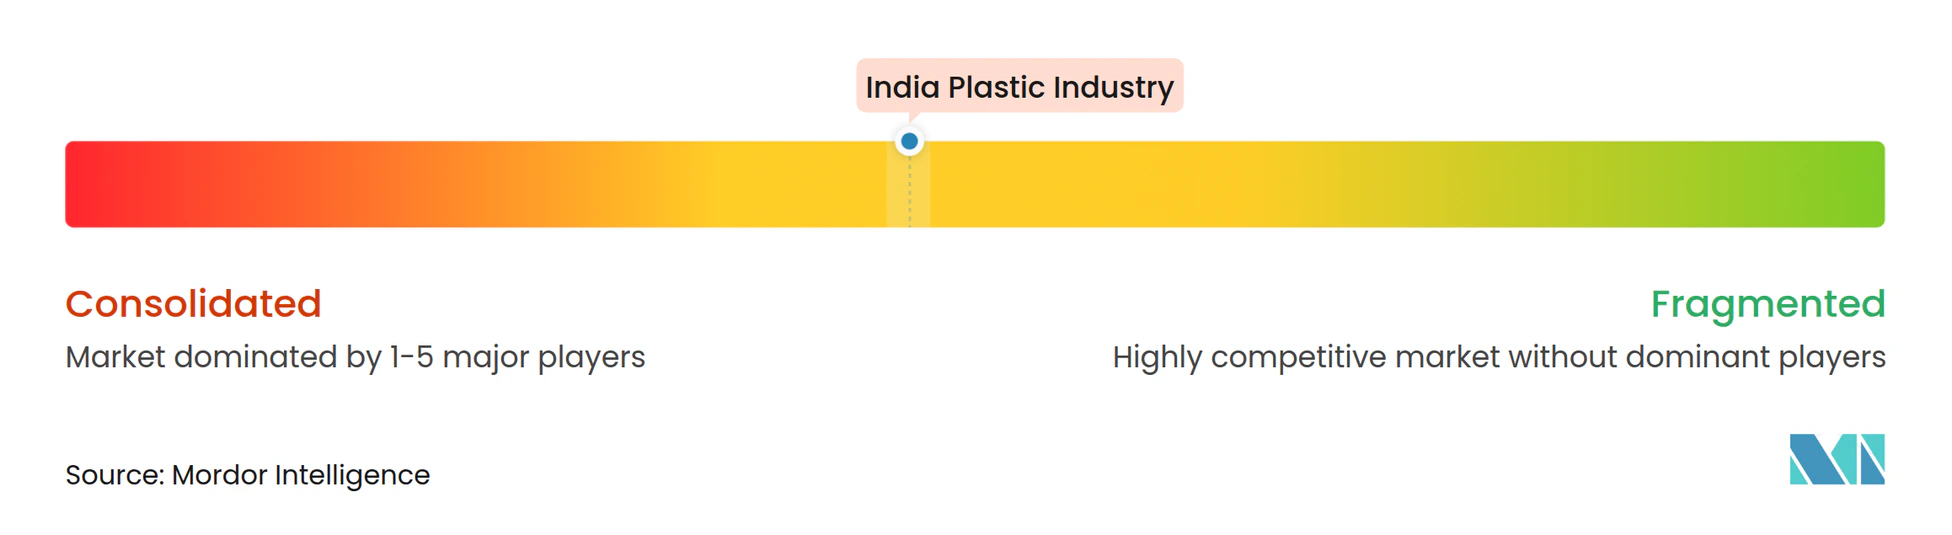
La producción de resinas a gran escala ancla una estructura competitiva que también incluye convertidores aguas abajo específicos por aplicación, dando a la escala de fabricación y a la demanda de productos terminados diferentes formas de influencia comercial. Reliance Industries Ltd informó una producción destinada a la venta de 3,1 millones de toneladas métricas de polipropileno y 2,3 millones de toneladas métricas de polietileno en el ejercicio fiscal 2025-26. Indian Oil Corporation Ltd y GAIL (India) Ltd suministran grados de polímeros, incluido polipropileno para requisitos específicos de conversión. Supreme Industries Ltd fabrica productos plásticos, mientras que Nilkamal Ltd produce muebles de plástico moldeado, dando a ambos roles de conversión aguas abajo. La relación comercial resultante vincula amplias carteras de resinas con clientes cuyos requisitos dependen de sus aplicaciones de productos terminados.
GAIL puso en marcha una planta de polipropileno con capacidad anual de 60.000 toneladas métricas en su Complejo Petroquímico de Pata en Uttar Pradesh en 2026, produciendo grados de homopolímero y copolímero. Su producción total de polímeros cayó a 768.000 toneladas métricas en el ejercicio fiscal 2025-26 desde 827.000 toneladas métricas en el ejercicio fiscal 2024-25. Estos desarrollos distinguen el alcance de producto disponible del rendimiento realizado, por lo que las ganancias competitivas requieren que la nueva capacidad de producción se convierta en suministro comercialmente utilizado. Grados de polipropileno más amplios pueden mejorar el acceso de GAIL a las aplicaciones de conversión, mientras que la caída de la producción hace de la recuperación productiva una tarea competitiva separada de la expansión de la cartera.
El negocio de Sistemas de Tuberías Plásticas de Supreme Industries Ltd tenía una capacidad instalada de 1 millón de toneladas métricas por año a 31 de marzo de 2026. Nilkamal Ltd informó una intensa competencia de precios en muebles moldeados de gama de entrada y media y desplazó su enfoque hacia ofertas de valor añadido y premium en el ejercicio fiscal 2024-25. La capacidad de tuberías establece escala de fabricación, mientras que la respuesta en muebles enfatiza la diferenciación bajo presión de precios. Para los proveedores de resinas, ese cambio en muebles hace que los grados específicos por aplicación sean una forma potencial de apoyar productos moldeados de mayor valor. Una prima de grado es comercialmente útil solo si la diferenciación de muebles resultante puede soportar su costo, por lo que la oportunidad depende de la economía de producto del convertidor.
Líderes del Mercado de Plásticos en India
-
Reliance Industries Ltd
-
Indian Oil Corporation Ltd
-
GAIL (India) Ltd
-
Supreme Industries Ltd
-
Nilkamal Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Industria del Plástico en India Empresas cubiertas en este informe
- Reliance Industries Ltd
- Indian Oil Corporation Ltd
- GAIL (India) Ltd
- Haldia Petrochemicals Ltd
- Supreme Industries Ltd
- Nilkamal Ltd
- Time Technoplast Ltd
- Jain Irrigation Systems Ltd
- Kingfa Science and Technology India Ltd
- Mayur Uniquoters Ltd
- Plastiblends India Ltd
- Responsive Industries Ltd
- Safari Industries (India) Ltd
- VIP Industries Ltd
- Cello Consumer Products Pvt Ltd (Cello)
- Cosmo First Ltd
- Alternicq Ltd
- Ester Industries Ltd
- SRF Ltd
- Jindal Poly Films Ltd
Lea el análisis de las empresas de industria del plástico en india
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan el suministro de resinas con contenido reciclado, las especificaciones de materiales orientadas a la reutilización y las ventas de polímeros circulares derivados de residuos. La enmienda de marzo de 2026 de India establece objetivos de contenido reciclado para el ejercicio fiscal 2026-27 del 40%, 10% y 5% para las categorías de envasado I, II y III, respectivamente. Cuando la legislación aplicable prohíbe el uso de material reciclado, los solicitantes deben documentar las exenciones estatutarias en las declaraciones anuales. Alternicq Ltd (anteriormente Manjushree Technopack Limited) fabrica envases rígidos de plástico, incluidos cubos de plástico posconsumo reciclado.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Resina reciclada para usos de envasado rígido permitidos | Obligaciones de contenido reciclado específicas por categoría para el ejercicio fiscal 2026-27 | Convertidores de envasado rígido, incluidos fabricantes de cubos | Calificar la resina reciclada para cada aplicación permitida | Restricciones al contenido reciclado en usos regulados | Proveedores de resinas recicladas y convertidores como Alternicq Ltd |
| Resinas especificadas para uso repetido en envasado rígido | Obligación de reutilización del 15% en el ejercicio fiscal 2026-27, sujeta a exenciones estatutarias | Propietarios de marcas que utilizan envases rígidos de Categoría I de 0,9 a menos de 4,9 litros o kilogramos | Desarrollar especificaciones de resinas para envases reutilizables; los propietarios de marcas documentan las exenciones en las declaraciones anuales | Mantener la calidad del producto, la autenticidad y el cumplimiento obligatorio | Proveedores de resinas que atienden a convertidores de envasado rígido cubiertos |
| Suministro de polímeros circulares derivados de residuos | Las normas de marzo de 2026 clasifican la conversión de residuos en nuevo plástico como reciclaje | Convertidores que buscan grados de polímeros circulares | Calificar la resina circular y asegurar acuerdos de suministro recurrentes | Construir demanda recurrente de convertidores más allá del reconocimiento regulatorio | Productores de polímeros circulares como Reliance Industries Ltd |
| Fuente: Mordor Intelligence | |||||
Reliance Industries Ltd produjo polímeros circulares certificados ISCC Plus en Jamnagar utilizando aceite de pirólisis de base de residuos plásticos reciclados químicamente en el ejercicio fiscal 2025-26. Esta base operativa hace que la calificación de materiales y el desarrollo de clientes sean una oportunidad más concreta que la regulación por sí sola. La oportunidad central es el suministro recurrente de resinas para aplicaciones legalmente permitidas, con el cumplimiento de la aplicación y el rendimiento de reutilización determinando qué obligaciones de política se convierten en demanda duradera de los convertidores.
Desarrollos recientes de la industria en Industria del Plástico en India
- Agosto 2026: Para el 11 de agosto, Grasim Industries Ltd había informado la producción comercial en su planta de resina CPVC de Vilayat, Gujarat, con una capacidad planificada de aproximadamente 50.000 toneladas métricas por año. El proyecto implicó la colaboración con Lubrizol Advanced Materials India Private Limited.
- Marzo 2026: El primer ministro de India colocó la primera piedra el 11 de marzo para la unidad de polipropileno planificada de Bharat Petroleum Corporation Limited en la Refinería de Kochi en Kerala, con una capacidad anual propuesta de 400.000 toneladas métricas.
- Febrero 2026: GAIL (India) Ltd puso en marcha una planta de polipropileno en Pata el 4 de febrero con capacidad anual de 60.000 toneladas métricas, elevando la capacidad total de polímeros del complejo a 870.000 toneladas métricas por año.
Industria del Plástico en India Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de la industria del plástico en India mide el gasto anual en polímeros plásticos vendidos en India a transformadores de plástico, valorado en la transacción de resina antes de la conversión en artículos terminados. La demanda se atribuye a la ruta de procesamiento, la aplicación de uso final y la región india donde los transformadores utilizan la resina.
Exclusiones del alcance: Se excluyen los ingresos por servicios de reciclaje y gestión de residuos, los materiales sustitutos no plásticos vendidos fuera de la cadena de valor del plástico, la maquinaria de transformación de plástico y las tarifas de servicios de procesamiento, los artículos plásticos terminados vendidos tras la conversión, y las materias primas petroquímicas vendidas por separado.
Descripción General de la Segmentación
- Por Tipo de Polímero
- Polietileno (LDPE, LLDPE, HDPE)
- Polipropileno
- Cloruro de Polivinilo
- Tereftalato de Polietileno (PET)
- Poliestireno y EPS
- Acrilonitrilo Butadieno Estireno (ABS)
- Policarbonato
- Otros (PMMA, POM, etc.)
- Por Tipo de Especialidad y Bioplásticos
- Bioplásticos Biodegradables (PLA, PHA, Mezclas de Almidón)
- Plásticos No Biodegradables de Base Biológica (Bio-PE, Bio-PET)
- Por Tecnología de Procesamiento
- Moldeo por Inyección
- Moldeo por Soplado
- Extrusión
- Termoformado
- Moldeo Rotacional
- Moldeo por Compresión
- Fabricación Aditiva (Impresión 3D)
- Por Aplicación
- Envases
- Envases Rígidos
- Envases Flexibles
- Construcción y Edificación
- Automoción y Transporte
- Electricidad y Electrónica
- Agricultura e Irrigación
- Atención Médica y Productos Farmacéuticos
- Bienes de Consumo y Artículos del Hogar
- Muebles y Ropa de Cama
- Otros (Textiles, Deportes y Ocio)
- Envases
- Por Región (India)
- Oeste de India (Gujarat, Maharashtra, Goa)
- Norte de India (Delhi-RCN, Uttar Pradesh, Punjab, Haryana, Rajasthan)
- Sur de India (Tamil Nadu, Karnataka, Telangana, Andhra Pradesh, Kerala)
- Este y Noreste de India (Bengala Occidental, Odisha, Bihar, Assam y Estados del Noreste)
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación secundaria se basa en fuentes como la guía de plásticos de India del Departamento de Comercio de los Estados Unidos, la serie estadística del Departamento de Productos Químicos y Petroquímicos, su informe del comité de expertos sobre plásticos de un solo uso, el comunicado de la Oficina de Información de Prensa sobre el Informe de Situación de la Industria del Plástico 2025 y el material de la Fundación Plastindia. Estas fuentes ayudan a establecer el contexto de producción y comercio de polímeros, el consumo por familia de resinas y uso, las condiciones de política y la estructura operativa de la industria india.
Los informes anuales de las empresas, las presentaciones ante las bolsas de valores, las presentaciones para inversores y la prensa empresarial de reputación proporcionan contexto a nivel empresarial sobre capacidad, ventas, costes de insumos e inversiones que puede verificarse con la evidencia pública del sector. Estas fuentes son ilustrativas, no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
La investigación primaria utiliza entrevistas y encuestas estructuradas con productores de polímeros, importadores, transformadores, distribuidores y especialistas del sector con sede en India, seleccionados según el tamaño de la empresa y los roles operativos. Las entrevistas y encuestas contrastan los hallazgos secundarios sobre la demanda de resinas, los precios de venta realizados, el uso de la capacidad, el inventario del canal y la combinación de aplicaciones, mientras que el seguimiento específico aborda las lagunas materiales o la evidencia regional y de segmento inconsistente. Los analistas triangularon las estimaciones a partir de las observaciones de los encuestados, las estadísticas oficiales, las divulgaciones de las empresas y la evidencia comercial.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 25% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsiones
Una estimación descendente cuantifica las ventas anuales de resinas indias a transformadores en USD, luego asigna ese valor entre familias de polímeros, tipos de especialidades y bioplásticos, rutas de procesamiento, aplicaciones y cuatro regiones indias utilizando producción observada, importaciones, exportaciones, consumo de uso final y señales de capacidad y demanda regionales. Los indicadores clave incluyen la producción de polímeros y los volúmenes comerciales para anclar la oferta disponible, la actividad de los transformadores y el uso final para indicar la absorción de resinas, los precios de venta de los productores para traducir el volumen en valor, y las adiciones de capacidad o la utilización para informar la oferta y el crecimiento. Sus definiciones y períodos se alinean antes de su uso. Una regresión multivariante relaciona el valor histórico de la resina con estos indicadores de demanda y precio, con análisis de escenarios para cambios materiales como nueva capacidad de polímeros, perturbaciones en las materias primas o cambios regulatorios. Las verificaciones ascendentes selectivas, incluidos los resúmenes de suministro de los productores y el precio de la resina muestreada multiplicado por el volumen del transformador, comprueban los totales descendentes. Las observaciones faltantes de empresas o regiones se delimitan utilizando series adyacentes públicas de producción, comercio y demanda. Las participaciones de los segmentos se construyen a partir de evidencia sobre la producción y el uso de polímeros, el consumo específico por proceso, la demanda de aplicaciones y la actividad de los transformadores regionales, y los encuestados del sector con sede en India verifican la dirección y los supuestos clave detrás de las previsiones a nivel de variable.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las series oficiales de producción y comercio, las divulgaciones de las empresas, la investigación de mercado y la evidencia de los encuestados, luego investigan los valores atípicos y las diferencias materiales respecto a períodos anteriores o indicadores de demanda independientes. Una segunda revisión por parte de un analista verifica los períodos de las fuentes, las unidades, el ajuste de los límites, los cálculos y los totales de los segmentos, con las anomalías resueltas o consultadas mediante el recontacto con la fuente cuando las definiciones entran en conflicto, la nueva información cambia un insumo clave o persiste una brecha material. El conjunto de datos se actualiza anualmente, se revisa entre ciclos tras eventos materiales de política, capacidad o precios, y se verifica nuevamente en una revisión previa a la entrega.
Análisis de Mordor Intelligence del Tamaño del Mercado del Plástico en India frente a Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de la industria del plástico en India mide el gasto anual en polímeros plásticos vendidos en India a transformadores de plástico, valorado en la transacción de resina antes de la conversión en artículos terminados.
Los principales factores de divergencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los indicadores clave incluyen la producción de polímeros y los volúmenes comerciales para anclar la oferta disponible, la actividad de los transformadores y el uso final para indicar la absorción de resinas, los precios de venta de los productores para traducir el volumen en valor, y las adiciones de capacidad o la utilización para informar la oferta y el crecimiento.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 49,98 mil millones de USD (2027) | |
| Consultora Regional A | 46,77 mil millones de USD (2025) | Con su base de 2025, esta estimación está un 6,4% por debajo del valor de este informe para 2027 de 49,98 mil millones de USD, 2 años después. |
| Editorial de Investigación Global B | 73,4 mil millones de USD (2025) | Con su base de 2025, esta estimación está un 46,9% por encima del valor de este informe para 2027 de 49,98 mil millones de USD, 2 años después. |
Los analistas de Mordor Intelligence triangularon las series oficiales de producción y comercio, las divulgaciones de las empresas, la investigación de mercado y la evidencia de los encuestados, luego investigan los valores atípicos y las diferencias materiales respecto a períodos anteriores o indicadores de demanda independientes.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado y las perspectivas de crecimiento de la industria del plástico en India?
Se prevé que el mercado aumente de 49,98 mil millones de USD en 2027 a 68,41 mil millones de USD para 2032, a una CAGR del 6,48% durante 2027-2032.
¿Qué fuerzas respaldan la demanda de resinas plásticas en India?
La adopción de vehículos eléctricos de dos ruedas respalda la demanda potencial de componentes poliméricos. Las matriculaciones aumentaron un 21,81% en el ejercicio fiscal 2025-26 respecto al ejercicio fiscal 2024-25 en datos que cubren 1.463 de 1.466 oficinas de registro y excluyen Telangana.
¿Qué polímero tiene la mayor participación en el valor de las ventas de resinas en India?
El polietileno, incluidos LDPE, LLDPE y HDPE, lideró con una participación del 33,64% en 2026.
¿Qué empresas son los principales participantes en el sector de plásticos de India?
Los productores de resinas incluyen Reliance Industries Ltd, Indian Oil Corporation Ltd y GAIL (India) Ltd. Supreme Industries Ltd y Nilkamal Ltd son convertidores aguas abajo.
¿Cómo afectan los costos de insumos a las perspectivas de la resina plástica en India?
Los mayores costos de materias primas pueden comprimir los márgenes de los productores. Haldia Petrochemicals Ltd informó un diferencial promedio polímero-nafta de 349 USD por tonelada métrica en el ejercicio fiscal 2024-25 frente a 374 USD en el ejercicio fiscal 2023-24, con los precios de los polímeros casi sin cambios.
¿Qué regiones de India lideran la demanda y el crecimiento de resinas plásticas?
India Occidental lideró con una participación de mercado del 46,71% en 2026, mientras que se prevé que India Meridional crezca más rápido con una CAGR del 7,2% durante 2027-2032.