
Tamaño y cuota del mercado de sistemas de detección de pasajeros en aeropuertos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.11 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.92 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.61 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
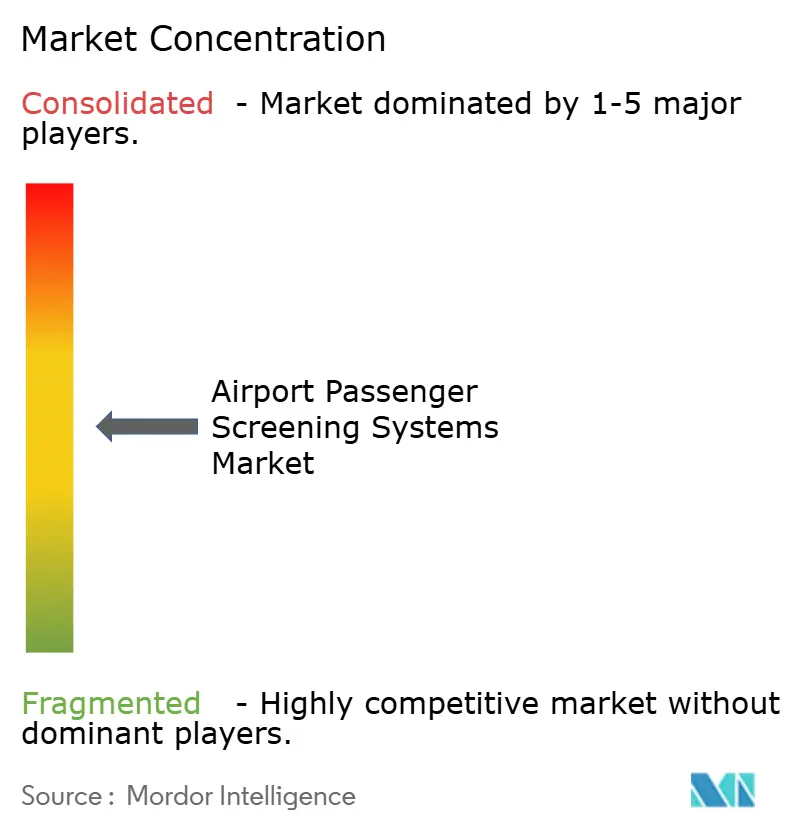
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de sistemas de detección de pasajeros en aeropuertos por Mordor Intelligence
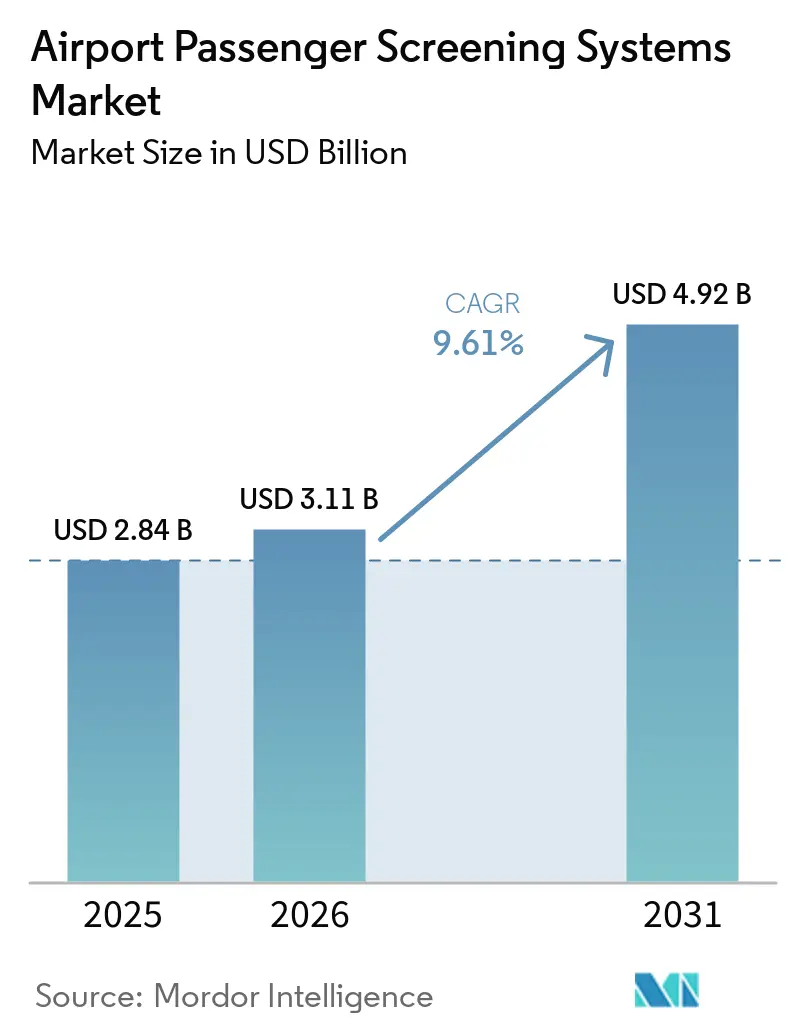
El tamaño del mercado de sistemas de detección de pasajeros en aeropuertos en 2026 se estima en USD 3.110 millones, creciendo desde el valor de 2025 de USD 2.840 millones, con proyecciones para 2031 que muestran USD 4.920 millones, creciendo a una CAGR del 9,61% durante el período 2026-2031. El sólido gasto de capital en puntos de control de tomografía computarizada (TC), el aumento de los volúmenes de pasajeros que se aproximan a los niveles previos a 2019, y los mandatos de modernización que integran funciones biométricas e inteligencia artificial (IA) impulsan esta expansión. Programas regulatorios como el plan de capital de USD 10.700 millones de la Administración de Seguridad en el Transporte (TSA) para 2025-2029 y los requisitos de TC C3 de Europa están acelerando los ciclos de renovación tecnológica. El hardware continúa captando la mayor parte del gasto, aunque los análisis impulsados por software y el mantenimiento predictivo son los que crecen más rápido a medida que los aeropuertos buscan evaluación de amenazas en tiempo real y menores costos durante el ciclo de vida. A nivel regional, América del Norte sigue siendo el mayor comprador, mientras que Asia-Pacífico, respaldada por el desarrollo de infraestructura que atiende a más de 3.000 millones de viajeros anuales, es el mercado de más rápido crecimiento. La diferenciación competitiva depende de la solidez de la cartera de pedidos y las alianzas de IA, con los actores establecidos ampliando sus carteras a medida que especialistas más pequeños comercializan innovaciones de detección aptas para modernización o de detección de empleados.
Conclusiones clave del informe
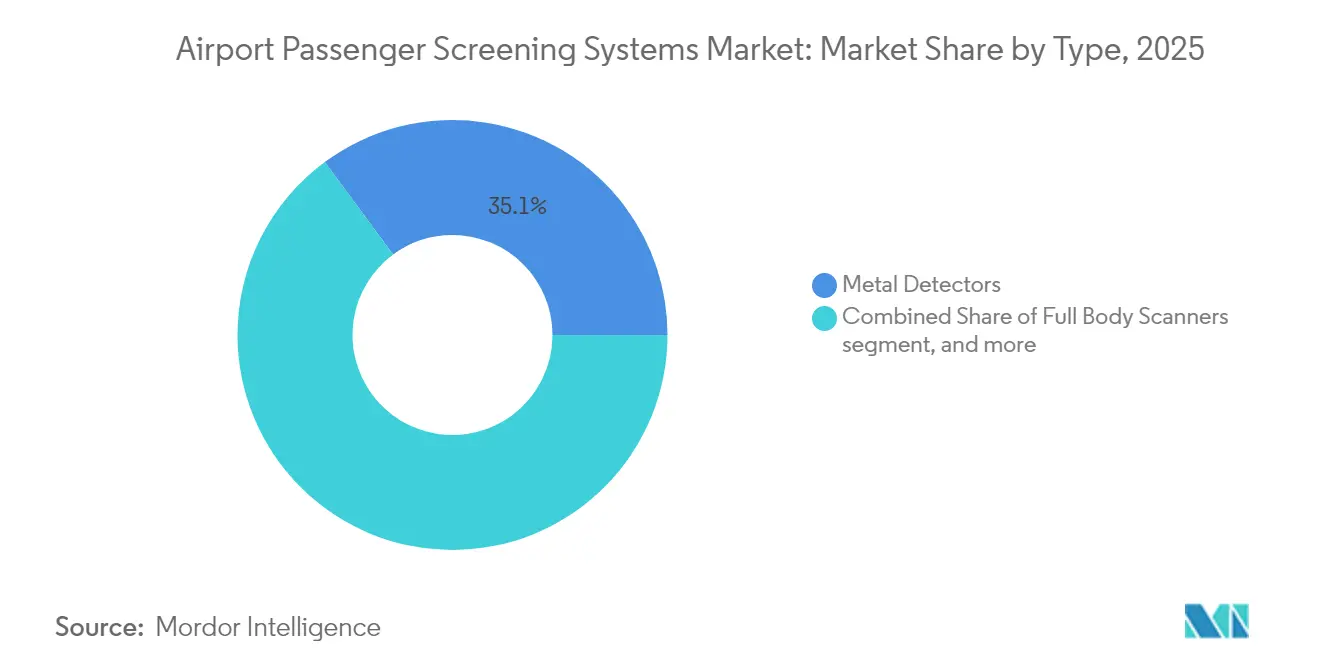
- Por tipo, los detectores de metales lideraron el mercado de sistemas de detección de pasajeros en aeropuertos con el 35,12% de la cuota en 2025; se proyecta que la tecnología de imágenes avanzada se expanda a una CAGR del 9,78% hasta 2031.
- Por componente, el hardware representó el 71,60% del tamaño del mercado de sistemas de detección de pasajeros en aeropuertos en 2025, mientras que el software está destinado a crecer a una CAGR del 10,05% entre 2026 y 2031.
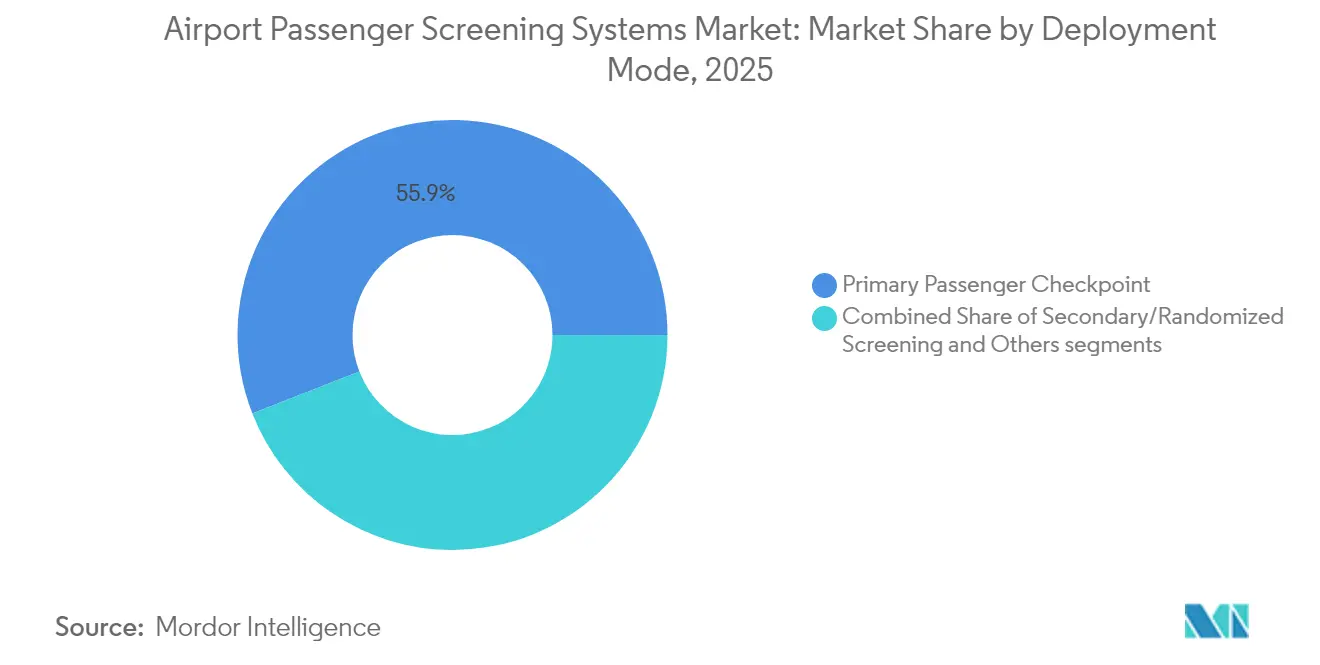
- Por modo de implementación, los puntos de control primarios de pasajeros representaron el 55,94% de los ingresos en 2025; se prevé que las aplicaciones de inspección secundaria y de empleados avancen a una CAGR del 9,71% hasta 2031.
- Por tamaño del hub aeroportuario, los grandes hubs concentraron el 51,88% del tamaño del mercado de sistemas de detección de pasajeros en aeropuertos en 2025; se proyecta que los aeropuertos pequeños se expandan a una CAGR del 10,32% hasta 2031.
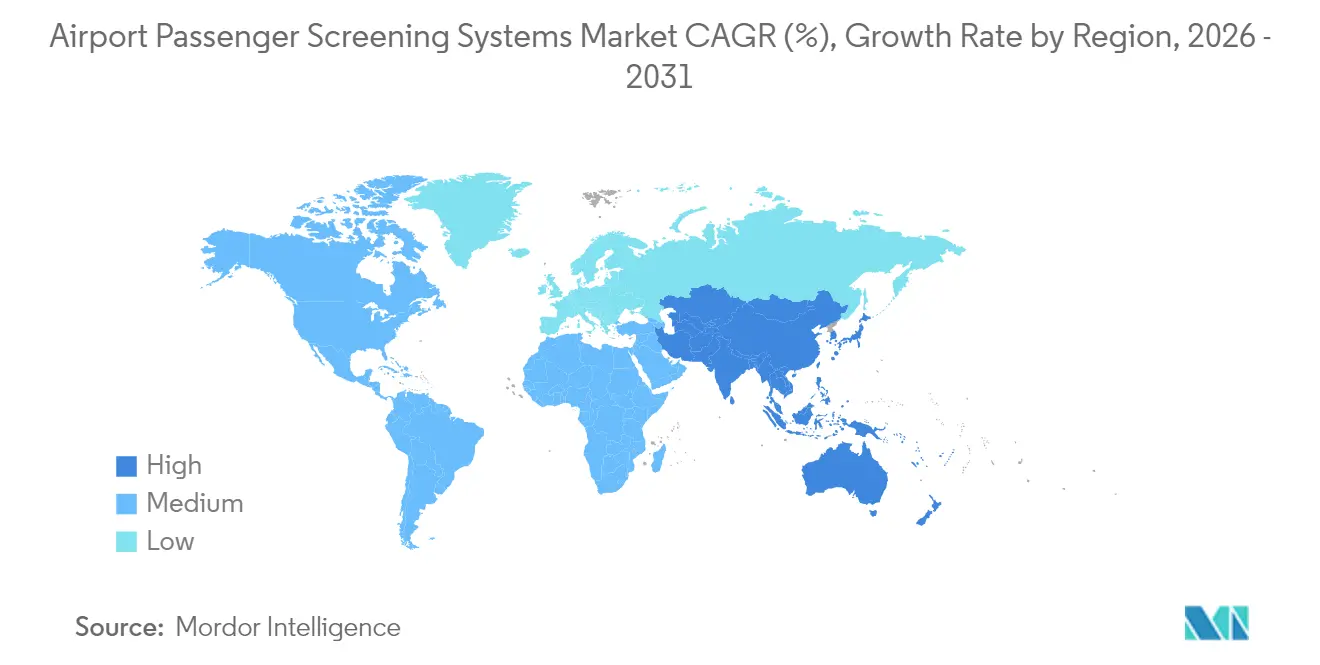
- Por geografía, América del Norte capturó el 33,10% de la cuota de ingresos en 2025, mientras que se espera que Asia-Pacífico registre la CAGR más rápida del 10,28% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Crecimiento del tráfico aéreo mundial de pasajeros que incrementa la demanda de tecnologías avanzadas de detección | +2.1% | Asia-Pacífico, Oriente Medio, Global | Mediano plazo (2-4 años) |
| Implementación de mandatos regulatorios que impulsan la adopción de sistemas de tomografía computarizada (TC) | +1.8% | América del Norte, Europa con expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Iniciativas de modernización que promueven el despliegue de soluciones avanzadas de autenticación de identidad | +1.2% | América del Norte, Europa, Global | Mediano plazo (2-4 años) |
| Surgimiento de tecnologías aptas para modernización que reducen los costos de actualización de infraestructura | +0.9% | Global, aeropuertos más pequeños | Largo plazo (≥ 4 años) |
| Integración de IA en sistemas de ondas milimétricas (mmWave) que mejora las capacidades de detección de amenazas en tiempo real | 0.8% | América del Norte y Europa, con extensión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de los protocolos de seguridad aeroportuaria para incluir operaciones de detección de empleados | 0.7% | Global, con adopción temprana en América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del tráfico de pasajeros que impulsa la demanda de sistemas de alto rendimiento
Los aeropuertos de Asia-Pacífico procesaron más de 3.000 millones de pasajeros en 2024, superando el rendimiento de 2019 e intensificando la necesidad de equipos que detecten a más de 300 viajeros por hora manteniendo estrictos estándares de detección.[1]ACI Asia-Pacific, "Passenger and Cargo Traffic Data for Asia-Pacific and Middle East", aci-asiapac.aero Los megaproyectos de Oriente Medio valorados en cerca de USD 1 billón incorporan corredores inteligentes que fusionan la biometría con la detección por IA, lo que ilustra cómo el crecimiento del tráfico se convierte directamente en pedidos de capital para escáneres avanzados de TC y mmWave. Los aeropuertos de los mercados emergentes prefieren plataformas escalables y actualizables por software para mantenerse al ritmo del crecimiento de pasajeros de dos dígitos, mientras que los grandes hubs maduros de América del Norte se concentran en la optimización del flujo de trabajo. El vínculo directo entre el volumen y la inversión en seguridad se ha fortalecido desde 2024, ya que los operadores miden el rendimiento de los puntos de control en función de métricas de mitigación de riesgos y tiempo de espera en cola. En consecuencia, el mercado de sistemas de detección de pasajeros en aeropuertos recompensa cada vez más a los proveedores capaces de demostrar mejoras en el rendimiento junto con credenciales de cumplimiento normativo.
Mandatos regulatorios para el despliegue de TC
La TSA exige que los puntos de control de categoría X realicen la transición a TC para 2026 y ha destinado USD 2.800 millones exclusivamente para adquisición e instalación, lo que garantiza un proceso de adquisición de varios años. La reimposición por parte de la Comisión Europea en septiembre de 2024 de las restricciones a los líquidos en los aeropuertos que carecen de TC C3 aceleró los despliegues en la Unión Europea. El Plan Mundial de Seguridad de la Aviación de ICAO de 2024 respalda la TC como estándar de referencia para sus 193 estados miembros. Estos mandatos se extienden a la detección de empleados bajo el programa Rap Back de la TSA, generando demanda secundaria más allá de los carriles primarios. Las sanciones por incumplimiento obligan a licitaciones rápidas, canalizando la cuota hacia proveedores con soluciones certificadas y soporte global. Como resultado, el mercado de sistemas de detección de pasajeros en aeropuertos experimenta aumentos previsibles justo antes de cada fecha límite regulatoria.
Programas de modernización que integran identidad biométrica
La Tecnología de Autenticación de Credenciales (CAT) de la TSA abarca más de 280 aeropuertos de los Estados Unidos y ahora completa más de 3 millones de verificaciones de identidad mensuales. Las puertas inteligentes de Dubái permiten el paso del 95% de los pasajeros elegibles sin verificación manual, lo que ilustra cómo los flujos sin contacto siguen siendo una prioridad posterior a la pandemia. La adopción biométrica trae consigo un escrutinio en materia de privacidad de datos; la Junta de Supervisión de Privacidad y Libertades Civiles subraya los desafíos de cumplimiento en materia de consentimiento y retención en su revisión de 2024. La financiación a través de subvenciones para la mejora aeroportuaria compensa el costo inicial, aunque el ritmo de implementación depende de las infraestructuras de TI existentes. Los aeropuertos valoran la integración fluida de identidad con los sistemas de detección, y los proveedores capaces de combinar CAT, reconocimiento facial y escáneres de TC se posicionan para obtener contratos integrados dentro del mercado de sistemas de detección de pasajeros en aeropuertos.
Tecnologías aptas para modernización que reducen los costos de actualización
Las imágenes avanzadas en su momento requerían entre USD 146.000 y USD 159.000 en remodelación del punto de control por unidad, lo que disuadía a los aeropuertos más pequeños. La TC modular ahora se adapta a las instalaciones heredadas, reduciendo los presupuestos de obras civiles hasta en un 40% mientras conserva la certificación de la TSA. Las unidades portátiles o semipotables soportan puertas temporales, operaciones de socorro en casos de desastre y salas VIP emergentes, ampliando los casos de uso. Las plataformas definidas por software permiten a los operadores añadir análisis sin reemplazar el costoso hardware, extendiendo la vida útil del servicio y mejorando el retorno de capital. Estas innovaciones democratizan el mercado de sistemas de detección de pasajeros en aeropuertos, permitiendo que las instalaciones con menos de 5 millones de pasajeros anuales adopten tecnología que antes estaba reservada para los grandes hubs.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Limitaciones físicas e infraestructurales en los aeropuertos que dificultan el despliegue de tecnología | -0.6% | Aeropuertos más antiguos en Europa, América del Norte, Global | Corto plazo (≤ 2 años) |
| Aumento de los costos de ciberseguridad y cumplimiento de datos que afectan la integración de sistemas biométricos | -0.4% | Europa, América del Norte, Global | Mediano plazo (2-4 años) |
| Preocupaciones públicas sobre privacidad y riesgos para la salud asociados con ciertas tecnologías de escaneo | -0.5% | América del Norte y Europa, con extensión hacia mercados desarrollados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Escalada de los costos de componentes que afecta la asequibilidad de los sistemas de detección de próxima generación | -0.4% | Global, con impacto desproporcionado en mercados emergentes y aeropuertos pequeños | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Infraestructura heredada que limita el espacio, la energía y el peso
Aproximadamente el 40% de los principales aeropuertos internacionales abrieron antes de 1980 y carecen del espacio en planta, la capacidad eléctrica o la resistencia estructural para albergar equipos de TC que ocupan entre un 15% y un 20% más de área y consumen el triple de energía que las unidades de rayos X heredadas. Las modificaciones en las terminales pueden superar los USD 500.000 por carril y causar pérdidas diarias por interrupciones que superan los USD 100.000 en los hubs más concurridos. Los límites de peso en los puntos de control en niveles elevados complican aún más las instalaciones, especialmente en las terminales europeas y asiáticas de varios niveles. Estas restricciones retrasan los despliegues y moderan el potencial de crecimiento dentro del mercado de sistemas de detección de pasajeros en aeropuertos hasta que los presupuestos de modernización o los proyectos de nueva construcción se pongan al día.
Aumento de los costos de ciberseguridad y cumplimiento de privacidad
Los despliegues biométricos deben cumplir con el RGPD, las directivas cibernéticas federales de los Estados Unidos y las normas de código compartido de las aerolíneas, añadiendo entre USD 200.000 y USD 400.000 a cada proyecto para cifrado, monitoreo de intrusiones y revisiones legales.[2]Oficina de Rendición de Cuentas del Gobierno, "TSA Facial Recognition Technology", gao.gov Los flujos de trabajo de retirada del consentimiento, la minimización del almacenamiento y las exigencias de notificación de brechas amplían los plazos y favorecen a los proveedores con soluciones en la nube seguras o soluciones locales ya validadas por los reguladores. Los aeropuertos más pequeños tienen dificultades para financiar estas salvaguardas, lo que ralentiza la adopción de la biometría incluso cuando la demanda de los pasajeros de viajes sin contacto aumenta. El riesgo cibernético persistente, por tanto, reduce las expectativas de crecimiento para el mercado de sistemas de detección de pasajeros en aeropuertos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo:
La tomografía computarizada sustenta el salto en la detecciónEl tamaño del mercado de sistemas de detección de pasajeros en aeropuertos para detectores de metales alcanzó una participación del 35,12% en 2025, aunque la tecnología de imágenes avanzadas basada en TC está preparada para registrar el CAGR más sólido del 9,78% hasta 2031. Los gestores aeroportuarios se inclinan por la TC para obtener imágenes en 3D que permiten verificar líquidos y dispositivos electrónicos sin necesidad de desempacar, lo que aumenta el rendimiento de los carriles hasta en un 20%. Los escáneres aeroportuarios, incluidos los sistemas de ondas milimétricas de cuerpo completo, han alcanzado la saturación en muchos centros de tráfico, pero el reconocimiento de patrones asistido por inteligencia artificial está elevando la precisión de detección y reduciendo las falsas alarmas. El respaldo de la OACI a la TC como mejor práctica consolida su papel, mientras que las unidades adaptables amplían el acceso para aeropuertos de nivel medio. Las actualizaciones continuas de software permiten a los operadores perfeccionar las bibliotecas de amenazas sin necesidad de reemplazar el hardware, lo que sostiene el valor del ciclo de vida dentro del mercado de sistemas de detección de pasajeros en aeropuertos.
La prima de costo de la TC se reduce a medida que la producción escala y los reguladores financian la adquisición. Mientras tanto, los detectores de metales de paso tradicionales mantienen su relevancia para los controles perimetrales, los accesos de empleados y las terminales con presupuesto limitado. Los diseños de carriles híbridos que combinan la detección de metales con equipos de TC u ondas milimétricas maximizan la capacidad y se adaptan a los niveles de riesgo. Por lo tanto, los proveedores que ofrecen carteras multitecnológicas capturan mayores cuotas de gasto en las distintas etapas de crecimiento aeroportuario.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por componente:
La inteligencia del software desbloquea el potencial latente del hardwareEl hardware representó el 71,60% de los ingresos en 2025 porque los escáneres, las cintas transportadoras y el cableado requieren la mayor parte del desembolso de capital. Sin embargo, los ingresos por software se están expandiendo a una CAGR del 10,05% a medida que los algoritmos sustentan el análisis predictivo de amenazas, la interpretación automática de imágenes y el mantenimiento basado en condiciones. El tamaño del mercado de sistemas de detección de pasajeros en aeropuertos atribuido a los análisis se ve incrementado además por las licencias de suscripción que proporcionan actualizaciones en tiempo real y parches de ciberseguridad.
El procesamiento en el borde elimina la dependencia de los recorridos de ida y vuelta a la nube, cumpliendo las normas de soberanía de datos mientras reduce la latencia a milisegundos, lo que es vital para los carriles de más de 250 pasajeros por hora. El rendimiento de los algoritmos depende de datos operativos abundantes, lo que otorga a los actores establecidos con décadas de escaneos una ventaja competitiva frente a los nuevos participantes. Las subvenciones de Ciencia y Tecnología del Departamento de Seguridad Nacional (DHS) de USD 27,55 millones para investigación en detección cuántica e IA subrayan el apetito del gobierno por los avances en detección impulsados por software. Los proveedores de hardware que abren las interfaces de programación de aplicaciones (API) a proveedores de software independientes multiplican la innovación, aunque deben salvaguardar la integridad de la certificación para mantener la confianza de los aeropuertos.
Por modo de implementación:
Las aplicaciones secundarias y de empleados ganan velocidadLos carriles primarios de pasajeros retuvieron una cuota del 55,94% en 2025 porque todos los viajeros deben pasar por ellos. No obstante, se prevé que las inspecciones secundarias, el control aleatorio y la verificación de empleados crezcan un 9,71% anual hasta 2031. El monitoreo continuo Rap Back de la TSA y los incidentes de amenazas internas de alto perfil han impulsado a los aeropuertos a instalar portales de mmWave de paso peatonal en las entradas del personal. Las evaluaciones del sistema pasivo de Thruvision en San Diego ilustran el éxito temprano y la menor interrupción del rendimiento.
Las zonas de inspección secundaria aprovechan los escáneres móviles y los análisis específicos para resolver alarmas sin reenviar a los pasajeros a la cola principal, preservando el rendimiento. Las puertas laterales de carga, los canales VIP y las puertas de eventos emergentes amplían la base direccionable para soluciones adaptables dentro del mercado de sistemas de detección de pasajeros en aeropuertos. Los paneles de mando integrados que agregan datos de pasajeros, equipaje y empleados ofrecen una conciencia situacional integral muy valorada por los directores de seguridad.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por tamaño del hub aeroportuario:
Democratización de la seguridad de alto nivelLos grandes hubs representaron el 51,88% de los ingresos de 2025, reflejando las economías de escala y el escrutinio regulatorio. Sin embargo, los aeropuertos pequeños están en camino de lograr la CAGR más alta del 10,32%, ya que la TC apta para modernización, el mmWave compacto y los análisis nativos en la nube reducen el costo de entrada. El mercado de sistemas de detección de pasajeros en aeropuertos pasa así de ser un nicho a convertirse en una propuesta generalizada entre las terminales que manejan menos de 2 millones de pasajeros.
Los hubs medianos forman el puente en esta transición, adoptando carriles modulares que pueden añadir capacidad de manera incremental. Los proveedores comercializan cada vez más paquetes de "punto de control como servicio" que combinan equipos, software y mantenimiento plurianual en una sola tarifa, adaptándose a los presupuestos municipales ajustados. Como resultado, la estandarización de la seguridad avanza en toda la red de aviación, reduciendo la vulnerabilidad del eslabón más débil.
Análisis geográfico
Mercado de Sistemas de Detección de Pasajeros en Aeropuertos de América del Norte
América del Norte generó el 33,10% de los ingresos globales en 2025, gracias al programa de modernización de la TSA por valor de 10,7 mil millones de USD y a una infraestructura madura que atraviesa ciclos de renovación sistemática. La tecnología de identificación CAT ya escanea más de 3 millones de documentos de identidad al mes, y los carriles de tomografía computarizada se están extendiendo desde los principales centros aeroportuarios hasta los aeropuertos regionales. Canadá y México alinean sus marcos normativos con los estándares estadounidenses, creando un entorno de contratación norteamericano integrado que beneficia a los proveedores certificados por la TSA.
Mercado de Sistemas de Detección de Pasajeros en Aeropuertos de Asia-Pacífico
Asia-Pacífico registra el CAGR más elevado, del 10,28%, impulsado por los programas de construcción aeroportuaria de China e India. Para 2024, el volumen de pasajeros ya habrá alcanzado el 103% de los niveles de referencia de 2019. Las terminales de nueva construcción integran tomografía computarizada, biometría e inteligencia artificial desde el primer día, evitando las limitaciones de la infraestructura heredada. Los estímulos gubernamentales enmarcados en los planes de ciudades inteligentes aportan financiación para análisis en el borde de la red y paneles de control en la nube, ampliando el mercado de sistemas de detección de pasajeros en aeropuertos. Los mercados maduros como Japón y Australia avanzan en actualizaciones que incorporan bibliotecas de amenazas basadas en inteligencia artificial y salvaguardas de privacidad.
Mercado de Sistemas de Detección de Pasajeros en Aeropuertos de EMEA
Europa mantiene un crecimiento de un solo dígito medio bajo el marco armonizado de las normas ECAC y el restablecimiento en 2024 de las restricciones de líquidos para los aeropuertos que carecen de tomografía computarizada C3. El RGPD condiciona el despliegue de soluciones biométricas, impulsando soluciones locales y flujos de consentimiento explícito. Mientras tanto, Oriente Medio y África aprovechan 1 billón de USD en capacidad planificada para exhibir puertas inteligentes biométricas con inteligencia artificial que permiten el paso sin contacto al 95% de los viajeros. La diversidad de los ritmos regulatorios exige estrategias de certificación flexibles a los proveedores que buscan capturar cuota de mercado a escala global.

Panorama regulatorio
Los requisitos de los sistemas de control de pasajeros en aeropuertos se sustentan en los reguladores nacionales de seguridad de la aviación y en estándares globales liderados por la OACI. En Estados Unidos, la Administración de Seguridad en el Transporte (TSA) impulsa la elegibilidad de equipos y la preparación de los sitios mediante la aceptación de capacidades y directrices de planificación, y ha continuado formalizando vías para nuevas tecnologías a través del proceso de calificación de la Lista de Productos Calificados (QPL) de Tecnología de Imágenes Avanzadas (AIT) (aviso especial emitido en abril de 2026). Este enfoque determina qué sistemas de escaneo corporal completo y relacionados pueden desplegarse en puntos de control federalizados.
En Europa, la implementación de la seguridad de la aviación se refuerza mediante regulaciones de la UE y prácticas de evaluación alineadas con la ECAC que determinan la aceptación de equipos y los procedimientos operativos. El Reglamento de Ejecución (UE) 2026/449 de la Comisión (adoptado en febrero de 2026) actualizó los requisitos que afectan los procedimientos de control para suministros aeroportuarios y de vuelo con una ventana de cumplimiento definida, añadiendo cambios operativos junto con la modernización de los puntos de control de pasajeros. Las acciones paralelas de política de EE. UU., incluida la introducción en mayo de 2026 de la Ley SAFEGUARDS en el Comité de Seguridad Nacional de la Cámara de Representantes de EE. UU., mantuvieron el enfoque en la financiación y modernización de los programas tecnológicos de la TSA para aeropuertos y proveedores que planifican adquisiciones plurianuales.
Análisis de la cadena de valor
La cadena de valor abarca proveedores de componentes (detectores, subsistemas de rayos X/TC, computación y hardware de ciberseguridad), fabricantes de equipos originales que integran plataformas certificadas de control e imagenología, y proveedores de software que ofrecen algoritmos de detección automatizada, autenticación de identidad y analítica de estado de flotas. En el eslabón posterior, los integradores de sistemas y contratistas aeroportuarios gestionan el diseño de los puntos de control, las obras civiles, las actualizaciones de energía y red, y la puesta en marcha, mientras que los organismos de prueba de terceros y los programas de evaluación gubernamentales condicionan el acceso al mercado mediante la validación de desempeño y cumplimiento. En Estados Unidos, los programas de adquisición y despliegue de la TSA para la Tecnología de Autenticación de Credenciales (CAT) muestran cómo los ecosistemas de identidad y control coevolucionan mediante actualizaciones escalonadas (actualizaciones de campo CAT-1 mediante kits de actualización CAT-2 y despliegues de CAT-2 de nueva producción a partir del año fiscal 2025).
La comercialización se estructura cada vez más en torno a instrumentos de contratación gubernamental, paquetes de servicios y modelos operativos público-privados, en lugar de ventas puntuales de equipos. Las iniciativas de la TSA para adquirir soluciones del sector privado que mejoren la eficiencia en los puntos de control (julio de 2025) y la asociación público-privada eGate con CLEAR (agosto de 2025) destacan cómo la captura de identidad, la biometría y el hardware de carril se están agrupando con operaciones y flujos de trabajo digitales. En Europa, los esfuerzos de armonización, incluido el trabajo de la ECAC en 2025 sobre una pieza de prueba estándar de calidad de imagen 3D para pruebas de equipos de seguridad, reducen la duplicación de cargas de validación regional y empujan a los fabricantes de equipos originales hacia configuraciones estandarizadas y listas para auditoría que se pueden desplegar en múltiples aeropuertos con menos reingeniería.
Panorama competitivo
El mercado de sistemas de detección de pasajeros en aeropuertos sigue siendo moderadamente fragmentado, aunque los principales proveedores profundizan sus ventajas competitivas mediante alianzas de IA, carteras de servicios y escala de cartera de pedidos. OSI Systems reportó una cartera de pedidos de USD 1.800 millones y un crecimiento del 16% en la división de seguridad en el ejercicio fiscal 2025, lo que subraya su capacidad para financiar la investigación y el desarrollo continuo y el soporte global. El acuerdo de Smiths Detection en abril de 2025 con BigBear.ai apunta a una reducción del 25%-30% en los falsos positivos, lo que ilustra cómo el aprendizaje automático es la nueva frontera competitiva.
La capacidad de integración es primordial; los aeropuertos prefieren contratos de un solo punto de contacto que combinen escáneres, software, instalación y soporte plurianual. Los especialistas en modernización con productos portátiles u orientados a los empleados convierten la fragmentación en una ventaja al asociarse con contratistas principales para cubrir nichos de espacio en blanco. La complejidad del régimen de certificación protege a los actores establecidos, aunque las tendencias de arquitectura abierta invitan a startups enfocadas en capas de análisis superpuestas. La consolidación del mercado a través de ventas de activos, escisiones y grupos de pruebas cooperativas como el Grupo de Pruebas de Seguridad de la ECAC de 2025 da forma a la dinámica de rivalidad competitiva.
Líderes de la industria de sistemas de detección de pasajeros en aeropuertos
Analogic Corporation
Garrett Electronics Inc.
Smiths Group plc
Leidos, Inc.
OSI Systems, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Detección de Pasajeros en Aeropuertos
- Smiths Group plc
- OSI Systems, Inc.
- Analogic Corporation
- Garrett Electronics Inc.
- CEIA S.p.A.
- Nuctech Technology Co., Ltd.
- Leidos, Inc.
- Rohde & Schwarz GmbH & Co. KG
- Liberty Defense Holdings Ltd.
- Astrophysics, Inc.
- Tek84, Inc.
- Vanderlande Industries B.V.
- Thales Group
- Autoclear LLC
- Kromek Group plc

Oportunidades de mercado y perspectivas futuras
Los programas de modernización están creando espacio para puntos de control integrados que vinculan el control basado en TC, la interpretación automatizada de imágenes y la identidad digital en un único flujo de trabajo operativo. La actividad de la TSA en torno a las eGates habilitadas por biometría, incluido el Día de la Industria de la Oficina de Innovación en mayo de 2026, apunta a un interés de adquisición en capas de verificación de identidad automatizadas que puedan conectarse con el control primario y secundario. En el ámbito del control, el cambio de la base instalada hacia la TC continúa expandiendo el mercado direccionable para software, mantenimiento y kits de actualización; la TSA reportó 1.162 instalaciones de escáneres de TC en 296 aeropuertos a julio de 2026, lo que respalda la demanda recurrente de servicios de ciclo de vida, fortalecimiento de la ciberseguridad y optimización del rendimiento.
Europa también constituye un segundo eje de oportunidad a través de aprobaciones y despliegues financiados por los aeropuertos que aceleran la adopción de TC de mayor rendimiento y analítica relacionada. La aprobación por parte del Departamento de Transporte del Reino Unido del escáner CT Smiths Detection SDX 10080 SCT (junio de 2026) amplía la gama de plataformas de TC desplegables en casos de uso aeroportuario y de carga, lo que respalda la opcionalidad de adquisición para operadores que estandarizan tanto en seguridad de pasajeros como logística. La inversión liderada por los aeropuertos también muestra una conversión a corto plazo, con el Aeropuerto de Viena completando la instalación de nuevos escáneres de TC en todas las terminales mediante una inversión de 25 millones de EUR (julio de 2026). Estos movimientos respaldan oportunidades para proveedores que puedan ofrecer despliegues aptos para adaptación retroactiva, integraciones interoperables de identidad a control, y automatización certificada que reduzca las revisiones manuales de equipaje y las falsas alarmas.
Recent Industry Developments in Mercado de Sistemas de Detección de Pasajeros en Aeropuertos
- Abril de 2026: Leidos Security Enterprise Solutions y Analogic anunciaron una empresa conjunta con Altaris para combinar Leidos Security Enterprise Solutions con Analogic bajo la marca Analogic. El movimiento consolida el desarrollo de productos y las capacidades de entrega global en las carteras de control de pasajeros y equipaje. Respalda la escala para programas de modernización aeroportuaria que favorecen a proveedores integrados y multitecnológicos.
- Mayo de 2025: Smiths Detection recibió un contrato de Dubai Aviation Engineering Projects para proporcionar soluciones de control en puntos de control para el Aeropuerto Internacional de Dubái (DXB). La adjudicación refuerza la demanda en grandes centros de conexión para actualizaciones de puntos de control habilitados con TC. También respalda el posicionamiento de proveedores en Oriente Medio, donde los aeropuertos están vinculando las mejoras de rendimiento de seguridad con objetivos de experiencia del pasajero.
- Noviembre de 2024: Fraport otorgó a Rohde & Schwarz un contrato para instalar 100 escáneres de seguridad en el Aeropuerto de Fráncfort, cubriendo puntos de control existentes e integración en futuras instalaciones de control. El despliegue apunta a una inversión europea sostenida en ciclos de renovación de puntos de control. También crea necesidades subsecuentes en integración, capacitación y soporte de servicio plurianual en una infraestructura terminal en expansión.


Mercado de Sistemas de Detección de Pasajeros en Aeropuertos Alcance del informe y metodología de investigación
Definicin y Cobertura del Mercado
Este mercado abarca los equipos instalados en los puntos de control de seguridad aeroportuaria para detectar amenazas ocultas en los pasajeros, medido como el valor de los sistemas vendidos e implementados para la inspección de pasajeros.
Exclusiones del alcance: Los sistemas de detección de equipaje, carga y vehículos quedan excluidos, incluso cuando se adquieren en el mismo programa de actualización de seguridad aeroportuaria.
Descripción General de la Segmentación
- Por tipo
- Detectores de metales
- Escáneres de cuerpo completo
- Tecnología de imágenes avanzada
- Por componente
- Hardware
- Software
- Por modo de implementación
- Punto de control primario de pasajeros
- Inspección secundaria/aleatoria
- Otros
- Por tamaño del hub aeroportuario
- Grande
- Mediano
- Pequeño
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Francia
- Alemania
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Resto de América del Sur
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción de una base de hechos sobre el tráfico de pasajeros de aviación, las normativas de seguridad y los ciclos de actualización de los sistemas de detección aeroportuaria, que posteriormente se convierte en la capa de entrada del modelo. Para ello, consultamos fuentes públicas como las estadísticas de aviación de la OACI y la IATA, las directrices de la TSA y otros reguladores nacionales de seguridad de la aviación, los informes anuales de los operadores aeroportuarios y los documentos presupuestarios.
Para mantener los datos anclados a la forma en que funciona la adquisición, también se revisan las señales de adquisición y de base instalada a través de fuentes como portales de licitaciones y contratos gubernamentales, estadísticas aduaneras y comerciales para las categorías de equipos de detección pertinentes, e investigaciones seleccionadas revisadas por pares que analizan el rendimiento de la detección y los cambios tecnológicos. Los informes de las empresas, las presentaciones a inversores y la cobertura de prensa de reputación ayudan a contrastar el calendario de envíos y los contratos obtenidos, y se utilizan de forma selectiva una suscripción de pago para los estados financieros de las empresas y una base de datos de patentes de pago independiente para verificar la exposición a ingresos y la dirección tecnológica. Estos ejemplos no son exhaustivos, y se utilizaron muchas otras fuentes para recopilar datos, validar supuestos y aclarar preguntas abiertas durante la investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de presión lo que las fuentes documentales no pueden explicar completamente, especialmente los ciclos de reemplazo, el movimiento del precio de venta promedio y lo que realmente se contabiliza como una actualización de carril de pasajeros frente a un proyecto de punto de control más amplio. Hablamos con partes interesadas en seguridad y operaciones aeroportuarias, integradores de sistemas, distribuidores y expertos en componentes de las principales regiones, de modo que las señales de demanda, el calendario de adopción y los despliegues impulsados por la regulación puedan alinearse con el modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directores ejecutivos (CXO): 17% | APAC: 46% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 24% | EMEA: 29% |
| Actores más pequeños: 17% | Gerentes: 59% | Américas: 25% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye utilizando un enfoque de arriba hacia abajo, en el que el rendimiento de pasajeros y los requisitos de carriles en los puntos de control se reconstruyen por región y luego se traducen en demanda de sistemas utilizando las tasas de actualización y reemplazo analizadas con los participantes del sector. Una vez formado el conjunto de demanda, se convierte en valor aplicando precios de venta promedio realistas por tipo de sistema y configuración típica, seguidos de los patrones de instalación y puesta en marcha cuando corresponde.
Para mantener los totales fundamentados, el resultado se corrobora con aproximaciones selectivas de abajo hacia arriba, incluido el calendario de envíos muestreado a partir de licitaciones, verificaciones de exposición a ingresos de proveedores y retroalimentación del canal sobre volúmenes de unidades y precios. Los insumos clave utilizados en el modelo incluyen el crecimiento del tráfico de pasajeros aéreos, los planes de expansión de la capacidad aeroportuaria, los calendarios de regulación de seguridad para las actualizaciones de los puntos de control, los ciclos de reemplazo de detectores de metales y escáneres corporales, la adopción de tecnologías de imágenes avanzadas y la progresión de precios por clase de sistema, incluidos los supuestos de mantenimiento y calibración cuando forman parte de la venta del sistema.
El pronóstico se realiza mediante análisis de escenarios respaldado por expectativas a nivel de variables recopiladas en entrevistas, dado que los programas de seguridad aeroportuaria pueden avanzar más rápido o más lento dependiendo de la aplicación de políticas y los ciclos de gasto de capital. Cuando la perspectiva de abajo hacia arriba es incompleta en países más pequeños, las brechas se gestionan aplicando rangos de penetración y densidad de carriles anclados a categorías aeroportuarias similares, y luego se verifican con expertos regionales.
Ciclo de Validación y Actualización de Datos
Los resultados se triangularon comparando el valor de mercado modelado con señales independientes como los planes de gasto de capital aeroportuario, los volúmenes de adjudicación de licitaciones y el ritmo de los programas de modernización de puntos de control en los principales centros de tráfico. Las anomalías se identifican, luego son revisadas por otro analista, y si la varianza no puede explicarse por el calendario o el alcance, se activan llamadas de seguimiento para revalidar el conjunto de supuestos.
Los informes se actualizan anualmente, y los eventos materiales como mandatos de seguridad importantes, retrasos en programas o cambios repentinos en el tráfico se incorporan mediante verificaciones intermedias. Antes de la entrega, se realiza una revisión final para que los datos del mercado reflejen las últimas divulgaciones públicas y la retroalimentación primaria más reciente.
Tamaño del Mercado de Sistemas de Detección de Pasajeros en Aeropuertos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para los sistemas de detección de pasajeros en aeropuertos pueden variar considerablemente, incluso cuando parecen referirse a la misma categoría. Las principales razones suelen deberse a qué se contabiliza dentro del mercado, qué año se toma como base y cómo se gestionan los precios y el calendario de reemplazo.
Los equipos de detección de equipaje y carga quedan fuera del alcance de Mordor Intelligence en este caso, lo que constituye una razón concreta por la que este total puede parecer inferior a las estimaciones que agrupan los programas completos de puntos de control y equipaje de bodega en un solo número. Las diferencias también aparecen cuando algunos editores incluyen módulos de identidad o biométricos con gran componente de software como parte central del gasto en detección, o cuando asumen incrementos más rápidos del precio de venta promedio sin contrastarlos con los resultados de licitaciones y los ciclos presupuestarios aeroportuarios. El momento de la conversión de divisas y la rapidez con que se actualiza el modelo pueden ampliar aún más la brecha, especialmente cuando las adjudicaciones de programas se desplazan entre trimestres.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,11 mil millones de USD (2026) | |
| Editor de Investigación del Sector A | 2,59 mil millones de USD (2024) | Utiliza un año base anterior y también describe aplicaciones que incluyen la detección de equipaje y carga, lo que puede modificar lo que se contabiliza y cómo se distribuye la demanda a lo largo del ciclo. |
| Consultora Global B | 3,60 mil millones de USD (2024) | Indica un total más amplio de detección de pasajeros para 2024 con detalles públicos limitados sobre los tipos de sistemas incluidos y la estructura de precios, lo que puede generar totales más elevados si los elementos adyacentes de los puntos de control se incluyen de forma implícita. |
La diferencia en la tabla se explica principalmente por la acumulación de alcance y la selección del año base, amplificada luego por distintos supuestos sobre el calendario de actualización y los precios. Al vincular el modelo al rendimiento de pasajeros, las necesidades de carriles y las señales de adquisición a nivel de programa, la estimación permanece trazable a pasos repetibles que pueden verificarse y actualizarse a medida que cambian los planes de gasto en seguridad aeroportuaria.


Preguntas clave respondidas en el informe
¿Qué tamaño tiene el mercado de sistemas de detección de pasajeros en aeropuertos en 2026?
El tamaño del mercado de sistemas de detección de pasajeros en aeropuertos alcanzó USD 3.110 millones en 2026, con una CAGR pronosticada del 9,61% hasta 2031.
¿Qué segmento tecnológico crece más rápido?
Se proyecta que la tecnología de imágenes avanzada, principalmente los escáneres de TC, se expanda a una CAGR del 9,78% hasta 2031, a medida que los reguladores exigen la detección en 3D.
¿Por qué se considera a Asia-Pacífico como la oportunidad regional más atractiva?
El número de pasajeros en Asia-Pacífico superó los 3.000 millones en 2024, y la sustancial construcción de aeropuertos de nueva planta impulsa una CAGR regional del 10,28% para nuevas inversiones en detección.
¿Qué papel desempeña el software en las futuras actualizaciones de los puntos de control?
El software proporciona reconocimiento de amenazas basado en IA, mantenimiento predictivo y actualizaciones de ciberseguridad, sustentando una CAGR del 10,05% para este componente hasta 2031.
¿Cómo están cambiando los requisitos de detección de empleados los patrones de demanda?
Las regulaciones revisadas de la TSA y las estrategias de mitigación de amenazas internas están impulsando un crecimiento anual de casi el 9,71% en los despliegues de detección secundaria y de la fuerza laboral.
Última actualización de la página el:



