
Tamaño y Participación del Mercado de ISR Aerotransportado
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
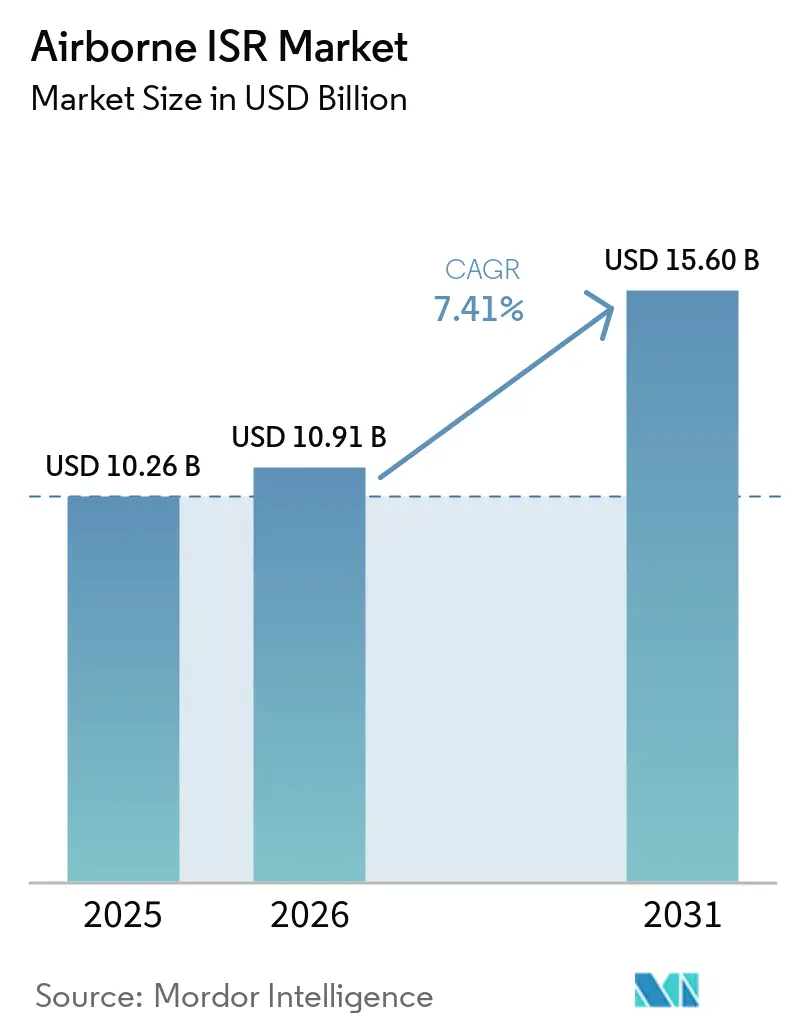
| Tamaño del Mercado (2026) | 10.91 Mil millones de dólares |
| Tamaño del Mercado (2031) | 15.60 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.41 % |
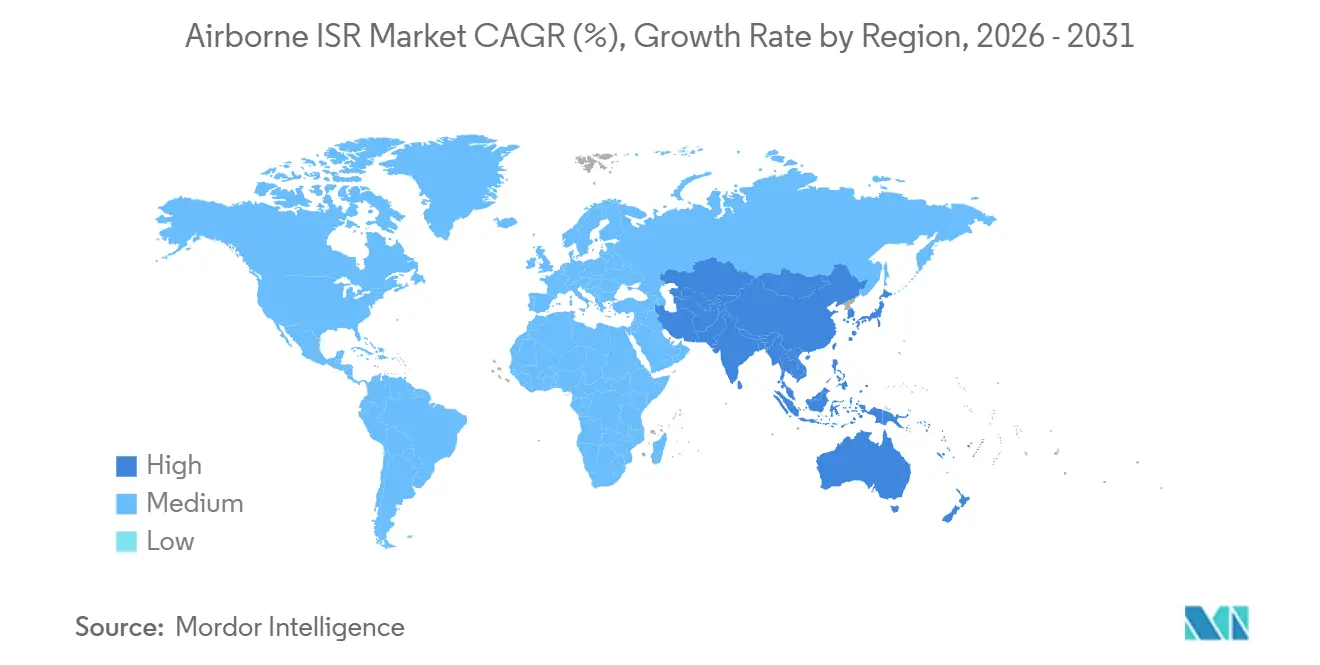
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
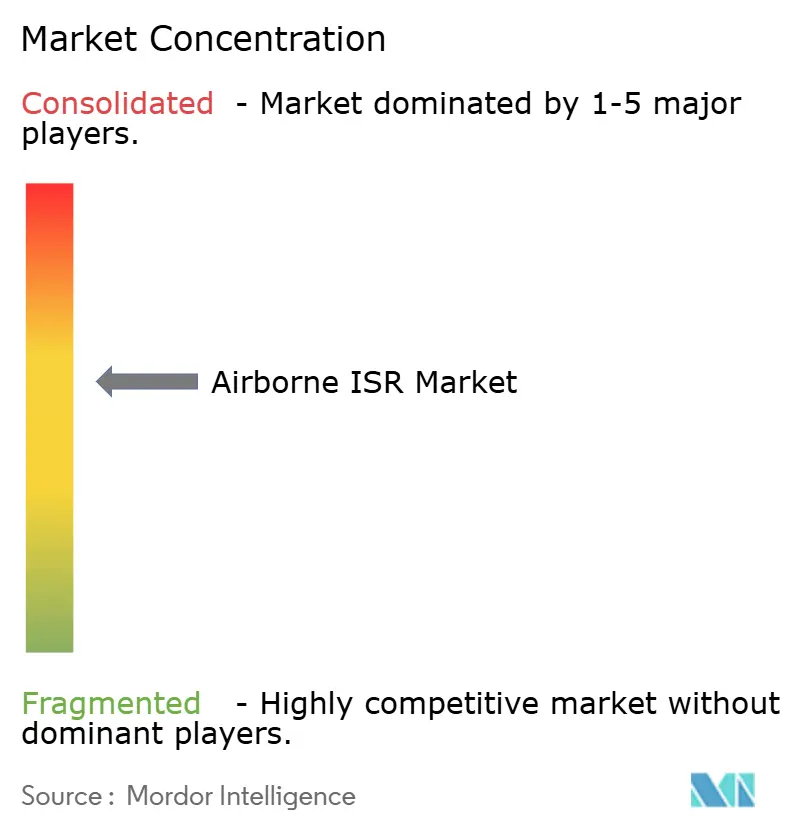
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de ISR Aerotransportado por Mordor Intelligence
El tamaño del mercado de ISR aéreo fue valorado en 10,26 mil millones de USD en 2025 y se prevé que crezca desde 10,91 mil millones de USD en 2026 hasta 15,60 mil millones de USD en 2031, a una CAGR del 7,41% durante el período 2026-2031. Los crecientes puntos de conflicto geopolítico, el impulso del programa Replicator del Departamento de Defensa de los EE. UU. (DoD) para 1.000 drones desechables, y la adopción obligatoria de estándares de arquitectura abierta como SOSA y CMOSS están redefiniendo la adquisición de plataformas, acortando los ciclos de actualización y desbloqueando la competencia entre múltiples proveedores.[1] Al mismo tiempo, el procesamiento, la explotación y la difusión habilitados por inteligencia artificial ahora entregan inteligencia procesable en menos de cinco minutos, abriendo fuentes recurrentes de ingresos por software que complementan las ventas de sensores y células de aeronaves. Las aeronaves no tripuladas asequibles con un precio inferior a 5 millones de USD crean nueva demanda potencial en los sectores de seguridad nacional, respuesta a desastres y verticales comerciales, sin canibalizar las grandes flotas tripuladas. Sin embargo, la escasez de semiconductores de grado sensor, la congestión del espectro y los nuevos mandatos de ciberseguridad de confianza cero elevan el riesgo de costos y plazos para los contratistas principales. Al mismo tiempo, los integradores más pequeños aprovechan las cargas útiles comerciales disponibles en el mercado (COTS) para sortear los cuellos de botella de exportación y competir con los actores establecidos.
Conclusiones Clave del Informe
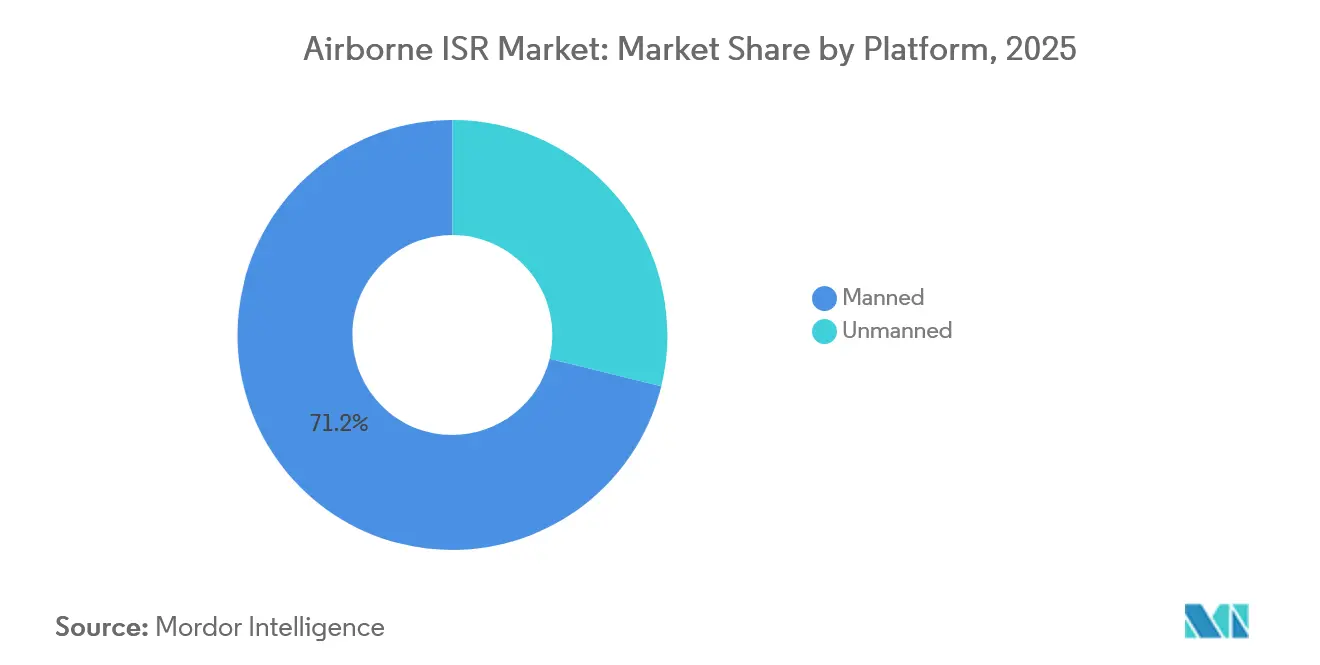
- Por tipo de plataforma, las aeronaves tripuladas lideraron el mercado de ISR aéreo, representando el 71,17% de la cuota de mercado en 2025; se proyecta que los sistemas no tripulados avancen a una CAGR del 10,45% hasta 2031.
- Por aplicación, las misiones de guerra representaron el 41,80% de los ingresos en 2025 y se proyecta que crezcan a una CAGR del 8,75% hasta 2031.
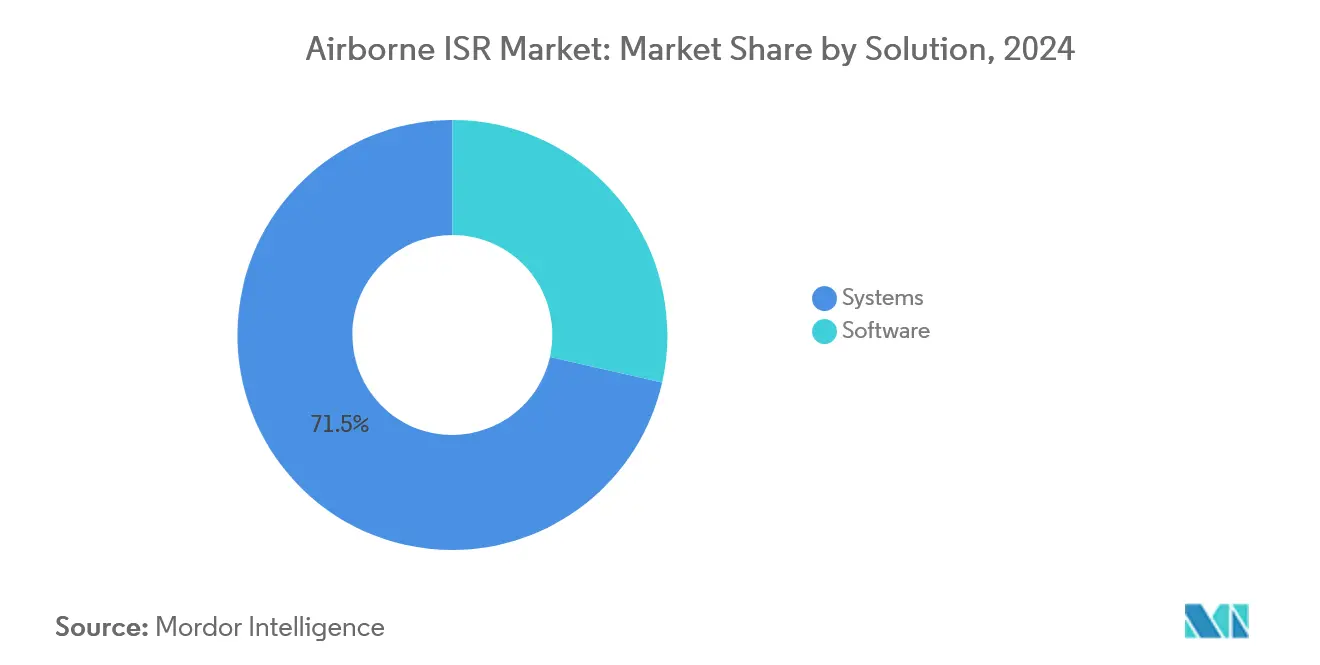
- Por solución, los sistemas centrados en hardware representaron el 71,45% del tamaño del mercado de ISR aéreo en 2025, mientras que se prevé que el software se expanda a una CAGR del 8,50% entre 2026 y 2031.
- Por usuario final, las organizaciones de defensa representaron el 66,28% de los ingresos de 2025 y se prevé que crezcan a una CAGR del 8,64% hasta 2031.
- Por geografía, América del Norte tuvo una participación del 34,20% en 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 8,87% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Puntos de conflicto geopolítico que impulsan un auge de recapitalización de ISR de 8 años | +1.8% | Indo-Pacífico, Oriente Medio, Europa del Este | Largo plazo (≥ 4 años) |
| PED habilitado por IA que reduce el ciclo de punta a producto por debajo de 5 minutos | +1.5% | América del Norte, Europa, mercados avanzados de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Cambio acelerado hacia la fusión de sensores multi-INT en pods de arquitectura abierta | +1.2% | Global, adopción temprana en América del Norte y Europa | Mediano plazo (2-4 años) |
| El programa Replicator del DoD impulsando la demanda de drones ISR desechables | +1.0% | América del Norte con expansión hacia naciones aliadas | Corto plazo (≤ 2 años) |
| Mandatos de confianza cero en la nube de defensa que impulsan actualizaciones de cómputo perimetral aéreo | +0.9% | América del Norte, Europa, mercados avanzados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Licencias de datos de satélites comerciales que reducen las barreras de entrada para las pymes | +0.7% | Global, especialmente América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración del Cambio hacia la Fusión de Sensores Multi-INT en Módulos de Arquitectura Abierta
Los pods de arquitectura abierta que combinan flujos de EO/IR, SAR, SIGINT y ELINT en un solo pilón están desplazando a los sistemas de misión monolíticos. El AgilePod de L3Harris con certificación SOSA, una unidad de 450 libras que ha superado las 10.000 horas de vuelo en plataformas F-16 y MQ-9, permite a los operadores intercambiar cargas de sensores en menos de cuatro horas, eliminando ciclos de depósito de semanas.[2] El mandato de Sistemas de Misión Abierta de la Fuerza Aérea de los EE. UU. exige que todos los nuevos participantes en el mercado de ISR aéreo cumplan con él antes del año fiscal 2027, lo que lleva a los compradores de exportación a seguir el ejemplo. Las naciones más pequeñas pueden así desplegar capacidad multi-INT sin adquirir aeronaves SIGINT de propósito específico, ampliando la base de clientes del mercado de ISR aéreo. Los pods modulares también generan ingresos posventa, ya que cada nuevo cartucho de sensor se entrega con su propia licencia de software.
PED Habilitado por IA que Reduce el Ciclo de Punta a Producto por Debajo de Cinco Minutos
Los modelos de aprendizaje automático (ML) ahora señalan objetivos automáticamente, clasifican vehículos y priorizan fotogramas, reduciendo la cadena de procesamiento, explotación y difusión (PED) de horas a minutos. El Proyecto Maven procesa video de movimiento completo a 30 fotogramas por segundo y señala anomalías con una precisión del 92%, lo que permite a las células de ataque actuar antes de que los adversarios se reubiquen. El conjunto de IA-PED de Northrop Grumman redujo la carga de trabajo de los analistas en un 60% durante los ejercicios del Indo-Pacífico de 2025 en el RQ-4 Global Hawk, aumentando el ritmo de misión sin personal adicional. Estos avances justifican suscripciones de software premium, refuerzan la relevancia de la plataforma frente a los sustitutos basados en el espacio y sustentan un incremento de 1,5 puntos porcentuales en la CAGR del mercado de ISR aéreo.
Programa Replicator del DoD que Impulsa la Demanda de Drones ISR Desechables
La iniciativa Replicator del Pentágono tiene como objetivo desarrollar 1.000 sistemas autónomos desechables para agosto de 2025, con aproximadamente el 40% de estos sistemas portando cargas útiles de ISR. Los costos de adquisición unitaria de USD 2-5 millones democratizan la vigilancia persistente para militares de segundo nivel y agencias de seguridad nacional. General Atomics ya ha entregado 120 aeronaves MQ-9B SkyGuardian bajo el programa, cada una equipada con módulos de sensores desechables que se desprenden antes de que se pierda la célula de aeronave, reforzando una mentalidad de adquisición de "masa sobre exquisitez". Este paradigma añade un 1,0% de margen en la CAGR al mercado de ISR aerotransportado a medida que los compradores complementan las flotas tripuladas de alto valor con drones desechables.
Puntos de Conflicto Geopolítico que Alimentan un Auge de Recapitalización de ISR de Ocho Años
Las crecientes tensiones en el Mar del Sur de China, Ucrania y Oriente Medio están catalizando un ciclo de ocho años de reemplazo de flotas. La Marina de los EE. UU. planea aumentar el inventario de P-8A Poseidon de 128 aeronaves en 2024 a 156 para 2030, mientras que India y Japón destinaron conjuntamente más de 5,60 mil millones de USD para adquisiciones de P-8I y E-2D en 2024-2025.[3] Estos programas estabilizan las carteras de pedidos de los contratistas principales y elevan la trayectoria del mercado de ISR aéreo en 1,8 puntos porcentuales hasta 2031.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de semiconductores de grado sensor que alarga los plazos de entrega más de 24 meses | -1.2% | Global, más grave en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Mandatos de refuerzo cibernético que añaden entre el 12% y el 15% a los presupuestos de sostenimiento | -0.9% | América del Norte, Europa, mercados avanzados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Congestión del espectro de radiofrecuencia y restricciones ITAR que retrasan las autorizaciones de exportación | -0.8% | Global, agudo en América del Norte y Europa | Mediano plazo (2-4 años) |
| Globos de gran altitud y satélites en órbita terrestre baja que emergen como sustitutos de menor costo | -0.6% | Global, adopción temprana en Asia-Pacífico y sectores comerciales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Congestión del Espectro de RF y Restricciones ITAR que Retrasan las Autorizaciones de Exportación
La subasta de banda C de la FCC de 2024 recortó 100 MHz de las asignaciones del DoD, lo que obligó a los enlaces de datos de ISR a saltar frecuencias o aceptar un rendimiento degradado. Al mismo tiempo, el ITAR clasifica los sensores avanzados de EO/IR y el software de IA-PED como artículos de defensa, extendiendo las revisiones de exportación hasta 24 meses para aliados que de otro modo serían cercanos. L3Harris reveló que dichos retrasos pospusieron USD 180 millones en contratos internacionales de ISR durante 2024, lo que la llevó a desarrollar variantes de exportación con capacidades reducidas. El resultado es un lastre de 0,8 puntos porcentuales en el crecimiento a mediano plazo del mercado de ISR aerotransportado.
Escasez de Semiconductores de Grado Sensor que Alarga los Plazos de Entrega Más Allá de 24 Meses
La capacidad limitada de las fundiciones de GaN y los controles de exportación sobre las herramientas de litografía están extendiendo los plazos de entrega de los amplificadores de radar AESA y las matrices de plano focal de InGaAs en más de 2 años. Raytheon citó estas escaseces como la razón para no cumplir los calendarios de entrega de 40 radares AN/APG-82 en el tercer trimestre de 2024, lo que a su vez provocó retrasos en la entrega de módulos de ISR. Las nuevas fábricas financiadas por la Ley CHIPS no alcanzarán volumen hasta 2027, dejando a los integradores racionando las asignaciones de sensores o aceptando compromisos de capacidad, como la decisión de Northrop Grumman de calificar un detector comercial con un 10% menos de sensibilidad para la torreta del RQ-4. Esta escasez resta 1,2 puntos porcentuales a la CAGR prevista.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Plataforma:
Dominio de los Tripulados, Aceleración de los No TripuladosLas aeronaves tripuladas mantuvieron el 71,17% de los ingresos del ISR aéreo en 2025, lo que demuestra que las flotas tripuladas tradicionales continúan dominando los presupuestos incluso a medida que emergen nuevas tecnologías. Las plataformas fundamentales son la aeronave de patrulla marítima P-8A Poseidon y el avión de alerta temprana aérea E-7 Wedgetail, ambos con líneas de adquisición confirmadas que se extienden hasta la década de 2030. Cada célula transporta cargas útiles que superan las 20.000 libras y puede permanecer en estación durante más de diez horas, lo que permite realizar barridos antisubmarinos exhaustivos y análisis en tiempo real por parte de las tripulaciones de misión a bordo. Dado que ambos diseños comparten estructuras comerciales del B737, los operadores internacionales se benefician de inventarios globales de piezas y redes de mantenimiento establecidas, lo que asegura contratos logísticos plurianuales que generan flujos de beneficios anuales predecibles.
Se proyecta que los sistemas no tripulados registren una sólida CAGR del 10,45% hasta 2031, reduciendo gradualmente el dominio proporcional de las plataformas tripuladas mientras impulsan el total de unidades entregadas a nuevos máximos. El MQ-9B SkyGuardian ejemplifica esta tendencia; con un precio de aproximadamente una cuarta parte del de un P-8A, ofrece 30 horas de resistencia, enlaces de datos tolerantes a satélites y pods multi-INT de conexión y uso compatible con el requisito de la iniciativa Replicator para la producción masiva rápida y de bajo costo. Los prototipos paralelos de Aeronaves de Combate Colaborativas actuarán como escoltas autónomos, canalizando datos de sensores directamente hacia la red de Mando y Control en Todos los Dominios Conjuntos (JADC2) para eludir las defensas aéreas en disputa.


Por Aplicación:
Las Misiones de Guerra Mantienen el LiderazgoLas misiones de guerra siguieron siendo la columna vertebral económica del ISR aéreo en 2025, representando el 41,80% de los ingresos totales y con una proyección de crecimiento a una CAGR del 8,75% hasta 2031. Dentro de este ámbito, las patrullas del P-8A en el Indo-Pacífico lanzan habitualmente unas 400 sonoboyos por salida, mientras que el pod ALQ-257 de Northrop Grumman determina las coordenadas de los emisores hostiles en dos segundos. Las salidas de alta intensidad y gran densidad de sensores garantizan un ciclo de actualización constante para radares, procesadores y hardware de cómputo perimetral. Aunque la vigilancia terrestre y marítima tradicional sigue siendo la segunda aplicación más importante, el mercado de vigilancia aérea se está expandiendo hacia usos civiles como el mapeo de incendios forestales y las operaciones de búsqueda y rescate, que actualmente son los nichos de más rápido crecimiento a medida que los gobiernos destinan fondos de resiliencia climática a operaciones de detección aérea persistente.
El segmento de guerra está reforzando su primacía, incluso en medio de la proliferación de constelaciones en órbita terrestre baja (LEO) que desafían los roles de vigilancia tradicionales. En contraste, las aplicaciones dominadas por la observación rutinaria de fronteras o las patrullas de zonas económicas están creciendo más lentamente, lo que refleja la competencia presupuestaria de los sensores orbitales y el cambio en las prioridades de adquisición dentro de muchos ministerios de defensa. La divergencia pone de relieve un patrón de gasto estratégico: las partes interesadas asignan presupuestos premium a conjuntos de misiones que apoyan directamente la efectividad de los ataques, la disuasión submarina y la guerra de maniobra electromagnética, mientras delegan la conciencia situacional de amplia área a servicios de datos espaciales o comerciales menos costosos para los requisitos de seguridad rutinarios.
Por Solución:
Hardware Predominante, Software en AugeLas ventas de hardware continúan siendo el ancla de la economía del ISR aéreo, con sistemas integrados —incluyendo células de aeronaves, sensores, enlaces de datos y estaciones terrestres— que representaron el 71,45% de la facturación de 2025. La resiliencia del segmento se debe a los elevados costos de entrada de los radares de matriz de exploración electrónica activa (AESA), las torretas electroópticas de alta definición y las células de larga resistencia, que requieren presupuestación plurianual e infraestructura industrial extensa. Raytheon y proveedores similares aseguran ingresos de actualización predecibles lanzando mejoras incrementales en alcance, resolución y características de protección electrónica que desencadenan adquisiciones de seguimiento. Los gobiernos prefieren estructuras contractuales que combinen la adquisición inicial con la logística basada en el rendimiento, extendiendo así los flujos de caja del hardware durante una década o más. En consecuencia, la naturaleza intensiva en capital de las plataformas ISR protege el submercado de sistemas de los choques de gasto o los ciclos de austeridad durante las negociaciones presupuestarias en períodos de baja actividad.
El software se está acelerando más rápidamente, registrando una CAGR del 8,50% que supera a todas las categorías de hardware. La adjudicación de 480 millones de USD del Sistema Maven Smart de Palantir ilustra la trayectoria, habilitando el reconocimiento automatizado de objetivos, la consulta en lenguaje natural de bases de datos de sensores y las actualizaciones continuas de algoritmos entregadas a través de repositorios en la nube seguros. La concesión de licencias por suscripción convierte los presupuestos de modernización históricamente cíclicos en gastos operativos anuales, un cambio estructural bien recibido por los departamentos de tesorería que buscan perfiles de flujo de caja más uniformes. Complementando el nuevo código, los kits de cómputo perimetral de Lockheed Martin para las aeronaves U-2 heredadas realizan análisis de video a bordo en tiempo real, reduciendo los costos de ancho de banda satelital al tiempo que implementan la ciberseguridad de confianza cero obligatoria.
Por Usuario Final:
Defensa como Núcleo, Seguridad Nacional en AscensoLos ministerios de defensa siguieron siendo el bloque de clientes dominante, asegurando el 66,28% de la facturación del ISR aéreo en 2025, y se proyecta que crezcan a una CAGR del 8,64% hasta 2031 a pesar de la presión fiscal. Solo el DoD de los EE. UU. presupuestó 12,30 mil millones de USD para detección aérea, cubriendo células adicionales de P-8A, el sostenimiento del RQ-4 y el desarrollo inicial de la Aeronave de Combate Colaborativa. Los miembros de la OTAN aumentaron colectivamente las asignaciones de ISR en un 18%, con los aliados orientales más nuevos enfatizando los sistemas no tripulados para monitorear fronteras en disputa donde la actividad rusa es persistente. Los planificadores estratégicos valoran las plataformas aéreas porque articulan la cadena de ataque cuando los activos espaciales son bloqueados o destruidos, y porque las tripulaciones tripuladas pueden adaptar las tácticas en enfrentamientos dinámicos, reforzando la prioridad de gasto central de defensa para el próximo ciclo de planificación presupuestaria en todo el mundo.
La cuota de mercado de las agencias de seguridad nacional y civiles está aumentando de manera constante. La Oficina de Aduanas y Protección Fronteriza de los EE. UU. está ampliando su flota de MQ-9 a 18 células, y la Guardia Costera firmó un acuerdo de 280 millones de USD para drones SeaGuardian equipados con radares de búsqueda marítima diseñados para detectar la pesca ilegal y el tráfico de drogas. Los departamentos de emergencias estatales también están adquiriendo aeronaves ISR biturboélice equipadas con sensores de exploración infrarroja lineal, que entregan mapas del perímetro de incendios forestales en tiempo real, lo que permite órdenes de evacuación más rápidas y una asignación de recursos más eficiente. Estos casos de aplicación demuestran cómo los gobiernos fuera del ámbito de la defensa están adoptando herramientas de conciencia situacional de grado militar para proteger a las poblaciones, la infraestructura y los recursos económicos bajo plazos de respuesta a desastres cada vez más ajustados en todo el mundo.
Análisis Geográfico
Mercado de ISR Aerotransportado de América del Norte
América del Norte representó el 34,20% de los ingresos del ISR aéreo de 2025, impulsada principalmente por los EE. UU., que planea operar 156 P-8A Poseidon para 2030 y ha adjudicado 1,50 mil millones de USD para el desarrollo de la Aeronave de Combate Colaborativa. Canadá añadió 16 Poseidon para reemplazar sus aviones de patrulla CP-140 Aurora, mientras que México convirtió células adicionales King Air 350ER en roles de ISR (Inteligencia, Vigilancia y Reconocimiento) para apoyar las patrullas antidroga a lo largo de la frontera compartida. El enfoque regional sigue siendo la vigilancia antisubmarina en los accesos árticos y del Pacífico, así como el monitoreo constante de los corredores de tráfico de drogas. Las extensas bases industriales en Washington, California y Quebec suministran aviónica, software de misión y mantenimiento en depósito, lo que garantiza que América del Norte mantenga el liderazgo tecnológico y grandes presupuestos de sostenimiento durante todo el período de previsión.
Mercado de ISR Aerotransportado de Europa
En Europa, el Reino Unido está incorporando aeronaves E-7 Wedgetail para reemplazar las envejecidas plataformas E-3D Sentry, mientras que Alemania ha pedido cinco P-8A Poseidon para retirar su veterana flota de P-3C Orion. Francia está avanzando en el Sistema de Combate Aéreo del Futuro (FCAS) trilateral, integrando cazas furtivos con drones de escolta leal que compartirán datos de sensores a través de redes en la nube seguras. Polonia, Rumanía y los estados bálticos continúan adquiriendo sistemas MQ-9B SkyGuardian para monitorear las concentraciones de tropas rusas, lo que demuestra la alineación entre los miembros orientales y occidentales en la detección aérea de amenazas. Esta combinación de activos tripulados de alta gama y drones adaptables consolida la trayectoria de crecimiento a mediano plazo de Europa para la modernización del ISR.
Mercado de ISR Aerotransportado de Asia-Pacífico
Asia-Pacífico registra una CAGR del 8,87%, lo que refleja las crecientes disputas marítimas y la rápida modernización de las fuerzas. El pedido de 3,50 mil millones de USD de India por seis aeronaves P-8I adicionales ampliará su flota a 18 para las patrullas en el Océano Índico. Al mismo tiempo, Japón ha asignado 2,10 mil millones de USD para desplegar plataformas E-2D Hawkeye y RQ-4 Global Hawk que vigilan los grupos de ataque de portaaviones chinos. Australia está introduciendo drones MQ-4C Triton para garantizar una cobertura persistente de las rutas marítimas del norte, y Corea del Sur está adquiriendo sistemas no tripulados de gran altitud para monitorear sitios de misiles. Los operadores emergentes, como los de Filipinas, están explorando vehículos aéreos no tripulados de altitud media para la vigilancia en la zona económica exclusiva, impulsando el crecimiento del mercado regional.

Panorama regulatorio
La adquisición y el despliegue del ISR aéreo están siendo moldeados por marcos más estrictos de seguridad del suministro y control de exportaciones, junto con normas de aeronavegabilidad para aeronaves no tripuladas en proceso de maduración. En los EE. UU., la prohibición del Consejo de la FAR a los contratistas de utilizar fondos federales para sistemas de aeronaves no tripuladas prohibidos por la FASC (vigente desde diciembre de 2025) está llevando a las oficinas de programas y a los contratistas principales a recalificar vehículos aéreos, enlaces de datos y subcomponentes conformes, con implicaciones directas para el abastecimiento y el sostenimiento de los UAV ISR.
En Europa, la implementación del marco de aeronavegabilidad continua para UAS certificados avanzó con el Reglamento Delegado de la Comisión (UE) 2024/1107 (Anexo II, aplicación de la Parte-CAO.UAS a partir de febrero de 2026) y el Reglamento de Ejecución (UE) 2024/1109 (aplicable desde mayo de 2025), añadiendo cargas de cumplimiento para las flotas ISR no tripuladas certificadas y sus organizaciones de mantenimiento. Los controles de exportación siguen siendo tanto una restricción como un facilitador: el Consejo de la Unión Europea adoptó la Lista Militar Común actualizada en febrero de 2026, mientras que la Oficina de Industria y Seguridad (BIS) de los EE. UU. emitió una norma final provisional en enero de 2026, flexibilizando los controles de exportación para ciertas categorías de UAV civiles para las naciones asociadas. Esto bifurca efectivamente las vías para las plataformas y cargas útiles ISR configuradas para uso civil y de defensa.
Análisis de la cadena de valor
La cadena de valor del ISR aéreo abarca células de aeronaves misionizadas (tripuladas y no tripuladas), sensores y cargas útiles (EO/IR, radar AESA, SIGINT/ELINT), cómputo a bordo y perimetral, enlaces de datos y SATCOM, estaciones terrestres, y software para procesamiento, explotación y difusión (PED). Los contratistas principales como Boeing, Northrop Grumman y Lockheed Martin típicamente orquestan la integración y certificación de plataformas. Los subcontratistas especializados suministran radares, torretas, subsistemas de guerra electrónica/medidas de apoyo electrónico, computación embebida y refuerzo de ciberseguridad. Las iniciativas de arquitectura abierta, incluido el Consorcio FACE y los enfoques de sistemas de misión abierta del DoD de los EE. UU. citados en el contexto del informe, aumentan la portabilidad del software y permiten actualizaciones de múltiples proveedores, ampliando el papel de los proveedores de software e integradores de subsistemas en los programas de actualización y nueva construcción.
Los cuellos de botella en la cadena de suministro ascendente siguen vinculados a la electrónica de defensa, donde los componentes de GaN y de grado sensor pueden extender los plazos de entrega más allá de los 24 meses, con efectos en cascada sobre los calendarios de entrega de pods y plataformas. En la cadena descendente, los modelos orientados a servicios y las operaciones de misión requieren infraestructura adicional y preparación de la fuerza laboral. El impulso del Ejército de los EE. UU. para el programa HADES (intención de adquirir hasta 11 aviones ISR basados en el Bombardier Global 6500 anunciada en enero de 2026, más una decisión de julio de 2026 de reubicar la 116.ª Brigada de Inteligencia Militar en Texas para apoyar a HADES a partir del año fiscal 2027) ilustra cómo el ISR en aviones de negocios añade nodos de hangar, depósito y apoyo operacional junto al sostenimiento tradicional de la aviación de defensa.
Panorama Competitivo
El mercado de ISR aerotransportado está semiconsolidado, caracterizado por algunos actores que desarrollan plataformas y subsistemas para diversas fuerzas armadas. Los actores clave en el mercado incluyen Airbus SE, Northrop Grumman Corporation, Leidos Holdings, Inc., Leonardo S.p.A. y Thales Group. La integración vertical otorga a estas empresas influencia en células de aeronaves, sensores, software de misión y soporte del ciclo de vida, lo que les permite ofrecer paquetes llave en mano que fidelizan a los clientes durante décadas. El conjunto de PED impulsado por IA de Northrop Grumman, que ha demostrado reducir la carga de trabajo de los analistas en un 60%, proporciona un diferenciador adicional. Mientras tanto, la red global de soporte del B737 de Boeing respalda costos operativos competitivos para el P-8A. En conjunto, su escala, influencia política y acceso a programas clasificados mantienen sólidas las carteras de adquisiciones a pesar del ajuste de los presupuestos de defensa en muchos mercados aliados.
Los competidores disruptivos, incluidos General Atomics, AEVEX Aerospace y Metrea, apuntan a compradores sensibles al precio o impulsados por los plazos adaptando células de aeronaves comerciales y aprovechando sensores COTS. General Atomics combina un bajo costo de adquisición con asociaciones que transmiten imágenes satelitales comerciales al sistema de misión del MQ-9, eliminando la necesidad de infraestructura terrestre de propiedad gubernamental. AEVEX entrega plataformas King Air 350 modificadas en 18 meses, satisfaciendo los requisitos del USSOCOM que los principales contratistas heredados no pudieron cumplir a tiempo, y Metrea ofrece horas de vuelo de ISR en propiedad fraccionada a clientes que desean evitar compras de capital. Colectivamente, estas empresas amplían el acceso al mercado, promueven modelos de contratación de pago por hora y alientan a los operadores establecidos a adoptar cargas útiles de arquitectura abierta, actualizaciones rápidas de software y cadenas de suministro de semiconductores diversificadas para mejorar la entrega y la resiliencia.
Las acciones estratégicas recientes subrayan la dinámica competitiva. En enero de 2025, Lockheed Martin instaló un módulo de cómputo perimetral de 40 libras en el U-2, habilitando la inferencia de IA aerotransportada y el cumplimiento de la ciberseguridad de confianza cero sin reducir la resistencia de la misión. Boeing renegotió su acuerdo de sostenimiento del P-8A a finales de 2024, aumentando el valor del contrato para financiar actualizaciones de enlaces de datos cifrados y auditorías obligatorias de CMMC. Northrop Grumman mitigó la escasez de chips calificando detectores comerciales de InGaAs para la torreta EO/IR del RQ-4, aceptando una penalización menor de sensibilidad para mantener los calendarios de entrega. Estos movimientos revelan cómo los principales contratistas invierten en software, ciberseguridad y flexibilidad de la cadena de suministro para proteger la cartera de pedidos, cumplir con las nuevas regulaciones y preservar la credibilidad de rendimiento en medio de la escasez de componentes durante un mercado global cada vez más restringido.
Líderes de la Industria de ISR Aerotransportado
-
Northrop Grumman Corporation
-
Airbus SE
-
Leonardo S.p.A.
-
Leidos Holdings, Inc.
-
Thales Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de ISR Aéreo Empresas cubiertas en este informe
- Airbus SE
- BAE Systems plc
- The Boeing Company
- Curtiss-Wright Corporation
- Elbit Systems Ltd.
- General Atomics Aeronautical Systems, Inc.
- Bombardier Inc.
- HENSOLDT AG
- Israel Aerospace Industries Ltd.
- L3Harris Technologies, Inc.
- Leonardo S.p.A.
- Lockheed Martin Corporation
- Metrea LLC
- Northrop Grumman Corporation
- AEVEX Aerospace
- Saab AB
- Diamond Aircraft Industries GmbH
- Teledyne Technologies Incorporated
- Textron Inc.
- Thales Group

Oportunidades de mercado y perspectivas futuras
Se está formando un espacio de oportunidad en torno a aeronaves de detección profunda de despliegue más rápido y sus sistemas de misión de apoyo, especialmente a medida que los programas reemplazan las flotas ISR de turbohélice heredadas con plataformas de aviones de negocios de mayor altitud y mayor velocidad. El programa HADES del Ejército de los EE. UU. y la familia más amplia del Sistema de Detección Multidominio (MDSS) proporcionan una señal de demanda: el primer prototipo de aeronave HADES completamente desarrollado, basado en un Bombardier Global 6500 modificado, está programado para su entrega en el año fiscal 2026, y los requisitos técnicos exigen operaciones entre 41.000 y 51.000 pies con una carga útil mínima de 14.000 libras y 12 horas de resistencia sin reabastecimiento. Esto crea oportunidades a corto plazo para los integradores de cargas útiles de radar/EO-IR, los proveedores de cómputo perimetral aéreo y los proveedores de enlaces de datos que puedan cumplir con las restricciones de tamaño, peso y potencia al tiempo que apoyan la recopilación a distancia y la difusión rápida.
La interoperabilidad y los flujos de datos en tiempo real de sensor a tirador también están ampliando el mercado de actualización potencial en las flotas existentes. El Ejército de los EE. UU. informó que un flujo de datos de extremo a extremo entró en funcionamiento tras la recertificación del Centro de Pruebas de Interoperabilidad Conjunta (JITC) en agosto de 2024 de un componente mejorado del Mensaje de Datos de Interoperabilidad bajo el programa TROJAN, lo que indica una inversión continua en hacer que los resultados del ISR aéreo sean utilizables en redes conjuntas. El sostenimiento y la modernización en espiral siguen siendo otra vía de monetización: la adjudicación de 512,20 millones de USD de Raytheon del Ejército de los EE. UU. en diciembre de 2025 para apoyar el ISR aéreo hasta 2036 apunta a una demanda plurianual de desarrollo y mantenimiento de sensores, favoreciendo a los proveedores que combinan la actualización de hardware, las actualizaciones de software y el cumplimiento de ciberseguridad bajo estructuras de apoyo de larga duración.
Desarrollos recientes de la industria en Mercado de ISR Aéreo
- Julio de 2026: Dinamarca, Finlandia, Alemania y Noruega firmaron una carta de intención bajo la OTAN para adquirir hasta cinco aeronaves ISR no tripuladas MQ-4C Triton de Northrop Grumman. La adquisición aumenta la capacidad de vigilancia no tripulada de gran altitud y larga resistencia (HALE) entre los aliados europeos y refuerza la demanda impulsada por la interoperabilidad de plataformas ISR de larga resistencia y los ecosistemas asociados de procesamiento de datos y terrestres.
- Febrero de 2025: Airbus firmó un contrato de estudio con la DGA francesa para definir la futura aeronave de patrulla marítima de Francia, basada en un concepto de A321 MPA destinado a reemplazar las aeronaves Atlantique 2 en el período 2030-2040. El estudio apoya una nueva línea de MPA/ISR de ala fija e indica un interés continuo en el uso de células derivadas de aeronaves comerciales para roles ISR, con oportunidades de integración de sistemas de misión.
- Diciembre de 2024: La Marina de los EE. UU. adjudicó a Northrop Grumman un contrato de 3,50 mil millones de USD para desarrollar el E-130J, el sucesor del E-6B Mercury para el mando y control aéreo (C2). El programa sustenta la demanda de sistemas de misión aérea resilientes y cargas útiles de comunicaciones, junto con arquitecturas ISR que requieren conectividad segura y difusión rápida en entornos en disputa.


Mercado de ISR Aéreo Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
Para este estudio, el mercado de ISR aéreo es el ingreso generado por plataformas aéreas y sistemas de misión a bordo que recopilan, procesan y comparten datos de inteligencia, vigilancia y reconocimiento para misiones de defensa, seguridad y determinadas misiones civiles.
Exclusiones del alcance: Excluimos los activos ISR puramente basados en el espacio y las redes ISR exclusivamente terrestres, a menos que se vendan como parte de una solución de ISR aéreo.
Descripción General de la Segmentación
- Por Tipo de Plataforma
- Tripulado
- No Tripulado
- Por Aplicación
- Vigilancia Terrestre/Marítima
- Patrulla Fronteriza
- Operaciones ISTAR
- Zona Económica Exclusiva (ZEE)
- Misión de Guerra
- Guerra Antisubmarina (ASW) y Guerra Antisuperficie (ASuW)
- Apoyo Aire-Tierra (AGS)
- Guerra Electrónica
- Monitoreo de Infraestructura Crítica
- Monitoreo Ambiental
- Monitoreo de Contaminación
- Alivio de Desastres
- Búsqueda y Rescate (SAR)
- SAR Marítimo
- SAR Terrestre
- Vigilancia Terrestre/Marítima
- Por Solución
- Sistemas
- Software
- Por Usuario Final
- Defensa
- Seguridad Nacional
- Comercial y Civil
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Italia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Resto de América del Sur
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Israel
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comenzó con el mapeo de lo que típicamente se presupuesta y adquiere bajo el ISR aéreo, y luego alineando esas categorías con señales de demanda medibles. Nos basamos en documentos públicos de presupuesto de defensa, comunicados de adquisición y notas de modernización de flotas para comprender qué se está financiando y cuándo suelen producirse las actualizaciones.
Para mantener la coherencia de los supuestos, utilizamos fuentes públicas y oficiales como publicaciones de ministerios de defensa, libros de justificación presupuestaria del DoD de los EE. UU., hojas de ruta de capacidades de la OTAN y aliados, registros y autoridades de aviación para el recuento de aeronaves, y estadísticas de comercio y aduanas donde estaban disponibles para las principales categorías de plataformas y sensores. También revisamos informes anuales de empresas, presentaciones a inversores, comunicados de prensa y prensa de defensa de reputación para el calendario de programas y los hitos de entrega, y luego verificamos cifras seleccionadas utilizando suscripciones de pago para finanzas de empresas, seguimiento de contratos y bases de datos de patentes para confirmar la dirección tecnológica y los rangos de precios. Estas fuentes son meramente ilustrativas, y también se utilizaron muchas otras referencias públicas para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
Las entrevistas primarias se centraron en confirmar qué parte del gasto en plataformas se atribuye a la misionización del ISR, y cómo los ciclos de actualización desplazan el gasto entre la nueva adquisición y la actualización. Hablamos con partes interesadas de operadores, integradores y especialistas en subsistemas, y utilizamos la cobertura regional para confirmar las diferencias en la combinación de misiones, los calendarios de entrega y la intensidad del sostenimiento.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directores ejecutivos (CXO): 12% | Asia-Pacífico: 49% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 36% | EMEA: 33% |
| Actores más pequeños: 15% | Gerentes: 52% | Américas: 18% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento se construyó utilizando un enfoque de arriba hacia abajo, donde el gasto en defensa y seguridad, la intensidad de la flota y las salidas, y los ciclos de actualización de los sistemas de misión se utilizaron para reconstruir el conjunto de demanda de ISR aéreo potencial por región. Una vez establecido ese ancla, corroboramos los totales con verificaciones selectivas de abajo hacia arriba, como resúmenes de programas de muestra, entregas de plataformas y recuentos de actualizaciones, y bandas típicas de precio de venta promedio de sistemas de misión multiplicadas por los volúmenes esperados.
Los insumos clave que dieron forma al modelo incluyeron las adiciones de flotas tripuladas frente a no tripuladas, los cambios en la combinación de sensores (EO/IR, radar, SIGINT), la proporción de actualizaciones frente a la misionización de nueva construcción, la intensidad del sostenimiento y la formación vinculada al ritmo operacional, y el calendario de entrega de los principales programas. Donde la visibilidad directa del volumen era limitada, las brechas se manejaron a través de indicadores proxy como las tendencias del inventario de aeronaves, los tamaños de los lotes de adquisición y los intervalos de actualización recurrentes que fueron validados a través de la retroalimentación de expertos.
La previsión utilizó análisis de escenarios apoyado por suavizado basado en tendencias, ya que los presupuestos, el calendario de adquisiciones y los retrasos en las entregas pueden mover los resultados año a año de manera irregular. Los supuestos de inflación, conversión de divisas y progresión del precio de venta promedio fueron revisados con los entrevistados para mantener la previsión realista bajo los casos base, conservador y de modernización acelerada.
Validación de Datos y Ciclo de Actualización
Los resultados se verificaron con señales independientes, incluidos los movimientos del presupuesto de defensa, los contratos adjudicados conocidos, el crecimiento de la flota y los calendarios de entrega declarados, antes de finalizar las cifras. Cuando apareció un valor atípico, volvimos a probar los factores determinantes y luego realizamos una revisión de segunda pasada para eliminar cualquier doble conteo entre plataforma, carga útil y servicios.
El informe se actualiza anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, incluidos cambios importantes en las adquisiciones, grandes adjudicaciones de contratos o movimientos significativos de divisas. Antes de la entrega, realizamos una revisión final para que el modelo refleje los datos públicos más recientes y la retroalimentación más nueva recibida durante los seguimientos.
Dimensionamiento del Mercado de ISR Aéreo de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores publicados del mercado de ISR aéreo pueden parecer muy dispares porque el límite del mercado no siempre se trata de la misma manera, y porque las elecciones de temporalidad pueden cambiar el número incluso cuando la demanda es similar. Las diferencias suelen provenir de lo que se contabiliza como sistemas de misión frente al valor de la plataforma, y de si los servicios y el software se incluyen como ingresos recurrentes.
En una construcción basada en actualizaciones, la dispersión suele estar impulsada por el momento en que se aplican los tipos de cambio, cómo se incrementan los precios de venta promedio para las cargas útiles de sensores más nuevas, y si las entregas retrasadas se desplazan entre años. Al verificar nuevamente el calendario de los contratos y mantener la conversión de divisas coherente con el año declarado, la estimación se mantiene actualizada en ciclos de adquisición de rápido movimiento, lo cual es una elección práctica utilizada en el modelo de Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 10,91 mil millones de USD (2026) | |
| Consultora Global A | 10,65 mil millones de USD (2026) | Utiliza un año base diferente y tiende a suavizar los cambios de precios y combinación a lo largo de la ventana de previsión, lo que puede atenuar los incrementos del precio de venta promedio vinculados a configuraciones de carga útil más nuevas. |
| Consultora Regional B | 7,16 mil millones de USD (2024) | El año informado es anterior y el alcance suele ser más restringido en torno a los sistemas principales, con un tratamiento menos coherente del software, las actualizaciones y el soporte, y el calendario de divisas puede reflejar el promedio del año base en lugar de la conversión actualizada. |
En general, la tabla muestra que parte de la brecha se debe simplemente a la alineación del año, y el resto proviene de la lógica de alcance y precios. Cuando el calendario de adquisiciones, la cadencia de actualización y la conversión de divisas coherente se aplican paso a paso, el tamaño de mercado resultante es más fácil de rastrear hasta las señales observables de flota, programa y presupuesto.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de ISR aerotransportado y sus perspectivas de crecimiento?
El tamaño del mercado de ISR aéreo fue valorado en 10,26 mil millones de USD en 2025 y se prevé que crezca desde 10,91 mil millones de USD en 2026 hasta 15,60 mil millones de USD en 2031, a una CAGR del 7,41% durante el período 2026-2031.
¿Qué categoría de plataforma lidera el gasto en ISR aerotransportado?
Las aeronaves tripuladas tienen una participación de ingresos del 71,17%, lideradas por las flotas P-8A Poseidon y E-7 Wedgetail.
¿Qué región crecerá más rápido en ISR aerotransportado hasta 2031?
Se prevé que Asia-Pacífico registre la CAGR más rápida del 8,87%, impulsada por las adquisiciones de India, Japón y Australia.
¿Cómo están cambiando las operaciones de ISR las herramientas de PED habilitadas por IA?
Los modelos de IA ahora comprimen los ciclos de procesamiento por debajo de cinco minutos y reducen la carga de trabajo de los analistas en un 60%, desbloqueando ingresos recurrentes por software.
¿Qué impacto tienen las escaseces de semiconductores en las entregas de ISR aerotransportado?
Las escaseces de componentes de GaN e InGaAs extienden los plazos de entrega de radares y sensores más allá de los 24 meses, retrasando la entrega de plataformas y reduciendo la CAGR prevista en 1,2 puntos.


 Sus datos están seguros y nunca se venden ni se comparten.
