
Tamaño y Participación del Mercado de IA en la Optimización del Flujo de Trabajo en Salud
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 40.62 Mil millones de dólares |
| Tamaño del Mercado (2032) | 132.94 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 26.76 % |
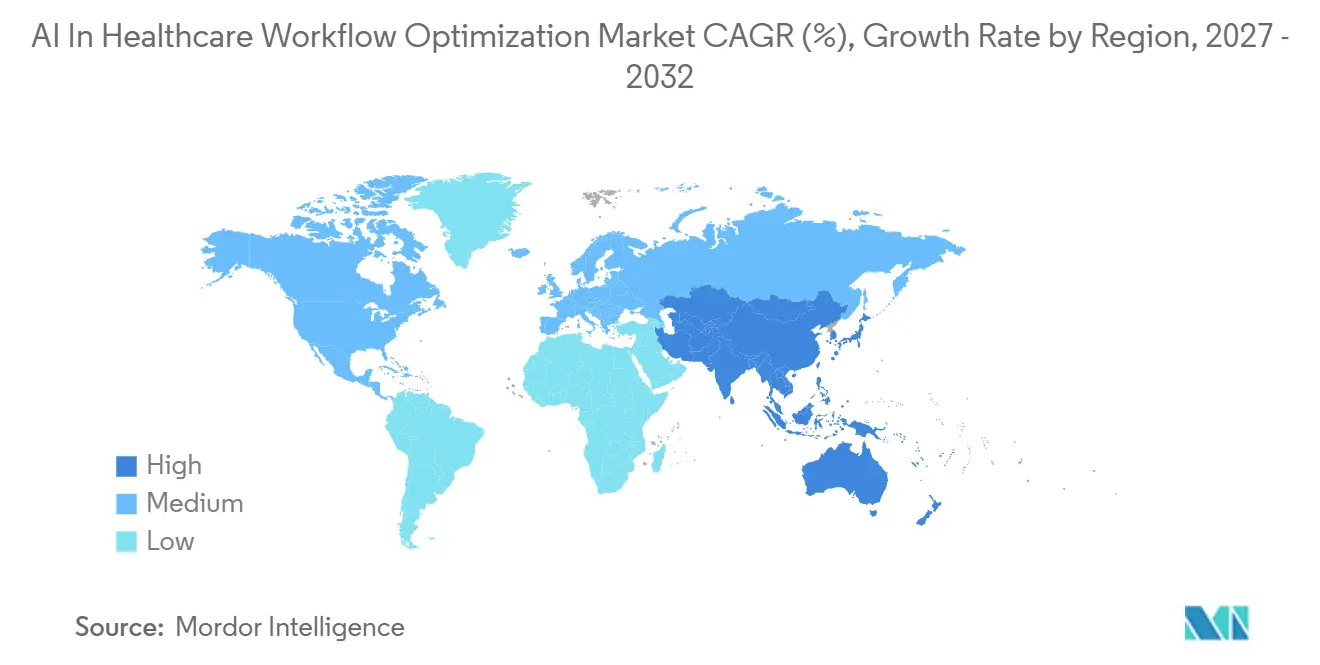
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
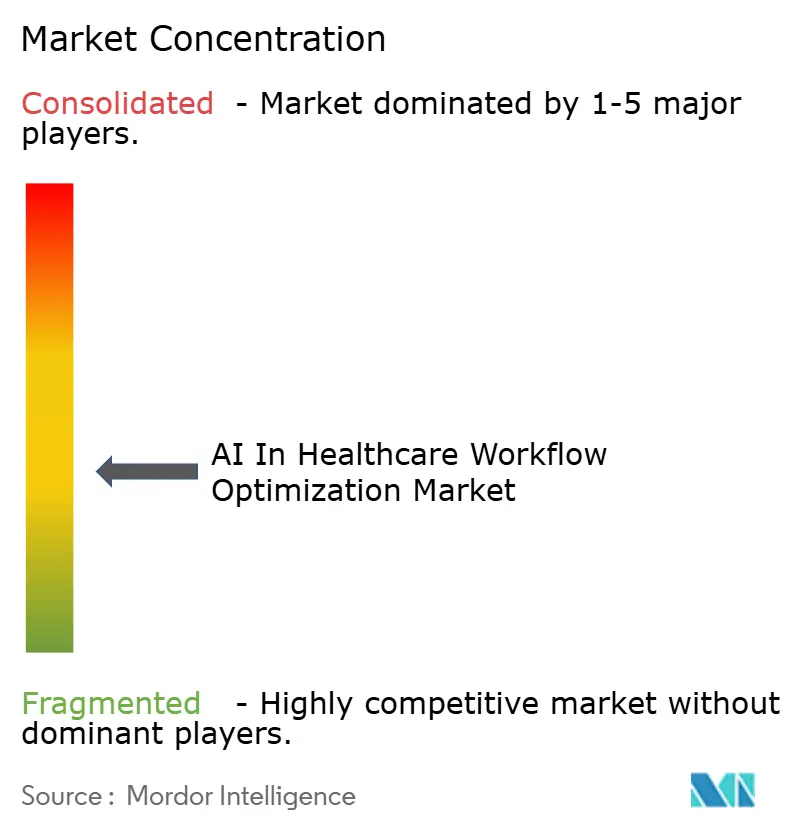
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de IA en la Optimización del Flujo de Trabajo en Salud por Mordor Intelligence
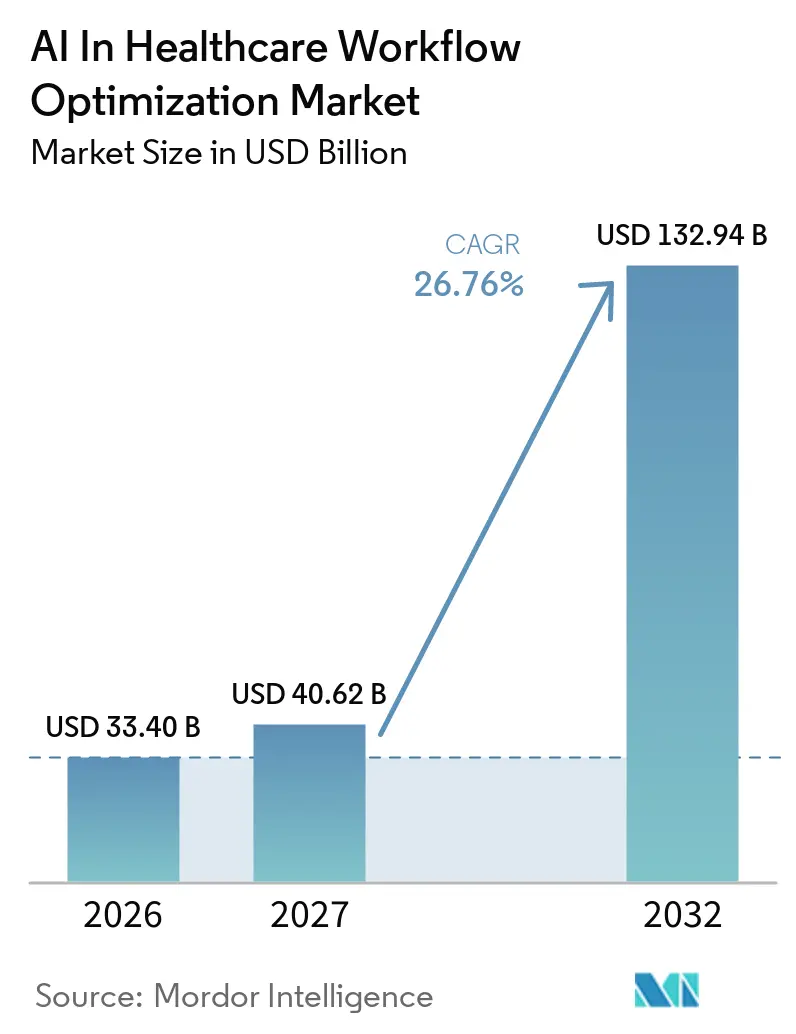
Se espera que el tamaño del Mercado de IA en la Optimización del Flujo de Trabajo en Salud aumente de 33,40 mil millones de USD en 2026 a 40,62 mil millones de USD en 2027 y alcance los 132,94 mil millones de USD en 2032, creciendo a una CAGR del 26,76% durante 2027-2032.
El mercado de optimización del flujo de trabajo en salud impulsado por IA está experimentando un crecimiento significativo, impulsado por un cambio hacia la automatización integrada. Esta transformación reduce el tiempo de documentación, acelera las aprobaciones y mejora la utilización de la capacidad en entornos hospitalarios y ambulatorios. Los plazos regulatorios para las API de autorización previa orientadas a pagadores, combinados con plataformas centradas en API de proveedores de EHR, están minimizando los desafíos de integración y permitiendo una implementación más rápida de herramientas para la transcripción ambiental, el triaje y la orquestación. Los sistemas de salud están priorizando soluciones que mejoren la eficiencia del médico y aumenten el rendimiento sin requerir expansión de capital, impulsando un fuerte impulso en la automatización de la documentación y la optimización perioperatoria. Además, los hospitales están adoptando modelos nativos en la nube e híbridos para equilibrar la flexibilidad del SaaS con las limitaciones de los sistemas heredados de imágenes y ciclo de ingresos que no pueden realizar la transición de inmediato.
Conclusiones Clave del Informe
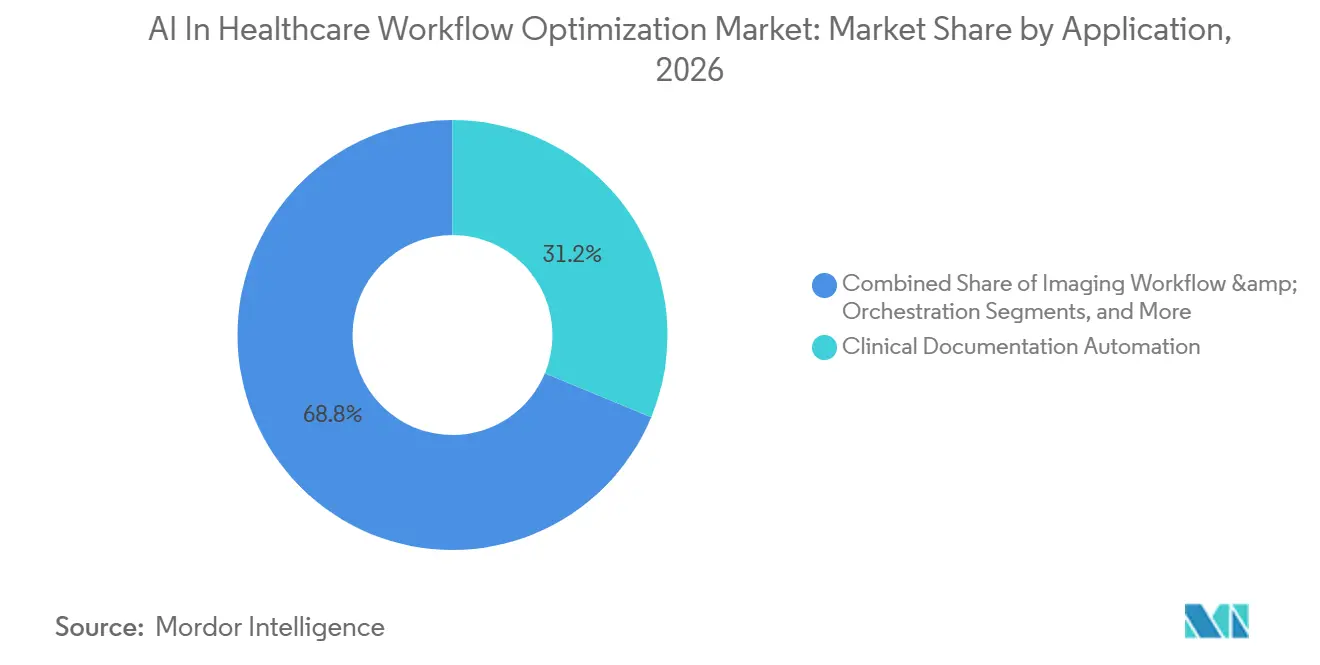
- Por aplicación, la automatización de documentación clínica lideró con una participación de ingresos del 31,24% en 2026, mientras que se proyecta que las herramientas de capacidad hospitalaria y flujo de pacientes crecerán a una CAGR del 28,17% hasta 2032.
- Por usuario final, los hospitales y sistemas de salud representaron el 47,68% del gasto en 2026, mientras que se proyecta que las clínicas ambulatorias y de consulta externa crecerán a una CAGR del 27,05% hasta 2032.
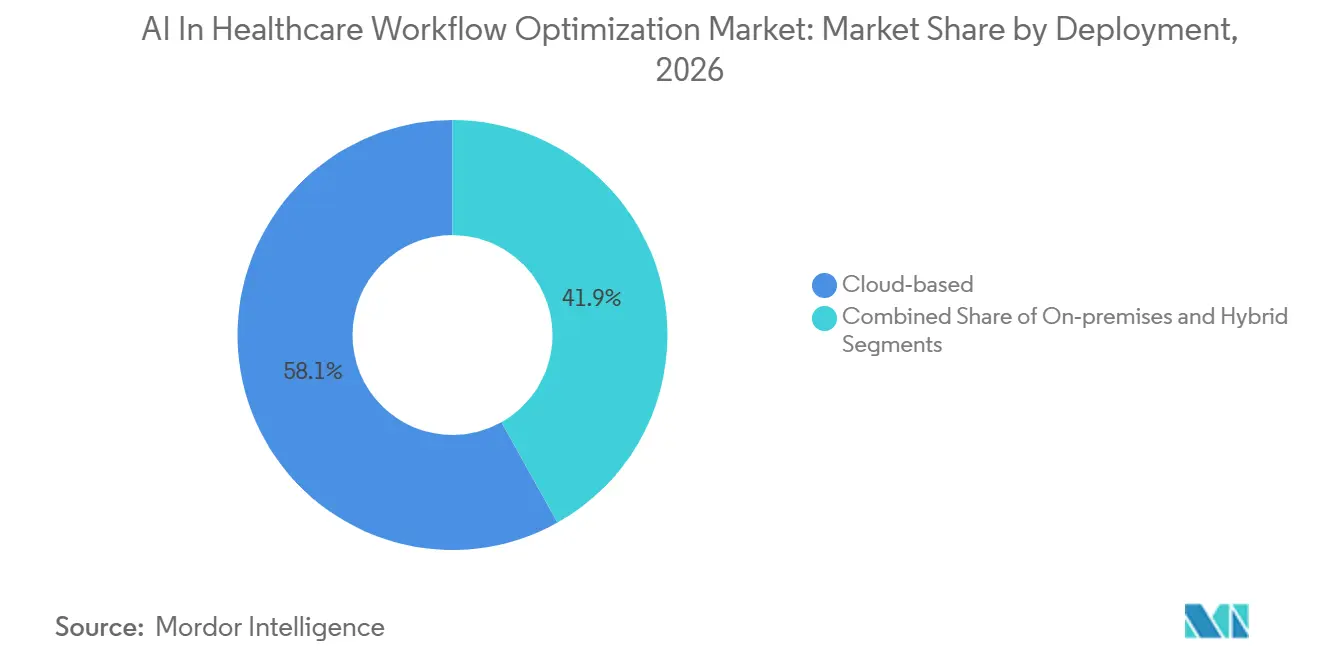
- Por implementación, los modelos basados en la nube representaron el 58,13% de los ingresos de 2026, y se proyecta que las arquitecturas híbridas crecerán a una CAGR del 28,31% hasta 2032.
- Por tecnología, el procesamiento de lenguaje natural y los modelos de lenguaje de gran escala representaron el 36,18% de los ingresos de 2026, mientras que se proyecta que los motores de optimización y simulación se expandirán a una CAGR del 27,16% hasta 2032.
- Por geografía, América del Norte representó el 42,16% de los ingresos de 2026, mientras que se proyecta que Asia-Pacífico crecerá a una CAGR del 28,14% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Reducción de la carga de documentación del médico mediante IA ambiental y NLP | 4.8% | América del Norte y Europa, expandiéndose a las zonas urbanas de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Prioridades de rendimiento, capacidad y optimización perioperatoria | 5.2% | Global, concentrado en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Orquestación del flujo de trabajo de imágenes y coordinación de atención aguda | 3.9% | América del Norte, Europa, Japón, Corea del Sur | Mediano plazo (2-4 años) |
| Integración de EHR en la nube que permite IA integrada en los flujos de trabajo | 4.6% | Global, liderado por América del Norte y los mercados de Asia-Pacífico maduros en la nube | Largo plazo (≥ 4 años) |
| API de autorización previa de CMS y plazos de interoperabilidad (2026–2027) | 5.5% | Global, concentrado en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Transparencia de DSI HTI-1 de ONC que impulsa la gobernanza de IA dentro de los EHR certificados | 3.7% | América del Norte, Europa, Japón, Corea del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La IA Ambiental y el NLP Alivian la Carga de Documentación del Médico
Los transcriptores de IA ambiental, diseñados para capturar las interacciones entre médico y paciente y generar notas estructuradas, han reducido el tiempo de documentación entre un 33% y un 40% en ensayos a gran escala y en múltiples sitios. Este avance ha permitido a los médicos recuperar entre 2 y 3 horas por turno, al tiempo que reduce significativamente la elaboración de registros fuera del horario laboral. A mediados de 2025, el 62,6% de los hospitales de EE. UU. conectados a Epic habían implementado estas herramientas de documentación ambiental, lo que refleja su rápida adopción en la atención médica convencional.[1] La participación de proveedores en estas implementaciones, incluidos Microsoft DAX Copilot, Abridge y Ambience Healthcare, destaca un mercado competitivo que impulsa ciclos de innovación más rápidos. El plazo de enero de 2027 del CMS para la API de Autorización Previa enfatiza aún más la importancia de las notas ambientales, ya que los resúmenes estructurados pueden agilizar las solicitudes, reducir la entrada manual de datos y acelerar los procesos de aprobación. Además, la norma HTI-1 de ONC exigió transparencia mediante indicadores de procedencia y confianza para el contenido generado por IA en el soporte de decisiones, mejorando la confianza al tiempo que aumenta los requisitos de desarrollo para los proveedores y los equipos de TI.
Los Hospitales Optimizan el Rendimiento y la Capacidad ante la Creciente Demanda
Los hospitales están aprovechando la IA para hacer frente a la creciente demanda hospitalaria sin ampliar la capacidad física, logrando mejoras significativas en la utilización de quirófanos y camas. Estas ganancias oscilan entre dígitos simples altos y dígitos dobles bajos. Los estudios de caso demuestran el éxito, como un aumento de 8 puntos porcentuales en la utilización del quirófano en Gundersen Health System y una tasa de ocupación del 46% para las aperturas de último minuto en Inova Health System, convirtiendo los bloques inactivos en casos generadores de ingresos. En Allina Health, las herramientas de secuenciación automatizada y liberación de bloques entregaron un retorno de la inversión de 11 veces en 18 meses, alineándose con las expectativas del director financiero para un período de recuperación de 18 a 24 meses. Estas plataformas están evolucionando hacia sistemas semiautónomos capaces de reasignar personal y acelerar las tareas preoperatorias bajo protocolos de gobernanza, pasando de herramientas de análisis a infraestructura operativa esencial. Los grandes centros médicos comunitarios y académicos están escalando estas soluciones para aumentar los volúmenes de casos diarios, proteger los márgenes financieros y reducir los gastos de horas extra.
La IA Mejora el Flujo de Trabajo de Imágenes y la Coordinación de Atención Aguda
El triaje de imágenes impulsado por IA está transformando la prestación de atención al acelerar los plazos de tratamiento para afecciones críticas como accidentes cerebrovasculares y embolias pulmonares. Al priorizar los hallazgos urgentes y notificar a los equipos de atención de manera oportuna, estas herramientas reducen significativamente el tiempo hasta el tratamiento. Una plataforma multimodal, implementada en 2.000 hospitales de EE. UU. en 2025, logró una reducción del 73% en el tiempo de notificación de CTA al equipo para oclusiones de grandes vasos sospechadas, acelerando las decisiones de trombectomía.[2] Los modelos de base integrados en los sistemas PACS pueden detectar múltiples patologías en una sola inferencia, con tasas de sensibilidad y especificidad del 97% y 98%, respectivamente, en implementaciones de grandes sistemas de salud.
La Integración de EHR en la Nube Allana el Camino para los Flujos de Trabajo Mejorados por IA
Los sistemas EHR nativos en la nube, equipados con FHIR y API REST modernas, están reemplazando las interfaces personalizadas y el middleware obsoletos, que anteriormente extendían los plazos de implementación entre 6 y 12 meses e incurrían en costos de integración sustanciales. El Agente de IA Clínica de Oracle Health, certificado por ONC a finales de 2025, ha demostrado su capacidad para reducir las cargas de trabajo del médico y las horas de documentación cuando se integra en los flujos de trabajo diarios. La estrategia de mercado de Epic, que cuenta con conectores prediseñados, facilita la implementación rápida de transcripción ambiental, alertas de riesgo clínico y automatización del ciclo de ingresos, al tiempo que minimiza la carga de TI. El requisito del CMS para el intercambio de datos en tiempo real entre pagadores y proveedores fortalece el argumento empresarial para la IA integrada, que puede compilar solicitudes y monitorear aprobaciones sin interacciones manuales con el portal.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Complejidad de integración de EHR y riesgos de control de acceso a la plataforma | -1.8% | América del Norte y Europa con alta penetración de Epic/Oracle | Mediano plazo (2-4 años) |
| Restricciones de capital y ciclos de adquisición cautelosos en los proveedores | -1.3% | Global, agudo en los sistemas de salud de nivel medio de EE. UU. y Asia-Pacífico emergente | Corto plazo (≤ 2 años) |
| PCCP de la FDA y gobernanza del ciclo de vida que aumentan la carga de cumplimiento | -1.7% | América del Norte y Europa con alta penetración de Epic/Oracle | Mediano plazo (2-4 años) |
| Gestión del cambio y obstáculos para la adopción por parte del médico | -1.4% | Global, agudo en los sistemas de salud de nivel medio de EE. UU. y Asia-Pacífico emergente | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Los Propietarios de Plataformas EHR Aprovechan las Funcionalidades, Ajustando la Dinámica del Mercado
Los propietarios de plataformas EHR están integrando estratégicamente funcionalidades como la documentación ambiental y el soporte de decisiones clínicas en sus sistemas principales. Este enfoque mejora sus ofertas al tiempo que ejerce presión sobre los precios y los canales de distribución de terceros. En 2025, Epic integró transcriptores ambientales nativos en su plataforma, reduciendo efectivamente el mercado para los proveedores de documentación independientes y desplazando el panorama competitivo hacia la interoperabilidad multi-EHR.[3] La integración de Oracle Health de la antigua pila de Cerner en su hoja de ruta de IA ha aumentado la necesidad de acuerdos claros de acceso a datos, particularmente para las herramientas de imágenes y capacidad que dependen de la integración con EHR.
Los Proveedores Ajustan los Presupuestos ante la Reducción de Márgenes en 2024
En 2024, muchos proveedores enfrentaron márgenes operativos ajustados, lo que llevó a estándares de adquisición más estrictos con énfasis en un período de recuperación de 18 a 24 meses. Los presupuestos se centraron cada vez más en herramientas que ofrecen rendimiento medible o ahorro de mano de obra. Los sistemas de nivel medio aplazaron las inversiones en TI más grandes, priorizando las actualizaciones esenciales y las medidas de ciberseguridad sobre los proyectos piloto discrecionales que carecían de un retorno de la inversión claro. Los compradores exigieron proyectos piloto en múltiples sitios y validaciones de resultados independientes, lo que extendió los ciclos de adquisición pero mejoró la confianza en las decisiones de escalado. Los casos más convincentes, particularmente los vinculados a casos quirúrgicos diarios adicionales o duraciones reducidas de estancia del paciente, aseguraron el apoyo de los líderes clínicos y financieros debido a su impacto directo en los márgenes de contribución.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
La Automatización de la Documentación Lidera los Ingresos, las Herramientas de Capacidad AumentanLa automatización de documentación clínica representó el 31,24% de los ingresos de 2026 en el mercado de optimización del flujo de trabajo en salud impulsado por IA. Este crecimiento está impulsado principalmente por la adopción generalizada de escribas ambientales, que han demostrado la capacidad de reducir el tiempo de documentación entre un 33% y un 40% en implementaciones a gran escala. Estas herramientas avanzadas generan automáticamente notas estructuradas dentro de los Registros Electrónicos de Salud (EHR), reduciendo significativamente la elaboración de registros fuera del horario laboral. Esto no solo mejora el equilibrio entre la vida laboral y personal, sino que también permite dedicar más tiempo a la atención directa al paciente. Los sistemas de salud que adoptaron la automatización de documentación de forma temprana han reportado una escalabilidad más rápida, especialmente cuando los proveedores de EHR integran funcionalidades nativas. Dicha integración elimina costos adicionales de licencias y agiliza los procesos de adquisicin. Las herramientas de capacidad hospitalaria y flujo de pacientes, si bien generan ingresos absolutos menores, experimentan un sólido crecimiento anual del 28,17% hasta 2032. Los hospitales se centran cada vez más en mejorar las tasas de utilización, reducir las estancias de los pacientes y minimizar los casos cancelados.

Por Usuario Final:
Los Hospitales Lideran el Gasto, las Clínicas Ambulatorias en AugeLos hospitales y sistemas de salud representaron el 47,68% del gasto en 2026. Este nivel de gasto se alinea con la escasez aguda de mano de obra, los altos márgenes de contribución de las líneas quirúrgicas y los mandatos de gobernanza integrados en los EHR bajo la norma HTI-1 de la ONC. Estas instituciones están estandarizando la escritura ambiental, la optimización perioperatoria y el triaje de imágenes. Estas medidas no solo mejoran el rendimiento, sino que también recuperan tiempo para los médicos, protegiendo los ingresos y reduciendo el agotamiento profesional. Las asociaciones con proveedores y los mercados dentro de los principales EHR están acelerando aún más estas implementaciones al simplificar las conexiones, lo que reduce significativamente el tiempo hasta la obtención de valor. Los centros de imágenes y las líneas de servicio que adoptan plataformas de triaje unificadas se diferencian al ofrecer una atención más rápida, lo que contribuye a reducir las horas extra y mejorar la eficiencia en las salas de lectura. Se proyecta que las clínicas ambulatorias y de consulta externa crecerán a una tasa anual del 27,05% hasta 2032. Este crecimiento está impulsado por el traslado del riesgo a prácticas más pequeñas bajo contratos basados en valor, que recompensan cada vez más la automatización en la programación y las autorizaciones previas.
Por Implementación:
La Nube Domina con Agilidad de API, el Híbrido Crece para la Integración HeredadaLos modelos basados en la nube capturaron el 58,13% de los ingresos de 2026 en el mercado de optimización del flujo de trabajo en salud impulsado por IA. Esta dominancia se atribuye a los EHR con arquitectura API-first y a los mandatos de API de pagadores que incentivan los intercambios de datos en tiempo real. Por ejemplo, los conectores prediseñados y los agentes integrados ofrecidos por las principales plataformas han reducido significativamente los plazos de implementación al eliminar la necesidad de trabajo de integración personalizado. Estas eficiencias permiten una incorporación más rápida de herramientas como la automatización de documentación, la previsión de capacidad y la gestión del ciclo de ingresos, reduciendo los plazos de meses a semanas. Las arquitecturas híbridas se están expandiendo a una CAGR del 28,31% hasta 2032. Este crecimiento se debe principalmente a los desafíos asociados con la migración simultánea de archivos de imágenes, plataformas del ciclo de ingresos y almacenes de datos clínicos.
Por Tecnología:
El NLP Lidera, los Motores de Optimización Crecen ante la Demanda de RendimientoEl procesamiento de lenguaje natural (PLN) y los modelos de lenguaje de gran escala constituyeron el 36,18% de los ingresos de 2026 en el mercado de optimización del flujo de trabajo en salud impulsado por IA. Este sólido desempeño está respaldado por exitosas pruebas de escritura ambiental con miles de médicos. Estas herramientas de PLN agilizan el tiempo de documentación y alivian las cargas de trabajo fuera del horario laboral. Además, las interfaces de chatbot desempeñan un papel fundamental en el triaje y el resumen de planes de atención, acelerando el flujo de información. Se espera que los motores de optimización y simulación crezcan a una CAGR del 27,16% hasta 2032. Este crecimiento está impulsado por los avances en el aprendizaje por refuerzo, que mejoran la programación de quirófanos, la asignación de camas y la distribución del personal.
Análisis Geográfico
Mercado de Optimización del Flujo de Trabajo en Atención Médica con IA en América del Norte
En 2026, América del Norte representó el 42,16% de la participación en los ingresos del mercado de optimización del flujo de trabajo en salud impulsado por IA. Este crecimiento fue impulsado por la amplia adopción de EHR, la escalabilidad de la escritura ambiental y el próximo plazo de 2027 para las API de autorización previa. La implementación de los mandatos de intervención de apoyo a la toma de decisiones en agosto de 2026 está acelerando las inversiones en procedencia, etiquetado de confianza y exportabilidad de contenido de IA. Estos desarrollos están acelerando el despliegue de documentación ambiental, optimización perioperatoria y orquestación de triaje dentro del mercado de optimización del flujo de trabajo en salud con IA, a medida que las estructuras de gobernanza continúan evolucionando.
Mercado de Optimización del Flujo de Trabajo en Atención Médica con IA en Asia-Pacífico
Se proyecta que Asia-Pacífico crecerá a una sólida CAGR del 28,14% hasta 2032, respaldada por los mandatos regionales de triaje con IA en partes de China y la expansión de registros de salud interoperables en India. Las autoridades sanitarias de China están promoviendo la adopción del triaje con IA en hospitales fuera de las ciudades de primer nivel, impulsando un mayor uso de la orquestación de imágenes y la coordinación de atención aguda. En India, la Misión Digital Ayushman Bharat está escalando los registros de salud vinculados a los pacientes en una amplia red de instalaciones, mejorando la utilidad de la IA en la documentación y la programación. Además, los grupos de hospitales corporativos en India están implementando IA en radiología para abordar la escasez de especialistas, fortaleciendo la propuesta de valor del triaje en centros de alto volumen. En Japón, si bien los reguladores han aprobado herramientas habilitadas con IA para endoscopia y oftalmología a través de vías aceleradas, la adopción sigue concentrada en instituciones académicas debido a los desafíos de reembolso y las limitaciones de infraestructura de TI.
Panorama Competitivo
El mercado de IA en la optimización del flujo de trabajo en salud sigue siendo moderadamente fragmentado debido a sus diversos casos de uso, que abarcan documentación, imágenes, capacidad, perioperatorio, ciclo de ingresos y más. Cada dominio exige datos, flujos de trabajo e integraciones distintos. Los proveedores de documentación ambiental han ampliado sus implementaciones a medida que los proveedores de EHR integran transcriptores nativos, poniendo mayor énfasis en la precisión, la cobertura de especialidades y la alineación con los estándares de gobernanza. Los líderes en flujo de trabajo de imágenes han incorporado modelos de base dentro de los sistemas PACS, con el objetivo de unificar la detección en diversas patologías al tiempo que ofrecen alto rendimiento y amplia cobertura. Los proveedores enfocados en la optimización perioperatoria han pasado de los paneles de control tradicionales a compañeros de trabajo que ejecutan flujos de trabajo capaces de realizar tareas en tiempo real, como liberar bloques y reordenar casos.
Las estrategias de plataforma EHR están dando forma al panorama competitivo. Los mercados y los agentes integrados están simplificando los esfuerzos de integración y acelerando la adopción clínica. El Agente de IA Clínica de Oracle Health, certificado por ONC en 2025, ha demostrado reducciones significativas en las horas de documentación y la carga de trabajo general. En 2025, el App Orchard de Epic contaba con cientos de aplicaciones habilitadas por IA, listas para una implementación rápida a través de conectores prediseñados. Estos avances estratégicos están impulsando la preferencia de los compradores por soluciones que se integren perfectamente con los flujos de trabajo de EHR existentes al tiempo que cumplen con los estándares de transparencia HTI-1.
Líderes de la Industria de IA en la Optimización del Flujo de Trabajo en Salud
-
Epic Systems
-
GE HealthCare
-
Oracle Health
-
Siemens Healthineers AG
-
Microsoft
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de IA en la Optimización del Flujo de Trabajo en Atención Médica Empresas cubiertas en este informe
- Abridge
- Aidoc
- Augmedix
- Automation Anywhere
- Cohere Health
- Edifecs
- Epic Systems
- GE Healthcare
- Innovaccer
- InterSystems
- LeanTaaS
- Microsoft
- Notable
- Oracle Health
- Koninklijke Philips
- Qventus
- Siemens Healthineers
- Suki
- UiPath
- Validic
- Viz.ai
Desarrollos recientes de la industria en Mercado de IA en la Optimización del Flujo de Trabajo en Atención Médica
- Abril de 2026: Medisolv, Inc., líder nacional en gestión de datos de calidad en salud, anunció hoy la adquisición de Health Elements AI, cuya tecnología ayuda a capturar y estructurar datos clínicos de registros médicos para informes de calidad y registros clínicos.
- Abril de 2026: Ambience Healthcare presentó una hoja de ruta de plataforma plurianual diseñada para remodelar fundamentalmente la forma en que los sistemas de salud prestan, coordinan y mejoran la atención utilizando IA.
- Octubre de 2025: Viz.ai expandió su plataforma multimodal Viz Assist a 2.000 hospitales de EE. UU., integrando el triaje de accidentes cerebrovasculares, embolias pulmonares y disección aórtica en un motor de inferencia unificado que redujo el tiempo de notificación de CTA al equipo en un 73%.
- Septiembre de 2025: LeanTaaS informó que Inova Health System ocupó el 46% de los espacios de tiempo de quirófano liberados de último minuto utilizando algoritmos predictivos que pronostican la duración de los casos y envían mensajes de texto a los cirujanos cuando los retrasos en la cadena de atención crean disponibilidad.
Alcance del Informe Global del Mercado de IA en la Optimización del Flujo de Trabajo en Salud
Según el alcance del informe, la IA en la optimización del flujo de trabajo en salud se refiere a la aplicación de inteligencia artificial (IA), aprendizaje automático y procesamiento de lenguaje natural (NLP) para automatizar, agilizar y mejorar los procesos clínicos y administrativos. Implica el análisis de datos para reducir el esfuerzo manual, eliminar cuellos de botella y mejorar la eficiencia, como la automatización de la programación, la documentación de las visitas de los pacientes o la priorización de las listas de trabajo de radiología.
El mercado de IA en la optimización del flujo de trabajo en salud está segmentado por aplicación, usuario final, implementación, tecnología/modalidad de IA y geografía. Por aplicación, el mercado incluye automatización de la documentación clínica, flujo de trabajo e orquestación de imágenes, capacidad hospitalaria y flujo de pacientes, programación de quirófanos y optimización perioperatoria, automatización del ciclo de ingresos y autorización previa, y otros. Por usuario final, el mercado está segmentado en hospitales y sistemas de salud, clínicas ambulatorias y de consulta externa, centros de imágenes, centros de cirugía ambulatoria, pagadores y otros. Por implementación, el mercado se categoriza en basado en la nube, local e híbrido. Por tecnología/modalidad de IA, el mercado está segmentado en NLP/LLMs, visión por computadora, optimización y simulación, análisis predictivo y automatización de procesos robóticos/automatización inteligente de procesos. Por geografía, el mercado se analiza en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe ofrece los tamaños de mercado y los pronósticos en términos de valor (USD) para los segmentos anteriores.
Resumen de la segmentación
| Automatización de la Documentación Clínica |
| Flujo de Trabajo e Orquestación de Imágenes |
| Capacidad Hospitalaria y Flujo de Pacientes |
| Programación de Quirófanos y Optimización Perioperatoria |
| Automatización del Ciclo de Ingresos y Autorización Previa |
| Otros |
| Hospitales y Sistemas de Salud |
| Clínicas Ambulatorias y de Consulta Externa |
| Centros de Imágenes |
| Centros de Cirugía Ambulatoria |
| Pagadores |
| Otros |
| Basado en la nube |
| Local |
| Híbrido |
| NLP / LLMs |
| Visión por Computadora |
| Optimización y Simulación |
| Análisis Predictivo |
| Automatización de Procesos Robóticos / Automatización Inteligente de Procesos |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Aplicación | Automatización de la Documentación Clínica | |
| Flujo de Trabajo e Orquestación de Imágenes | ||
| Capacidad Hospitalaria y Flujo de Pacientes | ||
| Programación de Quirófanos y Optimización Perioperatoria | ||
| Automatización del Ciclo de Ingresos y Autorización Previa | ||
| Otros | ||
| Por Usuario Final | Hospitales y Sistemas de Salud | |
| Clínicas Ambulatorias y de Consulta Externa | ||
| Centros de Imágenes | ||
| Centros de Cirugía Ambulatoria | ||
| Pagadores | ||
| Otros | ||
| Por Implementación | Basado en la nube | |
| Local | ||
| Híbrido | ||
| Por Tecnología / Modalidad de IA | NLP / LLMs | |
| Visión por Computadora | ||
| Optimización y Simulación | ||
| Análisis Predictivo | ||
| Automatización de Procesos Robóticos / Automatización Inteligente de Procesos | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de IA en la optimización del flujo de trabajo en salud para 2032?
Se proyecta que el mercado de IA en la optimización del flujo de trabajo en salud alcance los 132,94 mil millones de USD en 2032, creciendo a una CAGR del 26,76% desde los 40,62 mil millones de USD en 2027.
¿Qué aplicaciones están escalando más rápido dentro de la IA en la optimización del flujo de trabajo en salud?
Las herramientas de capacidad hospitalaria y flujo de pacientes son las de mayor crecimiento, avanzando a una CAGR del 28,17% hasta 2032, a medida que los hospitales se centran en una mayor utilización y tiempos de espera más cortos.
¿Quién gasta más en IA en la optimización del flujo de trabajo en salud y qué grupo de compradores está creciendo más rápido?
Los hospitales y sistemas de salud representaron el 47,68% del gasto en 2026, mientras que las clínicas ambulatorias y de consulta externa crecen más rápido a una CAGR del 27,05% hasta 2032.
¿Qué modelo de implementación es más común para la IA en la optimización del flujo de trabajo en salud?
Las implementaciones basadas en la nube representaron el 58,13% de los ingresos de 2026, mientras que los modelos híbridos crecen rápidamente a una CAGR del 28,31% debido a los anclajes en imágenes heredadas y el ciclo de ingresos.
¿Qué tecnologías lideran la adopción en la IA en la optimización del flujo de trabajo en salud?
El procesamiento de lenguaje natural y los modelos de lenguaje de gran escala lideraron con el 36,18% de los ingresos de 2026, mientras que los motores de optimización y simulación se expanden a una CAGR del 27,16% a medida que los proveedores buscan mejoras en el rendimiento.
¿Qué región lidera y cuál está creciendo más rápido en la IA en la optimización del flujo de trabajo en salud?
América del Norte lideró con el 42,16% de los ingresos de 2026, mientras que Asia-Pacífico crece más rápido a una CAGR del 28,14% hasta 2032 debido al apoyo de políticas y la expansión de la infraestructura de salud digital.