
Tamaño y Participación del Mercado de Gobernanza de IA
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.44 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.51 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 28.15 % |
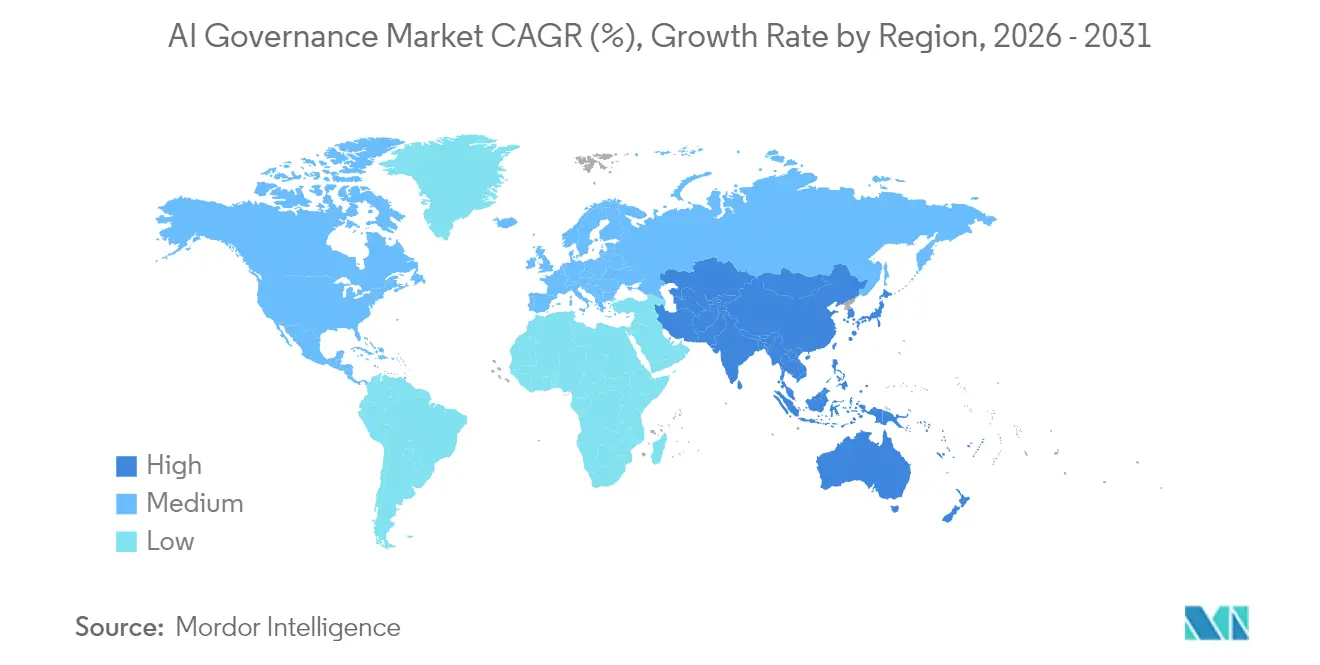
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
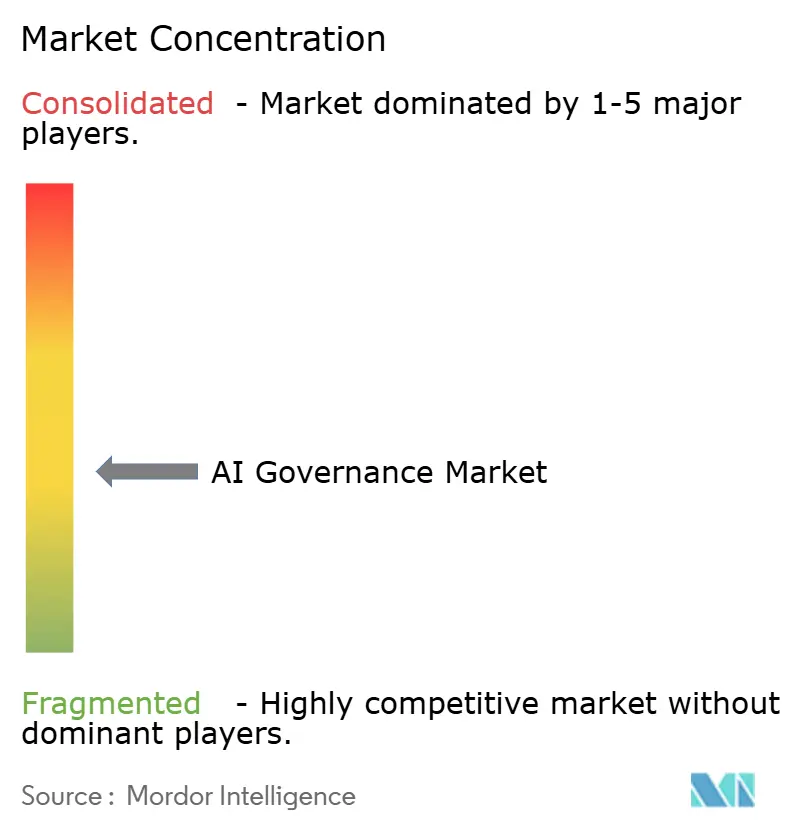
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gobernanza de IA por Mordor Intelligence
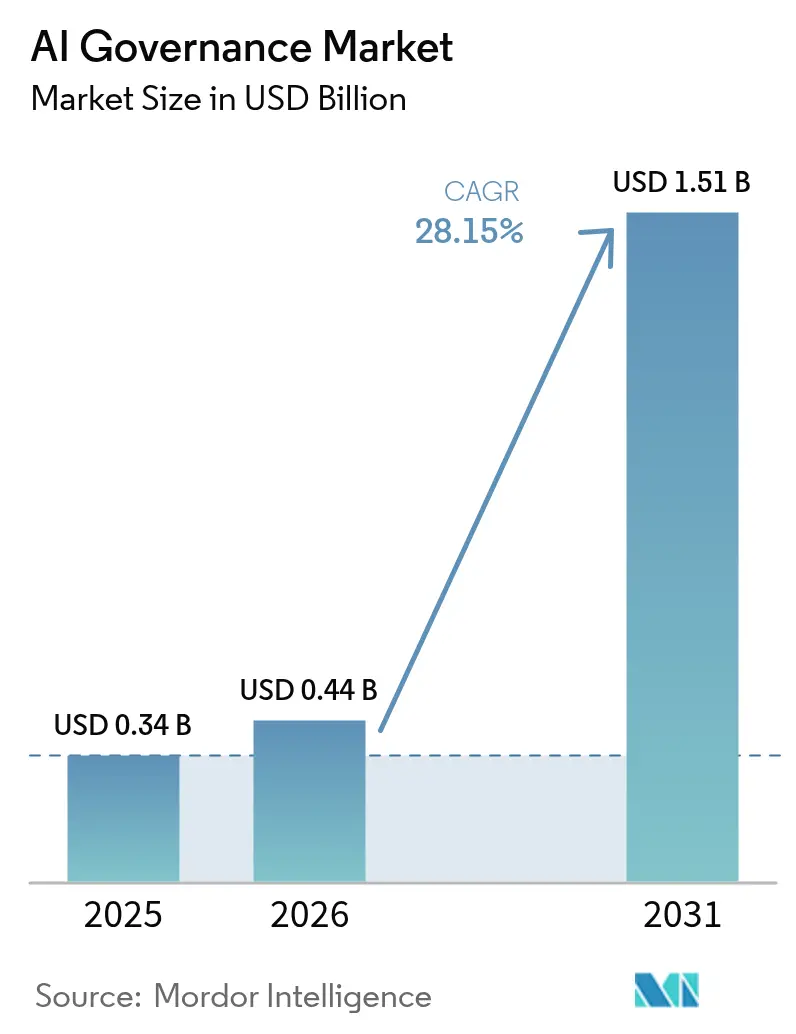
El tamaño del Mercado de Gobernanza de IA fue valorado en USD 0,34 mil millones en 2025 y se estima que crecerá desde USD 0,44 mil millones en 2026 hasta alcanzar USD 1,51 mil millones en 2031, a una CAGR del 28,15% durante el período de pronóstico (2026-2031).
El crecimiento acelerado refleja la urgente necesidad de supervisión sistemática a medida que la adopción de IA generativa continúa superando los marcos heredados de gestión de riesgos. La aplicación de la Ley de IA de la UE a partir de febrero de 2025 se ha convertido en un punto de inflexión fundamental, que exige estructuras de gobernanza integrales para sistemas de alto riesgo y amenaza con multas de hasta EUR 35 millones o el 7% de la facturación global por incumplimiento[1]Moody's, "Implicaciones Crediticias de la Ley de IA de la UE," moodys.com. Simultáneamente, las aseguradoras ahora vinculan los descuentos en primas a marcos de gobernanza certificados, impulsando a las empresas hacia una adopción rápida. Las grandes empresas dominan el gasto inicial, aunque las plataformas nativas en la nube están reduciendo las barreras de entrada y catalizando la demanda de las pequeñas y medianas empresas (PYMEs). Geográficamente, América del Norte lidera hoy, mientras que Asia Pacífico registra el mayor repunte futuro a medida que los reguladores regionales combinan agendas de innovación con normas de seguridad progresivamente más estrictas.
Conclusiones Clave del Informe
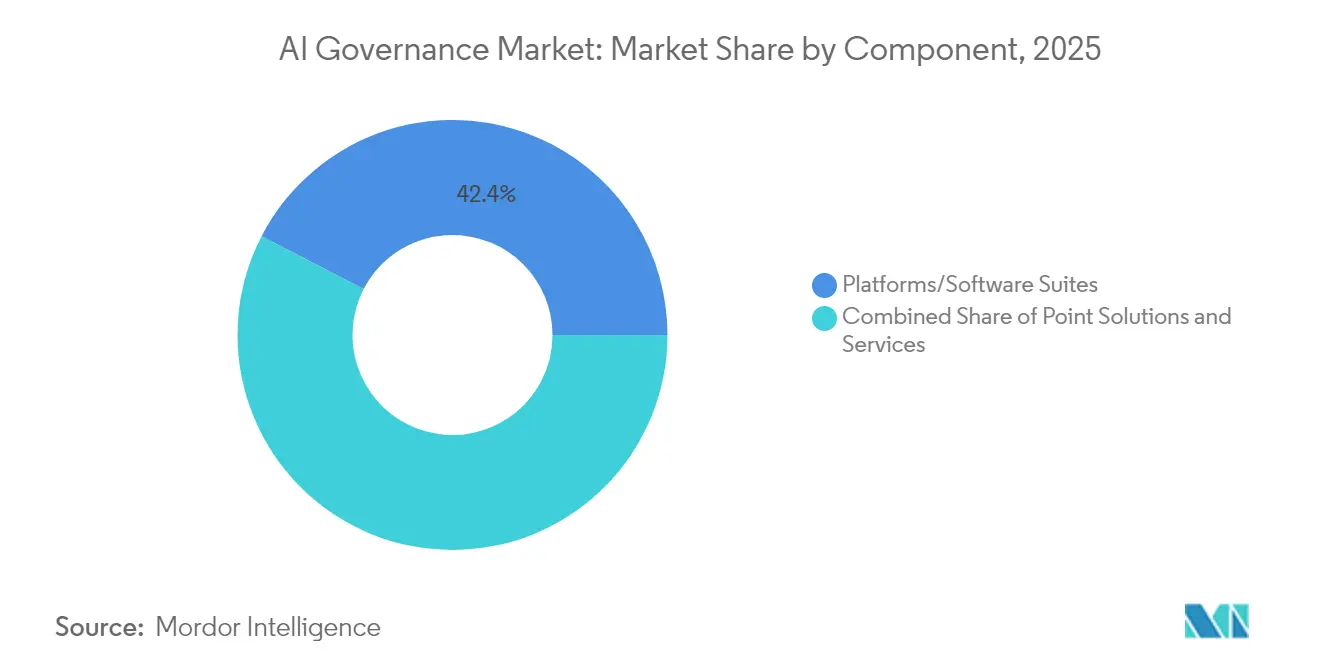
- Por componente, las plataformas y suites de software representaron el 42,40% de la participación del mercado de Gobernanza de IA en 2025, mientras que se prevé que las soluciones puntuales para detección de sesgo y explicabilidad se expandan a una CAGR del 28,6% hasta 2031.
- Por modelo de implementación, las implementaciones en la nube representaron el 77,20% del tamaño del mercado de Gobernanza de IA en 2025 y se proyecta que crezcan a una CAGR del 29,4% hasta 2031.
- Por industria de usuario final, los servicios financieros lideraron con una participación de ingresos del 25,40% en 2025; la salud avanza a una CAGR del 28,5% hasta 2031.
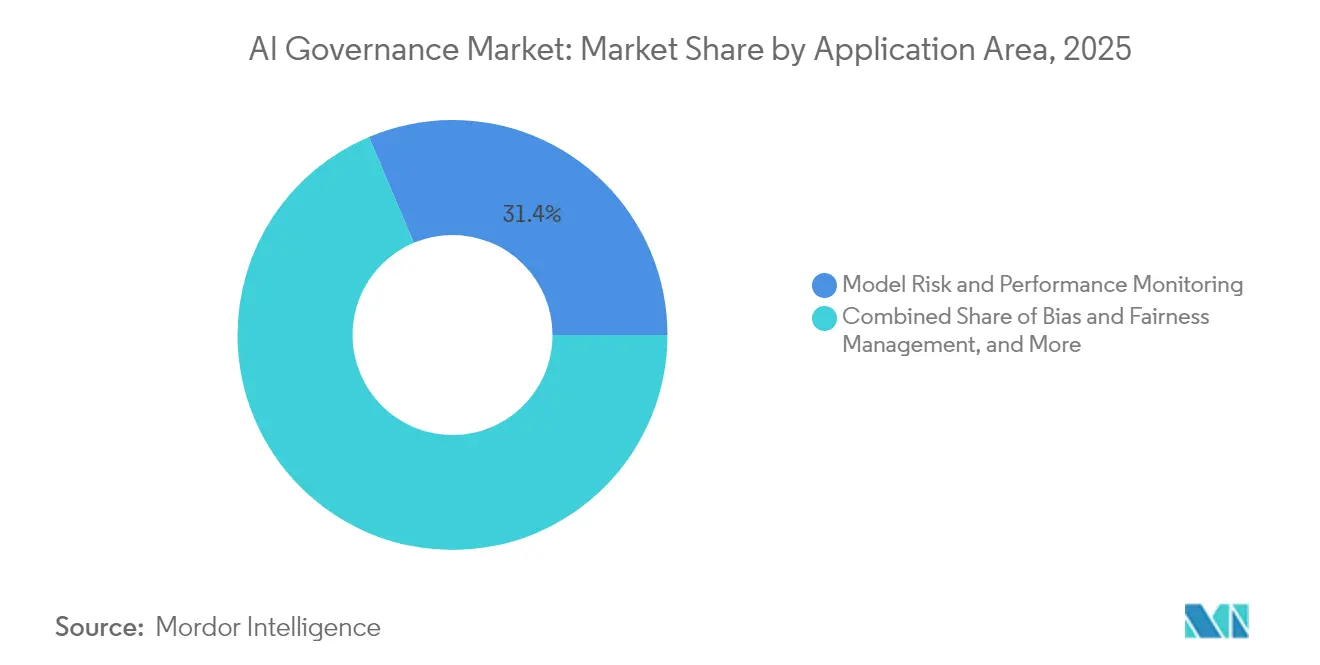
- Por área de aplicación, el riesgo de modelos y el monitoreo de rendimiento capturaron una participación del 31,35% del tamaño del mercado de Gobernanza de IA en 2025, mientras que la gestión de sesgo y equidad crece a una CAGR del 28,55% hasta 2031.
- Por tamaño de organización, las grandes empresas representaron el 60,20% del tamaño del mercado de Gobernanza de IA en 2025; las PYMEs escalan a una CAGR del 29,05% hasta 2031.
- Por geografía, América del Norte mantuvo una participación de ingresos del 32,85% en 2025, mientras que Asia Pacífico se acelera a una CAGR del 34,7% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Gobernanza de IA
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de transparencia y explicabilidad de modelos | +6.2% | Global, más estricta en la UE y California | Mediano plazo (2-4 años) |
| Rápida proliferación de regulaciones específicas de IA | +8.1% | UE, estados de EE. UU. y principales economías de APAC | Corto plazo (≤ 2 años) |
| Creciente riesgo reputacional empresarial derivado de IA sesgada | +4.7% | Global, especialmente BFSI y salud | Mediano plazo (2-4 años) |
| Escalada de la presión inversora impulsada por ESG | +3.4% | América del Norte y la UE, extendiéndose a APAC | Largo plazo (≥ 4 años) |
| Surgimiento de agentes de cumplimiento autónomos de IA para IA | +3.8% | Global, implementaciones piloto dentro de grandes empresas | Mediano plazo (2-4 años) |
| Aseguradoras que vinculan descuentos de primas a gobernanza certificada | +2.6% | Mercados de seguros de América del Norte y la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Transparencia y Explicabilidad de Modelos
Las disposiciones de la Ley de IA de la UE ahora exigen que los sistemas de IA de alto riesgo generen documentación técnica clara, registros de auditoría rastreables y justificaciones legibles por humanos para las decisiones automatizadas. Las instituciones financieras que utilizan IA para la calificación crediticia deben proporcionar explicaciones que satisfagan tanto a los reguladores como a los consumidores afectados[2]Banco de Pagos Internacionales, "Guía de Transparencia de Modelos de Crédito," bis.org. Las empresas consideran cada vez más la interpretabilidad como un activo competitivo que acelera los ciclos de aprobación internos y refuerza la confianza del cliente. Los proveedores responden con plataformas que documentan automáticamente el linaje de modelos y producen explicaciones en lenguaje natural en tiempo real. Como resultado, los equipos de adquisiciones priorizan soluciones certificadas para la transparencia, desplazando el presupuesto de los algoritmos opacos de "caja negra" hacia arquitecturas interpretables.
Rápida Proliferación de Regulaciones Específicas de IA
Entre 2024 y 2025, más de 70 nuevas directivas legislativas o ejecutivas que rigen la IA entraron en vigor en todo el mundo. La Ley de IA de la UE establece un punto de referencia global, mientras que el régimen de registro de IA generativa de China introduce un modelo de licencia de facto que obliga a los proveedores de servicios a registrar los datos de entrenamiento y los controles de seguridad. Las divergencias jurisdiccionales obligan a las empresas multinacionales a mantener paneles de cumplimiento que mapeen los inventarios de modelos con las categorías de riesgo de cada región. Los plazos de tan solo seis meses para los sistemas de alto riesgo en la UE contrastan con los períodos de gracia de un año comunes en Asia, recompensando a las empresas que integran marcos de gobernanza flexibles en el momento del diseño en lugar de incorporar controles tardíamente en el ciclo de vida.
Creciente Riesgo Reputacional Empresarial por Resultados de IA Injustos o Sesgados
Las demandas por discriminación algorítmica han pasado de ser un riesgo teórico a un riesgo material. En 2024, Progressive Insurance reconoció la posible responsabilidad derivada de discrepancias de precios generadas por IA en su declaración 10-K. Los consejos de administración ahora exigen paneles de sesgo y pruebas de escenarios antes de que los modelos lleguen a producción. La cobertura mediática amplifica los fallos, convirtiendo incidentes individuales en temas de conversación globales en cuestión de horas. Los suscriptores de seguros han comenzado a ofrecer pólizas de garantía de rendimiento condicionadas a la documentación de la mitigación del sesgo, monetizando aún más la madurez de la gobernanza.
Escalada de la Presión Inversora Impulsada por ESG para Divulgar Impactos Algorítmicos
Los inversores institucionales ahora incorporan métricas de equidad de IA y huella ambiental en sus listas de verificación de diligencia debida. El consumo energético de los centros de datos, que representa entre el 2% y el 3% de las emisiones globales, atrae escrutinio porque las cargas de trabajo de IA intensifican la densidad de cómputo. Aproximadamente el 15% de las empresas del S&P 500 elevaron la supervisión de la IA al nivel del consejo en 2024. La adopción del marco del Grupo de Trabajo sobre Divulgaciones Financieras Relacionadas con la Naturaleza exige que las empresas cuantifiquen los resultados sociales y ecológicos de las decisiones automatizadas, impulsando la demanda de software de gobernanza que genera automáticamente declaraciones de impacto conformes con ESG.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de talento en ética de IA y cumplimiento normativo | −4.9% | Global, más aguda en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Alta complejidad de integración con pilas heredadas de MLOps | −3.2% | Global, grandes empresas con infraestructura consolidada | Mediano plazo (2-4 años) |
| Definiciones regulatorias globales fragmentadas | −2.8% | Multinacionales que operan en BFSI y salud | Mediano plazo (2-4 años) |
| Implementaciones de IA en la sombra fuera de la supervisión formal | −2.1% | Global; intensificada por entornos remotos y de desarrolladores ciudadanos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez Generalizada de Talento en Ética de IA y Cumplimiento Normativo
La demanda de profesionales multidisciplinarios que comprendan la ciencia de datos, el derecho y la supervisión de riesgos supera ampliamente la oferta. Una encuesta de fuerza laboral de 2024 encontró que el 65% de las organizaciones cree que se necesita regulación adicional para garantizar el uso seguro de la IA generativa, pero pocas poseen suficiente experiencia interna para cumplir[3]IBM, "Índice Global de Adopción de IA 2024," ibm.com. Las empresas europeas reclutan urgentemente especialistas en ética de IA para satisfacer los mandatos de la Ley de IA de la UE. Los altos salarios y las tarifas de consultoría inflan los presupuestos de cumplimiento, motivando la inversión en automatización que integra verificaciones de políticas en los procesos de desarrollo.
Alta Complejidad de Integración con Pilas Heredadas de MLOps
Los entornos heredados de operaciones de modelos carecen de puntos de control integrados para el versionado, el linaje y el registro de auditorías. En una encuesta del sector de 2024, el 58% de los encuestados identificó la fragmentación de herramientas como el principal obstáculo de gobernanza. La incorporación de supervisión en flujos de trabajo de ciencia de datos extensos puede costar millones y extender los plazos de los proyectos en trimestres. Los proveedores que suministran adaptadores preconstruidos para cuadernos de ciencia de datos populares, rastreadores de experimentos y orquestadores de CI/CD obtienen, por tanto, una ventaja estratégica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: Las Plataformas Anclan el Gasto Empresarial
Las plataformas y suites de software acapararon el 42,40% de los ingresos en 2025, lo que subraya la preferencia de los compradores por entornos unificados que gestionen conjuntamente las políticas, el monitoreo y la documentación. Proveedores como IBM ofrecen paneles integrados que mapean los inventarios de modelos con las obligaciones específicas de cada jurisdicción, minimizando la fatiga de auditoría. Las herramientas puntuales para la detección de sesgo y la explicabilidad se expanden más rápidamente a una CAGR del 28,6% porque se integran ordenadamente en los procesos existentes sin necesidad de una sustitución a gran escala. El subsegmento de servicios crece de forma constante a medida que las organizaciones externalizan el diseño de marcos y la relación con los reguladores en medio de una aguda escasez de competencias.
Los arquitectos empresariales prefieren un único sistema de registro para evitar brechas. Sin embargo, en entornos con infraestructura existente, predominan las implantaciones incrementales. Los equipos suelen comenzar con una API de detección de sesgo que señala el impacto dispar y luego incorporan generadores automatizados de documentación. Este itinerario «modular» impulsa vías de crecimiento paralelas en las que las plataformas ganan participación en empresas nativas digitales de nueva creación, mientras que las soluciones puntuales penetran en las corporaciones establecidas. La demanda de servicios profesionales sigue siendo resiliente, lo que refleja el esfuerzo considerable que supone mapear flujos de datos, clasificar niveles de riesgo y alinear las políticas internas con el lenguaje de cada regulador.


Por Implementación: La Nube Primero, pero el Híbrido Persiste
Las implementaciones en la nube representaron el 77,20% del mercado de Gobernanza de IA en 2025 y están previstas para crecer a un ritmo anual del 29,4%. Los proveedores integran mecanismos de gobernanza directamente en los servicios de la plataforma, ofreciendo actualizaciones automáticas que siguen la evolución de las normativas. Una única consola puede inspeccionar las indicaciones, las ejecuciones de entrenamiento y los registros de inferencia en centros de datos multirregionales, reduciendo la carga de cumplimiento. Las PYMEs se inclinan por estas opciones de pago por uso porque los requisitos de capital inicial son insignificantes.
A pesar del impulso de la nube, determinadas cargas de trabajo permanecen en premisas para satisfacer restricciones de soberanía de datos o latencia. Los bancos europeos que realizan proyectos piloto de puntuación crediticia generativa a menudo ejecutan algoritmos de explicabilidad en servidores propios para mantener los datos sensibles de los clientes dentro de las fronteras nacionales. Los diseños híbridos proliferan por tanto: el entrenamiento puede ocurrir en un entorno aislado en premisas, mientras que los paneles de monitoreo residen en un enclave de nube soberana. Los proveedores que ofrecen paridad entre los modos de implementación capturan oportunidades de venta cruzada a medida que los clientes mueven los modelos a través de entornos por etapas.
Por Industria de Usuario Final: Los Servicios Financieros Siguen Liderando
Las instituciones financieras retuvieron el 25,40% de los ingresos de 2025 debido a regímenes de auditoría estrictos como SR 11-7 en los Estados Unidos y las Directrices de la Autoridad Bancaria Europea sobre Gestión del Riesgo de Modelos en la UE. Estas normas se alinean claramente con los controles de Gobernanza de IA, acelerando el gasto. Los equipos de riesgo y cumplimiento aprovechan las herramientas de gobernanza para automatizar los comités de aprobación de modelos, acortando el tiempo de comercialización de nuevos algoritmos de puntuación o detección de fraude. Las aseguradoras adoptan además el monitoreo continuo del rendimiento para actualizar las tablas actuariales en tiempo real.
La salud crece más rápidamente a un 28,5% impulsada por el diagnóstico y el tratamiento asistidos por IA que requieren razonamiento transparente. Los reguladores ahora piden a los hospitales que justifiquen las decisiones de triaje realizadas por clasificadores de imágenes. Las plataformas de gobernanza proporcionan trazabilidad de píxel a decisión que satisface a los comités de revisión ética. La I+D farmacéutica utiliza características similares para defender las rutas de descubrimiento de objetivos impulsadas por IA durante las presentaciones ante la FDA o la EMA. Los sectores de gobierno, comercio minorista, telecomunicaciones y movilidad les siguen, guiados por estándares sectoriales específicos que hacen referencia cada vez más a la taxonomía de la Ley de IA de la UE.
Por Área de Aplicación: El Monitoreo Domina, el Sesgo Lidera el Crecimiento
El riesgo de modelos y el monitoreo de rendimiento poseían una participación del 31,35% en 2025, dado que cada sistema en producción demanda controles de salud para detectar desviaciones, latencia y tiempo de actividad. Los paneles agregan telemetría y emiten alertas cuando las métricas estadísticas superan los umbrales de advertencia. La gestión de sesgo y equidad, aunque más pequeña, escala a una CAGR del 28,55% a medida que las empresas operacionalizan sus compromisos de DEI y protegen las marcas de reclamaciones por discriminación. La explicabilidad, la generación de registros de auditoría y los controles de privacidad completan la pila, a menudo incluidos en paquetes de licencia única.
Las organizaciones implementan primero el monitoreo para estabilizar las operaciones y luego introducen análisis de sesgo en los modelos sensibles. Los prestamistas fintech ahora reejecutaban evaluaciones de equidad de forma nocturna, recalibrando las tarjetas de puntuación cuando cambian las distribuciones demográficas. Los minoristas aplican una lógica similar a los motores de recomendación para evitar reforzar estereotipos históricos. A medida que el contenido generativo entra en los flujos de trabajo de marketing, la detección de alucinaciones y el filtrado de toxicidad se convierten en módulos adicionales integrados en la malla de gobernanza.
Por Tamaño de Organización: Las Empresas Marcan el Ritmo, las PYMEs se Ponen al Día
Las grandes empresas capturaron el 60,20% del gasto de 2025. Se enfrentan a una exposición ante múltiples reguladores y cuentan con oficinas de riesgo dedicadas, que utilizan herramientas de gobernanza para coordinar a las partes interesadas legales, de cumplimiento e ingeniería. Los presupuestos también se extienden a niveles de servicio premium que incluyen líneas directas regulatorias disponibles las 24 horas y informes de garantía personalizados.
Sin embargo, las PYMEs registran una CAGR del 29,05% porque los precios de la nube han disminuido considerablemente y los reguladores aplican las normas de manera proporcional en lugar de eximir a los actores más pequeños. Los editores de políticas de bajo código ayudan a los equipos reducidos a codificar los controles sin necesidad de scripting personalizado. Los proveedores lanzan «kits de inicio» que incluyen taxonomías de riesgo preplantilladas asignadas a la Ley de IA de la UE y al próximo estatuto de Sistemas de Decisión Automatizada de California. Esta democratización significa que la gobernanza se convierte en un requisito de entrada para los contratos B2B: los grandes compradores exigen cada vez más pruebas de supervisión a los proveedores, independientemente de su plantilla.
Análisis Geográfico
La participación del 32,85% de América del Norte en 2025 refleja el financiamiento temprano de capital de riesgo, la alta adopción de la nube y un mosaico de normativas estatales que impulsan la demanda de supervisión centralizada. La Orden Ejecutiva de la Casa Blanca sobre IA establece amplias salvaguardas pero delega los detalles a las agencias, lo que promueve un gasto de cumplimiento proactivo mientras maduran las definiciones. Canadá favorece los estándares voluntarios pero señala una inminente Ley de IA y Datos que refleja los niveles de riesgo europeos. México adopta cláusulas de flujo de datos transfronterizos en el marco del T-MEC, empujando a las empresas nacionales hacia actualizaciones de gobernanza compatibles con los socios norteamericanos.
Se proyecta que Asia Pacífico registre una CAGR del 34,7% hasta 2031, la más rápida del mundo. China combina imperativos de seguridad nacional con directrices de implementación provinciales, creando puntos de control multicapa que recompensan a los proveedores capaces de aplicar políticas en cascada a través de jerarquías organizativas. El enfoque de regulación ligera de Japón fomenta códigos voluntarios complementados con orientaciones sectoriales, ofreciendo oportunidades de crecimiento para suites de gobernanza modulares que se integran en cadenas de herramientas diversas. La Ley Básica de IA de Corea del Sur, en vigor desde enero de 2026, extiende los requisitos de transparencia al estilo europeo, mientras que las iniciativas estatales de India inyectan financiamiento para entornos de prueba de IA responsable. En conjunto, estos esquemas crean un mosaico que requiere soporte de interfaz multilingüe y motores de políticas flexibles.
Europa muestra una adopción constante anclada por la Ley de IA de la UE. Las autoridades de aplicación pueden imponer sanciones equivalentes al 7% de la facturación global, lo que obliga a una acción rápida. Alemania y Francia lideran las implementaciones a través de centros de IA industrial establecidos y la coinversión gubernamental en centros de IA confiable. El Reino Unido sigue una vía favorable a la innovación centrada en los reguladores existentes, aunque las empresas transfronterizas siguen alineándose con los estándares de la UE para preservar el acceso al mercado. Los países nórdicos enfatizan la transparencia del sector público, implementando scripts de monitoreo de código abierto para publicar registros de algoritmos, mientras que los miembros de Europa del Este aprovechan los fondos estructurales de la UE para adoptar plataformas de gobernanza llave en mano.

Panorama regulatorio
La gobernanza de la IA está pasando de principios voluntarios a requisitos exigibles en las principales economías, con la Ley de IA de la UE (Reglamento (UE) 2024/1689) como eje clave de los programas de cumplimiento globales. La Ley entra en una fase de aplicabilidad amplia el 2 de agosto de 2026, incluidas obligaciones de transparencia como las contempladas en el artículo 50, lo que aumenta la demanda de registros de auditoría, documentación y monitoreo posterior al despliegue alineados con las categorías de riesgo de la UE.
En Estados Unidos, la Orden Ejecutiva 14409 de junio de 2026 (Promoting Advanced Artificial Intelligence Innovation and Security) instruye a las agencias a coordinar la evaluación comparativa de seguridad para los modelos de frontera cubiertos, al tiempo que refuerza la infraestructura federal frente a los riesgos habilitados por IA. La orden también introduce requisitos operativos a corto plazo, incluida la creación de un centro de intercambio de información sobre ciberseguridad en IA antes del 2 de julio de 2026, con la participación del Departamento del Tesoro, CISA, la NSA y el Director Nacional de Ciberseguridad, lo que refuerza el vínculo entre los controles de gobernanza de la IA y la gobernanza de ciberseguridad en las adquisiciones empresariales.
Análisis de la cadena de valor
La cadena de valor de la gobernanza de la IA comienza con los desarrolladores de modelos base, los proveedores de datos y la infraestructura en la nube que configuran las capacidades y limitaciones de los modelos. Luego se extiende a través de las capas de plataformas de IA y MLOps donde se integran los controles de gobernanza, incluidos el inventario de modelos, la trazabilidad, la evaluación, el monitoreo y los flujos de trabajo de políticas.
Los proveedores de software de gobernanza y los hyperscalers empaquetan estos controles en plataformas y soluciones puntuales, mientras que las consultoras e integradores de sistemas los llevan a la práctica mediante la asignación de taxonomías de riesgo, la implementación de controles y la documentación lista para reguladores destinada a usuarios finales regulados, como BFSI y salud. Aguas abajo, las empresas distribuyen los modelos gobernados a través de equipos de producto internos y proveedores externos, lo que convierte a la gobernanza de la cadena de suministro de IA en un eslabón clave entre las dependencias ascendentes y el despliegue responsable. Guías como el manual del AI Governance Institute sobre gobernanza de la cadena de suministro de IA (abril de 2026) y la actualización de la OCDE de su Recomendación sobre IA (abril de 2026) refuerzan la responsabilidad basada en el ciclo de vida, la procedencia de los datos y los roles de los actores, lo que impulsa a los compradores a exigir evidencia de la trazabilidad de los datos de entrenamiento, resultados de evaluación y procesos de incidentes a los proveedores. Los cuellos de botella habituales incluyen procesos manuales de admisión y documentación, herramientas de gobernanza desconectadas a lo largo del ciclo de vida de la IA, capacidad limitada para revisar conjuntos de datos y algoritmos, y dependencias opacas de modelos ascendentes, lo que en conjunto eleva los costos de integración y garantía e incrementa la demanda de capas de gobernanza interoperables que conecten seguridad, riesgo y MLOps.
Panorama Competitivo
El mercado de Gobernanza de IA sigue siendo moderadamente fragmentado. Los grandes proveedores tecnológicos explotan sus posiciones en empresas para incluir funciones de gobernanza en carteras más amplias de análisis o nube. La suite watsonx.governance de IBM ejemplifica este enfoque, ofreciendo vistas de catálogo de modelos, análisis de sesgo y orquestación de flujos de trabajo de políticas dentro de una sola licencia. Microsoft integra controles similares directamente en Azure AI Studio, creando costes de cambio que bloquean los flujos de trabajo en su ecosistema. Google Cloud combina servicios de socios con bibliotecas de políticas integradas alineadas con las normas NIST e ISO.
Las empresas emergentes especializadas llenan nichos específicos. Credo AI enfatiza la generación de políticas y las tarjetas de puntuación para las partes interesadas. Arthur AI ofrece telemetría específica de modelos para la detección de desviaciones y valores atípicos, mientras que Fairly AI se centra en las pruebas de cumplimiento continuo. Estas empresas frecuentemente se asocian con integradores de consultoría como Slalom o Booz Allen para abordar la gestión del cambio organizacional. Las solicitudes de patentes subrayan la intensidad de la innovación: la OMPI registró más de 25.000 patentes de IA generativa en 2023, un subconjunto notable dirigido a herramientas de gobernanza[4]OMPI, "Informe sobre el Panorama de Patentes de IA Generativa 2023," wipo.int.
Las alianzas estratégicas se multiplican a medida que los actores del ecosistema compiten por ofrecer pilas integrales. La colaboración trilateral de Anthropic con AWS y Accenture capacita a más de 1.400 ingenieros para integrar modelos Claude en industrias reguladas. Las asociaciones de IBM con e& y KPMG Japón ilustran cómo los proveedores de plataformas aprovechan los canales de telecomunicaciones y asesoría para penetrar en geografías con plazos regulatorios estrictos. El impulso de financiamiento persiste: Monitaur, ValidMind y ModelOp recaudaron colectivamente más de USD 24 millones durante 2024, lo que señala una confianza sostenida de los inversores en la categoría.
Líderes de la Industria de Gobernanza de IA
Microsoft Corporation
IBM Corporation
SAP SE
Google LLC (Alphabet Inc.)
FICO Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Una oportunidad central son los paquetes de gobernanza listos para el cumplimiento alineados con hitos regulatorios concretos, especialmente la Ley de IA de la UE, que se volverá ampliamente aplicable el 2 de agosto de 2026. Esto crea espacio para ofertas que traducen los requisitos legales en controles implementables, incluidos el inventario de modelos y sistemas, la documentación de transparencia, los registros de auditoría, los flujos de trabajo de supervisión humana y el monitoreo posterior al despliegue. También respalda aceleradores que mapean las obligaciones entre jurisdicciones para multinacionales que enfrentan definiciones fragmentadas.
Los criterios de compra empresarial también están cambiando hacia una gobernanza que cubra sistemas de frontera y agénticos, algo que se refleja en marcos de gobernanza liderados por desarrolladores que convierten las prácticas de seguridad en informes repetibles. Ejemplos de ello son la publicación por Anthropic de la Responsible Scaling Policy v3 (febrero de 2026), con informes de riesgo formalizados y hojas de ruta de seguridad, y la publicación por OpenAI de un Frontier Governance Framework (mayo de 2026) que alinea las prácticas de seguridad con las expectativas regulatorias. Estos movimientos amplían la demanda de herramientas capaces de gobernar el comportamiento de los agentes, evaluar continuamente los cambios en los modelos e integrar la evidencia de gobernanza en la gestión de riesgos empresariales y las operaciones de seguridad, mientras que la entrega centrada en la nube y las configuraciones soberanas o híbridas siguen siendo relevantes donde las restricciones de soberanía de datos exigen entornos controlados.
Desarrollos recientes del sector
- Julio de 2026: Microsoft lanzó Microsoft Frontier Company, un negocio de despliegue de IA respaldado por un compromiso de 2.500 millones de USD, para ayudar a las empresas a operacionalizar la IA a gran escala. La iniciativa formaliza servicios de despliegue que agrupan gobernanza, seguridad y gestión del cambio en programas de implementación, reforzando la influencia de Microsoft sobre cómo los clientes regulados industrializan la IA en sus entornos.
- Junio de 2025: IBM introdujo capacidades integradas entre watsonx.governance y Guardium AI Security para unificar la gobernanza y la seguridad agénticas en 12 marcos de cumplimiento, incluidos la Ley de IA de la UE e ISO 42001. Al conectar los flujos de trabajo de gobernanza con los controles de seguridad, IBM fortaleció un enfoque de garantía combinado que las empresas utilizan para gestionar el riesgo de la IA, el monitoreo y la evidencia de auditoría en un único modelo operativo.
- Septiembre de 2024: SAP actualizó su política global de ética en IA para alinearse con las recomendaciones de la UNESCO, ampliando los principios para abordar la IA generativa y los sistemas de terceros. La actualización respalda a los clientes que utilizan flujos de trabajo centrados en SAP al clarificar las expectativas de gobernanza para la IA integrada en aplicaciones empresariales y al fortalecer las bases de política utilizadas en la garantía interna y la supervisión de proveedores.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
El mercado de gobernanza de la IA se define como los ingresos generados por software y servicios relacionados que ayudan a las organizaciones a establecer reglas para el uso de la IA, gestionar el riesgo de los modelos, documentar decisiones y demostrar el cumplimiento a lo largo del ciclo de vida de la IA.
Exclusiones de alcance: Esta estimación excluye la ciberseguridad general, la gobernanza de datos y las herramientas amplias de GRC cuando no se adquieren ni se utilizan específicamente para la gobernanza y supervisión de modelos de IA.
Descripción general de la segmentación
- Por Componente
- Plataformas/Suites de Software
- Soluciones Puntuales (Sesgo/Explicabilidad/Monitoreo)
- Servicios
- Por Implementación
- Nube (SaaS)
- En Premisas/Nube Privada
- Por Industria de Usuario Final
- BFSI
- Salud y Ciencias de la Vida
- Gobierno y Defensa
- Comercio Minorista y Comercio Electrónico
- Automotriz y Movilidad
- Telecomunicaciones y Medios
- Otras Industrias
- Por Área de Aplicación
- Gestión de Sesgo y Equidad
- Explicabilidad y Transparencia
- Riesgo de Modelos y Monitoreo de Rendimiento
- Cumplimiento Normativo y Registro de Auditoría
- Controles de Privacidad y Seguridad de Datos
- Por Tamaño de Organización
- Grandes Empresas
- Pequeñas y Medianas Empresas (PYMEs)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Argentina
- Brasil
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó mapeando lo que los compradores suelen entender por gobernanza de la IA, para luego vincularlo con señales de demanda observables y cronogramas regulatorios. Utilizamos fuentes públicas como los materiales del NIST AI Risk Management Framework, los recursos de política de IA e IA responsable de la OCDE, publicaciones de la Comisión Europea sobre la Ley de IA de la UE, y comunicados del gobierno de EE. UU. de agencias como el NIST y la FTC para orientación sobre aplicación normativa. Para el contexto de mercado, también revisamos estadísticas e investigaciones sin muro de pago de fuentes como el Banco Mundial para indicadores de adopción digital, además de revistas revisadas por pares que hacen seguimiento de las prácticas de gestión de riesgos de IA.
Posteriormente, se utilizaron presentaciones públicas de empresas, notas de conferencias de resultados y presentaciones para inversores para comprender cómo se están asignando los presupuestos a los programas de gobernanza, riesgo y cumplimiento que incluyen IA. También utilizamos suscripciones de pago para datos financieros e inteligencia empresarial, así como una base de datos de patentes para detectar dónde se estaban convirtiendo en productos las funciones de gobernanza. La lista de fuentes documentales anterior es ilustrativa, y se revisaron muchos otros documentos y conjuntos de datos públicos para recopilar, verificar y aclarar los datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar qué se cuenta realmente como gasto en gobernanza de la IA y cómo se empaqueta en contratos reales, incluidas las licencias de plataforma, los módulos adicionales y los servicios. Hablamos con una combinación de proveedores de soluciones, equipos de implementación y asesoría, y compradores empresariales en Asia-Pacífico, EMEA y las Américas, de modo que las suposiciones sobre el momento de adopción, la estructura de precios y las compras impulsadas por el cumplimiento pudieran verificarse y ajustarse.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directivos (CXOs): 21% | Asia-Pacífico: 51% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 24% | EMEA: 29% |
| Actores más pequeños: 22% | Gerentes: 55% | Américas: 20% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó utilizando una lógica tanto descendente como ascendente. Comenzamos con la adopción impulsada por la regulación y los niveles de implementación de IA empresarial para reconstruir un grupo de demanda realista por región, y luego lo probamos mediante verificaciones selectivas con proveedores y canales. En la práctica, partimos del número de proyectos de IA que pasan de piloto a producción, la proporción de casos de uso regulados y de alto riesgo, y la parte de los despliegues que requieren controles de gobernanza formales, incluidos política, puntuación de riesgo, monitoreo y registros de auditoría. Esos indicadores de demanda se traducen luego en gasto utilizando combinaciones típicas de licencias y servicios, con datos validados en entrevistas.
Para mantener el modelo fundamentado, hicimos seguimiento y actualizamos los datos medibles a medida que cambiaban, incluidos el momento de los principales plazos de cumplimiento, las tendencias de adopción de la nube empresarial y las plataformas de IA, los rangos de valor promedio de contrato para los módulos de gobernanza, las tasas de adopción de servicios durante la implementación y el comportamiento de renovación una vez que la gobernanza está integrada en los flujos de trabajo. Las previsiones se construyeron mediante análisis de escenarios, ya que los cronogramas regulatorios y la intensidad de la aplicación pueden variar más rápido o más lento según la región, y las ponderaciones de los escenarios se ajustaron con la opinión de expertos. Cuando las verificaciones ascendentes presentaban vacíos, como una visibilidad limitada de los ingresos de proveedores más pequeños, la parte faltante se abordó mediante ajustes basados en la penetración en lugar de suponer una cobertura completa de proveedores.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante múltiples verificaciones para que los totales finales se mantuvieran coherentes con los patrones de compra del mundo real. Comparamos el gasto implícito por despliegue de IA con los rangos de las entrevistas, revisamos las divisiones regionales frente a indicadores conocidos de adopción de IA empresarial, e investigamos valores atípicos, como aumentos repentinos en los ASP o proporciones de servicios poco realistas, antes de dar el visto bueno. Cuando una variación no podía explicarse por un evento de mercado claro, volvimos a verificar los datos y, cuando fue necesario, recontactamos a las fuentes para confirmar la suposición.
El informe se actualiza en un ciclo anual, y las actualizaciones provisionales se activan por eventos materiales, como nuevas directrices de aplicación normativa, hitos regulatorios importantes o cambios bruscos en la inversión empresarial en IA. Antes de la entrega, se completa una revisión final para capturar las señales públicas más recientes y las correcciones basadas en entrevistas, de modo que los clientes reciban una visión actualizada.
Tamaño del mercado de gobernanza de IA de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores publicados del mercado de gobernanza de la IA a menudo difieren porque el alcance puede definirse de diferentes maneras, y el mismo gasto puede contabilizarse bajo categorías adyacentes como la gobernanza de datos, el GRC general o las herramientas de desarrollo de IA. Las diferencias también pueden provenir del año base elegido, de cómo se tratan los servicios y de si los precios se modelan como módulos adicionales o como contratos de plataforma completos.
La principal brecha proviene de si las plataformas de cumplimiento general y las suites amplias de gobernanza de datos se cuentan como gasto en gobernanza de IA. En este sentido, Mordor Intelligence contabiliza los ingresos solo cuando las funciones de gobernanza están directamente vinculadas a la supervisión de modelos de IA, la documentación, el monitoreo y la preparación para auditorías. Otras brechas suelen ser generadas por curvas de adopción agresivas que asumen una adopción rápida y uniforme del cumplimiento en todas las regiones, además de una expansión más rápida de los ASP que no siempre está respaldada por la realidad contractual, el momento de las divisas o el comportamiento de renovación.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,34 mil millones de USD (2025) | |
| Grupo de Investigación Sectorial A | 0,31 mil millones de USD (2025) | Utiliza una visión de monetización más estrecha que tiende a subestimar los servicios y el trabajo de implementación vinculados a las implementaciones de gobernanza, lo que reduce el gasto total capturado en los primeros años. |
| Consultora Global B | 0,84 mil millones de USD (2025) | Amplía el alcance incorporando un gasto más amplio en GRC y gobernanza de datos que no siempre es específico del modelo de IA, y aplica supuestos de adopción y aumento de precios más rápidos en todas las regiones. |
La dispersión en los valores publicados se explica principalmente por lo que se incluye como gobernanza de la IA y la rapidez con la que se permite que avancen la adopción y los precios. El uso de reglas de inclusión claras, señales de demanda observables y una lógica de precios verificada mediante entrevistas facilita el seguimiento y la repetición de la cifra final cuando el mercado cambia.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de Gobernanza de IA y qué tan rápido crecerá?
El mercado asciende a USD 0,44 mil millones en 2026 y se proyecta que alcance USD 1,51 mil millones en 2031 a una CAGR del 28,15%.
¿Qué regiones contribuyen más a los ingresos de Gobernanza de IA?
América del Norte posee una participación de ingresos del 32,85%, mientras que Asia Pacífico es la región de más rápido crecimiento con una CAGR del 34,7% hasta 2031.
¿Por qué las implementaciones en la nube dominan la adopción?
Las plataformas en la nube representan el 77,20% de las implementaciones porque ofrecen escalabilidad rápida, actualizaciones automáticas alineadas con la regulación y menores costes iniciales.
¿Qué está impulsando el auge de las herramientas de gestión de sesgo y equidad?
El aumento de las demandas judiciales y las garantías exigidas por las aseguradoras ha convertido la mitigación del sesgo en una prioridad a nivel de consejo de administración, impulsando una CAGR del 28,55% en esta área de aplicación.
¿Qué industrias son las primeras adoptantes de marcos de Gobernanza de IA?
Los servicios financieros lideran con una participación del 25,40% debido a los estrictos mandatos de supervisión; la salud les sigue con la tasa de crecimiento más alta del 28,5% hasta 2031.
¿Cuán severo es el cuello de botella de competencias?
La escasez de talento resta un estimado de 4,9 puntos porcentuales del crecimiento pronosticado, obligando a las organizaciones a automatizar los puntos de control de cumplimiento donde sea posible.
Última actualización de la página el:



