
Tamaño y Cuota del Mercado de Agricultura Vertical en Oriente Medio
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
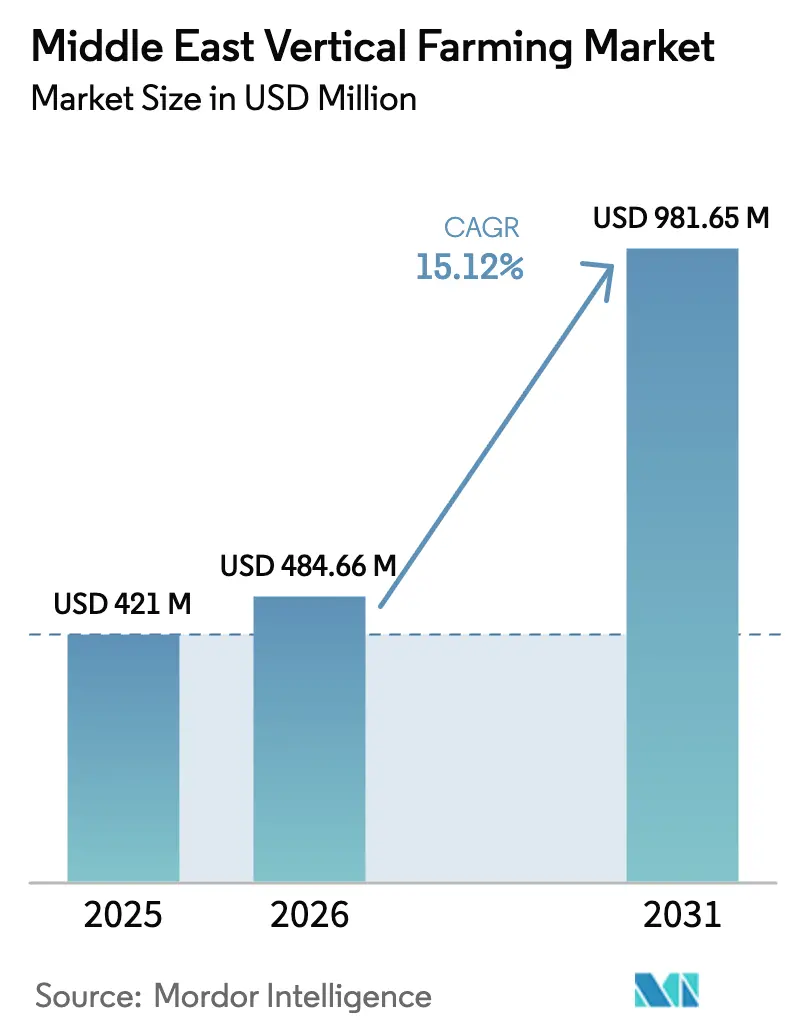
| Tamaño del mercado en el año base (2025) | 421.0 Millones de dólares |
| Tamaño del Mercado (2026) | 484.66 Millones de dólares |
| Tamaño del Mercado (2031) | 981.65 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 15.12 % |
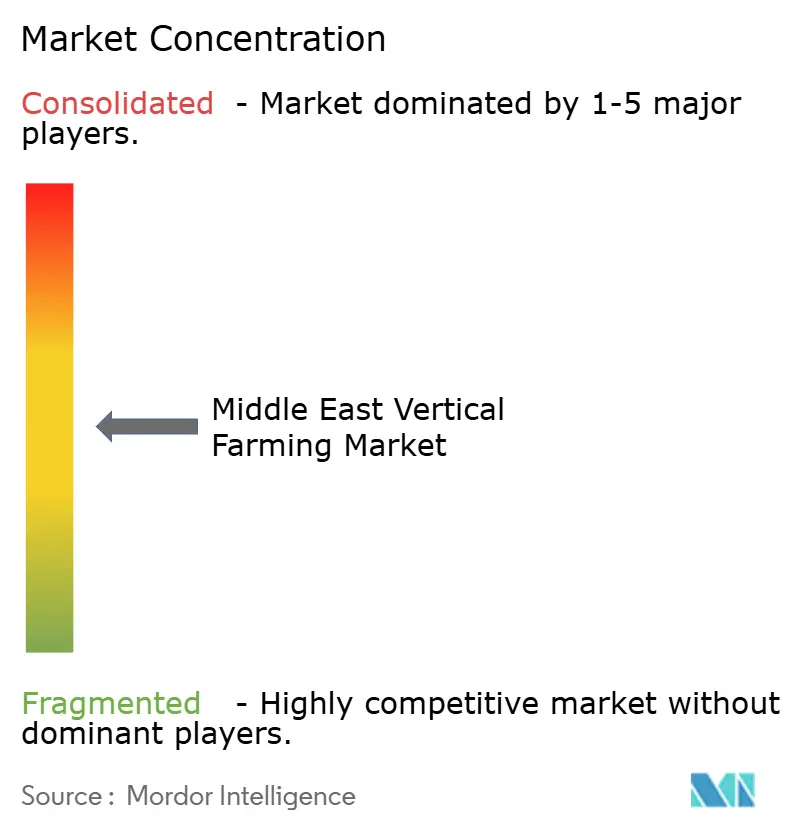
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Agricultura Vertical en Oriente Medio por Mordor Intelligence
El tamaño del mercado de agricultura vertical en Oriente Medio en 2026 se estima en 484,66 millones de USD, creciendo desde el valor de 2025 de 421,0 millones de USD, con proyecciones para 2031 que muestran 981,65 millones de USD, creciendo a una CAGR del 15,12% durante el período 2026-2031. El apoyo gubernamental, las inversiones de fondos soberanos de riqueza y la creciente demanda de los consumidores de productos con trazabilidad impulsan el crecimiento del mercado en la región. Los estados del Consejo de Cooperación del Golfo (CCG) reconocen la escasez de agua como un desafío crítico, lo que convierte a los sistemas hidropónicos interiores en una solución esencial, ya que consumen un 95% menos de agua en comparación con los métodos agrícolas tradicionales. Las iniciativas de diversificación económica de la región dirigen tanto las inversiones públicas como privadas hacia la tecnología agrícola, estableciendo la agricultura vertical como un componente clave de los planes nacionales de seguridad alimentaria. Los fondos soberanos de riqueza invierten a través de participaciones minoritarias y adquisiciones para adquirir experiencia operativa, mientras que los minoristas asignan espacio para productos cultivados localmente de primera calidad. La creciente competencia del mercado impulsa a los operadores a enfocarse en la automatización y soluciones energéticamente eficientes para reducir los costos operativos y contrarrestar los elevados gastos de capital y los costos de electricidad.
Conclusiones Clave del Informe
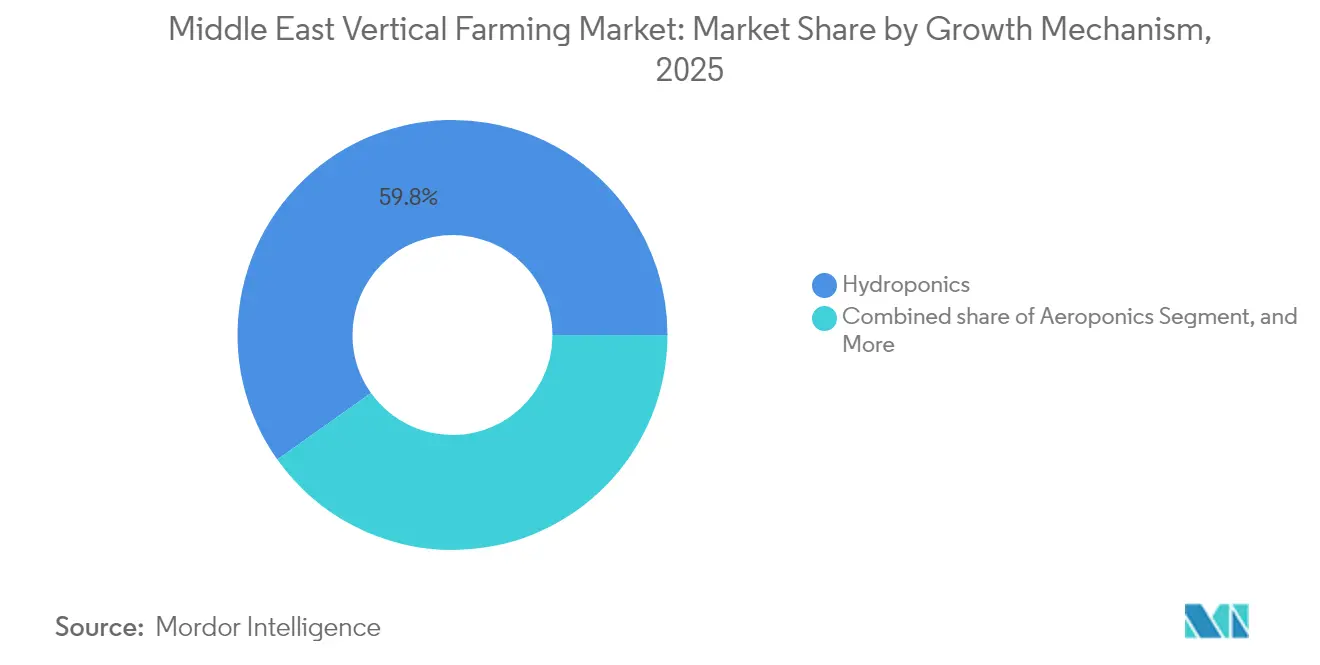
- Por mecanismo de crecimiento, la hidroponía representó el 59,84% de la cuota del mercado de agricultura vertical en Oriente Medio en 2025, mientras que la aeroponía avanza a una CAGR del 15,55% hasta 2031.
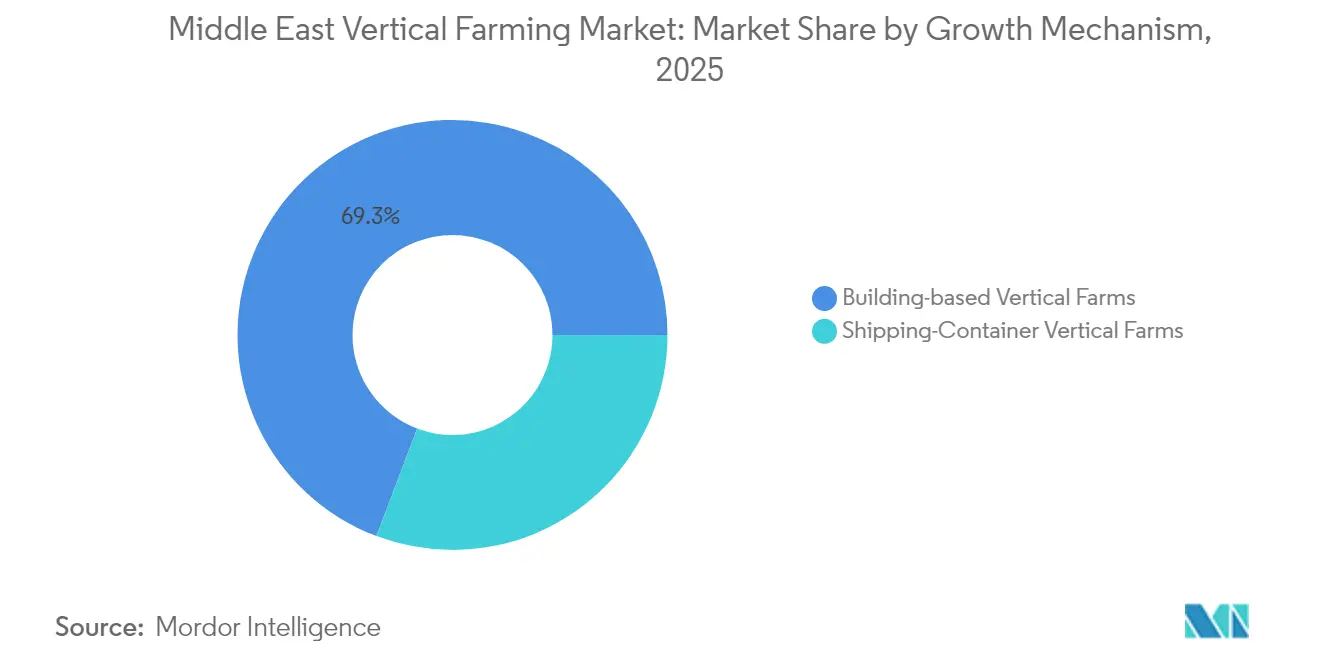
- Por estructura, las granjas verticales en edificios representaron el 69,25% del tamaño del mercado de agricultura vertical en Oriente Medio en 2025, aunque los sistemas en contenedores de envío avanzan a una CAGR del 12,76% impulsados por la demanda del sector hotelero y universitario.
- Por tipo de cultivo, las verduras lideraron con una cuota de ingresos del 47,35% en 2025, y las hierbas y microvegetales están creciendo a una CAGR del 11,62% hasta 2031.
- Geográficamente, Arabia Saudita capturó una cuota del 40,42% del mercado en 2025, mientras que los Emiratos Árabes Unidos registraron la trayectoria más rápida con una CAGR del 13,23%.
- Las cinco principales empresas, como Pure Harvest Smart Farms Ltd., Bustanica (Emirates Crop One LLC), AeroFarms, Madar Farms y VeggiTech Hydroponic Technologies Private Limited (SNASCO Holding Company), en conjunto controlaron el 45,9% de los ingresos en 2024, lo que indica una consolidación moderada y deja margen para fusiones impulsadas por la escala.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos Gubernamentales Favorables para la Seguridad Alimentaria | +3.2% | EAU, Arabia Saudita, Catar como núcleo con efecto expansivo hacia Kuwait y Omán | Mediano plazo (2-4 años) |
| Potencial de Ahorro de Agua | +2.8% | Global en todos los mercados de Oriente Medio | Largo plazo (≥ 4 años) |
| Adopción Minorista Rápida de Productos Locales de Marca "Kilómetro Cero" | +2.1% | EAU, Arabia Saudita con ganancias tempranas en Dubái, Riad y Yeda | Corto plazo (≤ 2 años) |
| Integración de Plataformas de Control Climático Impulsadas por IoT | +1.9% | EAU, Arabia Saudita y Catar con transferencia tecnológica a otros mercados | Mediano plazo (2-4 años) |
| Expansión de Megaproyectos Agrícolas Público-privados | +2.4% | Arabia Saudita y EAU como núcleo con expansión hacia Egipto y Jordania | Largo plazo (≥ 4 años) |
| Modelos Modulares de Granja como Servicio para Hoteles y Campus | +1.7% | EAU, Catar y Baréin con concentración en el sector hotelero | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Mandatos Gubernamentales Favorables para la Seguridad Alimentaria
Los gobiernos de Oriente Medio están integrando la agricultura vertical en las estrategias nacionales de alimentación para reducir la dependencia de las importaciones y proteger los sistemas alimentarios de las perturbaciones geopolíticas. El plan de seguridad alimentaria de los Emiratos Árabes Unidos incluye objetivos específicos para la agricultura en entornos controlados, mientras que la visión de desarrollo de Arabia Saudita asigna inversión pública a proyectos de agricultura interior. El plan agrícola de Egipto incorpora granjas verticales para hacer frente a la pérdida de tierras en el delta del Nilo. Estas políticas simplifican los procedimientos de licencias y aduanas para los insumos agrícolas, al tiempo que proporcionan financiación concesional a través de bancos agrícolas. Las iniciativas climáticas regionales han incrementado la financiación para sistemas agrícolas sostenibles. Las autoridades reguladoras ofrecen ahora certificación expedita para soluciones de nutrientes que cumplen con los estándares de sostenibilidad.
Potencial de Ahorro de Agua
La escasez de agua en la región del Golfo ha posicionado a la agricultura vertical como una solución práctica para la agricultura sostenible. Estos sistemas utilizan hidroponía de recirculación y sistemas cerrados de nutrientes para reducir el consumo de agua y eliminar el escurrimiento, cumpliendo con las regulaciones medioambientales. Con métodos tradicionales como la siembra de nubes que muestran una eficacia limitada, los responsables de políticas están priorizando las tecnologías hidropónicas para la conservación constante del agua. Se están probando nuevos desarrollos, como sistemas de enfriamiento de la zona radicular alimentados por energía renovable, para disminuir el uso de agua en cultivos de alto valor. Estos métodos demuestran tanto eficiencia en el uso de recursos como viabilidad comercial en entornos áridos.
Adopción Minorista Rápida de Productos Locales de Marca "Kilómetro Cero"
Los minoristas de Oriente Medio están incorporando la agricultura vertical para ofrecer productos frescos y trazables que resultan atractivos para los consumidores. Los supermercados incluyen información sobre el momento de la cosecha en los productos, aumentando la transparencia y posibilitando precios de primera calidad mientras mantienen las ventas. Las operaciones de catering aéreo utilizan verduras de hoja sin pesticidas, presentando a los viajeros opciones de productos locales. Los grupos hoteleros están implementando sistemas agrícolas modulares para garantizar un suministro constante y una entrega rápida. Las investigaciones de mercado muestran que los consumidores prefieren los productos de granjas verticales cultivados localmente, influidos por consideraciones medioambientales y la frescura del producto. Esta adopción minorista está estableciendo la agricultura vertical como un componente esencial de las cadenas de suministro alimentario urbanas.
Expansión de Megaproyectos Agrícolas Público-privados
Las grandes instalaciones de agricultura vertical se están desarrollando como proyectos clave que apoyan los objetivos nacionales de producción alimentaria. El Ministerio de Medio Ambiente, Agua y Agricultura de Arabia Saudita ha implementado un programa de agricultura vertical en Riad para apoyar los objetivos de agricultura sostenible.[1]Ministerio de Medio Ambiente, Agua y Agricultura, "Proyecto de Granja Vertical Urbana Lanzado en Riad," MEWA, SPA.GOV.SA Estas operaciones combinan el reciclaje de residuos, métodos de cultivo modernos y programas educativos para desarrollar experiencia regional. El Fondo de Inversión Pública de Arabia Saudita trabaja con empresas internacionales de tecnología agrícola para establecer granjas interiores en diversas regiones, con apoyo gubernamental a través de la asignación de tierras y subsidios energéticos. El centro tecnológico de NEOM proporciona instalaciones de prueba para que nuevas empresas puedan evaluar tecnologías en entornos desérticos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevado Gasto de Capital por Metro Cuadrado en Comparación con Alternativas en Invernadero | -2.1% | En todos los mercados de Oriente Medio | Mediano plazo (2-4 años) |
| Escasa Competencia Regional en Agronomía en Entornos Controlados | -1.8% | Arabia Saudita, Egipto, Jordania con impacto limitado en EAU y Catar | Largo plazo (≥ 4 años) |
| Dependencia de Importaciones de Soluciones de Nutrientes y Sustratos | -1.4% | En todos los mercados de Oriente Medio con particular impacto en los mercados más pequeños | Corto plazo (≤ 2 años) |
| Logística de Cadena de Frío Fragmentada para Microvegetales | -1.2% | EAU y Arabia Saudita como mercados principales con desafíos de distribución | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasa Competencia Regional en Agronomía en Entornos Controlados
Oriente Medio enfrenta una significativa escasez de talento en agricultura en entornos controlados, a pesar de los recientes esfuerzos de desarrollo de capacidades.[2]ICARDA, "Agua para la Paz en Tierras Áridas," icarda.org Las instituciones académicas carecen de planes de estudios especializados, lo que obliga a los operadores a depender de consultores extranjeros para gestionar sistemas avanzados. Esta dependencia aumenta los costos operativos y dificulta la sostenibilidad a largo plazo. La eficacia de la formación se ve afectada por las barreras lingüísticas, mientras que las políticas de inmigración restringen la residencia prolongada y la contribución de cultivadores especializados. Las iniciativas de agricultura vertical tienen dificultades para escalar de manera eficiente sin una sólida cantera de talento local. La región requiere inversiones coordinadas en educación, formación profesional y reforma de políticas para desarrollar experiencia local en innovación agrícola.
Logística de Cadena de Frío Fragmentada para Microvegetales
Los sistemas logísticos regionales carecen de optimización para productos delicados como los microvegetales, que requieren condiciones de entrega específicas para mantener la frescura. Las redes de terceros atienden principalmente a productos básicos a granel, lo que genera variaciones de temperatura que reducen la vida útil en estantes. Las granjas deben operar sus propios vehículos refrigerados, lo que aumenta los costos de entrega de última milla y limita el potencial de crecimiento. El comercio transfronterizo enfrenta restricciones debido a los requisitos inconsistentes de documentación de seguridad alimentaria entre los países vecinos, lo que reduce el acceso al mercado.[3]Legislación de los EAU, "Ley Federal sobre Seguridad Alimentaria," uaelegislation.gov.ae El desarrollo del mercado de agricultura vertical requiere la estandarización de regulaciones y mejoras en la infraestructura de la cadena de frío.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Mecanismo de Crecimiento:
La Hidroponía Lidera a Pesar de la Innovación en AeroponíaLa hidroponía representó el 59,84% de la cuota del mercado de agricultura vertical en Oriente Medio en 2025, impulsada por su previsibilidad operativa y las soluciones de nutrientes consolidadas. El método se beneficia de cadenas de suministro desarrolladas y una amplia experiencia técnica, especialmente en Arabia Saudita y los Emiratos Árabes Unidos. El segmento atrae inversiones debido a períodos de recuperación más cortos y rendimientos fiables. La escalabilidad de los sistemas hidropónicos resulta atractiva para las partes interesadas comerciales e institucionales centradas en la seguridad alimentaria.
Se proyecta que el segmento de aeroponía crecerá a una CAGR del 15,55% hasta 2031. Su técnica de nebulización mejora la absorción de oxígeno, lo que resulta en un crecimiento más rápido de las plantas y mayores rendimientos. El método utiliza aproximadamente un 10% menos de agua que la hidroponía, abordando las preocupaciones regionales sobre la escasez de agua. Las instituciones de investigación y los restaurantes están probando sistemas aeropónicos con cultivos adaptados al desierto. La acuaponía sigue siendo un segmento pequeño, pero está creciendo entre los consumidores del mercado premium debido a los beneficios de su sistema circular.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Estructura:
El Dominio de las Instalaciones en Edificios Enfrenta la Disrupción de los ContenedoresLas instalaciones de granjas verticales en edificios representaron el 69,25% del tamaño del mercado de agricultura vertical en Oriente Medio en 2025, lo que refleja las ventajas de las operaciones a gran escala. Estas instalaciones incorporan sistemas de mezcla de nutrientes, automatización e infraestructura de energía renovable, lo que permite costos de producción constantes y operaciones eficientes. Las instalaciones apoyan la distribución centralizada y el cumplimiento de la seguridad alimentaria, lo que las hace adecuadas para cadenas de supermercados y clientes institucionales. La prevalencia de granjas en edificios indica la confianza del mercado en las inversiones en infraestructura permanente.
Las granjas verticales en contenedores de envío están creciendo a una CAGR del 12,76%, proporcionando flexibilidad en el despliegue. Su diseño modular reduce los requisitos regulatorios y permite una instalación rápida en zonas urbanas. Los hoteles y los minoristas especializados están instalando unidades en contenedores para el cultivo directo, reduciendo los costos de transporte. Estos sistemas incluyen capacidades de monitoreo remoto y características de análisis de datos, lo que atrae a operadores enfocados en la tecnología. La movilidad de las granjas en contenedores proporciona flexibilidad operativa en regiones con mercados inmobiliarios e infraestructura inciertos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Cultivo:
Las Verduras Lideran Mientras las Hierbas Muestran Crecimiento PremiumLas Frutas y Verduras generaron el 47,35% de los ingresos en 2025, consolidando su posición como la categoría principal de cultivos en agricultura vertical. La lechuga, la col rizada y la rúcula son preferidas por sus ciclos de crecimiento rápido, que permiten múltiples cosechas al año. Este patrón de producción garantiza un suministro constante a los clientes minoristas y del sector de servicios de alimentación, creando estabilidad en el mercado. El segmento proporciona a los operadores flujos de ingresos predecibles y procesos de producción eficientes.
Las hierbas y los microvegetales están experimentando un crecimiento debido a sus precios más elevados y la demanda culinaria. Estos productos son populares entre los restaurantes y los establecimientos de hospitalidad de lujo por sus intensos sabores y garantías de frescura. La CAGR del 11,62% del segmento hasta 2031 refleja la creciente demanda de productos locales y trazables que cumplen con los requisitos de sostenibilidad. El cultivo de flores y plantas ornamentales ofrece oportunidades de ingresos estacionales, especialmente durante eventos culturales, mientras que el cumplimiento de los estándares de trazabilidad habilita oportunidades de exportación regional.
Análisis Geográfico
Mercado de Agricultura Vertical en Arabia Saudita
Arabia Saudita representa el 40,42% del tamaño del mercado de agricultura vertical en Oriente Medio en 2025, respaldada por políticas gubernamentales integrales. El desarrollo de granjas verticales en Riad y Yeda se beneficia de subsidios gubernamentales sobre terrenos y servicios públicos, lo que facilita una expansión acelerada. Las asociaciones entre empresas alimentarias afiliadas al gobierno y operadores privados garantizan la estabilidad financiera y una demanda asegurada. El marco regulatorio, que incluye certificaciones de eficiencia en el uso de recursos e incentivos agrícolas, fortalece la confianza de los inversores y promueve la adopción de tecnología extranjera en el sector agrotecnológico del país.
Mercado de Agricultura Vertical en los Emiratos Árabes Unidos
Los Emiratos Árabes Unidos registran la tasa de crecimiento más alta, con una CAGR del 13,23% hasta 2031, impulsada por políticas de innovación y el desarrollo de startups. Los programas gubernamentales facilitan la integración entre granjas, proveedores de tecnología y centros logísticos. Los procedimientos eficientes de licenciamiento e importación minimizan las barreras operativas, mientras que las iniciativas de financiamiento dedicadas abordan las necesidades de financiación en etapas tempranas. El enfoque de los Emiratos Árabes Unidos en la sostenibilidad y los principios de economía circular, incluido el compostaje de residuos alimentarios, lo posiciona como pionero regional en tecnología agrícola y agricultura urbana.
Mercado de Agricultura Vertical en el Oriente Medio y África
Otros países de Oriente Medio muestran distintos grados de desarrollo del mercado. Egipto integra la agricultura vertical en su estrategia de recuperación de tierras para reducir la dependencia de las importaciones de alimentos. Catar implementa sistemas de granjas inteligentes que combinan análisis de datos con un control climático eficiente. Baréin y Omán trabajan para superar los desafíos logísticos mediante el uso de zonas de libre comercio para acceder a los mercados del sur de Asia y África Oriental. Se prevé que la expansión de la experiencia y la infraestructura en los centros del Consejo de Cooperación del Golfo acelere la adopción regional a través de la transferencia de conocimiento e iniciativas colaborativas.
Panorama regulatorio
La regulación de la agricultura vertical en Oriente Medio está liderada por regímenes nacionales de seguridad alimentaria y control de importaciones, siendo la Ley Federal de los EAU sobre Seguridad Alimentaria un ancla clave de cumplimiento para vegetales de hoja verde libres de pesticidas, ensaladas envasadas y otros productos frescos que ingresan al comercio minorista moderno y al sector de servicios de alimentos. En los mercados del CCG, la concesión de licencias y permisos para la agricultura en ambientes controlados está cada vez más vinculada a las agendas nacionales de seguridad alimentaria. Las autoridades también han utilizado procedimientos acelerados para insumos importados, como soluciones nutritivas, cuando la documentación se ajusta a los requisitos de sostenibilidad y seguridad.
En los EAU, el Ministerio de Cambio Climático y Medio Ambiente (MOCCAE) y la FAO organizaron en julio de 2026 el taller "Legislaciones del Futuro" para acelerar la modernización de la regulación agrícola, incluyendo mecanismos como entornos de prueba regulatorios (regulatory sandboxes) para ensayos de agritech. El avance hacia zonas de prueba y un procesamiento administrativo más rápido respalda a los operadores que realizan ensayos de métodos de cultivo como la hidroponía y la aeroponía, junto con implementaciones de automatización. Esto también impulsa a la región hacia requisitos de cumplimiento más estandarizados que pueden reducir la fricción en la distribución entre emiratos y transfronteriza.
Panorama Competitivo
Pure Harvest Smart Farms Ltd., Bustanica (Emirates Crop One LLC), AeroFarms, Madar Farms y VeggiTech Hydroponic Technologies Private Limited (SNASCO Holding Company) en conjunto representaron el 45,9% de los ingresos del mercado en 2024. El mercado de agricultura vertical en Oriente Medio mantiene una concentración moderada, con Pure Harvest Smart Farms y Bustanica como los principales líderes del mercado. La adopción por parte de Pure Harvest de un modelo de granja como servicio ha ampliado su presencia en el mercado y establecido flujos de ingresos recurrentes, reduciendo su dependencia de proyectos de infraestructura. Bustanica utiliza la red logística de su empresa matriz para una amplia distribución minorista, demostrando los beneficios de las cadenas de suministro integradas.
AeroFarms AgX en Abu Dabi funciona como un centro regional de investigación y desarrollo, realizando ensayos de cultivares para mejorar las operaciones de granjas comerciales. El movimiento estratégico de iFarm hacia los Emiratos Árabes Unidos pone de relieve la sólida protección de la propiedad intelectual y el favorable entorno de financiación de la región. Crysp Farms ha desarrollado una posición de mercado especializada en el sector hotelero mediante granjas en contenedores combinadas con programas de formación para chefs, mejorando la retención de clientes y la frescura del producto.
Los operadores a pequeña escala encuentran dificultades para la expansión y el aumento de los gastos operativos. Esto ha resultado en un incremento de la actividad de fusiones y adquisiciones, mientras que los inversores prefieren estructuras de financiación vinculadas a ingresos. Las empresas se distinguen mediante sistemas energéticamente eficientes, tecnologías de cosecha automatizada y variedades de semillas adaptadas al clima. Los sistemas de trazabilidad basados en cadena de bloques están aumentando su adopción, proporcionando capacidades de recuperación de productos y apoyando el posicionamiento premium para los consumidores preocupados por la salud.
Líderes de la Industria de Agricultura Vertical en Oriente Medio
Pure Harvest Smart Farms Ltd.
Bustanica (Emirates Crop One LLC)
AeroFarms
Madar Farms
VeggiTech Hydroponic Technologies Private Limited (SNASCO Holding Company)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Agricultura Vertical en Oriente Medio
- AeroFarms
- Madar Farms
- Bustanica (Emirates Crop One LLC)
- Pure Harvest Smart Farms Ltd.
- VeggiTech Hydroponic Technologies Private Limited (SNASCO Holding Company)
- Badia Farms (Gulf Islamic Investments)
- Geap Group (Oasis Greens)
- Armela Farms
- GreenFactory Emirates
- Mowreq Specialized Agriculture Co.
- iFarm Corp.
- Vertical Field Ltd.
- Emirates Hydroponics Farms
Lea el análisis de las empresas de mercado de agricultura vertical en oriente medio

Oportunidades de mercado y perspectivas futuras
Los programas nacionales de seguridad alimentaria y la reforma administrativa están creando espacio para una producción indoor escalada y conforme a la normativa que puede reemplazar una mayor proporción de productos frescos importados en los corredores urbanos de alto consumo. En los EAU, los esfuerzos vinculados al MOCCAE incluyen un objetivo declarado de reducir los plazos de licenciamiento para nuevas empresas de agritech (según lo referido en la cobertura de julio de 2026). Un modelo de entorno regulatorio de prueba para ensayos de agritech también respalda pilotos que requieren aprobaciones temporales para insumos novedosos, protocolos de cultivo y plataformas de monitoreo digital.
La oportunidad comercial también se manifiesta en la integración de rutas al mercado y nuevos canales de demanda. Emirates Flight Catering adquirió por completo la instalación anteriormente conocida como Emirates Crop One y la renombró como Bustanica en febrero de 2024, reforzando la agricultura vertical como un activo de infraestructura dedicado vinculado al catering aéreo y a la distribución minorista local. La demanda se ve respaldada por el continuo avance hacia las alianzas de venta directa al consumidor y entrega rápida de comestibles, junto con minoristas que promueven productos trazables de "kilómetro cero". El enfoque de los operadores en la eficiencia energética y la automatización también se alinea con los elevados costos de electricidad y la intensidad de capital de la región.
Recent Industry Developments in Mercado de Agricultura Vertical en Oriente Medio
- Junio de 2026: Pure Harvest Smart Farms inició pruebas internas de la variedad de tomate heirloom Sweetloom en sus instalaciones en los EAU antes de una posible incorporación al comercio minorista. Las pruebas amplían la cartera de productos más allá de los vegetales de hoja verde principales y avanzan hacia cultivos de enredadera premium en ambiente controlado. Esto también refuerza el énfasis de los operadores en la innovación de cultivares y de SKU mientras compiten por un espacio diferenciado en las estanterías.
- Marzo de 2025: Bustanica amplió sus canales de distribución mediante una alianza con Careem Groceries, habilitando la entrega directa al consumidor de vegetales de hoja verde en Dubái y Abu Dabi. La expansión fortalece el acceso de última milla para los productos de agricultura vertical y reduce la dependencia de la colocación minorista en tienda. También aumenta la visibilidad de la demanda y la frecuencia de pedidos, lo que puede ayudar a optimizar la planificación de la cosecha en granjas indoor de alto capex.
- Febrero de 2024: Emirates Flight Catering completó la adquisición del 100% de la entidad de agricultura vertical anteriormente conocida como Emirates Crop One y renombró la instalación como Bustanica. La propiedad total estrecha la integración entre la producción de agricultura vertical, la demanda de catering aéreo y la distribución local más amplia. La consolidación también fortalece las ventajas de escala en adquisiciones, logística y construcción de marca para productos cultivados localmente.


Mercado de Agricultura Vertical en Oriente Medio Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado se define como los ingresos generados por las operaciones de agricultura vertical en Oriente Medio, donde los cultivos se cultivan en capas apiladas bajo condiciones controladas utilizando métodos de cultivo sin suelo e iluminación artificial, capturando el valor a la salida de la granja (farm gate).
Exclusiones del alcance: Se excluyen del valor del mercado la agricultura al aire libre, los invernaderos convencionales que no están apilados verticalmente, y los márgenes minoristas y de servicios de alimentos aguas abajo.
Descripción general de la segmentación
- Por Mecanismo de Crecimiento
- Aeroponía
- Hidroponía
- Acuaponía
- Por Estructura
- Granjas Verticales en Edificios
- Granjas Verticales en Contenedores de Envío
- Por Tipo de Cultivo
- Frutas y Verduras
- Hierbas y Microvegetales
- Flores y Plantas Ornamentales
- Por Geografía
- Arabia Saudita
- Emiratos Árabes Unidos
- Egipto
- Catar
- Kuwait
- Omán
- Baréin
- Jordania
- Resto de Oriente Medio
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para construir la estructura inicial del modelo y para mantener las suposiciones vinculadas a señales reales que puedan verificarse posteriormente. Normalmente extraemos indicadores macro y del sistema alimentario de fuentes públicas como FAOSTAT, datos del Banco Mundial, estadísticas de comercio de UN Comtrade, y oficinas nacionales de estadística y ministerios de agricultura en los principales países de Oriente Medio.
También revisamos documentos de política y programas que afectan la economía de la producción local, junto con el contexto energético e hídrico que puede cambiar las decisiones operativas. Estos incluyen publicaciones de la IEA, materiales de IRENA y estrategias gubernamentales de seguridad alimentaria. Además, revisamos informes corporativos, presentaciones a inversores, prensa especializada de buena reputación y bases de datos de patentes, y donde sea pertinente, una base de datos de envíos de importación y exportación a nivel de embarque, para validar los patrones de abastecimiento de equipos y el momento de construcción de nuevas granjas. Estas fuentes no son exhaustivas, y se consultaron muchos otros documentos y conjuntos de datos públicos para recopilar datos, validar suposiciones y aclarar dudas abiertas.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para validar lo que realmente se está construyendo y operando en la región, y para traducir la actividad de los proyectos en resultados realistas de utilización e ingresos. Hablamos con cultivadores y operadores de granjas, partes interesadas en insumos y equipos, especialistas en agricultura de ambiente controlado, y compradores como equipos de adquisiciones de retail y servicios de alimentos, cubriendo los principales centros de demanda en todo Oriente Medio para que el modelo refleje las condiciones locales.
Estas conversaciones ayudan a cerrar brechas en torno a las prioridades de combinación de cultivos, las expectativas de rendimiento, los impactos de la electricidad y la refrigeración, y los plazos prácticos de puesta en marcha. Las suposiciones se ajustan luego antes de la aprobación final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 38% | Directivos (CXOs): 21% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 23% |
| Actores más pequeños: 22% | Gerentes: 56% |
Dimensionamiento y pronóstico del mercado
Nuestro dimensionamiento comienza con una construcción de arriba hacia abajo en la que se reconstruye el conjunto regional de demanda de vegetales de hoja verde y hierbas producidos localmente, y luego se filtra a través de la penetración de la agricultura vertical, las canalizaciones de puesta en marcha de granjas y la utilización de capacidad realista. Una vez formada esta visión, se corrobora mediante verificaciones selectivas de abajo hacia arriba, como la consolidación de una muestra de sitios operativos, la aplicación de rangos de rendimiento típicos al área de cultivo conocida, y la verificación cruzada de los ingresos implícitos utilizando puntos de precio muestreados y ciclos de cultivo.
Los insumos clave que dan forma a las cifras incluyen el número de instalaciones anunciadas y puestas en marcha, el área de cultivo efectiva y la intensidad del apilamiento, la duración del ciclo de cultivo, el rendimiento por metro cuadrado en condiciones controladas, y los precios de venta promedio realizados por tipo de cultivo. También seguimos señales de presión de costos de electricidad y refrigeración, porque a menudo cambian la rapidez con que las granjas escalan su producción, especialmente durante los meses pico de verano. Cuando un proyecto no divulga detalles, las brechas se manejan mediante rangos de escenarios basados en sitios comparables en climas similares, y luego se refinan mediante retroalimentación de expertos.
Para el pronóstico, se utiliza el análisis de escenarios de modo que los planes de expansión, el apoyo político y las restricciones operativas puedan expresarse como casos claros en lugar de una única línea agresiva. La visión prospectiva se ancla en el momento de construcción de las instalaciones, las curvas de puesta en marcha y la estabilidad esperada de la combinación de cultivos, y luego se somete a pruebas de estrés utilizando suposiciones alternativas sobre la utilización y la progresión de precios.
Validación de datos y ciclo de actualización
La validación se realiza mediante triangulación entre señales independientes para que los totales finales no dependan de un único flujo de datos. Comparamos los resultados del modelo con verificaciones prácticas, como los kilogramos producidos implícitos, la consistencia con las tendencias de dependencia de importaciones, y si los ingresos a nivel de granja se alinean con la economía típica de los cultivos reportada por los operadores.
Las verificaciones de varianza se realizan a nivel de país y luego se consolidan en el total regional. Después de eso, las anomalías se revisan en una segunda pasada de análisis antes de la aprobación final. Si aparece una discrepancia significativa, el equipo vuelve a contactar a las fuentes para verificar nuevamente la suposición que impulsa la diferencia. Los informes se actualizan anualmente, con actualizaciones intermedias cuando anuncios de grandes instalaciones, cambios de política o shocks en los precios de la energía modifican de manera material las perspectivas a corto plazo, y se completa una revisión final previa a la entrega para que los clientes reciban la visión más actualizada.
Estimación de Mordor Intelligence sobre el mercado de agricultura vertical de Oriente Medio comparada con otras estimaciones publicadas
Las estimaciones publicadas sobre la agricultura vertical en Oriente Medio pueden parecer muy dispares porque el límite subyacente no siempre es el mismo, incluso cuando el nombre del mercado suena idéntico. Las diferencias suelen provenir de si los valores se contabilizan a la salida de la granja (farm gate) o como un total más amplio de agricultura en ambiente controlado, y de la rapidez con la que se supone que las nuevas instalaciones alcanzan una producción estable.
Al rastrear los plazos de puesta en marcha de las instalaciones, las curvas de aumento de utilización y los precios realizados a nivel de cultivo, Mordor Intelligence mantiene el modelo vinculado a las granjas operativas y a los proyectos anunciados, en lugar de mezclar ingresos de invernaderos adyacentes o gastos solo en equipos. La dispersión también aumenta cuando algunas fuentes utilizan escenarios de expansión agresivos, aplican precios promedio globales a la región, o no actualizan el momento de la moneda y las suposiciones de inflación de la misma manera.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 421,00 millones de USD (2025) | |
| Consultora Regional A | 320,00 millones de USD (2024) | Utiliza un año base anterior y parece depender más del valor de proyectos anunciados sin normalizar completamente por la puesta en marcha, la utilización y el reconocimiento de ingresos a la salida de la granja en distintos países. |
| Publicación Comercial B | 862,00 millones de USD (2030) | Presenta una cifra a futuro que probablemente asume un escalamiento más rápido y precios realizados más altos, y el alcance puede combinar una actividad de agricultura indoor más amplia en lugar de aislar la producción vertical apilada. |
La tabla muestra que la mayor parte de la varianza se explica por el momento y lo que se considera como valor de mercado. Cuando el alcance se limita a los ingresos a la salida de la granja de las granjas verticales, y cuando la puesta en marcha y la utilización se aplican de manera consistente, el total del mercado permanece rastreable a insumos operativos claros que pueden volver a verificarse a medida que entran en funcionamiento nuevas instalaciones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de agricultura vertical en Oriente Medio?
El mercado se sitúa en 484,66 millones de USD en 2026 y se proyecta que alcance 981,65 millones de USD en 2031.
¿Qué método de cultivo tiene la mayor cuota?
La hidroponía lidera con una cuota del 59,84% en 2025, dada su fiabilidad operativa y sus cadenas de suministro maduras.
¿Qué país presenta el mayor crecimiento?
Los Emiratos Árabes Unidos registran la CAGR más alta con un 13,23% hasta 2031, impulsados por políticas de innovación y desarrollo de empresas emergentes.
¿Cuánta agua pueden ahorrar las granjas verticales en comparación con la agricultura en campo abierto?
Las granjas verticales modernas en la región reportan ahorros de agua del 90-95% mediante el uso de sistemas cerrados hidropónicos y aeropónicos.
Última actualización de la página el:



