
Análisis del Mercado de Oliva en África por Mordor Intelligence
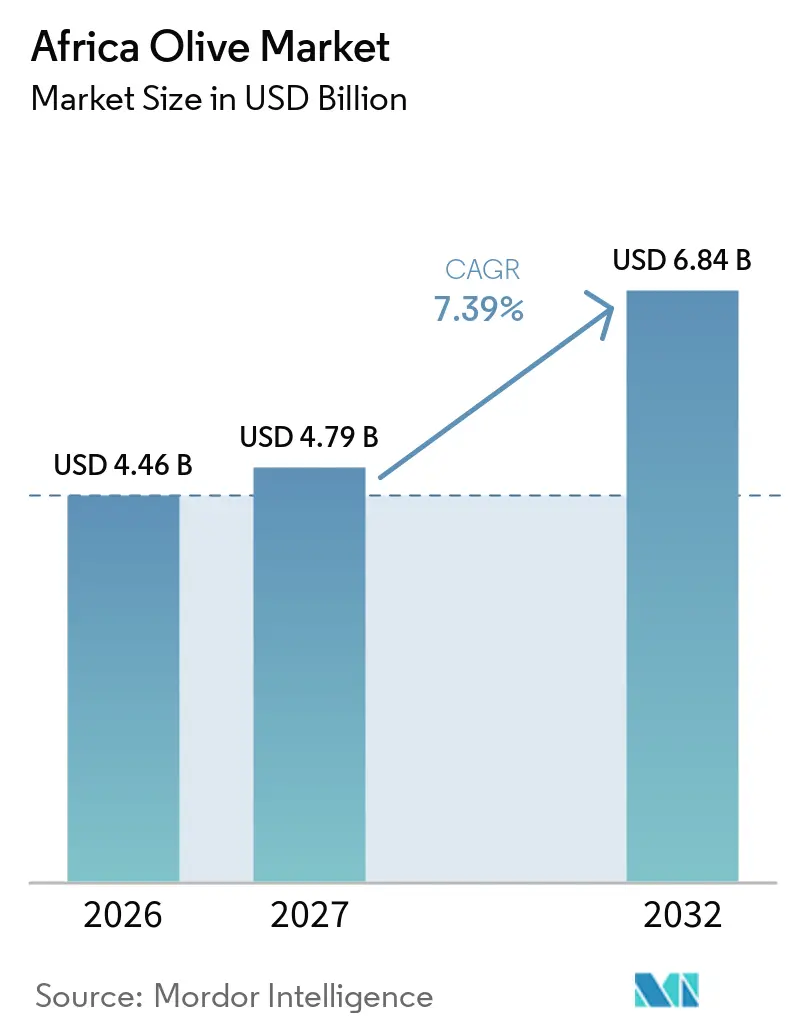
El tamaño del mercado de olivas en África fue valorado en 4,46 mil millones de USD en 2026 y se prevé que crezca de 4,79 mil millones de USD en 2027 a 6,84 mil millones de USD en 2032, a una CAGR del 7,39% entre 2027 y 2032. El crecimiento está impulsado por la creciente adopción de prácticas agrícolas modernas y la creciente demanda mundial de productos orgánicos y premium. Los países del norte de África, en particular Marruecos, Túnez y Egipto, desempeñan un papel significativo en la producción y las exportaciones, respaldados por condiciones comerciales favorables e iniciativas de plantación a gran escala. La sólida posición de Túnez en la certificación orgánica refuerza su posicionamiento en el mercado premium, mientras que Argelia se centra en ampliar su capacidad de cultivo. Los avances tecnológicos, incluida la irrigación de precisión, la trazabilidad mediante blockchain y las iniciativas de créditos de carbono, contribuyen a mejorar la eficiencia y la realización de valor. Sin embargo, la variabilidad climática y los riesgos biológicos continúan planteando desafíos para la estabilidad a largo plazo.
Conclusiones Clave del Informe
- Por geografía, Marruecos representó la mayor participación con el 28,0% del tamaño del mercado de oliva en África en 2026, mientras que se prevé que Egipto sea el mercado de más rápido crecimiento con una CAGR del 9,9% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Tendencia de Salud Hacia las Dietas Mediterráneas | +1.2% | Marruecos, Argelia y Egipto | Mediano plazo (2-4 años) |
| Programas Subsidiados de Plantones de Olivo en el Norte de África | +1.5% | Argelia, Marruecos y Egipto | Largo plazo (≥ 4 años) |
| Crecimiento en las Exportaciones de Aceite de Oliva Orgánico con Etiqueta Limpia | +1.3% | Túnez dominante, Marruecos emergente | Mediano plazo (2-4 años) |
| Irrigación de Precisión Impulsada por IA para Aumentar los Rendimientos del Olivo | +0.9% | Marruecos, Argelia y Túnez | Corto plazo (≤ 2 años) |
| Primas de Trazabilidad mediante Blockchain en las Exportaciones de Aceite de Oliva Virgen Extra | +0.6% | Túnez, Marruecos y Libia | Mediano plazo (2-4 años) |
| Monetización de Créditos de Carbono para la Agricultura Regenerativa de Olivo | +0.4% | Marruecos y Túnez | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Tendencia hacia las Dietas Mediterráneas por Razones de Salud
La creciente adopción de patrones dietéticos mediterráneos está contribuyendo al aumento de la demanda de productos derivados de la oliva tanto en los mercados globales como africanos. El aceite de oliva, elemento central de esta dieta, es apreciado por sus beneficios para la salud, como el apoyo cardiovascular y su valor nutricional. Este cambio en las preferencias de los consumidores está influyendo tanto en el consumo interno como en la demanda de exportación de olivas y productos derivados de la oliva. Según el Consejo Oleícola Internacional, se proyecta que la dieta mediterránea seguirá siendo ampliamente reconocida como uno de los patrones dietéticos más saludables a nivel mundial en 2025, lo que subraya la importancia de las olivas en las tendencias de consumo orientadas a la salud [1]. Esto está aumentando la demanda de olivas al impulsar la conciencia sobre la salud y fomentar el consumo de aceitunas de mesa entre los consumidores preocupados por su salud en todo el mundo.
Programas Subsidiados de Plantones de Olivo en el Norte de África
Los programas de plantones de olivo respaldados por el gobierno en el norte de África están desempeñando un papel crucial en el fortalecimiento de la capacidad de suministro a largo plazo de la región y su competitividad exportadora. El Ministerio de Agricultura de Argelia ha establecido un objetivo de ampliar el cultivo de olivo a 1 millón de hectáreas para 2030. A partir de 2024, los olivares abarcan aproximadamente 443.000 hectáreas, con más de 65 millones de árboles productivos en todo el país [2]. Estos esfuerzos tienen como objetivo aumentar los ingresos de los agricultores, optimizar el uso de la tierra y consolidar la posición de Argelia como modelo de desarrollo del sector olivarero en la región.
Crecimiento en Exportaciones de Aceite de Oliva Orgánico con Etiqueta Limpia
La creciente demanda de productos alimenticios con etiqueta limpia y trazables está impulsando la competitividad de los exportadores africanos de oliva en los mercados internacionales. Los productores se están enfocando en obtener certificaciones orgánicas y en enfatizar la diferenciación de calidad para acceder a segmentos premium, particularmente en Europa. Túnez desempeña un papel significativo en este desarrollo, beneficiándose de sólidas conexiones de exportación y redes comerciales establecidas. Según Tunisienumerique, Túnez representó el 27,9% de las exportaciones mundiales de aceite de oliva durante la temporada 2024-2025, con exportaciones totales que ascendieron a 226.472 toneladas métricas. Esto subraya la posición prominente de Túnez en los mercados de exportación premium y destaca el papel crítico de los productos certificados y trazables en el impulso de la demanda.
Irrigación de Precisión Impulsada por IA para Aumentar los Rendimientos de Oliva
La implementación de tecnologías de agricultura de precisión está impactando significativamente el cultivo de oliva en las regiones de África con estrés hídrico. Los agricultores están adoptando sistemas de irrigación basados en sensores y herramientas digitales para optimizar el uso del agua, mejorar la gestión de cultivos y aumentar la productividad. Estas tecnologías facilitan una mejor toma de decisiones al proporcionar datos en tiempo real sobre la humedad del suelo y la salud de las plantas. Con la creciente variabilidad climática, la irrigación de precisión se está volviendo crucial para sostener los rendimientos y minimizar el desperdicio de recursos. Este desarrollo es especialmente vital en el norte de África, donde la gestión eficaz del agua es esencial para garantizar la productividad agrícola y la resiliencia a largo plazo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ciclos de Sequía Inducidos por el Cambio Climático | -1.8% | Marruecos dominante, Argelia y Túnez moderados | Corto plazo (≤ 2 años) |
| Volatilidad Internacional del Precio del Aceite de Oliva | -1.1% | Efecto global sobre los exportadores del norte de África | Corto plazo (≤ 2 años) |
| Capacidad Limitada de Prensado en Frío Fuera del Norte de África | -0.7% | Libia, Egipto y el resto del África subsahariana | Mediano plazo (2-4 años) |
| Amenaza de la Propagación de Xylella fastidiosa en los Olivares del Magreb | -0.5% | Norte de África como núcleo con riesgos extremos catastróficos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Ciclos de Sequía Inducidos por el Cambio Climático
Los ciclos de sequía impulsados por el cambio climático están afectando directamente la estabilidad de la producción de oliva en el norte de África. Los datos recientes de la industria indican que la producción de aceite de oliva de Marruecos cayó a 90.000 toneladas métricas en el año agrícola 2024/2025, significativamente por debajo del promedio de cinco años de 141.600 toneladas métricas. Esta disminución se atribuye a la sequía persistente y a las temperaturas elevadas. La reducción de los rendimientos y la interrupción de la consistencia del suministro subrayan la escasez de agua como una restricción importante para la producción de oliva y el crecimiento general del mercado en África.
Volatilidad Internacional del Precio del Aceite de Oliva
Las fluctuaciones globales en los precios del aceite de oliva continúan planteando desafíos para los exportadores del norte de África, especialmente aquellos dependientes de los mercados de comercio a granel. La volatilidad de los precios impacta los ingresos a nivel de finca y dificulta la planificación a largo plazo, complicando la gestión de costos y las decisiones de inversión para los productores. Además, las capacidades limitadas de procesamiento posterior y de marca restringen la capacidad de lograr precios premium, dejando a muchos exportadores dependientes de las tendencias de precios externos. En consecuencia, los productores enfrentan una mayor vulnerabilidad a los cambios en la demanda internacional y las presiones competitivas, lo que puede afectar negativamente la rentabilidad y debilitar su posición dentro de las cadenas de suministro globales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis Geográfico
Mercado de Aceite de Oliva en Marruecos
Marruecos representó la mayor participación con el 28,0% del tamaño del mercado de oliva en África en 2026. Esto está respaldado por una sólida infraestructura de cultivo y un posicionamiento comercial favorable. El país se beneficia de canales de exportación establecidos y ventajas arancelarias, lo que mejora su competitividad en los mercados internacionales. Sin embargo, la producción de oliva sigue siendo sensible a la variabilidad climática, en particular a los ciclos de sequía, que afectan la producción y la dinámica de precios. Los programas gubernamentales centrados en la eficiencia del riego y la mejora del rendimiento están reforzando la resiliencia. El consumo interno sigue siendo significativo, equilibrando la demanda local con la oferta de exportación, mientras que los continuos esfuerzos de modernización están proyectados para apoyar la estabilidad de la producción a largo plazo en las principales regiones productoras de oliva.
Mercado de Aceite de Oliva en Egipto
Se prevé que Egipto sea el mercado de más rápido crecimiento con una CAGR del 9,9% entre 2027 y 2032, impulsado por programas de plantación a gran escala y una creciente demanda interna de productos de oliva. El país está transitando de la dependencia de las importaciones hacia el fortalecimiento de su base de suministro interno y su potencial exportador. Se proyecta que la expansión en el cultivo de olivos mejore la capacidad de producción y apoye el crecimiento de la industria procesadora. Un indicador clave es el alto consumo de aceitunas de mesa de Egipto, que representó 540.000 toneladas métricas en la temporada 2024-2025, según el Consejo Oleícola Internacional[3]. Esto refleja una fuerte demanda interna y apoya la expansión del mercado a largo plazo, junto con inversiones crecientes en capacidades de procesamiento y exportación.
Mercado de Aceite de Oliva en Túnez
Túnez continúa siendo un mercado importante orientado a la exportación, aprovechando su sólida infraestructura de procesamiento y sus relaciones comerciales establecidas con compradores internacionales. El país desempeña un papel fundamental en el suministro de aceite de oliva a granel a los mercados mundiales, aunque las limitadas capacidades de marca restringen la captura de valor. Las iniciativas gubernamentales orientadas a mejorar la diversificación de las exportaciones y la logística están ampliando el acceso a mercados más allá de los destinos tradicionales. El riego de precisión y las prácticas agrícolas sostenibles están ganando protagonismo a medida que Túnez busca ampliar las áreas cultivadas gestionando eficientemente los recursos hídricos. Estos avances están consolidando la posición de Túnez como proveedor competitivo en el comercio mundial de aceitunas.
Panorama Competitivo
El mercado de oliva en África presenta una amplia gama de productores regionales dedicados al cultivo, procesamiento y actividades de exportación. Las empresas están reforzando cada vez más su presencia a través de cadenas de valor integradas que vinculan la agricultura, el procesamiento y la distribución. Los productores del norte de África ocupan una posición dominante debido a su infraestructura establecida y su proximidad a los principales mercados de exportación. Sin embargo, muchos productores continúan dependiendo de las exportaciones a granel, lo que limita la captura de valor. Se está produciendo un cambio gradual hacia productos de marca y envasados, lo que mejora el posicionamiento en segmentos premium y permite la diferenciación en mercados internacionales competitivos.
La adopción tecnológica está emergiendo como un factor crítico para la competitividad, con productores que invierten en agricultura de precisión, sistemas de riego avanzados y técnicas de procesamiento modernas. Estas innovaciones mejoran la productividad, reducen el consumo de recursos y garantizan una calidad de producto consistente. Además, los sistemas de trazabilidad y certificación son cada vez más importantes a medida que los exportadores se alinean con los estándares internacionales y satisfacen las demandas de los consumidores de transparencia. Las empresas también están formando alianzas para ampliar la capacidad de procesamiento y mejorar la eficiencia operativa. Estas medidas están ayudando a los productores a abordar desafíos como la variabilidad climática y los requisitos cambiantes del mercado, al tiempo que refuerzan su ventaja competitiva.
Están surgiendo oportunidades en regiones donde el cultivo de oliva se está expandiendo, pero la infraestructura de procesamiento y exportación sigue siendo poco desarrollada. Los productores se están enfocando en la agregación de valor local para minimizar la dependencia de intermediarios y lograr mayores márgenes de beneficio. Las inversiones en infraestructura de almacenamiento, molienda y logística están mejorando el acceso al mercado y la eficiencia de la cadena de suministro. Estos esfuerzos están impulsando el crecimiento de las exportaciones de marca y reforzando el posicionamiento competitivo en los mercados globales. Por ejemplo, en marzo de 2026, Túnez se convirtió en el líder mundial en cultivo orgánico de oliva, con aproximadamente 144.000 hectáreas dedicadas a olivas orgánicas. Este logro ha fortalecido su posición competitiva a través de la producción orientada a la certificación y las cadenas de valor integradas.
Desarrollos recientes de la industria en Mercado de Aceitunas de África
- Enero de 2026: Libia lanzó el Proyecto de Un Millón de Olivos en Tarhuna, introduciendo un enfoque de riego por pivote lineal para el cultivo de oliva. La iniciativa tiene como objetivo modernizar el sector agrícola del país, mejorar la eficiencia en el uso del agua y apoyar la producción sostenible de oliva.
- Junio de 2025: El Consejo Oleícola Internacional, en colaboración con el gobierno marroquí, designó la colección de olivos de Marrakech, que comprende 580 variedades, para su protección bajo el Tratado Internacional sobre los Recursos Fitogenéticos para la Alimentación y la Agricultura. La iniciativa tiene como objetivo preservar la diversidad genética del olivo para futuras investigaciones agrícolas y de conservación.
- Octubre de 2024: Argelia lanzó un programa nacional de plantación de olivos en colaboración con la Cámara Nacional de Agricultura (ANCA) para ampliar el cultivo. En ese momento, el país contaba con aproximadamente 442.900 hectáreas de olivares y más de 65 millones de olivos, con el objetivo de ampliar el área cultivada a 1 millón de hectáreas para 2030.
Alcance del Informe del Mercado de Oliva en África
Un fruto pequeño y ovalado del olivo (Olea europaea), originario de la región mediterránea. Las aceitunas son comúnmente verdes o negras, según su madurez, y se utilizan ampliamente en la cocina y la preparación de alimentos, a menudo por su aceite, que es un alimento básico en las dietas mediterráneas. El informe del mercado de oliva en África incluye análisis de producción (volumen), análisis de consumo (valor y volumen), análisis del mercado de importación (valor y volumen), análisis del mercado de exportación (valor y volumen), análisis y pronóstico de tendencias de precios al por mayor, marco regulatorio, lista de actores clave, análisis de logística e infraestructura, y análisis de estacionalidad. El mercado está segmentado por país (Marruecos, Argelia, Túnez, Egipto, Libia y el resto de África). Los pronósticos del mercado se proporcionan en términos de valor (USD) y volumen (toneladas métricas).
Resumen de la segmentación
Por Geografía
| África | Marruecos | Análisis de Producción (Área Cosechada, Rendimiento y Volumen de Producción) |
| Análisis de Consumo (Valor y Volumen de Consumo) | ||
| Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores) | ||
| Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino) | ||
| Análisis y Pronóstico de Tendencias de Precios Mayoristas | ||
| Marco Regulatorio | ||
| Lista de Actores Clave | ||
| Logística e Infraestructura | ||
| Análisis de Estacionalidad | ||
| Argelia | Análisis de Producción (Área Cosechada, Rendimiento y Volumen de Producción) | |
| Análisis de Consumo (Valor y Volumen de Consumo) | ||
| Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores) | ||
| Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino) | ||
| Análisis y Pronóstico de Tendencias de Precios Mayoristas | ||
| Marco Regulatorio | ||
| Lista de Actores Clave | ||
| Logística e Infraestructura | ||
| Análisis de Estacionalidad | ||
| Túnez | Análisis de Producción (Área Cosechada, Rendimiento y Volumen de Producción) | |
| Análisis de Consumo (Valor y Volumen de Consumo) | ||
| Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores) | ||
| Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino) | ||
| Análisis y Pronóstico de Tendencias de Precios Mayoristas | ||
| Marco Regulatorio | ||
| Lista de Actores Clave | ||
| Logística e Infraestructura | ||
| Análisis de Estacionalidad | ||
| Egipto | Análisis de Producción (Área Cosechada, Rendimiento y Volumen de Producción) | |
| Análisis de Consumo (Valor y Volumen de Consumo) | ||
| Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores) | ||
| Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino) | ||
| Análisis y Pronóstico de Tendencias de Precios Mayoristas | ||
| Marco Regulatorio | ||
| Lista de Actores Clave | ||
| Logística e Infraestructura | ||
| Análisis de Estacionalidad | ||
| Libia | Análisis de Producción (Área Cosechada, Rendimiento y Volumen de Producción) | |
| Análisis de Consumo (Valor y Volumen de Consumo) | ||
| Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores) | ||
| Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino) | ||
| Análisis y Pronóstico de Tendencias de Precios Mayoristas | ||
| Marco Regulatorio | ||
| Lista de Actores Clave | ||
| Logística e Infraestructura | ||
| Análisis de Estacionalidad | ||
| Por Geografía | África | Marruecos | Análisis de Producción (Área Cosechada, Rendimiento y Volumen de Producción) |
| Análisis de Consumo (Valor y Volumen de Consumo) | |||
| Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores) | |||
| Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino) | |||
| Análisis y Pronóstico de Tendencias de Precios Mayoristas | |||
| Marco Regulatorio | |||
| Lista de Actores Clave | |||
| Logística e Infraestructura | |||
| Análisis de Estacionalidad | |||
| Argelia | Análisis de Producción (Área Cosechada, Rendimiento y Volumen de Producción) | ||
| Análisis de Consumo (Valor y Volumen de Consumo) | |||
| Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores) | |||
| Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino) | |||
| Análisis y Pronóstico de Tendencias de Precios Mayoristas | |||
| Marco Regulatorio | |||
| Lista de Actores Clave | |||
| Logística e Infraestructura | |||
| Análisis de Estacionalidad | |||
| Túnez | Análisis de Producción (Área Cosechada, Rendimiento y Volumen de Producción) | ||
| Análisis de Consumo (Valor y Volumen de Consumo) | |||
| Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores) | |||
| Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino) | |||
| Análisis y Pronóstico de Tendencias de Precios Mayoristas | |||
| Marco Regulatorio | |||
| Lista de Actores Clave | |||
| Logística e Infraestructura | |||
| Análisis de Estacionalidad | |||
| Egipto | Análisis de Producción (Área Cosechada, Rendimiento y Volumen de Producción) | ||
| Análisis de Consumo (Valor y Volumen de Consumo) | |||
| Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores) | |||
| Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino) | |||
| Análisis y Pronóstico de Tendencias de Precios Mayoristas | |||
| Marco Regulatorio | |||
| Lista de Actores Clave | |||
| Logística e Infraestructura | |||
| Análisis de Estacionalidad | |||
| Libia | Análisis de Producción (Área Cosechada, Rendimiento y Volumen de Producción) | ||
| Análisis de Consumo (Valor y Volumen de Consumo) | |||
| Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores) | |||
| Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino) | |||
| Análisis y Pronóstico de Tendencias de Precios Mayoristas | |||
| Marco Regulatorio | |||
| Lista de Actores Clave | |||
| Logística e Infraestructura | |||
| Análisis de Estacionalidad | |||
Preguntas Clave Respondidas en el Informe
¿Qué tamaño se proyecta que alcanzará el mercado de olivas en África para 2032?
Se prevé que el mercado de olivas en África alcance los 6,84 mil millones de USD en 2032, creciendo a una CAGR del 7,39% entre 2027 y 2032.
¿Qué país lidera la producción de oliva en África?
Marruecos representó la mayor participación de la producción de oliva en África en 2026, con el 28,0%.
¿Qué país tiene el pronóstico de mayor crecimiento del mercado?
Se prevé que el mercado de olivas de Egipto crezca a una CAGR del 9,9% entre 2027 y 2032, la más rápida entre los países cubiertos.
¿Qué tecnología ofrece el mayor potencial para mejorar los rendimientos a corto plazo?
La irrigación de precisión basada en sensores ha demostrado incrementos de rendimiento del 19 al 38% y ahorros de agua del 25% en parcelas marroquíes.