
Tamaño y participación del mercado de frutas y verduras de Argelia
Análisis del mercado de frutas y verduras de Argelia por Mordor Intelligence
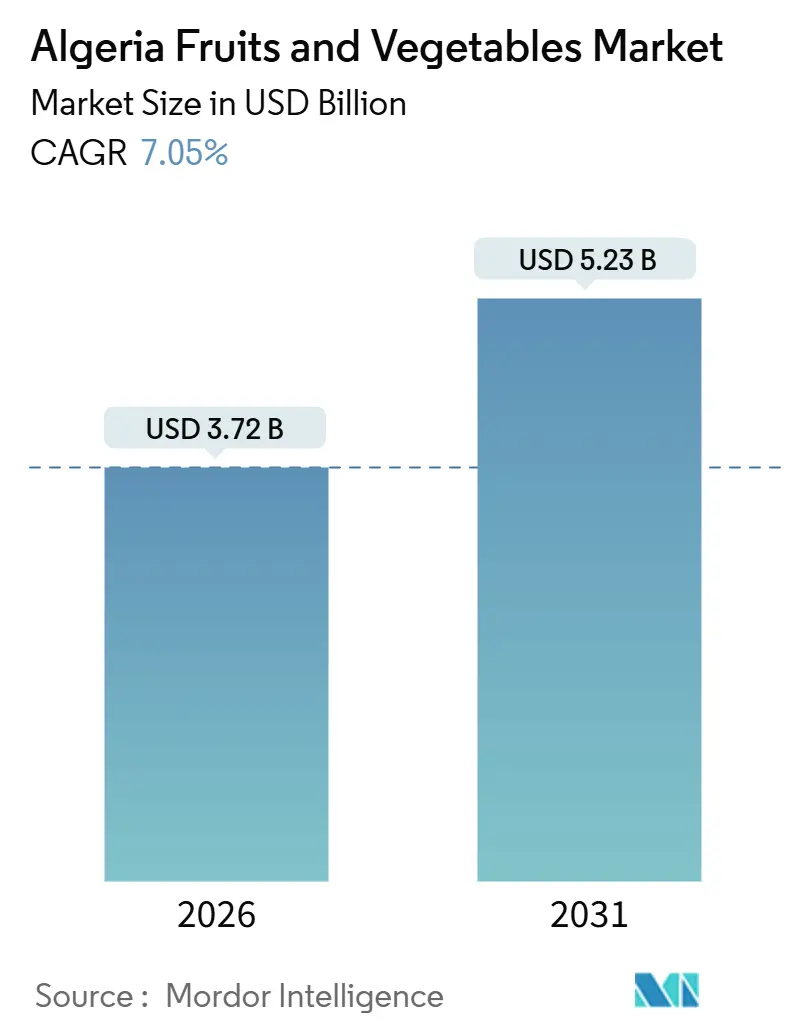
El tamaño del mercado de frutas y verduras de Argelia se valora en USD 3.720 millones en 2026 y se proyecta que alcanzará USD 5.230 millones en 2031, avanzando a una CAGR del 7,05% durante 2026-2031. El aumento de la capacidad de procesamiento de tomates, la expansión de la superficie de invernaderos y un giro decisivo hacia los agripolos del Sahara son las fuerzas dominantes detrás de esta perspectiva. Los ingresos por exportaciones, liderados por los dátiles Deglet Nour y la pasta de tomate triple concentrada, están amortiguando el equilibrio fiscal al tiempo que reducen la dependencia histórica de las importaciones. Los subsidios gubernamentales para el riego y la inversión extranjera directa proveniente de Catar e Italia están acelerando la transferencia de tecnología hacia las zonas desérticas, mejorando la productividad hídrica y aumentando la producción por hectárea. Mientras tanto, la modernización de la cadena de frío y las dietas urbanas conscientes de la salud están fortaleciendo la demanda interna de productos frescos y mínimamente procesados, estableciendo un ciclo virtuoso de escala que favorece a los procesadores de la cadena de valor descendente.
Conclusiones clave del informe
- Por tipo, las verduras representaron el 54% del tamaño del mercado de frutas y verduras de Argelia en 2025, mientras que las frutas registraron el crecimiento más rápido con una CAGR del 9,8% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado de frutas y verduras de Argelia
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Impulso gubernamental hacia los agripolos del Sahara | +1.2% | Agro-Hubs del Sahara (Biskra, El Oued, Ouargla, Ghardaïa) | Mediano plazo (2-4 años) |
| Expansión de la superficie de invernaderos y túneles de tecnología intermedia | +0.9% | Nacional, con concentración en los Agro-Hubs del Sahara y las Altas Mesetas | Corto plazo (≤ 2 años) |
| Aumento de la capacidad de procesamiento de tomates que reduce las necesidades de importación | +0.7% | Franja costera norte (Guelma, Skikda) y Agro-Hubs del Sahara | Mediano plazo (2-4 años) |
| Demanda de la Unión Europea de dátiles Deglet Nour orgánicos | +0.8% | Agro-Hubs del Sahara (Biskra, El Oued, Tolga) | Largo plazo (≥ 4 años) |
| Subsidios para el riego climáticamente inteligente | +0.6% | Nacional, con ganancias tempranas en El Oued y Biskra | Mediano plazo (2-4 años) |
| Creciente conciencia sanitaria interna que impulsa el consumo de productos frescos | +0.5% | Franja costera norte y centros urbanos de las Altas Mesetas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Impulso gubernamental hacia los agripolos del Sahara
Argelia tiene como objetivo convertir más de 1 millón de hectáreas de tierras saharianas para la agricultura en 2028, y la Oficina para el Desarrollo Agrícola Sahariano ya ha asignado aproximadamente 460.000 hectáreas[1]Fuente: S. Zekri et al., "Sostenibilidad de los recursos hídricos subterráneos en el Sahara," Revista MDPI Water, mdpi.com. En 2024, Baladna, con sede en Catar, comprometió USD 3.500 millones, y Bonifiche Ferraresi de Italia destinó USD 455 millones para complejos agrícolas mixtos que integran pivotes centrales, sistemas de goteo subterráneo y desalación impulsada por energías renovables. Estas iniciativas diversifican la producción alejándola de las tierras de cultivo costeras congestionadas, reducen la exposición a las fluctuaciones de rendimiento dependientes de la lluvia y anclan el mercado de materias primas de frutas y verduras de Argelia en centros orientados a la exportación. Los incentivos de política como las importaciones de maquinaria con arancel cero y las tarifas de energía desértica con descuento reducen aún más los costos de capital, acortando los períodos de recuperación de la inversión para los inversores. Con el tiempo, la nueva superficie reduce la presión sobre las franjas urbanas y redirige los corredores logísticos hacia los enlaces ferroviarios del sur y los puertos secos.
Expansión de la superficie de invernaderos y túneles de tecnología intermedia
La superficie de invernaderos alcanzó aproximadamente 21.000 hectáreas en 2024, casi duplicándose desde 2013[2]Fuente: Agencia Empresarial de los Países Bajos, "Informe sobre el procesamiento de tomates en Argelia," rvo.nl. Los túneles de polietileno de bajo costo permiten a los pequeños agricultores cosechar papas dos veces al año, elevando los rendimientos de 20 toneladas métricas por hectárea bajo riego por pivote a 30 toneladas métricas con líneas de goteo subsuperficial. Los productores de tomate se benefician de períodos de producción más prolongados, lo que crea un suministro de materia prima más estable para los procesadores y reduce la dependencia de las importaciones de pasta china. El auge de los invernaderos también alimenta la demanda ascendente de papas semilla holandesas, película plástica y consultoría de fertigación localizada, ampliando la cadena de suministro auxiliar del mercado de materias primas de frutas y verduras de Argelia. A medida que los servicios de extensión replican el éxito de Biskra en las Altas Mesetas, la producción nacional de verduras gana resiliencia frente a las heladas primaverales erráticas y las olas de calor estivales.
Aumento de la capacidad de procesamiento de tomates que reduce las necesidades de importación
Groupe Amor Benamor amplió el rendimiento diario de 200 toneladas métricas en 1984 a 3.000 toneladas métricas en 2025, sustentando una caída del 60% en las importaciones de pasta desde 2018. Las líneas adicionales de CARAJUS y La Belle Group han desbloqueado economías de escala que reducen los costos unitarios, estimulan la agricultura por contrato y estabilizan los precios en portón de granja durante las cosechas pico. Los procesadores están probando cultivares híbridos de alto brix para mejorar las proporciones de materia seca, lo que comprimiría aún más los costos de conversión. El cambio hacia la cadena de valor descendente agrega valor en las zonas rurales de Guelma y Skikda, respalda la fabricación auxiliar de envases metálicos y profundiza la presencia del mercado de materias primas de frutas y verduras de Argelia en los segmentos de restauración institucional, como las comidas escolares.
Demanda de la Unión Europea de dátiles Deglet Nour orgánicos
Las exportaciones de dátiles argelinos han experimentado un incremento constante tanto en volumen como en valor durante la última década, con envíos certificados como orgánicos a la Unión Europea en aumento año tras año. Tolga Palms y Ziban Agro Fruits obtuvieron los sellos Naturland y Ecocert que elevan los precios de venta promedio en más del 30%. Argelia ahora apunta a USD 250 millones en exportaciones de dátiles para 2028, ampliando su alcance de 57 a 150 países. El posicionamiento premium fomenta la integración vertical en la clasificación, el deshuesado y el envasado listo para el consumidor, mejorando los márgenes y reforzando el valor de marca del mercado de materias primas de frutas y verduras de Argelia en los destinos de importación de altos ingresos.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Agotamiento de las aguas subterráneas en los oasis clave | -0.9% | Agro-Hubs del Sahara (El Oued, Biskra, Ouargla) | Largo plazo (≥ 4 años) |
| Brechas en la cadena de frío poscosecha que incrementan las pérdidas | -0.7% | Nacional, con déficits agudos en las Altas Mesetas y el Sahara | Corto plazo (≤ 2 años) |
| Volatilidad de precios de papas y cebollas | -0.5% | Nacional, con efectos secundarios en los mercados minoristas urbanos | Corto plazo (≤ 2 años) |
| Acceso de las pequeñas explotaciones a financiación asequible | -0.4% | Nacional, que afecta especialmente a los pequeños agricultores en las Altas Mesetas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Agotamiento de las aguas subterráneas en los oasis clave
Las extracciones del Acuífero del Noroeste Sahariano superan la recarga natural en casi 1.800 millones de metros cúbicos anuales, provocando que el nivel freático caiga hasta 1 metro cada año en El Oued. El descenso amenaza los oasis ghout incluidos en la lista del patrimonio de la UNESCO, cuyos palmerales de raíces superficiales producen frutas premium que alcanzan el triple del precio de mercado. La expansión de la producción de papas bajo riego por pivote representa una parte importante de la extracción, creando tensión entre los objetivos de suministro de alimentos básicos y la preservación del acuífero. Si se aplican límites de bombeo, las ganancias de superficie en el Sahara que actualmente impulsan el mercado de materias primas de frutas y verduras de Argelia podrían estancarse, obligando a un giro hacia la desalación o el agua residual tratada, donde las tecnologías siguen siendo más costosas que las aguas subterráneas fósiles.
Brechas en la cadena de frío poscosecha que incrementan las pérdidas
Hasta el 15% de los ingresos agrícolas desaparece cada año porque los productos carecen de almacenamiento refrigerado durante la ventana de 48 a 72 horas entre la cosecha y la venta minorista. El gobierno respondió en julio de 2025 con préstamos sin intereses de hasta DZD 150 millones (USD 1,15 millones) para almacenes de entre 300 y 5.000 metros cuadrados. Si bien es una medida útil, menos del 20% de los exportadores de dátiles cumple aún con los protocolos de cadena de frío ininterrumpida exigidos por los compradores de la Unión Europea, limitando la capacidad de Argelia para aprovechar los nichos premium. La implementación acelerada de almacenes de acondicionamiento impulsados por energía solar y el seguimiento de temperatura mediante IoT son vitales para que el mercado de materias primas de frutas y verduras de Argelia minimice los desperdicios y cumpla los contratos de exportación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis geográfico
La franja costera norte mantuvo una participación significativa del valor de mercado en 2025 gracias al establecido acceso portuario, los huertos citrícolas maduros y los microclimas mediterráneos más frescos que favorecen la diversidad hortícola. Los procesadores costeros como Fruital se apoyan en una densa cadena de frío para abastecer a los supermercados nacionales, garantizando que el mercado de materias primas de frutas y verduras de Argelia mantenga una base estratégica cerca de los consumidores urbanos de altos ingresos[3]Fuente: CEVITAL, "Operaciones de jugo Fruital," cevital.com .
Las Altas Mesetas suministran cereales y cultivos de almacenamiento y actúan como centro de tránsito para las manzanas y bananas importadas. Aunque los inviernos semiáridos restringen la horticultura, los proyectos piloto de invernaderos prometen ampliar la gama de tomates y pimientos fuera de temporada. Los planes de modernización del mercado que añaden ocho centros mayoristas por parte de MAGROS están diseñados para acortar las cadenas de suministro, reducir el desperdicio y estabilizar los precios, según Dzair Tube (Media Group), mencionado en 2024. Si las restricciones de financiamiento se alivian, la región podría reclamar una mayor porción del mercado de materias primas de frutas y verduras de Argelia al aprovechar la demanda insatisfecha en las ciudades del interior donde el poder adquisitivo está aumentando.
Los Agro-Hubs del Sahara, liderados por Biskra y El Oued, representaron el 55% del valor de las exportaciones en 2025. El riego por pivote y el goteo subterráneo han transformado las arenas del desierto en prolíficos cinturones de producción de papas y dátiles; sin embargo, el agotamiento del acuífero sigue siendo el talón de Aquiles. Los grandes proyectos de inversión extranjera directa integran energía solar y potencialmente desalación para compensar los límites de las aguas subterráneas, posicionando al Sahara como tanto frontera como punto crítico del mercado de materias primas de frutas y verduras de Argelia. Si el cumplimiento normativo de los límites de bombeo se endurece, el capital se desplazará hacia el agua residual reciclada, aumentando los costos de producción pero garantizando la viabilidad a largo plazo.
Panorama regulatorio
El marco regulatorio de frutas y hortalizas de Argelia abarca los controles fitosanitarios y de calidad liderados por el Ministerio de Agricultura y Desarrollo Rural, especialmente a través de la Direction de la Protection des Vegetaux et des Controles Techniques (DPVCT), con la supervisión del mercado y el comercio a cargo del Ministerio de Comercio. Las importaciones de plantas y productos vegetales requieren un certificado fitosanitario e inspección en puestos de control fronterizo autorizados, por lo que la documentación, el despacho previo y los procedimientos de cumplimiento determinan directamente los plazos de importación de productos frescos y materiales de plantación.
En cuanto a la calidad del producto y el comercio, el Decreto Ejecutivo 13-260 (2013) sustenta un sistema de calidad para los productos agrícolas, mientras que herramientas de política comercial como los Derechos de Salvaguardia Adicionales Temporales (DAP) se utilizan para influir en los flujos de importación en distintas líneas de productos alimentarios. En 2026, el Programa Obligatorio de Previsión de Importaciones (PPI) aumenta la carga administrativa para los importadores y mejora la visibilidad del gobierno sobre la oferta planificada, reforzando la preferencia de política por la disponibilidad interna y la estabilidad de precios, junto con controles más estrictos sobre los volúmenes entrantes.
Análisis de la cadena de valor
La cadena de valor comienza con insumos como semillas (incluidas semillas de hortalizas y papas para siembra importadas), fertilizantes, protección de cultivos, láminas y estructuras de invernadero, y equipos de riego que respaldan la producción intensiva en el Cinturón Costero Norte, las Altas Mesetas y los polos agrícolas del Sahara (Biskra, El Oued, Ouargla, Ghardaia). La producción se divide entre cultivos básicos a campo abierto, como papa y cebolla, y cultivos protegidos, como tomate y pimientos. Los sistemas de pivote desértico y riego por goteo subsuperficial amplían la producción, pero aumentan la exposición a las limitaciones de agua subterránea. Las organizaciones de productores y los organismos interprofesionales ayudan a coordinar la oferta de cultivos clave, incluido el Consejo Interprofesional Nacional de la Industria del Tomate (CNIFT), mientras que los inversores más grandes y los proyectos de agropolos integran la agricultura, los sistemas de agua y las soluciones energéticas en las zonas saharianas.
La agregación y comercialización dependen de comerciantes, mercados mayoristas y mecanismos de estabilización vinculados al Estado. La Empresa Argelina para la Regulación de Productos Agrícolas (SARPA), que opera bajo el grupo industrial AGROLOG, interviene para regular los flujos y reducir las brechas entre oferta y demanda de productos como papas, cebollas, ajo, dátiles, manzanas y cítricos. El procesamiento y envasado posteriores agregan valor mediante líneas de pasta de tomate y conservas, y mediante la clasificación, deshuesado y envasado de exportación de dátiles, mientras que la distribución se realiza a través de mercados tradicionales, comercio minorista moderno y canales institucionales, y algunos procesadores operan flotas propias para mantener los niveles de servicio. Los principales puntos de fricción siguen siendo el manejo poscosecha y la cobertura de la cadena de frío, reflejados en la ventana de vulnerabilidad de 48 a 72 horas entre la cosecha y la venta al por menor, y en el apoyo político a los almacenes refrigerados financiados para reducir las pérdidas y proteger los ingresos agrícolas realizados.
Panorama competitivo
El mercado de materias primas de frutas y verduras de Argelia no está concentrado, con numerosos productores, comerciantes y procesadores regionales que contribuyeron a los ingresos en 2025. Groupe Amor Benamor lidera el mercado, impulsado por contratos de tomate integrados verticalmente, procesamiento a gran escala en Guelma y una flota de distribución nacional que amortigua los márgenes frente a la volatilidad de la materia prima. La filial Fruital de CEVITAL utiliza una extensa red refrigerada y el brazo de transporte de su empresa matriz para dominar el comercio minorista de zumo de cítricos en los supermercados costeros. Izdihar SpA reportó DZD 106 billones (USD 815 millones) en 2023, respaldada por su gama de verduras mixtas congeladas que asegura espacio en congeladores en los establecimientos de comercio moderno.
Las inversiones estratégicas realizadas durante 2024-2025 ilustran cómo las empresas establecidas están escalando la producción y optimizando las cadenas de suministro. Groupe Amor Benamor incrementó el rendimiento diario de procesamiento de tomates de 200 toneladas métricas en 1984 a 3.000 toneladas métricas en 2025 tras poner en marcha líneas de evaporación de alto brix que reducen los costos unitarios de energía y elevan los sólidos de la pasta. La Grande Conserverie Dahmani del Groupe La Belle inauguró su novena conservera en el noroeste de Argelia en 2024 para capturar las cosechas regionales de verduras y acortar el tiempo de transporte hasta los puertos. En conjunto, estos movimientos refuerzan el poder de negociación descendente e incorporan estándares de calidad que los envasadores más pequeños deben ahora cumplir.
La adopción tecnológica es la próxima frontera competitiva, ya que menos del 10% de las granjas argelinas utilizan sensores de suelo, imágenes satelitales o controles climáticos automáticos, a pesar de las ganancias de rendimiento piloto de hasta el 25%. Los procesadores con capital abundante están probando la fertigación por goteo subterráneo y las cámaras frigoríficas impulsadas por energía solar para protegerse contra el agotamiento de las aguas subterráneas y las pérdidas poscosecha, mientras que las empresas de servicios emergentes ofrecen modelos de arrendamiento que reducen los costos iniciales para los pequeños agricultores. Los inversores extranjeros directos como Baladna de Catar y Bonifiche Ferraresi de Italia están integrando cultivos forrajeros, tomates de invernadero y agua desalada en megagranjas desérticas, acelerando las ventajas de escala que las cooperativas locales aún no pueden igualar. A medida que la demanda de los consumidores se desplaza hacia productos trazables, el posicionamiento competitivo dependerá cada vez más del riego basado en datos, la logística refrigerada y las certificaciones que desbloqueen espacios de exhibición premium en la Unión Europea.
Oportunidades de mercado y perspectivas futuras
Las oportunidades se concentran donde Argelia está destinando capital y capacidad política para aumentar el rendimiento por hectárea y reducir la dependencia de las importaciones, especialmente en los agropolos saharianos y la producción en ambientes controlados. Los grandes proyectos desérticos integrados generan demanda de equipos de riego, sistemas de invernadero y fertirrigación, servicios agronómicos y soluciones de agua vinculadas a energías renovables, respaldados por las expansiones por fases en Adrar vinculadas al programa plurianual de Baladna, respaldado por Qatar, y por nuevos planes de granjas a gran escala anunciados para provincias del interior. Junto con la producción primaria, la cadena de frío y el nivel de centros de empaque siguen estando subdesarrollados frente a los requisitos de exportación y comercio minorista moderno, y el programa de préstamos sin intereses de julio de 2025 para almacenes refrigerados (300-5.000 metros cuadrados) ofrece una vía de financiamiento para que operadores logísticos externos, operadores de almacenamiento y empacadores amplíen un manejo conforme a las normas.
La digitalización y la formalización también abren demanda a corto y mediano plazo para servicios de datos agrícolas y logísticos, flujos de trabajo de trazabilidad y gestión de calidad orientada al cumplimiento. El lanzamiento en junio de 2026 por parte del Ministerio de Agricultura del Sistema Nacional de Información Agrícola (SNIA) crea una plataforma nacional para centralizar los datos agrícolas utilizados para la planificación y la toma de decisiones, mejorando la estructura de la previsión y la asignación de recursos en las regiones hortícolas. En cuanto a la exportación, los dátiles Deglet Nour certificados como orgánicos y los productos de tomate procesados respaldan canales de mayor valor, mientras que la brecha entre los requisitos de certificación y el cumplimiento actual de la cadena de frío entre los exportadores deja margen para inversiones en manejo con control de temperatura, coordinación de pruebas de laboratorio y envasado listo para el consumidor, con el fin de mejorar las realizaciones por unidad y reducir el deterioro.
Desarrollos recientes del sector
- Junio de 2026: Numidia comenzó pruebas comerciales de melones amarillos argelinos en el mercado francés para validar la demanda, las especificaciones de calidad y la logística de extremo a extremo, con continuidad prevista hasta octubre de 2026. La iniciativa pone a prueba la preparación para la exportación de productos frescos más allá de los dátiles y ofrece una ruta de referencia para el manejo, envasado y transporte conforme a las normas hacia el mercado europeo.
- Julio de 2025: Argelia puso en marcha préstamos sin intereses de hasta 150 millones de DZD (1,15 millones de USD) para instalaciones de almacenamiento en frío de entre 300 y 5.000 metros cuadrados. El financiamiento respalda la rápida incorporación de capacidad refrigerada que reduce las pérdidas poscosecha y ayuda a los exportadores y distribuidores nacionales a cumplir con expectativas más estrictas de control de temperatura.
- Septiembre de 2024: La Oficina Nacional de Tierras Agrícolas de Argelia (ONTA) otorgó a Al Rayyan Agricultural un certificado de calificación para una concesión de 1.811 hectáreas en Hassi Fehal, junto con la implementación operativa en El Meniaa. La concesión refuerza la cartera de proyectos agrícolas orientados a hortalizas a gran escala en el corredor sahariano, ampliando las fuentes de suministro comercial que pueden abastecer a procesadores y canales mayoristas.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado se dimensiona como el valor anual de las frutas y hortalizas consumidas en Argelia, combinando la oferta de producción nacional y la oferta importada, neta de exportaciones, y valorado a precios vigentes durante el período.
Exclusiones del alcance: la carne, los productos del mar, los cereales, los aceites, las comidas envasadas y los usos no comestibles de los cultivos quedan excluidos de esta definición de mercado.
Descripción general de la segmentación
- Por tipo
- Frutas
- Cítricos
- Análisis de producción
- Volumen de producción
- Superficie cosechada y rendimiento
- Análisis de consumo (valor y volumen)
- Análisis comercial (valor y volumen)
- Análisis del mercado de importaciones
- Valor y volumen de importaciones
- Principales mercados proveedores
- Análisis del mercado de exportaciones
- Valor y volumen de exportaciones
- Principales mercados de destino
- Análisis del mercado de importaciones
- Análisis y pronóstico de tendencias de precios mayoristas
- Análisis de estacionalidad
- Análisis de producción
- Dátiles
- Análisis de producción
- Volumen de producción
- Superficie cosechada y rendimiento
- Análisis de consumo (valor y volumen)
- Análisis comercial (valor y volumen)
- Análisis del mercado de importaciones
- Valor y volumen de importaciones
- Principales mercados proveedores
- Análisis del mercado de exportaciones
- Valor y volumen de exportaciones
- Principales mercados de destino
- Análisis del mercado de importaciones
- Análisis y pronóstico de tendencias de precios mayoristas
- Análisis de estacionalidad
- Análisis de producción
- Uvas
- Análisis de producción
- Volumen de producción
- Superficie cosechada y rendimiento
- Análisis de consumo (valor y volumen)
- Análisis comercial (valor y volumen)
- Análisis del mercado de importaciones
- Valor y volumen de importaciones
- Principales mercados proveedores
- Análisis del mercado de exportaciones
- Valor y volumen de exportaciones
- Principales mercados de destino
- Análisis del mercado de importaciones
- Análisis y pronóstico de tendencias de precios mayoristas
- Análisis de estacionalidad
- Análisis de producción
- Manzanas
- Análisis de producción
- Volumen de producción
- Superficie cosechada y rendimiento
- Análisis de consumo (valor y volumen)
- Análisis comercial (valor y volumen)
- Análisis del mercado de importaciones
- Valor y volumen de importaciones
- Principales mercados proveedores
- Análisis del mercado de exportaciones
- Valor y volumen de exportaciones
- Principales mercados de destino
- Análisis del mercado de importaciones
- Análisis y pronóstico de tendencias de precios mayoristas
- Análisis de estacionalidad
- Análisis de producción
- Sandía
- Análisis de producción
- Volumen de producción
- Superficie cosechada y rendimiento
- Análisis de consumo (valor y volumen)
- Análisis comercial (valor y volumen)
- Análisis del mercado de importaciones
- Valor y volumen de importaciones
- Principales mercados proveedores
- Análisis del mercado de exportaciones
- Valor y volumen de exportaciones
- Principales mercados de destino
- Análisis del mercado de importaciones
- Análisis y pronóstico de tendencias de precios mayoristas
- Análisis de estacionalidad
- Análisis de producción
- Fresas
- Análisis de producción
- Volumen de producción
- Superficie cosechada y rendimiento
- Análisis de consumo (valor y volumen)
- Análisis comercial (valor y volumen)
- Análisis del mercado de importaciones
- Valor y volumen de importaciones
- Principales mercados proveedores
- Análisis del mercado de exportaciones
- Valor y volumen de exportaciones
- Principales mercados de destino
- Análisis del mercado de importaciones
- Análisis y pronóstico de tendencias de precios mayoristas
- Análisis de estacionalidad
- Análisis de producción
- Cítricos
- Verduras
- Papas
- Análisis de producción
- Volumen de producción
- Superficie cosechada y rendimiento
- Análisis de consumo (valor y volumen)
- Análisis comercial (valor y volumen)
- Análisis del mercado de importaciones
- Valor y volumen de importaciones
- Principales mercados proveedores
- Análisis del mercado de exportaciones
- Valor y volumen de exportaciones
- Principales mercados de destino
- Análisis del mercado de importaciones
- Análisis y pronóstico de tendencias de precios mayoristas
- Análisis de estacionalidad
- Análisis de producción
- Tomates
- Análisis de producción
- Volumen de producción
- Superficie cosechada y rendimiento
- Análisis de consumo (valor y volumen)
- Análisis comercial (valor y volumen)
- Análisis del mercado de importaciones
- Valor y volumen de importaciones
- Principales mercados proveedores
- Análisis del mercado de exportaciones
- Valor y volumen de exportaciones
- Principales mercados de destino
- Análisis del mercado de importaciones
- Análisis y pronóstico de tendencias de precios mayoristas
- Análisis de estacionalidad
- Análisis de producción
- Cebollas
- Análisis de producción
- Volumen de producción
- Superficie cosechada y rendimiento
- Análisis de consumo (valor y volumen)
- Análisis comercial (valor y volumen)
- Análisis del mercado de importaciones
- Valor y volumen de importaciones
- Principales mercados proveedores
- Análisis del mercado de exportaciones
- Valor y volumen de exportaciones
- Principales mercados de destino
- Análisis del mercado de importaciones
- Análisis y pronóstico de tendencias de precios mayoristas
- Análisis de estacionalidad
- Análisis de producción
- Ajo
- Análisis de producción
- Volumen de producción
- Superficie cosechada y rendimiento
- Análisis de consumo (valor y volumen)
- Análisis comercial (valor y volumen)
- Análisis del mercado de importaciones
- Valor y volumen de importaciones
- Principales mercados proveedores
- Análisis del mercado de exportaciones
- Valor y volumen de exportaciones
- Principales mercados de destino
- Análisis del mercado de importaciones
- Análisis y pronóstico de tendencias de precios mayoristas
- Análisis de estacionalidad
- Análisis de producción
- Frijoles
- Análisis de producción
- Volumen de producción
- Superficie cosechada y rendimiento
- Análisis de consumo (valor y volumen)
- Análisis comercial (valor y volumen)
- Análisis del mercado de importaciones
- Valor y volumen de importaciones
- Principales mercados proveedores
- Análisis del mercado de exportaciones
- Valor y volumen de exportaciones
- Principales mercados de destino
- Análisis del mercado de importaciones
- Análisis y pronóstico de tendencias de precios mayoristas
- Análisis de estacionalidad
- Análisis de producción
- Berenjena
- Análisis de producción
- Volumen de producción
- Superficie cosechada y rendimiento
- Análisis de consumo (valor y volumen)
- Análisis comercial (valor y volumen)
- Análisis del mercado de importaciones
- Valor y volumen de importaciones
- Principales mercados proveedores
- Análisis del mercado de exportaciones
- Valor y volumen de exportaciones
- Principales mercados de destino
- Análisis del mercado de importaciones
- Análisis y pronóstico de tendencias de precios mayoristas
- Análisis de estacionalidad
- Análisis de producción
- Coliflor
- Análisis de producción
- Volumen de producción
- Superficie cosechada y rendimiento
- Análisis de consumo (valor y volumen)
- Análisis comercial (valor y volumen)
- Análisis del mercado de importaciones
- Valor y volumen de importaciones
- Principales mercados proveedores
- Análisis del mercado de exportaciones
- Valor y volumen de exportaciones
- Principales mercados de destino
- Análisis del mercado de importaciones
- Análisis y pronóstico de tendencias de precios mayoristas
- Análisis de estacionalidad
- Análisis de producción
- Papas
- Frutas
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza mapeando la producción y los flujos comerciales de Argelia para que el conjunto de demanda se ancle en volúmenes medibles. Se utilizan conjuntos de datos públicos, como FAOSTAT, ITC Trade Map, UN Comtrade, series macroeconómicas del Banco Mundial y publicaciones estadísticas nacionales y del ministerio de agricultura, para elaborar series temporales de producción, importaciones, exportaciones y estacionalidad de cultivos.
A continuación, las señales de precios se organizan utilizando publicaciones oficiales de precios mayoristas y al consumidor cuando están disponibles, junto con valores aduaneros para inferir valores unitarios de los principales productos que circulan en el comercio. También revisamos informes de empresas, presentaciones a inversores, prensa de reputación y sitios web de asociaciones para dar seguimiento a la expansión de la cadena de frío, las incorporaciones de superficie de invernadero y los cambios en la capacidad de procesamiento que pueden alterar la disponibilidad de la oferta. Para los datos financieros de las empresas, patentes y verificaciones comerciales a nivel de envíos, se utiliza selectivamente una base de datos de suscripción de pago para confirmar la actividad de las entidades y verificar los movimientos direccionales. Estos ejemplos no son exhaustivos, y se consultaron también muchas otras fuentes públicas y de pago para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas y encuestas primarias
Utilizamos entrevistas y encuestas con productores, mayoristas, procesadores, importadores, minoristas y especialistas agrícolas en Argelia para poner a prueba la producción, los volúmenes de canal, los precios efectivos, las pérdidas de almacenamiento y el suministro estacional. Las respuestas validan los datos secundarios, llenan brechas en torno al comercio informal y la disponibilidad regional, y cuestionan los supuestos antes de la reconciliación final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 30 % | Directivos (CXO): 18 % |
| Nivel medio: 45 % | Líderes funcionales/de unidad: 32 % |
| Actores más pequeños: 25 % | Gerentes: 50 % |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye a partir de una reconstrucción del consumo de arriba hacia abajo, en la que se utilizan los volúmenes de producción, los saldos de importación y exportación, y los supuestos de pérdidas poscosecha para llegar a la oferta disponible para uso interno, que luego se valora utilizando series de precios observadas. El modelo se ejecuta por los principales grupos de frutas y hortalizas, y los totales se consolidan después de verificaciones de unidades y monedas, de modo que la cifra final se exprese en USD comparables.
Para mantener los totales realistas, corroboramos el resultado con aproximaciones selectivas de abajo hacia arriba, como precios mayoristas muestreados multiplicados por el volumen comercializado en mercados clave, y verificaciones de canal sobre las cuotas del comercio minorista moderno y del servicio de alimentos. Luego ajustamos cuando la ingesta per cápita implícita es inconsistente con el patrón más amplio del grupo de cultivos. Los principales insumos utilizados incluyen las tendencias de superficie cosechada y rendimiento, los valores unitarios de importación frente a los precios locales, las fluctuaciones de precios estacionales, los indicadores de rendimiento de procesamiento (para productos como derivados del tomate) y los cambios en la capacidad de la cadena de frío que afectan las pérdidas y la disponibilidad.
Para la previsión, se aplica un análisis de escenarios en torno a la variabilidad climática y la dependencia de las importaciones, y luego se utiliza una regresión multivariante para vincular el valor de la demanda con el crecimiento de la población, las tendencias de ingresos y la inflación de precios. Cuando falta un dato de abajo hacia arriba para un grupo de cultivos, cubrimos la brecha utilizando ratios sustitutos de años cercanos y lo validamos con retroalimentación primaria antes de aceptarlo.
Validación de datos y ciclo de actualización
La validación se realiza mediante verificaciones cruzadas repetidas entre los resultados de valor y señales independientes como valores comerciales, series de inflación y referencias de producción, y luego se revisa nuevamente en busca de valores atípicos a nivel del grupo de cultivos. Si se observa un aumento inusual, se vuelve a contactar a los encuestados para confirmar si se debió a picos de precios, escasez de oferta o un cambio en la forma de reportar.
Antes de la aprobación final, el modelo y los supuestos pasan por una revisión analítica de varias etapas para que la lógica de cálculo, las unidades y las conversiones de moneda se mantengan coherentes. El informe se actualiza anualmente, con actualizaciones provisionales cuando ocurren eventos importantes, como cambios de política sobre importaciones, impactos climáticos extremos o movimientos de precios pronunciados. Justo antes de la entrega, volvemos a ejecutar las últimas actualizaciones de datos publicadas para que los clientes reciban una visión actualizada.
Comparación de la estimación de Mordor Intelligence del mercado argelino de frutas y hortalizas con otras estimaciones publicadas
Los tamaños de mercado publicados para frutas y hortalizas de Argelia pueden diferir porque cada editor puede valorar el mercado en un punto de precio diferente, tratar los flujos comerciales de manera distinta o mezclar productos frescos con categorías envasadas adyacentes. El momento también importa, ya que la inflación y la fijación de precios estacional pueden mover el valor en USD rápidamente incluso si los volúmenes son estables.
Las frutas secas y los frutos secos a menudo se incluyen dentro de algunas estimaciones, pero quedan fuera del alcance de Mordor Intelligence aquí, lo que mantiene el total vinculado a los productos frescos y a los productos típicos de frutas y hortalizas procesados que se rastrean a través de los balances de producción y comercio. Otras brechas provienen de usar precios en finca en lugar de precios mayoristas o minoristas, de aplicar un único precio promedio durante todo el año, o de no conciliar los valores unitarios de importación con los precios locales, lo que puede inflar o subestimar el valor final.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3,72 mil millones de USD (2026) | |
| Editor de Datos del Sector A | 3,65 mil millones de USD (2023) | Utiliza un año base diferente y una lista de categorías más amplia que incluye explícitamente productos secos y en conserva, y no muestra claramente cómo se concilian la producción nacional, las importaciones y las exportaciones en un único conjunto de consumo. |
| Editor de Asesoría B | 3,60 mil millones de USD (2024) | Parece incluir frutas secas y frutos secos, así como productos de invernadero, como categorías contabilizadas por separado, y el valor de referencia se presenta sin una base de precios transparente, lo que hace que la comparación entre años sea sensible a la inflación y al momento del tipo de cambio. |
El punto de referencia muestra que la selección del año y la inclusión de categorías son los mayores impulsores de la dispersión, seguidos de cómo se aplican los precios entre temporadas. Al mantener el modelo trazable a la producción, el comercio neto y las series de precios observables, el resultado sigue siendo práctico de verificar y actualizar cuando se publican nuevos datos oficiales.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de materias primas de frutas y verduras de Argelia en 2026?
El mercado de frutas y verduras de Argelia se sitúa en USD 3.720 millones en 2026.
¿Por qué son importantes los agripolos del Sahara?
Desbloquean más de 1 millón de hectáreas para la agricultura de riego, diversifican la geografía y atraen más de USD 4.000 millones en inversión extranjera.
¿Qué materia prima genera el mayor valor de exportación?
Los dátiles Deglet Nour orgánicos impulsan los ingresos premium de exportación y obtienen primas de precio del 30% en los mercados de la Unión Europea.
¿Cuál es el principal cuello de botella en la logística poscosecha?
El almacenamiento en frío inadecuado provoca pérdidas de ingresos de hasta el 15%, lo que motivó un nuevo programa de préstamos sin intereses para almacenes refrigerados.
Última actualización de la página el:



