
Tamaño y Participación del Mercado de Emulsionantes Alimentarios en África
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
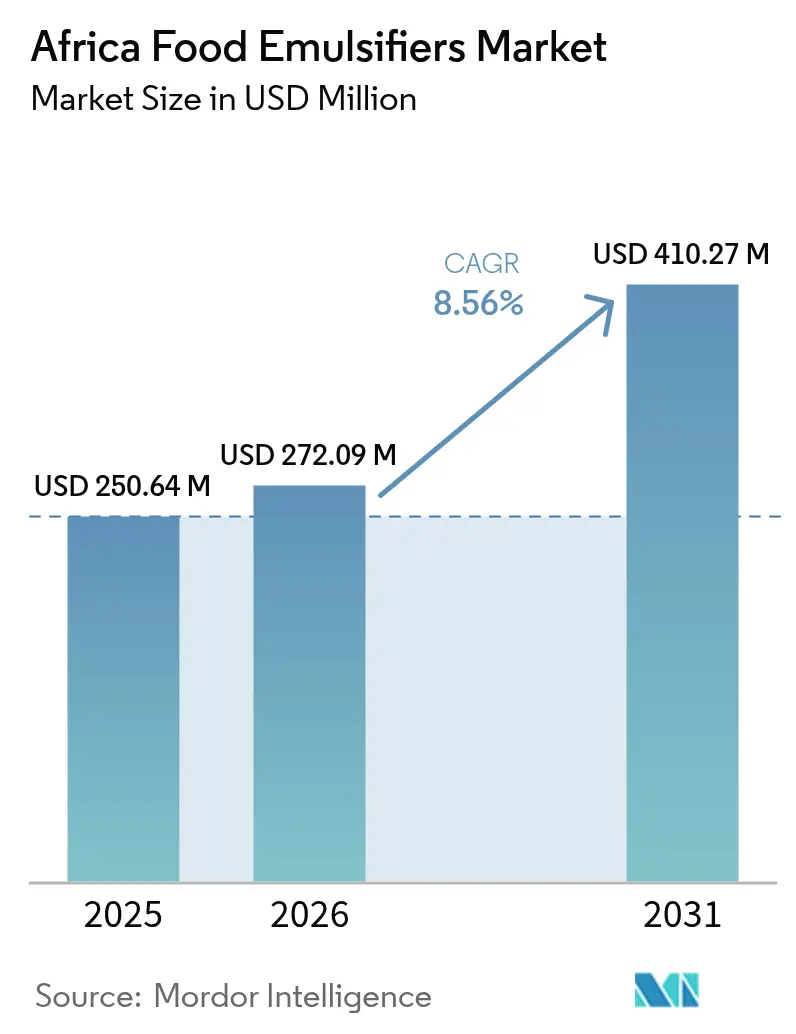
| Tamaño del mercado en el año base (2025) | 250.64 Millones de dólares |
| Tamaño del Mercado (2026) | 272.09 Millones de dólares |
| Tamaño del Mercado (2031) | 410.27 Millones de dólares |
| Growth Rate (2026 - 2031) | 8.56 % |
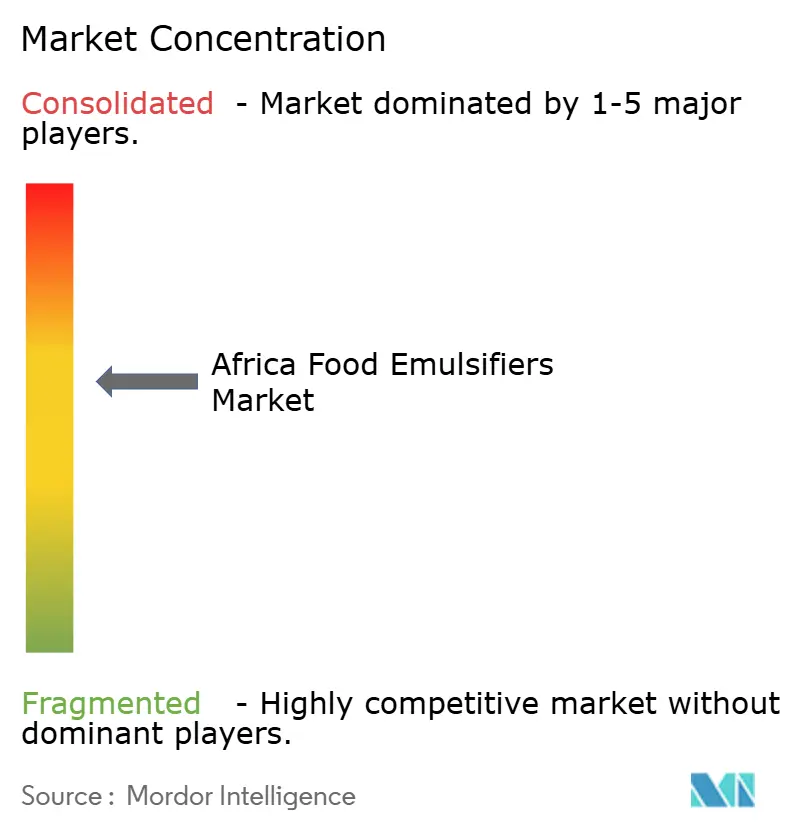
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Emulsionantes Alimentarios en África por Mordor Intelligence
El tamaño del mercado de emulsionantes alimentarios en África fue valorado en USD 250,64 millones en 2025 y se estima que crecerá desde USD 272,09 millones en 2026 hasta alcanzar USD 410,27 millones en 2031, a una CAGR del 8,56% durante el período de pronóstico (2026-2031). Los factores que impulsan este crecimiento incluyen la rápida urbanización, más de USD 5.000 millones en nuevos proyectos de manufactura alimentaria desde 2024, y la creciente adopción de líneas automatizadas de producción de pan, que mejoran la eficiencia y la producción en el sector de panadería. Además, las preferencias por etiquetas limpias entre los consumidores están impulsando a los fabricantes a adoptar emulsionantes naturales, mientras que la aparición de suministro local de lecitina de soya en África Oriental está reduciendo su dependencia de las importaciones. La liberalización del comercio regional también está facilitando el movimiento más fluido de mercancías, impulsando aún más el crecimiento del mercado. Sin embargo, el mercado enfrenta desafíos como la volatilidad de los precios de importación impulsada por las fluctuaciones del tipo de cambio, las presiones inflacionarias que afectan el poder adquisitivo de los consumidores, y el escepticismo hacia los aditivos con número E, percibidos como artificiales y menos saludables por algunos consumidores.
Conclusiones Clave del Informe
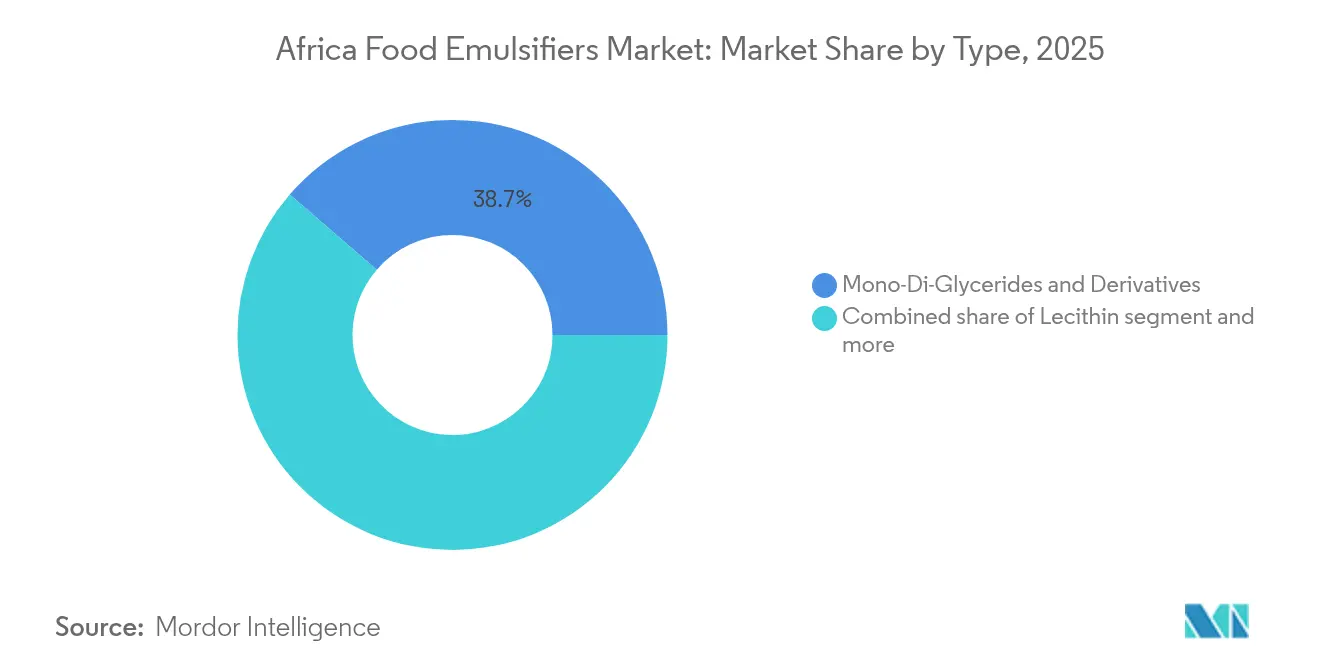
- Por tipo de producto, los mono y diglicéridos lideraron el mercado de emulsionantes alimentarios en África con el 38,67% de la participación de mercado en 2025, mientras que se prevé que la lecitina se expanda a una CAGR del 8,74% entre 2026 y 2031.
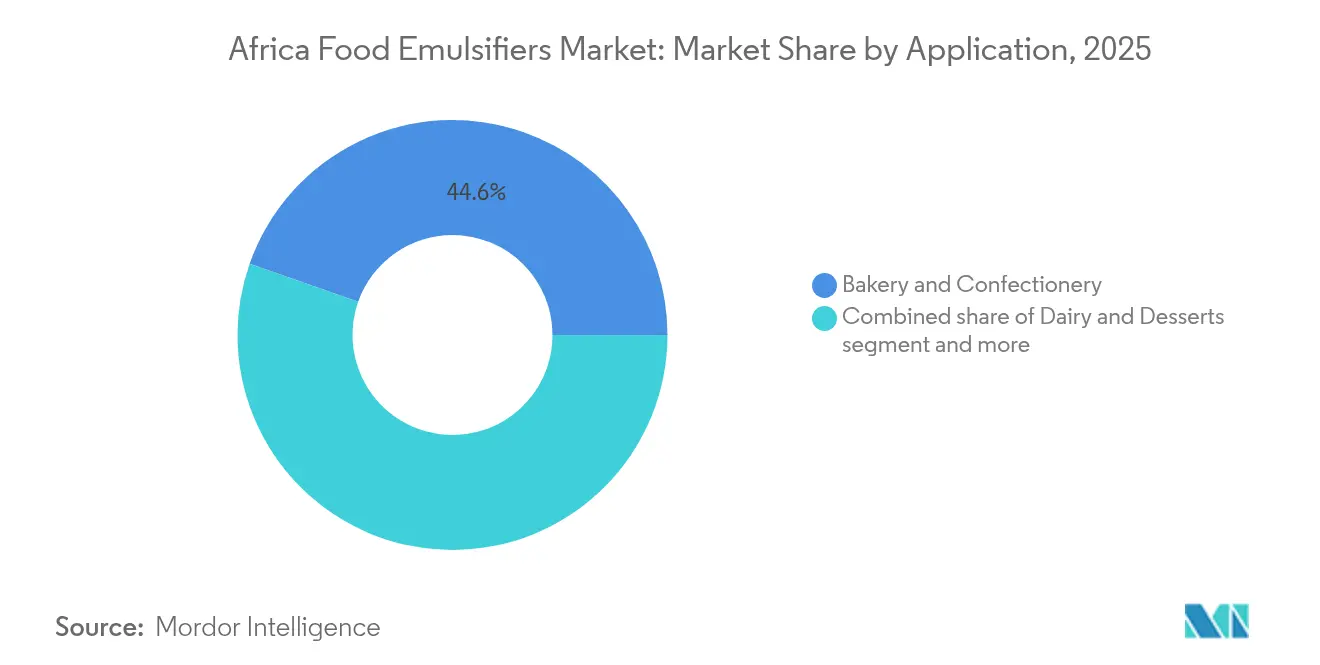
- Por aplicación, la panadería y confitería representó el 44,62% del tamaño del mercado de emulsionantes alimentarios en África en 2025, y se proyecta que los lácteos y postres avancen a una CAGR del 9,23% hasta 2031.
- Por geografía, Sudáfrica mantuvo una participación de ingresos del 27,95% en 2025; se espera que Nigeria registre el crecimiento más rápido, con una CAGR del 8,66% de 2026 a 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente demanda de alimentos procesados y de conveniencia | +1.8% | Global, con concentración en Nigeria, Sudáfrica y Egipto | Mediano plazo (2-4 años) |
| Rápida penetración de líneas industriales de pan en África Occidental | +1.5% | Núcleo de África Occidental (Nigeria, Ghana, Côte d'Ivoire), extensión hacia mercados francófonos | Corto plazo (≤ 2 años) |
| Mayor adopción de emulsionantes de etiqueta limpia y de origen vegetal | +1.3% | Sudáfrica, Egipto, Nigeria urbana; procesadores orientados a la exportación | Mediano plazo (2-4 años) |
| Inversiones en capacidad de manufactura alimentaria en Nigeria, Kenia y Sudáfrica | +2.1% | Nigeria, Kenia, Sudáfrica | Corto plazo (≤ 2 años) |
| Ventajas de precio de la lecitina de soya triturada localmente en África Oriental | +0.9% | África Oriental (Kenia, Etiopía, Uganda), con vínculos comerciales con Tanzania | Largo plazo (≥ 4 años) |
| Creciente demanda de mezclas de emulsionantes para la optimización de costos en el procesamiento de alimentos | +1.2% | Global, particularmente Nigeria y Egipto donde la volatilidad cambiaria impulsa la sensibilidad al costo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de alimentos procesados y de conveniencia
La creciente demanda de alimentos procesados y de conveniencia en toda África es un factor clave que impulsa el crecimiento del mercado de emulsionantes alimentarios. Factores como la rápida urbanización, el aumento de los ingresos disponibles y los estilos de vida más ajetreados están contribuyendo a un mayor consumo de aperitivos envasados, salsas, comidas preparadas y otros productos de larga duración. Estos productos dependen de los emulsionantes para mantener la textura, la estabilidad y la vida útil. A medida que los fabricantes amplían la producción para satisfacer esta demanda, la necesidad de ingredientes funcionales como emulsionantes, estabilizadores y espesantes está aumentando, creando oportunidades para los proveedores de ingredientes en todo el continente. En Sudáfrica, esta tendencia está respaldada por la estructura y escala de la industria de alimentos y bebidas. El sector es uno de los segmentos manufactureros más diversificados del país, dominado por pocas grandes empresas con una influencia significativa en el mercado interno. Según el informe de la Estrategia de Políticas Comerciales e Industriales 2025, el sector de procesamiento de alimentos comprende más de 1.800 empresas [1]Fuente: TIPS, Estrategias de Políticas Comerciales e Industriales,
tips.org.za. Esta concentración de grandes fabricantes, junto con una amplia red de procesadores más pequeños, impulsa la demanda de emulsionantes de alta calidad que garanticen una calidad de producto constante, estabilidad en estantería e innovación en alimentos procesados y de conveniencia.
Rápida penetración de líneas industriales de pan en África Occidental
El mercado de panadería de África Occidental está experimentando una rápida industrialización. En julio de 2024, Bühler y Flour Mills of Nigeria inauguraron un Centro de Aplicaciones de Granos en Lagos para pilotear tecnologías de molienda y panificación de alto rendimiento para clientes locales y regionales. Esta instalación, junto con el Centro de Innovación en Procesamiento de Granos de Bühler en Kano y las líneas modulares SnackFix para pequeñas y medianas empresas, pone de manifiesto la transición de la producción artesanal a la automatizada. Este cambio requiere un rendimiento constante de los emulsionantes en los procesos de amasado y fermentación de alta velocidad. La producción industrial de pan requiere emulsionantes que garanticen una hidratación rápida, el fortalecimiento del gluten y el ablandamiento de la miga a gran escala. Si bien los mono y diglicéridos son adecuados para estas funciones, las lecitinas modificadas enzimáticamente presentan oportunidades adicionales al reducir la pegajosidad de la masa y mejorar la maquinabilidad. Flour Mills of Nigeria se ha comprometido con USD 1.000 millones para la expansión de capacidad, mientras que JBS ha invertido USD 2.500 millones en la manufactura de alimentos en Nigeria, ambos enfocados en alimentos procesados donde los emulsionantes desempeñan un papel fundamental en la formulación [2]Fuente: Food Beverage Trade, Tendencias del Consumidor en Alimentos Procesados de SA: ¿Qué es Popular?,
foodbevtrade.co.za. La implicación estratégica para los proveedores de emulsionantes es clara: aquellos que establezcan centros de soporte técnico e instalaciones de mezcla cerca de estas nuevas líneas industriales de pan, brindando entrega justo a tiempo y laboratorios de aplicación, probablemente obtendrán una ventaja competitiva significativa a medida que los procesadores buscan minimizar el capital de trabajo inmovilizado en ingredientes importados.
Mayor adopción de emulsionantes de etiqueta limpia y de origen vegetal
A medida que los consumidores de toda África, especialmente en mercados más desarrollados como Sudáfrica, son cada vez más conscientes de la salud y el medio ambiente, crece la demanda de alimentos elaborados con ingredientes más simples y naturales. Este cambio, conocido como la tendencia de la "etiqueta limpia", ha llevado a los fabricantes de alimentos y bebidas a priorizar los emulsionantes de origen vegetal, como la lecitina de girasol o soya, la goma arábiga y la pectina, por encima de los estabilizadores sintéticos tradicionales. En Sudáfrica, el mayor nivel de conciencia ambiental está influyendo en las decisiones alimentarias, y las prácticas sostenibles, incluido el envasado ecológico y los ingredientes de origen ético, se están volviendo esenciales [3]Fuente: Grupo del Banco Africano de Desarrollo, La Fase II de las Zonas Especiales de Procesamiento Agroindustrial de Nigeria (SAPZ) recibe un impulso con un colosal interés de inversión de USD 2.200 millones en el Foro de Inversión en África (AIF) 2024,
afdb.org. Esto ha posicionado a los emulsionantes de etiqueta limpia y de origen vegetal no solo como necesidades funcionales, sino también como factores clave para alinearse con los valores de los consumidores. A medida que se expande el mercado de alimentos procesados y de conveniencia, productos de panadería, alternativas lácteas, salsas y aderezos, aumenta la demanda de emulsionantes naturales. Esto representa una importante oportunidad de crecimiento para los proveedores de ingredientes capaces de cumplir con los requisitos de etiqueta limpia y sostenibilidad.
Inversiones en capacidad de manufactura alimentaria en Nigeria, Kenia y Sudáfrica
Las inversiones en infraestructura de procesamiento y manufactura de alimentos en los principales mercados africanos están impulsando un crecimiento significativo en la demanda de emulsionantes e ingredientes funcionales relacionados. En países como Nigeria, Kenia y Sudáfrica, se están desarrollando nuevas instalaciones de procesamiento, plantas modernizadas y capacidades industriales en expansión. Este crecimiento está impulsado por el aumento de las poblaciones urbanas, la creciente demanda de alimentos procesados y de conveniencia, y el incremento de los ingresos disponibles. A medida que las empresas amplían sus capacidades de manufactura para producir alimentos envasados, aperitivos, salsas, alternativas lácteas, productos de panadería y comidas listas para comer, dependen cada vez más de emulsionantes, estabilizadores y texturizadores para garantizar una textura constante, una vida útil extendida y la estabilidad del producto. En consecuencia, el mercado de ingredientes emulsionantes se beneficia directamente de la expansión de la infraestructura de procesamiento de alimentos. En Sudáfrica, el sector de procesamiento de alimentos sigue siendo uno de los segmentos manufactureros más diversificados y continúa atrayendo inversiones. Los análisis recientes indican un crecimiento en los sectores de alimentos procesados y de exportación, respaldado por tecnologías avanzadas de procesamiento, expansión de exportaciones y oportunidades de integración comercial bajo marcos comerciales regionales y continentales. Este crecimiento estructural a nivel de fábrica proporciona una base de clientes estable y escalable para los proveedores de emulsionantes. Los fabricantes a gran escala, en contraste con los productores artesanales fragmentados, contribuyen a mejorar las economías de escala, mayores volúmenes de demanda y un crecimiento sostenido a largo plazo en el mercado de emulsionantes en toda África.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alta dependencia de importaciones y volatilidad de precios de mono y diglicéridos importados | -1.4% | Nigeria, Egipto, Kenia (alta dependencia de importaciones de proveedores europeos/asiáticos) | Corto plazo (≤ 2 años) |
| Escepticismo del consumidor hacia los aditivos con número E | -0.8% | Sudáfrica, Egipto urbano, procesadores orientados a la exportación | Mediano plazo (2-4 años) |
| Volatilidad cambiaria que aumenta los costos de adquisición de materias primas | -1.6% | Nigeria, Egipto, Ghana (monedas bajo presión de depreciación) | Corto plazo (≤ 2 años) |
| Sensibilidad al precio entre los consumidores que restringe la adopción de formulaciones premium | -1.1% | Nigeria rural, segmentos de bajos ingresos en toda el África Subsahariana | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta dependencia de importaciones y volatilidad de precios de mono y diglicéridos importados
La cadena de suministro de emulsionantes de África depende en gran medida de las importaciones provenientes de Europa y Asia, lo que hace a los procesadores vulnerables a las fluctuaciones del tipo de cambio y a la volatilidad de las tarifas de flete. Los mono y diglicéridos, que representaron el 39,24% de la participación por tipo de producto en 2024, se importan principalmente. La depreciación de la naira nigeriana y la libra egipcia en 2024 incrementó los costos de desembarque entre un 20% y un 35%, a pesar de que los precios ex-works en Europa permanecieron estables. Un desafío clave es la falta de integración hacia atrás en la manufactura de emulsionantes dentro de África. El continente no cuenta con instalaciones de producción de mono y diglicéridos, y los esfuerzos para establecer producción local se ven obstaculizados por los elevados costos de capital de los reactores de esterificación y las columnas de destilación. Esto crea una desventaja de costo persistente en comparación con los procesadores de Asia o América Latina, que abastecen emulsionantes a nivel local. En consecuencia, existe un incentivo estructural para sustituir los mono y diglicéridos por alternativas disponibles localmente, como la lecitina o los almidones modificados enzimáticamente, incluso si su rendimiento técnico es inferior.
Sensibilidad al precio entre los consumidores que restringe la adopción de formulaciones premium
Los consumidores africanos, particularmente aquellos en zonas rurales y segmentos urbanos de bajos ingresos, priorizan la asequibilidad por encima de las declaraciones de etiqueta o los beneficios funcionales. Esto limita la capacidad de los procesadores para adoptar emulsionantes premium. En Nigeria, el consumo de pan se centra predominantemente en hogazas económicas sin marca, vendidas a través de canales informales, donde la competencia de precios es intensa. Los procesadores no pueden trasladar la prima de costo del 15% al 25% asociada con la lecitina o los emulsionantes modificados enzimáticamente sin arriesgarse a perder volumen frente a competidores que utilizan mono y diglicéridos de producto básico. Las reducciones arancelarias de la Zona de Libre Comercio Continental Africana están intensificando la competencia al facilitar el comercio transfronterizo de alimentos procesados. Esta mayor competencia está comprimiendo los márgenes y reforzando el énfasis en la minimización de costos. Los procesadores más pequeños, que carecen de economías de escala, enfrentan la elección entre mantener precios bajos con emulsionantes de producto básico o apuntar a segmentos premium de nicho, que son demasiado pequeños para justificar líneas de producción dedicadas. En consecuencia, la innovación en el mercado se concentra entre las grandes multinacionales y los actores orientados a la exportación, mientras que el mercado masivo sigue enfocado en formulaciones impulsadas por el costo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Lecitina Gana Terreno con el Impulso de la Etiqueta LimpiaLos mono y diglicéridos representaron el 38,67% de la participación del mercado de emulsionantes alimentarios en África en 2025. Sin embargo, se espera que la lecitina supere la tasa de crecimiento anual compuesto (CAGR) general del 8,56%, con una tasa de crecimiento proyectada del 8,74% hasta 2031. La creciente demanda de productos de etiqueta limpia en Sudáfrica y Egipto, combinada con la capacidad de trituración no aprovechada en Kenia, está mejorando las perspectivas de suministro local. Las empresas multinacionales están mezclando lecitina con gomas para optimizar el costo y la funcionalidad, lo que pone de relieve cómo las mezclas de alto rendimiento están desafiando el dominio histórico de la categoría de mono y diglicéridos. A medida que los trituradores regionales mejoran los procesos de refinación, la lecitina de origen local podría reducir las disparidades de precios y respaldar contratos de suministro a más largo plazo dentro del mercado de emulsionantes alimentarios en África.
Es probable que los fabricantes que apuntan a mercados masivos sensibles al precio continúen dependiendo de los mono y diglicéridos por sus propiedades de acondicionamiento de masa y anti-envejecimiento. Sin embargo, los panaderos premium, confiteros y productores lácteos recurren cada vez más a la lecitina para cumplir con los estándares de exportación y mejorar el atractivo de la etiqueta. La línea de grasas especiales de Wilmar en el norte de África y la ampliada oferta de hidrocoloides de Tate & Lyle están facilitando el desarrollo de sistemas multifuncionales que compensan los mayores costos asociados con los fosfolípidos. En consecuencia, la competencia dentro del mercado de emulsionantes alimentarios en África está pasando de los ingredientes individuales a las soluciones integradas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Aplicación:
Lácteos y Postres Superan a PanaderíaEn 2025, el segmento de panadería y confitería representó el 44,62% del mercado de emulsionantes alimentarios en África, impulsado por la penetración del pan del 81% en Nigeria y la creciente automatización de las líneas de producción en África Occidental. De cara al futuro, se espera que el segmento de lácteos y postres logre la tasa de crecimiento anual compuesto (CAGR) más alta del 9,23%, respaldado por la Política Nacional de Lácteos de Nigeria, que tiene como objetivo reducir USD 1.500 millones en importaciones anuales de leche en polvo. Además, los fabricantes de helados en África Oriental están utilizando emulsionantes de incorporación de aire para mejorar la calidad de la textura en climas más cálidos, contribuyendo al crecimiento del mercado.
Los fabricantes de bebidas utilizan emulsionantes para estabilizar los sistemas de sabor de aceite en agua. En el sector de procesamiento de carne, las empresas que actualizan las líneas de producción de salchichas y carnes procesadas, siguiendo la inversión de JBS en Nigeria, dependen de emulsionantes de unión de grasa. De manera similar, las sopas, salsas y aderezos se benefician de las mezclas de goma y fosfolípidos que evitan la separación de fases durante el transporte sin refrigeración. Como resultado, la demanda del mercado está más influenciada por las nuevas puestas en marcha de plantas que por el consumo per cápita, vinculando estrechamente el mercado de emulsionantes alimentarios en África a los ciclos de inversión de capital.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Emulsionantes Alimentarios en Sudáfrica
En 2025, Sudáfrica representó el 27,95% de los ingresos en el mercado africano de emulsionantes alimentarios, impulsado por su avanzada base manufacturera, sus consolidados centros de ingredientes mezclados y sus sólidas capacidades de producción láctea. Las inversiones del país en fermentación de precisión ponen de manifiesto un creciente interés en los sistemas de origen vegetal, que se espera que moldeen la demanda futura. Sin embargo, desafíos como las fluctuaciones cambiarias y la dependencia de las importaciones continúan generando presiones sobre los costos. Estos factores están impulsando a los formuladores a explorar opciones de abastecimiento regional para mitigar riesgos y reducir la dependencia de los mercados externos.
Mercado de Emulsionantes Alimentarios en Nigeria
Se proyecta que Nigeria alcance la tasa de crecimiento anual compuesta (CAGR) más alta del 8,66% hasta 2031, respaldada por más de 3.500 millones de USD en nueva capacidad en los sectores de panadería, lácteos y producción cárnica. El Centro de Aplicación de Granos de Lagos está desempeñando un papel fundamental en el impulso de la producción de pan de alto rendimiento, atendiendo la creciente demanda de productos de panadería. Además, las iniciativas de política orientadas a localizar la producción láctea están impulsando la adopción de estabilizadores en leches en polvo y yogures, fortaleciendo aún más el mercado.
Mercado de Emulsionantes Alimentarios en África Oriental
Kenia, Etiopía y Uganda presentan importantes oportunidades de crecimiento, en particular debido a las plantas de trituración de soja subutilizadas que podrían abastecer de lecitina a los mercados regionales una vez que las inversiones en refinación aborden las brechas de calidad existentes. Estos países están bien posicionados para beneficiarse de la Zona de Libre Comercio Continental Africana (AfCFTA), que ha introducido reducciones arancelarias para facilitar los flujos transfronterizos de ingredientes. Se espera que este desarrollo fomente estrategias de distribución en múltiples mercados, permitiendo a estas naciones desempeñar un papel más destacado en el mercado regional de emulsionantes alimentarios.
Panorama regulatorio
Los emulsionantes alimentarios en África se rigen por un mosaico de normativas nacionales sobre aditivos que, en general, hacen referencia al Codex Alimentarius (GSFA) y a las evaluaciones de seguridad de la JECFA, pero que aún requieren procesos de autorización y etiquetado específicos de cada país. Sudáfrica actualizó en noviembre de 2024 el reglamento de su Departamento de Salud "Regulations relating to the use of Food Additives in Foodstuffs", reforzando las definiciones de categorías (incluidos emulsionantes y estabilizantes) y las expectativas de cumplimiento para fabricantes e importadores.
En todo el corredor más amplio de suministro y comercio de MEA, las normas regionales también influyen en las especificaciones y la documentación. La Organización de Normalización del CCG emitió la norma GSO 2500:2025, que abarca los aditivos alimentarios permitidos y los niveles máximos en los estados miembros, mientras que Etiopía implementó la Directiva de Control de Aditivos Alimentarios de la EFDA N.º 1020/2024 (agosto de 2024), que introdujo controles de pre-licencia más estrictos para fabricantes e importadores y una alineación con las expectativas de etiquetado basadas en el Codex. Esto aumenta la importancia de la preparación de expedientes y del apoyo de agentes locales para los proveedores transfronterizos.
Análisis de la cadena de valor
La cadena de valor de los emulsionantes alimentarios en África se construye en torno a monoglicéridos y diglicéridos importados, y sus derivados, procedentes de productores y comerciantes globales, que luego alimentan centros regionales de distribución. Desde allí, los ingredientes pasan por mezcladores locales, reempaquetadores y distribuidores hasta llegar a los procesadores industriales de alimentos en panadería, confitería, lácteos/postres, bebidas y procesamiento de carne.
Proveedores globales como Cargill, Kerry, ADM, BASF e IFF compiten con fabricantes y comercializadores regionales y locales, incluidos The Lecithin Factory (EAU) y Oleo Misr (Egipto). Las plataformas comerciales con base en los EAU (corredores logísticos de Dubái y Jebel Ali) funcionan como puntos de tránsito comunes para documentación, consolidación y reexportación. La demanda río abajo está cada vez más vinculada a líneas de producción grandes y automatizadas, donde la funcionalidad constante y el apoyo técnico sustentan especificaciones recurrentes, y a la reformulación de etiqueta limpia, donde la lecitina y las mezclas ganan cuota. Las restricciones río arriba se centran en la exposición al tipo de cambio y el flete de los monoglicéridos y diglicéridos importados, así como en las autorizaciones regulatorias y la alineación de etiquetado, que varían según el país, lo que mantiene a los distribuidores, agentes locales y el soporte de aplicación como elementos centrales de la cadena para clientes multipaís.
Panorama Competitivo
El mercado de emulsionantes alimentarios en África exhibe un nivel de concentración moderado, con empresas globales como Cargill, ADM, Kerry e IFF compitiendo junto a actores regionales como Wilmar International. La salida planificada de Corbion del mercado de emulsionantes en 2024 eliminará a un proveedor que anteriormente atendía a procesadores orientados a la exportación. Se espera que este desarrollo impulse a algunos clientes a renegociar contratos con los proveedores restantes, potencialmente reconfigurando el panorama competitivo. Las dinámicas del mercado destacan la importancia de la adaptabilidad y las asociaciones estratégicas entre los proveedores para mantener su posición en la región.
Los participantes del mercado se están enfocando en estrategias de diferenciación que van más allá de la competencia de precios. Estas incluyen el establecimiento de centros de aplicación locales, el codesarrollo técnico y el aprovechamiento de herramientas digitales de formulación para satisfacer las necesidades específicas de los clientes. Por ejemplo, la iniciativa NutriHarvest de Cargill combina la extensión agrícola con la venta de ingredientes, fomentando conexiones más sólidas entre agricultores y procesadores en mercados clave como Kenia y Tanzania. Tales iniciativas no solo mejoran la eficiencia de la cadena de suministro, sino que también fomentan relaciones a largo plazo con las partes interesadas, proporcionando una ventaja competitiva en el mercado.
Además, la innovación está emergiendo como un factor clave de crecimiento en el mercado de emulsionantes alimentarios en África. Empresas emergentes como De Novo Foodlabs de Sudáfrica, respaldadas por subvenciones públicas, están explorando tecnologías avanzadas como la fermentación de precisión para desarrollar nuevas soluciones de emulsionantes. Esto señala un posible cambio en el mercado hacia productos más sostenibles e innovadores. En general, el éxito de los proveedores en este mercado depende de combinar eficazmente la experiencia en logística regional con el conocimiento especializado para mitigar los riesgos cambiarios y atender los diversos requisitos de la base de clientes.
Líderes de la Industria de Emulsionantes Alimentarios en África
DuPont de Nemours, Inc.
Cargill, Incorporated
BASF SE
Corbion NV
Archer-Daniels-Midland Company (ADM)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Emulsionantes Alimentarios en África
- Cargill Inc.
- Archer Daniels Midland Company (ADM)
- Kerry Group plc
- DuPont de Nemours, Inc.
- Corbion N.V.
- Palsgaard A/S
- BASF SE
- Ingredion Incorporated
- AAK AB
- Riken Vitamin Co., Ltd.
- Lecico GmbH
- Tate & Lyle PLC
- Fine Organics Industries Ltd.
- Wilmar International Limited
- Brenntag AG
- Batory Foods
- Danlink Ingredients (Pty) Ltd
- Food Specialities Ltd (Kenya)
- Clover S.A.
- Siha Uganda Ltd
Lea el análisis de las empresas de mercado de emulsionantes alimentarios en áfrica

Oportunidades de mercado y perspectivas futuras
Las preferencias por etiquetas limpias y la regionalización del suministro de ingredientes están creando espacio para sistemas de lecitina, mezclas multifuncionales y servicio técnico local que ayuda a los procesadores a reformular en respuesta al escepticismo hacia los números E, manteniendo a la vez la textura y el rendimiento de vida útil. Esto es coherente con el contexto del informe sobre el suministro local emergente de lecitina de soja en África Oriental y el aumento de las inversiones en producción industrial de alimentos, donde las líneas de panadería de alta velocidad y las plantas de alimentos envasados necesitan una emulsificación estable a gran escala.
Las inversiones en ingredientes y fabricación en todo el corredor más amplio de Oriente Medio y África del Norte también amplían las opciones de asociación para las carteras de emulsionantes orientadas a África. En marzo de 2026, Amethis anunció una inversión minoritaria en la empresa egipcia Tiba for Starch and Glucose para ampliar la capacidad de ingredientes a base de arroz, respaldando el cambio más amplio hacia insumos funcionales de producción local para sistemas de textura y estabilidad. En enero de 2026, Solico Group inauguró la planta SoFood en la Zona Franca de Jebel Ali (Jafza) como centro de fabricación e innovación para el CCG, reforzando a los EAU como base de formulación, consolidación y distribución que los proveedores enfocados en África pueden utilizar para plazos de entrega, preparación de documentación y pruebas con clientes. En Arabia Saudita, Modern Mills reveló planes para iniciar trabajos preliminares en el tercer trimestre de 2026 en una fábrica de ingredientes alimentarios de 87,7 millones de SAR con una capacidad anual de 42.000 toneladas métricas, añadiendo otro nodo regional que puede afectar la disponibilidad y la dinámica de precios de los sistemas de ingredientes afines a los emulsionantes utilizados por los procesadores africanos.
Recent Industry Developments in Mercado de Emulsionantes Alimentarios en África
- Abril de 2026: Chemsino entregó 10 toneladas de monoglicéridos destilados (DMG) a un fabricante de panadería en Etiopía. El envío apunta a una dependencia continua de emulsionantes de mono- y diglicéridos importados para la panificación industrial, y destaca el enfoque de los proveedores en el cumplimiento directo hacia los mercados finales africanos para acortar los ciclos de adquisición.
- Abril de 2025: Kerry Group inauguró su primera planta de fabricación de sabores en Kigali, Ruanda, para abastecer a fabricantes locales de alimentos y bebidas en África Oriental con soluciones de ingredientes a medida. El sitio refuerza las capacidades regionales de formulación y apoyo al cliente, lo que puede acelerar la adopción de sistemas de ingredientes funcionales utilizados junto con emulsionantes en alimentos procesados.
- Septiembre de 2024: DSM-Firmenich inauguró una planta de fabricación de premezclas y aditivos para nutrición y salud animal en la Ciudad de Sadat, Egipto. Aunque se centra en aditivos para piensos, la inversión amplía la infraestructura regional de fabricación y logística para aditivos especializados, respaldando una mayor resiliencia de la cadena de suministro para industrias dependientes de aditivos en Egipto y los mercados africanos circundantes.


Mercado de Emulsionantes Alimentarios en África Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los emulsionantes de grado alimentario vendidos y utilizados en África para mejorar la textura, la estabilidad y la vida útil de los alimentos envasados y procesados. El dimensionamiento incluye las ventas de emulsionantes como ingredientes en los principales usos de alimentos y bebidas, contabilizadas en el punto de venta hacia la industria alimentaria.
Exclusiones de alcance: excluimos los emulsionantes utilizados principalmente para usos no alimentarios (como cuidado personal o aplicaciones industriales) y también excluimos las ventas de productos alimentarios terminados.
Descripción general de la segmentación
- Por Tipo de Producto
- Mono y Diglicéridos y Derivados
- Lecitina
- Ésteres de Sorbato
- Otros Emulsionantes
- Por Aplicación
- Panadería y Confitería
- Lácteos y Postres
- Bebidas
- Carne y Productos Cárnicos
- Sopas, Salsas y Aderezos
- Otras Aplicaciones
- Por Geografía
- Sudáfrica
- Egipto
- Nigeria
- Resto de África
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con la construcción de una imagen práctica de la demanda para la producción y el comercio de alimentos envasados en toda África, ya que los emulsionantes suelen desplazarse junto con los volúmenes de alimentos procesados. Nos apoyamos en fuentes públicas como FAOSTAT, UN Comtrade, el Banco Mundial, oficinas nacionales de estadística y actualizaciones aduaneras, además de normas alimentarias y listas de aditivos de los reguladores, lo que ayudó a confirmar qué está permitido y qué se usa habitualmente.
A continuación, revisamos divulgaciones públicas de empresas, como informes anuales, presentaciones para inversores y hojas de especificaciones de productos, para mapear los tipos de emulsionantes habituales y dónde se utilizan, incluidos panadería, lácteos, bebidas y confitería. Verificamos señales de precio y disponibilidad a través de prensa acreditada y sitios web de asociaciones, y luego complementamos la cobertura con suscripciones de pago para datos financieros de empresas, bases de datos de patentes e inteligencia comercial a nivel de envíos cuando esto mejoraba la visibilidad de los flujos transfronterizos. Estas fuentes son solo ilustrativas, y también se utilizaron muchas otras referencias públicas y de pago durante el estudio para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se centró en validar cómo se compran y aplican realmente los emulsionantes alimentarios en toda África, y qué impulsa los cambios de volumen por categoría de alimentos. Hablamos con proveedores de ingredientes, distribuidores y fabricantes de alimentos, y utilizamos estas conversaciones para confirmar la distribución por aplicación, el equilibrio entre la dependencia de las importaciones y la mezcla local, y cómo se traslada el precio cuando cambian los costos de aceites y grasas.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 25% | Directivos (CXO): 14% |
| Nivel medio: 60% | Líderes funcionales/de unidad: 35% |
| Actores más pequeños: 15% | Gerentes: 51% |
Dimensionamiento del mercado y previsión
El dimensionamiento se construyó utilizando un enfoque descendente, en el que la producción de alimentos envasados y las señales comerciales se emplearon para reconstruir el conjunto de demanda de emulsionantes abordable, seguido de comprobaciones de intensidad de uso a nivel de aplicación. En paralelo, realizamos aproximaciones ascendentes selectivas mediante una agregación de proveedores y distribuidores para países clave, y luego verificamos los totales cruzando rangos de precio por kilogramo muestreados multiplicados por volúmenes estimados, para corregir subestimaciones o sobreestimaciones evidentes.
El modelo se conformó utilizando huellas de mercado que se pueden seguir año tras año, como los volúmenes de procesamiento de panadería y lácteos, los flujos de importación y exportación de categorías de emulsionantes y mezclas relacionadas, el movimiento de precios de aceites y grasas comestibles (ya que influye en las formulaciones), la participación del pan industrial y los lácteos envasados en las dietas urbanas, y las prácticas locales de fortificación y cumplimiento de aditivos. Para la previsión, se utilizó un análisis de escenarios que luego se ancló a las opiniones de expertos sobre el crecimiento de los alimentos procesados, el comportamiento de precios ligado a la inflación y la actividad de reformulación esperada, de modo que la trayectoria final se mantuviera realista incluso cuando los datos de corto plazo eran ruidosos. Donde la visibilidad ascendente era escasa en países más pequeños, las brechas se gestionaron utilizando participaciones de demanda proxy vinculadas a la producción de alimentos envasados y la dependencia de las importaciones, y luego se verificaron a través de la retroalimentación de los distribuidores.
Validación de datos y ciclo de actualización
Los resultados se validaron comparando los totales finales del mercado con señales independientes, como valores comerciales, rutas de suministro conocidas hacia los principales centros y el consumo implícito por tonelada de alimento procesado para las aplicaciones clave. Se marcaron las grandes variaciones, luego se revisaron los supuestos, y se realizaron llamadas de seguimiento cuando un movimiento de precios o un cambio de demanda a nivel de país no podía explicarse claramente.
Antes de la aprobación final, el modelo pasa por revisiones de analistas en varios pasos, en las que se vuelve a comprobar la lógica de los insumos, las conversiones de unidades y el momento de aplicación de los tipos de cambio, y luego se alinea la narrativa con lo que indican las cifras. El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos importantes, como un cambio brusco en las normas de importación o un cambio sostenido en la inflación alimentaria. Justo antes de la entrega, realizamos una revisión final para asegurarnos de que los clientes reciban la visión más reciente y actualizada.
Tamaño del mercado de emulsionantes alimentarios en África de Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para los emulsionantes alimentarios en África pueden variar considerablemente, incluso cuando parecen referirse al mismo conjunto de productos. Las diferencias suelen provenir de cómo se define la geografía, qué se cuenta como emulsionante alimentario y si el precio se trata como un promedio estable o como un insumo variable que sigue los movimientos de aceites, grasas y divisas.
La principal brecha proviene de combinar Oriente Medio y África en un solo conjunto, mientras que Mordor Intelligence contabiliza únicamente la demanda de África y mantiene el precio, muy influido por las importaciones, sincronizado con el momento de aplicación de los tipos de cambio y las divisiones por aplicación alimentaria, en lugar de utilizar un único promedio regional combinado. Las diferencias también aparecen cuando algunas estimaciones incluyen emulsionantes más amplios utilizados en usos industriales o no alimentarios, o cuando aplican trayectorias de crecimiento agresivas sin verificar si los volúmenes de procesamiento de panadería y lácteos pueden sostener ese ritmo.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 250,64 millones de USD (2025) | |
| Editor de datos del sector A | 160,77 millones de USD (2025) | Utiliza una visión combinada de Oriente Medio y África y un conjunto de partida más pequeño, lo que puede diluir la demanda exclusiva de África y suavizar los efectos de precios y divisas a nivel de país. |
| Publicación sectorial B | 153,52 millones de USD (2024) | Reporta una cifra del año anterior y mantiene el alcance en MEA, lo que puede subestimar el consumo exclusivo de África cuando las categorías alimentarias de rápido crecimiento no se separan claramente por país y aplicación. |
En conjunto, la dispersión se explica principalmente por la geografía y lo que se considera demanda dentro del alcance, y luego por cómo se convierte y actualiza el precio en divisas volátiles. Al vincular la estimación a señales observables de alimentos procesados y a supuestos de aplicación repetibles, la cifra resultante se mantiene más fácil de reconciliar y más sencilla de actualizar a medida que llegan nuevos datos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de emulsionantes alimentarios en África en 2031?
Se prevé que el mercado alcance USD 410,27 millones en 2031, creciendo a una CAGR del 8,56%.
¿Qué tipo de producto se espera que crezca más rápido hasta 2031?
Se prevé que la lecitina registre la CAGR más alta del 8,74% debido a la demanda de etiqueta limpia y el emergente suministro local.
¿Cómo afecta la volatilidad cambiaria a la adquisición de emulsionantes?
Las monedas en depreciación inflan los costos de los ingredientes importados, lo que lleva a los procesadores a favorecer los acuerdos en moneda local y las mezclas optimizadas en costo.
¿Qué aplicación superará a las demás durante el período de pronóstico?
Se proyecta que las categorías de lácteos y postres avancen a una CAGR del 9,23% a medida que el procesamiento local de leche escala.
Última actualización de la página el:



