
Holzwerkstoffmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
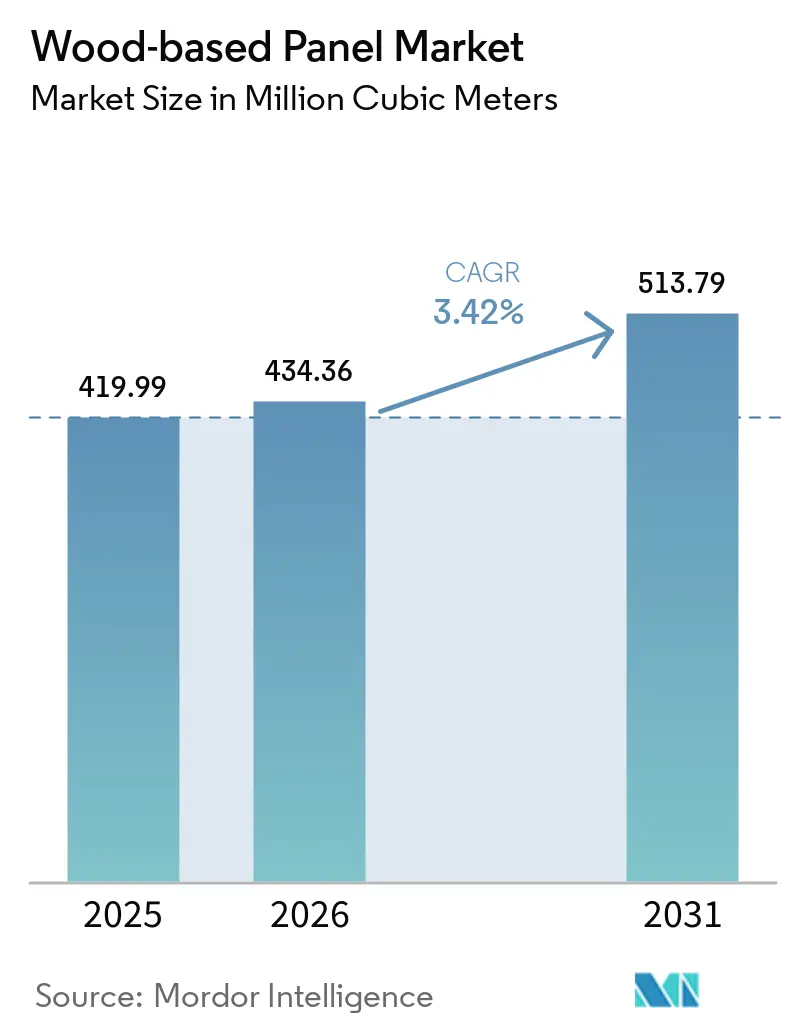
| Marktvolumen (2026) | 434.36 Millionen Kubikmeter |
| Marktvolumen (2031) | 513.79 Millionen Kubikmeter |
| Wachstumsrate (2026 - 2031) | 3.42 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Holzwerkstoffmarkt-Analyse von Mordor Intelligence
Die Größe des Holzwerkstoffmarktes wird im Jahr 2026 auf 434,36 Millionen Kubikmeter geschätzt, ausgehend vom Wert des Jahres 2025 von 419,99 Millionen Kubikmetern, mit Projektionen für 2031 von 513,79 Millionen Kubikmetern, was einem Wachstum von 3,42 % CAGR über den Zeitraum 2026–2031 entspricht. Robuste Wohnbautätigkeit, durch den E-Commerce angetriebene Möbelnachfrage sowie Kreislaufwirtschaftsvorschriften bilden das Fundament dieses Wachstums, auch wenn Hersteller mit verschärften Emissionsnormen und volatilen Faserkosten konfrontiert sind. Reichliche Holzressourcen im Asien-Pazifik-Raum, Kapazitätserweiterungen in Osteuropa und im US-Süden sowie die rasche Verbreitung von Structural Insulated Panels (SIPs) im modularen Wohnungsbau bieten zusätzliche Rückenwind-Effekte. Wettbewerbsstrategien konzentrieren sich nunmehr auf vertikale Integration, Harzinnovation und Investitionen in Recyclinglinien, die Fasern aus ausgedienten Platten zurückgewinnen. Diese Maßnahmen zielen darauf ab, Wertschöpfung zu erzielen, da Transparentholzverglasung, photolumineszierende Fassaden und andere Hochleistungsanwendungen den gesamten adressierbaren Markt erweitern.
Wesentliche Erkenntnisse des Berichts
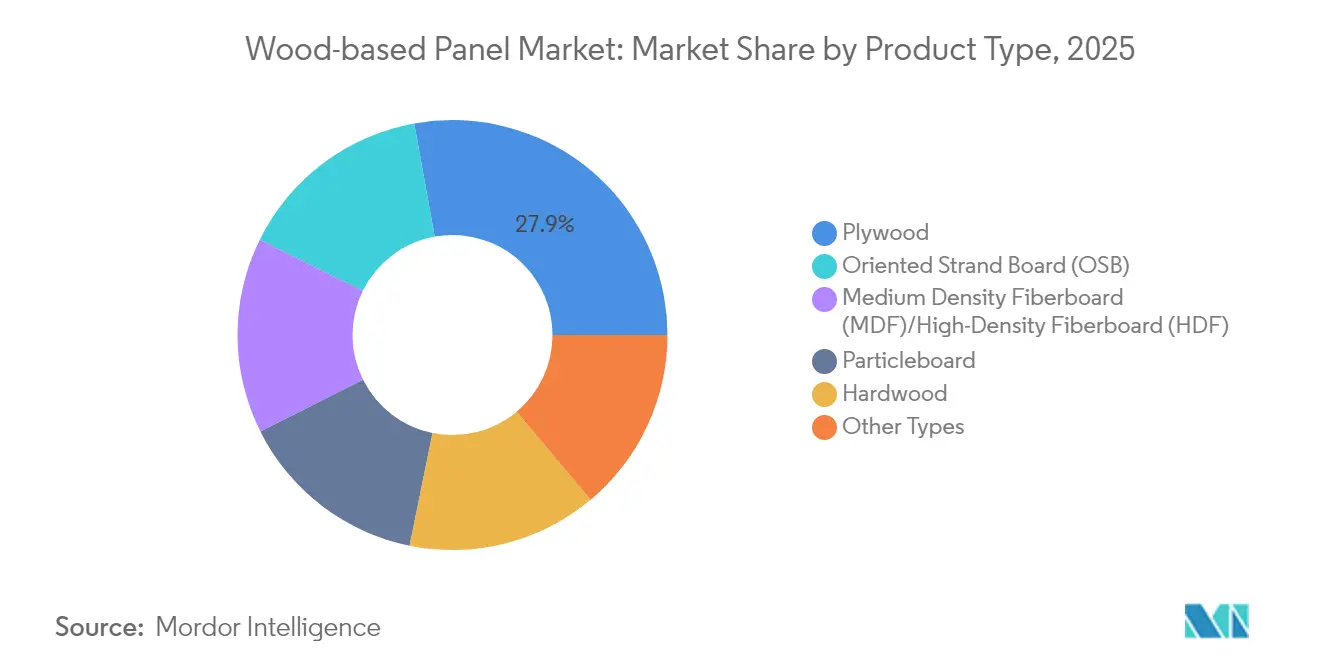
- Nach Produkttyp führte Sperrholz mit einem Anteil von 27,85 % am Holzwerkstoffmarkt im Jahr 2025, während mittel- und hochdichte Faserplatten mit einer CAGR von 4,12 % bis 2031 das stärkste Wachstum verzeichneten.
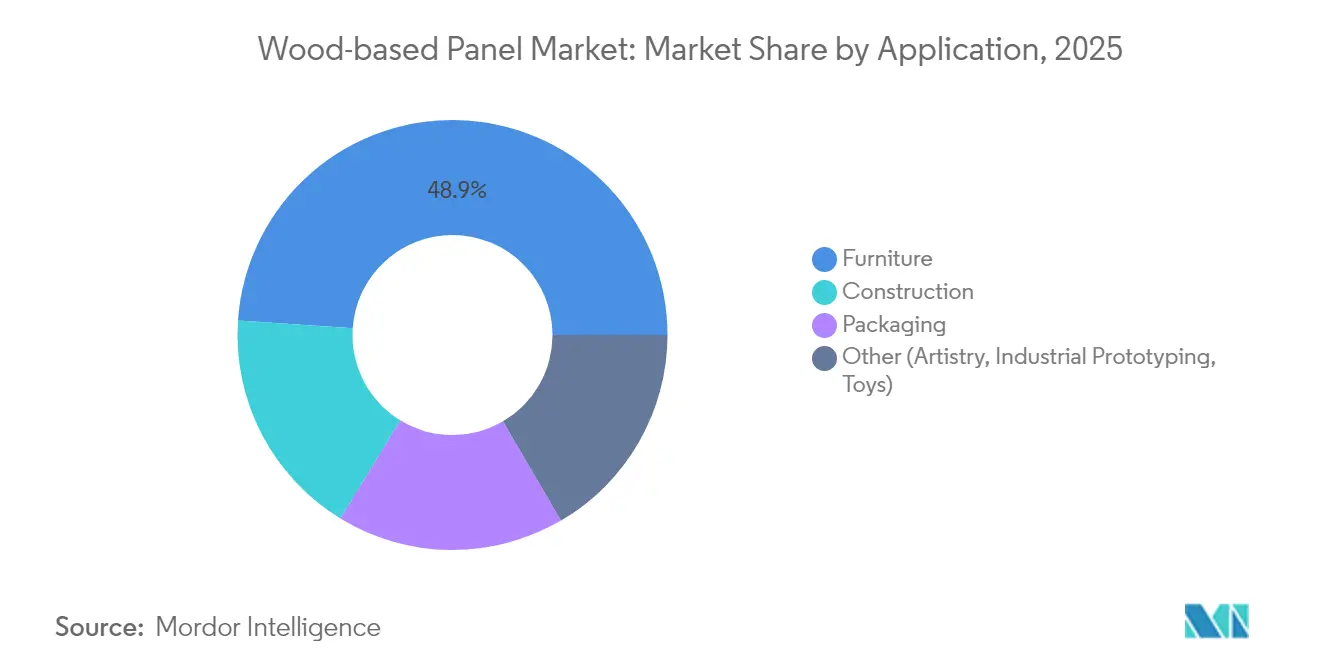
- Nach Anwendung entfielen 48,92 % der Holzwerkstoffmarktgröße im Jahr 2025 auf Möbel, während der Baubereich bis 2031 voraussichtlich mit einer CAGR von 3,63 % wachsen wird.
- Nach Geografie dominierte Asien-Pazifik mit 52,12 % des Umsatzes im Jahr 2025 und wird voraussichtlich mit einer CAGR von 3,85 % bis 2031 wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Baukonjunktur-Aufschwung in aufstrebenden Volkswirtschaften | +1.2% | Asien-Pazifik, Lateinamerika, Naher Osten | Mittelfristig (2–4 Jahre) |
| Boom im Möbel-E-Commerce | +0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Kreislaufwirtschaftsmandate zugunsten von Holzwerkstoffen | +0.6% | Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Transparentholzfassaden und Automobilverglasung | +0.4% | Nordamerika, Europa, Japan | Langfristig (≥ 4 Jahre) |
| Rasche Verbreitung von OSB-basierten SIPs im modularen Wohnungsbau | +0.5% | Nordamerika, Nordeuropa, Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Baukonjunktur-Aufschwung in aufstrebenden Volkswirtschaften
Regierungen im asiatisch-pazifischen Raum und in Teilen Lateinamerikas verdoppeln ihre Infrastrukturausgaben, was eine anhaltende Nachfrage nach Sperrholz, MDF und Oriented Strand Board auslöst. Indiens nationales Fernstraßenprogramm und Indonesiens Projekt für die neue Hauptstadt stützen mehrjährige Beschaffungszyklen, während der Wiederaufbau nach dem Erdbeben in der Türkei die Importe von russischem Schnittholz Anfang 2024 auf 292.200 m³ verdreifacht hat. Hersteller legen trotz kurzfristiger Nachfrageschwäche Holzvorräte an, um sich gegen künftige Versorgungsengpässe abzusichern, wie der 40-prozentige Importanstieg Indiens innerhalb von zwei Quartalen belegt. Japanische Konzerne wie Sumitomo Forestry verpflichten sich, innerhalb von fünf Jahren 7.000 Häuser in Südostasien zu bauen, was das Vertrauen in regionale Wohnungsbau-Pipelines signalisiert. Diese Entwicklungen festigen eine steigende Verbrauchstrajektorie bei Strukturplatten bis mindestens 2028.
Boom im Möbel-E-Commerce
Steigende Online-Möbelverkäufe reduzieren geografische Schranken, fördern kürzere Modellzyklen und Kleinserienfertigung, was flexiblen Plattenlieferanten zugute kommt. Bestellungen für Wohnmöbel in den USA stiegen im April 2024 im Jahresvergleich um 22 %, obwohl die inländischen Lieferungen von Holzmöbeln 48 % unter dem Niveau des Jahres 2000 liegen. Importorientierte Wertschöpfungsketten sind nach wie vor stark auf Spanplatten-, MDF- und Sperrholzsubstrate angewiesen und stützen so das Plattenvolumen in großem Maßstab. Malaysia nutzte E-Commerce-Logistik, um seine Holzexporte im Jahr 2021 auf 22,7 Milliarden RM zu steigern, wobei Sperrholz der führende Exportartikel war. Wendige Werke, die Just-in-Time-Laminierung und die Lieferung von Digitaldruckdekoren beherrschen, gewinnen in diesem schnelllebigen Vertriebskanal kontinuierlich Marktanteile.
Kreislaufwirtschaftsmandate zugunsten von Holzwerkstoffen
Der Aktionsplan der EU für die Kreislaufwirtschaft und die Ökodesign-Verordnung 2024/1781 verpflichten Produkte dazu, langlebig, reparierbar und recyclingfähig zu sein, was die Materialwahl zugunsten von Holzwerkstoffen verschiebt[1]. Portugal wird 2025 die weltweit erste industrielle Faserplatten-Recyclinglinie in Betrieb nehmen, die in der Lage ist, gebrauchte MDF in faserneuwertige Qualität umzuwandeln. Gleichzeitig streben Abbruchabfallvorschriften Recyclingquoten von 70 % an und beschleunigen damit die Einführung von Platten mit hohem Recyclingfaseranteil. Die freiwilligen Grünen Baukredit-Programme Nordamerikas spiegeln diese Anforderungen wider und ermutigen Produzenten, PEFC- oder FSC-Zertifikate für die Herkunftssicherung zu erlangen, um Premiumverträge zu sichern.
Rasche Verbreitung von OSB-basierten SIPs im modularen Wohnungsbau
Nationale Energiecodes, die 2024 im US-bundesfinanzierten Wohnungsbausystem in Kraft traten, schreiben praktisch Wandkonstruktionen mit hohem Wärmedurchgangskoeffizient vor und lösen damit einen sprunghaften Anstieg der SIP-Nutzung aus. SIPs reduzieren den Arbeitsaufwand auf der Baustelle um bis zu 70 % und senken gleichzeitig den Heizwärmebedarf um 40–60 %. Europäische und australische Bauherren schreiben SIP-Hüllen mittlerweile für mehrgeschossige Projekte vor, da der Fachkräftemangel zunimmt. Diese Effizienzgewinne stärken die langfristige OSB-Nachfrage, selbst wenn der traditionelle Holzrahmenbau seinen Zenit überschreitet.
Hemmnis-Wirkungsanalyse*
| Hemmnisse | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Verschärfung der Formaldehydemissionsvorschriften | -0.9% | Global (besonders streng in der EU und den USA) | Kurzfristig (≤ 2 Jahre) |
| Volatile Rund- und Faserholzkosten | -0.7% | Nordeuropa, British Columbia | Kurzfristig (≤ 2 Jahre) |
| Konformitätslast durch die EU-Entwaldungsverordnung | -0.4% | Europazentriert, globale Lieferketten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der Formaldehydemissionsvorschriften
Die EU wird ab August 2026 die Formaldehydkonzentration in Innenräumen auf 0,062 mg/m³ begrenzen und damit Werke zwingen, auf formaldehydfreie Harze umzustellen, die 15–25 % mehr kosten[2]. Deutschlands Harmonisierung mit der EU-Regelung beseitigt nationale Ausnahmeregelungen, während die US-EPA-Grenzwerte auf vergleichbarem Niveau verbleiben und kaum Ausweichmöglichkeiten bieten. Investitionen in kontinuierliche Presslinien und alternative Klebstoffsysteme belasten die Liquidität, insbesondere bei kleineren Spanplattenwerken, die ohnehin mit geringen Margen arbeiten.
Konformitätslast durch die EU-Entwaldungsverordnung
Ab Dezember 2024 müssen Exporteure in die EU Ernteparzellen georeferenzieren und Sorgfaltspflicht-Erklärungen einreichen, andernfalls drohen Strafen von bis zu 4 % des Jahresumsatzes. Chinesische Sperrholzlieferanten äußern Bedenken hinsichtlich des Datenschutzes, die Lieferungen einschränken und damit die europäischen Lagerbestände verknappen könnten. Aktualisierte Leitlinien von 2025 erlauben jährliche statt lieferungsbezogene Erklärungen, verlangen aber weiterhin granulare Herkunftsnachweise, was insbesondere für Kleinbetriebe den Verwaltungsaufwand erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
MDF-Innovation treibt das Wachstum anDie globalen MDF/HDF-Lieferungen werden voraussichtlich mit einer CAGR von 4,12 % wachsen und damit das Gesamtwachstum des Holzwerkstoffmarktes übertreffen. China beliefert nach wie vor rund 60 % des weltweiten MDF-Marktes, doch neue Werke in Vietnam und Osteuropa schließen den Abstand durch kostengünstigere Fasern, automatisierte Schleiflinien und Digitaldruckdekore. Mekong Woods 600.000-m³-Presse in Cam Khe nahm im Juli 2024 den Betrieb auf und visiert sofort japanische Importeure an, die CARB-konforme Platten suchen. In reifen Volkswirtschaften lenkt Nachhaltigkeitskennzeichnung die Nachfrage hin zu MDF mit bis zu 24 % Recyclingfaseranteil, ohne die Biegefestigkeit zu beeinträchtigen.
Sperrholz behauptet mit 27,85 % einen dominanten Marktanteil dank seiner universellen Verwendung bei Beplankungen und Möbelkorpussen. Dennoch steigen die OSB-Volumina schneller, angetrieben durch SIPs und normkonforme Schertafeln, während Spanplatten im preiswerteren Möbelsegment relevant bleiben. Hartholzsperrholz erschließt hochwertige Küchen- und Wohnmobilinterieur-Segmente und nutzt exotische Furniere trotz angespanntem Angebot infolge der EUDR. Produzenten diversifizieren ihre Rohstoffe und verwenden Teak-Pflanzungsreste in Indien sowie Kautschukholz in Malaysia, um Stammholzkosten zu senken und Lebenszyklus-Bewertungen zu verbessern.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtskauf verfügbar


Nach Anwendung:
Baukonjunktur gewinnt an FahrtDer Bausektor wird jährlich um 3,63 % wachsen, da Regierungen Konjunkturmittel für bezahlbaren Wohnungsbau und klimaresistente Infrastruktur bereitstellen. Die Holzwerkstoffmarktgröße für den Baubereich wird bis 2031 voraussichtlich 90,8 Millionen m³ erreichen, gestützt durch Bauvorschriften, die energieeffiziente Gebäudehüllen und kohlenstoffspeichernde Materialien begünstigen. SIPs, CLT-Ausfachungswände und Nut-Feder-Unterböden bilden das Rückgrat dieser Nachfrage, insbesondere in den USA, Kanada, Skandinavien und Japan, wo Arbeitskräftemangel den Wert der Vorfertigung steigert.
Möbel behalten mit knapp 48,92 % des Gesamtvolumens ihre führende Stellung, wenn auch mit verlangsamtem Wachstum, da sich die Online-Kanäle stabilisieren. Designer, die auf montagefertige (RTA) Kleiderschränke und modulare Sofas setzen, vertrauen auf dünne MDF- und melaminbeschichtete Spanplatten, um Kosten und Ästhetik in Einklang zu bringen. Verpackung – insbesondere wiederverwendbare Holzwerkstoffpaletten und temperaturfeste Behälter für E-Commerce-Lebensmittel – bildet einen stabilen Nachfrageknoten, während Nischenanwendungen in Akustikpaneelen, Spielzeug und dreidimensional geschnitzter Kunst die Einnahmequellen diversifizieren.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtskauf verfügbar
Geografische Analyse
Markt für Holzwerkstoffe in APAC, Europa und dem Nahen Osten
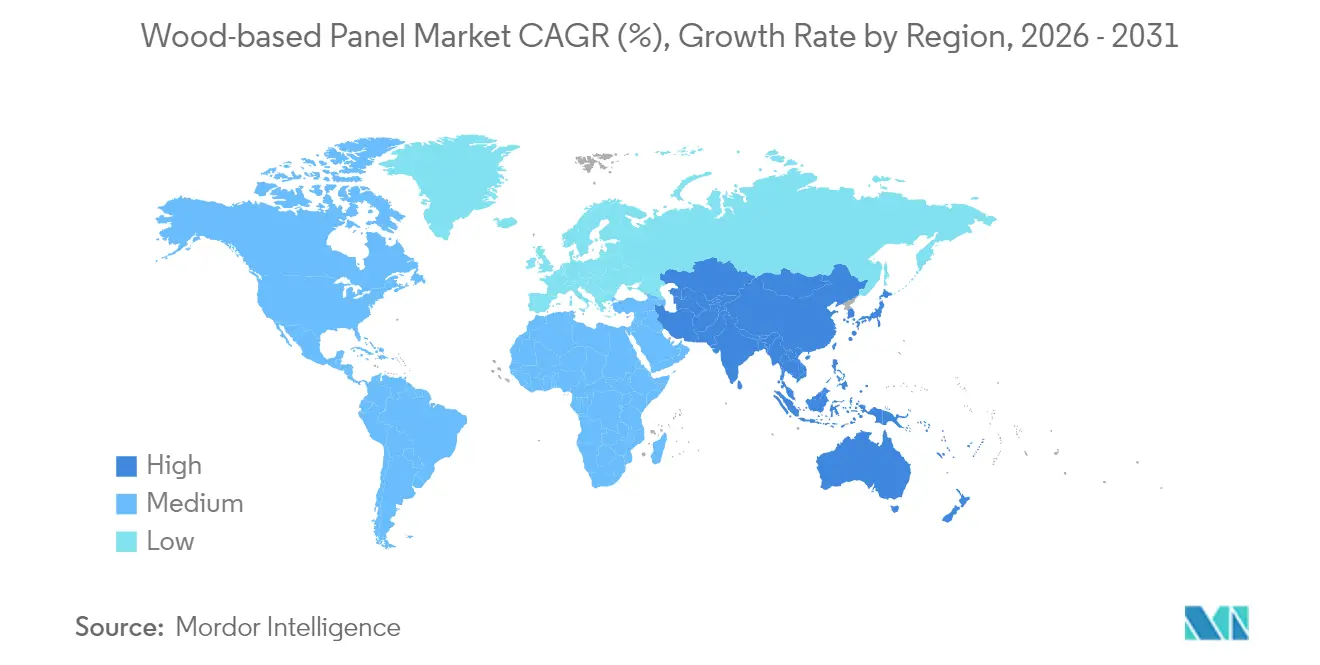
Asien-Pazifik erwirtschaftete 52,12 % der Lieferungen im Jahr 2025 und soll bis 2031 mit einem CAGR von 3,85 % wachsen. Chinas Sperrholzexporte erreichten 2024 13,27 Millionen m³ im Wert von 5,27 Milliarden USD, gestützt durch Zollzugeständnisse in die ASEAN-Region und den Nahen Osten. Europas Plattenhersteller sehen sich gemischten Bedingungen gegenüber. Werke müssen formaldehydfreie Harze nachrüsten und die EUDR-Rückverfolgung implementieren, was die Kostenkurven anhebt. Dennoch dämpfen die post-pandemischen Renovierungsbooms in Deutschland und Frankreich sowie Biomassesubventionen für Plattenreste den Nachfragerückgang. Osteuropäische Werke, wie Kronospans 700.000 m³ OSB-Linie in Rivne, profitieren von der Nähe zu Nadelholzbeständen und EU-Endverbrauchern und sind gut positioniert, um Versorgungslücken zu schließen.
Markt für Holzwerkstoffe in Nordamerika, Europa und Lateinamerika
Nordamerika weist gespaltene Trends auf. Die Produktion von Konstruktionsplatten sank 2023 um 4,6 % bei OSB und um 1,0 % bei Sperrholz. Werke im US-amerikanischen Süden nutzen niedrige Holzeinschlagsgebühren und modernisierte Durchlaufpressen, um OSB-Überschüsse nach Europa zu exportieren. Die Kapazitätsrationalisierung in British Columbia setzt sich aufgrund von Erhöhungen der Holzeinschlagsgebühren und Waldbrandstörungen fort. Lateinamerika, angeführt von Brasilien, ist die aufstrebende Versorgungsbasis; reichliche Pinus-Plantagen und Währungsvorteile ermöglichen preislich wettbewerbsfähige Exporte, während der Inlandsverbrauch parallel zu vorgefertigten sozialen Wohnungsbauprogrammen wächst.

Regulatorisches Umfeld
Der regulatorische Fokus bei Holzwerkstoffplatten richtet sich zunehmend auf die Einhaltung von Emissionsgrenzwerten und entwaldungsfreie Beschaffung, wobei sich die Anforderungen in den wichtigsten Importmärkten zunehmend angleichen. In Nordamerika bleibt TSCA Title VI ein zentraler Maßstab für Holzverbundwerkstoffe, und im Februar 2026 schlug die US-EPA eine Aktualisierung ihres freiwilligen Konsensstandard-Ansatzes vor, indem sie ISO 12460-2:2024(en) als zusätzliche Kleinkammer-Methode für die Qualitätskontrollprüfung aufnahm. Dies würde die praktischen Compliance-Pfade für Werke und Hersteller erweitern.
In Europa treibt die EU-Entwaldungsverordnung (EU 2023/1115) Anforderungen an Rückverfolgbarkeit, Geolokalisierung und Sorgfaltspflichtdokumentation für Holzprodukte voran, die auf dem EU-Markt in Verkehr gebracht werden. Die Verordnung (EU) 2025/2650 verschob die Anwendung der EUDR für große und mittlere Marktteilnehmer auf den 30. Dezember 2026, und die Europäische Kommission folgte mit aktualisierten Leitlinien sowie einem Durchführungsrechtsakt für das EUDR-Informationssystem im Juli 2026, um Berichts- und Compliance-Workflows zu operationalisieren. Kanada verstärkte im Dezember 2024 zudem die Angleichung an die US-Praxis durch die SOR/2024-256-Änderungen, die die Formaldehyd-Prüfanforderungen für die routinemäßige Qualitätskontrolle aktualisierten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Waldbesitz und Holzeinschlag, über Stammholzsortierung, Zerspanung/Strangbildung/Schälung sowie die Versorgung mit Harzen und Additiven (einschließlich formaldehydbasierter und formaldehydfreier Systeme). Auf die Plattenherstellung (Spanplatte, MDF/HDF, OSB, Sperrholz) folgt die Veredelung (Schleifen, Laminierung, Beschichtung) und anschließend der Vertrieb an Endanwender in den Bereichen Möbel, Bau und Verpackung über Großhändler, Baumarktkanäle und OEM-Lieferverträge. Große Hersteller integrieren zunehmend vorgelagerten Faserzugang und nachgelagerte veredelte Oberflächen, einschließlich Investitionen, die Laminierungskapazitäten (für Dekorplatten) hinzufügen, sowie Modernisierungen von Kontinuierpressen- und Energiesystemen, um Ausbeute und Kosten pro Kubikmeter zu verbessern.
Zu den wichtigsten Reibungspunkten zählen die Faserverfügbarkeit, Compliance-Dokumentation sowie Energie- und Logistikkosten. Als angebotsseitige Einschränkungen für 2025 wurden Einschlagbeschränkungen und Moratorien genannt (zum Beispiel ein genanntes 20%iges Einschlagmoratorium in Polen) neben anhaltendem Druck auf die Rohstoffpreise, wobei GTI-WBP berichtete, dass der Rohstoffeinkaufspreisindex zum Dezember 2025 18 Monate in Folge über 50% lag. Auf der Compliance-Seite erhöhen EU-Anforderungen wie die EUDR den Dokumentationsbedarf für Exporteure und Importeure, während Initiativen der Kreislaufwirtschaft Altholz durch Recyclingprozesse wieder in die Wertschöpfungskette zurückführen (zum Beispiel die genannte Rewood-Kapazität von Tafisa Canada von bis zu 244.000 Tonnen jährlich), wodurch neben Rundholz und Sägewerksresten ein sekundärer Faserstrom entsteht.
Wettbewerbslandschaft
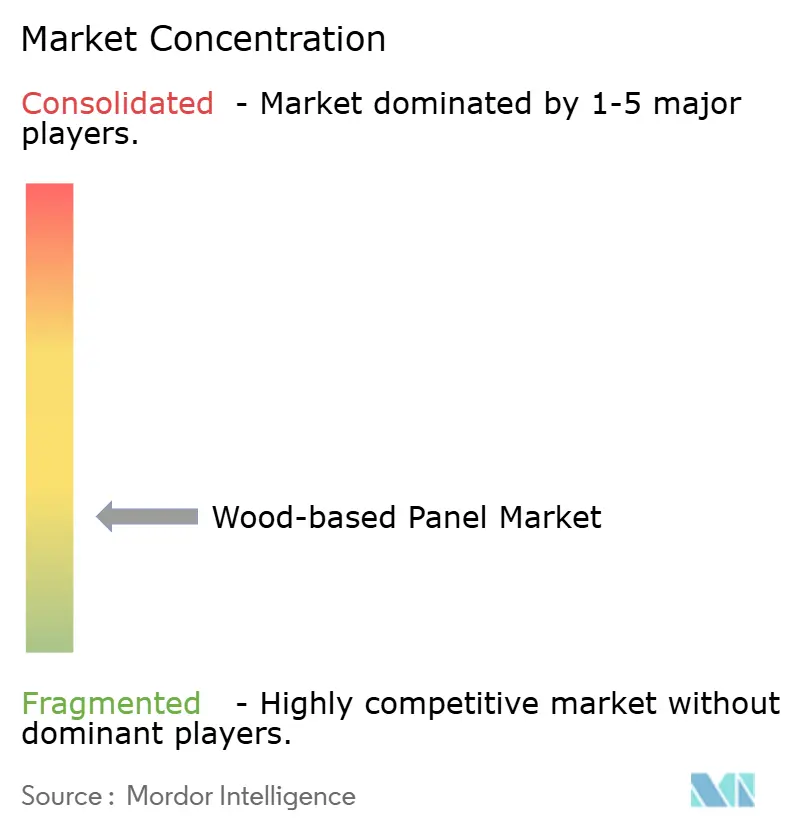
Der Markt ist stark fragmentiert. Führende Produzenten betreiben multinentale Anlagenportfolios, die regionale Risiken absichern. Kronospan, Swiss Krono und Egger erweiterten Werke in den USA und Osteuropa, um die Abhängigkeit von gesättigten westeuropäischen Märkten zu diversifizieren. Swiss Kronos 230-Millionen-USD-Erweiterung in South Carolina fügt MDF-Kapazität und Abwärmenutzung hinzu und verbessert sowohl den Produktmix als auch die Kostenstruktur. Neueinsteiger konzentrieren sich auf Nischentechnologien. Start-ups, die Transparentholzverbundwerkstoffe, photolumineszierende Fassaden und nanozelluloseerverstärkte Plattenhäute unterstützen, ziehen Risikokapital an, da Architekten nach leichten, kohlenstoffnegativen Verkleidungen suchen. Etablierte Unternehmen reagieren, indem sie Unternehmensventure-Einheiten aufbauen oder Immaterialgüterrechte lizenzieren. Insgesamt lässt die moderate Konzentration der Branche Raum für technologiezentrierte Disruptoren, insbesondere in hochwertigen Anwendungen, bei denen Preisaufschläge die Skalenvorteile überwiegen.
Marktführer der Holzwerkstoffbranche
-
Arauco
-
Egger
-
Georgia-Pacific
-
Kronoplus Limited
-
West Fraser
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Holzwerkstoffe
- Arauco
- Boise Cascade
- CenturyPly
- Dexco
- Dongwha Group
- Egger
- Georgia-Pacific
- Greenpanel Industries Limited
- Kastamonu Entegre
- Kronoplus Limited
- Langboard Inc.
- Louisiana-Pacific Corporation
- Pfleiderer
- Roseburg Forest Products
- Swiss Krono Group
- West Fraser
- Weyerhaeuser Company

Marktchancen und Zukunftsaussichten
Der regulatorische Druck hin zu emissionsärmeren und rückverfolgbaren Platten schafft Freiraum für Hersteller, die ihre Beschaffung dokumentieren und klebstoffbedingte Emissionen reduzieren können, ohne die Produktivität zu beeinträchtigen. Da der Zeitplan der EU-Entwaldungsverordnung für viele Marktteilnehmer auf den 30. Dezember 2026 festgelegt ist, entwickeln sich globale Lieferketten hin zu geolokalisierungsgestützter Sorgfaltspflicht, was Plattenhersteller begünstigt, die EU-orientierten Möbel- und Baukunden verifizierte Rückverfolgbarkeits- und Produktdaten bereitstellen können. In Nordamerika entwickelt sich auch das Compliance-Instrumentarium weiter, da der Vorschlag der US-EPA im Februar 2026, ISO 12460-2:2024(en) als zusätzliche Kleinkammer-Methode für die Qualitätskontrolle anzuerkennen, flexiblere Prüfprogramme für Holzverbundwerkstoffe im Rahmen von TSCA Title VI unterstützt.
Kapazitätsmodernisierung und veredelnde Endbearbeitung prägen ebenfalls die Chancenbereiche bei MDF, Spanplatten und OSB. Beispiele sind der Beginn der Laminierung von Dekorplatten durch EGGER in Markt Bibart im Januar 2026 im Rahmen einer mehrstufigen Investition von über 200 Millionen Euro sowie der Start einer neuen kontinuierlichen Spanplattenproduktionslinie durch Uniboard in Val-d'Or (Québec) im Februar 2026, wodurch die Jahreskapazität auf 272 Millionen Quadratfuß gesteigert wird. Auf struktureller Seite kündigte Swiss Krono im Juli 2026 an, die Spanplattenproduktion in Sully-sur-Loire, Frankreich, auf OSB umzustellen und die Spanplattenherstellung bis August 2026 zu beenden, was auf eine Verlagerung der Anlagenausrichtung hin zu baubezogener Plattennachfrage hindeutet. Diese Schritte erweitern den adressierbaren Markt für oberflächenfertige Platten, rückverfolgbare emissionsarme Qualitäten und OSB-bezogene Bausysteme (einschließlich SIPs), während sie die Wettbewerbsintensität in Regionen erhöhen, in denen neue Veredelungs- und OSB-Kapazitäten in Betrieb gehen.
Recent Industry Developments in Markt für Holzwerkstoffe
- Juli 2026: Swiss Krono kündigte Pläne an, seinen Standort in Sully-sur-Loire, Frankreich, von Spanplatte auf oriented strand board (OSB) umzustellen, wobei die Spanplattenproduktion bis August 2026 eingestellt werden soll. Die Umstellung verlagert Kapazitäten hin zur baugetriebenen Nachfrage nach Strukturplatten und kann die lokale Spanplattenverfügbarkeit verknappen, während sie die OSB-Versorgungsoptionen für europäische Käufer erweitert.
- Mai 2026: Die Regierung von Ontario kündigte einen Beitrag von 10 Millionen CAD zur Unterstützung des 191 Millionen CAD teuren Modernisierungs- und Erweiterungsprojekts von Georgia-Pacific am OSB-Werk Englehart in Ontario an, einschließlich eines Thermoenergiesystems und einer angegebenen Steigerung der Produktionskapazität um 14%. Die öffentliche Kofinanzierung trägt dazu bei, Werksmodernisierungen zu beschleunigen, die den Durchsatz und die Energieeffizienz verbessern, und stärkt so die OSB-Angebotswettbewerbsfähigkeit in Nordamerika.
- Juli 2024: Arauco kündigte eine Investition von 100 Millionen USD zur Inbetriebnahme und zum Betrieb einer OSB-Produktionslinie innerhalb seines Trupan-Cholguán-Komplexes in Chile (Ñuble) an, mit geplantem Betriebsbeginn im 2. Quartal 2026. Das Projekt schafft Strukturplattenkapazität näher an lateinamerikanischen Nachfragezentren und diversifiziert das OSB-Angebot über die traditionellen nordamerikanischen und europäischen Produktionsbasen hinaus.


Markt für Holzwerkstoffe Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Holzwerkstoffe fabrikmäßig hergestellte Ingenieurholzplatten, die als Konstruktions- oder Oberflächenmaterialien in den Bereichen Bau, Möbel und Verpackung eingesetzt werden. Der Markt wird volumenmäßig quantifiziert, sodass die Ergebnisse in Millionen Kubikmetern (MMCM) verbrauchter Platten ausgedrückt werden.
Ausschlüsse aus dem Umfang: Wir schließen Ersatzplatten ohne Holzanteil sowie reine Vor-Ort-Zimmermannsarbeiten aus, die nicht als standardisierte Platten verkauft werden.
Segmentierungsübersicht
- Nach Produkttyp
- Mitteldichte Faserplatte (MDF)/Hochdichte Faserplatte (HDF)
- Oriented Strand Board (OSB)
- Spanplatte
- Sperrholz
- Hartholz
- Sonstige Typen
- Nach Anwendung
- Möbel
- Wohnbereich
- Gewerbebereich
- Bau
- Boden und Dach
- Wand
- Tür
- Sonstiger Bau (Dekor, Rahmen, Zubehör)
- Verpackung
- Sonstige (Kunsthandwerk, Industrielles Prototyping, Spielzeug)
- Möbel
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Thailand
- Indonesien
- Vietnam
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Nordische Länder
- Türkei
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Ägypten
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit öffentlichen Produktions- und Handelsdaten, um zu erfassen, wo Platten hergestellt werden und wohin sie fließen. Zu den ausgewerteten Quellen gehören offizielle Statistiken zu Forstwirtschaft und Holzprodukten, Zoll- und Tariflinien-Handelsveröffentlichungen, Daten zu Bau- und Wohnungsbaubeginnen sowie Energie- und Industrieoutput-Indikatoren von Organisationen wie FAO, UN Comtrade, der Weltbank und nationalen Statistikämtern.
Darüber hinaus haben wir Geschäftsberichte von Unternehmen, Investorenpräsentationen sowie Werks- oder Kapazitätsankündigungen aus renommierten Presseorganen und Branchenverbänden genutzt, um Produktmix und Expansionszeitpläne zu bestätigen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen wurde selektiv eingesetzt, um Details auf Unternehmensebene zu standardisieren, und eine Import-Export-Datenbank auf Sendungsebene wurde in gezielten Fällen zur Plausibilitätsprüfung von Handelssignalen verwendet. Diese Quellen sind illustrativ; während der Datenerhebung, Validierung und Klärung wurden auch viele weitere öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit erfolgte durch Experteninterviews und strukturierte Umfragen mit Herstellern, Händlern, Teilnehmern des Rohstoff- und Harzökosystems sowie großen Abnehmern aus den Bereichen Bau und Möbel. Dieser Schritt diente dazu, Umrechnungsfaktoren, Nutzungsmuster und praktische Nachfrageverschiebungen in APAC, EMEA und Amerika zu bestätigen und anschließend die aus der Sekundärforschung gewonnenen Annahmen anhand der täglichen Kauf- und Produktionserfahrungen der Teilnehmer einem Stresstest zu unterziehen.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 34 % | CXOs: 15 % | APAC: 41 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 38 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 47 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmungslogik beginnt mit einer Top-down-Rekonstruktion der Plattennachfrage, indem die nationale Holzproduktionsleistung und Handelsbilanzen mit der nachgelagerten Nachfrage aus dem Bau- und Möbelbereich verknüpft und anschließend mithilfe von Nutzungsratenannahmen in Plattenvolumen umgerechnet werden. Die Gesamtwerte werden durch selektive Bottom-up-Prüfungen bestätigt – etwa durch Stichproben zur Herstellerkapazität und -auslastung sowie durch Kanalprüfungen typischer Liefermengen –, bevor die endgültigen Zahlen festgelegt werden.
Zu den wichtigsten Modelleingaben gehören Wohnungsbaubeginne und Renovierungsintensität, Trends in der Möbelproduktion, Plattensubstitutionsmuster (beispielsweise MDF gegenüber Sperrholz bei Innenanwendungen), angekündigte Kapazitätserweiterungen und -schließungen sowie Handelsverschiebungen bei den wichtigsten Import- und Exportländern. Wo lokale Daten dünn waren, wurden Lücken mit regionalen Näherungswerten geschlossen und mit Expertenfeedback abgeglichen, damit die endgültigen Volumina realistisch blieben.
Für die Prognose wurde eine Szenarioanalyse rund um Bauzyklen und Kapazitätshochläufe eingesetzt; die Pfade wurden mit den Interviewteilnehmern besprochen, sodass kurzfristige Schwankungen und eine längerfristige Normalisierung abgebildet wurden, ohne auf einjährige Ausreißer überzureagieren.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden validiert, indem die Modelltotale mit unabhängigen Signalen wie regionalen Handelsrichtungen, Kommentaren zur Kapazitätsauslastung und Trends bei der Bautätigkeit verglichen und anschließend auf starke Diskontinuitäten geprüft wurden, die nicht mit realen Ereignissen übereinstimmten. Bei großen Abweichungen wurden die Annahmen überprüft, und bei Bedarf wurden Befragte erneut kontaktiert, um zu klären, was sich beim Produktionsmix, bei Preisanreizen oder bei Versorgungsengpässen verändert hatte.
Ein mehrstufiger interner Überprüfungsprozess wird eingehalten, damit Definitionen, Berechnungen und Einheiten über Regionen und Zeiträume hinweg konsistent sind. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa größere Kapazitätsveränderungen oder politische Änderungen, die die Holzversorgung betreffen. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die veröffentlichte Sichtweise die neuesten verfügbaren Informationen widerspiegelt.
Marktgröße für Holzwerkstoffe von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößenzahlen für Holzwerkstoffe zu sehen, da nicht jeder Herausgeber dieselbe Einheit, Marktabgrenzung und Aktualisierungshäufigkeit verwendet. Einige konzentrieren sich auf Umsatz, andere auf physisches Volumen, und Unterschiede können sich weiter vergrößern, wenn sich die Preise bewegen.
Die Tabelle zeigt auch, dass die größte Lücke häufig aus Umfangsentscheidungen resultiert – etwa ob die Schätzung auf versendeten und verbrauchten Kubikmetern oder auf USD-Umsatz basiert, der vom Produktmix und der regionalen Preisgestaltung abhängt. Unterschiede in der Art und Weise, wie Sperrholz- gegenüber Faserplattenqualitäten in gemeinsame Einheiten umgerechnet werden, wie Handels-Reexporte behandelt werden und wie schnell Kapazitätserweiterungen hochgefahren werden sollen, können die Gesamtwerte ebenfalls nach oben oder unten verschieben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 434,36 Millionen USD (2026) | |
| Globales Beratungsunternehmen A | 213,10 Milliarden USD (2025) | Wird in Umsatzgrößen angegeben, was den Gesamtwert durch Preis- und Mixeffekte erhöht; zudem kann eine breitere Auswahl an Plattenkategorien und -kanälen im Vergleich zu einem reinen Volumenkonstrukt einbezogen sein. |
| Branchenpublisher B | 198,54 Milliarden USD (2024) | Verwendet einen rein umsatzbasierten Ansatz mit begrenzter Transparenz bei Umrechnungsfaktoren und Handelsanpassungen, sodass der Wert je nach Währungszeitpunkt und angenommenen durchschnittlichen Verkaufspreisen schwanken kann. |
Die Tabelle verweist zunächst auf eine Einheitenabweichung und dann auf den Umfangsdetail als nächsten Treiber. Im Mordor Intelligence-Modell wird der Markt in Millionen Kubikmetern Holzwerkstoffe gemessen, sodass das Ergebnis an Produktion, Handelsbilanz und Endverbrauchsnachfrage gebunden bleibt und nicht an Preisschwankungen. Mit diesen explizit gemachten Entscheidungen können Nutzer das Ergebnis auf klare Aktivitätsindikatoren zurückverfolgen und die Schritte bei Aktualisierungen wiederholen.


Im Bericht beantwortete Schlüsselfragen
Welches Volumen wird für Holzwerkstoffe bis 2031 prognostiziert?
Die globale Nachfrage wird bis 2031 voraussichtlich 513,79 Millionen m³ erreichen.
Welche Region führt beim Verbrauch von Holzwerkstoffen?
Asien-Pazifik hielt 2025 einen Anteil von 52,12 % der Lieferungen und bleibt die am schnellsten wachsende Region.
Warum gewinnen Structural Insulated Panels an Beliebtheit?
SIPs reduzieren den Arbeitsaufwand auf der Baustelle um bis zu 70 % und erfüllen verschärfte Energiecodes, was die OSB-Nachfrage ankurbelt.
Wie werden Formaldehydvorschriften die Produzenten beeinflussen?
EU- und US-amerikanische Grenzwerte verpflichten Werke, vor August 2026 auf teurere formaldehydfreie Harze umzustellen.
Welche Innovationen könnten traditionelles Sperrholz verdrängen?
Transparentholzverglasung und MDF mit Recyclingfaseranteil erschließen margenstarke Nischen jenseits von Standardplatten.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

