
Marktgröße und Marktanteil für Strukturisolierte Paneele
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 623.16 Millionen US-Dollar |
| Marktgröße (2031) | 842.62 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.22 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Strukturisolierte Paneele von Mordor Intelligence
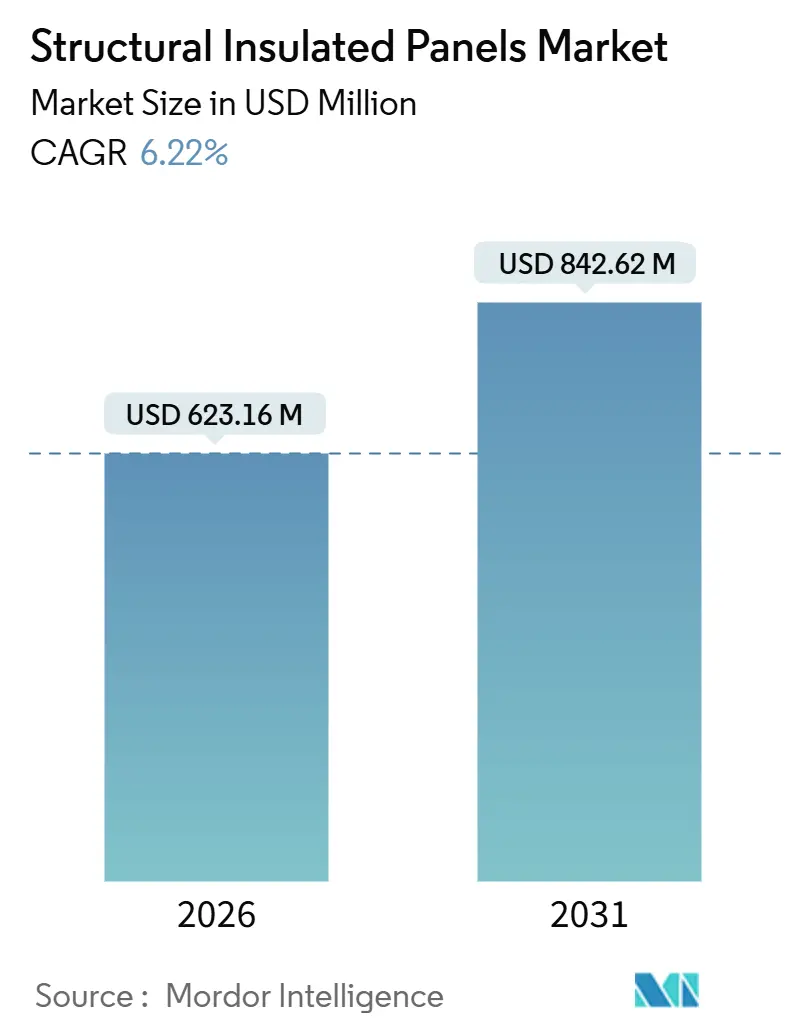
Die Marktgröße für Strukturisolierte Paneele wird im Jahr 2026 auf 623,16 Millionen USD geschätzt und soll bis 2031 einen Wert von 842,62 Millionen USD erreichen, bei einer CAGR von 6,22 % während des Prognosezeitraums (2026–2031). Das Wachstum wird durch das Zusammenwirken strengerer Energieeffizienzvorschriften, einer beschleunigten Vorfertigung außerhalb der Baustelle und zunehmendem Druck zur Reduzierung des betrieblichen CO₂-Ausstoßes angetrieben. Kostenaufschläge, die die Akzeptanz früher einschränkten, werden nun durch schnellere Bauzeitpläne, geringeren Arbeitskräfteeinsatz und messbare Reduzierungen des Heiz- oder Kühlbedarfs ausgeglichen. Knappes Schnittholzangebot in Nordamerika, der Ausbau der Kühlketteninfrastruktur im Asien-Pazifik-Raum und Mandate für erschwinglichen Wohnraum in mehreren Regionen lenken weiterhin Kapital in Richtung Hüllsysteme mit hohem R-Wert. Wettbewerbsstrategien verschieben sich, da Schaum-, Stahl- und Glaswolllieferanten vorwärts in die Panelfertigung integrieren, während traditionelle Schnittholzanbieter in nichtbrennbare Außenhäute diversifizieren. Zusammen stärken diese Kräfte eine stetige Aufwärtsentwicklung des Marktes für Strukturisolierte Paneele, selbst in einem Umfeld volatiler Rohstoffpreise.
Wichtigste Erkenntnisse des Berichts
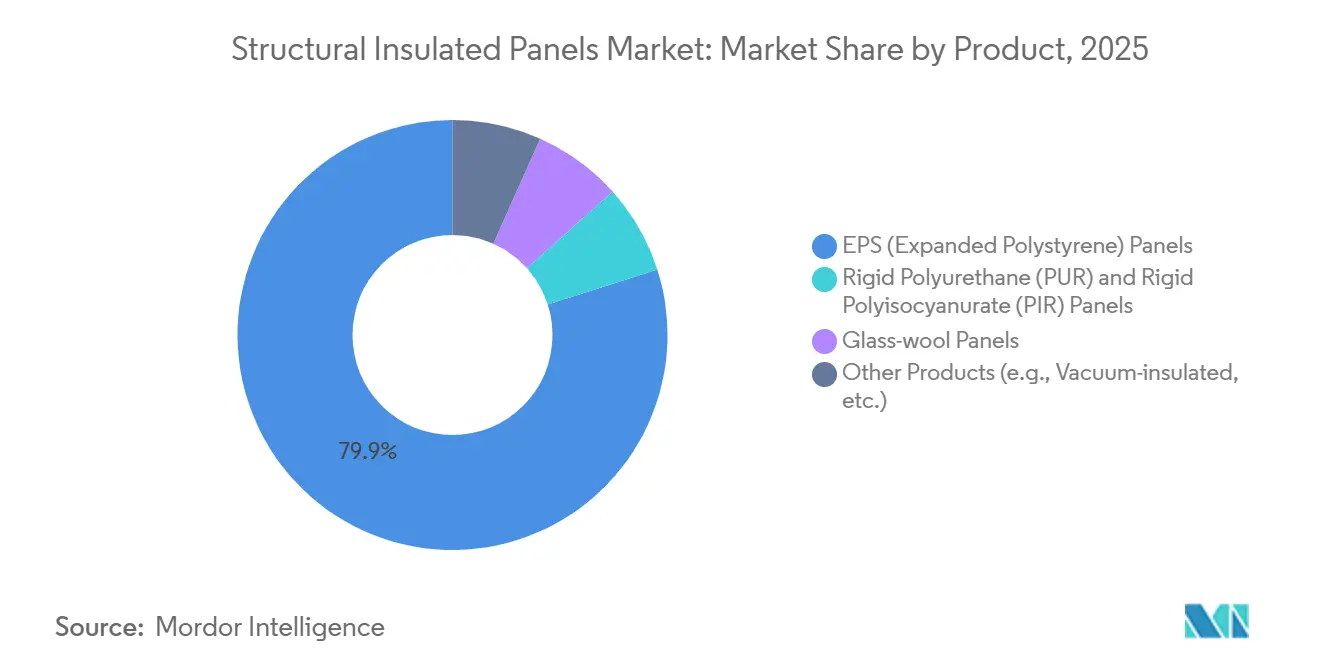
- Nach Produkt erfasste expandiertes Polystyrol im Jahr 2025 einen Marktanteil von 79,94 % am Markt für Strukturisolierte Paneele und wird voraussichtlich bis 2031 mit einer CAGR von 6,36 % wachsen.
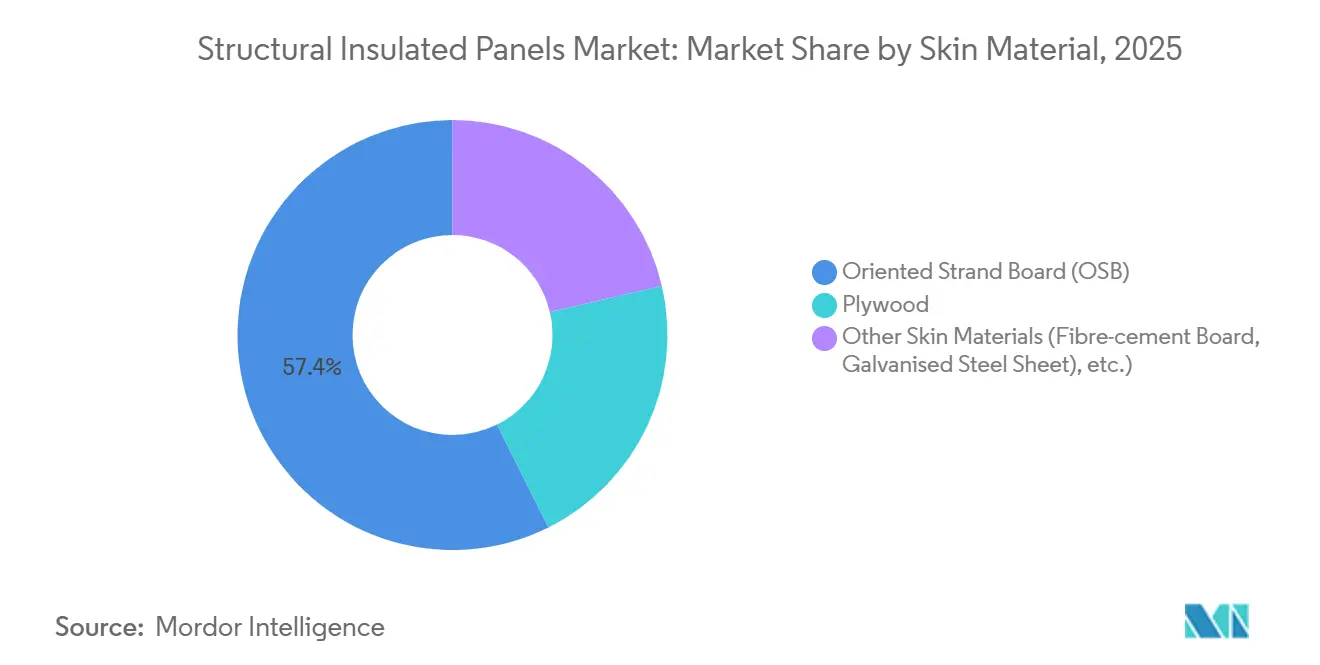
- Nach Hautmaterial hielt Oriented Strand Board im Jahr 2025 einen Umsatzanteil von 57,36 %, während andere Hautmaterialien bis 2031 voraussichtlich mit einer CAGR von 7,19 % zulegen werden.
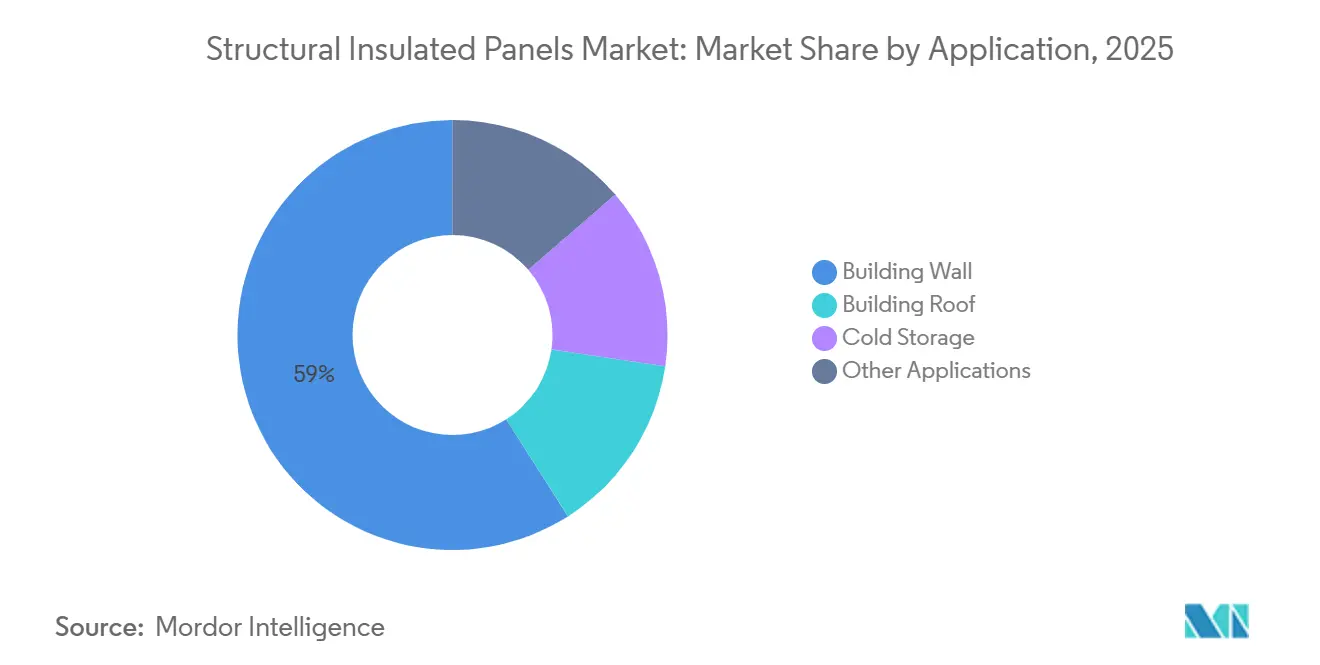
- Nach Anwendung entfielen auf Gebäudewandsysteme im Jahr 2025 59,02 % der Marktgröße für Strukturisolierte Paneele, und sie expandieren bis 2031 mit einer CAGR von 6,75 %.
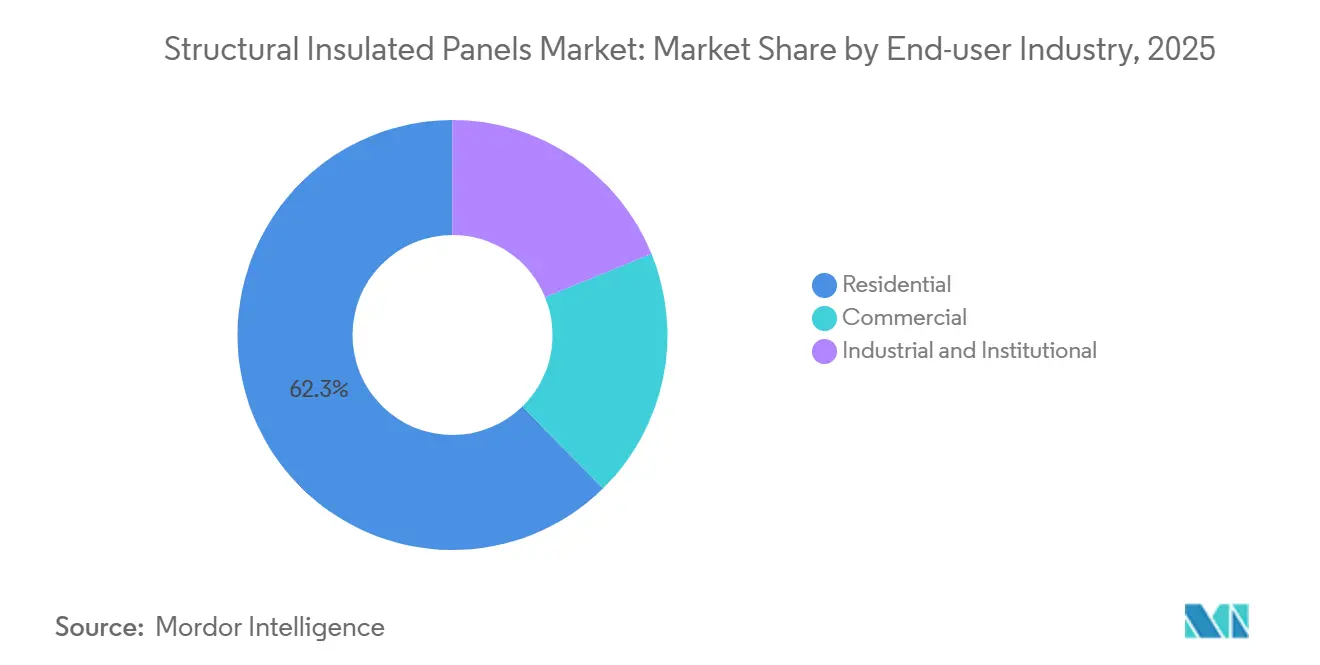
- Nach Endverbraucherbranche kontrollierte das Wohngebäudesegment im Jahr 2025 62,35 % des Umsatzes und ist auf dem Weg, bis 2031 die schnellste CAGR von 7,02 % zu verzeichnen.
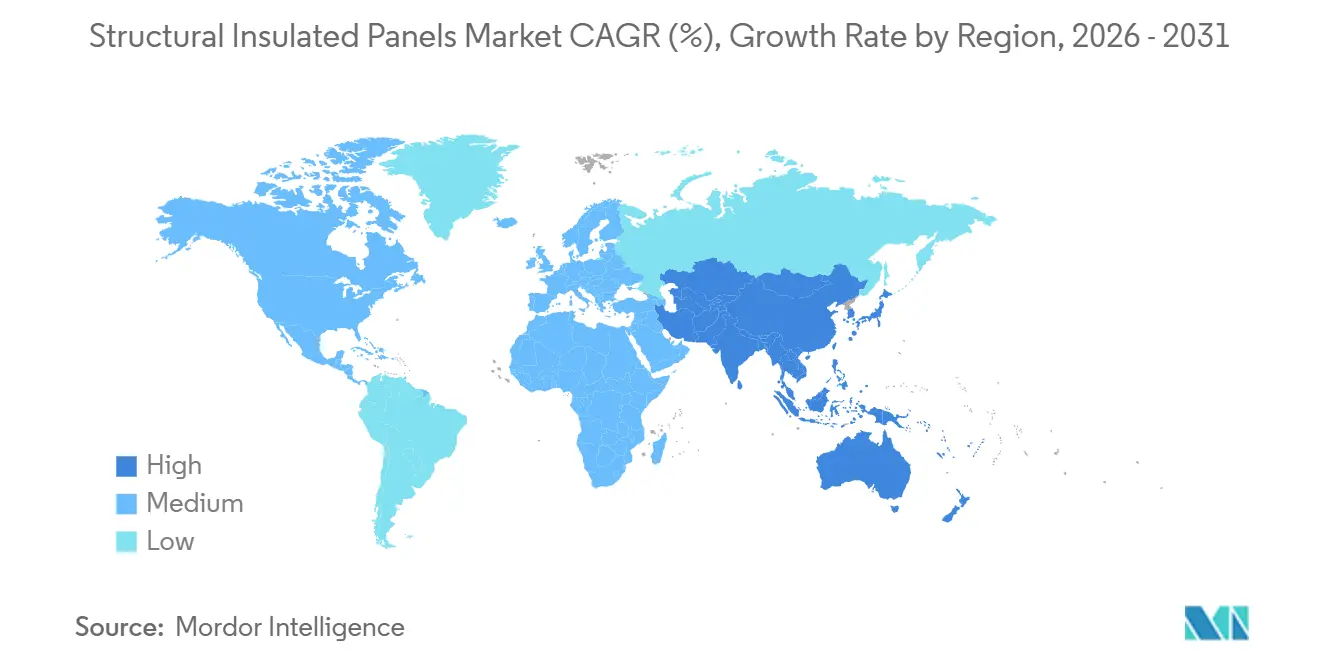
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Marktanteil von 37,27 % bei Strukturisolierten Paneelen, während der Asien-Pazifik-Raum bis 2031 voraussichtlich mit einer CAGR von 7,41 % zulegen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für Strukturisolierte Paneele
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Energieeffizienzvorschriften beschleunigen die Akzeptanz | +1.4% | Global, mit konzentrierter Durchsetzung in der EU und ausgewählten US-Bundesstaaten | Mittelfristig (2–4 Jahre) |
| Ausbau der globalen Kühlketteninfrastruktur | +0.9% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf den Nahen Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Wachsender Bedarf an erschwinglichem Wohnraum und Wohngebäudesanierung | +1.6% | Nordamerika und Asien-Pazifik, aufkommend in Südamerika | Kurzfristig (≤ 2 Jahre) |
| Wachsende Präferenz für schnelle Vorfertigung außerhalb der Baustelle | +1.3% | Global, frühe Gewinne in Nordamerika und Nordeuropa | Mittelfristig (2–4 Jahre) |
| CO₂-Kredit-Monetarisierung für holzbasierte Strukturisolierte Paneele | +0.7% | EU, Kalifornien, British Columbia und ausgewählte Pilotregionen im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Energieeffizienzvorschriften beschleunigen die Akzeptanz
Mehrere Rechtssysteme verschärfen die Grenzwerte für die Wärmedurchgangskoeffizienten und treiben Bauherren zu Hüllsystemen mit hohem R-Wert. Die Überarbeitung der Energieeffizienzrichtlinie für Gebäude der Europäischen Union aus dem Jahr 2024 schafft die Beheizung mit fossilen Brennstoffen in Neubauten bis 2028 ab und schreibt damit im Wesentlichen supergedämmte Außenwände vor. Das US-amerikanische Energieministerium erhöhte die Wanddämmungsanforderungen für die Klimazonen 4–7 im Jahr 2025 um 20 %, was die konventionelle Ständerbauweise an ihre praktischen Grenzen bringt. Californias aktualisierter Title 24 gewährt Konformitätsgutschriften für werkseitig gefertigte Paneele, die unter 1,5 ACH bei 50 Pa getestet werden – ein Schwellenwert, der von Strukturisolierten Paneelen routinemäßig erreicht, von vor Ort errichteten Wänden jedoch selten erzielt wird. Insgesamt belohnen diese Vorschriften frühzeitige thermische Investitionen, synchronisieren die Anreize der Bauherren mit den Energiekosten der Bewohner und verleihen dem Markt für Strukturisolierte Paneele zusätzlichen Schwung.
Ausbau der globalen Kühlketteninfrastruktur
Der Pharmavertrieb und die Logistik für verderbliche Lebensmittel bauen weiterhin temperaturkontrollierte Flächen im zweistelligen Bereich aus. Die Internationale Luftverkehrsvereinigung verzeichnete im Jahr 2025 einen Anstieg der Kühlkettenkapazität um 11 % im Jahresvergleich, wobei der Asien-Pazifik-Raum 43 % der neuen Quadratmeterfläche auf sich vereinte. Hyperscale-Lebensmittelhändler wie Walmart setzten im Jahr 2025 für 14 neue Einrichtungen auf Hüllsysteme aus Isolierpaneelen und verwiesen auf eine um 22 % reduzierte Kühllast im Vergleich zu Mauerwerk und Sprühschaumwänden. Da Energiekosten bis zu 40 % der Lagerbetriebskosten ausmachen, ist die Amortisationszeit für leistungsstärkere Paneele kurz, was eine Premiumpreisgestaltung für vakuumisolierte Kerne im Markt für Strukturisolierte Paneele unterstützt.
Wachsender Bedarf an erschwinglichem Wohnraum und Wohngebäudesanierung
Regierungen betrachten die Vorfertigung außerhalb der Baustelle nun als Hebel, um Wohnungslücken zu schließen. Im Jahr 2025 startete das US-amerikanische Ministerium für Wohnungsbau und Stadtentwicklung ein Förderprogramm in Höhe von 1,2 Milliarden USD, das panelisierten Bauten Vorrang einräumt, die Einheiten innerhalb von 12 Monaten nach dem Grunderwerb fertigstellen[1]US-amerikanisches Ministerium für Wohnungsbau und Stadtentwicklung, „Innovationsförderprogramm für erschwinglichen Wohnraum”, hud.gov. Indiens Pradhan Mantri Awas Yojana stellte 480 Milliarden INR (5,8 Milliarden USD) für städtische Wohngebäude bereit, wobei mehrere Bundesstaaten Isolierpaneele für Fertigstellungsziele im Jahr 2026 erproben. Auch die Sanierung steigert die Nachfrage; Energieeffizienzprojekte erreichten im Jahr 2025 18 % der US-amerikanischen Renovierungsausgaben, gegenüber 12 % fünf Jahre zuvor. Der Wohngebäudekanal stützt daher sowohl das Basisvolumen als auch das stärkste Wachstum im Markt für Strukturisolierte Paneele.
Wachsende Präferenz für schnelle Vorfertigung außerhalb der Baustelle
Anhaltender Arbeitskräftemangel treibt Auftragnehmer zu industrialisierten Baumethoden. 78 % der US-amerikanischen Generalunternehmer nannten die Verfügbarkeit von Arbeitskräften im Jahr 2025 als ihre größte Sorge. Der Construction Leadership Council des Vereinigten Königreichs strebt bis 2030 einen Anteil von 25 % an vorgefertigten Bauleistungen an und nennt Strukturisolierte Paneele ausdrücklich als Schlüsseltechnologie. Wenn die Errichtung der Gebäudehülle von Wochen auf Tage verkürzt wird, können Projektentwickler Finanzierungskosten senken und günstigere Konditionen für Baukredite sichern, was die Nachfrage im Markt für Strukturisolierte Paneele stärkt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Anfangskosten im Vergleich zur konventionellen Rahmenbauweise | -1.2% | Global, ausgeprägt in kostenempfindlichen Wohnbaumärkten | Kurzfristig (≤ 2 Jahre) |
| Substitutionsbedrohung durch fortschrittliche vorgefertigte Wandsysteme | -0.8% | Nordamerika und EU, begrenzte Durchdringung im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| OSB-Angebotsvolatilität (Borkenkäferbefall und Werksausfälle) | -1.1% | Nordamerika, indirekte Auswirkungen auf die globale Preisgestaltung | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Anfangskosten im Vergleich zur konventionellen Rahmenbauweise
Strukturisolierte Paneele weisen gegenüber Ständerwänden mit Dämmstoffeinlagen einen Materialaufpreis von 15–25 % auf, während Vakuumisolationspaneele ebenfalls höhere Materialkosten verursachen können – eine Hürde für Bauunternehmen, die mit knappen Bruttomargen arbeiten. Eine Kostenstudie aus dem Jahr 2025 der National Association of Home Builders bezifferte den zusätzlichen Aufwand auf 8–12 USD pro Quadratfuß Wandfläche, wodurch sich die Amortisationszeit in Märkten ohne Versorgungsunternehmen-Rabatte auf 12–15 Jahre verlängert. Finanzinstitute, die Kredite auf Basis der Anschaffungskosten statt der Lebenszyklusersparnisse vergeben, verstärken diese Belastung und hemmen kurzfristig den Markt für strukturisolierte Paneele.
Substitutionsbedrohung durch fortschrittliche vorgefertigte Wandsysteme
Brettsperrholz, leichte Stahlpaneele und dampfgehärteter Porenbeton konkurrieren nun direkt mit Schaumkernbaugruppen. Änderungen des International Building Code im Jahr 2024 erhöhten die zulässigen Holzbauhöhen auf 18 Stockwerke und eröffneten Möglichkeiten im mittleren Hochbau, die zuvor Strukturisolierten Paneelen vorbehalten waren. Vorgefertigte Stahlpaneele eroberten im Jahr 2025 9 % des US-amerikanischen Marktes für gewerbliche Gebäudehüllen, gegenüber 5 % zwei Jahre zuvor, angetrieben durch nichtbrennbare Anforderungen in Rechenzentren und Kühllägern[2]Amerikanisches Institut für Stahlbau, „Marktbericht für gewerbliche Gebäudehüllen 2025”, aisc.org. Diese Alternativen erodieren den Marktanteil in Anwendungen, bei denen Brandschutz oder die Ästhetik von sichtbarem Holz die Dämmtiefe überwiegen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt: EPS sichert sich die Marktführerschaft im Massenmarkt
Expandierte Polystyrolpaneele dominierten im Jahr 2025 mit einem Anteil von 79,94 % und werden voraussichtlich bis 2031 mit einer CAGR von 6,36 % zulegen. EPS liefert R-3,6–4,2 pro Zoll bei 30–40 % niedrigeren Materialkosten als Polyurethan – ein Unterschied, der für die Mengenakzeptanz entscheidend ist. Kingspan stellte fest, dass EPS im Jahr 2025 62 % seines Umsatzes mit Isolierpaneelen ausmachte, was die tiefe Durchdringung im Wohngebäudebereich belegt. Änderungen der Brandschutzvorschriften und Platzbeschränkungen erhalten eine Nischennachfrage nach Polyurethan und Polyisocyanurat mit höherem R-Wert, aber diese Chemikalien bleiben für den Massenwohnungsbau sekundär. Glaswollkerne dienen brandgeschützten und akustisch sensiblen Projekten, während vakuumisolierte Paneele noch bei geringerem Stückvolumen verbleiben und auf pharmazeutische Kühlketten und die Luft- und Raumfahrt beschränkt sind.
Ein regulatorischer Vorteil entsteht auch für EPS, da es bereits auf Pentan als klimakonformes Treibmittel setzt. Im Gegensatz dazu rüsten Polyurethanlieferanten noch um, um die von der US-amerikanischen Umweltschutzbehörde im Jahr 2024 verbotenen FCKW zu ersetzen. Diese Umstellung führt zu Ausbeyteunsicherheiten und Ausschussrisiken, was die Kostenlücke vorübergehend zugunsten von EPS vergrößert und die Marktführerschaft im Markt für Strukturisolierte Paneele weiter festigt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Hautmaterial: OSB-Dominanz sieht sich nichtbrennbaren Rückenwinden gegenüber
Oriented Strand Board hielt 2025 einen Segmentanteil von 57,36 %, gestützt durch sein günstiges Gewicht-zu-Festigkeit-Verhältnis und die Kompatibilität mit herkömmlichen Befestigungsmethoden. Dennoch verzeichnet der Markt für Strukturell Isolierte Paneele eine bemerkenswerte Verlagerung hin zu nicht brennbaren Außenschichten. Andere Hautmaterialien werden bis 2031 voraussichtlich mit einer CAGR von 7,19 % wachsen, da städtische Brandschutzvorschriften strenger werden. Tata Steel berichtete, dass stahlverkleidete Paneele bis 2025 einen Anteil von 14 % im indischen gewerblichen Bauwesen erreichten, angetrieben durch die Nachfrage aus Kühllager- und Pharmabereichen.
Angebotsschwankungen bei OSB begünstigen ebenfalls die Diversifizierung. Durch Borkenkäferbefall verursachte Holzmangel veranlassten einige Hersteller zur Umstellung auf Sperrholz oder Verbund-Isolierpaneele, die jeweils eine Neuzulassung nach lokalen Vorschriften erfordern, aber das Rohstoffrisiko abpuffern. Digitale Planungsabläufe beschleunigen den Wandel; Architekten legen nun Feuerwiderstandsklasse, Stoßfestigkeit und Oberflächenbeschaffenheit in BIM-Modellen fest, was Projektteams in die Lage versetzt, mehrere Hautoptionen frühzeitig zu bewerten, Angebotsfristen zu verkürzen und die Akzeptanz nicht traditioneller Verkleidungen im Markt für Strukturell Isolierte Paneele zu erhöhen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung: Wandsysteme sichern das Volumen, während Kühllager Premiumpreise erzielen
Gebäudewände repräsentierten im Jahr 2025 59,02 % der Lieferungen und legen bis 2031 mit einer CAGR von 6,75 % zu. Unabhängige Tests des US-amerikanischen Energieministeriums im Jahr 2025 zeigten, dass Panelwände den Gesamtheizwärmebedarf von Gebäuden um bis zu 24 % gegenüber 2×6-Ständern mit R-21-Dämmstoffmatten reduzierten. Dieser Leistungsvorteil untermauert sowohl den Neubau- als auch den Sanierungsschwung, insbesondere in nördlichen Klimazonen, wo Heizkosten die Amortisationszeit wesentlich beeinflussen. Dachpaneele sichern sich den nächstgrößten Anteil und werden bei flach geneigten Gewerbegebäuden bevorzugt, da sie Tragwerk, Dampfsperre und Dämmung in einem einzigen Bauteil integrieren.
Kühllagerprojekte liefern trotz geringerer Kubikmetervolumina überproportionale Margen für Panellieferanten. Die globale Kühlkapazität erreichte im Jahr 2025 730 Millionen m³, und die meisten Neubauten setzen standardmäßig auf Panelhüllen, um ±2 °C-Toleranzen einzuhalten. Vakuumisolierte Kerne und Edelstahlverkleidungen – weit jenseits der Spezifikationsniveaus für den Mainstream-Wohnungsbau – erzielen Premiumpreise, gewinnen Aufträge jedoch auf Basis garantierter Temperaturstabilität und Hygieneeinhaltung. Da Hyperscale-Lebensmittelhändler und Biologika-Versender expandieren, erhalten Premium-Kühlkettenanforderungen eine profitable Nische im Markt für Strukturisolierte Paneele aufrecht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche: Wohngebäude führt sowohl beim Volumen als auch beim Wachstum
Der Wohngebäudebereich absorbierte im Jahr 2025 62,35 % der Nachfrage und weist bis 2031 die schnellste CAGR von 7,02 % auf. Die mittlere Bauzeit für panelisierte Häuser in den Vereinigten Staaten verkürzte sich im Jahr 2025 auf 4,8 Monate, verglichen mit 6,2 Monaten für Ständerbauweise. Millennials, die erstmals Wohneigentum erwerben, und ältere Haushalte, die Energiesanierungen anstreben, treiben gemeinsam das Volumen an. Die Steuergutschriftenstruktur 2026 im Rahmen des US-amerikanischen Inflation Reduction Act erstattet bis zu 1.200 USD für qualifizierende Hüllverbesserungen – ein Schwellenwert, den Paneele problemlos überschreiten.
Gewerbe- und institutionelle Segmente folgen und setzen auf Paneele, um Belegungsfristen in Design-Build-Vereinbarungen einzuhalten. Industrielle Käufer, von Herstellern bis hin zu Rechenzentrumsbetreibern, setzen auf luftdichte panelisierte Hüllen, um HLK-Lasten zu senken. Das US Army Corps of Engineers schreibt nun Paneele für vorgeschobene Stützpunkte vor, um R-30-Wände in einer einzigen Baugruppe zu erreichen, was die Leistungsfähigkeit in extremen Umgebungen validiert und die Glaubwürdigkeit im breiteren Markt für Strukturisolierte Paneele stärkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika kontrollierte im Jahr 2025 37,27 % des globalen Umsatzes, gestützt durch die Wohnungsnachfrage in den USA und Kanada. Kanada profitiert zusätzlich von provinziellen Wärmeverlustobergrenzen, die R-30-Wände und eine Luftdichtheit unter 2 ACH bei 50 Pa begünstigen. Dennoch dämpfen die durch Borkenkäfer verursachte OSB-Volatilität und die wachsende Attraktivität von Brettsperrholz die nordamerikanische Expansion. Mexiko bleibt eine unerschlossene Grenzregion, wo niedrige Energiekosten und reichlich qualifizierte Arbeitskräfte die konventionelle Mauerwerksbauweise erhalten, obwohl durch Nearshoring getriebene Industriebauten eine Nischenöffnung für schnell errichtete Isolierhüllen bieten.
Der Asien-Pazifik-Raum wird voraussichtlich mit einer CAGR von 7,41 % zulegen – der schnellsten weltweit. Chinas Vorfertigung im Bauwesen wächst, wobei Isolierpaneele in 18 % der vorgefertigten Wohnbaustarts auftauchen, insbesondere in nördlichen Provinzen, die strenge Energieobergrenzen für die Heizsaison durchsetzen. Indiens Markt hebt von einer bescheidenen Basis ab, profitiert jedoch von staatlich finanzierten Programmen für erschwinglichen Wohnraum und einem explosiven Kühlkettenausbau im Zusammenhang mit Pharmaexporten. Südostasiatische Volkswirtschaften – von Vietnam bis Indonesien – setzen Paneele in temperaturkontrollierten Lagerhäusern ein, die die rasch wachsenden E-Commerce-Lebensmittellieferungen unterstützen. Lokale Fertigungsinvestitionen chinesischer, indischer und multinationaler Unternehmen verkürzen Lieferzeiten und schützen den Markt für Strukturisolierte Paneele vor Währungsschwankungen und Frachtkosten.
Europas Nachfrage wird von Deutschland, dem Vereinigten Königreich und Frankreich getragen. Strenge Niedrigstenergierichtlinien und Anreizdarlehn der deutschen KfW-Bank treiben die Akzeptanz in Richtung Passivhaus-Niveau. Das Vereinigte Königreich strebt eine Vorfertigung an, um seinen Wohnungsmangel zu verringern, und nennt Isolierpaneele ausdrücklich in politischen Fahrplänen. Osteuropa, finanziert durch EU-Strukturpakete, entwickelt sich zu einer schnell wachsenden Teilregion, die tiefgreifende Energiesanierungen von Mehrfamilienhäusern aus der sozialistischen Ära priorisiert. Südeuropa bleibt ein relativer Nachzügler, da mildere Klimabedingungen die Energieeinsparungsökonomie verwässern, doch das Waldbrandrisiko beschleunigt das Interesse an brandgeschützten, nichtbrennbaren Außenhäuten.
Südamerika sowie der Nahe Osten und Afrika bilden zusammen einen kleinen, aber strategisch wichtigen Anteil. Brasilien schreibt Panelhüllen für die Lagerung von Impfstoffen gemäß ANVISA-Vorschriften vor. Saudi-Arabien integriert Paneele in Rechenzentrumshüllen, um Kühllasten bei Wüstentemperaturen von 50 °C zu senken. Südafrikas Sozialer Wohnungsbau erprobt panelisierte Sanierungen zur Aufwertung informeller Siedlungen. Begrenzte lokale Fertigungskapazitäten, Einfuhrzölle und volatile Währungen schränken den Maßstab ein, eröffnen aber auch Investitionsfenster für Ersteinsteiger, die darauf abzielen, die aufkeimende Nachfrage im Markt für Strukturisolierte Paneele zu erschließen.

Regulatorisches Umfeld
Structural Insulated Panels (SIPs) unterliegen hauptsächlich Zulassungswegen im Rahmen der Bauvorschriften, mit präskriptiver Anerkennung im International Residential Code (IRC) Abschnitt R610 und Verwendung gemäß International Building Code (IBC) als alternative Materialien, gestützt durch unabhängige Bewertungsberichte. Im April 2026 wurde der ICC-ES Master Code Report (ESR-4689) der Structural Insulated Panel Association (SIPA) neu ausgestellt und bestätigte die Code-Konformität über die IBC-Ausgaben 2024, 2021 und 2018 hinweg, und Ecopan Corporation erhielt eine Neuausstellung des ESR-5159 durch ICC-ES, die die Konformität mit dem IBC/IRC 2024 sowie die Übereinstimmung mit den CALGreen-Referenzen 2025 bestätigte.
Staatliche und länderspezifische Zusatzregelungen bringen ebenfalls projektkritische Anforderungen in Bezug auf Energie- und Resilienzleistung mit sich. Kaliforniens 2025 Building Energy Efficiency Standards (Title 24) traten am 1. Januar 2026 in Kraft und stärkten leistungsbasierte Konformitätswege, bei denen geprüfte Luftdichtheit und U-Wert-Leistung fabrikgefertigte Gebäudehüllensysteme begünstigen. In hurrikangefährdeten Märkten erließ die Florida Building Commission im Oktober 2024 einen technischen Bewertungsbericht (FL28131_R3) zur SIP-Wandkonformität mit der 8. Ausgabe (2023) des Florida Building Code, einschließlich der Anforderungen der High Velocity Hurricane Zone, während die Produktqualifizierung für leistungsbewertete SIP-Wände zunehmend über ANSI/APA PRS 610.1-2023 standardisiert wird.
Wertschöpfungskettenanalyse
Die SIP-Wertschöpfungskette beginnt mit vorgelagerten Inputs, hauptsächlich OSB-/Sperrholzverkleidungen und Dämmkernen (EPS, PUR/PIR oder Mineral-/Glaswolle), neben Klebstoffen und Laminierungsverbrauchsmaterialien. SIP-Hersteller verarbeiten diese Inputs dann mithilfe präziser Schneid- und Presslaminierungsanlagen und liefern die Paneele über Direktvertriebskanäle an Bauunternehmen, regionale Komponentenvertriebe sowie Off-Site-Baupartner, die Design-, Engineering- und Installationsleistungen bündeln. Normen wie ANSI/APA PRS 610.1-2023 und die präskriptive Anerkennung durch IRC Abschnitt R610 prägen die Qualitätssicherung und Dokumentation der Hersteller und reduzieren Reibungsverluste bei Genehmigungen und Inspektionen.
Kosten- und Verfügbarkeitsrisiken konzentrieren sich auf Verkleidungsmaterialien und petrochemisch gewonnene Harze, wobei Schwankungen bei OSB und Schaumrohstoffen die Panelpreise und Lieferzeiten beeinflussen. Dieser Druck hat einige Vertragsstrukturen in Richtung langfristiger Lieferverträge und Indexierungsklauseln verschoben und stärkt Nearshoring sowie lokalisierte Fertigung dort, wo Logistikkosten und Einfuhrzölle die Lieferkosten wesentlich beeinflussen. Die hohe Kapitalintensität für CNC-Maschinen, Pressen sowie Prüf- und QA-Systeme bleibt ein Markteintrittshindernis für neue Anbieter und begünstigt Großanbieter oder Hersteller, die in etablierte Prefab- und Baukomponentennetzwerke integriert sind.
Wettbewerbslandschaft
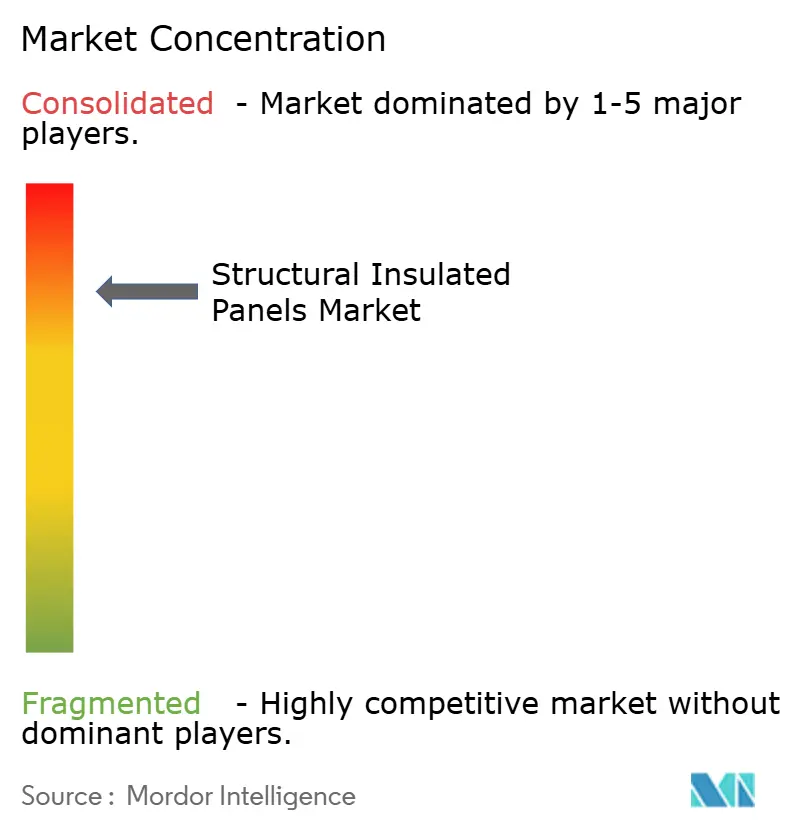
Der Wettbewerb weist ein hohes Konzentrationsniveau auf, da große globale Marktführer mit agilen regionalen Fertigern konkurrieren. Kingspan und Owens Corning nutzen vollständig integrierte Lieferketten – von der Schaumchemie bis zur Laminierung – um Produktverfügbarkeit und Leistung zu gewährleisten. Tata Steel und ArcelorMittal greifen auf eigene Metallwerke zurück, um nichtbrennbare Verkleidungen für hygienesensible und hochbelastbare Anwendungen maßzuschneidern. Garantiebedingungen entwickeln sich zu Differenzierungsmerkmalen; Kingspan bietet nun 30-jährige Wärmegarantien an, während Owens Corning von Dritten verifizierte R-Wert-Zertifikate ausstellt. Kleinere Unternehmen gedeihen durch lokale Anpassung und kürzere Lieferzeiten, was in Design-Build-Verträgen, die schnelle Iterationen erfordern, entscheidend ist.
Die Digitalisierung treibt den Wettbewerb neu an. Nucors BIM-fähiger Panelkonfigurator, der 2025 eingeführt wurde, verkürzt die Zeit von der Angebotsstellung bis zur Lieferung von sechs auf drei Wochen und verknüpft die Modelle der Architekten direkt mit CNC-Schnittlisten. Start-ups nutzen den E-Commerce, um Selbstbauer mit standardisierten Bausätzen zu erreichen. Innovationen fließen in brandsichere Hybridverkleidungen, die Magnesiumoxid und Stahl verbinden, sowie in vakuumisolierte Kerne, die mit Phasenwechselmaterialien für temperatursensible Logistik angereichert sind. Schutzrechtsanmeldungen nehmen zu, doch die Kommerzialisierung bleibt auf Premium-Rechenzentren und pharmazeutische Kühlketten konzentriert, wo der Markt für Strukturisolierte Paneele Preise von über 200 USD pro Quadratmeter toleriert.
Marktführer der Branche für Strukturisolierte Paneele
Owens Corning
Kingspan Group
Carlisle Companies Inc.
METECNO GROUP
ArcelorMittal
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Verschärfte Energievorschriften und klarere Konformitätswege schaffen Freiräume für die SIP-Nutzung in Wohn- und leichten Gewerbegebäudehüllen, wo Bauunternehmen wiederholbare Luftdichtheit und thermische Leistung ohne verlängerte Arbeiten vor Ort wünschen. Ein kurzfristiger Katalysator ist das Inkrafttreten der Title-24-Standards 2025 der California Energy Commission am 1. Januar 2026, zusammen mit einer breiteren Normalisierung von Nachweispaketen Dritter, einschließlich ICC-ES-Bewertungsberichten und leistungsbewerteter Qualifizierung gemäß ANSI/APA PRS 610.1-2023, was die Genehmigungsreibung für Hersteller und Planer verringert, die über Einzelfall-Ingenieurbeurteilungen hinausgehen.
Konsolidierung und Kapazitätsaufbau im Off-Site-Bau schaffen ebenfalls Raum für integrierte Design-to-Manufacture-Angebote und für regionale Kapazitätserweiterungen, die Lieferzeiten verkürzen. Im Juni 2026 schloss SIP Building Systems Ltd die Übernahme von SIP Build UK (SBUK Group) ab und konsolidierte mehrere britische SIP-Anbieter, um Fertigungs- und technische Designkapazitäten zu erweitern – ein Modell, das für fragmentierte Regionalmärkte geeignet ist. Kühlkette und temperaturkontrollierte Logistik unterstützen weiterhin die Nachfrage nach höherwertigen Paneelen, bei denen vakuumisolierte Kerne und nichtbrennbare Außenhäute Premiumpreise rechtfertigen können, die an Betriebsenergieeinsparungen und hygienebedingte Spezifikationen gebunden sind.
Aktuelle Branchenentwicklungen
- Juli 2026: ZS2 Technologies erhielt über 2,7 Millionen USD von der Regierung Kanadas im Rahmen der Regional Homebuilding Innovation Initiative, um die fortschrittliche Panelfertigungskapazität für den Modulhausbau auszubauen. Die Förderung unterstützt den Ausbau industrialisierter Baulieferketten und hilft, leistungsstärkere Gebäudehüllenkomponenten näher an Wohnungsbauprogramme heranzuführen.
- Juni 2026: SIP Building Systems Ltd (SBS) schloss eine Übernahme der SBUK Group (SIP Build UK) im mehrstelligen Millionen-Pfund-Bereich ab und konsolidierte britische SIP-Fertigungs- und Designressourcen. Die vereinte Präsenz erhöht Kapazität und Engineering-Tiefe und stärkt die Fähigkeit, MMC- und schnellere Wohnbauprojekte zu bedienen.
- Dezember 2024: All Weather Insulated Panels führte FASSADE mit Bellara ein, ein Isolierpaneelsystem für zeitgemäße Fassadenanwendungen. Die Einführung erweiterte die architektonischen Optionen für Metallpaneel-Gebäudehüllen und unterstützte höherwertige Spezifikationsarbeiten, bei denen Ästhetik und Leistung gemeinsam angeboten werden müssen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Diese Studie umfasst Erlöse aus neu hergestellten Strukturell Isolierten Paneelen (SIPs), die für die Gebäudehülle verkauft werden, bei denen ein starrer Dämm-Kern zwischen zwei tragenden Außenschichten verklebt und als Wand-, Dach- oder Bodenpaneele geliefert wird.
Ausschlüsse: Der Umfang schließt nicht tragende Isolierplatten, die hauptsächlich für Kühlung oder allgemeine Verkleidung verwendet werden, sowie Vorhangfassaden-Verbundpaneele aus, die keine strukturelle Lastaufnahme bieten.
Segmentierungsübersicht
- Nach Produkt
- EPS-Paneele (Expandiertes Polystyrol)
- Paneele aus Hartpolyurethan (PUR) und Hartpolyisocyanurat (PIR)
- Glaswollpaneele
- Andere Produkte (z. B. Vakuumisolierte usw.)
- Nach Hautmaterial
- Oriented Strand Board (OSB)
- Sperrholz
- Andere Hautmaterialien (Faserzementplatte, verzinktes Stahlblech usw.)
- Nach Anwendung
- Gebäudewand
- Gebäudedach
- Kühllager
- Andere Anwendungen (z. B. Rechenzentren, Boden und Decke usw.)
- Nach Endverbraucherbranche
- Wohngebäude
- Gewerbe
- Industrie und institutionelle Einrichtungen
- Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase begann mit der Erfassung von SIP-Anwendungsfällen im Wohn- und Nichtwohnungsbau und deren Abgleich mit öffentlichen Bau- und Energieeffizienzindikatoren. Dabei stützten wir uns auf Quellen wie das US Census Bureau (Bauausgaben), die US Energy Information Administration (Kontext zu Heiz- und Kühlintensität) sowie die Internationale Energieagentur für übergeordnete Orientierung zu Gebäudeenergie und Dämmung.
Zur Fundierung von Material- und Handelssignalen wurden Referenzen aus Quellen wie UN Comtrade für grenzüberschreitende Ströme relevanter Dämm- und Paneel-Komponenten sowie USITC-Daten herangezogen, soweit für Import- und Zollkontext relevant. Darüber hinaus wurden Baunormen und Energiestandards (wie IECC-bezogene Veröffentlichungen) ausgewertet, um zu verstehen, wann eine SIP-Nutzung wahrscheinlicher wird, und anschließend mit Unternehmensberichten, Investorenpräsentationen und seriöser Baupresse abgeglichen, um Nachfrageaussagen und Kapazitätserweiterungen zu validieren. Für den finanziellen Kontext auf Unternehmensebene und Patentaktivitäten wurden selektiv kostenpflichtige Abonnements für Unternehmensinformationen und Patentdatenbanken genutzt. Die hier aufgeführten Desk-Quellen sind nicht abschließend; für Datenerhebung, Validierung und Klärung wurden zahlreiche weitere öffentliche Dokumente herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung, wie SIPs in der Praxis bepreist und geliefert werden und wo die Nutzung nach Anwendung (Wände, Dächer, Böden) und Bautyp (Neubau vs. Sanierung) konzentriert ist. Wir sprachen mit Herstellern, Händlern, Gebäudehülle-Unternehmen und planungsseitigen Experten in APAC, EMEA und Amerika, um Lücken aus der Desk-Research zu schließen und wichtige Annahmen vor der Finalisierung der Gesamtwerte einer Plausibilitätsprüfung zu unterziehen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 39 % | Führungskräfte (CXOs): 17 % | APAC: 44 % |
| Mittlere Ebene: 44 % | Bereichs-/Einheitsleiter: 33 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 50 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung wurde mithilfe eines Top-down-Ansatzes durchgeführt, bei dem Bauaktivitäten und Nachfragesignale für die Gebäudehülle in einen realistischen adressierbaren SIP-Pool übersetzt und anschließend mithilfe regionsspezifischer Preise und Adoptionsraten in Werte umgerechnet wurden. In der Praxis beginnt das Modell mit Indikatoren wie neuen Wohnungsbaugenehmigungen und Zuwächsen bei gewerblichen Nutzflächen und wendet dann SIP-Penetrationsraten nach Anwendung (Wand, Dach, Boden) an, basierend auf regulatorischem Druck, Vorfertigung und Verfügbarkeit von Fachbetrieben.
Um die Gesamtwerte realistisch zu halten, wurden die Ergebnisse durch selektive Bottom-up-Näherungen abgesichert, etwa durch Stichprobenpreise pro Paneel oder pro Quadratfuß in Kombination mit geschätzten Einbauflächen sowie durch Herstellerliefermengen und Kanalfeedback aus Interviews. Zu den erfassten Eingangsgrößen (illustrativ) zählen die Preisentwicklung von OSB und Schaumdämmung, Arbeitskräfteverfügbarkeit und Anteil des Offsite-Baus, Effizienzzielen für Heizung und Kühlung sowie beobachtete Lieferzeiten für Paneele, die sich bei engeren Projektzyklen typischerweise schneller bewegen als allgemeine Baumaterialien.
Prognosen wurden mithilfe einer Szenarioanalyse entwickelt, bei der Basis-, konservative und schnellere Adoptionsszenarien an eine kleine Anzahl von Treibern geknüpft wurden, zu denen Primärbefragte fundiert Stellung nehmen konnten – hauptsächlich Baubeginne, Intensität der Normdurchsetzung und relative Kostenaufschläge gegenüber konventionellen Holzrahmenbauweisen. Wenn Bottom-up-Signale für kleinere Länder fehlten, wurden Lücken durch Proxy-Penetrationsraten und regionale Preisstaffeln geschlossen, gefolgt von einer abschließenden Prüfung anhand der Richtung der Bauausgaben, damit die Kurve plausibel bleibt.
Datenvalidierung und Aktualisierungszyklus
Jede wesentliche Eingangsgröße wurde auf mindestens zwei Wegen geprüft: zunächst gegen ein unabhängiges öffentliches Signal und dann gegen das, was Befragte in der Praxis beobachten, was dazu beiträgt, Einseitigkeiten durch einzelne Quellen zu reduzieren. Ausreißer wurden markiert, wenn der implizierte SIP-Aufwand pro Projekt oder pro Quadratfuß von typischen Bandbreiten abwich, und diese Fälle wurden vor der Festlegung des Marktgesamtwerts überarbeitet.
Es wird ein mehrstufiger interner Überprüfungsprozess angewendet, bei dem Annahmen, Berechnungen und Jahresbezeichnungen von einem weiteren Analysten vor der Freigabe geprüft werden. Der Bericht wird jährlich aktualisiert; tritt ein wesentliches Ereignis ein (wie ein starker Schwankung bei OSB- oder Dämmstoffpreisen, eine Normenänderung oder eine erkennbare Kapazitätsverschiebung), wird eine Zwischenaktualisierung ausgelöst. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die neuesten Eingangsgrößen in den veröffentlichten Zahlen berücksichtigt sind.
Vergleich der Marktgrößenbestimmung für Strukturell Isolierte Paneele von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für SIPs können weit auseinanderliegen, selbst wenn ähnliche Wachstumsraten verwendet werden, da die erfassten Produkte und Anwendungsfälle nicht immer identisch sind. Unterschiede entstehen in der Regel dadurch, was als SIP gegenüber einem Isolierpaneel gilt, welches Jahr als Basisjahr gewählt wird und wie Preise über Regionen hinweg umgerechnet werden.
Die Hauptlücke entsteht durch die Vermischung von tragenden Gebäudehüllen-SIPs mit breiteren Isolierpaneel-Kategorien, die in Kühllager oder allgemeiner Verkleidung eingesetzt werden; Mordor Intelligence erfasst den Wert nur dann, wenn das Paneel ein tragendes SIP ist, das für Wand-, Dach- oder Bodenaufbauten geliefert wird, was die modellierte Nachfrage an Bauaktivitäten und Adoptionsmuster bei der Gebäudehülle knüpft.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 623,16 Mio. USD (2026) | |
| Branchenforschungsportal A | 12,50 Milliarden USD (2024) | Diese Zahl scheint einen deutlich weiteren Produktperimeter zu verwenden, der wahrscheinlich SIPs mit nicht tragenden Isolierpaneelen vermischt, und verankert die Marktgrößenbestimmung zudem in einem anderen Basisjahr, was die Gesamtwerte bereits vor Beginn der Prognose erhöht. |
| Globale Unternehmensberatung B | 12,65 Milliarden USD (2025) | Der Umfang scheint zusätzliche Anwendungen wie Kühllagerpaneele neben der Nachfrage für Gebäudehüllen einzuschließen, und die Verwendung eines separaten Basisjahres mit einem längeren Prognosezeitraum kann Währungszeitpunkt- und Preisannahmen verstärken. |
Die Streuung der Werte erklärt sich hauptsächlich durch die Auswahl des Umfangs und die Festlegung des Basisjahres und nicht durch eine Uneinigkeit darüber, dass die SIP-Nutzung wächst. Indem die Definition auf tragende SIPs für Gebäudehüllen beschränkt und die Penetrations- und Preisannahmen durch Feldeingaben abgeglichen werden, bleibt die Schätzung auf klare Treiber und nachvollziehbare Schritte zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie schnell wächst die globale Nachfrage nach Strukturisolierten Paneelen?
Der globale Umsatz wächst von 2026 bis 2031 mit einer CAGR von 6,22 %, von 623,16 Millionen USD auf 842,62 Millionen USD.
Welcher Produktkern dominiert den Absatz von Isolierpaneelen?
Expandiertes Polystyrol hält einen Anteil von 79,94 %, da es das beste Kosten-zu-R-Wert-Verhältnis für Wohnbauprojekte bietet.
Was treibt die Akzeptanz von Paneelen in Kühllagern an?
Paneele verbessern die Luftdichtheit und senken den Kühlenergieaufwand um mehr als 20 %, was für Lebensmittelhändler und Pharmadistributoren schnelle Amortisationszeiten ermöglicht.
Warum wechseln Bauherren zu nichtbrennbaren Panelverkleidungen?
Städtische Brandschutzvorschriften und Waldbrandgefährdung begünstigen Faserzement-, Stahl- oder Magnesiumoxidverkleidungen, die Klasse-A-Bewertungen ohne zusätzliche Barrieren erreichen.
Seite zuletzt aktualisiert am:



