
Marktgröße und Marktanteil der Telekommunikationstürme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
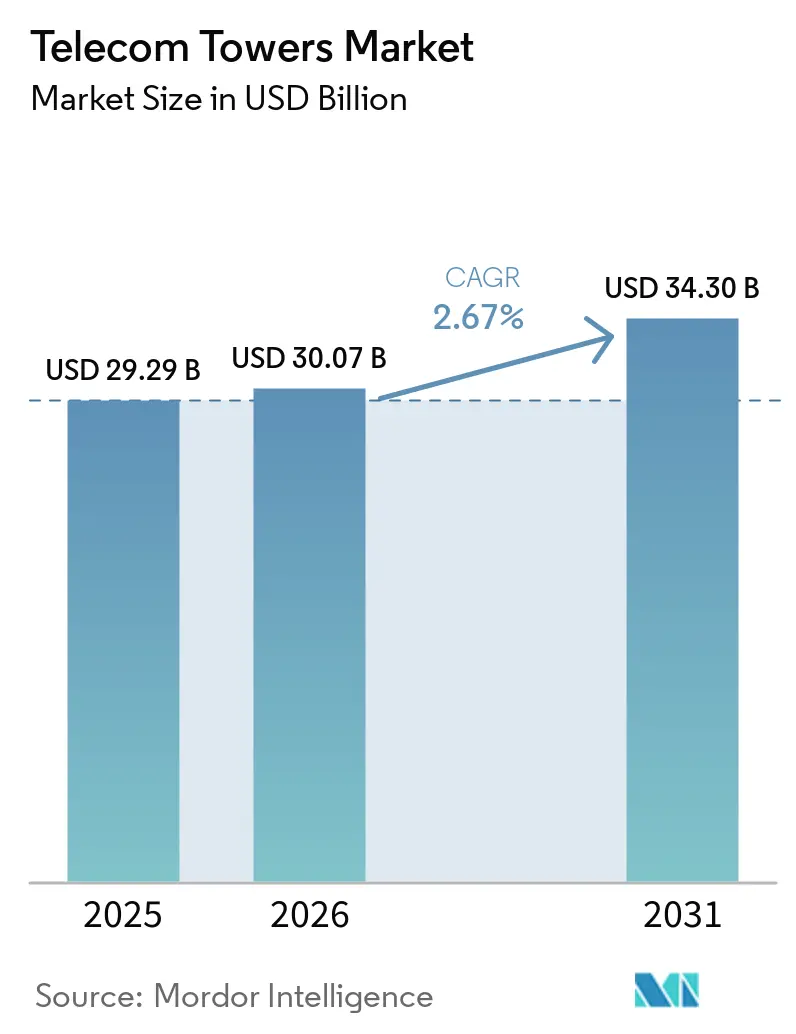
| Marktgröße (2026) | 30.07 Milliarden US-Dollar |
| Marktgröße (2031) | 34.30 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.67 % |
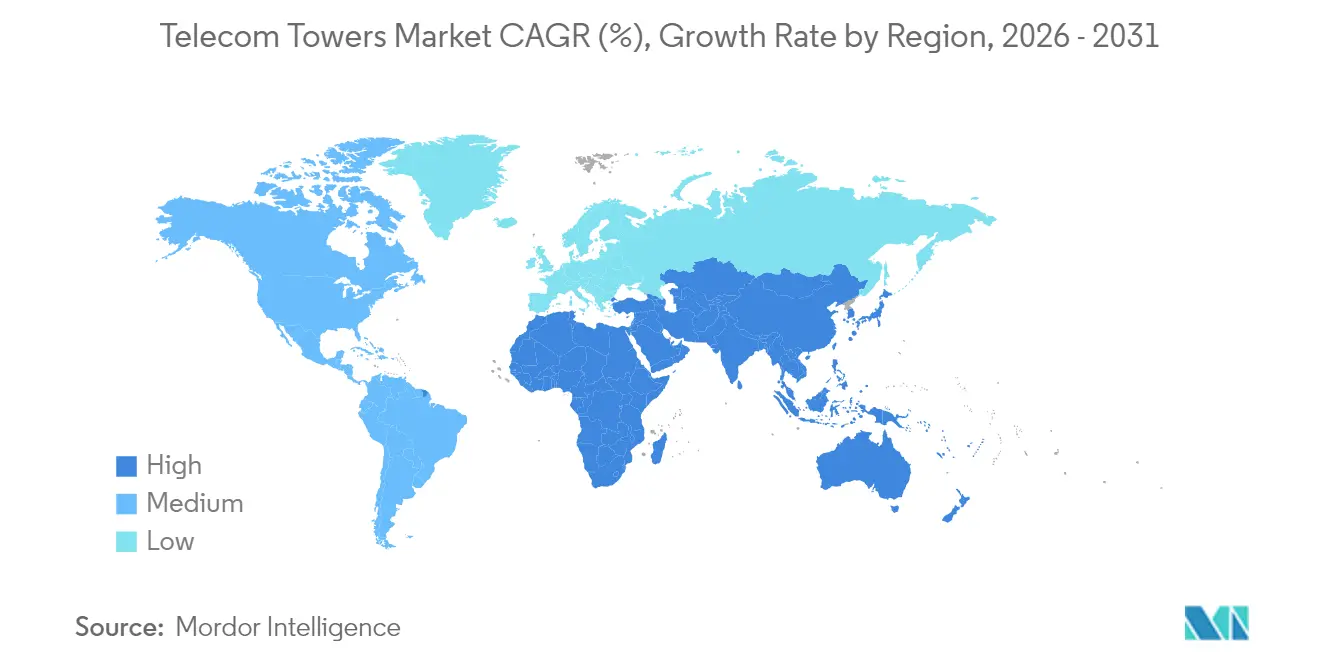
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
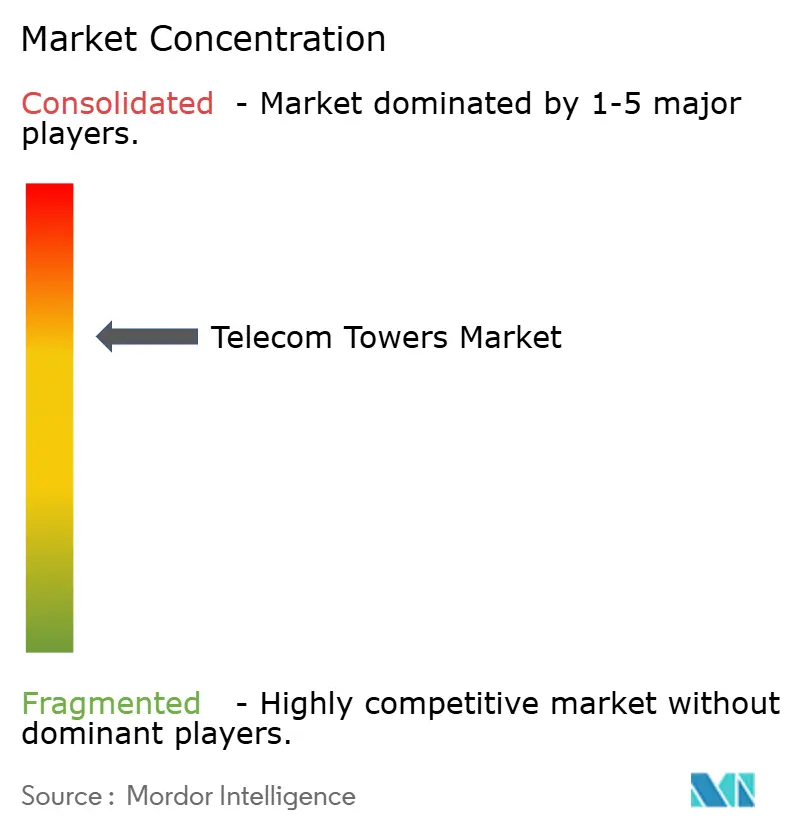
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Telekommunikationstürme von Mordor Intelligence
Die Marktgröße für Telekommunikationstürme wurde im Jahr 2025 auf 29,29 Milliarden USD geschätzt und soll von 30,07 Milliarden USD im Jahr 2026 auf 34,3 Milliarden USD bis 2031 wachsen, bei einem CAGR von 2,67 % während des Prognosezeitraums (2026–2031). Diese stetige Entwicklung spiegelt wider, wie mobile Netzbetreiber (MNOs) von schnellen Greenfield-Ausbauten hin zu Infrastruktursharing und energieeffizienten Upgrades wechseln, die die Margen in einem kapitalintensiven Umfeld schützen. Die anhaltende 5G-Verdichtung, staatlich geförderte Programme zur Versorgung ländlicher Gebiete und die zunehmende Einführung hybrider erneuerbarer Energiesysteme halten die Nachfrage stabil, doch das Gesamttempo bleibt gemäßigt, da die Co-Location-Quoten steigen und Spektrumkosten die Betreiberbudgets belasten. Regional gesehen führt Asien-Pazifik das Wachstum an, dank des 2,04 Millionen Standorte umfassenden Portfolios von China Tower und Indiens 16,1 Milliarden USD-Plan zur ländlichen Konnektivität, während Nordamerika und Europa sich auf die Optimierung bestehender Anlagen inmitten von Genehmigungshürden konzentrieren. Die Transaktionsaktivität unterstreicht die Reife des Sektors: Betreiber monetarisieren Turmportfolios und reinvestieren die Erlöse in Spektrum und Kernnetzaufrüstungen, was einen strategischen Schwenk hin zu Asset-Light-Betriebsmodellen unterstreicht.[1]GSMA, "The Mobile Economy Asia Pacific 2024," gsma.com
Wichtigste Erkenntnisse des Berichts
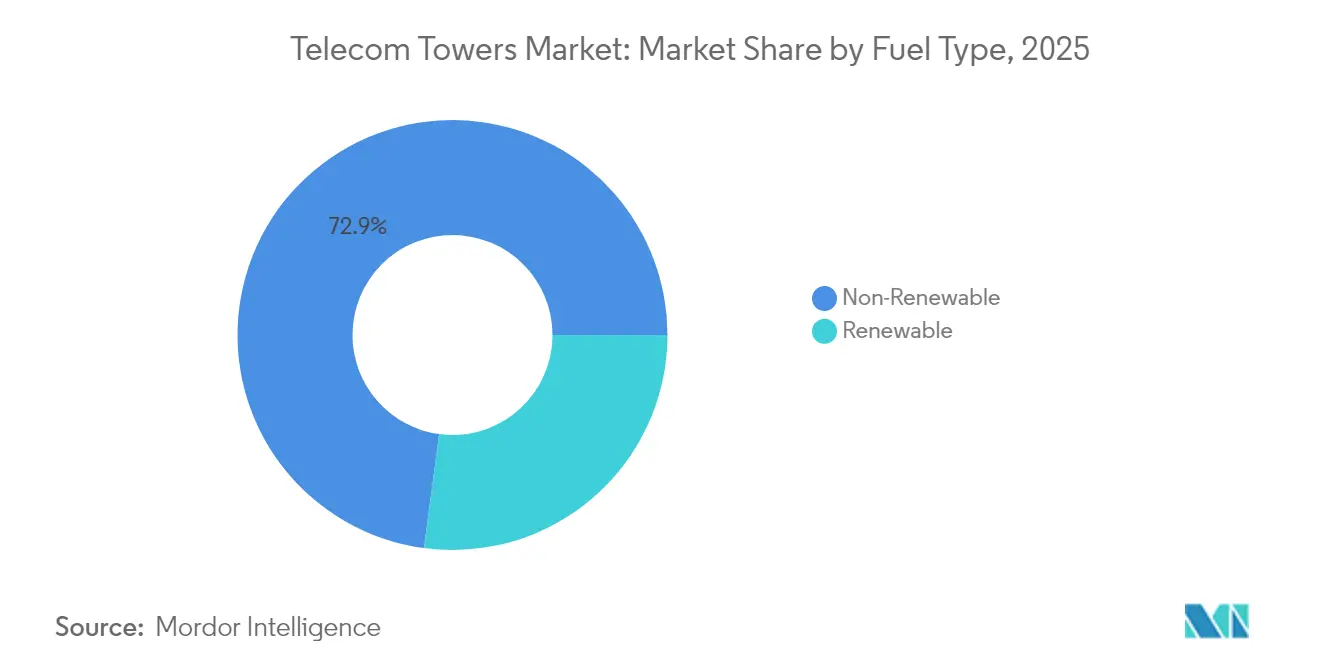
- Nach Kraftstofftyp entfielen im Jahr 2025 72,88 % des Marktanteils für Telekommunikationstürme auf nicht erneuerbare Quellen; erneuerbare Systeme expandieren bis 2031 mit einem CAGR von 5,22 %.
- Nach Turmtyp hielten Gitterkonstruktionen im Jahr 2025 einen Umsatzanteil von 55,62 %, während Monopoltürme voraussichtlich mit einem CAGR von 4,12 % wachsen werden.
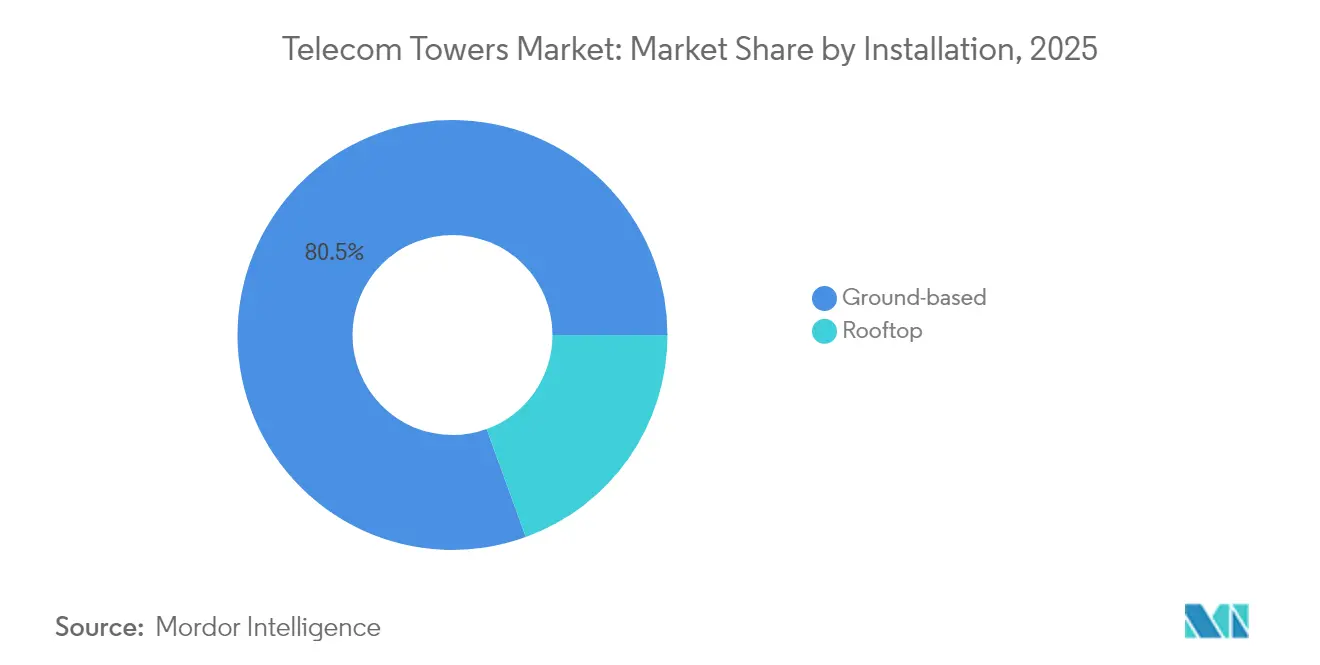
- Nach Installation entfielen im Jahr 2025 80,54 % der Marktgröße für Telekommunikationstürme auf bodengestützte Standorte, während Dachmontagen mit einem CAGR von 4,68 % wachsen.
- Nach Eigentümerschaft hielten betreibergeführte Anlagen im Jahr 2025 einen Anteil von 61,02 % an der Marktgröße für Telekommunikationstürme, während privatgeführte Türme mit einem CAGR von 4,86 % zunehmen.
- Nach Geografie verzeichnete Asien-Pazifik im Jahr 2025 die schnellste Umsatzexpansion und soll bis 2031 der Wachstumsführer bleiben.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| 5G-Netzausbau | +0.80% | Global, mit Asien-Pazifik und Nordamerika als Vorreiter | Mittelfristig (2–4 Jahre) |
| Wachsende mobile Datennutzung und Smartphone-Verbreitung | +0.60% | Global, am stärksten in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Programme zur ländlichen Konnektivität | +0.50% | Asien-Pazifik, Afrika, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Monetarisierung von Turmvermögen durch MNOs | +0.40% | Nordamerika, Europa, ausgewählte Asien-Pazifik-Märkte | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Co-Location in Edge-Rechenzentren | +0.30% | Nordamerika, Europa, urbanes Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Einführung hybrider erneuerbarer Energiesysteme | +0.20% | Global, mit Fokus auf netzferne Standorte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
5G-Netzausbau treibt Infrastrukturverdichtung voran
Betreiber müssen die Standortdichte im Vergleich zu 4G um das Drei- bis Fünffache erhöhen, um die Niedriglatenz-Ziele von 5G zu erreichen, insbesondere im Hochband-Millimeterwellenspektrum. Allein Lateinamerika soll bis 2030 425 Millionen 5G-Verbindungen erreichen, was sowohl traditionelle Makrotürme als auch wachsende Schichten von Kleinzellen erfordert. Regulierungsbehörden reagieren darauf: Die Kanadische Radio-Fernseh- und Telekommunikationskommission (CRTC) vereinfachte die Anbringungsregeln, sodass Betreiber 5G-Funkgeräte an bestehenden Strukturen ohne langwierige Genehmigungen hinzufügen können. Diese politischen Veränderungen verkürzen die Bereitstellungszyklen und unterstützen eine konstant steigende Nachfrage nach neuen und aufgerüsteten Turmstandorten entlang wichtiger städtischer Korridore.
Wachsende mobile Datennutzung belastet die Netzkapazität
Der drahtlose Datenverbrauch in den USA stieg im Jahr 2024 um 36 %, da Video-Streaming, Cloud-Gaming und Unternehmensmobilität zunahmen, was Betreiber wie die Mieter von Crown Castle dazu zwang, städtische Präsenzen zu verdichten und die ländliche Abdeckung auszubauen.[2]Crown Castle, "Q3 2024 Earnings Call," crowncastle.com Schwellenmärkte spiegeln diesen Anstieg wider, da erschwingliche Smartphones sich verbreiten. Techniken wie Carrier-Aggregation und Massive-MIMO können das Spektrum strecken, doch die physische Infrastruktur bleibt der limitierende Faktor. Infolgedessen zeigt der Markt für Telekommunikationstürme weiterhin eine schrittweise, aber dauerhafte Expansion, wobei Betreiber auf Turmunternehmen angewiesen sind, um die Kapazitätsanforderungen zu beschleunigen.
Programme zur ländlichen Konnektivität erschließen neue Marktchancen
Ländliche Subventionen verändern die Bereitstellungsökonomie in dünn besiedelten Gebieten. Indiens 16,1 Milliarden USD-Plan für ländliche Gebiete und der 9 Milliarden USD-Fonds für ländliches 5G in den USA subventionieren den Turmbau dort, wo die private Kapitalrendite gering ist.[3]Broadband Breakfast, "Latin America Speeds Forward With 5G Spectrum Auctions," broadbandbreakfast.com Ähnliche Initiativen in Australien und dem Vereinigten Königreich, kombiniert mit der Finanzierung von Turmsharing-Mandaten, schaffen günstige Mietpipelines für unabhängige Turmunternehmen und stärken das langfristige Aufwärtspotenzial für den Markt für Telekommunikationstürme.
Monetarisierung von Turmvermögen durch MNOs beschleunigt die Branchenumstrukturierung
Verizons 3,3 Milliarden USD-Verkauf an Vertical Bridge und Brookfields 2,5 Milliarden USD-Übernahme von ATC India veranschaulichen, wie Betreiber Kapital freisetzen und gleichzeitig die Servicekontinuität durch langfristige Hauptmietverträge sichern. Diese Transaktionen erhöhen die Mietquoten, professionalisieren das Standortmanagement und fördern Investitionen in Notstromversorgung, Automatisierung und Edge-fähige Unterkunftselemente, die sowohl die Rentabilität als auch die Widerstandsfähigkeit im Markt für Telekommunikationstürme stärken.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sättigung beim Turmsharing | -0.40% | Reife Märkte in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Umwelt- und Bebauungsvorschriften | -0.30% | Global, am stärksten in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Engpässe bei der Versorgung mit hochfestem Stahl und Verbundwerkstoffen | -0.20% | Globale Fertigung und Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Substitution der ländlichen Abdeckung durch LEO-Satelliten | -0.10% | Ländliche und abgelegene Gebiete weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sättigung beim Turmsharing begrenzt das Aufwärtspotenzial in reifen Märkten
Co-Location-Quoten in Nordamerika und Westeuropa liegen bei etwa 2,7 Mietern pro Turm, was nur begrenzten Spielraum für zusätzliche Mieteinnahmen lässt. Strukturelle Grenzen erschweren Upgrades für schwerere 5G-Ausrüstung und erfordern kostspielige Verstärkungen, die die Renditen schmälern. Während neue Mietpipelines in Schwellenländern gesund bleiben, dämpft die Sättigung das Wachstum in etablierten Regionen und drängt den globalen Markt für Telekommunikationstürme zu einem ausgewogeneren Expansionsprofil.
Umwelt- und Bebauungsvorschriften erschweren den Ausbau
Der Widerstand der Gemeinschaft gegen neue Strukturen verlängert die Genehmigungsfristen in einigen US-amerikanischen Gemeinden um bis zu 18 Monate, selbst wenn Bundesvorschriften versuchen, übermäßige lokale Kontrolle zu verhindern.[4]City of San Leandro, "Wireless Facility Design Standards 2024," sanleandro.org Strenge Designstandards und Debatten über gesundheitliche Auswirkungen erhöhen die Unsicherheit, steigern die Haltekosten und zwingen Betreiber gelegentlich zu teureren Tarn- oder Dachlösungen. Solche regulatorischen Verzögerungen betreffen überproportional dichte städtische Zonen, in denen die Anzahl der 5G-Standorte vervielfacht werden muss, was das kurzfristige Wachstumsmomentum abschwächt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kraftstofftyp:
Übergang zu erneuerbaren Energien beschleunigt sichNicht erneuerbare Quellen dominierten im Jahr 2025 mit einem Marktanteil von 72,88 % bei Telekommunikationstürmen, gestützt durch Netzstrom und Dieselgeneratoren für Makrozellstandorte. Erneuerbare Energien verzeichnen jedoch das schnellste Wachstum mit einem CAGR von 5,22 %, da Betreiber auf Solar-Batterie-Hybride umsteigen, die die Betriebskosten in abgelegenen Gebieten erheblich senken. Die Einführung erneuerbarer Energien ist am ausgeprägtesten in Regionen mit unzuverlässiger Netzversorgung und hohen Diesellogistikkosten; Telefónica Deutschlands energieautarker 5G-Turm demonstriert die Machbarkeit in gemäßigten Klimazonen. Hybridsysteme reduzieren auch den CO₂-Ausstoß, was Infrastrukturanbieter mit verschärften ESG-Vorgaben in Einklang bringt und grünes Finanzkapital in den Markt für Telekommunikationstürme lenkt.
Progressive Turmunternehmen bündeln nun Energie-als-Dienstleistung-Verträge, die es MNOs ermöglichen, sowohl Standort- als auch Energiemanagement auszulagern. Da intelligente Steuerungen und KI-gestützte Batterieanalysen die Verbrauchskurven optimieren, wandelt sich die Telekommunikationsturmbranche vom Energieverbraucher zum lokalen Erzeuger. Diese Entwicklung erweitert die Margenopportunitäten, diversifiziert die Einnahmen und stärkt die Rolle des Sektors bei der nachhaltigen Konnektivität.


Nach Turmtyp:
Wachstum von Monopoltürmen fordert die Dominanz von Gittertürmen herausGittermasten hielten im Jahr 2025 einen Anteil von 55,62 %, da ihr Fachwerk-Stahldesign schwere Mehrband-Nutzlasten zu wirtschaftlichen Kosten trägt. Sie bleiben das Rückgrat für die Flächenabdeckung in ländlichen Gebieten des asiatisch-pazifischen Raums und Afrikas. Bodengestützte Standorte hielten im Jahr 2024 einen Anteil von 64,56 % der Marktgröße für Telekommunikationstürme im asiatisch-pazifischen Raum und sichern die Flächenabdeckung in unterschiedlichen Geländetypen. Monopole hingegen verzeichnen mit einer CAGR von 4,12 % das höchste Wachstum in städtischen Korridoren. Ihre Einzelsäulenbauweise reduziert Wegerechte und umgeht ästhetische Einwände, was schnellere Genehmigungszyklen ermöglicht. Im Jahr 2024 eingeführte Kohlefaser-Monopole wiegen ein Zwölftel so viel wie Stahl und bieten dennoch die zwölffache Zugfestigkeit, was Transport- und Fundamentkosten senkt und die Lebensdauer der Anlagen verlängert.
Tarnmasten und abgespannte Varianten ergänzen das Portfolio: Tarnlösungen erfüllen Zonenvorschriften in Denkmalbereichen, während abgespannte Türme für besonders hohe Anwendungen geeignet sind, bei denen ausreichend Fläche vorhanden ist. Insgesamt helfen vielfältige Designs dem Telekommunikationstürme-Markt, sowohl Verdichtungs- als auch ländliche Versorgungsziele zu erreichen, ohne die Wirtschaftlichkeit zu beeinträchtigen.
Nach Installation:
Dachmontagen gewinnen an DynamikBodengestützte Standorte machten im Jahr 2025 80,54 % der Marktgröße für Telekommunikationstürme aus, dank struktureller Stabilität, ausreichend Platz auf dem Gelände und einfacher Mehrmieter-Nachrüstungen. Diese Eigenschaften bleiben in vorstädtischen und Greenfield-Kontexten vorrangig. In städtischen Gebieten sieht es anders aus: Steigende Grundstückskosten und enge Zeitpläne drängen MNOs zu Dachmontagen, die mit einem CAGR von 4,68 % wachsen. Verteilte Antennensysteme integrieren sich nun nahtlos in Gebäudemanagementsysteme und verbessern die Innenraumabdeckung für datenintensive Nutzer.
Dächer stellen weiterhin Herausforderungen dar – Lastbeschränkungen, Vermieterverhandlungen und vertikaler Transport für Ausrüstung –, aber technische Fortschritte und vorgefertigte Halterungen vereinfachen die Installation. Im Prognosezeitraum werden bodengestützte Türme das Arbeitspferd des Marktes für Telekommunikationstürme bleiben, während Dächer Verdichtungslücken füllen und Kleinzellnetze ergänzen.
Nach Eigentümerschaft:
Privates Eigentum beschleunigt sich inmitten der MonetarisierungswelleBetreibergeführte Portfolios trugen im Jahr 2025 61,02 % des globalen Umsatzes bei, was die traditionellen Build-and-Own-Modelle aus der 3G- und frühen 4G-Ära widerspiegelt. Steigende Kapitalbudgetbeschränkungen treiben nun Veräußerungen voran; privatgeführte Türme expandieren mit einem CAGR von 4,86 %, da Infrastrukturfonds und spezialisierte TowerCos Vermögenswerte erwerben und langfristige Mietverträge mit Betreibern abschließen. Brookfields 2,5 Milliarden USD-Kauf von ATC India veranschaulicht den Appetit der Investoren auf vorhersehbare Cashflows, die an jahrzehntelange Mietverträge gebunden sind.
Private Eigentümer nutzen ihre Größe, um bessere Gerätebeschaffung auszuhandeln, die Wartung zu zentralisieren und Standortautomatisierungsplattformen einzusetzen, die die EBITDA-Margen steigern. Der Markt für Telekommunikationstürme zeigt daher eine ausgeprägte Tendenz zu Asset-Light-Strategien für MNOs und operativer Spezialisierung für Investoren. MNO-eigene Strukturen bestehen dort weiter, wo regulatorische Vorschriften eine lokale Kapitalbeteiligung erfordern, aber der säkulare Trend begünstigt Drittpartei-Eigentum in Verbindung mit Hauptmietverträgen.
Geografische Analyse
APAC-Markt für Telekommunikationstürme
Asien-Pazifik bleibt die Wachstumslokomotive der Welt, gestützt durch Chinas Netzstandorte mit einem Bestand von 2,04 Millionen Standorten und Indiens ambitionierte 5G-Ziele, die bis 2030 Hunderttausende neuer Mietverhältnisse schaffen werden. Die staatliche Politik ist förderlich: Spektrumauktionen priorisieren die Flächendeckung, und ländliche Subventionen verringern Wirtschaftlichkeitslücken. Japan und Südkorea verfeinern ultrahohe Netzarchitekturen, die Kleinzellen in Makro-Netze integrieren, während südostasiatische Märkte Turmteilungsrahmen verfolgen, um den Ausbau zu beschleunigen und Kosten zu begrenzen. Diese Dynamiken festigen den Status Asien-Pazifiks als größtes und am schnellsten wachsendes Segment des Marktes für Telekommunikationstürme.
Nordamerika-Markt für Telekommunikationstürme
Nordamerika präsentiert eine reife, aber technologisch fortschrittliche Marktlandschaft. Umfangreiche Co-Location-Nutzung hat das Volumen an Neubauten gedämpft, doch 5G-Upgrades und Edge-Rechenzentrum-Initiativen halten die Mietnachfrage aufrecht. Bundesstaatliche Programme wie der Rural-5G-Fonds überbrücken die wirtschaftlichen Hürden dünn besiedelter Gebiete und lenken inkrementelles Wachstum in unterversorgte Gemeinden. Regulatorische Gegenwind entsteht auf kommunaler Ebene, wo Trägheit bei der Flächennutzungsplanung und ästhetische Einwände Projektzeitpläne verlängern können, doch bundesstaatliche Vorrangmaßnahmen schränken den Spielraum für lokale Einsprüche zunehmend ein.
EMEA- und LATAM-Markt für Telekommunikationstürme
Europa zeigt ein Zwei-Geschwindigkeiten-Muster. Westliche Märkte sind gesättigt und unterliegen strengen Umweltauflagen, was Turmunternehmen dazu veranlasst, mit erneuerbaren Energien betriebenen Standorten und unauffälligen Designs zu innovieren, die ökozentrische Vorschriften erfüllen. Osteuropa und der Balkan hingegen befinden sich noch in einer früheren Phase der 5G-Entwicklung; Spektrumauktionen und EU-Konnektivitätsfonds unterstützen den Neubau auf der grünen Wiese, der den regionalen Gesamtimpuls stärkt. Im Nahen Osten schreitet die Konsolidierung voran, wobei der TowerCo-Marktanteil dank der TAWAL-Plattform von STC und der TASC-Plattform von Zain die 44-Prozent-Marke überschreitet. Lateinamerika profitiert von América Móvils Investitionszusage von 7,7 Milliarden USD in Brasilien und ausgeweiteten 5G-Auktionen, während Afrikas langfristiges Potenzial auf staatlichen Digitalisierungsplänen beruht, die Satelliten-Backhaul, ländliche Subventionen und Universaldienstverpflichtungen kombinieren.

Regulatorisches Umfeld
Der Ausbau und die Modernisierung von Telekommunikationsmasten werden zunehmend von politischen Maßnahmen geprägt, die Genehmigungsverfahren für Modifikationen verkürzen und die gemeinsame Nutzung von Infrastruktur formalisieren. In den Vereinigten Staaten stärkten föderale Maßnahmen im Rahmen von Section 6409(a) (Dezember 2025) die Genehmigungswege für berechtigte Anträge im Zusammenhang mit Modifikationen der drahtlosen Infrastruktur und unterstützten damit eine schnellere 5G-Verdichtung durch Aufrüstungen bestehender Strukturen. In Kanada aktualisierte Innovation, Science and Economic Development Canada (ISED) im Mai 2026 die Lizenzbedingungen CPC-2-0-17, um den Prozess der Standortwahl für Antennenmasten zu modernisieren und die verpflichtenden Erwartungen an die gemeinsame Nutzung von Masten und Standorten zu stärken.
Auch Schwellenmärkte verschärfen die Regeln für gemeinsam genutzte Infrastruktur, um die Netzabdeckung zu erweitern und gleichzeitig Doppelinvestitionen zu vermeiden. Die Rwanda Utilities Regulatory Authority (RURA) erließ im Januar 2026 die Verordnung N 20/R/ICT/RURA/2026 zur Regelung der gemeinsamen Nutzung von Telekommunikationsinfrastruktur, einschließlich eines sechsmonatigen Übergangszeitraums für nicht konforme Lizenznehmer. Neben nationalen Maßnahmen schreitet auch die internationale technische Richtlinienarbeit voran, darunter die ITU-T-Empfehlungen L.341 (Mai 2025) zur Wartung von Telekommunikationsmasten und oberirdischen Anlagen sowie L.360 (Mai 2025) zu Betriebsunterstützungssystemen, die ID-Technologie für das Management von Netzinfrastruktur nutzen und Masteneigentümern helfen, Wartung und Standortbetrieb portfolioweit zu standardisieren.
Wettbewerbslandschaft
Der Markt für Telekommunikationstürme ist mäßig konsolidiert. Globale Großunternehmen wie American Tower Corporation, Cellnex, Indus Towers und China Tower halten umfangreiche multiregionale Portfolios, während spezialisierte Eigentümer wie Vertical Bridge bestimmte Geografien dominieren. Die strategische Differenzierung konzentriert sich auf die Maximierung von Mietverhältnissen, Energieinnovation und digitale Zusatzschichten wie Edge-Computing-Schränke. Jüngste Ernennungen, wie die Änderung des Chief Operating Officers bei American Tower, unterstreichen den anhaltenden Antrieb zu operativer Exzellenz und Automatisierung.
Der Investitionsappetit bleibt robust, da Infrastrukturfonds vorhersehbare, inflationsgebundene Cashflows anstreben. Transaktionen unterstreichen einen positiven Kreislauf: MNO-Veräußerungen speisen das TowerCo-Wachstum; Wachstum erschließt Capex-Synergien und niedrigere Kapitalkosten; Einsparungen fließen in Standortaufrüstungen und erneuerbare Übergänge, die weitere Mieter anziehen. Patentunterlagen zeigen steigende Forschungs- und Entwicklungsaktivitäten bei Kohlefaserpfählen und KI-gestützter vorausschauender Wartung, was auf anhaltenden technologischen Wettbewerb hinweist. Dennoch schützt die regulatorische Compliance – von FAA-Beleuchtungsvorschriften bis hin zu kommunalen Designstandards – weiterhin etablierte Unternehmen, indem sie Markteintrittsbarrieren erhöht.
Chancen in weißen Flecken konzentrieren sich auf Edge-Computing und Energie als Dienstleistung. Frühe Anwender co-lokalisieren Mikro-Rechenzentren an Turmbasen und bedienen die unmittelbare Nachfrage von Content-Delivery-Netzwerken, die eine latenzarme Verteilung benötigen. Gleichzeitig beschleunigt ESG-gebundene Finanzierung erneuerbare Nachrüstungen und positioniert Marktführer, um sowohl Kosteneinsparungen als auch Nachhaltigkeitsprämien zu erzielen.
Marktführer der Telekommunikationsturmbranche
American Tower Corporation
Helios Towers PLC
Indus Towers Limited (Bharti Infratel)
China Tower Corporation
SBA Communications Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Telekommunikationstürme-Markt
- American Tower Corporation
- Cellnex Telecom S.A.
- China Tower Corporation Limited
- SBA Communications Corporation
- Indus Towers Limited
- Helios Towers PLC
- IHS Holding Limited
- Vantage Towers AG
- Deutsche Funkturm GmbH
- TAWAL Company Ltd.
- Telxius Telecom S.A.
- Telesites S.A.B. de C.V.
- AT&T Inc.
- T-Mobile US, Inc.
- GTL Infrastructure Limited
- Orange S.A.
- Telenor ASA
- PT Dayamitra Telekomunikasi Tbk (Mitratel)
- Ooredoo Q.P.S.C.
- Zong Pakistan (CMPak Limited)

Marktchancen und Zukunftsaussichten
Weiße-Flecken-Chancen bündeln sich dort, wo politisch gestützte Abdeckungsprogramme und Ausbaupläne der Betreiber neue Mietpipelines schaffen und wo Mastenstandorte zu energieresilienter, multifunktionaler Infrastruktur aufgerüstet werden können. In Indien kündigte Vodafone Idea (Mai 2026) Pläne an, innerhalb von 12 bis 18 Monaten 60.000 bis 70.000 neue Mobilfunkstandorte zu errichten, was die Nachfrage nach neuen bodengestützten und Dachinstallationen sowie nach Co-Location an bestehenden Anlagen erhöht. In Europa startete Vodafone Deutschland im Januar 2026 ein Netzausbauprogramm mit 10.600 Bau- und Modernisierungsprojekten, was den kurzfristigen Bedarf an Mastenmodifikationen, neuen Basisstationen und kapazitätsgetriebener Verdichtung in städtischen und ländlichen Gebieten weiter verstärkt.
Ein zweiter Chancenbereich ist die Beschleunigung der Konnektivität in ländlichen und schwer erreichbaren Gebieten durch subventionierte oder staatlich geführte Mastenrollouts, zusammen mit grüneren Energiesystemen an netzfernen Standorten. Nigeria startete im Juni 2026 das Nigeria Universal Communication Access Project (NUCAP) zum Aufbau von 3.700 grünen Telekommunikationsmasten, um die Abdeckung in ländliche und flussnahe Gebiete auszuweiten, wodurch eine klar definierte, programmbasierte Pipeline für den Mastenbau und Energielösungen entsteht. Parallel zu diesen kurzfristigen Ausbauzyklen beginnt die Branche mit der formellen 6G-Standardisierungsarbeit, wobei 3GPP im Juni 2026 6G im Rahmen von Release 21 initiierte; dies verschiebt den Fokus auf die Standortbereitschaft (Strom, Platz, Backhaul und Mehrbandlast) und stützt das Geschäftsmodell für Mastenaufrüstungen, Automatisierung und Energy-as-a-Service-Angebote, die die betriebliche Reibung für MNOs verringern.
Recent Industry Developments in Telekommunikationstürme-Markt
- Mai 2026: Helios Towers kündigte eine bedeutende Investitionszusage in der Demokratischen Republik Kongo an, wobei öffentliche Offenlegungen auf ein Programm im Umfang von rund 100 Millionen USD im Zusammenhang mit dem Netzausbau hindeuten. Die Investition unterstützt die kurzfristige Nachfrage nach Neubauten und Modernisierungen in einem unterversorgten Markt und stärkt die Position von Helios Towers in Afrika, da die Ausweitung der Netzabdeckung und das Datenwachstum zusätzliche Mietverhältnisse fördern.
- Juni 2025: American Tower ging eine Partnerschaft mit Swift Solar ein, um fortschrittliche Perowskit-Solartechnologie für den Einsatz an US-Mastenstandorten zu evaluieren. Die Arbeit zielt auf eine höhere Energiedichte und verbesserte Resilienz an Standorten mit Netzengpässen ab und steht im Einklang mit dem breiteren Trend zu hybriden erneuerbaren Energiesystemen und niedrigeren Betriebskosten an Masten.
- Juli 2024: American Tower und Stonepeak gründeten ein Gemeinschaftsunternehmen zum Bau eines neuen Rechenzentrums in Denver, Colorado. Das Projekt verstärkt die Konvergenz von Mastenimmobilien mit digitaler Infrastruktur und unterstützt edge-orientierte Colocation-Strategien, die den Wert mastnaher Anlagen über die klassische Makro-Vermietung hinaus steigern können.


Telekommunikationstürme-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht wird der Telekommunikationstürme-Markt als Umsatz definiert, der aus der Telekommunikationsturm-Infrastruktur generiert wird, die Ausrüstung für drahtlose Netzwerke beherbergt, einschließlich Turmstrukturen und zugehöriger passiver Standortelemente, die es Betreibern ermöglichen, Antennen und Funkgeräte zu platzieren.
Ausschlüsse aus dem Umfang: Umsätze aus aktiver Netzwerkelektronik und Kernnetzwerkausrüstung sind ausgeschlossen, und die Zählung beschränkt sich auf Umsätze im Zusammenhang mit Turm- und Standortinfrastruktur.
Segmentierungsübersicht
- Nach Kraftstofftyp
- Erneuerbar
- Nicht erneuerbar
- Nach Turmtyp
- Gitterturm
- Abgespannter Turm
- Monopolturm
- Tarnturm
- Nach Installation
- Dach
- Bodengestützt
- Nach Eigentümerschaft
- Betreibergeführt
- Gemeinschaftsunternehmen
- Privatgeführt
- MNO-Eigenbestand
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Rest Europas
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Rest Asiens
- Naher Osten
- Israel
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Ägypten
- Rest Afrikas
- Südamerika
- Brasilien
- Argentinien
- Rest Südamerikas
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um den Ausgangsdatensatz zu Turmbestand, Rollout-Tempo und dem politischen Umfeld aufzubauen, das Neubauten und Änderungen beeinflusst. Wir stützten uns auf öffentliche, nicht kostenpflichtige Quellen wie ITU-Indikatoren, Konnektivitäts- und Infrastrukturreihen der Weltbank, Veröffentlichungen nationaler Telekommunikationsregulatoren, staatliche Spektrum- und Breitbandprogrammdokumente sowie Zoll- oder Handelsstatistiken, bei denen Turmkomponenten als Proxy für Standortaktivitäten dienen.
Um die Eingaben praxistauglich zu halten, wurden gemeldete Turmzahlen, Ziele für die ländliche Abdeckung und Zeitpläne für die Aufrüstung von 4G auf 5G mit Betreibereinreichungen, Investorenpräsentationen, Verbandswebsites und seriöser Presseberichterstattung zu Miet- und Pachttrends abgeglichen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen wurde ebenfalls selektiv genutzt, um Umsatzaufteilungen zu normalisieren und das Fehlen privat geführter Turmunternehmen in wichtigen Ländern zu vermeiden. Die hier aufgeführten Desk-Quellen sind illustrativ, und viele weitere öffentliche Referenzen wurden ebenfalls verwendet, um Datenpunkte im Laufe des Forschungsprozesses zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung, welcher Anteil der Standortaktivitäten in anerkannte Turmumsätze umgewandelt wird und wie sich die Preisgestaltung mit Mietbelegung und Stromkonfigurationen verändert. Wir sprachen mit Turmbetreibern, Mobilfunkbetreibern, Auftragnehmern und Standortbetriebsteams in der Region Asien-Pazifik, EMEA und Amerika, um Annahmen zu Neubauten, Änderungen, Stilllegungen und typischen Pachtstrukturen zu bestätigen. Diese Eingaben der Befragten wurden dann verwendet, um die Modellbandbreiten für mietbelegungsgetriebene und standortstrombezogene Durchleitungsergebnisse zu präzisieren.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 28 % | Führungskräfte (CXOs): 15 % | Asien-Pazifik: 38 % |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 34 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 51 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines kombinierten Top-down- und Bottom-up-Ansatzes durchgeführt. Die Turmumsätze werden zunächst aus dem Nachfragepool aktiver Standorte und dem Mietbelegungsverhalten rekonstruiert und dann mit angebots- und betreiberseitigen Signalen abgeglichen.
Im Top-down-Aufbau beginnen wir mit dem installierten Bestand an Türmen und Dachstandorten nach Region, wenden Hinzufügungs- und Abgangsraten an und übersetzen dies in Umsätze mithilfe von Mietbelegungsquoten, typischen Pachtraten und dem Energiemix auf Standortebene.
Zu den im Modell verwendeten Schlüsselinputs gehören der installierte Turmbestand und Nettozugänge, die mit 5G-Upgrades verbundene Änderungsintensität, Mietbelegungs- und Co-Location-Trends, der Anteil bodengestützter gegenüber Dachinstallationen sowie der erneuerbare gegenüber nicht erneuerbaren Standortenergieanteil, der die betrieblichen Durchleitungen beeinflusst. Die Prognose wurde durch Szenarioanalysen erstellt, bei denen Basis-, konservative und beschleunigte Rollout-Szenarien aus interviewgestützten Erwartungen zur 5G-Verdichtung und Sharing-Akzeptanz entwickelt und dann mit realistischen regionalen Einsatzbeschränkungen abgeglichen wurden.
Selektive Bottom-up-Prüfungen wurden durch Stichproben offengelegter Turmunternehmensumsätze durchgeführt und der implizierte Umsatz pro Standort mit den Modelloutputs verglichen. Wo Lücken auftraten, wurden Anpassungen für fehlende private Eigentumsanteile oder atypische Preisumgebungen vorgenommen. Wenn einem Land eine saubere Offenlegung fehlte, wurden Proxy-Indikatoren wie Turmzahltrends, Betreiber-Capex-Richtung und regulatorische Einreichungen verwendet, um die Lücke zu schließen, mit konsistenter Logik über Regionen hinweg, sodass die Gesamtwerte vergleichbar bleiben.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte in Schichten, beginnend mit internen Konsistenzprüfungen, sodass Turmzahlen, Nettozugänge und implizierter Umsatz pro Standort sich in dieselbe Richtung bewegen wie bekannte Rollout-Zyklen. Anschließend verglichen wir die Outputs mit unabhängigen Signalen wie Kommentaren zur Netzwerkerweiterung der Betreiber, Mustern bei Turmverkauf und Pachtaktivitäten sowie dem Timing von Technologie-Upgrades auf regionaler Ebene und überprüften Anomalien vor der Freigabe.
Jeder Modell-Durchlauf wird von einem weiteren Analysten überprüft, um Annahmen zu Mietbelegung, Preisentwicklung und Energiemix zu hinterfragen, und wir nehmen erneut Kontakt zu Quellen auf, wenn Zahlen außerhalb erwarteter Bereiche liegen oder wenn ein wichtiges politisches oder transaktionsbezogenes Ereignis die Standortökonomie verändert. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten. Vor der Lieferung wird ein abschließender Überprüfungsdurchlauf durchgeführt, damit Kunden die aktuellste Sichtweise erhalten, die mit den neuesten verfügbaren Informationen übereinstimmt.
Telekommunikationstürme-Marktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Telekommunikationstürme unterscheiden sich häufig, weil die Marktgrenze nicht immer einheitlich behandelt wird und weil standortbezogene Strom- und Mietbelegungsumsätze auf unterschiedliche Weise gezählt werden können. Unterschiede entstehen auch durch das für die Währungsumrechnung verwendete Jahr, die angenommene Entwicklungsgeschwindigkeit der Pachtraten und ob Prognosen auf realistischen Turmzugängen oder aggressiven 5G-Narrativen basieren.
Die Vergleichstabelle zeigt eine große Bandbreite, hauptsächlich weil einige Schätzungen breitere Telekommunikationsinfrastruktur oder aktive Netzwerkausgaben in die Gesamtsumme einbeziehen. Das Modell von Mordor Intelligence knüpft den Umsatz an Telekommunikationsturm-Infrastruktur und passive Standortökonomie, was bedeutet, dass aktive Funkausrüstung und Kernnetzwerkausgaben nicht gezählt werden. Das Wachstum wird konsistent mit Turmbasis- und Mietbelegungssignalen gehalten, anstatt einen pauschalen 5G-Multiplikator anzuwenden.
Vergleichsreferenz
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 29,29 Milliarden USD (2025) | |
| Globale Unternehmensberatung A | 30,41 Milliarden USD (2025) | Verwendet einen breiteren Umfang, der offenbar eine größere Bandbreite an Turmkomponenten und Behandlungen von Stromversorgungsumsätzen einschließt, was die Gesamtwerte erhöhen kann, wenn Modernisierungs- und Notstromaufrüstungen umfassender gezählt werden. |
| Branchenpublikation B | 67,87 Milliarden USD (2025) | Schließt wahrscheinlich angrenzende Telekommunikationsinfrastruktur und Einsatzkategorien jenseits von Türmen ein und wendet einen höheren Wachstumsannahmensatz an, der den Markt schneller skaliert als Turmbasiszugänge und realistische Mietbelegungsänderungen. |
Zusammengenommen weist der Vergleich auf Umfang und Umsatzrealisierung als die größten Treiber der Abweichung hin, gefolgt von den für Preisgestaltung und Rollout verwendeten Geschwindigkeitsannahmen. Indem die Inputs an beobachtbaren Turmbasisveränderungen, dem Installationsmix und dem Mietbelegungsverhalten verankert werden, bleibt die Schätzung auf klare Hebel zurückführbar, die auf wiederholbare Weise überprüft und aktualisiert werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Telekommunikationstürme?
Die Marktgröße für Telekommunikationstürme soll im Jahr 2026 30,07 Milliarden USD erreichen und mit einem CAGR von 2,67 % wachsen, um bis 2031 34,3 Milliarden USD zu erreichen.
Wie groß ist der aktuelle Markt für Telekommunikationstürme?
Im Jahr 2026 soll die Marktgröße für Telekommunikationstürme 30,07 Milliarden USD erreichen.
Wer sind die wichtigsten Akteure im Markt für Telekommunikationstürme?
American Tower Corporation, Helios Towers PLC, Indus Towers Limited (Bharti Infratel), China Tower Corporation und SBA Communications Corporation sind die wichtigsten Unternehmen, die im Markt für Telekommunikationstürme tätig sind.
Welche Region wächst am schnellsten im Markt für Telekommunikationstürme?
Asien-Pazifik soll im Prognosezeitraum (2026–2031) den höchsten CAGR verzeichnen.
Welche Region hat den größten Anteil am Markt für Telekommunikationstürme?
Im Jahr 2025 entfällt auf Asien-Pazifik der größte Marktanteil im Markt für Telekommunikationstürme.
Welche Jahre deckt dieser Markt für Telekommunikationstürme ab, und wie groß war die Marktgröße im Jahr 2025?
Im Jahr 2025 wurde die Marktgröße für Telekommunikationstürme auf 30,07 Milliarden USD geschätzt. Der Bericht deckt die historische Marktgröße für Telekommunikationstürme für die Jahre 2019, 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert auch die Marktgröße für Telekommunikationstürme für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.
Seite zuletzt aktualisiert am:


