
Marktgröße und Marktanteil im Bereich Sehpflege
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 75.14 Milliarden US-Dollar |
| Marktgröße (2031) | 109.38 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.80 % |
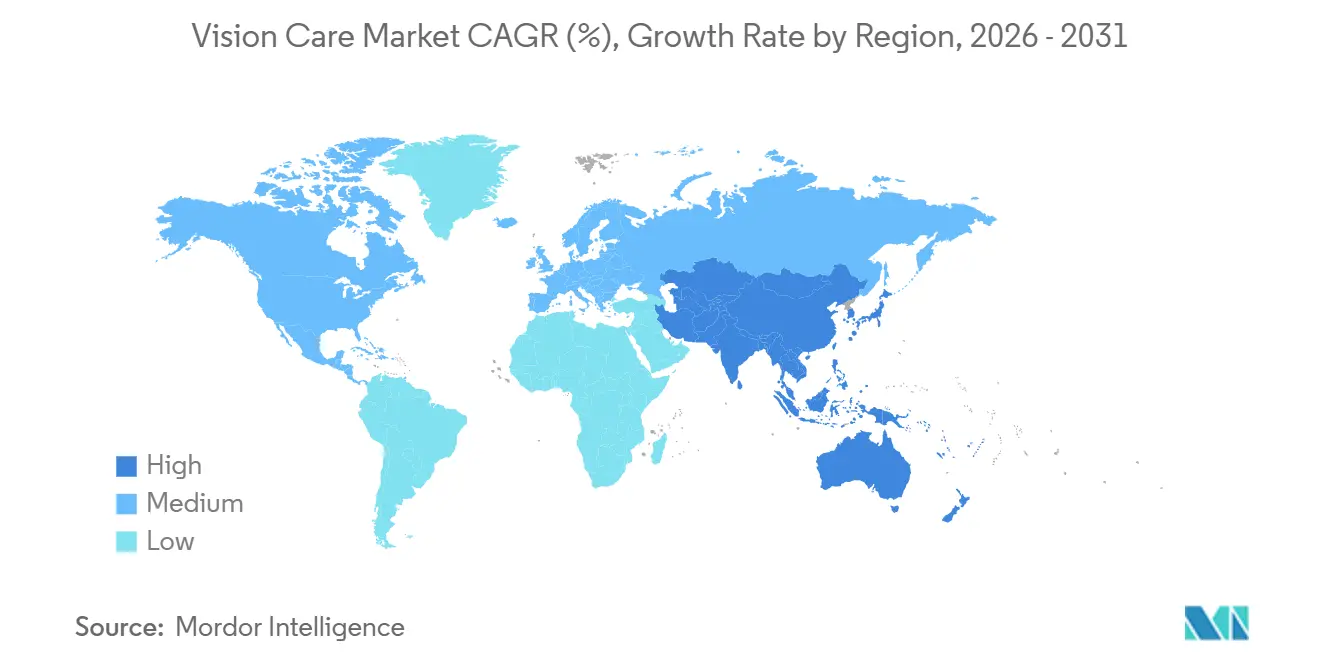
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
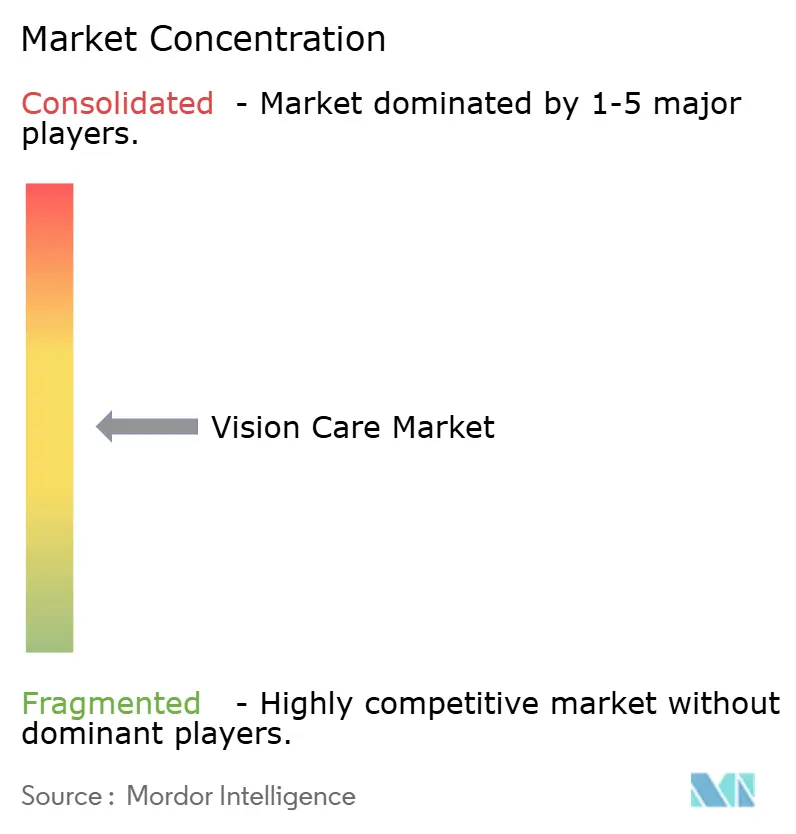
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Sehpflege von Mordor Intelligence
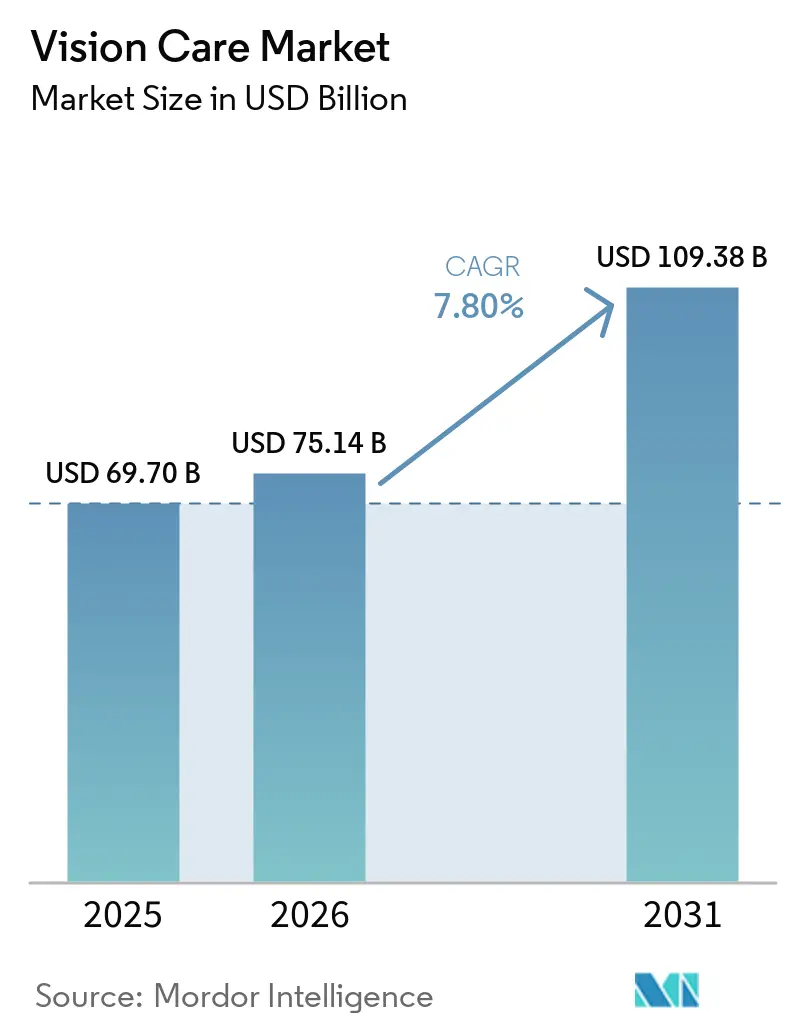
Die Marktgröße für Sehpflege wurde im Jahr 2025 auf 69,70 Milliarden USD geschätzt und soll von 75,14 Milliarden USD im Jahr 2026 auf 109,38 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,80 % während des Prognosezeitraums (2026–2031).
Der Markt für Sehpflege entwickelt sich weiter, da Anbieter und Hersteller ein medizinisch integriertes Modell übernehmen, das sich auf Progressionskontrolle, Management von Augenerkrankungen und technologiegestützte Diagnostik konzentriert. Dieser Wandel treibt höhere Einnahmen pro Patient voran, wobei Premium-Produkte zur Myopiekontrolle, fortschrittliche Intraokularlinsen und therapeutische Augenpflege zu wichtigen Bestandteilen des Behandlungsmix werden. Der Omnichannel-Optikhandel verändert den Markt, wobei digitale Plattformen den Zugang für Wiederholungskäufe verbessern, während stationäre Geschäfte für Erstrezepte und komplexe Abgaben unverzichtbar bleiben. Nordamerika führt den Markt an, während Asien-Pazifik aufgrund der hohen Myopieprävalenz und ausgeweiteter öffentlicher Screening-Programme die am schnellsten wachsende Region ist.
Wichtigste Erkenntnisse des Berichts
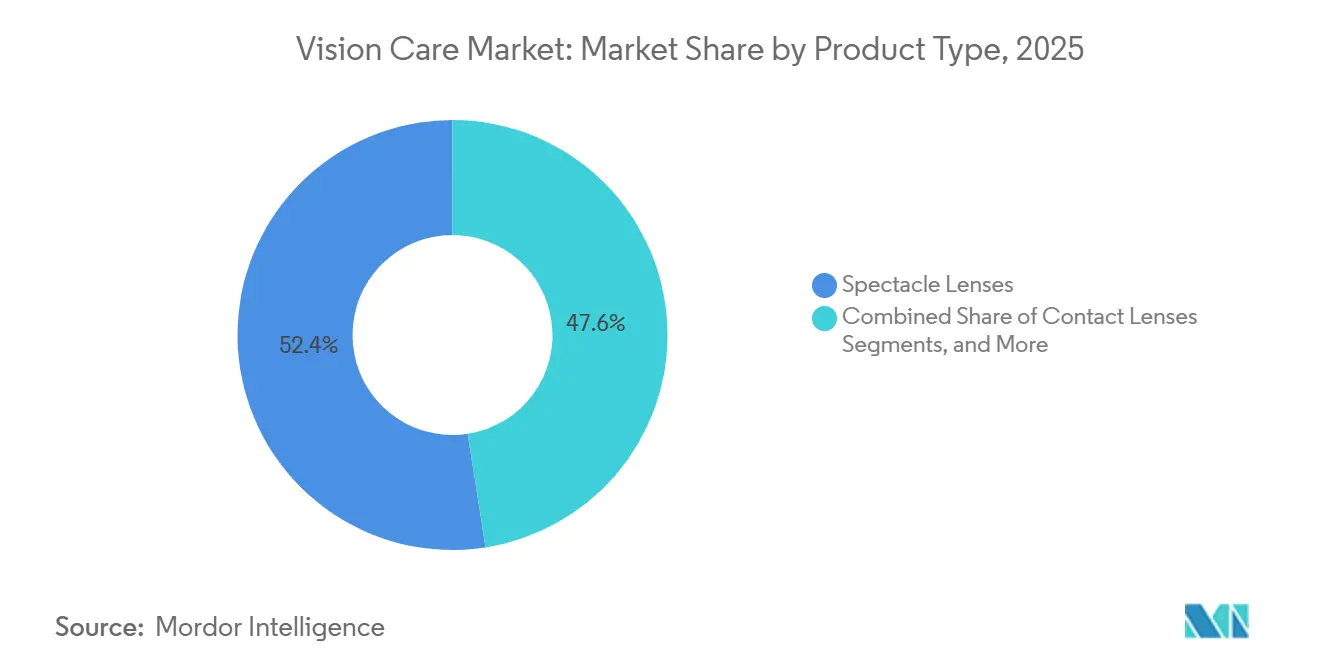
- Nach Produkttyp führten Brillengläser im Jahr 2025 mit einem Anteil von 52,45 %, während Kontaktlinsen bis 2031 voraussichtlich mit einer CAGR von 8,20 % wachsen werden.
- Nach Anwendung hielt korrektive Sehpflege im Jahr 2025 einen Anteil von 44,6 %, während Therapie und Krankheitsmanagement bis 2031 voraussichtlich mit einer CAGR von 9,10 % wachsen wird.
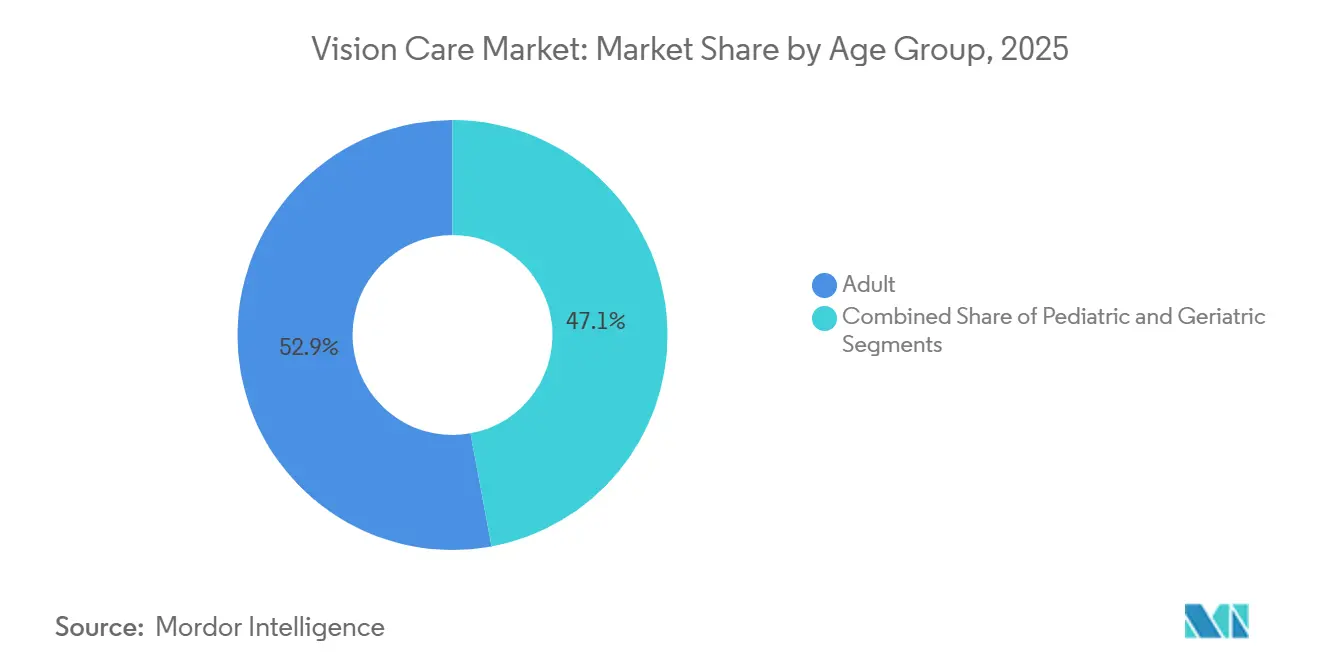
- Nach Altersgruppe entfielen auf Erwachsene im Jahr 2025 52,89 % des Marktanteils, während das pädiatrische Segment bis 2031 voraussichtlich mit einer CAGR von 7,98 % wachsen wird.
- Nach Vertriebskanal hielten Optikfachgeschäfte und -ketten im Jahr 2025 einen Anteil von 38,75 %, während E-Commerce-Plattformen bis 2031 voraussichtlich mit einer CAGR von 11,15 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 44,67 % des globalen Umsatzes, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 10,15 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zunehmende Refraktionsfehler und Myopiebelastung | +2.2% | Global, mit höchster Intensität im Asien-Pazifik-Raum, einschließlich China, Japan, Südkorea und Indien | Langfristig (≥ 4 Jahre) |
| Altersbedingter Bedarf an Presbyopie- und Kataraktversorgung | +1.5% | Global, am stärksten in Japan, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Premium-Gläsern und -Beschichtungen aufgrund digitaler Augenbelastung | +1.1% | Nordamerika, Europa, Kernregion Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Omnichannel-Optikhandel und E-Commerce-Expansion | +0.9% | Nordamerika und Europa, mit schneller Verbreitung in Indien und Südostasien | Mittelfristig (2–4 Jahre) |
| Von der FDA zugelassene pädiatrische Myopiekontroll-Brillengläser | +0.7% | Nordamerika, mit regulatorischen Ausstrahlungseffekten auf EMEA und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Zugelassenes niedrig dosiertes Atropin erweitert das pädiatrische Myopiemanagement | +0.4% | Asien-Pazifik und Nordamerika, mit frühen Gewinnen in Australien und Indien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Refraktionsfehler und Myopiebelastung
Der Markt für Sehpflege verzeichnet Wachstum aufgrund der zunehmenden Prävalenz von Refraktionsfehlern, insbesondere Myopie, bei Kindern und Jugendlichen. Eine Überprüfung aus dem Jahr 2025 ergab, dass die globale Myopieprävalenz in dieser Gruppe im Jahr 2023 35,81 % erreichte und bis 2050 voraussichtlich auf 39,80 % ansteigen wird, was fast 740 Millionen Menschen betrifft.[1] Dieser Trend treibt den Markt über die Einstärkenkorrektur hinaus hin zu Produkten, die darauf ausgelegt sind, die Myopieprogression zu verlangsamen, und erhöht den Wert pro Patient. Die FDA-Zulassung von Essilor Stellest im Jahr 2025, dem ersten Brillenglas in den USA zur Verlangsamung der pädiatrischen Myopieprogression, hat den adressierbaren Markt erweitert. Darüber hinaus treibt Chinas Fokus auf Myopie-Screenings auf Schulebene die Nachfrage weiter an, insbesondere in Ostasien, wo die Prävalenzraten bereits hoch sind.
Altersbedingter Bedarf an Presbyopie- und Kataraktversorgung
Die alternde Bevölkerung treibt die Nachfrage nach Presbyopiekorrektur, Kataraktoperationen und verbesserter postoperativer Sehkraft an und trägt zum Wachstum des Marktes für Sehpflege bei. Katarakte bleiben die führende Ursache für globale Blindheit, mit über 20 Millionen jährlich durchgeführten Operationen, darunter 4,3 Millionen in Europa und 3,8 Millionen in den USA.[2] Der Markt erlebt eine Verlagerung hin zu Premium-Intraokularlinsen, die die Brillenabhängigkeit reduzieren und Zuzahlungen auch in erstattungsfähigen Systemen generieren. Alcons Einführung von Clareon PanOptix Pro im Jahr 2025 und das von Bausch + Lomb gemeldete Wachstum bei Premium-Intraokularlinsen von über 20 % im vierten Quartal 2025 unterstreichen die zunehmende Präferenz für fortschrittliche Sehergebnisse. Da globale Blindheit und Sehbehinderungen voraussichtlich von 338,3 Millionen im Jahr 2020 auf 535 Millionen bis 2050 ansteigen werden, wird der Alterungstrend die Marktexpansion weiterhin unterstützen..[3]
Nachfrage nach Premium-Gläsern und -Beschichtungen aufgrund digitaler Augenbelastung
Die zunehmende Bildschirmzeit bei Erwachsenen im erwerbsfähigen Alter treibt die Nachfrage nach Premium-Brillengläsern, -Beschichtungen und Kontaktlinsen an, die Komfort, Trockenheitsreduktion und verlängerten Tragekomfort bieten. Arbeitgeber, Versicherer und Verbraucher betrachten digitale Belastung zunehmend als wiederkehrenden Sehpflegebedarf, was Wiederholungskäufe und Produkt-Upgrades unterstützt. Komfortbezogene Merkmale rechtfertigen Premium-Preise, insbesondere da die tägliche Bildschirmexposition hoch bleibt. Dieser Trend fördert einen profitableren Produktmix sowohl bei Brillen als auch bei Kontaktlinsen und etabliert digitale Belastung als nachhaltigen Wachstumstreiber im Markt für Sehpflege.
Omnichannel-Optikhandel und E-Commerce-Expansion
Die Kanaldynamik wird zu einem wichtigen Wachstumstreiber im Markt für Sehpflege, insbesondere für Produkte mit regelmäßigen Rezepten und vorhersehbaren Nachbestellungszyklen. Während der E-Commerce die Umsatzerfassung nach Erstrezepten neu gestaltet, bleiben stationäre Geschäfte für komplexe Rezepte und chirurgische Bedürfnisse unverzichtbar. Das Direct-to-Consumer-Segment von EssilorLuxottica meldete für das Geschäftsjahr 2025 einen Umsatz von 14,89 Milliarden EUR (21,45 Milliarden USD) mit einem Wachstum von 10,3 %, was die Verlagerung hin zu integrierten Modellen verdeutlicht. Diese Modelle kombinieren Fertigung, Einzelhandelsdaten, Auftragsabwicklung und klinische Beziehungen, verbessern den Komfort und fördern die Einführung von Premium-Produkten. Der Markt wird für Online-Wiederholungskäufer zugänglicher, während die Bedeutung der persönlichen Versorgung erhalten bleibt.
Analyse der Hemmnisauswirkungen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Erschwinglichkeit von Premium-Produkten und Erstattungslücken | -1.4% | Global, am stärksten in Südasien, Subsahara-Afrika und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Gefälschte Produkte und Online-Compliance-Probleme | -0.7% | Asien-Pazifik, insbesondere Südostasien, sowie Naher Osten und Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Zollbedingte Kosteninflation bei optischen Vorleistungen | -0.6% | Nordamerika und Asien-Pazifik, mit Ausstrahlungseffekten auf EMEA-Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Rückrufe im Qualitätssystem und Risiken durch Einzelquellen-Komponenten | -0.5% | Global, am stärksten für Unternehmen mit konzentrierter Fertigung | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Erschwinglichkeit von Premium-Produkten und Erstattungslücken
Der Markt für Sehpflege steht vor einer erheblichen Herausforderung, da der klinische Bedarf die Erschwinglichkeit von Premium-Korrektur- oder Therapieleistungen für viele Patienten bei weitem übersteigt. Der SPECS-2030-Rahmen der Weltgesundheitsorganisation zielt darauf ab, diese Lücke zu schließen, indem die Versorgung mit Refraktionsfehlerleistungen bis 2030 ausgeweitet wird. Die jährlichen Produktivitätsverluste durch unkorrigierte Myopie werden weltweit auf 244 Milliarden USD geschätzt, wobei viele Menschen in einkommensschwachen Regionen noch immer keinen Zugang zu einfachen Brillen haben. Diese wirtschaftliche Barriere beeinträchtigt die Einführung schnell wachsender Produktsegmente wie Myopiekontrolllinsen und Premium-Chirurgieimplantate, die häufig auf Zuzahlungen angewiesen sind. Ohne ausgeweitete Erstattungen oder erschwingliche Alternativen wird die Erschwinglichkeit das Wachstum in Regionen mit hohem Potenzial weiterhin begrenzen.
Gefälschte Produkte und Online-Compliance-Probleme
Der Markt für Sehpflege kämpft auch mit Compliance-Problemen in Online-Kanälen, wo nicht regulierte Produkte häufig Verbraucher erreichen. Gefälschte oder unsachgemäß abgegebene Kontaktlinsen bergen das Risiko von Hornhautkomplikationen und untergraben das Vertrauen in den breiteren Markt. Seriöse Hersteller sehen sich mit erhöhten Kosten für Authentifizierung, Händlerüberwachung und Rezeptverifizierung konfrontiert, was die Gewinnmargen aus dem digitalen Vertrieb reduzieren kann. Während der E-Commerce ein wichtiger Wachstumstreiber bleibt, erfordert er strengere betriebliche Kontrollen, um diese Herausforderungen effektiv zu bewältigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Brillengläser behalten ihre Größe, während Kontaktlinsen das Wachstum anführenBrillengläser machten im Jahr 2025 52,45 % des Marktes für Sehpflege aus und behaupteten ihre Position als führender Produkttyp aufgrund ihrer weit verbreiteten Verschreibung und einfachen Einführung bei verschiedenen Patientengruppen. Dies spiegelt die grundlegende Rolle von Brillen bei der Behandlung von Refraktionsfehlern sowohl in entwickelten als auch in Entwicklungsregionen wider. Premium-Designs, fortschrittliche Beschichtungen und Myopiekontrollfunktionen treiben das Umsatzwachstum an, auch wenn das Stückzahlwachstum langsamer voranschreitet.
Kontaktlinsen sind das am schnellsten wachsende Segment mit einer bis 2031 prognostizierten CAGR von 8,20 %. Das Wachstum wird durch Premium-Tageslinsen, verbesserten Tragekomfort und ihre zunehmende Rolle im Myopiemanagement angetrieben, was die Wertlücke zu Premium-Brillen verringert. Intraokularlinsen gewinnen ebenfalls an Bedeutung aufgrund steigender Kataraktoperationen und einer Verlagerung hin zu trifokalen und Extended-Depth-of-Focus-Designs, die den postoperativen Sehbereich verbessern.

Nach Anwendung:
Therapeutische Versorgung geht über die traditionelle Korrektur hinausKorrektive Sehpflege hielt im Jahr 2025 44,6 % des Marktanteils und spiegelt ihre Rolle als zentraler Umsatztreiber für die optische Abgabe und routinemäßige Rezeptaktualisierungen wider. Die meisten Patientenwege in der Sehpflege beginnen mit Refraktion und Standardkorrektur, was die anhaltende Relevanz des Segments sicherstellt. Anbieter erweitern jedoch den Umfang der Besuche um wiederkehrende Therapie, Diagnostik und Nachsorge und gehen damit über einzelne Korrekturverkäufe hinaus.
Therapie und Krankheitsmanagement ist das am schnellsten wachsende Segment mit einer bis 2031 prognostizierten CAGR von 9,10 %. Das Portfolio für trockene Augen von Bausch + Lomb überstieg im Geschäftsjahr 2025 einen Umsatz von 1,1 Milliarden USD, wobei MIEBO 316 Millionen USD beisteuerte, was den wachsenden therapeutischen Markt unterstreicht. Präventive und schützende Sehpflege expandiert, da das Bewusstsein für UV-Exposition, trockene Augen und Arbeitsplatzbelastung zunimmt. Kosmetische und Lifestyle-Sehpflege bleibt eine kleinere Nische, die stärker von Modetrends, Sicherheitskonformität und städtischen Ausgaben als von der Krankheitsprävalenz beeinflusst wird.
Nach Altersgruppe:
Erwachsenennachfrage dominiert, während pädiatrische Versorgung an Fahrt gewinntErwachsene machten im Jahr 2025 52,89 % des Marktes für Sehpflege aus, angetrieben durch Kaufkraft, tägliche digitale Exposition und wachsendes Interesse an Premium-Linsen. Diese Gruppe bildet den Kern des Marktes und sucht häufig sowohl routinemäßige Korrekturen als auch leistungsorientierte Upgrades wie Gleitsicht- oder Digital-Linsen. Erwachsene stellen auch die primäre Kundenbasis für Optikeinzelhändler und arbeitgebergebundene Leistungsprogramme dar, was stabile Ersatzzyklen sicherstellt und Innovationen bei der pädiatrischen Progressionskontrolle und fortschrittlichen chirurgischen Lösungen finanziert.
Das pädiatrische Segment ist die am schnellsten wachsende Altersgruppe mit einer bis 2031 prognostizierten CAGR von 7,98 %. Das Wachstum ist mit der zunehmenden Myopie im Kindesalter und der Einführung zugelassener Interventionen verbunden, die über die bloße Beobachtung hinausgehen. Refraktionsstörungen bei Kindern und Jugendlichen stiegen von 21,49 Millionen Fällen im Jahr 1990 auf 24,45 Millionen im Jahr 2023, mit Projektionen von 24,21 Millionen bis 2030. Die geriatrische Nachfrage stärkt sich ebenfalls, wobei sich die Fälle von Refraktionsstörungen bei älteren Erwachsenen von 29,26 Millionen im Jahr 1990 auf prognostizierte 79,71 Millionen bis 2030 mehr als verdoppeln werden, was die Kataraktversorgung und die Einführung von Premium-Intraokularlinsen unterstützt.
Nach Vertriebskanal:
Stationäre Geschäfte behalten ihre Größe, während der digitale Vertrieb beschleunigtOptikfachgeschäfte und -ketten hielten im Jahr 2025 38,75 % des Marktes für Sehpflege und behaupteten ihre Position als führender Vertriebskanal. Die persönliche Versorgung bleibt entscheidend für die Rezepterfassung, Anpassung und Abgabe, insbesondere für Erstkäufer, Mehrstärkenlinsennutzer und Patienten mit komplexen Bedürfnissen. Filialnetze bieten großen Marken Preiskontrolle, klinische Überweisungsverbindungen und Einblicke in Ersatzzyklen, was trotz des Wachstums digitaler Kanäle weiterhin Investitionen in den Einzelhandel sicherstellt.
E-Commerce-Plattformen sind der am schnellsten wachsende Vertriebskanal mit einer bis 2031 prognostizierten CAGR von 11,15 %. Der digitale Kanal eignet sich gut für Wiederholungskäufe wie Kontaktlinsen und Ersatzbrillen, bei denen Rezeptdaten eine standardisierte Auftragsabwicklung ermöglichen. Krankenhäuser und Augenheilkundekliniken bleiben für chirurgische Produkte unverzichtbar, wobei die Übernahme von Optegra durch EssilorLuxottica im Jahr 2025 über 70 Augenkliniken in fünf europäischen Ländern hinzufügte und klinische und Einzelhandelswege integrierte. Apotheken und Drogerien gewinnen ebenfalls an Relevanz, wobei Bausch + Lomb ein Wachstum von 19 % in seinem rezeptfreien Portfolio für trockene Augen im Jahr bis Ende 2025 meldete.
Geografische Analyse
Vision-Care-Markt Nordamerika
Im Jahr 2025 entfiel auf Nordamerika ein Anteil von 44,67 % am globalen Vision-Care-Markt, getrieben durch hohe Pro-Kopf-Ausgaben, eine umfangreiche private Krankenversicherungsabdeckung und starke Innovationszyklen. Die USA führen die regionale Nachfrage an, bedingt durch eine erhebliche myopische Bevölkerung und die rasche Kommerzialisierung neuer Produkte. Die FDA-Zulassung von Essilor Stellest im September 2025 sowie die erweiterten Alterskriterien für EVO-ICL-Behandlungen im Februar 2026 haben den Zugang zu Premium-Versorgungsleistungen ausgeweitet. Während Kanada und Mexiko zur Markttiefe beitragen, bleiben die USA der primäre Treiber der Preissetzungsmacht. Kostensteigerungen stellen eine Herausforderung dar: Alcon prognostiziert in seiner Guidance für 2026 einen Netto-Zolleffekt von 125 Millionen USD bis 175 Millionen USD.
Vision-Care-Markt Europa
Europa bleibt ein reifer Vision-Care-Markt, gestützt durch alternde Bevölkerungen, etablierte klinische Netzwerke und eine stetige Akzeptanz hochwertiger chirurgischer Produkte. Das Wachstum variiert innerhalb der Region aufgrund von Unterschieden in den Erstattungsregelungen und dem Konsumausgabenverhalten zwischen West- und Osteuropa. Der deutsche Optikmarkt beispielsweise verzeichnete Anfang 2026 lediglich ein Umsatzwachstum von 1 % bis 2 %, bedingt durch zurückhaltendes Konsumverhalten. Die Übernahme von Optegra durch EssilorLuxottica unterstreicht die zunehmende Integration ophthalmologischer Dienstleistungen mit dem optischen Fachhandel in der Region.
Vision-Care-Markt Asien-Pazifik, Südamerika und Naher Osten und Afrika
Asien-Pazifik wird voraussichtlich das stärkste Wachstum im Vision-Care-Markt erzielen, mit einer CAGR von 10,15 % bis 2031. Die Region profitiert von einer hohen Nachfragedichte, wobei die Myopie-Prävalenz unter Schulabgängern in Teilen Ostasiens 80 % bis 90 % erreicht, unterstützt durch systematische öffentliche Screening-Programme. Ostasien tendiert zu hoher Prävalenz und der Akzeptanz von Premium-Produkten, während China, Japan, Indien und Südostasien aufgrund ungleichmäßiger Versorgung Wachstumspotenzial bieten. Südamerika sowie der Nahe Osten und Afrika bleiben kleinere Beitragsmärkte, wobei der Fortschritt eher an Urbanisierung und verbessertem Zugang als an der Durchdringung mit Premium-Produkten geknüpft ist.
Wettbewerbslandschaft
EssilorLuxottica, Alcon, Bausch + Lomb, Johnson & Johnson Vision, CooperVision und HOYA dominieren die Premium-Linsen, Kontaktlinsen und Augenpflegeplattformen in einem mäßig konsolidierten Markt für Sehpflege. Während die oberste Ebene Konsolidierung erlebt, bleibt der breitere Markt für Sehpflege weniger konzentriert als viele Medizinproduktekategorien, was größtenteils auf die fragmentierte Natur des nachgelagerten Einzelhandels, der Speziallinsenproduktion und verschiedener Serviceschichten zurückzuführen ist. EssilorLuxottica hat erhebliche Kontrolle über Fertigung, Einzelhandelsvertrieb, Markeneigentum und einen wachsenden Fußabdruck in medizinischen Dienstleistungen. Führende Marktteilnehmer zeichnen sich durch die Integration von Produktinnovation, klinischem Zugang und direktem Verbraucherengagement aus.
Fusionen und Übernahmen sind ein wichtiger strategischer Schwerpunkt im Markt für Sehpflege. Im Jahr 2025 erwarb EssilorLuxottica acht Unternehmen, darunter Optegra, Ikerian AG (spezialisiert auf künstliche Intelligenz für die Augenpflege) und die ophthalmische Linsenmaterialsparte von PUcore. Alcon erweiterte seine Präsenz in der angrenzenden Augenheilkunde durch die Übernahme von LumiThera, Aurion Biotech und Cylite. Bausch + Lomb erhöhte im Dezember 2025 seine Fertigungskapazität in Mexiko und betonte Kostenkontrolle und Versorgungssicherheit.
Bemühungen, routinemäßige Optometrie mit dem Management chronischer Augenerkrankungen zu integrieren, gewinnen an Dynamik. Dazu gehört die Kombination von Behandlungen für trockene Augen, Netzhautscreenings, Glaukomüberwachung und Premium-Refraktionskorrekturen in einem einheitlichen Versorgungspfad. Unternehmen, die die Wachstumsrate von Kontaktlinsen und Premium-Optik übertreffen, werden dieses integrierte Versorgungsmodell für konsistente Einnahmen wahrscheinlich nutzen. Das Portfolio von EssilorLuxottica mit über 15.000 Designs und Patenten schafft eine starke Wettbewerbsbarriere gegenüber kleineren Akteuren, die ausschließlich auf Innovation setzen.
Marktführer im Bereich Sehpflege
-
Alcon Inc.
-
Bausch + Lomb Corporation
-
EssilorLuxottica
-
HOYA Corporation
-
Johnson & Johnson
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Vision-Care-Markt Unternehmen in diesem Bericht
- Alcon
- Bausch + Lomb Corporation
- CooperVision Inc.
- EssilorLuxottica
- Fielmann Group
- HOYA
- JINS
- Johnson & Johnson
- Menicon
- Nidek
- Rayner
- Rodenstock
- Safilo Group S.p.A.
- SEED Co. Ltd.
- Shamir Optical Industry
- STAAR Surgical
- Topcon
- Visioneering Technologies
- Warby Parker
- ZEISS Vision Care / Carl Zeiss Meditec
Neueste Industrielle Entwicklungen in Vision-Care-Markt
- Februar 2026: Die FDA erweiterte die Altersindikation für EVO/EVO+ Implantierbare Collamer-Linsen (EVO ICL) in den USA auf Patienten im Alter von 21 bis 60 Jahren, was den adressierbaren Markt um etwa 8 Millionen refraktive Kandidaten auf der Grundlage von drei Jahren klinischer Sicherheitsdaten erweitert.
- Februar 2026: STAAR Surgical überschritt 4 Millionen kumulative globale Verkäufe von ICL-Einheiten, was eine wachsende Verlagerung von lasergestützten Sehkorrektionslösungen widerspiegelt.
- November 2025: EssilorLuxottica führte Essilor Stellest 2.0 mit verbesserter Wirksamkeit bei der Verlangsamung der axialen Verlängerung ein, das derzeit in Großchina erhältlich ist und für 2026 eine globale Expansion plant, zusammen mit Essilor Stellest Smartglasses zur Überwachung der pädiatrischen Compliance durch digitales Tracking der Linsennutzung.
- Oktober 2025: EssilorLuxottica schloss die Übernahme von Optegra ab, einer Augenheilkundeplattform, die über 70 Augenkliniken in fünf europäischen Ländern betreibt und jährlich mehr als 140.000 Behandlungen durchführt, darunter Kataraktoperationen und elektive Sehkorrektionen.
- Oktober 2025: Die FDA erteilte STAAR Surgical einen Complete Response Letter für die NDA-Einreichung von SYD-101 (Atropin 0,01 % ophthalmische Lösung) von Sydnexis zur pädiatrischen Myopie und verwies auf unzureichende Wirksamkeitsnachweise bei nicht-asiatischen Bevölkerungsgruppen und einen abnehmenden Behandlungseffekt über 36 Monate, was eine Herausforderung für den pharmakologischen Myopiekontrollmarkt darstellt.
Umfang des globalen Berichts über den Markt für Sehpflege
Gemäß dem Umfang des Berichts ist Sehpflege ein spezialisierter Zweig des Gesundheitswesens, der sich auf die Beurteilung, Behandlung und Erhaltung der Sehfunktion und der allgemeinen Augengesundheit konzentriert. Sie umfasst präventive Leistungen, medizinische Behandlungen und Korrekturmittel, die darauf ausgelegt sind, die Sehschärfe zu verbessern und sehbedrohende Erkrankungen frühzeitig zu diagnostizieren.
Der Markt für Sehpflege ist nach Produkttyp, Anwendung, Altersgruppe und Vertriebskanal segmentiert. Nach Produkttyp umfasst der Markt Brillengläser, Kontaktlinsen, Intraokularlinsen, Augengesundheitsprodukte sowie Sehkorrektursysteme und -geräte. Nach Anwendung ist der Markt in korrektive Sehpflege, Therapie und Krankheitsmanagement, präventive und schützende Sehpflege sowie kosmetische und Lifestyle-Sehpflege segmentiert. Nach Altersgruppe ist der Markt in pädiatrisch, erwachsen und geriatrisch kategorisiert. Nach Vertriebskanal ist der Markt in Optikfachgeschäfte und -ketten, Krankenhäuser und Augenheilkundekliniken, E-Commerce-Plattformen sowie Apotheken und Drogerien segmentiert. Der Bericht bietet Marktgrößen und Prognosen in Wert (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Brillengläser |
| Kontaktlinsen |
| Intraokularlinsen |
| Augengesundheitsprodukte |
| Sehkorrektursysteme und -geräte |
| Korrektive Sehpflege |
| Therapie und Krankheitsmanagement |
| Präventive und schützende Sehpflege |
| Kosmetische und Lifestyle-Sehpflege |
| Pädiatrisch |
| Erwachsene |
| Geriatrisch |
| Optikfachgeschäfte und -ketten |
| Krankenhäuser und Augenheilkundekliniken |
| E-Commerce-Plattformen |
| Apotheken und Drogerien |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Brillengläser | |
| Kontaktlinsen | ||
| Intraokularlinsen | ||
| Augengesundheitsprodukte | ||
| Sehkorrektursysteme und -geräte | ||
| Nach Anwendung | Korrektive Sehpflege | |
| Therapie und Krankheitsmanagement | ||
| Präventive und schützende Sehpflege | ||
| Kosmetische und Lifestyle-Sehpflege | ||
| Nach Altersgruppe | Pädiatrisch | |
| Erwachsene | ||
| Geriatrisch | ||
| Nach Vertriebskanal | Optikfachgeschäfte und -ketten | |
| Krankenhäuser und Augenheilkundekliniken | ||
| E-Commerce-Plattformen | ||
| Apotheken und Drogerien | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum im Bereich Sehpflege bis 2031 an?
Das Wachstum wird durch eine hohe Belastung durch Refraktionsfehler, altersbedingten Bedarf, Premium-Myopiemanagement, die Expansion der therapeutischen Augenpflege und einen schnelleren digitalen Vertrieb unterstützt. Der Markt wird im Jahr 2026 auf 75,14 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 7,80 % 109,38 Milliarden USD erreichen.
Welche Produktkategorie führt heute den Umsatz an?
Brillengläser bleiben der größte Produkttyp mit einem Anteil von 52,45 % im Jahr 2025, da sie nach wie vor der häufigste Einstiegspunkt für die Refraktionskorrektur in allen Altersgruppen sind.
Welcher Bereich der Sehpflege wächst am schnellsten?
Bei den Anwendungen wächst Therapie und Krankheitsmanagement mit einer CAGR von 9,10 % bis 2031 am schnellsten, während E-Commerce-Plattformen mit einer CAGR von 11,15 % der am schnellsten wachsende Vertriebskanal sind.
Warum wird pädiatrische Myopie kommerziell immer wichtiger?
Die pädiatrische Versorgung entwickelt sich von der einfachen Korrektur zur Progressionskontrolle. Die FDA-Zulassung von Essilor Stellest im Jahr 2025 schuf einen neuen verschreibergeführten Behandlungspfad für Kinder im Alter von 6 bis 12 Jahren in den Vereinigten Staaten.
Welche Region bietet die stärksten Wachstumsaussichten?
Asien-Pazifik hat den schnellsten regionalen Ausblick mit einer CAGR von 10,15 % bis 2031, unterstützt durch eine sehr hohe Myopieprävalenz in Ostasien und umfangreichere Screening-Programme.
Wie konzentriert ist der Wettbewerb unter den führenden Unternehmen?
Der Wettbewerb ist mäßig konzentriert. Große Konzerne wie EssilorLuxottica, Alcon und Bausch + Lomb haben starke Positionen bei Premium-Linsen und Augenpflegeplattformen, aber Einzelhandel, Spezialprodukte und Leistungserbringung bleiben stärker fragmentiert.