
Größe und Marktanteil des Vietnam Markts für orale Antidiabetika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 162.46 Millionen US-Dollar |
| Marktgröße (2026) | 168.7 Millionen US-Dollar |
| Marktgröße (2031) | 203.73 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 3.84 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Vietnam Markts für orale Antidiabetika durch Mordor Intelligence
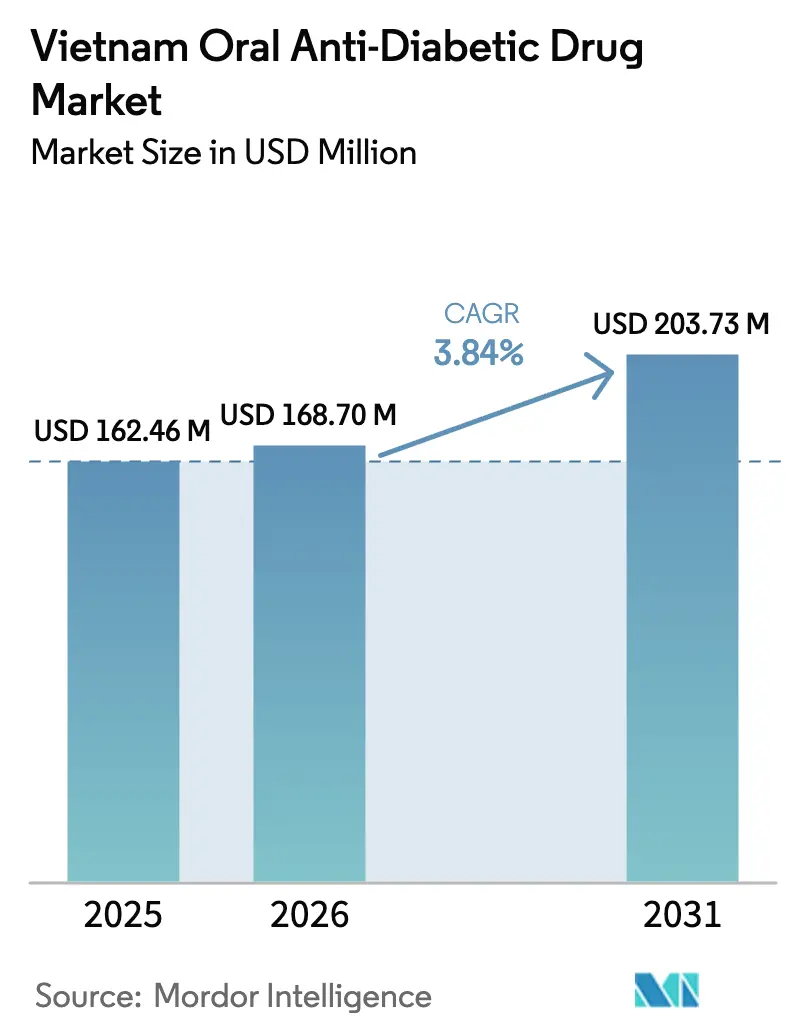
Die Größe des Vietnam Markts für orale Antidiabetika wird im Jahr 2026 auf USD 168,7 Millionen geschätzt, wachsend vom Wert des Jahres 2025 von USD 162,46 Millionen, mit Projektionen für 2031, die USD 203,73 Millionen zeigen, und wächst mit einer CAGR von 3,84 % über den Zeitraum 2026–2031. Die Nachfrage wird durch eine Diabetesprävalenz von 6 % unter den 97,3 Millionen Einwohnern, steigende Diagnoseraten und eine erweiterte Erstattungsdeckung aufrechterhalten [1]Tran Bao Vuong, Hohe Prävalenz von Prädiabetes und Typ-2-Diabetes sowie Identifizierung damit verbundener Faktoren bei Hochrisiko-Erwachsenen in Vietnam: Eine Querschnittsstudie,
Diabetes-Epidemiologie und -Management, sciencedirect.com. Das moderate Wachstum spiegelt ein Gesundheitssystem wider, das sich auf das Management chronischer Krankheiten ausrichtet, eine urbane Mittelschicht, die bereit ist, für neuere Therapien zu zahlen, sowie politische Ziele zur Steigerung der inländischen Pharmaproduktion auf 80 % bis 2030. Multinationale Konzerne führen weiterhin innovative Produkte ein, während lokale Hersteller durch kosteneffiziente Produktion und regulatorische Anreize aufholen. Die Einführung digitaler Gesundheitslösungen und die Expansion von Apothekenketten gestalten den Vertrieb um, während die Sicherheitsprofile älterer Wirkstoffklassen die Akzeptanz neuerer Moleküle fördern. Regulatorische Preisobergrenzen und Qualitätskontrollbedenken dämpfen das Umsatzwachstum, schaffen aber auch Chancen für hochwertige Generika.
Wichtigste Erkenntnisse des Berichts
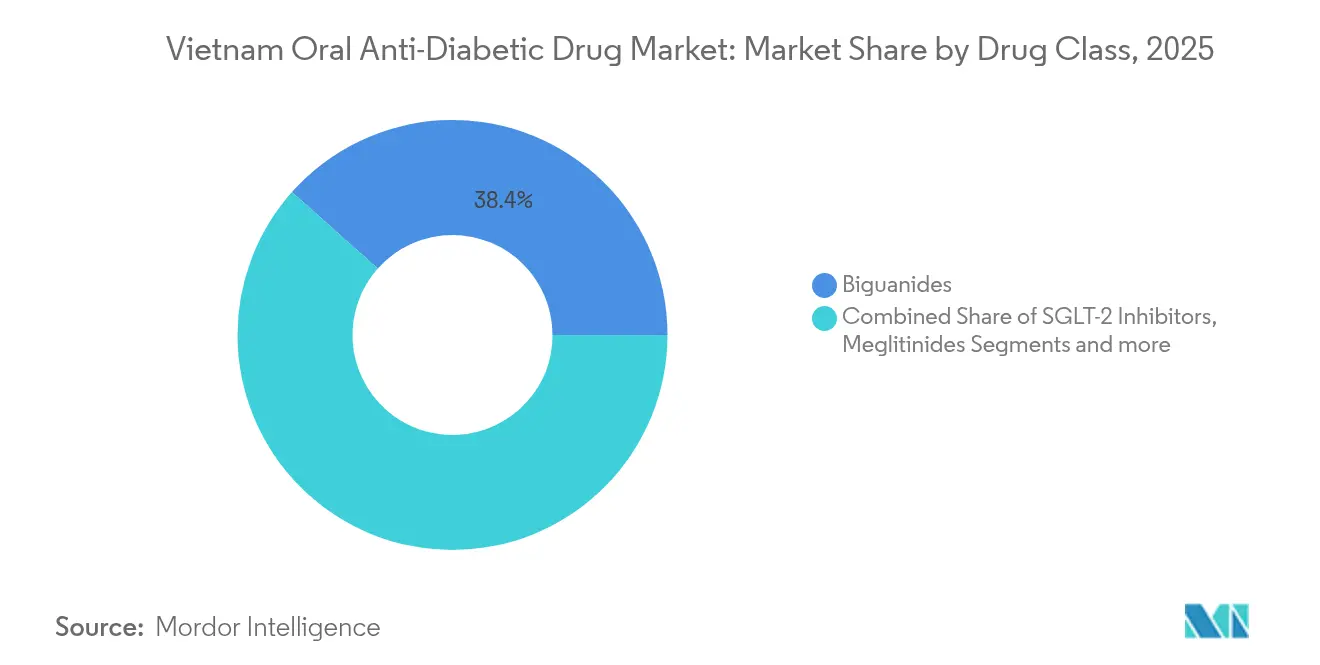
- Nach Wirkstoffklasse führten Biguanide mit einem Anteil von 38,42 % am Vietnam Markt für orale Antidiabetika im Jahr 2025; SGLT-2-Hemmer werden bis 2031 voraussichtlich mit einer CAGR von 4,47 % wachsen.
- Nach Altersgruppe hielten Erwachsene 68,31 % des Vietnam Markts für orale Antidiabetika im Jahr 2025, während das geriatrische Segment bis 2031 voraussichtlich mit einer CAGR von 4,54 % expandieren wird.
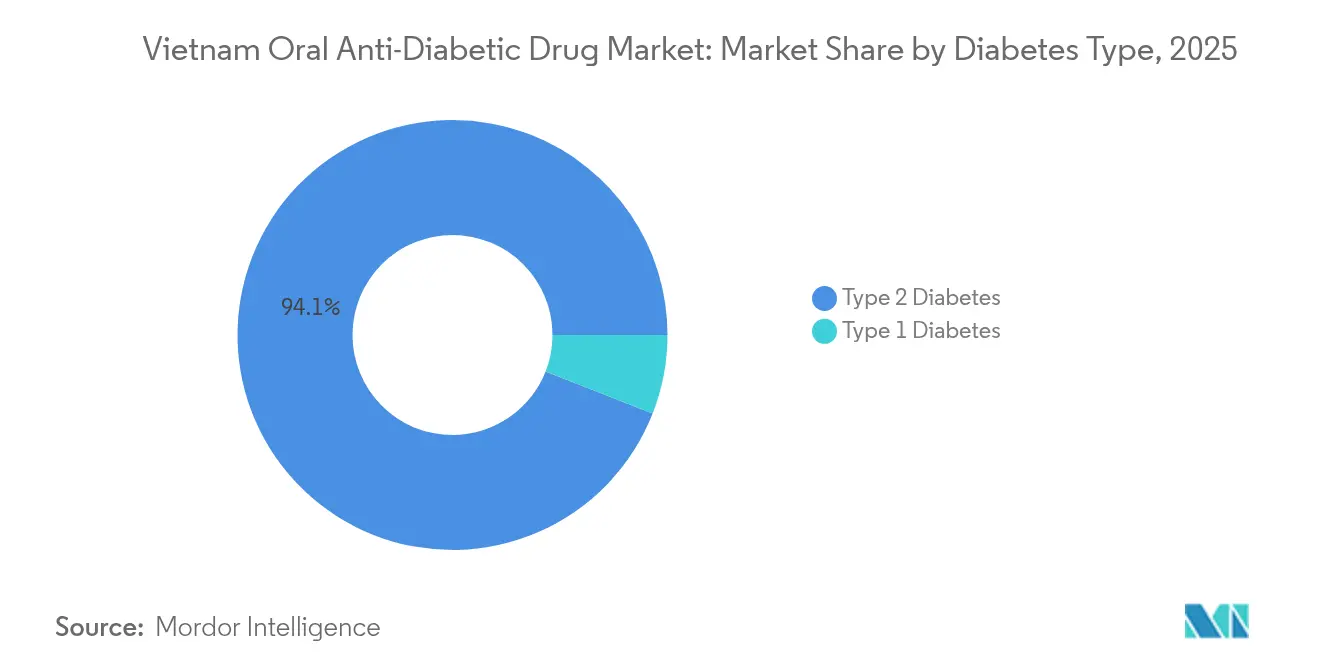
- Nach Diabetestyp entfiel auf Typ 2 ein Anteil von 94,05 % am Vietnam Markt für orale Antidiabetika im Jahr 2025 und zeigt die höchste CAGR-Prognose von 4,49 %.
- Nach Vertriebskanal erfassten Krankenhausapotheken im Jahr 2025 einen Umsatzanteil von 69,58 %; Online-Apotheken verzeichnen die schnellste CAGR von 4,87 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im Vietnam Markt für orale Antidiabetika
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Prävalenz von Typ-2-Diabetes | +1.2% | National, konzentriert in städtischen Gebieten | Langfristig (≥ 4 Jahre) |
| Ausweitung der Erstattung durch die nationale Krankenversicherung | +0.8% | National, mit verbesserter Abdeckung in ländlichen Gebieten | Mittelfristig (2–4 Jahre) |
| Wachsende Gesundheitsausgaben der städtischen Mittelschicht | +0.6% | Ho-Chi-Minh-Stadt, Hanoi, Da Nang | Mittelfristig (2–4 Jahre) |
| Einführung neuartiger oraler Antidiabetika mit fixer Dosiskombination | +0.4% | National, frühe Einführung in Städten der ersten Kategorie | Kurzfristig (≤ 2 Jahre) |
| Vom Arbeitgeber gesponserte Diabetes-Screeningprogramme | +0.3% | Städtische Zentren, Industriezonen | Kurzfristig (≤ 2 Jahre) |
| Politik zur Reisanreicherung zur Aufrechterhaltung der glykämischen Last | +0.2% | Ländliche Gebiete, ernährungsunsichere Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz von Typ-2-Diabetes
Vietnams Diabeteslast nimmt weiter zu, da Urbanisierung und Ernährungsveränderungen das metabolische Syndrom antreiben. Prognosen deuten auf einen relativen Prävalenzanstieg von 21,1 % bis 2045 hin, was Vietnam zu einem der am schnellsten wachsenden Diabetesmärkte unter den Ländern mit mittlerem Einkommen macht [2]Zentren für Krankheitskontrolle und -prävention, "Globale Diabetesprognosen," cdc.gov. Gestationsdiabetes betrifft 22,8 % der Schwangerschaften und schafft künftige Nachfrage nach chronischer Therapie. Der Konsum verarbeiteter Lebensmittel erhöht die durchschnittliche glykämische Last in der städtischen Ernährung, insbesondere bei der wachsenden Mittelschicht. Ein früherer Krankheitsbeginn verlängert die Lebensdauer der Medikamentennutzung, und Reisanreicherungsprogramme zur Bekämpfung von Unterernährung können unbeabsichtigt eine hohe glykämische Zufuhr aufrechterhalten. Zusammen bilden diese Faktoren die Grundlage für die langfristige Nachfrage im Vietnam Markt für orale Antidiabetika.
Ausweitung der Erstattung durch die nationale Krankenversicherung
Das geänderte Krankenversicherungsgesetz, das im Juli 2025 in Kraft tritt, erhöht die Deckung auf 100 % für gefährdete Gruppen und beseitigt Überweisungshindernisse, sodass ein direkter Zugang zu Spezialisten möglich ist. Bei einer Versicherungsdurchdringung von 90 %, aber 43 % Eigenausgaben, senkt die Erweiterung der Erstattung die finanziellen Hürden für moderne Therapien erheblich. Die Versicherungsbehörde von Ho-Chi-Minh-Stadt überprüft hochpreisige Produkte mit doppelten Wirkstoffen, was auf strengere Kostenkontrolle hindeutet. Dennoch verringern klarere Erstattungsregeln die Unsicherheit für Investoren und begünstigen die Akzeptanz von Generika und wertgesteigerten Kombinationen im gesamten Vietnam Markt für orale Antidiabetika.
Wachsende Gesundheitsausgaben der städtischen Mittelschicht
Die Pro-Kopf-Pharmaausgaben sollen von USD 60,80 im Jahr 2021 auf USD 88,30 bis 2026 steigen. Der Verkauf von Premium-Naturheilmitteln bei Traphaco stieg 2024 um 49 %, was die Bereitschaft verdeutlicht, für Wellnessprodukte zu zahlen. Einzelhandelsketten integrieren elektronische Rezepte und Terminbuchungen; An Khangs Dienstleistung verbindet mehr als 70 Krankenhäuser und verbessert die Bequemlichkeit bei der Behandlung chronischer Erkrankungen. Die nationale VNeID-App verankert Apothekendienste weiter im Alltag und unterstützt die Therapietreue. Steigende Kaufkraft und digitale Bequemlichkeit fördern zusammen inkrementelle Volumina im Vietnam Markt für orale Antidiabetika.
Einführung neuartiger oraler Antidiabetika mit fixer Dosiskombination
Eine frühe Kombinationstherapie übertrifft eine schrittweise Titration und treibt die Nachfrage nach Produkten mit fixer Dosiskombination an. Vietnam genehmigte 2025 692 inländisch hergestellte Arzneimittel, darunter Sitagliptin-Metformin-Kombinationen. Die vereinfachte Zulassung gemäß dem Apothekengesetz 2025 verkürzt die Zeit bis zur Markteinführung, und Imexpharm plant 16 neue Hightech-Einführungen für komplexe Formulierungen. Diese Fortschritte positionieren inländische Unternehmen als Mitführer von Innovationen im Vietnam Markt für orale Antidiabetika.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sicherheits- und Nebenwirkungsprofil bestimmter Klassen oraler Antidiabetika | -0.6% | National, stärkere Auswirkung in ländlichen Gebieten | Mittelfristig (2–4 Jahre) |
| Wettbewerbsfähige Einführung von GLP-1-Rezeptoragonisten und Insulin | -0.4% | Städtische Zentren, private Gesundheitseinrichtungen | Kurzfristig (≤ 2 Jahre) |
| Preisobergrenzen des Gesundheitsministeriums für erstattungsfähige Arzneimittel | -0.5% | National, stärkere Auswirkung auf öffentliche Krankenhäuser | Langfristig (≥ 4 Jahre) |
| Zunehmende Nutzung traditioneller pflanzlicher Alternativen | -0.3% | Ländliche Gebiete, Regionen der traditionellen Medizin | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sicherheits- und Nebenwirkungsprofil bestimmter Klassen oraler Antidiabetika
Polypharmazie betrifft 7,8 % der älteren Diabetespatienten und erhöht das Risiko unerwünschter Ereignisse. Tödliche Laktatazidose durch mit nicht deklarierten Biguaniden versetzte pflanzliche Produkte deckte regulatorische Lücken auf und weckte öffentliche Besorgnis. Sulfonylharnstoff-bedingte Hypoglykämie bleibt eine Barriere in Umgebungen ohne sofortige medizinische Unterstützung. Resistenzmuster bei Infektionen des diabetischen Fußes unterstreichen breitere Verträglichkeitsprobleme [3]Tan To Anh Le, Behandlungsergebnisse, Antibiotikaauswahl und verwandte Faktoren bei der Behandlung von Infektionen des diabetischen Fußes in Vietnam,
Endokrine und Stoffwechselwissenschaft, sciencedirect.com. Folglich wechseln Verschreiber zu neueren Arzneimitteln mit sichereren Profilen, was die Expansion von Altsegmenten im Vietnam Markt für orale Antidiabetika hemmt.
Wettbewerbsfähige Einführung von GLP-1-Rezeptoragonisten und Insulin
Novo Nordisk meldete ein globales GLP-1-Umsatzwachstum von 52 %, während Eli Lilly die Einführung von Mounjaro in wichtigen Schwellenmärkten vorbereitet. Überlegene Wirksamkeit und kardiometabolische Vorteile machen injizierbare Behandlungen für städtische Patienten zunehmend attraktiv. Da die vietnamesische Versicherung schrittweise fortgeschrittene Therapien einschließt, bedroht eine Substitution die traditionellen Volumina oraler Antidiabetika, insbesondere bei therapienaiven Patientengruppen in Premium-Einrichtungen. Damit ist der Vietnam Markt für orale Antidiabetika einem Marktanteilsverlust ausgesetzt, wo die Erschwinglichkeitsbarrieren abnehmen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wirkstoffklasse: Biguanide behalten den größten Anteil inmitten des SGLT-2-Schwungs
Biguanide hielten 2025 einen Anteil von 38,42 % am Vietnam Markt für orale Antidiabetika aufgrund des fest verankerten Erstlinien-Status von Metformin. SGLT-2-Hemmer, unterstützt durch renale und kardiovaskuläre Vorteile, werden voraussichtlich eine CAGR von 4,47 % erzielen und sind damit der am schnellsten wachsende Bereich. Sulfonylharnstoffe bleiben für kostensensible Patienten relevant, obwohl Hypoglykämierisiken das Wachstum bremsen. DPP-4-Hemmer gewinnen in städtischen Gebieten aufgrund der einmal täglichen Dosierung an Beliebtheit. AstraZenecas Partnerschaft mit FPT Long Châu zur Ausweitung der Dapagliflozin-Beratung zeigt, wie multinationale Konzerne inländische Ketten nutzen. Die Diversifizierung des Segments verdeutlicht die sich wandelnden therapeutischen Präferenzen im Vietnam Markt für orale Antidiabetika.
Die frühe FDA-Zulassung von Dapagliflozin für chronische Nierenerkrankungen Anfang 2025 erweitert dessen adressierbare Basis, während inländische Zulassungen von Sitagliptin-Metformin-Kombinationen die wachsende lokale Kapazität hervorheben. Thiazolidindione verlieren aufgrund von Sicherheitsbedenken an Boden, während Meglitinide eine Nische bei der flexiblen mahlzeitenbezogenen Dosierung behaupten. Die Kategorie „Sonstige”, einschließlich Kombinationen der nächsten Generation, signalisiert weiteres Innovationspotenzial, da regulatorische Wege vereinfacht werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich


Nach Altersgruppe: Geriatrisches Wachstum übertrifft die Dominanz der Erwachsenen
Erwachsene erzielten 2025 einen Umsatzanteil von 68,31 %, während das geriatrische Segment die höchste CAGR von 4,54 % verzeichnet und Vietnams Übergang zu einer alternden Gesellschaft widerspiegelt. Polypharmazie und Komorbiditäten erfordern vereinfachte Therapieschemata und treiben die Nachfrage nach fixen Dosiskombinationen an. Gemeindliche Screeningprogramme von Merck Healthcare Vietnam und Long Châu unterstreichen die Aufmerksamkeit für ältere Bevölkerungsgruppen.
Die Mitnutzung pflanzlicher Mittel durch 40,8 % der Patienten erschwert die Pharmakovigilanz und unterstreicht den Bedarf an Aufklärung und Monitoring. Der landesweite Einsatz elektronischer Patientenakten bis September 2025 wird die Überwachung und Therapietreue verbessern und das Wachstum im Vietnam Markt für orale Antidiabetika im Bereich der geriatrischen Versorgung unterstützen.
Nach Diabetestyp: Typ 2 bleibt der zentrale Wachstumstreiber
Typ-2-Diabetes trug 2025 zu 94,05 % des Vietnam Markts für orale Antidiabetika bei und ist auf eine CAGR von 4,49 % ausgerichtet. Kosteneffektivitätsstudien begünstigen die Gliclazid-basierte Kontrolle, während Vergleichsforschung eine schnellere glykämische Verbesserung mit einer Sitagliptin-Zusatztherapie zeigt.
Eine hohe undiagnostizierte Prävalenz (18,3 % der Hochrisiko-Erwachsenen) lässt Raum für Volumenwachstum, wenn die Screeningintensität zunimmt. Staatliche Ziele, dass 80 % der diagnostizierten Patienten einen HbA1c < 7,0 % erreichen, verleihen dem politischen Impuls. Die Prävalenz kardiovaskulärer und renaler Komorbiditäten treibt die Nachfrage nach oralen Antidiabetika mit Mehrfachnutzen im gesamten Vietnam Markt für orale Antidiabetika weiter an.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich
Nach Vertriebskanal: Digitale Plattformen beschleunigen die Online-Akzeptanz
Krankenhausapotheken behielten 2025 einen Anteil von 69,58 %, was auf spezialistengeführte Verschreibungen zurückzuführen ist. Online-Apotheken erzielen eine CAGR von 4,87 %, angetrieben durch E-Commerce-Reformen, die OTC-Verkäufe ermöglichen, und wachsendes Verbrauchervertrauen. Studien zeigen eine Absicht von 77,5 %, Online-Käufe fortzusetzen.
Die Integration von Rezepten in die VNeID-App schafft ein einheitliches Gesundheitsökosystem, das die Therapietreue fördert. Einzelhandelsketten kombinieren stationären Komfort mit digitalen Diensten und ermöglichen eine Omnichannel-Abdeckung im gesamten Vietnam Markt für orale Antidiabetika.
Geografische Analyse
Regionale Disparitäten prägen die Nachfrage im gesamten Vietnam Markt für orale Antidiabetika. Ho-Chi-Minh-Stadt und Hanoi führen den Konsum an aufgrund konzentrierter tertiärer Krankenhäuser, spezialisierter Endokrinologen und höherer verfügbarer Einkommen. Die alternde landwirtschaftliche Bevölkerung des Mekong-Deltas stellt eine aufkommende Wachstumsnische dar, da ländliche Kliniken im Rahmen von Programmen zur universellen Absicherung aufgerüstet werden. Nördliche Provinzen profitieren von der Nähe zu neuen Produktionszentren, darunter ein Biopharma-Park in der Provinz Thai Binh, der die Logistikkosten senkt.
Elektronische Patientenakten landesweit bis September 2025 werden Pflegestandards harmonisieren und eine regionsübergreifende Rezeptverfolgung ermöglichen. Lokale Krankenversicherungsbehörden üben Preisaufsicht aus: Die Prüfung hochpreisiger Arzneimittel durch Ho-Chi-Minh-Stadt könnte Verschreiber in Richtung Generika lenken.
Ländliche Regionen zeigen eine höhere Abhängigkeit von pflanzlicher Medizin, die mit der Akzeptanz oraler Antidiabetika konkurriert, aber auch Möglichkeiten für Bildungskampagnen aufzeigt. Küstenprovinzen stehen vor Transportherausforderungen, die Teleapothekenlösungen begünstigen, was mit dem Online-Wachstumstrend übereinstimmt. Insgesamt schaffen diese Dynamiken ein Mosaik aus Chancen und Einschränkungen im gesamten Vietnam Markt für orale Antidiabetika.
Regulatorisches Umfeld
Der vietnamesische Markt für orale Antidiabetika wird vom Gesundheitsministerium (MOH) über die Drug Administration of Vietnam (DAV) reguliert, wobei die Dossiers für Neuanträge, Änderungen und Verlängerungen an das ASEAN-CTD/CTR-Format angepasst sind. Das geänderte Arzneimittelgesetz, das am 1. Juli 2025 in Kraft trat, sowie das Rundschreiben Nr. 12/2025/TT-BYT prägen weiterhin die Verfahren zur Marktzulassung. Die vom stellvertretenden Minister Nguyen Tri Thuc geleiteten Ausarbeitungsarbeiten des MOH, über die im April 2026 berichtet wurde, konzentrieren sich auf Aktualisierungen zur weiteren Förderung der digitalen Transformation bei der Arzneimittelregistrierung.
Im Jahr 2026 setzte die DAV die Verwaltung des Lebenszyklus und des Marktzugangs durch formelle Entscheidungen und Durchführungsrundschreiben fort. Das Rundschreiben 18/2026/TT-BYT wurde am 1. Juni 2026 erlassen (in Kraft seit 16. Juli 2026), um Durchführungsbestimmungen im Zusammenhang mit dem Dekret 163/2025/ND-CP für Arzneimittel unter besonderer Kontrolle zu präzisieren und die Compliance-Anforderungen für regulierte Produkte und deren Vertrieb zu verstärken. Die DAV-Entscheidung 402/QD-QLD vom 29. Mai 2026 betraf die Verlängerungs-/Registrierungsliste für 117 importierte Arzneimittel und unterstützte die laufende Portfoliopflege für multinationale und importabhängige Therapien im Zusammenhang mit chronischen Krankheiten wie Diabetes.
Wettbewerbslandschaft
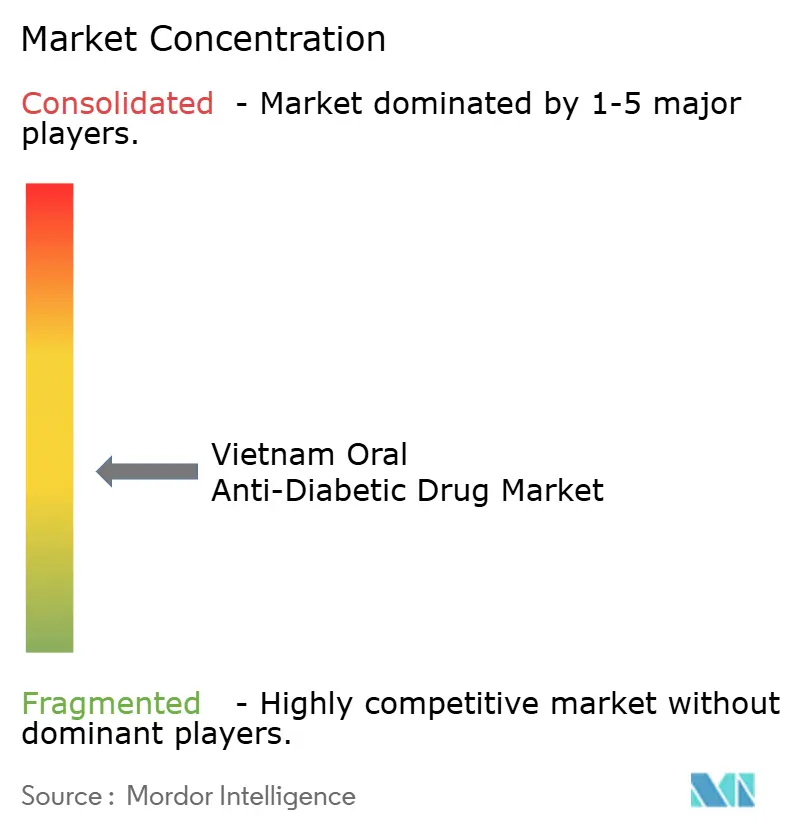
Der Vietnam Markt für orale Antidiabetika weist eine moderate Fragmentierung auf. Novo Nordisk dominiert global, konkurriert jedoch lokal mit DHG Pharma, Traphaco, Imexpharm und anderen inländischen Herstellern. Multinationale Konzerne nutzen ihre F&E-Stärke und führen fortschrittliche Klassen wie SGLT-2-Hemmer und GLP-1-Analoga ein. Lokale Unternehmen nutzen niedrigere Kosten, staatliche Anreize und EU-GMP-Werke, um qualitativ hochwertige Generika anzubieten.
Partnerschaften kennzeichnen die jüngste Strategie: Vinapharms Plan, seinen Anteil an Sanofi Vietnam zu verdoppeln, verdeutlicht eine tiefere Zusammenarbeit zwischen ausländischen und lokalen Akteuren. AstraZenecas Allianz mit FPT Long Châu nutzt die Apothekerausbildung zur Ausweitung der Dapagliflozin-Reichweite. Investitionen in digitale Gesundheitslösungen, automatisierte Fabriken und Datenanalysen differenzieren Wettbewerber, während die ländliche Durchdringung eine unerschlossene Frontier bleibt.
Die Technologieadoption beschleunigt sich: KI-gestützte Bedarfsprognosen und Blockchain-Lieferkettenüberwachung reduzieren Fälschungen und adressieren Qualitätskontrollhemmnisse. Inländische Unternehmen investieren in komplexe Formulierungen, wie Imexpharms EU-GMP-Antibiotika-Pipeline, was Ambitionen jenseits einfacher Generika signalisiert. Das Ergebnis ist ein dynamischer, innovationsorientierter Vietnam Markt für orale Antidiabetika.
Marktführer im Vietnam Markt für orale Antidiabetika
AstraZeneca
Astellas
Eli Lilly
Sanofi
Johnson & Johnson
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Kurzfristige Chancen konzentrieren sich auf eine schnellere, stärker digitalisierte Registrierung und häufigere Portfolio-Auffrischungszyklen, zusammen mit einer zunehmenden Akzeptanz neuerer oraler Wirkstoffklassen und Kombinationen in Städten der Stufe 1. Die Arbeiten des MOH im April 2026 zur Änderung des Rundschreibens 12/2025/TT-BYT zur Unterstützung der digitalen Transformation bei der Arzneimittelregistrierung sowie die laufenden Verlängerungsmaßnahmen der DAV, wie die Entscheidung 402/QD-QLD (29. Mai 2026) zu 117 importierten Arzneimitteln, schaffen operativen Spielraum für Unternehmen mit vorbereiteten Dossiers (ACTD/ACTR), Pharmakovigilanzsystemen und Fähigkeiten im Änderungsmanagement. Speziell für die Diabetesversorgung begünstigt dies Hersteller, die die Versorgungskontinuität aufrechterhalten können, während sie Etiketten, Indikationen oder fixe Wirkstoffkombinationen aktualisieren, ohne längere administrative Ausfallzeiten.
Auf der Angebots- und Erschwinglichkeitsseite erweitert der geänderte pharmazeutische Rahmen, der Mitte 2025 in Kraft trat, die Anreizmechanismen für Hightech-Arzneimittel und die API-Produktion und stimmt mit der politischen Ausrichtung Vietnams überein, die heimische Arzneimittelproduktion zu steigern. Mit einer im Marktkontext erwähnten installierten Basis von über 30 EU-GMP-konformen oder gleichwertigen Fabriken haben lokale und partnerschaftlich verbundene Hersteller Spielraum, um hochvolumige Moleküle, einschließlich Metformin-Kombinationen, zu lokalisieren, während sie Generika hinsichtlich der Qualität differenzieren, insbesondere dort, wo Preisobergrenzen und die Prüfung der Kostenerstattung die Käufer zu kostengünstigen Optionen drängen. Das regulatorische Engagement und der Marktzugang deuten auch auf strukturierte Zugangswege hin, einschließlich des Engagements von AstraZeneca Vietnam im Mai 2026 mit dem Gesundheitsministerium zu innovativen Instrumenten der Gesundheitsfinanzierung wie Zusatzversicherungen und Managed-Access-Vereinbarungen, die den Zugang zu neueren oralen Therapien über öffentliche und private Kanäle unterstützen.
Aktuelle Branchenentwicklungen
- Juli 2026: DKSH erweiterte seine strategische Partnerschaft mit Eli Lilly in Hongkong und Macau, um sich auf Lillys Kommerzialisierungsdienste für Vietnam/Singapur zu beziehen. Die Zusammenarbeit erweitert den Zugang zu Lilly-Produkten über das Vertriebsnetz von DKSH und kann die Verfügbarkeit von Lilly-Therapien in Vietnam erhöhen. Dies stärkt Lillys regionale Reichweite und schafft diversifiziertere Kanäle für den Markteintritt und den Patientenzugang in Vietnam.
- Mai 2026: AstraZeneca Vietnam und das Gesundheitsministerium hielten ein Treffen ab, um die strategische Zusammenarbeit bei innovativer Gesundheitsfinanzierung, Zusatzkrankenversicherung und Managed-Access-Vereinbarungen zu erörtern. Das Engagement fließt in einen breiteren Rahmen für die Kostenerstattung und den Zugang zu neuen Diabetestherapien in Vietnam ein. Es signalisiert eine Verschiebung hin zu Finanzierungslösungen, die den Patientenzugang zu neueren Behandlungen verbessern können.
- April 2025: FPT Long Chau und AstraZeneca starteten eine Partnerschaft zur Förderung der Aufklärung über Dapagliflozin und ein 3-in-1-Behandlungsmodell für Herz-Nieren-Stoffwechsel. Die Zusammenarbeit baut die Marktreife auf, indem Ärzte und Apotheker in die Aufklärung über SGLT-2-Inhibitoren eingebunden werden. Dies unterstützt die künftige Akzeptanz von Dapagliflozin und verwandten Therapien in Vietnam.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und -abdeckung
Für diese Studie umfasst der Markt die in Vietnam erzielten Umsätze mit verschreibungspflichtigen oralen Antidiabetika zur Kontrolle des Blutzuckerspiegels, erfasst am Verkaufspunkt über etablierte Arzneimittelvertriebskanäle.
Ausschlüsse des Anwendungsbereichs: Diese Marktgrößenbestimmung schließt Insulinprodukte und nicht-orale injizierbare Diabetestherapien aus und schließt außerdem Geräte und nicht-arzneimittelbezogene Diabetesmanagement-Dienstleistungen aus.
Übersicht der Segmentierung
- Nach Wirkstoffklasse
- Biguanide
- Sulfonylharnstoffe
- Meglitinide
- Thiazolidindione
- Alpha-Glucosidase-Hemmer
- DPP-4-Hemmer
- SGLT-2-Hemmer
- Sonstige
- Nach Altersgruppe
- Erwachsene
- Pädiatrisch
- Geriatrisch
- Nach Diabetestyp
- Typ-1-Diabetes
- Typ-2-Diabetes
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit dem Aufbau einer soliden Faktenbasis zur Diabetesbelastung, dem Behandlungszugang und den Arzneimittelversorgungsbedingungen in Vietnam und bildet dann ab, wie sich diese Treiber in die Nachfrage nach oraler Therapie übersetzen. Öffentliche Quellen helfen, den Nachfragepool und den Preiskontext zu verankern, darunter die Weltgesundheitsorganisation, die International Diabetes Federation, Veröffentlichungen des vietnamesischen Gesundheitsministeriums, das General Statistics Office of Vietnam und die Gesundheitsausgabenindikatoren der Weltbank.
Anschließend prüfen wir Produkt- und Politiksignale, die die Nutzung oraler Therapien im Laufe der Zeit verändern können, einschließlich Aktualisierungen der Liste unentbehrlicher Arzneimittel, Richtung der Kostenerstattung und Verschreibungsrichtlinien, die ändern, welche Wirkstoffklassen bevorzugt werden. Um das Modell praxisnah zu halten, prüfen wir außerdem Unternehmensmeldungen, Investorenunterlagen und glaubwürdige Presseberichte zu Markteinführungen und Vertriebserweiterungen. Kostenpflichtige Abonnements werden selektiv für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken genutzt, um Zeitpläne und Pipeline-Richtungen abzugleichen. Diese Liste ist nur beispielhaft, und viele weitere Quellen wurden ebenfalls zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Feldinputs werden verwendet, um zu bestätigen, was Schreibtischindikatoren nicht vollständig zeigen können, insbesondere die reale Wirkstoffklassenmischung, typische Therapielinien und wie sich Kanaldynamiken auf Volumina und Nettopreise auswirken. Wir erfassten Sichtweisen von verschreibenden Ärzten, Krankenhaus- und Einzelhandelsapotheken-Stakeholdern, Vertriebshändlern und Branchenspezialisten und überprüften dann die Annahmen für große Ballungsräume im Vergleich zur provinziellen Nachfrage, um eine Überbewertung eines einzelnen Versorgungsumfelds zu vermeiden.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Segment: 33% | CXOs: 14% |
| Mittleres Segment: 50% | Funktions-/Bereichsleiter: 42% |
| Kleinere Akteure: 17% | Manager: 44% |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung basiert auf einer Top-Down-Bewertung des Nachfragepools, bei der die Diabetesprävalenz und das Niveau der behandelten Bevölkerung in Nutzer oraler Therapien übersetzt und dann an Diagnose- und Zugangsmuster in Vietnam angepasst werden. Darauf folgt eine Zuordnung auf Wirkstoffklassenebene, sodass Biguanide, DPP-4-Inhibitoren, SGLT-2-Inhibitoren, Sulfonylharnstoffe und andere orale Therapien so erfasst werden, dass sie das tatsächliche Verschreibungsverhalten widerspiegeln.
Um die Gesamtwerte realistisch zu halten, werden selektive Bottom-up-Prüfungen hinzugefügt, einschließlich stichprobenartig erhobener Preise pro Packung nach Wirkstoffklasse, Kanalaufteilungen zwischen Krankenhausapotheken und Einzelhandelsapotheken sowie Plausibilitätsprüfungen anhand von Rückmeldungen von Vertriebshändlern und Apotheken zur Absatzentwicklung. Zu den wichtigsten Inputs im Modell zählen der Anteil behandelter Typ-2-Fälle, die durchschnittliche Anzahl oraler Arzneimittel pro Patient, Trends beim Therapiewechsel, Auswirkungen der öffentlichen Kostenübernahme auf die Nutzung und beobachtete Nettopreisbewegungen nach Ausschreibungen und Rabatten (soweit zutreffend). Für die Prognose wird eine Szenarioanalyse hinsichtlich Zugang und Klassenakzeptanz angewendet, und die endgültige Kurve wird anschließend mithilfe einfacher Zeitreihenlogik glattgezogen, damit die Entwicklung von Jahr zu Jahr mit den Erwartungen der Befragten übereinstimmt. Wo Bottom-up-Signale unvollständig sind, werden Lücken mit konservativen Klassenmix-Proxys gefüllt und in Folgegesprächen erneut validiert.
Datenvalidierung und Aktualisierungszyklus
Die Modellergebnisse werden anhand unabhängiger Signale wie der Ausgabenentwicklung in der Diabetesversorgung, Import- und Versorgungskommentaren sowie Kanal-Feedback zur Verfügbarkeit überprüft und bei ungewöhnlichen Sprüngen erneut betrachtet. Eine zweite Analystenprüfung wird durchgeführt, um zu bestätigen, dass Annahmen, Umrechnungen und Einheitenlogik über die gesamte Zeitreihe konsistent angewendet wurden.
Die Berichte werden jährlich aktualisiert, und eine Zwischenaktualisierung wird ausgelöst, wenn ein wesentliches Ereignis identifiziert wird, etwa eine größere politische Veränderung oder eine plötzliche Preisneufestsetzung in einem wichtigen Kanal. Vor der endgültigen Lieferung führen wir eine letzte Prüfung durch, um sicherzustellen, dass die neuesten öffentlichen Aktualisierungen und Erkenntnisse aus Interviews in der endgültigen Sicht berücksichtigt sind.
Vergleich der Marktgröße für orale Antidiabetika in Vietnam von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für orale Antidiabetika in Vietnam können je nach Quelle unterschiedlich ausfallen, da oft unterschiedliche Produktgrenzen und Preiskonventionen festgelegt werden und auch nicht immer Einigkeit darüber besteht, welches Jahr als Basisjahr behandelt wird. Einige Schätzungen basieren auf breiten Aufteilungen der Pharmaausgaben, während andere eine Nachfragelogik auf Therapieebene verwenden, sodass allein der Ausgangspunkt den ausgewiesenen Wert verändern kann.
Wesentliche Ursachen für Abweichungen liegen typischerweise darin, ob Insulin, nicht-orale Injektionstherapien oder Kombinationstherapien im selben Segment enthalten sind, und ob Krankenhausapothekenverkäufe zu Ausschreibungspreisen oder zu Transaktionspreisen auf Patientenebene erfasst werden. Durch die Verfolgung des Aufbaus behandelter Patienten und der Verschiebungen im Klassenmix sowie die Aktualisierung der Nettopreisannahmen mit Kanalprüfungen hält Mordor Intelligence den Gesamtwert für Vietnam an der rein oralen Nachfrage verankert und nicht an den breiteren Ausgaben für die Diabetesversorgung.
Vergleich der Referenzwerte
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 162,46 Mio. USD (2025) | |
| Branchenverlag A | 156,21 Mio. USD (2022) | Verwendet ein früheres Basisjahr und scheint den Wert an eine begrenzte Klassen- und Vertriebsmomentaufnahme zu verankern, was die Akzeptanz neuerer Wirkstoffklassen und Zugangsänderungen nach 2022 unterschätzen kann. |
| Beratungsgruppe B | 682,40 Mio. USD (2026) | Scheint einen breiteren Diabetesmedikamentenkorb über orale Therapien hinaus zusammenzufassen, was die Gesamtwerte aufblähen kann, wenn Insulin und nicht-orale Injektionstherapien im selben Umsatzpool erfasst werden. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch Umfang und Preisgrenzen, gefolgt vom Zeitpunkt des Basisjahres. Wenn das Modell konsistent auf rein orale Umsätze, Kanalabdeckung und realistische Nettopreise ausgerichtet bleibt, lässt sich die Schätzung leichter auf klare Inputs zurückführen und in künftigen Aktualisierungen wiederholen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Vietnam Markt für orale Antidiabetika derzeit?
Der Markt beläuft sich im Jahr 2026 auf USD 168,7 Millionen und wird voraussichtlich bis 2031 USD 203,73 Millionen erreichen.
Welche Wirkstoffklasse führt den Vietnam Markt für orale Antidiabetika an?
Biguanide dominieren mit einem Anteil von 38,42 % im Jahr 2025 und spiegeln den Erstlinien-Status von Metformin wider.
Wie schnell wachsen SGLT-2-Hemmer in Vietnam?
SGLT-2-Hemmer werden voraussichtlich bis 2031 mit einer CAGR von 4,47 % wachsen, dem schnellsten Wachstum unter den oralen Klassen.
Welcher Vertriebskanal wächst am schnellsten?
Online-Apotheken erzielen die höchste CAGR von 4,87 %, angetrieben durch die Einführung von E-Commerce und unterstützende Regulierung.
Warum ist das geriatrische Segment für das zukünftige Wachstum wichtig?
Vietnams alternde Bevölkerung bringt das geriatrische Segment auf eine CAGR von 4,54 % und schafft Nachfrage nach vereinfachten, sichereren Therapien.
Wie werden neue Versicherungsregeln den Markt beeinflussen?
Die erweiterte Erstattung ab Juli 2025 senkt die Patientenkosten und wird voraussichtlich das Verschreibungsvolumen steigern, insbesondere für neuere Generika und wertgesteigerte Kombinationen.
Seite zuletzt aktualisiert am:



