
Größe und Marktanteil des China-Marktes für Diabetes-Medikamente und -Geräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 8.98 Milliarden US-Dollar |
| Marktgröße (2026) | 9.48 Milliarden US-Dollar |
| Marktgröße (2031) | 12.41 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.53 % |
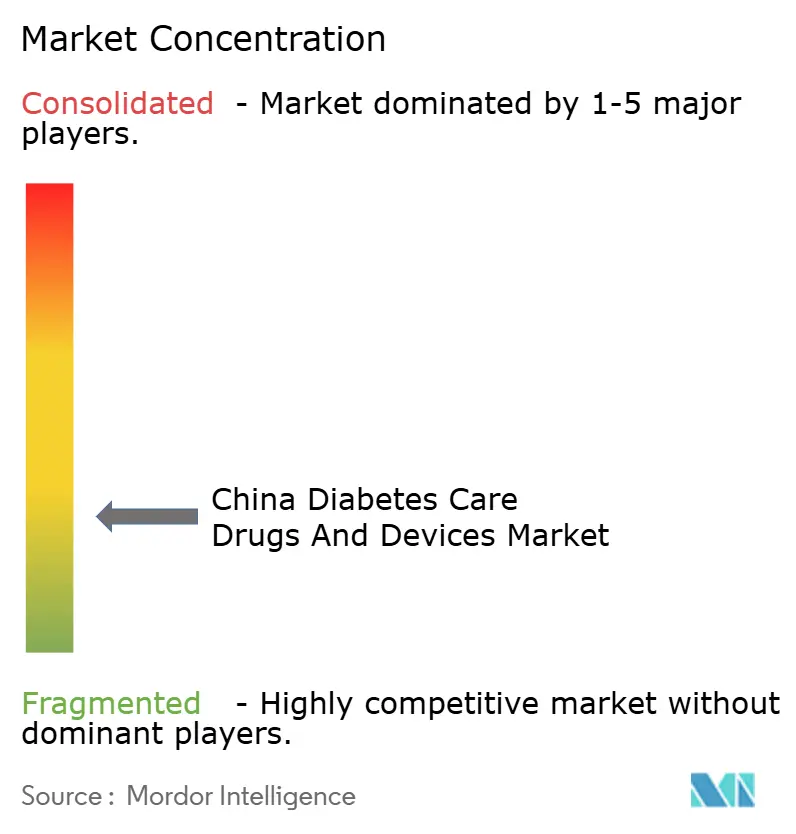
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des China-Marktes für Diabetes-Medikamente und -Geräte von Mordor Intelligence
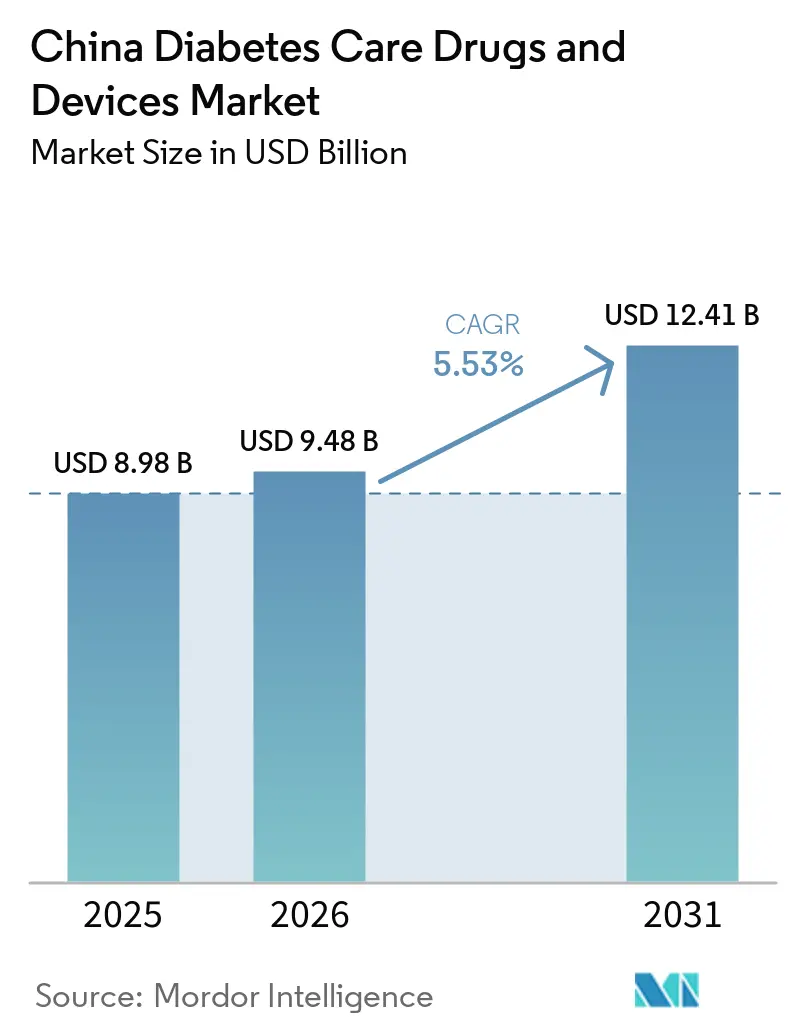
Die Größe des chinesischen Marktes für Diabetes-Pflegemedikamente und -Geräte wird im Jahr 2026 auf USD 9,48 Milliarden geschätzt, wächst vom Wert 2025 von USD 8,98 Milliarden mit Projektionen für 2031, die USD 12,41 Milliarden zeigen, und wächst mit einer CAGR von 5,53 % über den Zeitraum 2026–2031. Das anhaltende Wachstum spiegelt drei strukturelle Kräfte wider: eine Diabetesbevölkerung von 140–233 Millionen Menschen, einen starken politischen Impuls für das digitale Management chronischer Krankheiten und eine rasche Geräteinnovation, die die traditionelle Pharmakotherapie ergänzt. Die nationale volumensbasierte Beschaffung (NVBP) hat die mittleren Insulinpreise um 42,08 % gesenkt, kumulative Einsparungen von USD 2,85 Milliarden freigesetzt und den Zugang erweitert, während Hersteller dazu veranlasst wurden, kosteneffiziente, differenzierte Pipelines zu verfolgen. Der regulatorische Schwung ist gleichermaßen sichtbar: 228 neuartige Diabetes-Einreichungen wurden 2024 von der Nationalen Medizinprodukteadministration genehmigt, darunter das erste ultralangwirkende orale Hypoglykämikum Kofrogliptin. Geografische Ungleichgewichte bestehen fort: Städte der ersten Ebene erzielen die früheste Akzeptanz modernster Therapien, während der Ausbau von Apotheken in Städten der zweiten und dritten Ebene die nächste Nachfragewelle unterstützt.
Wesentliche Erkenntnisse des Berichts
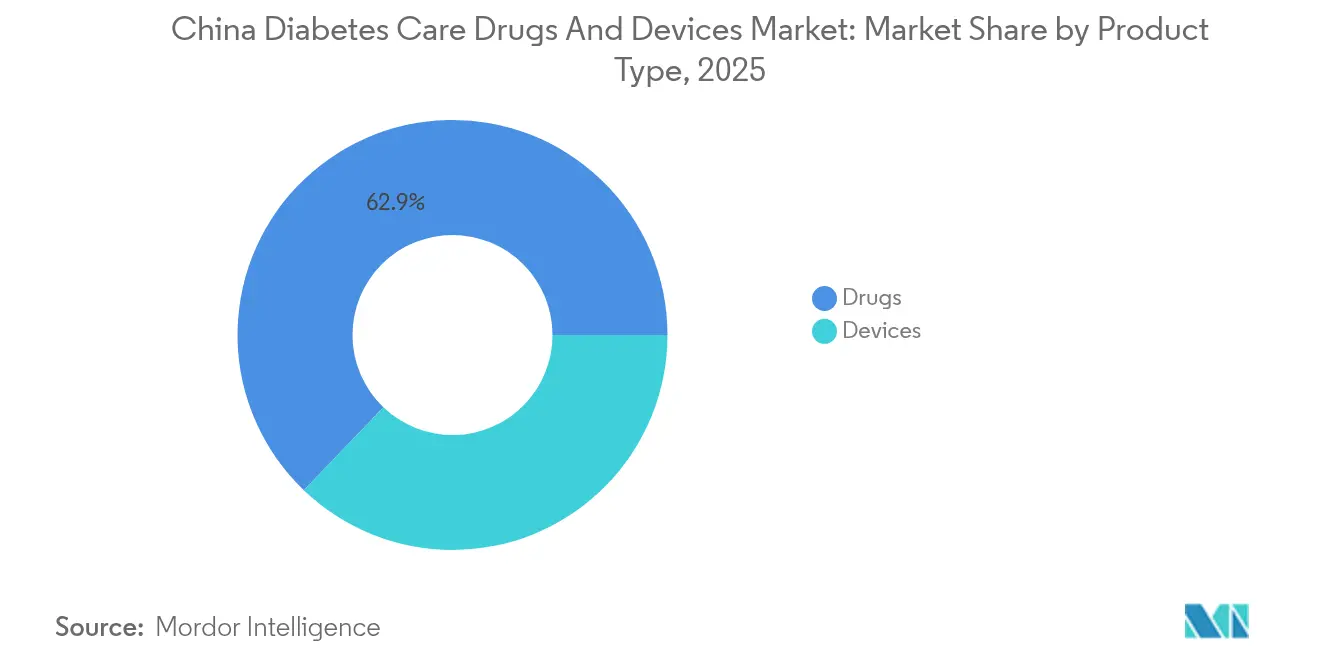
- Nach Produkttyp führten Medikamente mit einem Umsatzanteil von 62,85 % im Jahr 2025; Geräte sollen mit einer CAGR von 6,28 % bis 2031 am schnellsten wachsen.
- Nach Diabetestyp entfiel im Jahr 2025 ein Anteil von 90,55 % am chinesischen Markt für Diabetes-Pflegemedikamente und -Geräte auf Typ 2, während Typ 1 voraussichtlich mit einer CAGR von 6,31 % bis 2031 zulegen wird.
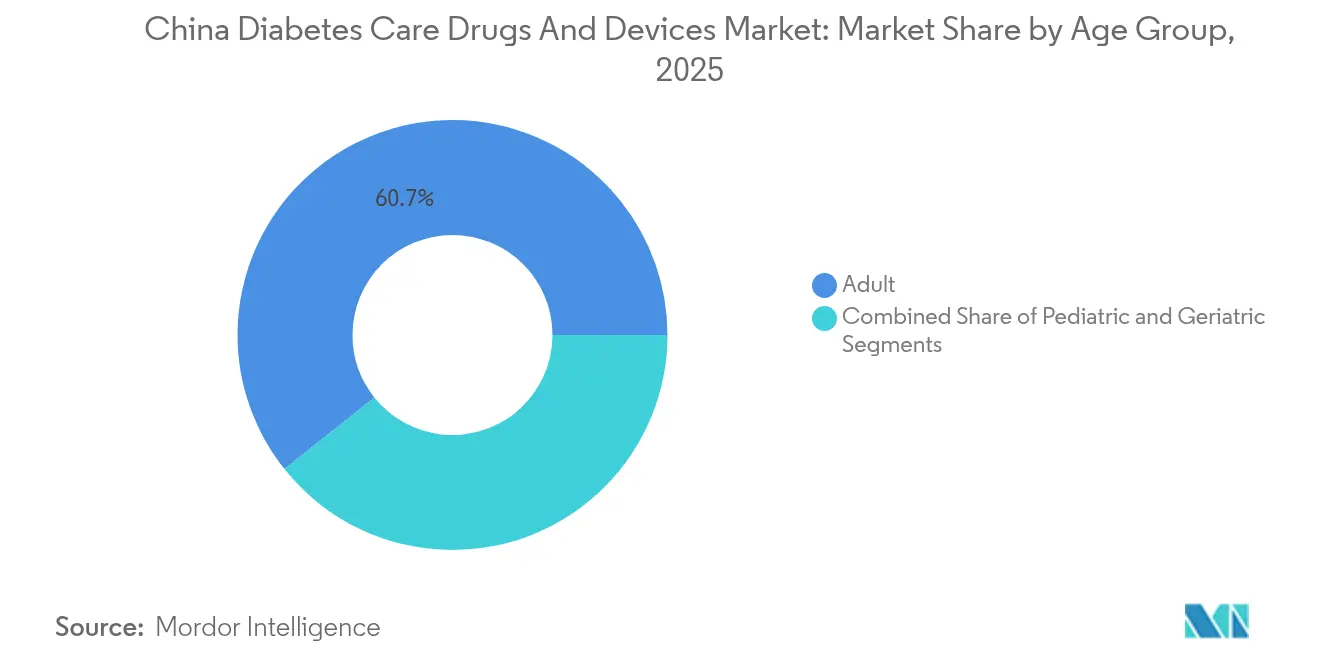
- Nach Altersgruppe hielten Erwachsene im Jahr 2025 einen Anteil von 60,72 % an der Größe des chinesischen Marktes für Diabetes-Pflegemedikamente und -Geräte; das geriatrische Segment weist mit einer CAGR von 6,18 % bis 2031 das höchste Expansionstempo auf.
- Nach Vertriebskanal behielten Offline-Outlets im Jahr 2025 einen Anteil von 71,65 %, doch für Online-Kanäle wird eine CAGR von 6,42 % bis 2031 prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum China-Markt für Diabetes-Medikamente und -Geräte
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Diabetesprävalenz und alternde Bevölkerung | +1.8% | National, konzentriert in Städten der ersten Ebene mit Ausstrahlungseffekten auf Städte der zweiten und dritten Ebene | Langfristig (≥ 4 Jahre) |
| Ausweitung der staatlichen Erstattung für innovative Therapien | +1.2% | National, mit frühen Gewinnen in Peking, Shanghai, Guangzhou | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung von CGM- und Insulinpumpentechnologie | +0.9% | Urbane Zentren, Ausweitung auf Städte der zweiten Ebene | Mittelfristig (2–4 Jahre) |
| WeChat-basierte digitale Adhärenzplattformen | +0.7% | National, höhere Durchdringung bei technikaffiner Bevölkerung | Kurzfristig (≤ 2 Jahre) |
| Anstieg der inländischen GLP-1-Kapazität und Patentabläufe | +0.6% | Nationale Fertigungszentren, exportorientierte Regionen | Mittelfristig (2–4 Jahre) |
| Expansion von Einzelhandelsapotheken in Städten der zweiten und dritten Ebene | +0.5% | Städte der zweiten und dritten Ebene, städtisch-ländliche Übergangszonen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Diabetesprävalenz und alternde Bevölkerung
Die geschätzte Diabetesprävalenz bei Erwachsenen in China von 15,88 % entspricht 140–233 Millionen Patienten, eine Zahl, die konventionelle Versorgungspfade belastet. Eine alternde Gesellschaft steigert die Komplexität: Mehr als 200 Millionen Bürger sind jetzt ≥ 65 Jahre alt, eine Kohorte, die höhere Insulinresistenz und Poly-Komorbidität aufweist [1]Yu-Chang Zhou, Die nationale und provinzielle Prävalenz und nicht-tödliche Belastungen durch Diabetes in China von 2005 bis 2023 mit Projektionen der Prävalenz bis 2050,
Militärmedizinische Forschung, mmrjournal.biomedcentral.com. Ältere Patienten benötigen Hilfstechnologien und vereinfachte Therapieschemata, was die Nachfrage nach vernetzten Überwachungsgeräten ankurbelt, die Klinikbesuche reduzieren. Ohne systemische Interventionen könnte die Prävalenz bis 2050 auf 29,1 % steigen, doch Belege deuten darauf hin, dass gezielte digitale Lösungen diesen Anstieg halbieren könnten. Steigende Ausgaben – USD 165,3 Milliarden an direkten Diabetes-Aufwendungen – erhöhen die Dringlichkeit für skalierbare, technologiegestützte Modelle, die der chinesische Markt für Diabetes-Pflegemedikamente und -Geräte zunehmend bereitzustellen beginnt.
Ausweitung der staatlichen Erstattung für innovative Therapien
Die jährlichen Verhandlungen zur nationalen Erstattungsarzneimittelliste (NRDL) haben 2024 117 Moleküle aufgenommen, die Preise um 61,7 % gesenkt und dabei Anreize für Entwickler durch Mengenverpflichtungen gesichert. Die Aufnahme von 15 Arzneimitteln für seltene Krankheiten im Jahr 2025 weist auf eine breitere Abdeckung für komplexe Diabeteskomplikationen hin. Ein Zwei-Kanal-System erlaubt nun Premiummedikamente außerhalb von Krankenhausarzneimittellisten, obwohl die Navigation zwischen grundlegender und kommerzieller Versicherungsebene komplex bleibt. Die kommerzielle Krankenversicherung mit einem Volumen von RMB 900 Milliarden entwickelt sich zur Brücke für Therapien, die noch nicht in der NRDL-Abdeckung enthalten sind. Die NVBP-Insulinbeschaffung senkte die täglichen Insulinkosten von 1,63 auf 0,68 lokale Tageslöhne, was belegt, dass Erschwinglichkeit und Qualität sich nicht gegenseitig ausschließen müssen [2]Jing Yuan, Nationale volumensbasierte Beschaffung (NVBP) ausschließlich für Insulin: auf dem Weg zu erschwinglichem Zugang in China und darüber hinaus,
BMJ Global Health, gh.bmj.com.
Zunehmende Einführung von CGM- und Insulinpumpentechnologie
Die kontinuierliche Glukoseüberwachung (CGM) wuchs von einer Nische von 150 Millionen RMB auf ein Segment von 4 Milliarden RMB bis 2025, angetrieben durch junge, gesundheitsbewusste Käufer und eine zunehmende Akzeptanz seitens der Ärzteschaft. Flash-Sensoren verbessern die Zeit im Zielbereich um 6,5 % bei Anwendern von Mischinsulin, während Echtzeit-CGM-Systeme wie Glunovo eine mittlere absolute relative Abweichung von 8,89 % erreichen und damit ältere Flash-Lesegeräte mit 10,42 % übertreffen [3]Shenghui Ge, Genauigkeit eines neuartigen Echtzeit-Systems zur kontinuierlichen Glukoseüberwachung: eine prospektive selbstkontrollierte Studie an dreißig hospitalisierten Patienten mit Typ-2-Diabetes,
Frontiers in Endocrinology, frontiersin.org. Die Nutzung von Insulinpumpen liegt bei 11,4 % bei Typ-1-Patienten; dennoch erreichen Pumpennutzer HbA1c-Werte von 8,3 % gegenüber 9,2 % bei mehrfachen Injektionen, was den klinischen Nutzen unterstreicht. Unternehmensübergreifende Integrationen – z. B. die Verknüpfung von Abbott und Medtronic des FreeStyle Libre mit automatisierten Abgabealgorithmen – signalisieren einen Wandel hin zu Closed-Loop-Paradigmen. Innerhalb des Markts für Insulin-Medikamente und Verabreichungsgeräte in China liefern Insulinpumpen Insulin kontinuierlich oder automatisch bei Bedarf.
WeChat-basierte digitale Adhärenzplattformen
WeChat-zentrierte Versorgungsmodelle zeigen statistisch signifikante Reduktionen bei Nüchtern- und postprandialer Glukose sowie HbA1c bei Typ-1-Patienten, die kombinierte Flash-Überwachung einsetzen. Mobile Apps mit integrierten intelligenten Glukometern halfen 59 % der Teilnehmer, den HbA1c-Wert innerhalb von 3 Monaten unter 7,0 % zu senken, was eine verhaltensbasierte Verstärkung widerspiegelt, die traditionelle Kliniken nicht leisten können. Das eKTANG-Rahmenwerk nutzt kontinuierliches Remote-Feedback, um die Arzneimitteltitration oder diätetische Beratung zeitnah zu eskalieren und die Zeit-im-Zielbereich-Metriken zu verbessern. Trotz der Erfolge bleiben digitale Nutzungsunterschiede zwischen städtischen und ländlichen Anwendern bestehen, was digitale Kompetenz zu einem entscheidenden Adoptionsfaktor macht.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| NRDL-Preiserosion bei Insulin und Geräten | -0.8% | National, insbesondere Premiumproduktesegmente betreffend | Mittelfristig (2–4 Jahre) |
| Geringe Insulinpumpendurchdringung und Bildungslücken | -0.6% | Ländliche Gebiete und Städte der dritten Ebene mit eingeschränktem Facharztzugang | Langfristig (≥ 4 Jahre) |
| Datenschutzbeschränkungen bei Cloud-CGM-Daten | -0.4% | National, Cloud-basierte Analyseplattformen betreffend | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Sensor-Chip-Lieferkette | -0.3% | Globale Lieferketten, die inländische Gerätehersteller beeinflussen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
NRDL-Preiserosion bei Insulin und Geräten
Mittlere Insulinpreissenkungen von 42,08 % haben den Zugang demokratisiert, aber die Margen verringert und multinationale Unternehmen gezwungen, ihre China-Portfolios auf niedrigere Preispunkte ohne Qualitätseinbußen umzustellen. Gerätehersteller sehen sich nun ähnlichen Beschaffungsrunden gegenüber, was Fragen zur Kapitalrückgewinnung für F&E-intensive Plattformen wie Pflasterpumpen aufwirft. Premiumprodukte können weiterhin über die Krankenversicherung eingeführt werden, doch die Navigation durch mehrere Erstattungsebenen verzögert die Einführung und erschwert das Marketing. Unternehmen reagieren mit China-spezifischen Lagerhaltungseinheiten und lokalen Fertigungsstandorten, um die Kosten im Einklang mit den Ausschreibungsobergrenzen zu halten.
Geringe Insulinpumpendurchdringung und Bildungslücken
Die Pumpenpenetration von 11,4 % unterstreicht systemische Barrieren jenseits der Erschwinglichkeit, einschließlich begrenzter Facharzausbildung und Lücken in der Kohlenhydrat-Zähl-Ausbildung. Ländliche Anbieter verfügen selten über standardisierte Pumpen-Lehrpläne, was zu fragmentiertem Kundendienst und suboptimalen glykämischen Ergebnissen führt. Sozioökonomische Gefälle – höhere Akzeptanz bei besser gebildeten und einkommensstarken Familien – spiegeln breitere digitale Ungleichheiten wider. Krankenhauszentrierte Versorgungsmodelle schränken die kontinuierliche Betreuung ein, ein wesentliches Element für den Pumpenerfolg, und begrenzen damit das Wachstum im chinesischen Markt für Diabetes-Pflegemedikamente und -Geräte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Geräte treiben Innovation trotz Medikamentendominanz voran
Das Pharmakasegment erfasste 2025 62,85 % des Umsatzes und bestätigt seine Vorrangstellung im chinesischen Markt für Diabetes-Pflegemedikamente und -Geräte. Dennoch soll der Geräteumsatz schneller wachsen, mit einer CAGR von 6,28 %, da Patienten und Ärzte zunehmend auf kontinuierliche Glukoseüberwachung und automatisierte Abgabesysteme setzen. Die CGM-Nutzung hat sich von klinischen Nutzern auf Gesundheitsenthusiasten ausgeweitet, während Insulinpumpen sich in Richtung hybrider geschlossener Kreislaufintegration entwickeln.
Überwachungsgeräte behalten die Volumenführung; Blutzuckerselbstmessgeräte dominieren den Stückverkauf, sehen sich aber Rohstoffpreisen gegenüber, während CGMs Premiumpreisbänder für Echtzeit-Daten-Feeds erzielen. Insulininnovationen wie das einmal-wöchentliche Ico-Insulin, das 2024 zugelassen wurde, veranschaulichen die Konvergenz zwischen langwirkenden Medikamenten und Geräteökosystemen. GLP-1-Injektabilia, die duale Diabetes-Adipositas-Indikationen nutzen, sind die am schnellsten wachsende Nicht-Insulin-Kategorie, unterstützt durch strategische Lizenzierungsschritte im Wert von jeweils über USD 2 Milliarden von Novo Nordisk und Merck. Diese Querverbindung deutet darauf hin, dass die Größe des chinesischen Marktes für Diabetes-Pflegemedikamente und -Geräte im Bereich Geräte parallel zur nächsten Generation der Pharmakotherapie eskaliert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Diabetestyp: Typ-1-Beschleunigung bei Typ-2-Dominanz
Typ 2 bleibt mit 90,55 % des Umsatzes 2025 der Volumenanker, angetrieben durch sitzende Lebensweise und diätetische Umstellungen. Digitale Plattformen verbinden heute Lebensstil-Coaching mit Medikamentenadhärenz und erweitern den Zugang zur Prävention für alle Stadtebenen-Kohorten. Kontinuierliche Remote-Coaching-Programme haben die HbA1c-Kontrolle verbessert und stärken die Geräte- und Medikamentenadhärenz gleichzeitig.
Der Typ-1-Umsatz, obwohl kleiner, soll jährlich um 6,31 % wachsen, unterstützt durch bessere Diagnostik und breitere Erkennung des Erwachsenenbeginns. Klinische Studien zeigen, dass Pumpentherapie den HbA1c auf 7,19 % im Vergleich zu 7,71 % bei mehrfachen Injektionen senkt, was eine überlegene glykämische Stabilität unterstreicht. Die hohen Ausgaben pro Patient bedeuten, dass diese Kohorte den technologischen Alpha-Faktor für die Größe des chinesischen Marktes für Diabetes-Pflegemedikamente und -Geräte antreibt, mit Übertragungseffekten auf die Typ-2-Versorgung über gemeinsame CGM-Plattformen.
Nach Altersgruppe: Geriatrischer Schub gestaltet Versorgungsmodelle um
Erwachsene im Alter von 18–64 Jahren generierten 60,72 % der Umsätze 2025, was Diabetesprävalenzspitzen widerspiegelt; dennoch expandiert das ≥-65-Segment mit 6,18 % pro Jahr, was den Bevölkerungsalterungsprozess widerspiegelt. Kognitive Einschränkungen und Poly-Pharmazie-Risiken erfordern vereinfachte Therapieschemata – einmal-wöchentliches Basalinsulin und nutzerfreundliche CGMs –, die geriatrischen Einschränkungen entsprechen.
Die 2024 veröffentlichten Leitlinien fordern personalisierte Ziele; digitale Oberflächen umfassen nun größere Symbole und Sprachansagen, um die Nutzbarkeit für Senioren zu verbessern. Jüngere Erwachsene sind die technologisch versierteste Kohorte und treiben die frühe Einführung von App-verbundenen Glukometern und Fernkonsultationen voran. Maßgeschneidertes Produktdesign für alle Altersgruppen entwickelt sich zu einem Wettbewerbsunterscheidungsmerkmal im chinesischen Markt für Diabetes-Pflegemedikamente und -Geräte.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: Digitale Transformation beschleunigt sich
Offline-Standorte kontrollierten 71,65 % des Umsatzes 2025, doch Online-Plattformen sollen jährlich um 6,42 % wachsen, da politische Reformen den E-Apotheken-Verkauf von verschreibungspflichtigen Antidiabetika erlauben. Stationäre Apotheken bleiben in Städten der dritten Ebene unverzichtbar, wo persönliche Beratung geschätzt wird und die digitale Bandbreite begrenzt sein kann.
E-Commerce-Giganten haben in Kühlketten- und Letzte-Meile-Lieferung investiert, die die Insulinintegrität wahren; WeChat-Mini-Programme verbinden Arzt-Konsultationen, Labordaten und Haustür-Erfüllung in einem einzigen Arbeitsablauf. Hybridmodelle, die Gemeinschaftsapotheker in digitale Ökosysteme integrieren, verbessern die Adhärenzüberwachung und schaffen Omnichannel-Synergien, die das Wachstum des chinesischen Marktes für Diabetes-Pflegemedikamente und -Geräte vorantreiben.
Geografische Analyse
Die regionale Leistung divergiert stark. Erstklassige Zentren – Peking, Shanghai, Guangzhou – profitieren von dichten Facharztclustern, erstklassiger Versicherungsabdeckung und früher Aufnahme in NRDL-Piloten und bilden den ersten Startplatz für neuartige Medikamente und Sensoren. Die überregionale Patientenmobilität innerhalb des Korridors Peking-Tianjin-Hebei überbrückt einige Zugänglichkeitslücken, obwohl der innerstädtische Transport Klinikbesuche für einkommensschwache Patienten weiterhin einschränkt.
Städte der zweiten und dritten Ebene verzeichnen die höchste inkrementelle Nachfrage dank einer wachsenden Mittelschicht und laufender Krankenhaus- und Apothekenerweiterungen. Die Richtlinie der Nationalen Gesundheitskommission von 2024, die Verteilung von Medikamenten in der Primärversorgung auszuweiten, zielt auf diese Kommunen ab, mit einer Frist bis 2027 für die Abdeckung chronischer Krankheiten. Einzelhandelsapothekenketten dringen auch in die Vorstadtgürtel vor und liefern Insulin und CGM-Verbrauchsmaterialien, während sie Diabetes-Beraterleistungen anbieten. Kopfpauschalen-Piloten in ländlichen Kreisen haben die Raten unkontrollierten Diabetes gesenkt und Vorlagen für einen landesweiten Rollout geschaffen.
Ländliche Gebiete leiden unter Facharztmangel und schwächerer digitaler Infrastruktur, was die Verwendung vereinfachter, wartungsarmer Geräte und SMS-basierter Adhärenzwerkzeuge erfordert. Staatlich geförderte Telemedizinplattformen überbrücken die Lücke, indem sie Kliniken auf Kreisebene ermöglichen, städtische Endokrinologen zu konsultieren. Bevorstehende 5G-Netzwerk-Upgrades sollen Echtzeit-CGM-Datenströme unterstützen, was latente Nachfrage freisetzen und regionale Ungleichheiten im chinesischen Markt für Diabetes-Pflegemedikamente und -Geräte weiter ausgleichen würde.
Regulatorisches Umfeld
Die Regulierung von Diabetesmedikamenten und -geräten in China wird durch die National Medical Products Administration (NMPA) für Produktregistrierung, klinische Bewertung und Überwachung nach Markteinführung verankert, während Preisgestaltung und Zugang durch nationale Erstattungs- und Beschaffungsmechanismen geprägt werden. Im Rahmen des NVBP sanken die gemeldeten Median-Insulinpreise um 42,08%, mit kumulierten Einsparungen von 2,85 Milliarden USD, was ein volumengetriebenes Umfeld für kosteneffiziente Versorgung und lokale Fertigung stärkt.
Auf der Compliance-Seite verstärken Richtlinienaktualisierungen 2025-2026 die Lebenszyklus-Überwachung für fortschrittliche Gerätekategorien und verschärfen Qualitätsanforderungen in der Arzneimittel- und Geräteherstellung. Von der NMPA im Jahr 2025 veröffentlichte Maßnahmen (Nr. 63, 2025) betonen eine optimierte Lebenszyklusregulierung für High-End-Medizinprodukte (einschließlich KI-fähiger Technologien), und Überarbeitungen der Durchführungsverordnung zum Arzneimittelverwaltungsgesetz traten am 15. Mai 2026 in Kraft. Getrennt davon treten überarbeitete Verordnungen zur Überwachung und Verwaltung der Medizinprodukteherstellung am 1. November 2026 in Kraft, wodurch der Fokus auf das Qualitätsmanagement in der Fertigung erhöht wird, was besonders für CGM-Sensoren, Insulinverabreichungssysteme und Lieferketten für Kombinationsprodukte relevant ist.
Wettbewerbslandschaft
Ausländische Marktführer Abbott, Medtronic und Novo Nordisk behaupten weiterhin ihre Marktstellung durch bahnbrechende Hardware- und Biologika-Portfolios. Anhaltende NRDL-Preissenkungen veranlassen jedoch eine Margenanpassung und fördern Gemeinschaftsunternehmen und Technologietransfers, die die Produktion lokalisieren. Die Übernahme des Adipositas-Assets UBT251 von United Laboratories durch Novo Nordisk für USD 2 Milliarden veranschaulicht die Portfolioerweiterung in benachbarte Stoffwechselbereiche.
Inländische Innovatoren skalieren rasch. Sinocare's exklusiver europäischer Vertriebsvertrag für sein CGM der dritten Generation spiegelt die internationale Anerkennung chinesischer Ingenieursleistungen wider. Regulatorische Maßnahmen priorisieren nun lokale Erfindungen im Rahmen der Beschaffung und gewähren beschleunigten Prüfverfahren für inländisch entwickelte GLP-1-Analoga und nicht-invasive Glukometer. Hengruis Einlizenzierung eines US-amerikanischen GLP-1-Kandidaten für USD 400 Millionen verdeutlicht ferner den Kapitalzufluss in die inländische Forschung und Entwicklung.
Die Wettbewerbsdifferenzierung verlagert sich zunehmend auf integrierte Ökosysteme, die Medikamente, Geräte und Datendienste zu nahtlosen Nutzerreisen kombinieren. Die Verknüpfung von Abbott und Medtronic der FreeStyle Libre-Sensoren mit automatisierten Pumpen unterstreicht die Bewegung hin zu geschlossenen Kreislaufplattformen. Anbieter, die ländliche Expansion und geriatrische Servicenischen erschließen, werden wahrscheinlich Konkurrenten übertreffen, die sich ausschließlich auf städtische Krankenhauskanäle konzentrieren, und so die strategische Ausrichtung des chinesischen Marktes für Diabetes-Pflegemedikamente und -Geräte bestimmen.
Marktführer im Bereich Diabetes-Medikamente und -Geräte in China
Medtronic
Roche
Novo Nordisk
Sanofi
Abbott Laboratories
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Whitespace ist dort am deutlichsten sichtbar, wo die Politik die Versorgung in Richtung Prävention, digitales Management und standardisierte Grundversorgungsabdeckung steuert, auch wenn die Akzeptanz außerhalb der Tier-1-Städte weiterhin uneinheitlich bleibt. Der im Juni 2026 genehmigte 15. Fünfjahresplan für Gesundheit priorisiert die Integration von Dienstleistungen und ein präventionsorientiertes, digital gestütztes Gesundheitsmanagement, was skalierbare Workflows für chronische Erkrankungen unterstützt, die Überwachung, Therapietitration und Adhärenz verbinden. Für Geräte- und Plattformanbieter entsteht dadurch Raum für Übergänge vom Krankenhaus zur Gemeinde, wie vernetztes Point-of-Care-Glukosemanagement und Fernberatung über Mainstream-Kanäle (einschließlich WeChat-basierter Modelle, die bereits in der Diabetesversorgung verwendet werden).
Die Erweiterung des Therapiezugangs eröffnet auch zusätzliche Wege durch eine breitere Aufnahme in den Behandlungsstandard und stärker lokalisierte Versorgung. Eine Aktualisierung der Nationalen Liste unentbehrlicher Arzneimittel im Juli 2026 fügte Semaglutid hinzu, was neben Erstattungsverhandlungen und Beschaffung einen zusätzlichen Zugangsweg schafft und die Relevanz der GLP-1-Klasse für Chinas Diabetespopulation verstärkt. Parallel dazu haben multinationale Unternehmen von kommerzieller Präsenz zu Kapazitätsaufbau gewechselt, einschließlich Novo Nordisks China Open Innovation Center in Shanghai, mit laufenden Investitionen in die heimische Produktion und Qualitätsinfrastruktur. Dies unterstützt die Versorgungssicherheit und schafft Möglichkeiten für lokalisierte Partnerschaften im Geräte-Arzneimittel-Ökosystem, wie integrierte CGM- und Insulinverabreichungs-Workflows, die auf Chinas Ausschreibungs- und Erstattungsrealitäten zugeschnitten sind.
Aktuelle Branchenentwicklungen
- Juni 2026: Novo Nordisk kündigte eine zusätzliche Investition von 200 Millionen Yuan (ca. 29,4 Millionen USD) in seine Produktionsstätte in Tianjin an, um die Arzneimittelproduktion und die Kapazität zur Herstellung von Injektionspens zu erweitern. Die Erweiterung soll zusätzliche Kapazität für die Nachfrage nach Diabetestherapien schaffen. Das Unternehmen bezeichnete den Schritt als weitere Lokalisierung der Fertigung und Unterstützung des nachgelagerten Vertriebs in China.
- Januar 2026: Roche - Die NMPA genehmigte klinische Studien für Roches oralen GLP-1-Rezeptoragonisten RO7795081 (CT-996) zur langfristigen Gewichtsmanagement bei Patienten. Dieser Schritt erweitert Roches Stoffwechselportfolio und kann den Zugang zu GLP-1-Therapien der nächsten Generation verbreitern. Die Genehmigung unterstützt fortgesetzte Forschungsaktivitäten und mögliche spätere Entwicklungsphasen in China.
- Juli 2025: Novo Nordisk - Startete ein Projekt über 800 Millionen Yuan zur Erweiterung der Qualitätskontroll-Laboreinrichtungen am Produktionsstandort Tianjin, mit Fertigstellung bis Ende 2026 erwartet. Das Kapazitätsupgrade soll die Produktqualitätssicherung stärken und eine höhere Produktion ermöglichen. Das Projekt signalisiert außerdem fortgesetzte Investitionen in China zur Unterstützung der Fertigungswettbewerbsfähigkeit.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die in China erzielten Umsätze aus Diabetes-Medikamenten und Diabetes-Geräten, die zur Behandlung und Überwachung des Blutzuckers bei Menschen mit Diabetes eingesetzt werden, über Krankenhaus-, Einzel- und Online-Kaufwege.
Ausschlüsse aus dem Umfang: Diese Größenschätzung umfasst keine Nahrungsergänzungsmittel für einen nicht-diabetischen Lebensstil und allgemeine Wellness-Wearables, die nicht zur Diabetes-Überwachung oder -Therapie eingesetzt werden.
Segmentierungsübersicht
- Nach Produkttyp
- Geräte
- Überwachungsgeräte
- Blutzuckerselbstmessgeräte
- Systeme zur kontinuierlichen Glukoseüberwachung
- Managementgeräte
- Überwachungsgeräte
- Medikamente
- Orale Antidiabetika
- Insulinmedikamente
- Nicht-insulinhaltige Injektabilia
- Kombinationsmedikamente
- Geräte
- Nach Diabetestyp
- Typ-1-Diabetes
- Typ-2-Diabetes
- Nach Altersgruppe
- Erwachsene
- Geriatrisch
- Pädiatrisch
- Nach Vertriebskanal
- Offline
- Online
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde genutzt, um das grundlegende Nachfragebild zu erstellen und die Annahmen an reale Signale des Gesundheitssystems in China zu knüpfen. Wir stützten uns auf öffentliche Quellen wie Veröffentlichungen der Nationalen Gesundheitskommission, Aktualisierungen der Nationalen Medizinprodukteadministration und Politikhinweise der Nationalen Gesundheitssicherheitsverwaltung, um die Auswirkungen von Erstattungs- und Beschaffungsmaßnahmen auf Volumina und Preise zu interpretieren.
Um den Nachfragepool in einen Marktwert zu übersetzen, wurden unterstützende Daten aus Quellen wie der Internationalen Diabetes-Föderation für den Kontext der Diabetesprävalenz, aus begutachteten klinischen und gesundheitsökonomischen Studien zu Behandlungsmustern sowie aus chinesischen Zoll- und Handelsstatistiken für ausgewählte Gerätestromsignale herangezogen. Wir haben außerdem Unternehmensberichte, Investorenpräsentationen und seriöse Presseberichte ausgewertet, um die Produktverfügbarkeit und Kanalverschiebungen vom Offline- zum Online-Bereich zu überprüfen. Für Gegenprüfungen zu Umsätzen auf Unternehmensebene und Patentaktivitäten nutzten wir kostenpflichtige Abonnements, die finanzielle Unternehmensinformationen und Patentdatenbanken abdecken. Die hier aufgeführten Sekundärquellen sind illustrativ; wir haben auch andere öffentliche Dokumente und Datenbanken für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit wurde durch Experteninterviews und strukturierte Umfragen mit einer Mischung aus Herstellern, Distributoren, Krankenhaus- und Einzelhandelskanal-Stakeholdern sowie klinischen Fachleuten abgeschlossen, die die Therapienutzung und die Einführung von Überwachungslösungen verfolgen. Wir nutzten diese Gespräche, um die Preisentwicklung nach Beschaffungsrunden, den Online-Anteil bei Geräten und Nachfüllungen sowie realistische Einführungszeitpläne für neuere Therapien und Überwachungsformate in den wichtigsten Provinzen zu bestätigen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXO): 14 % |
| Mittlere Ebene: 49 % | Bereichs-/Abteilungsleiter: 28 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 58 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die behandelte Diabetespopulation in China anhand von Diagnoseraten, Behandlungsintensität und Testfrequenzmustern in Therapie- und Überwachungsnachfrage umgerechnet wird. Anschließend wird die Nachfrage anhand beobachteter Preisspannen nach Kanal bewertet. Um die Gesamtschätzung realistisch zu halten, werden im Anschluss selektive Bottom-up-Prüfungen durchgeführt, wie z. B. der durchschnittliche Verkaufspreis auf Produktebene multipliziert mit dem Volumen für Schlüsselkategorien, Distributionskanalprüfungen für die Geräteauffüllung und in öffentlichen Materialien offengelegte Umsatzaufteilungen der Lieferanten.
Zu den wichtigsten Eingaben, die im Modell am meisten ins Gewicht fielen, gehören beschaffungsbedingte Preisneugestaltungen für Insulin und verwandte Verbrauchsmaterialien, Anteilsverschiebungen zwischen Offline- und Online-Kanälen, Einführungsraten für kontinuierliche Überwachung gegenüber Selbstüberwachung, der Mix der Insulinabgabeformate sowie leitliniengesteuerte Nutzungsänderungen für neuere Wirkstoffklassen. Wo die Datenlage für kleinere Unterkategorien dünn ist, werden Lücken durch die Verwendung von Proxy-Verhältnissen aus vergleichbaren Produkten geschlossen und die Aufteilung anschließend durch Expertenfeedback bestätigt, bevor das Modell abgeschlossen wird.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich der Modelloutputs mit unabhängigen Prüfungen wie der Entwicklung der Diabetespopulation, Signalen zur Kanalexpansion und Preisentwicklungen auf Kategorieebene, die sich im Einklang mit dem Umsatztrend bewegen sollten. Ausreißer werden markiert und überprüft; wenn die Abweichung nicht durch den Zeitpunkt von Maßnahmen oder eine Kanalverschiebung erklärt werden kann, werden die Annahmen überarbeitet und Experten für die spezifische Lücke erneut kontaktiert.
Vor der Freigabe durchläuft das Modell eine mehrstufige Analytikerprüfung, um die arithmetische Konsistenz, die Einheitenlogik und die Wachstumstreiber über Medikamente und Geräte hinweg sicherzustellen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. große Beschaffungsrunden, wesentliche regulatorische Änderungen oder plötzliche Preisbewegungen. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Einschätzung die neuesten verfügbaren Informationen widerspiegelt.
Schätzung des China-Marktes für Diabetes-Medikamente und -Geräte von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Diabetes-Medikamente und -Geräte in China stimmen häufig nicht überein, da das einbezogene Produktspektrum und die Kanalabdeckung je nach Studie variieren können. Unterschiede entstehen auch dadurch, wie die Preisgestaltung während Beschaffungszyklen gehandhabt wird, welcher Wechselkurszeitpunkt verwendet wird und ob die Schätzung nach wichtigen politischen Ereignissen aktualisiert wird.
Einige externe Zahlen erweitern den Umfang auf breitere Ausgaben für die Diabetesbehandlung, einschließlich angrenzender Krankenhausleistungen oder allgemeiner Pakete für chronische Erkrankungen, was den Gesamtwert erhöht. Bei Mordor Intelligence wird der Wert nur für diabetesspezifische Medikamente und Diabetes-Geräte gezählt, die über Offline- und Online-Kanäle verkauft werden, und dann unter Verwendung von Beschaffungszeitpunkten und Adoptionsprüfungen auf Kategorieebene angepasst, um eine Aufblähung durch nicht zum Umfang gehörende Posten zu vermeiden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,98 Milliarden USD (2025) | |
| Branchenforschungsanbieter A | 45,60 Milliarden USD (2025) | Verwendet eine breitere Definition der Diabetesbehandlung, die offenbar zusätzliche Pflegeausgaben über Medikamente und Geräte hinaus bündelt, was den adressierbaren Wert im Vergleich zu reinen Produktumsätzen aufbläht. |
| Marktinformationsanbieter B | 30,00 Milliarden USD (2023) | Stellt eine breite, gerundete Schätzung der Gesamtausgaben für die Diabetesbehandlung dar und dokumentiert den Zeitpunkt von Preisneugestaltungen oder Kanalaufteilungen nicht klar, was die Gesamtwerte über die Jahre hinweg verschieben kann. |
Die Streuung in der Tabelle ergibt sich hauptsächlich aus der Breite des Umfangs und der Sauberkeit der Trennung von Produktumsätzen von den breiteren Ausgaben für die Diabetesversorgung. Indem die Eingaben an die behandelte Patientennachfrage, den Kanalmix und die beschaffungsgebundene Preisgestaltung geknüpft werden, bleibt die Schätzung auf Schritte zurückführbar, die in jedem Aktualisierungszyklus wiederholt und überprüft werden können.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des chinesischen Marktes für Diabetes-Pflegemedikamente und -Geräte?
Der Markt beläuft sich im Jahr 2026 auf USD 9,48 Milliarden und wird voraussichtlich bis 2031 USD 12,41 Milliarden erreichen.
Welches Segment expandiert innerhalb des Produktmixes am schnellsten?
Geräte, insbesondere Systeme zur kontinuierlichen Glukoseüberwachung und Insulinpumpen, wachsen bis 2031 mit einer CAGR von 6,28 %.
Wie hat die staatliche Beschaffung die Insulinpreise beeinflusst?
Die nationale volumensbasierte Beschaffung hat die mittleren Insulinpreise um 42,08 % gesenkt und dabei USD 2,85 Milliarden in 32.000 medizinischen Einrichtungen eingespart.
Warum wird erwartet, dass Typ-1-Diabetes schneller wächst als Typ 2?
Verbesserte Diagnostik und höhere Technologieausgaben pro Patient treiben eine CAGR von 6,31 % für das Typ-1-Segment an.
Welche Rolle spielen Online-Kanäle bei der Marktverteilung?
E-Commerce- und WeChat-basierte Plattformen sollen jährlich um 6,42 % wachsen und bieten Kühlkettenlieferung sowie digitale Adhärenzunterstützung, obwohl Offline-Apotheken weiterhin den Mehrheitsanteil halten.
Wie gestaltet die alternde Bevölkerung die Produktentwicklung?
Mehr als 200 Millionen Bürger ab 65 Jahren benötigen vereinfachte Therapieschemata wie einmal-wöchentliches Basalinsulin und seniorenfreundliche CGM-Oberflächen, was Innovationen in Richtung Benutzerfreundlichkeit und integriertes chronisches Krankheitsmanagement lenkt.
Seite zuletzt aktualisiert am:



