
Vietnam Rechenzentrumsspeicher Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 210 Millionen US-Dollar |
| Marktgröße (2026) | 219.70 Millionen US-Dollar |
| Marktgröße (2031) | 275.5 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.62 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Vietnam Rechenzentrumsspeicher Marktanalyse von Mordor Intelligence
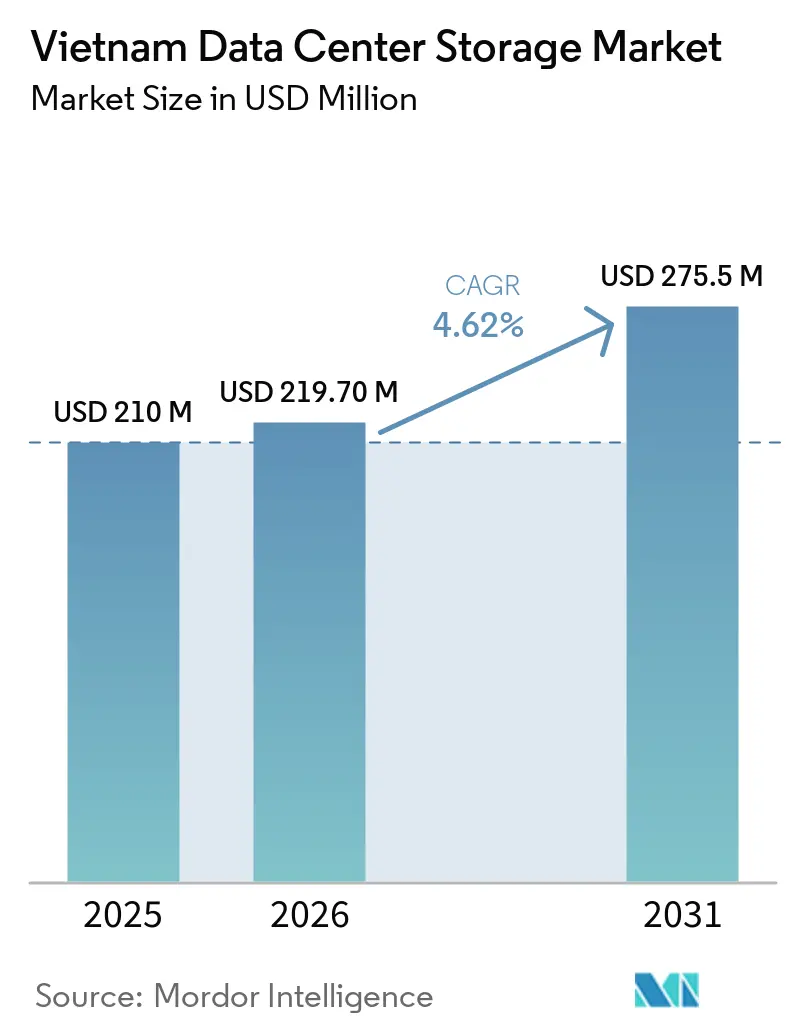
Die Größe des Vietnam Data Center Storage Marktes wird voraussichtlich von 210 Millionen USD im Jahr 2025 auf 219,70 Millionen USD im Jahr 2026 steigen und bis 2031 einen Wert von 275,5 Millionen USD erreichen, was einer CAGR von 4,62 % über den Zeitraum 2026–2031 entspricht.
Konsequente politische Unterstützung, die Genehmigung von 100 % ausländischem Eigentum für Rechenzentren sowie ein Zustrom von Hyperscale-Projekten positionieren Vietnam als aufstrebenden regionalen Knotenpunkt für Unternehmens- und Cloud-Workloads. Nationale Ziele für die digitale Wirtschaft, strengere Datensouveränitätsvorschriften und eine rasche Einführung von KI/ML veranlassen Unternehmen zur Modernisierung mit Flash- und NVMe-Plattformen. Hochdichte Bauten wie Viettels 140-MW-Anlage in Tan Phu Trung veranschaulichen, wie energiehungrige KI-Cluster das Rack-Design und die Präferenzen für Speicherschnittstellen neu gestalten. Liberale Regulierung beschleunigt den Zufluss ausländischen Kapitals, doch Netzengpässe und ein begrenzter Talentpool dämpfen die kurzfristige Kapazitätsumsetzung, während sie Nischen für energieeffiziente, verwaltete Dienstleistungsangebote eröffnen
Wichtigste Erkenntnisse des Berichts
- Nach Speichertechnologie führte SAN mit einem Umsatzanteil von 33,92 % im Jahr 2025, während NAS mit einer CAGR von 6,58 % bis 2031 das stärkste Wachstum verzeichnen wird.
- Nach Speichertyp entfielen HDD-Arrays auf 42,55 % der Marktgröße des Vietnam Rechenzentrumsspeicher Marktes im Jahr 2025; All-Flash-Arrays schreiten mit einer CAGR von 9,12 % bis 2031 voran.
- Nach Rechenzentrumstyp dominierte Colocation mit 49,05 % des Umsatzes im Jahr 2025, während Hyperscaler mit einer CAGR von 8,16 % wachsen.
- Nach Endnutzer erfassten IT und Telekommunikation 29,10 % des Marktanteils des Vietnam Rechenzentrumsspeicher Marktes im Jahr 2025; BFSI wächst am schnellsten mit einer CAGR von 7,21 %.
- Nach Formfaktor hielten Rack-montierte Systeme im Jahr 2025 einen Anteil von 62,70 %; zusammensetzbare Infrastruktur wächst mit einer CAGR von 9,28 %.
- Nach Schnittstelle behielt SAS/SATA im Jahr 2025 einen Anteil von 53,85 %; NVMe wächst mit einer CAGR von 8,01 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Vietnam Rechenzentrumsspeicher Markt Trends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der IT-Infrastruktur und Breitband | +1.2% | Ho-Chi-Minh-Stadt, Hanoi | Mittelfristig (2-4 Jahre) |
| Hyperscale-Rechenzentrumsinvestitionen | +1.5% | Industriezonen landesweit | Langfristig (≥4 Jahre) |
| Digitale Transformation und Datensouveränität | +1.8% | National | Kurzfristig (≤2 Jahre) |
| KMU-Cloud-Adoption treibt NAS | +0.9% | Städtische Ballungsräume | Mittelfristig (2-4 Jahre) |
| KI/ML-Arbeitslastsurge befeuert All-Flash | +1.1% | Technologiezentren | Mittelfristig (2-4 Jahre) |
| Liberalisierung von 100 % ausländischem Eigentum | +0.7% | National | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der IT-Infrastruktur und Breitband
Vietnams Ziel, bis 2025 eine 80%ige Breitbandabdeckung der Haushalte im Rahmen des Nationalen Programms zur digitalen Transformation zu erreichen, stimuliert die Nachfrage nach Edge- und Kernspeichersystemen.[1] Zehn zusätzliche Unterseekabel, die bis 2030 geplant sind, werden die Gesamtkapazität auf 350 Tbps erhöhen und einen anhaltenden Bedarf an hochdichten Edge-Appliances entlang der Landepunkte erzeugen. Unternehmen wie VTI berichten von 70 % Kosteneinsparungen nach der Cloud-Migration, was die Hybrid-Speicher-Akzeptanz für Analyse- und Backup-Betriebe stärkt. Hersteller und Logistikanwender installieren Industrie-4.0-Workflows, die eine latenzarme, rechennahe Speicherung für Robotik und Qualitätskontrolle in Echtzeit erfordern. Automobil-OEMs und Elektronikhersteller sind bemerkenswerte frühe Anwender, die Rack-Scale-Flash verwenden, um Inline-Analysen auf Produktionsflächen aufrechtzuerhalten. Dieser infrastrukturelle Schwung verankert das langfristige Wachstum des Vietnam Rechenzentrumsspeicher Marktes.
Steigende Investitionen in Hyperscale-Rechenzentren
Viettels 140-MW-Bau in Tan Phu Trung stellt Vietnams erstes Rechenzentrum mit mehr als 100 MW dar, das mit 10 kW pro Rack betrieben wird – dem 2,5-Fachen des nationalen Durchschnitts – und damit die Nachfrage nach NVMe-beschleunigten Hochdichte-Arrays katalysiert.[2] Das SAM DigitalHub-Projekt von Saigon Asset Management mit einem Volumen von 1,5 Milliarden USD und 150 MW signalisiert einen starken Kapitalappetit für Hyperscale-Fußabdrücke. Investoren zielen durch Warmwasser- und Rücktürkühlung auf PUE-Werte unter 1,4 ab, was Möglichkeiten für softwaredefinierte Speicher schafft, um die Workload-Platzierung über verteilte Knoten hinweg zu optimieren. Anbieter, die horizontal skalierbare Plattformen anbieten, die den Rack-Stromverbrauch minimieren, verschaffen sich einen Wettbewerbsvorteil, da Betreiber auf leistungsstarke Compute-Fabrics standardisieren, um die regionale KI-Nachfrage zu bedienen.
Regierungsmandate zur digitalen Transformation und Datensouveränität
Vietnams Datengesetz, das im Juli 2025 in Kraft tritt, führt ein dreistufiges Datenklassifizierungsregime ein, das "Kern" und "wichtige"Datensätze zur inländischen Speicherung verpflichtet. Das Nationale Rechenzentrum wird im August 2025 mit zwei gespiegelten Einrichtungen mit jeweils rund 1.000 Racks eröffnet und schafft damit einen Proof-of-Concept für belastbare souveräne Architekturen. Alibabas Wechsel vom Mieten zum Bauen eines eigenen Standorts veranschaulicht, wie grenzüberschreitende Risikobewertungen Greenfield-Investitionen auslösen. Beschaffungskriterien priorisieren nun Verschlüsselung im Ruhezustand, Geo-Fencing und Audit-Protokollierung, die direkt auf rechtliche Mandate abgestimmt sind, und stärken Anbieter mit compliance-fähiger Firmware und länderspezifischen Serviceteams. Die Regulierung beschleunigt kurzfristige Hardware-Auffrischungszyklen für Speicher in Staatsbehörden und regulierten Branchen.
Anstieg der KMU-Cloud-Adoption treibt NAS
Das KMU-Programm zur digitalen Transformation des Ministeriums für Information und Kommunikation subventioniert Cloud-Dienste von 11 inländischen Anbietern, senkt die Einstiegskosten um 20 % und beschleunigt die NAS-Adoption. Anbieter wie VNG Cloud bieten maßgeschneiderte Pay-as-you-grow-Modelle an, die direkt auf kostenbewusste KMUs ausgerichtet sind. Das Wachstum zeigt sich deutlich im E-Commerce-Logistikbereich: Ahamove koordiniert täglich 200.000 Lieferungen auf MongoDB Atlas und stützt sich dabei auf NAS-gestützte Cluster, die sich bei Transaktionsspitzen flexibel anpassen. Staatliche Arbeitslasten bestätigen NAS weiter: Die auf Red Hat OpenStack basierenden Dienste von SaoBacDau liefern elastischen Objektspeicher an Ministerien, die inländisches Hosting benötigen. Der Trend unterstützt eine nachhaltige CAGR von 6,8 % für NAS im Vietnam Rechenzentrumsspeicher Markt.
Analyse der Hemmfaktorauswirkungen*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen für Tier-III/IV- Standorte | -0.8% | Landesweit; akut für kleine Betreiber | Mittelfristig (2-4 Jahre) |
| Mangel an qualifizierten Speicheringenieuren | -1.1% | Städtische Zentren | Langfristig (≥4 Jahre) |
| Netzenergiebeschränkungen für dichte Racks | -0.6% | Industriezonen | Kurzfristig (≤2 Jahre) |
| Steigende Kühlkosten im tropischen Klima | -0.4% | National | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen für Tier-III/IV-Einrichtungen
Die Tier-III-Zertifizierung erfordert doppelte Strom-, Kühl- und Speicherredundanz. Delta Electronics' EPC-Vertrag in Hoa Lac veranschaulicht die Kapitalintensität, wobei Entwickler lange Amortisationszeiträume in Kauf nehmen. Inländische Unternehmen wie CMC Telecom müssen globale Benchmarks erreichen, um multinationale Kunden zu gewinnen, nachdem sie Vietnams erster Level-4-zertifizierter Informationssicherheitsstandort geworden sind. Finanzierungsbeschränkungen drängen Betreiber zu anbieterfinanzierten, modularen Blöcken und hyperkonvergierten Appliances, die den anfänglichen Investitionsaufwand reduzieren. Während der Hemmfaktor das Greenfield-Tempo drosselt, stimuliert er die Nachfrage nach vorintegrierten Lösungen, die den Ingenieursaufwand vor Ort reduzieren.
Mangel an qualifizierten Speicheringenieuren
Vietnam zählt rund 6.000 Hardwarespezialisten gegenüber einem prognostizierten Bedarf von 20.000 innerhalb von fünf Jahren.[3] Öffentliche Programme wie Ho-Chi-Minh-Stadts USD-5-Millionen-Initiative zur Ausbildung von 40.000 Mikrochip-Ingenieuren bis 2030 zielen darauf ab, diese Lücke zu schließen. In der Zwischenzeit integrieren Anbieter Automatisierung in Verwaltungsstapel, um die für den täglichen Betrieb erforderlichen Qualifikationsanforderungen zu senken. Hyperkonvergierte Plattformen und KI-gesteuerte Telemetrie werden zu wichtigen Unterscheidungsmerkmalen für Betreiber, die mit Rekrutierungsengpässen in der Vietnam Rechenzentrumsspeicher Branche konfrontiert sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Speichertechnologie: SAN-Dominanz bei beschleunigtem NAS-Wachstum
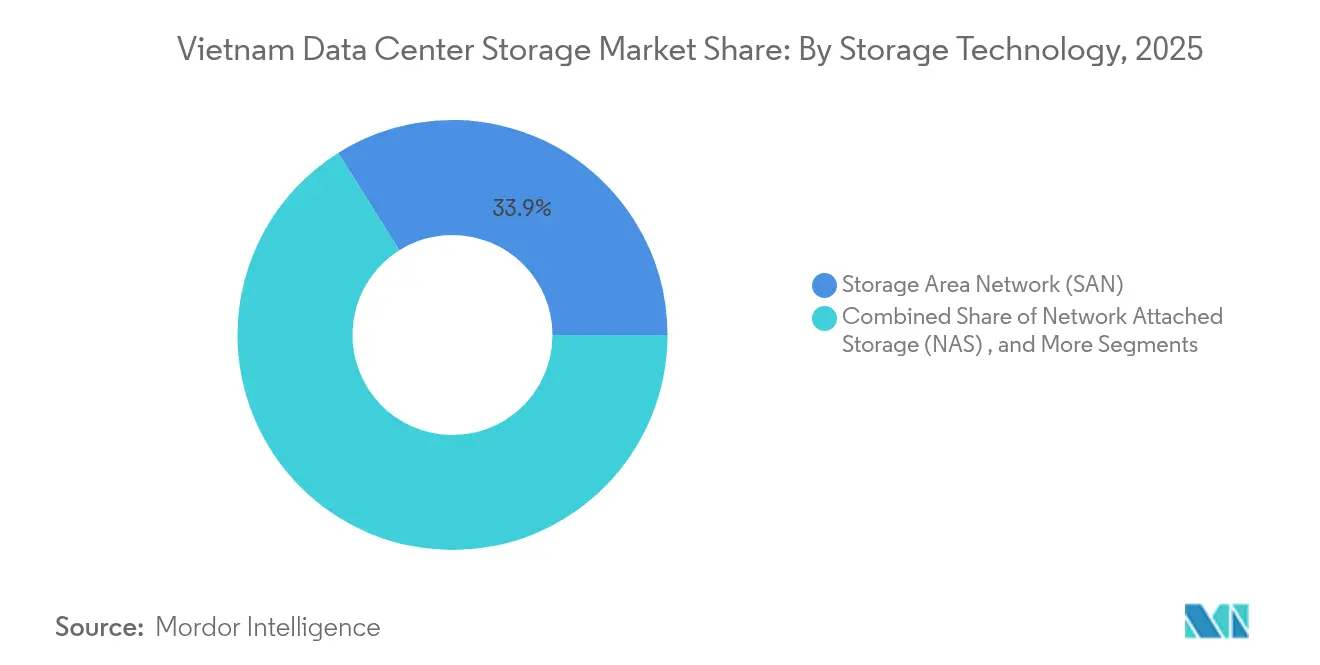
SAN-Lösungen erzielten 33,92 % der Umsätze im Jahr 2025 und spiegeln die Unternehmensnachfrage nach latenzarmen, blockbasierten Diensten in unternehmenskritischen Kernen wider. Dieser Anteil positioniert SAN als das Leistungsrückgrat des Vietnam Rechenzentrumsspeicher Marktes. NAS, das mit einer CAGR von 6,58 % wächst, profitiert von KMU-Cloud-Programmen, die kosteneffektive, Ethernet-basierte Bereitstellungen honorieren. Die Marktgröße des Vietnam Rechenzentrumsspeicher Marktes für NAS wird voraussichtlich bis 2031 USD 0,1 Milliarden überschreiten, unterstützt durch staatliche Anreize. Direkt angeschlossene und Objektsysteme ergänzen spezialisierte Edge- und Archivierungsarbeitslasten, die durch aufkommende Datenaufbewahrungsregeln geregelt werden.
Hybride Adoptionsmuster verstärken sich, da Viettel IDC Cloudian HyperStore integriert, um Objekt- und Dateidienste auf einer einheitlichen Appliance anzubieten, die SAN-ähnlichen Durchsatz für transaktionale Arbeitslasten mit NAS-Skalierbarkeit für Analysen kombiniert. Softwaredefinierte Overlays verwischen Protokollgrenzen und ermöglichen die dynamische Auswahl zwischen Block-, Datei- und Objekt-APIs. Unternehmen sichern damit ihre Investitionen für die Zukunft und optimieren gleichzeitig die Gesamtbetriebskosten, was eine robuste Nachfrage in allen Technologiekategorien aufrechterhält.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Speichertyp: HDD-Arrays führen trotz Flash-Dynamik
HDD-Arrays machten im Jahr 2025 aufgrund günstiger USD-pro-GB-Wirtschaftlichkeit 42,55 % der Ausgaben aus. All-Flash, mit der schnellsten Wachstumsrate von 9,12 % CAGR, gewinnt KI-Inferenz, Echtzeit-Analytik und Spitzen im digitalen Banking. Der Marktanteil des Vietnam Rechenzentrumsspeicher Marktes für All-Flash-Arrays soll bis 2031 auf über 31,2 % steigen. Hybridebenen bleiben für mittlere Arbeitslasten bestehen, die zwischen Kapazitäts- und Leistungsanforderungen schwanken.
Die Flash-Dynamik wird durch Techcombanks Migration zu IBM DS8886 unterstrichen, wodurch der maximale Transaktionsdurchsatz vervierfacht und der Rack-Platzbedarf reduziert wurde. Kingstons DC600M-SSD-Linie adressiert gemischten Datenverkehr und Energieeffizienz und spiegelt den politischen Schwerpunkt auf nachhaltiger IT wider. Energieanreize verschieben die Gesamtbetriebskosten-Kalkulation weiter zugunsten von Flash für Betreiber, die Zertifizierungen zur CO₂-Neutralität anstreben.
Nach Rechenzentrumstyp: Colocation-Führerschaft bei Hyperscaler-Wachstum
Colocation-Standorte hielten im Jahr 2025 49,05 % der Umsätze, da Unternehmen gemeinsame Infrastrukturen bevorzugen, die Kapital- und Betriebskomplexität auslagern. Der Vietnam Rechenzentrumsspeicher Markt verlässt sich weiterhin auf Colocation für den Verbindungszugang und die schnelle Bereitstellung. Hyperscaler, gestärkt durch eine CAGR von 8,16 %, treiben Massenkapazitätsaufträge für hochdichte Racks und Petascale-Speicherpools an. Die Marktgröße des Vietnam Rechenzentrumsspeicher Marktes für Hyperscaler wird voraussichtlich von USD 0,07 Milliarden im Jahr 2026 auf mehr als USD 0,12 Milliarden bis 2031 steigen.
Viettel's 10.000-Rack-Flaggschiff setzt ein Referenzdesign für KI- und 5G-Arbeitslasten, die erweiterte Strom- und Kühleinhüllende erfordern. Colocation-Anbieter kontern mit On-Ramp-Diensten zu AWS, Google Cloud und Azure und fügen wertschöpfende Speicherebenen hinzu, die für hybride Migrationen optimiert sind. Unternehmens- und Edge-Micro-Rechenzentren bleiben für latenzempfindliche Fertigungs- und Behördenanwendungsfälle unter strengen Datenlokalisierungsregeln unerlässlich.
Nach Endnutzer: Telekommunikationsstärke bei BFSI-Beschleunigung
IT und Telekommunikation erfassten im Jahr 2025 29,10 % des Umsatzes, indem sie Backbone-Netzwerke und nationale Backhauls nutzten, um ISP-, CDN- und 5G-Dienste bereitzustellen. BFSI, das mit einer CAGR von 7,21 % wächst, zeigt überproportionalen Bedarf an verschlüsseltem, latenzarmem Speicher zur Unterstützung von digitalem Banking, E-Payment-Plattformen und regulatorischen Prüfungen. Die Marktgröße des Vietnam Rechenzentrumsspeicher Marktes für BFSI soll sich bis 2030 nahezu verdoppeln.
VPBanks OpenAPI-Plattform verarbeitet 100 Millionen monatliche Transaktionen auf MongoDB-Clustern und hebt dabei neue Arbeitslasten hervor, die den Speicher-IO mehr als die Kapazität belasten. Digitale Regierungsbüros verlagern Bürgerdienste in souveräne Clouds und veranlassen Erweiterungen in Archivierungs- und Compliance-Repositories. Frühe Healthcare-Anwender wie Ho-Chi-Minh-Stadts eClinica nutzen strukturierten Speicher, um 80.000 elektronische Patientenakten zu konsolidieren, und verdeutlichen damit die sektorale Diversifizierung.
Nach Formfaktor: Rack-montierte Dominanz mit zusammensetzbarer Innovation
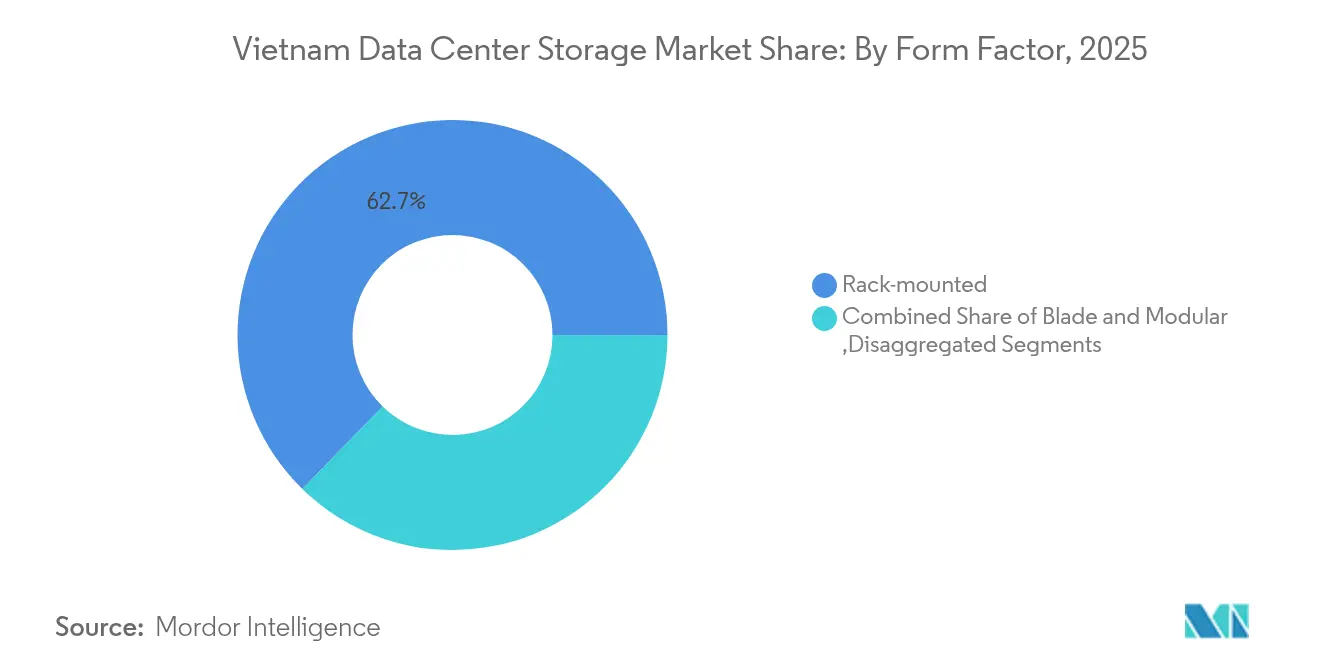
Rack-montierte Gehäuse erzielten im Jahr 2025 62,70 % des Umsatzes dank breiter Ökosystemunterstützung und unkomplizierter Integration. Zusammensetzbare Designs, die mit einer CAGR von 9,28 % wachsen, disaggregieren Rechenleistung, Speicher und Netzwerk, um dynamisches Pooling zu ermöglichen. Die Marktgröße des Vietnam Rechenzentrumsspeicher Marktes für zusammensetzbare Lösungen wird voraussichtlich bis 2031 USD 0,06 Milliarden überschreiten.
Dells Integrated Rack 7000 bündelt Flüssigkeitskühlung und GPU-dichte Sleds für KI und zeigt, wie Formfaktor-Innovation mit der Strom- und Leistungssteigerung Schritt hält. Blade- und modulare Formate bedienen Zweigstellen- und Notfallwiederherstellungsknoten, insbesondere in Edge-Telco-Schränken, die kompakte Stellflächen benötigen. Software-Orchestrierungs-Engines weisen Speichervolumes auf Abruf zu, maximieren die Auslastung und erfüllen die Anforderungen des Qualifikationsmangels.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Schnittstelle: SAS/SATA-Verbreitung bei NVMe-Aufkommen
SAS/SATA behielt im Jahr 2025 einen Anteil von 53,85 % aufgrund ausgereifter Toolchains und breiter Anwendungskompatibilität. NVMe, das mit einer CAGR von 8,01 % voranschreitet, unterstützt KI-Trainingssets und latenzempfindliche Fintech-Arbeitslasten. Die Marktgröße des Vietnam Rechenzentrumsspeicher Marktes für NVMe-Geräte wird sich voraussichtlich zwischen 2025 und 2030 verdreifachen.
Kingstons FURY Renegade G5 PCIe 5.0 SSD erreicht bis zu 14.800 MB/s Lesegeschwindigkeit und definiert die nächste Generation der Durchsatzkurven für KI-Inferenz. TMBThanachart Banks Einsatz von Huawei End-to-End-NVMe reduzierte die Latenz um 60 % und steigerte die Rechenleistung um 25 %, was die Wirtschaftlichkeit der Schnittstellenmigration bestätigt. Fibre Channel bleibt für unternehmenskritische SAN-Fabrics bestehen, während iSCSI- und RoCE-Overlays kosteneffektive Ethernet-Konvergenzstrategien ermöglichen.
Geografische Analyse
Ho-Chi-Minh-Stadt und Hanoi beherbergen mehr als zwei Drittel der Speicherbereitstellungen und spiegeln wirtschaftliche Stärke, Faserdichte und Nähe zu Unterseekabellandepunkten wider. Viettel's Tan-Phu-Trung-Komplex und CMCs Tan-Thuan-Standort positionieren den südlichen Cluster als primären Hyperscale-Korridor, während sie die Überlaufnachfrage nach Edge-Knoten in benachbarten Provinzen bedienen. Im Norden unterstützt VNPTs 23.000-m²-Campus in Hoa Lac mit 2.000 Racks staatliche Ministerien und Staatsbanken und schafft damit eine Anziehungskraft für Gerätehersteller.
Zentrale Provinzen werben zunehmend um Betreiber durch die Verfügbarkeit erneuerbarer Energien. Ninh Thuan beherbergt 1.500 MW Solarenergie und 1.442 MW Windkraftkapazität und bietet ESG-getriebenen Investoren, die Scope-2-Emissionen reduzieren möchten, grüne Energiehaken. Die Regierungsstrategie zur Ausweisung regionaler digitaler Zentren bis 2050 beschleunigt den Glasfaserausbau und die Steuererleichterungen in Sonderwirtschaftszonen und fördert verteilte Speichertopologien. Küstenstandorte gewinnen thermodynamische Effizienz durch Freiluft- und Meerwasserkühllösungen; Binnenland-Industrieparks bieten erschwingliches Land für den Bau mehrhektariger Campusanlagen.
Konnektivität bleibt der entscheidende Faktor für die Standortwahl im Vietnam Rechenzentrumsspeicher Markt. Die bevorstehenden Unterseekabellinien und anhaltende Investitionen in nationale Backbones ermöglichen es Betreibern, Kapazitäten näher an erneuerbaren Quellen zu platzieren, ohne die Latenz zu städtischen Nachfragezentren zu beeinträchtigen. Da die Metro-Dunkelglasfaser-Tarife sinken, entstehen Tier-2-Städte wie Thai Nguyen als attraktive Clusterstandorte, unterstützt durch Personalentwicklungsprogramme für Halbleiter- und KI-Spezialisierungen.
Regulatorisches Umfeld
Vietnam hat mit dem Telekommunikationsgesetz 2023 (in Kraft seit Juli 2024) einen klareren Betriebsrahmen für Rechenzentren eingeführt, der Rechenzentrumsdienste definiert und Betreiberpflichten in Bezug auf Registrierung und Compliance festlegt, anstatt eine telekommunikationsähnliche Lizenzierung vorzusehen. Parallel dazu erlaubt das Dekret Nr. 163/2024/ND-CP (in Kraft seit Dezember 2024) 100 % ausländisches Eigentum an Rechenzentren, was die internationale Beteiligung an lokalen Einrichtungen unterstützt, die wiederum den Beschaffungsbedarf von Unternehmen und Cloud-Speicherdiensten decken.
In Bezug auf die technische Konformität aktualisiert das Rundschreiben Nr. 42/2025/TT-BKHCN (in Kraft ab 1. Februar 2026) die Bau- und Betriebsanforderungen und verweist auf nationale technische Normen wie QCVN 32:2020/BTTTT und QCVN 06:2021/BXD. Betreiber registrieren und melden bestimmte Infrastrukturänderungen beim Ministerium für Information und Kommunikation (MIC) und dessen Telekommunikationsabteilung, während Speicherbeschaffer für regulierte und öffentliche Workloads ihre Beschaffung an inländisches Hosting und Sicherheitskontrollen ausrichten, die durch Vietnams Kurs zur Datensouveränität geprägt sind (einschließlich des Datengesetzes, das ab Juli 2025 in Kraft tritt).
Wertschöpfungskettenanalyse
Vietnams Wertschöpfungskette für Rechenzentrumsspeicher beginnt bei internationalen Speicher-OEMs und Komponentenlieferanten (HDD- und SSD-Medien, Controller, NICs/HBAs und NVMe-Fabrics), die über lokale Distributoren, Systemintegratoren und telekommunikationsgeführte Rechenzentrumsbetreiber verkaufen. Globale Anbieter wie Dell Technologies, NetApp, Oracle, Kingston Technology, Huawei, Seagate und Western Digital bringen ihre Plattformen für Unternehmens- und Colocation-Einsätze typischerweise über Vertriebspartner auf den Markt, während Hyperscale- und KI-Projekte auch direktes Engagement für Referenzarchitekturen und hochdichte Designs erfordern.
In der mittleren Wertschöpfungsstufe wandeln lokale Betreiber von Einrichtungen (darunter Viettel IDC, VNPT VinaData, CMC Telecom und FPT Telecom) den Kapazitätsausbau in Großbestellungen von Speichern, Integrationsdienstleistungen und verwaltete Angebote für Block-, Datei- und Objektspeicher um. Nachgelagerte Aktivitäten umfassen Bereitstellung, Migration und laufenden Betrieb (Überwachung, Backup, Disaster Recovery und Compliance), unterstützt von spezialisierten Rechenzentrumsplanungs- und Baudienstleistern wie Delta Group, Aurecon, Apave und GreenViet. Die MIC-Registrierungs- und technischen Normanforderungen verstärken zudem die Nachfrage nach inländischer Wartung, Ersatzteilen sowie compliance-fähiger Firmware und Sicherheitsdiensten, was die Anbieterauswahl und Lifecycle-Support-Modelle beeinflusst.
Wettbewerbslandschaft
Marktkonzentration
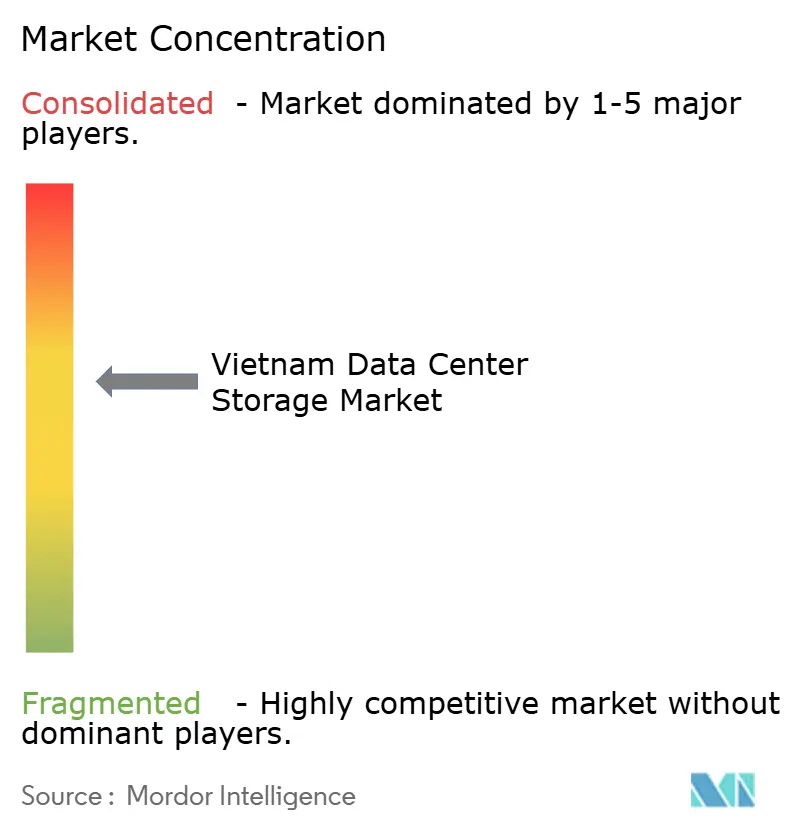
Die lokalen Telekommunikationsgruppen Viettel IDC, VNPT VinaData, CMC Telecom und FPT Telecom nutzen Weitverkehrsnetze, nationale Präsenzpunkte und staatliche Affinität, um Anker-Colocation-Verträge zu sichern und rund um die Uhr Compliance-Audits zu verwalten. Internationale Hardware-Konzerne wie Dell Technologies, NetApp, Oracle, Kingston Technology und Huawei expandieren über Händlerallianzen und direkte Hyperscale-Engagements und liefern Flash-Arrays, NVMe-Fabrics und softwaredefinierte Speicher-Stacks, die für KI optimiert sind.
Die strategische Positionierung dreht sich um Skalierbarkeit, Energieeffizienz und Full-Stack-Dienste. Dells KI-Fabrik beansprucht eine Senkung der Gesamtbetriebskosten um bis zu 62 % im Vergleich zu Public-Cloud-Äquivalenten, indem Compute, Kühlung und PowerStore-Arrays in einer einzigen rack-skalierten SKU integriert werden, cafebiz. Die Validierung des NVIDIA DGX SuperPOD durch NetApp und die Google-Cloud-Partnerschaft unterstreichen hybride KI-Kompetenzen, die Finanzinstitute unter Latenz- und Datensouveränitätsdruck ansprechen. Kingston differenziert seine PCIe-5.0-Angebote durch die Bündelung von Stromausfallschutz, um die Einführung in Regionen mit Spannungsschwankungen zu erleichtern.
Der Wettbewerb um Talente erzeugt Kooperationen mit Universitäten; Kioxias vorgeschlagenes gemeinsames Programm zum NVMe-Lehrplan ist ein typisches Beispiel für Maßnahmen zur langfristigen Bindung von Kanalpartnern. Unterdessen nagen Start-ups im Bereich hyperkonvergierter, Kubernetes-nativer Speicher an Nischensegmenten und setzen auf vereinfachte Betriebsabläufe, die bei mittelständischen Unternehmen ohne tiefe IT-Ressourcen Anklang finden. Eine moderate Branchenkonzentration bleibt bestehen, da kein einzelner Anbieter einen Marktanteil von 30 % überschreitet, was einen gesunden Preis-Leistungs-Wettbewerb bei Projektausschreibungen fördert.
Vietnam Rechenzentrumsspeicher Branchenführer
-
Viettel IDC Co. Ltd.
-
VNPT VinaData Co. Ltd.
-
FPT Telecom International
-
Dell Technologies Inc.
-
Seagate Technology Holdings plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Die Umsetzung der Anforderungen an die Datensouveränität schafft Freiraum für konformitätsgerechte Speicherlösungen innerhalb inländischer Einrichtungen, insbesondere für staatliche und regulierte Branchen, in denen Verschlüsselung, Auditierung und widerstandsfähige Architekturen zu Beschaffungskriterien gehören. Vietnams Datengesetz, das ab Juli 2025 in Kraft tritt, sowie die Einführung des National Data Center im August 2025 (zwei gespiegelte Standorte mit jeweils rund 1.000 Racks) bieten klare Nachfragesignale für souveränes Hosting, Backup- und Archivierungsstufen, die innerhalb Vietnams bleiben, und begünstigen Anbieter und Betreiber mit lokaler Servicereichweite und validierten Sicherheitskonfigurationen.
KI-fähige Infrastruktur verschiebt zudem die Speicheranforderungen hin zu Flash- und NVMe-Lösungen mit höherem Durchsatz, was sich in aktuellen Ausbauten und Partnerschaften zeigt. Viettels Hoa Lac 2 AI Data Center, das NVIDIA-H200-Systeme mit Uptime-Tier-III-Zertifizierung integriert, sowie der 140-MW-Hyperscale-Campus Tan Phu Trung heben die Basis für Rack-Dichte und Leistung pro Workload an. Dies erweitert die Chancen für All-Flash-Arrays, NVMe-oF-fähige Designs und softwaredefinierten Speicher, der Energieverbrauch und Stellfläche optimiert. Auf der Investitionsseite unterstützt der Rahmenvertrag zwischen FPT, Viet Thai Group und G42 mit Zusagen von bis zu 1 Milliarde USD für KI- und Cloud-Infrastruktur eine Pipeline von Hyperscale-Einrichtungen, in denen Speicheranbieter über Referenzdesigns, Managed Services und Lifecycle-Lieferprogramme andocken können, die auf lokale Compliance- und netzbeschränkte Effizienzanforderungen abgestimmt sind.
Aktuelle Branchenentwicklungen
- Juni 2026: Viettel (IDC) integrierte NVIDIA-H200-GPU-Supercomputing-Systeme im Hoa Lac 2 Data Center und erhielt die Uptime-Institute-TCCF-Tier-III-Zertifizierung. Die KI-fähige Rechenzentrumsinfrastruktur unterstützt GPU-beschleunigte Workloads und stärkt die lokale Kapazität für Hyperscale-KI-Einsätze. Dies fördert Vietnams Hyperscale-KI-fähige Campus-Präsenz und stärkt die regionale Positionierung im Bereich Cloud-Souveränität.
- Februar 2026: Die FPT Corporation unterzeichnete eine Rahmenvereinbarung mit G42 und der Viet Thai Group zur Entwicklung von Hyperscale-Rechenzentren in Vietnam mit Investitionszusagen von bis zu 1 Milliarde USD. Der Rahmenvertrag beschleunigt die Entwicklung von Hyperscale-Rechenzentren und grenzüberschreitender KI-Infrastruktur. Der Deal signalisiert eine groß angelegte, international unterstützte Kapazitätserweiterung und steht im Einklang mit der nationalen KI- und Cloud-Strategie.
- Januar 2026: Viettel IDC eröffnete einen neuen Serverraum mit 400 Racks (T6N6) im Hoang Hoa Tham Data Center in Ho-Chi-Minh-Stadt. Dies markiert die Erweiterung der Vor-Ort-Kapazität eines bedeutenden vietnamesischen Rechenzentrums. Es zeigt eine rasche Kapazitätssteigerung zur Unterstützung wachsender Unternehmens- und Cloud-Workloads sowie der Nachfrage nach KI-fähigem Speicher.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt die Einnahmen aus Datenspeichersystemen, die in Rechenzentren in Vietnam eingesetzt werden, einschließlich der Hardware-Plattformen und der zugehörigen Software, die die lokale Speicherung für Unternehmens- und Cloud-Workloads ermöglichen.
Ausschlüsse aus dem Umfang: Endbenutzergeräte, reine Public-Cloud-Speicherdienste, die als Abonnements abgerechnet werden, sowie eigenständige Netzwerkgeräte, die nicht als Teil eines Speichersystems verkauft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Speichertechnologie
- Network Attached Storage (NAS)
- Storage Area Network (SAN)
- Direct Attached Storage (DAS)
- Objekt- und Bandspeicher
- Nach Speichertyp
- Traditionelle HDD-Arrays
- All-Flash-Arrays (AFA)
- Hybridspeicher
- Nach Rechenzentrumstyp
- Colocation-Einrichtungen
- Hyperscaler / Cloud-Dienstanbieter
- Unternehmens- und Edge-Rechenzentren
- Nach Endnutzer
- IT und Telekommunikation
- BFSI
- Regierung und öffentlicher Sektor
- Medien und Unterhaltung
- Gesundheitswesen und Biowissenschaften
- Fertigung
- Nach Formfaktor
- Rack-montiert
- Blade und modular
- Disaggregiert / Zusammensetzbar
- Nach Schnittstelle
- SAS / SATA
- NVMe
- Fibre Channel und iSCSI
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um den grundlegenden Nachfragekontext für Speicher in vietnamesischen Rechenzentren zu ermitteln und um zu verstehen, was bei Ausbauvorhaben und dem Wachstum des Datenverkehrs geschieht. Öffentliche Quellen wie Veröffentlichungen des vietnamesischen Ministeriums für Information und Kommunikation, das Allgemeine Statistikamt (GSO), Indikatoren der Internationalen Fernmeldeunion (ITU), Weltbankdaten und die Energiereihen der Internationalen Energieagentur (IEA) halfen uns, makroökonomische Trends zu überprüfen, die die Datenerstellung und die Erweiterung von Einrichtungen beeinflussen.
Wir haben auch Jahresberichte von Lieferanten, Investorenpräsentationen, Ankündigungen lokaler Betreiber und vertrauenswürdige Technologiepresse ausgewertet, um Erneuerungszyklen und Beschaffungszeitpläne zu verstehen. Bei Bedarf wurden ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen sowie eine Patentdatenbank genutzt, um Momentaufnahmen auf Unternehmensebene zu standardisieren und die Produktausrichtung zu validieren, ohne sich auf einzelne Artikel zu stützen. Die hier genannten Desk-Research-Quellen sind nur illustrativ, und während der Datenerhebung, Validierung und Klärung wurden viele weitere öffentliche und kostenpflichtige Referenzen verwendet.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um Preise für Speichersysteme, typische Einsatzgrößen und die Geschwindigkeit, mit der ältere Arrays in Vietnam ersetzt werden, zu überprüfen. Wir sprachen mit einer Mischung aus Rechenzentrumsbetreibern, Speicher-Kanalpartnern, Systemintegratoren und IT-Einkäufern aus Unternehmen und nutzten diese Einschätzungen, um Einführungstreiber wie Virtualisierung, Flash-Migration und Datensouveränitätsbedarf zu bestätigen.
Für Vietnam konzentrierte sich die Abdeckung auf die wichtigsten Nachfragezentren in Ho-Chi-Minh-Stadt und Hanoi und wurde auf sekundäre Industriezentren ausgeweitet, in denen neue Kapazitäten geplant und beschafft werden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 34 % | Führungskräfte der obersten Ebene (CXOs): 16 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Akteure: 18 % | Manager: 52 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Kapazitätserweiterungen vietnamesischer Rechenzentren, das Wachstum der Serverbasis und die Speicheranbindungsraten verwendet werden, um den Speicherausgabenpool nach Jahr zu rekonstruieren. Um das Modell an das tatsächliche Kaufverhalten zu knüpfen, wurden Eingaben wie typischer Speicher pro Rack oder pro Server für wichtige Workloads, der Anteil von Flash- und Hybrid-Arrays bei Neuinstallationen, Ersatzzeitpläne für Legacy-Systeme sowie Bewegungen der durchschnittlichen Verkaufspreise nach Plattformtyp und Kapazitätsstufe verwendet.
Diese Gesamtwerte werden dann mit selektiven Bottom-up-Annäherungen abgeglichen, wie z. B. der Stichprobenerhebung von Lieferanten- und Kanalumsatzaufteilungen für Vietnam, der Validierung der Lieferrichtung durch Händlerprüfungen und dem Testen von Durchschnittsverkaufspreis mal Volumen für eine kleine Auswahl gängiger Konfigurationen. Wenn in kleineren Kundengruppen Lücken auftraten, wurden Annahmen anhand nahegelegener Benchmarks (z. B. vergleichbare Erneuerungszyklen für Unternehmen) gefüllt und dann in Gesprächen vor der Finalisierung erneut getestet.
Die Prognose wurde mithilfe einer Szenarioanalyse erstellt, die durch kurzfristige Trendanpassungen unterstützt wurde, wobei die Haupttreiber die Datenwachstumsintensität, der Inbetriebnahmetakt neuer Rechenzentren und die Beschaffungsvorlaufzeiten waren. Die endgültige Prognose wurde nach primärem Feedback zu Preiserosionsraten bei Flash, dem erwarteten Anstieg von KI-Workloads und dem Zeitplan für die Umsetzung großer Projekte angepasst.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich der Modellausgaben mit unabhängigen Signalen, einschließlich angekündigter Rechenzentrumserweiterungen, implizierter Speicherintensität pro IT-Last und der Richtung der von Interviewpartnern mitgeteilten Unternehmens-Investitionsplanung. Wenn ein Jahr einen starken Anstieg oder Rückgang zeigt, der nicht durch Kapazitätserweiterungen oder Preisbewegungen erklärt werden kann, werden die Eingaben erneut überprüft und ein Folgegespräch mit dem relevantesten Befragtentyp ausgelöst.
Vor der Freigabe durchläuft die Arbeit mehrstufige Analytikerprüfungen, die sich auf Einheitenlogik, Währungsumrechnungen und Plausibilitätsprüfungen von Jahr zu Jahr konzentrieren. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Inbetriebnahmepläne oder Beschaffungsmuster verschieben. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Mordor Intelligence's Vietnam Data Center Storage Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Vietnam Data Center Storage können abweichen, da jeder Herausgeber seinen eigenen Umfang, seinen eigenen Währungszeitpunkt und seine eigene Definition von Speicherumsatz im Vergleich zu angrenzenden IT-Ausgaben wählt. Unterschiede treten auch auf, wenn eine Studie stärker auf Anbieterankündigungen basiert und eine andere stärker auf Installationsaktivitäten und Ersatznachfrage setzt.
Einige externe Zahlen erweitern den Markt, indem sie Cloud-Speicherdienste und umfassendere Rechenzentrums-Infrastrukturbudgets einbeziehen, was die Gesamtwerte über die in Einrichtungen verkaufte Hardware und ermöglichende Software hinaus aufblähen kann. Bei Mordor Intelligence werden nur Speichersysteme gezählt, die in vietnamesischen Rechenzentren eingesetzt werden, und verwaltete Cloud-Speicher-Abonnements sowie nicht verwandte Netzwerkgeräte werden ausgeschlossen, sodass der Wert die beschaffungsgetriebenen Ausgaben widerspiegelt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 210,00 Millionen USD (2025) | |
| Branchenportal A | 565,97 Millionen USD (2025) | Verwendet einen breiteren Umfang, der Speicher-Hardware mit Cloud-Speicherumsatz und verwandten Infrastrukturausgaben vermischt, und es ist weniger klar, wie Doppelzählungen über lokale und gehostete Umgebungen hinweg entfernt werden. |
| Fachmedium B | 0,75 Milliarden USD (2023) | Als Schlagzeilen-Wert mit begrenzter Transparenz hinsichtlich des verwendeten Umrechnungskurses, des Zeitpunkts der Basisjahraktualisierung und der Frage, ob die Preisgestaltung auf der installierten Kapazität oder der jährlichen Beschaffung basiert, angegeben. |
Die Tabelle zeigt, dass die Streuung hauptsächlich durch den einbezogenen Umfang sowie durch die Handhabung von Preisgestaltung und Zeitplanung erklärt wird. Indem der Nachfragepool an die Beschaffung von Rechenzentrumsspeichern gebunden und dann anhand von Kapazitätserweiterungen und realen Ersatzzyklen überprüft wird, bleibt unsere Schätzung von Jahr zu Jahr leichter nachvollziehbar und reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des Vietnam Rechenzentrumsspeicher Marktes?
Er wird im Jahr 2026 auf USD 219,7 Millionen geschätzt.
Wie schnell wird der Vietnam Rechenzentrumsspeicher Markt voraussichtlich wachsen?
Der Markt wird voraussichtlich eine CAGR von 4,62 % verzeichnen und bis 2031 USD 275,5 Millionen erreichen.
Welche Speichertechnologie wächst am schnellsten?
Network Attached Storage wird voraussichtlich mit einer CAGR von 6,58 % aufgrund der KMU-Cloud-Adoption expandieren.
Warum sind Hyperscale-Projekte für Vietnam wichtig?
Projekte wie Viettel's 140-MW-Campus erfordern hochdichte Flash-Arrays und ziehen ausländisches Kapital an, was das langfristige Infrastrukturwachstum antreibt.
Welche regulatorischen Änderungen beeinflussen die Speicherbeschaffung?
Vietnams Datengesetz schreibt inländisches Hosting für "Kern" und "wichtige"Daten vor und treibt die Nachfrage nach konformen lokalen Einrichtungen an.
Wie gravierend ist der Fachkräftemangel?
Das Land hat rund 6.000 Speicheringenieure gegenüber einem erwarteten Bedarf von 20.000, was das Interesse an verwalteten und automatisierten Speicherdiensten steigert.
- Markt für Rechenzentrumsserver Server weltweit, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsbau Globale Baunachfrage, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren Globale Nachfrage nach KI-Anlagen, unterteilt nach Anlagentyp, Komponente und Tier.
- Vietnam Rechenzentrums-Servermarkt Servernachfrage in ganz Vietnam, unterteilt nach Rechenzentrums-Tier, Formfaktor und Anwendung/Workload.
- Markt für Rechenzentrums-Networking in Vietnam Netzwerktechnik in Vietnam, unterteilt nach Komponente, Endanwender und Rechenzentrumstyp.
- Südostasien Rechenzentrums-GPU-Markt GPUs in Südostasien, unterteilt nach Bereitstellungsart, GPU-Typ und Interconnect.
- Vietnam Hyperscale-Rechenzentrumsmarkt Hyperscale-Standorte in Vietnam, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsserver Südamerika Server in Südamerika, aufgeschlüsselt nach Anlagengröße und Tier.
- Markt für Hyperscale-Rechenzentren in den Vereinigten Arabischen Emiraten Die Hyperscale-Standorte der VAE, unterteilt nach Anlagentyp, Komponente und Tier.